Thanh toán không dùng tiền mặt: QR và đối soát cửa hàng
Đăng ngày 26/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Thanh toán không dùng tiền mặt cho cửa hàng nên được tổ chức quanh một yêu cầu: mỗi đơn đã giao phải tìm được khoản tiền tương ứng. Mã QR chỉ khởi tạo giao dịch; vẫn phải kiểm tiền thực nhận, ghép đơn và giải thích khoản lệch.
- Chọn phương thức theo khách đang phục vụ và cách đối soát, không chỉ theo chi phí đặt thiết bị.
- QR tĩnh, QR động và máy POS không tự có cùng khả năng gắn tiền với từng đơn.
- Dùng xác nhận từ phía cửa hàng; ảnh chuyển khoản khách đưa chưa đủ làm căn cứ duy nhất.
- Số liệu toàn quốc là bối cảnh, không chứng minh doanh thu cửa hàng tăng nhờ dán mã.
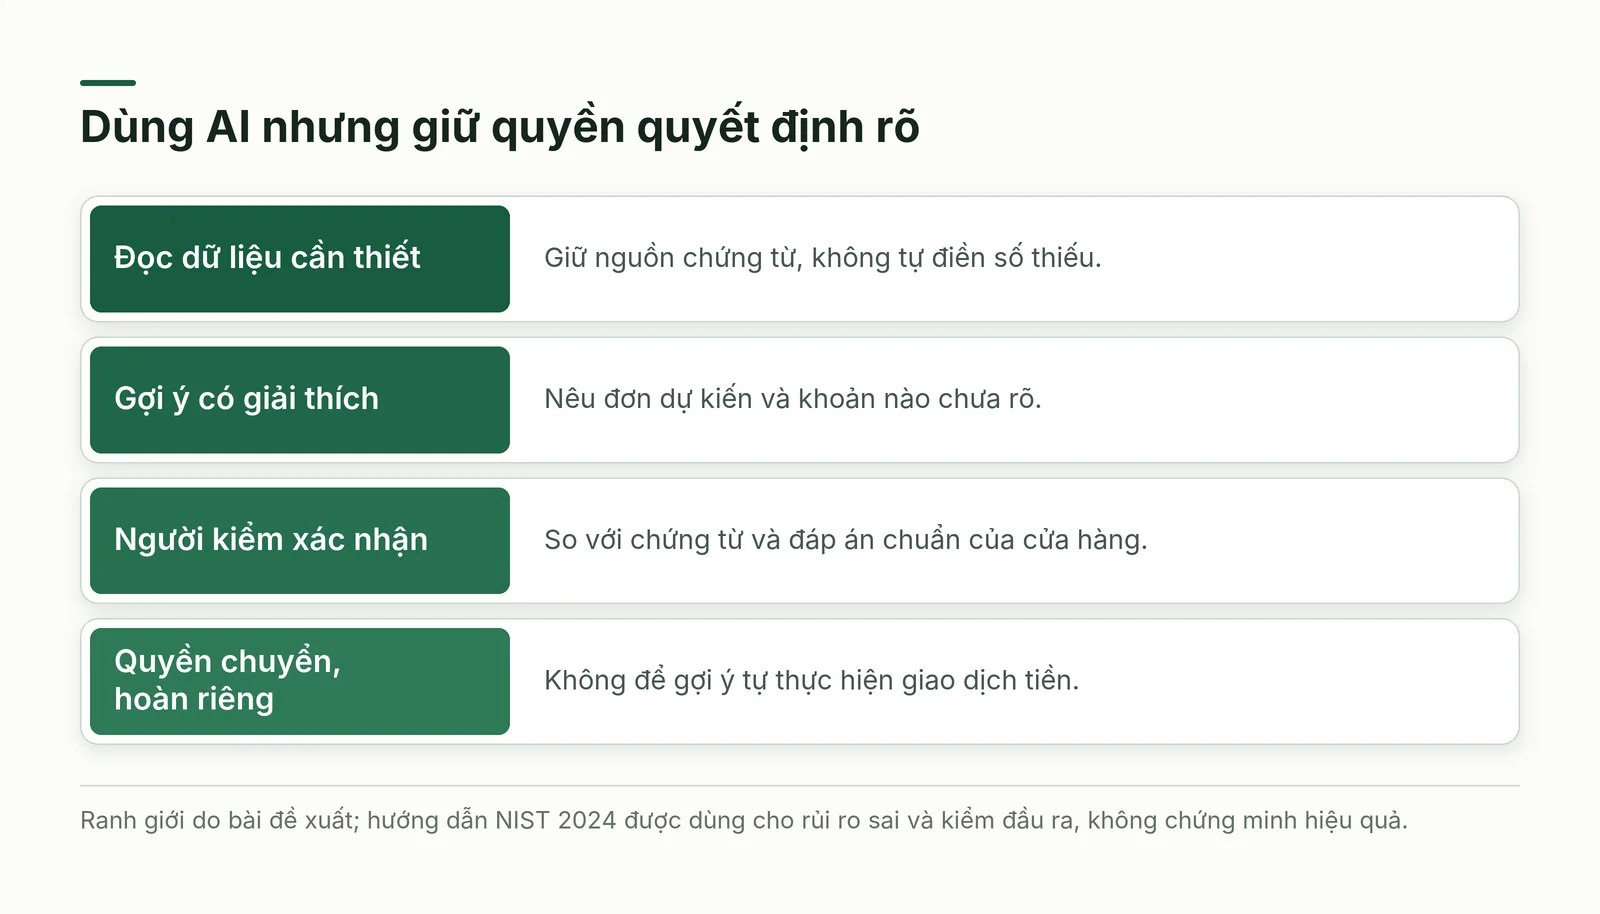
- AI chỉ hỗ trợ tìm khoản cần xem; quyền xác nhận tiền, hoàn tiền và sửa sổ cần được kiểm soát riêng.
Số liệu thanh toán không dùng tiền mặt tại Việt Nam nói gì?
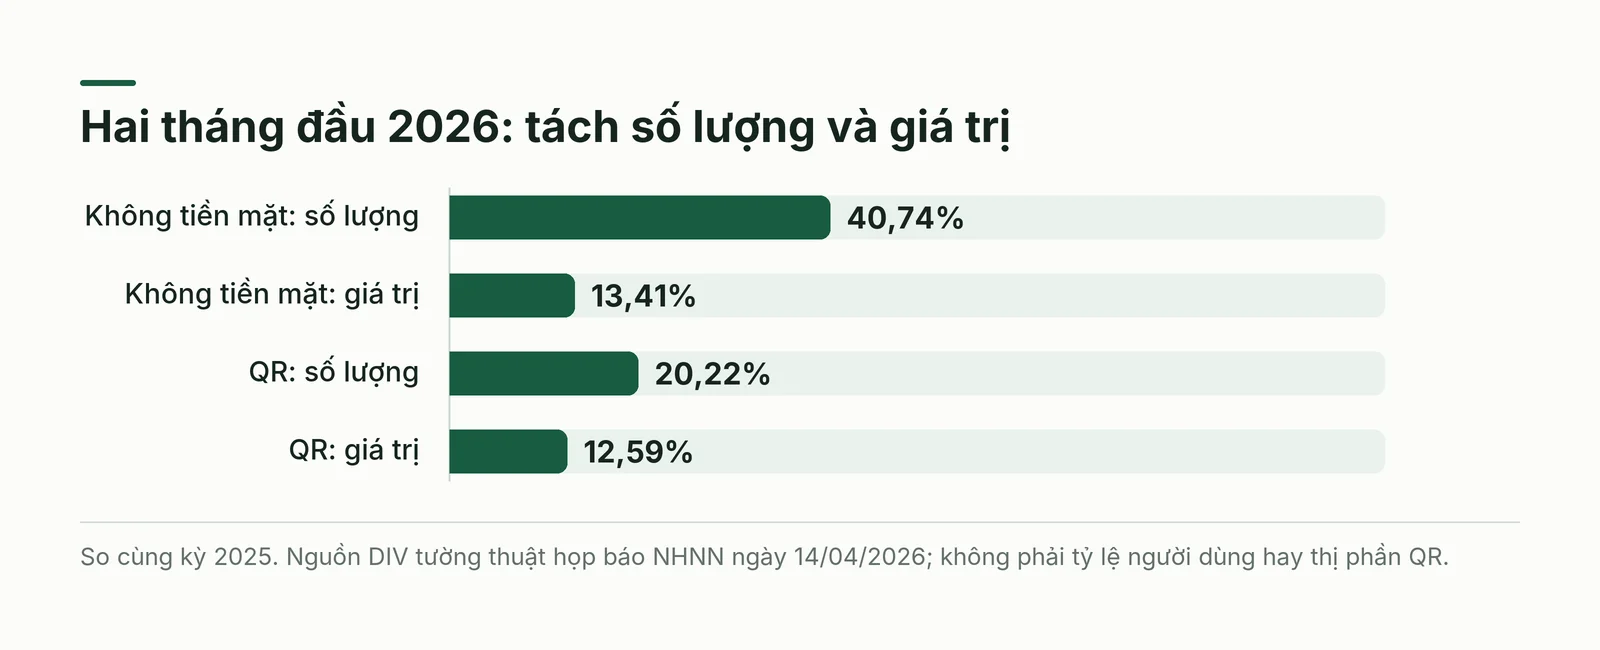
Nhịp tăng cần được đọc cùng kỳ thống kê. Bảo hiểm tiền gửi Việt Nam tường thuật họp báo Ngân hàng Nhà nước (NHNN) ngày 14/04/2026: trong hai tháng đầu năm, số giao dịch không tiền mặt tăng 40,74%, giá trị tăng 13,41% so với cùng kỳ 2025. Với QR, hai mức tương ứng là 20,22% và 12,59%. Đây là thông tin dẫn từ họp báo, chưa phải bảng dữ liệu gốc được bài đối chiếu [1].
Tiền Phong ngày 11/08/2026 dẫn NHNN: sáu tháng đầu 2026 có hơn 15 tỷ giao dịch, giá trị trên 190 triệu tỷ đồng. Tin nêu hơn 89% người từ 15 tuổi có tài khoản thanh toán. Không được đổi chỉ tiêu có tài khoản thành thường xuyên mua hàng bằng QR; bài cũng chưa có bảng phương pháp gốc để nối chuỗi các kỳ [2].
Con số gấp 26 lần GDP nói về năm 2024. Tạp chí Thị trường Tài chính Tiền tệ ngày 03/06/2025 tường thuật họp báo, dẫn NHNN với giá trị hơn 295,2 triệu tỷ đồng [3]. So sánh tổng giá trị giao dịch với GDP không cho biết tỷ lệ chi tiêu không tiền mặt: tiền có thể đi qua nhiều giao dịch, còn GDP đo giá trị gia tăng, không cộng mọi lần chuyển tiền.
Mốc hơn 337 triệu giao dịch QR, giá trị 288.000 tỷ đồng, là số chín tháng đầu 2025 được SGGP ghi từ hội thảo ngày 19/11/2025. Bài tường thuật không định nghĩa đủ phạm vi thống kê QR [4]. Vì vậy, không gọi đó là toàn bộ số lần chuyển bằng VietQR, cũng không chia cho tổng giao dịch để kết luận thị phần của QR trong mua sắm bán lẻ.
VietQR là gì, có phải cứ quét mã là cùng dịch vụ?
VietQR cần được hiểu cùng dịch vụ đang dùng, không chỉ hình vuông in ở quầy. NAPAS mô tả chuyển nhanh 247 bằng VietQR là chuyển từ tài khoản người gửi tới tài khoản tại ngân hàng thành viên khác qua thao tác quét mã. Trang giới thiệu cũng nói chuẩn mã dựa trên tiêu chuẩn QR thanh toán của EMVCo và tiêu chuẩn cơ sở NHNN [5].
Trang dịch vụ thanh toán bằng mã QR của NAPAS mô tả một lớp hạ tầng kết nối, truyền dẫn và xử lý dữ liệu giữa ngân hàng, trung gian thanh toán. Mô hình được nêu là đơn vị chấp nhận thanh toán hiển thị mã để khách quét [6]. Hai trang này cho thấy cần hỏi rõ tên dịch vụ và vai trò nhà cung cấp; chúng không chứng minh mọi mã có cùng hợp đồng hoặc cách xử lý tranh chấp.
Với thanh toán QR cho cửa hàng, cần hỏi ai xác nhận, tiền vào đâu và có dữ liệu gì để ghép đơn. Mã tài khoản khác với yêu cầu tạo cho từng đơn. Không nên suy từ logo trên mã rằng đã có chức năng đối soát, hoàn tiền hay báo cáo doanh thu như mong muốn. NAPAS có lợi ích thương mại từ hạ tầng. Mô tả dịch vụ chưa phải kết quả đo độc lập về hiệu quả cửa hàng.
So sánh QR tĩnh, QR động và máy POS theo việc phải làm
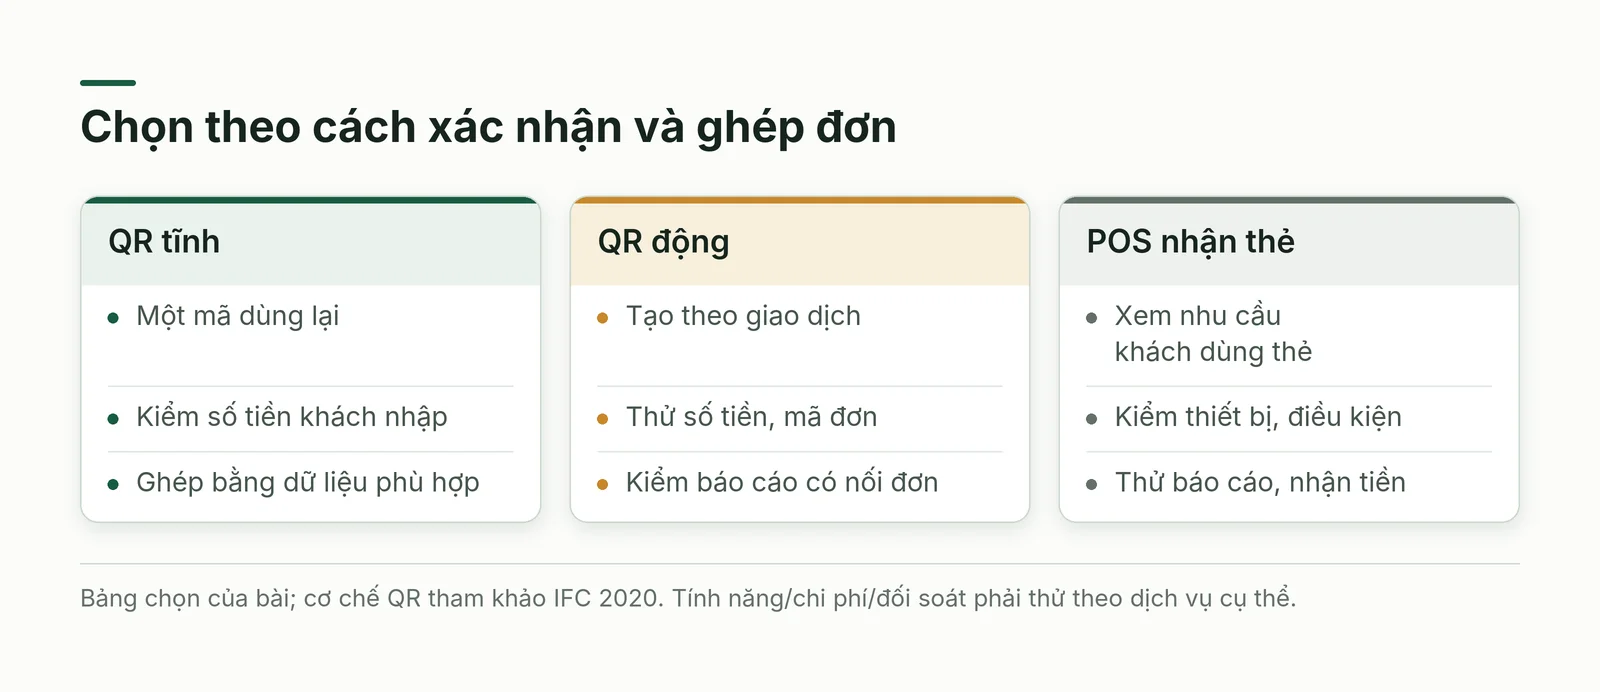
QR tĩnh thuận tiện khi dùng lại một mã, nhưng cửa hàng phải chú ý khoản tiền và thông tin khách nhập. Sổ tay IFC năm 2020 mô tả mô hình khách quét mã rồi nhập số tiền; với QR động, thiết bị của người bán tạo mã có thông tin giao dịch, gồm giá trị cần thanh toán. Đây là mô tả cơ chế trong tài liệu hướng dẫn, không phải kiểm nghiệm tại cửa hàng Việt Nam hiện nay [7].
Trong bảng chọn của bài, QR tĩnh đáng thử khi ít giao dịch đồng thời và có người kiểm từng khoản. Cần xác nhận số tiền, người nhận và ghép đơn. Nếu nhiều khách trả cùng giá, nhìn số tiền chưa đủ biết khoản nào thuộc đơn nào.
QR động đáng xem khi cần tạo thông tin theo đơn. Hãy thử mã đơn có đi tới báo cáo nhận tiền không; mã mới trên màn hình chưa chứng minh hệ thống nối được giao dịch. Nếu vẫn phải dò mọi khoản, lợi ích có thể thấp hơn kỳ vọng.
Trong thanh toán không tiền mặt, POS chấp nhận thẻ là một lựa chọn khác, cần xem khách có nhu cầu dùng thẻ, thiết bị và điều kiện dịch vụ. Bảng không xếp POS cao hơn QR hay ngược lại. Điểm so sánh là tổng công việc sau khi thanh toán: báo cáo nào có, khi nào nhận tiền và ai xử lý khi kết quả giao dịch không rõ.
Chọn ngân hàng hoặc ví bằng câu hỏi nào?
Nên kiểm khả năng phục vụ công việc trước khi so giá. Hãy hỏi dịch vụ có phù hợp loại chủ thể của cửa hàng, tài khoản nhận tiền nào được sử dụng và nhân viên có quyền xem trạng thái mà không giữ quyền chuyển tiền hay không. Bài không đề xuất mở tài khoản đứng tên người khác để giải quyết tạm việc nhận tiền.
Đề nghị nhà cung cấp giải thích từng khoản phí, thời điểm áp dụng và cách xuất báo cáo. Khi có chương trình miễn phí, hãy kiểm phạm vi và thời gian, tránh coi ưu đãi là đặc tính vĩnh viễn. Chi phí đáng xem còn gồm công sức xử lý sai lệch, thiết bị, kết nối và thời gian nhân viên học thao tác.
Một bài thử giả định có thể gồm thanh toán đúng, thiếu tiền, thanh toán hai lần, yêu cầu hoàn và gián đoạn kết nối. Yêu cầu bên cung cấp chỉ ra trạng thái nào là thành công, trạng thái nào cần chờ tra soát và cửa hàng xem bằng công cụ nào. Không dùng một màn trình diễn trả tiền thành công để thay cho việc kiểm những tình huống còn lại.
Cần kiểm khả năng lấy dữ liệu khi đổi dịch vụ: tệp xuất có mã tham chiếu, thời gian, số tiền, phí và trạng thái phù hợp không? Đừng tự điền tính năng chưa được bên cung cấp xác nhận; hãy ghi giới hạn để người chọn biết.
Xác nhận tại quầy: giao hàng dựa trên bằng chứng nào?
Cửa hàng nên dùng trạng thái từ phía mình để xác nhận, thay vì chỉ xem màn hình người gửi. Trong mô hình QR được IFC mô tả, việc thông báo kết quả cho người bán là phần quan trọng của chuỗi giao dịch [7]. Quy tắc thực hành của bài là ghép trạng thái thành công với đúng số tiền và đúng đơn trước khi đánh dấu đã thanh toán.
Trước giờ mở cửa, người phụ trách nên kiểm mã đang trưng bày và thông tin người nhận. Nếu dùng thông báo âm thanh, hãy biết thông báo lấy từ hệ thống nào và có thể mở chi tiết giao dịch ở đâu. Một âm báo chỉ có ích khi nhân viên biết khoản nào vừa đến; không nên coi mọi tiếng đọc số tiền là xác nhận cho đơn đang đứng trước mặt.
Khi chưa thấy tiền, không hướng khách chuyển lại nhiều lần một cách máy móc. Hãy kiểm trạng thái, chờ hoặc tra soát theo hướng dẫn của bên cung cấp, và ghi rõ đơn chưa được xác nhận. Cách tổ chức này cần được thỏa thuận trong quy trình phục vụ, tránh nhân viên tự xử lý khác nhau khi đông khách.
Với đơn đặt trước, cần gắn khoản đặt cọc và phần trả còn lại vào cùng nghĩa vụ thanh toán. Thống nhất cách ghi với sổ bán hàng, để nhiều lần nhận tiền không bị tính thành nhiều đơn hoặc cộng doanh thu hai lần.
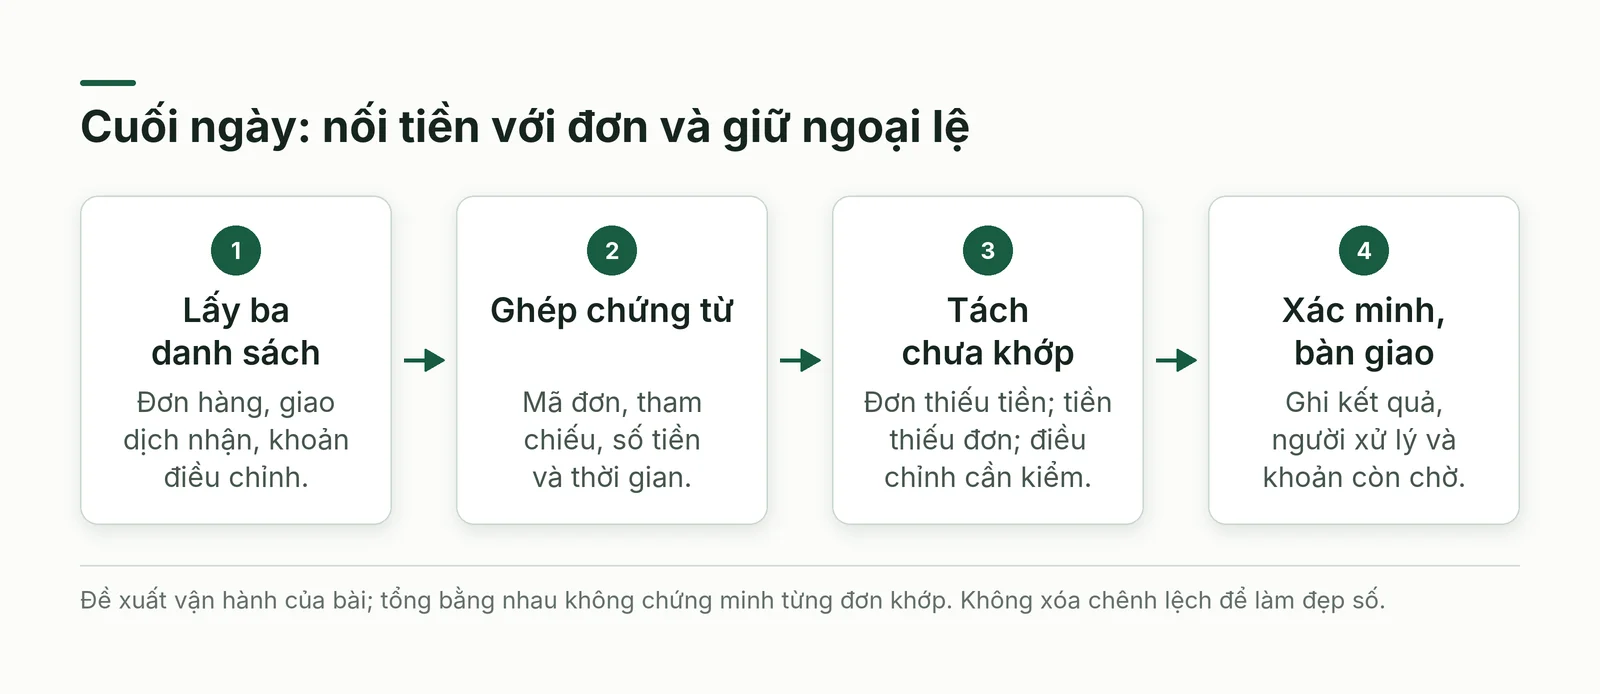
Đối soát cuối ngày bắt đầu từ ba danh sách
Ba danh sách cần được đặt cạnh nhau là đơn hàng, giao dịch nhận tiền và khoản điều chỉnh. Sổ bán hàng cho biết cửa hàng dự kiến thu gì; báo cáo của bên nhận thanh toán cho biết trạng thái tiền; danh sách điều chỉnh giải thích hoàn, phí hoặc tình huống khác. Đây là quy trình bài đề xuất, không phải chuẩn kế toán hay mẫu bắt buộc.
Trước khi ghép, chọn rõ ca hoặc khoảng thời gian. Khoản xuất hiện sau giờ chốt cần dấu vết theo dõi. Mã đơn, mã giao dịch, số tiền và thời gian giúp tìm quan hệ; không dựa duy nhất vào số tiền khi nhiều khách cùng trả một mức.
Sau khi ghép, chia kết quả thành bốn nhóm: đã khớp, đơn chưa có khoản nhận, khoản nhận chưa có đơn và điều chỉnh cần xem. Mỗi dòng chưa khớp cần người phụ trách và lý do đang chờ. Đừng ép bảng về chênh lệch bằng không bằng cách tự tạo đơn hoặc đánh dấu khoản nhận là doanh thu khi chưa biết nguồn.
Khi bàn giao, ghi rõ khoản còn chờ, người phụ trách và kết quả liên hệ bên cung cấp. Người nhận ca cần biết điều gì chưa được phép làm tiếp. Báo cáo có ngoại lệ giải thích được hữu ích hơn tổng tiền đẹp nhưng mất chi tiết.
Ví dụ giả định: tổng tiền bằng nhau vẫn có thể ghép sai
Một cửa hàng giả định có hai đơn, mỗi đơn 50 nghìn đồng. Hệ thống nhận hai khoản cùng giá trị, nhưng khoản thứ hai là khách của đơn đầu thanh toán lặp. Nếu chỉ so tổng, cửa hàng thấy 100 nghìn đồng ở cả hai bên và tưởng đã thu đủ. Thực tế, đơn còn lại chưa được xác nhận thanh toán.
Trong trường hợp này, cần kiểm tham chiếu, thời gian và thông tin liên quan trước khi ghép lại. Nếu chưa đủ dữ kiện, giữ khoản ở danh sách chờ xác minh. Ví dụ minh họa cách tổng bằng nhau vẫn che được lỗi; nó không phải kết quả quan sát từ một cửa hàng thật hay tỷ lệ lỗi thường gặp.
Hoàn tiền cũng cần tách khỏi bước phát hiện khoản dư. Cửa hàng nên có người có thẩm quyền kiểm giao dịch gốc và cách hoàn theo dịch vụ đang dùng. Không tự trả sang một tài khoản khác chỉ vì có tin nhắn hoặc cuộc gọi yêu cầu. Nguyên tắc này là kiểm soát nội bộ của bài, không thay cho quy trình tra soát của ngân hàng hoặc ví.
Rủi ro QR: phòng thủ có trọng tâm, không bỏ công cụ
Mã đang được đặt đúng chỗ vẫn cần được bảo vệ khỏi thay thế. Cảnh báo FBI/IC3 ngày 18/01/2022 mô tả việc sửa hoặc dán đè QR để dẫn người dùng tới trang giả hay đổi hướng thanh toán. FTC cũng hướng dẫn kiểm đường dẫn và bảo vệ tài khoản trong thông tin cảnh báo QR tại bãi đỗ xe [8][9]. Đây là cảnh báo cơ chế tại Hoa Kỳ, không phải số đo lừa đảo ở Việt Nam.
NCSC của Anh đưa góc nhìn cân bằng: QR trong quán thường an toàn hơn tình huống ở không gian công cộng; một số vụ có thêm thao túng qua liên lạc, và QR trong thư lừa đảo đáng được chú ý [10]. Không nên suy rằng chỉ quét bất kỳ mã nào cũng tự mất tiền, cũng không nên suy rằng thấy logo ngân hàng là đã đủ xác thực.
Với cửa hàng Việt Nam, nên quản lý vị trí đặt mã và kiểm thông tin người nhận. Yêu cầu cập nhật tài khoản cần xác minh qua kênh đã biết. Đừng nhập mã xác thực, mật khẩu hoặc cài ứng dụng từ đường dẫn mới chỉ vì tin nhắn tạo cảm giác khẩn cấp.
Theo quy mô, tổ chức người và dữ liệu thế nào?
Hộ kinh doanh có một quầy nên ưu tiên cách xác nhận dễ lặp lại: biết tiền vào đâu, đọc được chi tiết và giữ danh sách đơn chờ. Nếu thuê hỗ trợ, vẫn cần tự kiểm kết quả. Chưa nên mua nhiều thiết bị khi chưa ghép được đơn.
Doanh nghiệp siêu nhỏ có nhiều nhân viên nên tách quyền xem nhận tiền với quyền chuyển hoặc hoàn tiền nếu dịch vụ cho phép. Mỗi ca cần người chốt và người nhận bàn giao. Khi không thể tách quyền bằng công cụ, cần quy trình người phụ trách kiểm lại; không mặc nhiên chia sẻ chung mọi thông tin đăng nhập để đổi lấy thao tác nhanh.
Doanh nghiệp nhỏ có nhiều điểm bán nên gắn được điểm thu và mã đơn trong báo cáo. Tổng tiền vào một tài khoản không đủ cho việc đánh giá từng quầy. Khi cân nhắc QR động hoặc tích hợp POS, hãy hỏi nhân viên phải dò bao nhiêu khoản và có thể xuất báo cáo riêng hay không, thay vì chọn theo danh sách tính năng dài.
Doanh nghiệp vừa là mốc cần nhìn trước nếu cửa hàng mở rộng. Nên thống nhất trạng thái đặt cọc, thanh toán đủ, hoàn và tra soát giữa các kênh. Có thể thuê hỗ trợ thiết kế đối soát khi nhân lực hiện có không kiểm kịp; cần yêu cầu chứng từ và trách nhiệm rõ, thay vì chấp nhận lời hứa tự động hết sai lệch. Đây là gợi ý tổ chức theo mức phức tạp.
Góc nhìn AI: hỗ trợ đối soát đến đâu thì nên dừng?
AI có thể giúp đọc nội dung chuyển tiền và gợi ý ghép khoản. Hãy xác định phần còn phải đọc thủ công trước; bộ lọc theo mã có thể đã đủ cho cửa hàng ít giao dịch. Bản tháng 7/2024 của hồ sơ NIST AI 600-1 đề cập nguy cơ hệ tạo sinh trình bày nội dung sai với giọng chắc chắn. Tài liệu cũng đề xuất so đầu ra với dữ liệu đúng đã biết [11]. Nguồn này đưa khuyến nghị quản lý rủi ro chung, không phải thử nghiệm chứng minh AI đối soát chính xác ở hộ kinh doanh Việt Nam hoặc tiết kiệm một tỷ lệ công sức cụ thể.
Đề xuất của bài là để AI chỉ tạo danh sách gợi ý có đường về chứng từ. Một dòng cần có đơn dự kiến, giao dịch liên quan, lý do gợi ý và chỗ còn thiếu. Nếu có nhiều cách ghép cùng hợp lý, hệ thống phải giữ trạng thái chưa rõ. Không cho mô hình tự tạo mã tham chiếu hoặc điền khoản chưa có để làm khớp tổng.
Khi kiểm công cụ, hãy dùng bộ tình huống giả định có đơn trùng giá, thanh toán lặp, thiếu tiền và điều chỉnh muộn. Người kiểm giữ đáp án chuẩn, xem những dòng AI nhận nhầm là đúng và những dòng AI bỏ sót. Khả năng trình bày lời giải thích hay không thay cho kết quả so từng giao dịch. Cần kiểm lại khi đổi nguồn dữ liệu hoặc cách xuất báo cáo.
Ranh giới vận hành nên rõ: AI đọc và gợi ý; người được phân công xác nhận; việc chuyển, hoàn tiền và sửa chứng từ theo quyền riêng. Một giọng nói quen hoặc tin nhắn giục hoàn không đủ để đổi quy trình. Nếu không thể lấy lại chứng từ gốc, nên dừng gợi ý tự động ở phần đó và chuyển kiểm thủ công, thay vì trao thêm quyền để công cụ đoán tiếp.
Các bước bắt đầu và cách biết hệ thống có ích
Trước hết, chọn một điểm bán, một tài khoản nhận phù hợp và một người phụ trách thử. Ghi lại hiện trạng: khoản nào khó ghép, khách chờ ở bước nào và ai xử lý khi có sai lệch. Đây là dữ liệu nền của chính cửa hàng, không cần mượn tỷ lệ tăng trưởng quốc gia để đặt mục tiêu cho quầy.
Tiếp theo, thử từ xác nhận tại quầy đến chốt ca khi chủ vắng. Nếu nhân viên phải nhờ một người nhớ riêng mọi đơn, quy trình chưa đủ rõ; thêm phần mềm có thể chỉ đưa trí nhớ cá nhân vào màn hình khó bàn giao.
Sau thử nghiệm, xem thời gian tìm khoản, số ngoại lệ chưa giải thích và lần phải sửa ghép sai. Không chỉ đo số lượt quét hoặc số mã đã in. Chỉ mở rộng khi người phụ trách đọc được báo cáo, ngoại lệ có đường xử lý và chi phí vận hành được hiểu rõ. Bài không đặt ngưỡng đạt chung vì mỗi cửa hàng có quy mô giao dịch khác nhau.
Sai lầm và giới hạn cần giữ khi mở rộng
Sai lầm thường gặp là dùng tổng tiền để thay cho đối soát từng đơn, xem mã động là tự hết gian lận, hoặc chọn dịch vụ chỉ vì đang miễn phí. Một lỗi khác là xóa khoản chưa khớp để bảng ngày nào cũng đẹp. Khi mở rộng thanh toán không dùng tiền mặt, phần ngoại lệ cần được giữ và giao người xử lý, không bị che bởi tổng số giao dịch tăng.
Giới hạn nguồn của bài là chưa đọc được bảng thống kê gốc NHNN cho các kỳ 2026; số liệu đang được quy chiếu đúng tới đơn vị tường thuật. Tài liệu IFC năm 2020 dùng cho cơ chế, cảnh báo FBI năm 2022 dùng cho rủi ro, không được gọi là số liệu thị trường mới nhất. Phí, quyền hoàn, thời điểm nhận tiền và điều kiện từng dịch vụ phải kiểm riêng.
Hỏi đáp về nhận thanh toán tại cửa hàng
VietQR có đồng nghĩa cửa hàng đã có hệ thống đối soát không? Không nên suy như vậy. NAPAS mô tả dịch vụ chuyển nhanh qua QR và dịch vụ hạ tầng thanh toán; khả năng báo cáo, gắn đơn, phân quyền còn cần xem ở giải pháp cụ thể. Hãy yêu cầu thử một đơn cùng báo cáo nhận tiền, thay vì chỉ xem hình mã [5][6].
QR tĩnh hay QR động tốt hơn? Câu trả lời phụ thuộc mức đồng thời của giao dịch và việc ghép đơn. Cửa hàng ít khách có thể kiểm thủ công thuận tiện; nơi nhiều đơn cần thử mã theo giao dịch và báo cáo đi kèm. Đó là cách chọn của bài, không phải khuyến nghị mặc định rằng mã động luôn rẻ hoặc an toàn hơn.
Khách cho xem ảnh chuyển khoản thì có giao hàng ngay không? Nên kiểm trạng thái nhận từ phía cửa hàng và đối chiếu khoản với đơn. Nếu chưa rõ, ghi trạng thái chờ và thực hiện tra soát theo hướng dẫn nhà cung cấp. Tránh vừa không kiểm vừa yêu cầu khách chuyển lại nhiều lần, vì có thể tạo thêm khoản lặp cần giải quyết.
Hơn 337 triệu giao dịch có phải toàn bộ VietQR không? Số này được tường thuật cho QR trong chín tháng 2025, không có đủ định nghĩa phạm vi để đồng nhất với mọi chuyển nhanh qua VietQR [4]. Nó cũng không đo số người dùng duy nhất hay tỷ lệ khách của cửa hàng. Cần giữ đúng tên chỉ tiêu khi dùng.
Có cần mua AI mới quản lý được thanh toán số không? Chưa chắc. Hãy thử mã đơn, báo cáo và cách tách ngoại lệ trước. Nếu còn lượng văn bản phải đọc nhiều, AI có thể được kiểm trong phạm vi gợi ý. Người dùng vẫn cần đối chiếu chứng từ và giữ quyền xác nhận, hoàn tiền theo quy trình đã thống nhất.
Kết luận: nhận tiền phải nối được về đơn
Hãy bắt đầu từ một giao dịch và theo nó đến cuối ca: ai tạo yêu cầu, ai thấy tiền, ai ghép đơn và ai giải quyết khoản chưa rõ. Chọn QR hay POS sau khi kiểm được chuỗi đó. Nếu thêm AI, chỉ giao phần đã có dữ liệu và đáp án kiểm. Giá trị thực tế của thay đổi nằm ở khả năng tìm lại khoản nhận, giải thích ngoại lệ và bàn giao công việc khi chủ cửa hàng không trực tiếp đứng quầy.
Nguồn và phương pháp
Nguồn được truy cập ngày 26/10/2026. Nội dung có AI hỗ trợ nghiên cứu, là bài tổng hợp nguyên bản, không phải bản dịch. Các bảng chọn, quy trình, câu hỏi kiểm và ranh giới quyền là đề xuất biên soạn, chưa qua thử nghiệm hiệu quả ở cửa hàng; trường hợp có số tiền là giả định. Không có trải nghiệm tư vấn hay nhân chứng tự dựng. Bài cung cấp thông tin vận hành chung, không phải tư vấn tài chính, thuế hoặc kết luận pháp lý cho một phương án nhận tiền.
Đã dùng năm truy vấn và 24 lượt truy xuất, kể cả lần mở lỗi, rồi dừng. Chưa kiểm chứng trực tiếp bảng số liệu gốc NHNN cho hai tháng và sáu tháng năm 2026; các con số được ghi dưới tên nguồn tường thuật. Trang SBV và một nguồn Chính phủ không đọc được trong lượt này, không vượt chặn để lấy nội dung. Phạm vi thống kê QR 337 triệu còn thiếu định nghĩa. NAPAS là bên cung ứng hạ tầng có lợi ích thương mại. Sổ tay IFC 2020, hướng dẫn NIST 2024 và cảnh báo nước ngoài được dùng theo phạm vi đã đọc, không suy kết quả nhân quả hay tỷ lệ lừa đảo Việt Nam. Giá và điều kiện dịch vụ cụ thể chưa được đối chiếu đầy đủ.