
Định giá thương mại điện tử: mục tiêu, biên đóng góp và điểm hoà vốn (Phần 2/2)
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Đây là phần 2, cũng là phần cuối, của chuỗi hai bài về định giá cho thương mại điện tử. Phần 1 bàn nên neo giá vào đâu; phần này bàn các phép kiểm trước khi đăng giá: mục tiêu, số tiền còn lại mỗi đơn, phản ứng của khách và đối thủ, và quy định.
- Mỗi nhóm hàng cần một mục tiêu định giá chính cùng vài ràng buộc, vì một đợt giảm giá có thể thắng theo mục tiêu này và thua theo mục tiêu khác.
- Biên gộp cho biết hàng có lãi so với giá vốn; biên đóng góp, tính sau mọi chi phí biến đổi, cho biết một đơn gánh được chi phí cố định đến đâu.
- Điểm hoà vốn bằng chi phí cố định chia cho biên đóng góp; phí sàn tăng hay giảm giá đều đẩy nó lên, nên cần chạy kịch bản trước.
- Đối thủ nên được đo bằng giá khách thực trả, còn độ nhạy giá bằng hành vi mua chứ không chỉ lời khách nói.
- Cổng cuối là tuân thủ và minh bạch: giá đủ phụ phí, mức giảm có thật, khuyến mại đúng quy định.
Bối cảnh: giá hợp lý chưa chắc là giá sống được
Một mức giá có thể hợp lý trong mắt khách mà vẫn làm người bán lỗ. Khi các sàn tăng phí cuối năm 2025, một số người bán nhỏ cho biết biên lợi nhuận giảm tới 40% so với năm trước, và một người bán quần áo ở Hà Nội cho biết mỗi đơn chỉ còn lời vài nghìn đồng [1]. Giá chỉ có nghĩa khi đặt cạnh chi phí biến đổi của từng đơn, mục tiêu của người bán và phản ứng của khách thật. Phần này xếp các phép kiểm đó thành bốn cổng.
Khung bốn cổng và thuật ngữ cần thuộc
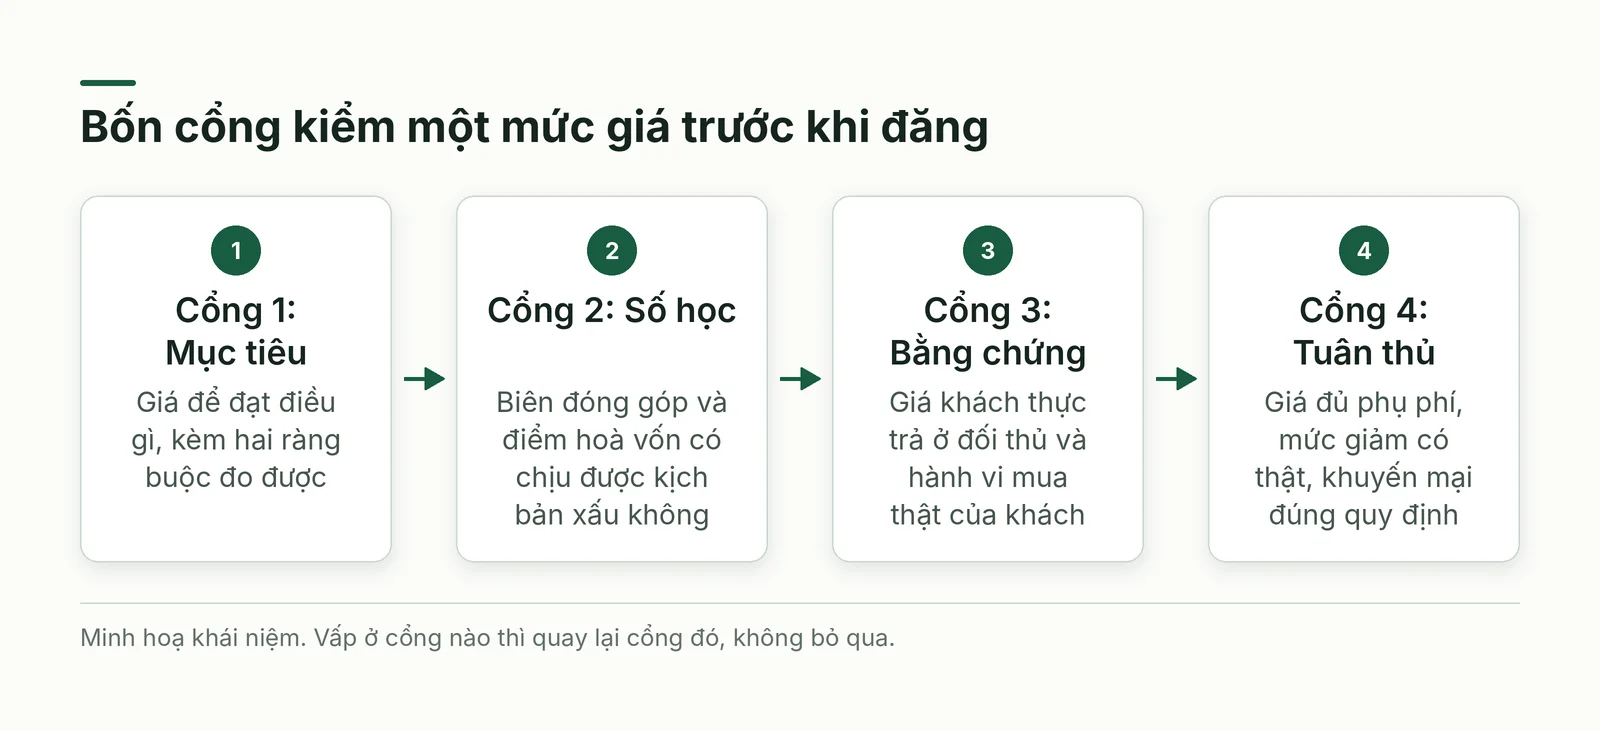
Một mức giá nên đi qua bốn cổng theo thứ tự: mục tiêu (giá để đạt điều gì), số học (biên đóng góp và điểm hoà vốn có chịu được kịch bản xấu không), bằng chứng thị trường (đối thủ và khách phản ứng ra sao), tuân thủ và minh bạch (giá có được phép và trung thực không). Vấp ở cổng nào thì quay lại cổng đó, không bỏ qua.
- Chi phí cố định (fixed cost): khoản phát sinh dù bán ít hay nhiều, như thuê kho, lương, phần mềm.
- Chi phí biến đổi (variable cost): khoản tăng theo từng đơn, như giá vốn hàng bán (COGS), vận chuyển, bao bì, phí sàn.
- Biên lợi nhuận gộp (gross profit margin): phần trăm doanh thu còn lại sau khi trừ giá vốn hàng bán.
- Biên đóng góp (contribution margin): giá bán trừ mọi chi phí biến đổi của một đơn; phần còn lại trả chi phí cố định rồi mới thành lãi.
- Điểm hoà vốn (break-even point): số đơn hoặc doanh thu mà tổng biên đóng góp vừa bằng chi phí cố định.
- Độ nhạy giá (price sensitivity): mức khách đổi hành vi khi giá đổi, đo bằng độ co giãn của cầu.
Mục tiêu định giá: một mục tiêu chính, vài rào chắn
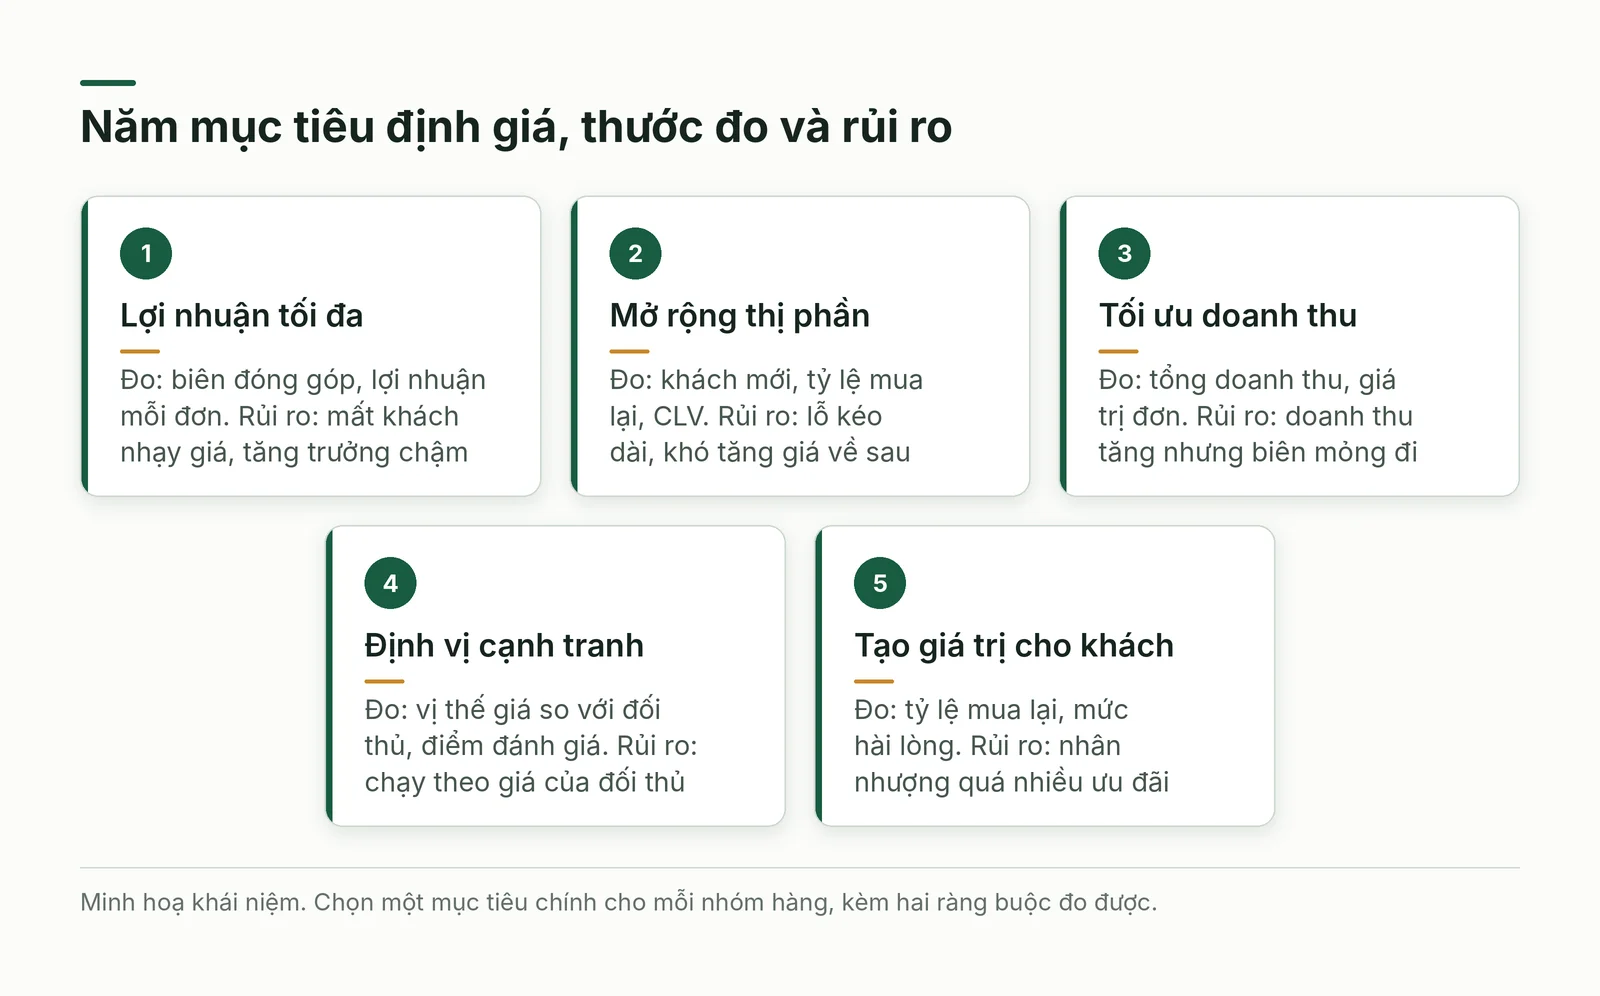
Có năm mục tiêu thường gặp: lợi nhuận tối đa, mở rộng thị phần, tối ưu doanh thu, định vị cạnh tranh và tạo giá trị cho khách hàng. Chúng không loại trừ nhau, nhưng khi xung đột phải có một mục tiêu thắng. Cách đơn giản là chọn một mục tiêu chính cho từng nhóm hàng và gắn hai ràng buộc đo được, ví dụ thị phần đi kèm biên đóng góp không âm và tỷ lệ hoàn hàng dưới mức đã định.
Mục tiêu quyết định thước đo, và thước đo quyết định kết luận. Giả sử một đợt giảm giá 10% làm sản lượng tăng 20%. Theo mục tiêu doanh thu, đó là thắng vì doanh thu tăng. Theo mục tiêu lợi nhuận, có thể là thua nếu biên đóng góp mỗi đơn mỏng đi nhiều hơn mức sản lượng bù lại; mục sau sẽ tính cụ thể. Theo mục tiêu thị phần, câu hỏi là khách mới quay lại bao nhiêu lần và giá trị vòng đời khách hàng (CLV) có bù khoản lỗ ban đầu không.
Mỗi mục tiêu kéo theo công cụ riêng. Thị phần dùng giá thâm nhập (penetration pricing), giá theo số lượng và chương trình thành viên. Vị thế dùng giá cao cấp, giá thấp mọi ngày (EDLP) hoặc giá trị tương xứng, kèm khớp giá hay đánh bại giá. Giá trị cho khách dùng gói bậc thang, bản miễn phí giới hạn (freemium) và ưu đãi trung thành. Giá thâm nhập chỉ nên là giai đoạn có thời hạn và điều kiện thoát; hình 2 tóm tắt thước đo và rủi ro.
Chi phí và hai thước đo biên
Mọi phép tính giá bắt đầu bằng việc xếp chi phí vào hai ngăn. Ngăn cố định trả đều dù bán nhiều hay ít, nên cả gian hàng phải phủ nó bằng tổng biên đóng góp. Ngăn biến đổi gồm giá vốn, vận chuyển, bao bì, phí sàn, phí thanh toán, hoàn trả và quảng cáo tính theo đơn; quảng cáo khoán theo tháng thì xếp vào ngăn cố định. Phân bổ chi phí cố định về từng nhóm hàng giúp biết nhóm nào gánh được phần của mình, nhưng không là lý do để bán dưới chi phí biến đổi.
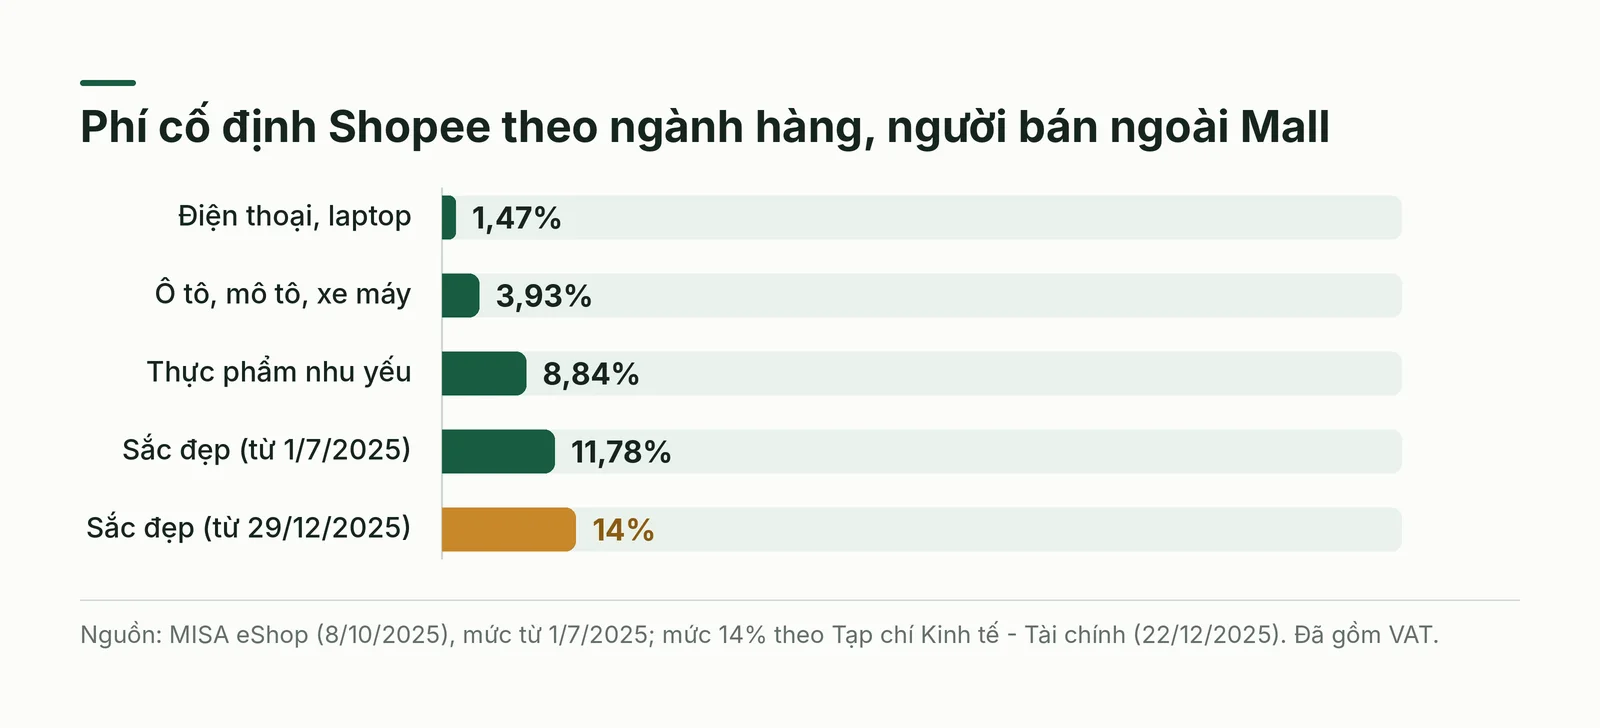
Phí sàn khác nhau nhiều giữa các ngành. Theo bảng phí trên MISA eShop (cập nhật 8/10/2025), phí cố định của Shopee với người bán ngoài Shopee Mall từ 1/7/2025 dao động từ 1,47% (điện thoại, laptop) đến 11,78% (sắc đẹp), đã gồm VAT [2]. Với món hàng giả định giá 200.000 đồng, đó là khoảng 2.900 đồng so với hơn 23.000 đồng, chưa kể phí thanh toán, vận chuyển, hoàn trả.
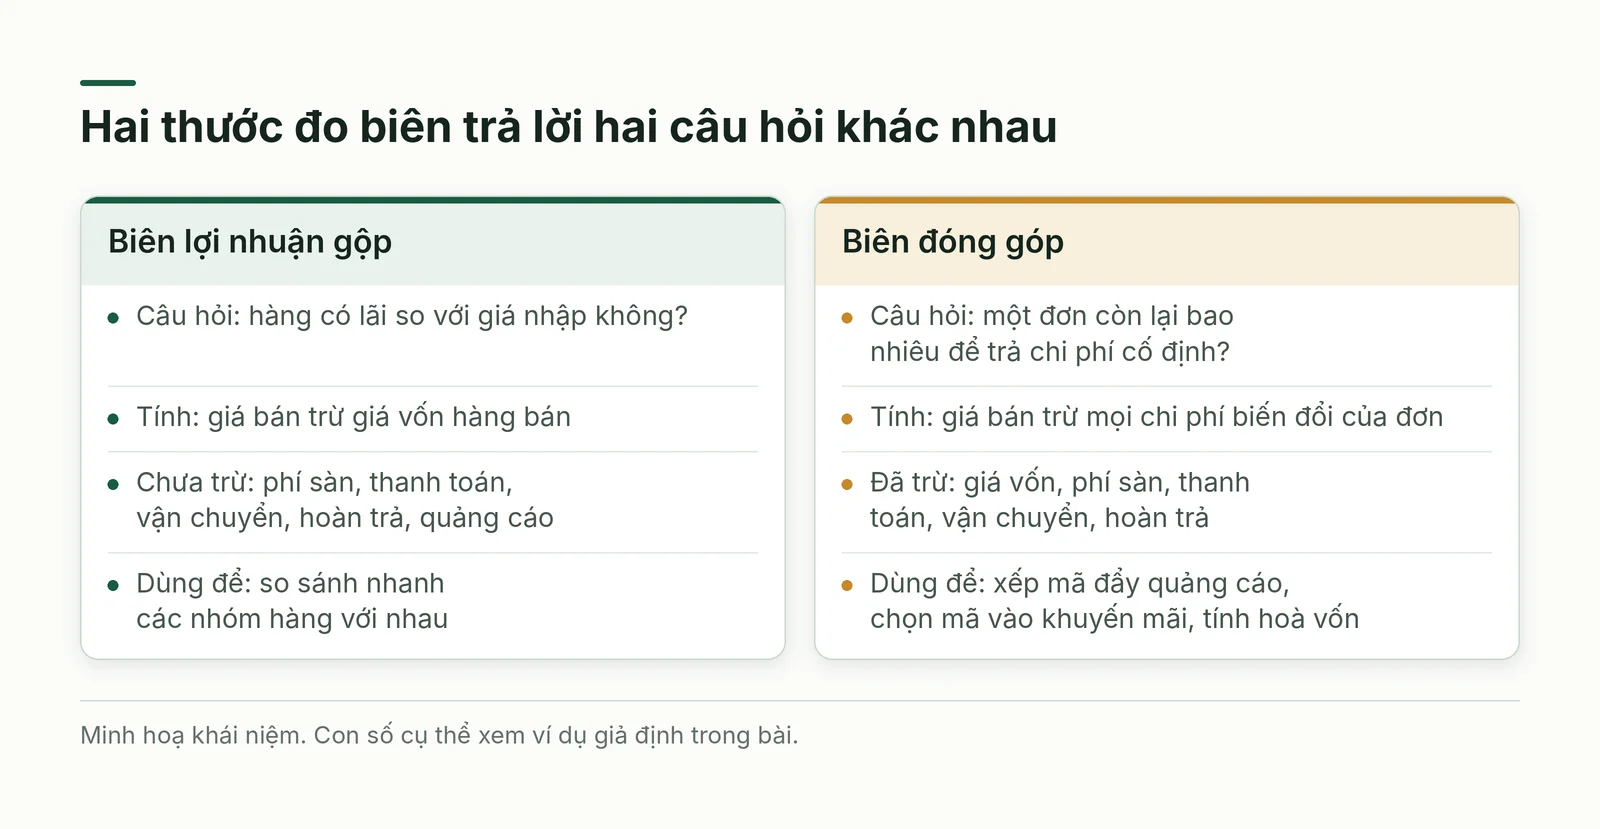
Biên gộp và biên đóng góp trả lời hai câu hỏi khác nhau: biên gộp cho biết hàng có lãi so với giá nhập không, biên đóng góp cho biết một đơn còn lại bao nhiêu để trả chi phí cố định. Ví dụ giả định: giá 200.000 đồng, giá vốn 110.000, phí sàn và thanh toán 12% (24.000), đóng gói và vận chuyển hỗ trợ 10.000, dự phòng hoàn trả 3% (6.000). Biên gộp là 45%, nhưng biên đóng góp chỉ 50.000 đồng, tức 25%.
Biên đóng góp dương thì mỗi đơn thêm giúp trả chi phí cố định; âm thì mỗi đơn làm lỗ thêm và sản lượng không cứu được. Hãy dùng nó để xếp thứ tự mã đẩy quảng cáo, lập gói bán kèm (upsell là bán bản cao hơn, cross-sell là bán thêm món đi kèm) và chọn mã vào khuyến mãi của sàn.
Điểm hoà vốn: công thức, độ nhạy và giá sàn
Điểm hoà vốn bằng chi phí cố định chia cho biên đóng góp mỗi đơn. Với món hàng giả định trên, nếu chi phí cố định một tháng là 30 triệu đồng và biên đóng góp 50.000 đồng, gian hàng cần 600 đơn để hoà vốn, tương ứng doanh thu 120 triệu đồng. Phân tích chi phí – khối lượng – lợi nhuận (CVP) mở rộng phép tính này sang nhiều kịch bản, kênh bán và nhóm hàng.
Giá trị của phép tính nằm ở độ nhạy. Trên cùng món hàng giả định, nếu phí sàn tăng thêm 2 điểm phần trăm, biên đóng góp còn 46.000 đồng, điểm hoà vốn lên khoảng 653 đơn (tăng 8,7%); muốn giữ biên cũ, giá phải tăng khoảng 2,4%, tức xấp xỉ 4.800 đồng. Nếu giảm giá 10%, biên đóng góp rơi xuống 33.000 đồng (các khoản phí theo phần trăm đã giảm theo) và điểm hoà vốn lên khoảng 910 đơn. Sản lượng phải tăng khoảng 51,5% để giữ nguyên tổng đóng góp, nhưng chỉ cần khoảng 11,1% để giữ nguyên doanh thu: đó là khoảng cách giữa mục tiêu doanh thu và mục tiêu lợi nhuận.
Từ đó suy ra hai loại giá sàn. Giá sàn ngắn hạn là mức còn giữ biên đóng góp không âm, dùng khi xả hàng tồn hoặc chạy ưu đãi có thời hạn. Giá sàn dài hạn là mức để tổng biên đóng góp của cả danh mục phủ chi phí cố định ở sản lượng bạn tin là đạt được. Bán dưới sàn dài hạn chỉ hợp lý khi có lý do rõ, như bán lỗ một mã để kéo khách vào mua mã biên cao (loss leader). Mọi con số ở đây là giả định; hãy thay bằng chi phí thật của bạn.
Thị trường mục tiêu và đối thủ: so với ai
Giá chỉ có nghĩa với một nhóm khách cụ thể. Bốn cách chia quen thuộc là theo nhân khẩu (tuổi, thu nhập, nơi ở), tâm lý (lối sống, giá trị), hành vi (tần suất mua, độ trung thành) và địa lý (sức mua từng vùng). Với người bán online, lát cắt hành vi thường hữu ích nhất vì dữ liệu có sẵn: khách mua một lần, khách mua lại, khách chỉ mua khi có mã giảm. Phân tích gom cụm (clustering) giúp tìm nhóm chưa được đặt tên, nhưng nhóm tìm ra phải được kiểm lại bằng hành vi mua thật.
Phân tích đối thủ bắt đầu bằng danh sách: đối thủ trực tiếp bán cùng sản phẩm, gián tiếp giải cùng nhu cầu bằng sản phẩm khác, mới nổi và cả người bán xuyên biên giới. Với mỗi bên, ghi cấu trúc giá (theo chi phí, theo giá trị hay bám đối thủ; có bậc giá, khuyến mãi không), mặt bằng giá, tần suất đổi giá và các khoản ẩn như phí vận chuyển, phí xử lý đơn. Thước đo nên dùng là giá thực trả: giá niêm yết cộng vận chuyển, trừ voucher và quà tặng, vì đó là con số khách so sánh.
Sau đó chọn vị trí giá: giá thấp dẫn đầu, cao cấp có lý do, hoặc giá trị tương xứng nhờ dịch vụ, bảo hành, tuỳ biến. SWOT (điểm mạnh, điểm yếu, cơ hội, thách thức) của đối thủ chỉ có ích khi dẫn tới quyết định: nếu đối thủ mạnh ở giao nhanh nhưng yếu ở bảo hành, đừng đấu giá giao hàng mà đấu ở dịch vụ sau bán. Giá cao hơn chỉ đứng vững khi thông điệp nêu rõ phần giá trị tăng thêm.
Đo độ nhạy giá: từ dữ liệu có sẵn đến thử nghiệm
Khách ít nhạy giá hơn khi thấy giá trị cao, tin giá đi đôi với chất lượng, ít có sản phẩm thay thế, thu nhập cao hoặc trung thành với thương hiệu. Cầu kém co giãn thì tăng giá ít làm mất đơn; cầu co giãn mạnh thì giảm giá mới có thể làm doanh thu tăng, và vẫn phải kiểm biên đóng góp.
Có bốn tầng bằng chứng, từ rẻ đến đắt. Tầng 1 là dữ liệu có sẵn: lịch sử đơn khi giá hoặc voucher đổi, đánh giá, câu hỏi gửi chăm sóc khách hàng. Tầng 2 là khảo sát hỏi mức sẵn sàng chi trả. Tầng 3 là phân tích conjoint: cho khách chọn giữa các cấu hình sản phẩm kèm giá để biết họ đánh đổi thuộc tính nào lấy tiền. Tầng 4 là thử nghiệm A/B: hai nhóm khách tương đương thấy hai mức giá, đo số đơn và biên đóng góp. Lời khai thường lệch so với hành vi mua thật, nên cần đối chiếu với tầng 4 khi có thể.
Khảo sát tốt cần mục tiêu rõ, câu hỏi trung lập, mẫu đại diện cho nhóm khách bạn muốn phục vụ chứ không chỉ khách cũ, và kết quả đọc theo từng phân khúc, vì mức trung bình che mất nhóm nhạy giá nhất.
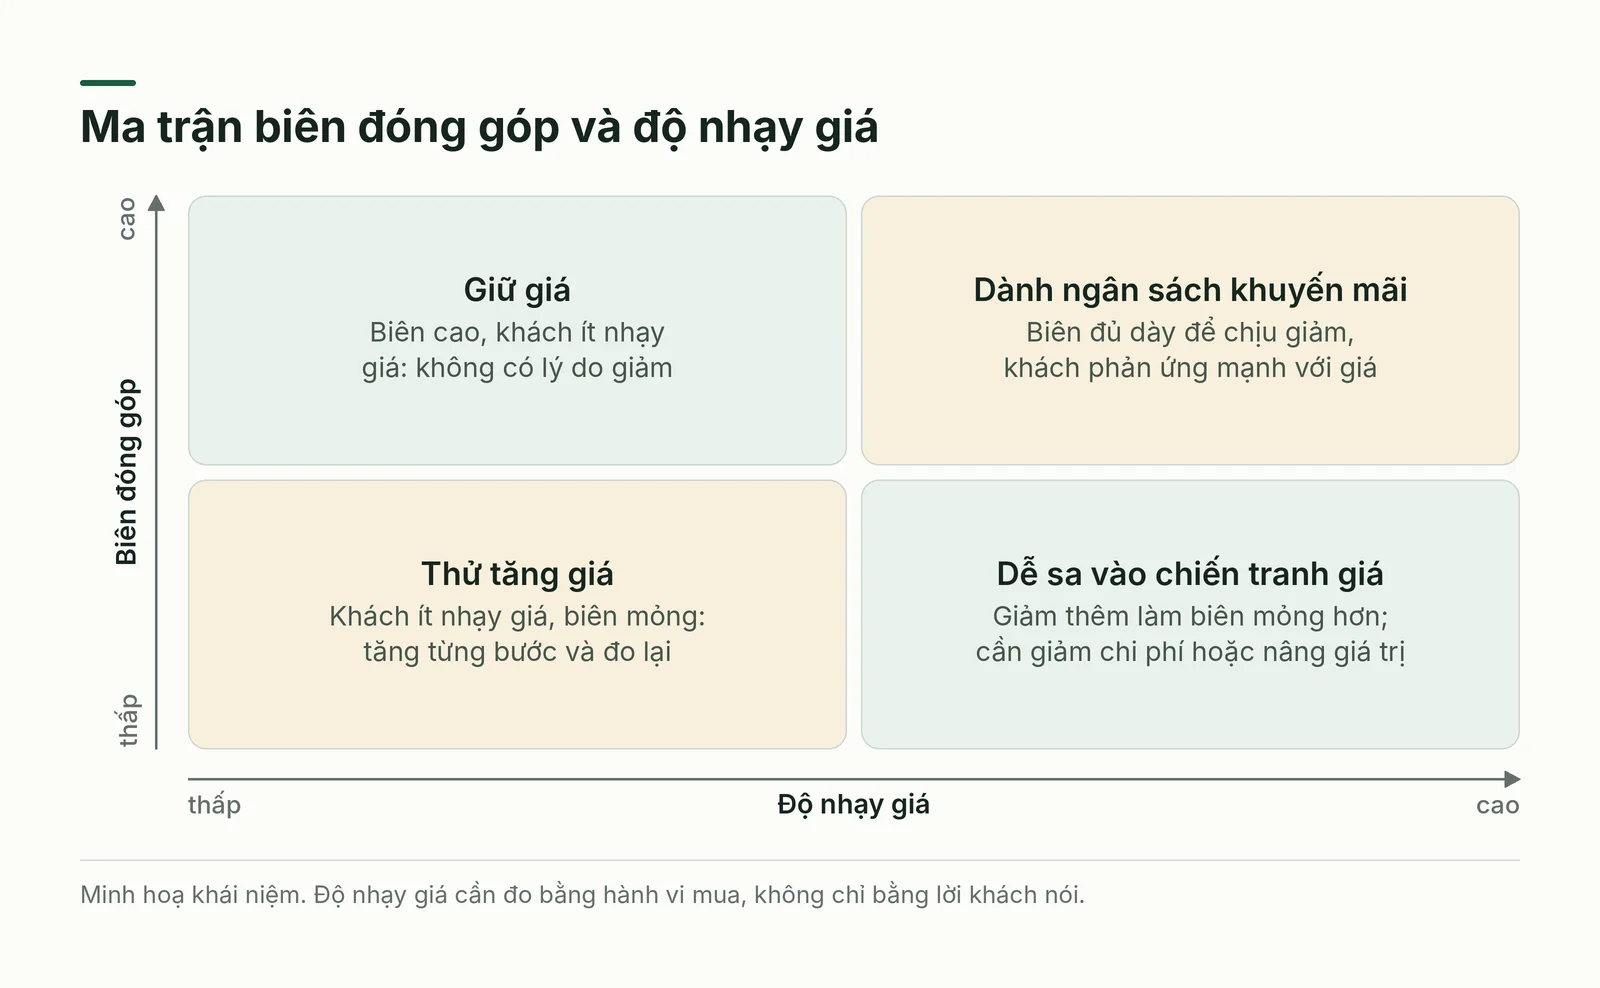
Ghép độ nhạy giá với biên đóng góp cho ra bốn ô quyết định ở hình 4: biên cao, nhạy giá cao là nơi nên dành ngân sách khuyến mãi; biên cao, ít nhạy giá cần giữ giá; biên thấp, nhạy giá cao dễ sa vào chiến tranh giá; biên thấp, ít nhạy giá có thể thử tăng giá.
Pháp lý, thuế và minh bạch giá: cổng cuối
Cổng cuối kiểm xem giá có được phép và có trung thực không. Rủi ro gom thành ba nhóm. Giá gây hiểu lầm: giá tham chiếu sai, phí ẩn chỉ hiện ở bước thanh toán, mức giảm không có thật. Phân biệt giá: giá cá nhân hoá theo vị trí, nhóm khách hay lịch sử mua có thể hợp lệ, nhưng nhiều nơi giới hạn khi nó làm giảm cạnh tranh hoặc đối xử bất công. Hạn chế cạnh tranh: thoả thuận ấn định giá, thông đồng, lạm dụng vị thế thống lĩnh.
Thuế và mức giá bị kiểm soát quyết định số tiền bạn thực giữ lại. Giá niêm yết cần nêu rõ đã gồm hay chưa gồm thuế giá trị gia tăng; biểu phí của sàn cũng vậy, như bảng phí đã dẫn ghi đã gồm VAT [2]. Bán xuyên biên giới kéo theo thuế nhập khẩu và phí hải quan khác nhau theo nước; ở nhiều nơi, mặt hàng thiết yếu bị kiểm soát giá. Với số giao dịch lớn, hãy nhờ chuyên gia thuế và pháp lý.
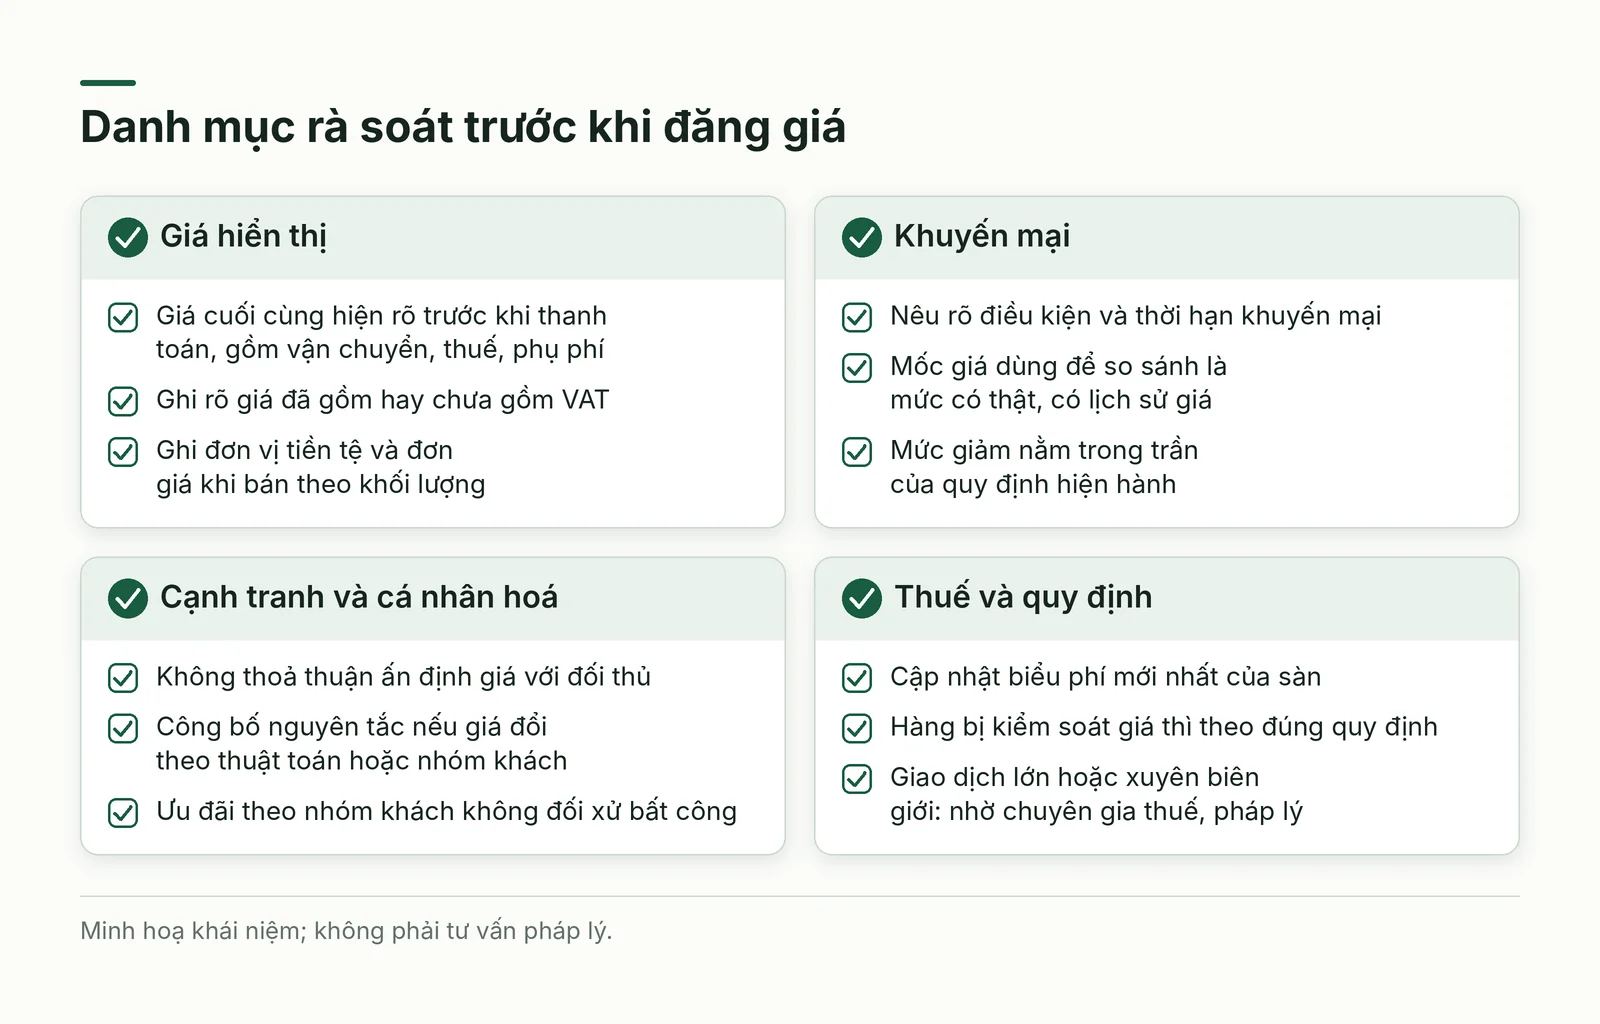
Minh bạch giá gồm bốn việc: hiển thị giá cuối cùng trước khi khách thanh toán, gồm vận chuyển, thuế và phụ phí; mô tả rõ điều kiện, thời hạn khuyến mại và mốc giá dùng để so sánh; công bố nguyên tắc nếu giá đổi theo thuật toán hoặc theo nhóm khách; ghi đơn vị tiền tệ và đơn giá khi bán theo khối lượng. Nên có chính sách giá bằng văn bản và kiểm tra định kỳ giá đang hiển thị, vì quy định thay đổi liên tục.
Cách áp dụng từng bước
- Bước 1: Viết một mục tiêu chính và hai ràng buộc đo được cho từng nhóm hàng, kèm ngày xem lại.
- Bước 2: Lập bảng chi phí biến đổi mỗi đơn và chi phí cố định theo tháng.
- Bước 3: Tính biên gộp, biên đóng góp từng mã và điểm hoà vốn của cả gian hàng.
- Bước 4: Chạy ba kịch bản giả định: phí sàn tăng 2 điểm phần trăm, giảm giá 10%, sản lượng giảm 20%; ghi mã nào xuống dưới hoà vốn.
- Bước 5: Lập danh sách đối thủ, ghi giá thực trả cùng lịch sử đổi giá.
- Bước 6: Hỏi ít nhất ba mươi khách thuộc nhóm mục tiêu bằng bộ câu hỏi trung lập, rồi thử A/B trên mã có đủ đơn.
- Bước 7: Rà soát bằng danh mục ở hình 5, ghi giả định và ngày xem lại.
Ví dụ quốc tế: so mức giảm quảng cáo với giá thấp nhất trước đó
Báo Brussels Times (2/12/2020) đưa tin sau Black Friday 2020, tổ chức người tiêu dùng Test Achats phân tích hơn 1.000 đợt giảm giá và xem kỹ 234 đợt, so mức giảm quảng cáo với giá thấp nhất trước đó. Hơn 30% đợt giảm có giá cao hơn mức thấp nhất của giai đoạn trước; mức giảm quảng cáo trung bình 26% nhưng mức giảm thực chỉ 8% [3]. Mẫu do một tổ chức chọn, không đại diện toàn thị trường, nhưng cho thấy cách người ngoài đo khuyến mãi: so với lịch sử giá. Khi phân tích đối thủ, bạn nên đo như vậy, và biết rằng mình cũng có thể bị đo như vậy.
Tình huống áp dụng tại Việt Nam
Tình huống 1: giành thị phần bằng khuyến mại rồi điều chỉnh giá tại Việt Nam. Brands Vietnam (28/8/2017) viết rằng Grab và Uber dùng khuyến mại ồ ạt để thu hút người dùng; cùng thời điểm, Uber tăng cước từ 7.000 lên 8.500 đồng/km từ 24/8/2017 và GrabBike nâng chiết khấu tài xế từ 15% lên 20% từ 5/9 [4]. Theo bài, taxi truyền thống ở Hà Nội không phụ thu giờ cao điểm nên lúc đó tổng cước có thể thấp hơn [4]. VietNamNet (7/12/2020) ghi nhận từ 5/12/2020 Grab nâng cước ô tô 4 chỗ ở Hà Nội và Bắc Ninh từ 8.500 lên 9.500 đồng/km [5]. Điều rút ra: giá thâm nhập cần điều kiện thoát, vì khách luôn có phương án thay thế.
Tình huống 2: cùng mức giá, khác biên theo ngành trên các sàn tại Việt Nam. Bảng phí trên MISA eShop nêu phí cố định từ 1,47% đến 11,78% tuỳ ngành hàng (hình 6) [2]. Theo Tạp chí Kinh tế - Tài chính (22/12/2025), từ 29/12/2025 mức của ngành sắc đẹp ngoài Mall tăng từ 11,78% lên 14%, tức biên đóng góp của cùng một mã mất thêm 2,22 điểm phần trăm giá bán nếu người bán chưa đổi giá [1]. TS Khúc Đại Long (Đại học Thương mại) được dẫn lời khuyên người bán nhỏ ưu tiên mặt hàng biên cao [1].
Tình huống 3: tuân thủ là một cổng giá đối với người bán tại Việt Nam. Advertising Vietnam (11/1/2023) dẫn Nghị định 81/2018/NĐ-CP: khuyến mại phải hợp pháp, trung thực, công khai, minh bạch; luật sư Hà Huy Phong được trích lời cho rằng nâng giá trước khi khuyến mại là không trung thực [6]. Đó là ý kiến được báo dẫn lại, không phải tư vấn pháp lý; bài không cho biết nghị định còn hiệu lực hay đã sửa đổi. Thông tư 39/2025/TT-BCT (hiệu lực từ 1/7/2025) cũng đặt trần giảm 50% và loại trừ hàng bình ổn giá, thực phẩm tươi sống [7]. Luật Thương mại điện tử có hiệu lực từ 1/7/2026, người bán online trong nước phải cung cấp VNeID cho chủ quản nền tảng [8].
Sai lầm thường gặp và giới hạn
- Đặt nhiều mục tiêu ngang hàng, đến khi xung đột thì không ai biết bên nào thắng.
- Quyết định khuyến mãi theo biên gộp hoặc doanh thu, quên phí sàn, vận chuyển, hoàn trả.
- So giá niêm yết của đối thủ thay vì giá thực trả, hoặc tin mức giảm quảng cáo mà không xem lịch sử giá.
- Khảo sát có câu hỏi dẫn dắt, hoặc thử A/B quá ngắn, quá ít đơn rồi kết luận chắc chắn.
Giới hạn: công thức giả định chi phí biến đổi tỷ lệ với số đơn, trong khi có khoản đổi theo bậc như miễn phí vận chuyển theo ngưỡng. Số liệu ví dụ là giả định; phần pháp lý và thuế chỉ nêu nguyên tắc chung, không thay cho tư vấn của luật sư hoặc kế toán.
Kế hoạch thử 2-4 tuần và câu hỏi tự kiểm
- Tuần 1: Lập bảng chi phí; tính biên đóng góp và điểm hoà vốn cho mười mã bán chạy nhất.
- Tuần 2: Ghi giá thực trả của năm đến mười đối thủ; khảo sát ngắn ít nhất ba mươi khách.
- Tuần 3: Chạy một thử nghiệm giá A/B trên một nhóm mã, đặt trước tiêu chí thắng bằng biên đóng góp.
- Tuần 4: Đọc kết quả, rà tuân thủ, rồi chốt giữ, đổi hoặc mở rộng.
- Tự kiểm 1: Mục tiêu chính của nhóm hàng này là gì, hai ràng buộc là gì?
- Tự kiểm 2: Nếu phí sàn tăng hai điểm phần trăm, điểm hoà vốn tăng bao nhiêu phần trăm?
- Tự kiểm 3: Đợt giảm giá sắp chạy cần sản lượng tăng bao nhiêu để tổng đóng góp không giảm?
Kết luận
Một mức giá vững không chỉ nằm trong khoảng sàn, cửa sổ, trần của phần 1 mà còn đi qua bốn cổng: mục tiêu rõ, số học chịu được kịch bản xấu, bằng chứng từ đối thủ và khách thật, và sự tuân thủ minh bạch. Đây là phần cuối của chuỗi này; nếu bạn bán cả qua cửa hàng, chuỗi bài về định giá cho nhà bán lẻ bàn các câu hỏi tương tự ở kênh trực tiếp.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Phần khái niệm dựa trên tài liệu "Pricing Strategies for Ecommerce" (phần sau, trang 68 đến 133), được sắp xếp lại theo bốn cổng của bài; các phép tính và ví dụ ghi "giả định" là minh hoạ do bài tự dựng, không phải số liệu thật.
Các nguồn web đánh số từ [1] đến [8] được truy cập ngày 20/10/2026. Điều chưa kiểm chứng: bảng phí Shopee lấy từ blog của một nhà cung cấp phần mềm, chưa đối chiếu trang chính thức, và mức phí đã đổi từ 29/12/2025; bài báo về Test Achats không nêu rõ nhóm sản phẩm và khung thời gian của mẫu; bài Advertising Vietnam năm 2023 dẫn nghị định chưa đối chiếu hiệu lực hiện hành; Thông tư 39/2025/TT-BCT và Luật Thương mại điện tử được đối chiếu qua báo và trang hỏi đáp pháp luật, chưa mở văn bản gốc. Bài không phải tư vấn pháp lý, thuế hay tài chính. Bạn đọc nên tìm tài liệu gốc để có đầy đủ các lập luận và phần còn lại của chuỗi.