
Kế hoạch kinh doanh dùng được: viết cho người đọc, ghi rõ giả định, đặt dòng tiền ở trung tâm
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Bài này đọc kế hoạch kinh doanh như một công cụ ra quyết định, không phải hồ sơ nộp cho đủ thủ tục: ai đọc, để quyết định gì, dựa trên giả định nào và tiền đi về đâu. Bài viết cho những ai đang chuẩn bị vay vốn, gọi vốn hoặc dựng lại kế hoạch năm, kèm bối cảnh vay vốn và doanh nghiệp nhỏ tại Việt Nam.
- Một kế hoạch làm bốn việc: quyết định, phối hợp, thuyết phục và theo dõi; xác định việc chính trước khi chọn độ dài.
- Dạng kế hoạch đi theo người đọc: một trang tinh gọn cho nội bộ, bản đầy đủ khi người ngoài cần thẩm định, bản có phần tác động cho tổ chức phi lợi nhuận.
- Giá trị nằm ở giả định được ghi rõ và kiểm được, không nằm ở số trang.
- Lãi trên giấy chưa phải tiền trong tài khoản: dòng tiền luỹ kế cho biết công ty có đủ sức đi tới ngày thu tiền hay không.
- Tại Việt Nam, ngân hàng đòi phương án sử dụng vốn khả thi nhưng việc vay vẫn nặng về tài sản bảo đảm, và nhiều doanh nghiệp nhỏ chưa có kế hoạch tài chính nhiều năm.
Vì sao nhiều kế hoạch kinh doanh thành giấy cất ngăn kéo
Nhiều kế hoạch chết vì ra đời cho một sự kiện: nộp ngân hàng, dự thi, họp với đối tác. Xong việc, không ai mở lại. Thường có ba nguyên nhân. Kế hoạch viết cho “mọi người” nên không ai thấy mình trong đó. Con số tròn trịa, không ghi vì sao lại là con số ấy, nên không ai dám kiểm. Và kế hoạch không gắn với nhịp làm việc thật như lịch họp, ngân sách hay chỉ số hằng tháng.
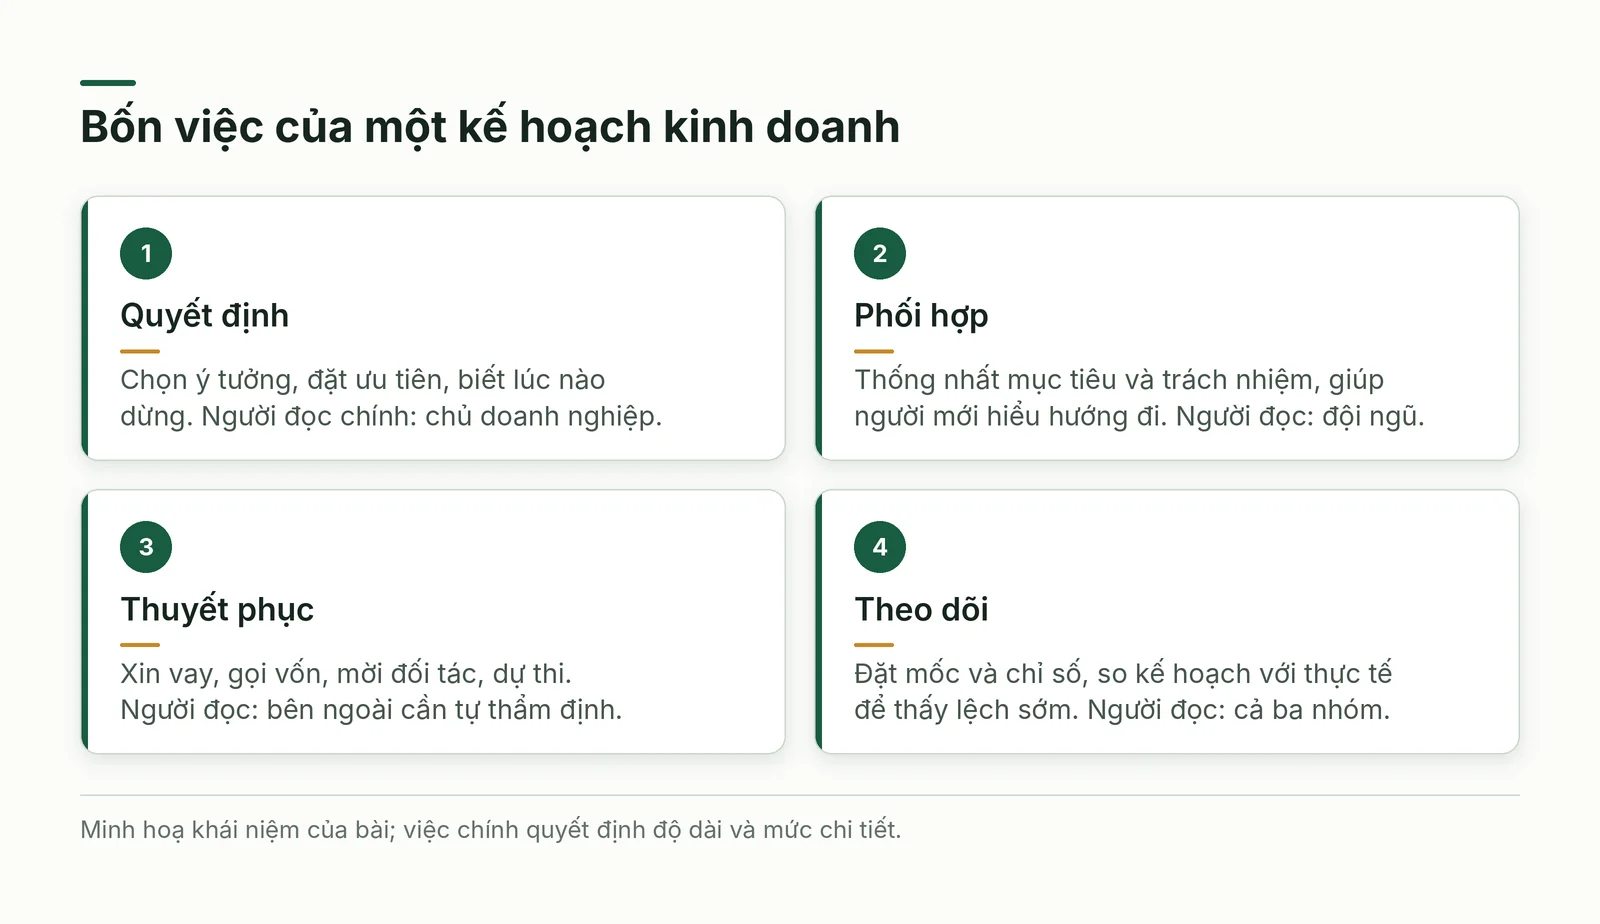
Cách sửa là xem kế hoạch như công cụ làm bốn việc, mỗi việc có người đọc và câu hỏi riêng. Quyết định: so vài ý tưởng bằng bản nháp thô, chọn ưu tiên và điểm dừng. Phối hợp: thống nhất mục tiêu và trách nhiệm, giúp người mới hiểu hướng đi. Thuyết phục: xin vay, gọi vốn, mời đối tác, dự thi. Theo dõi: đặt mốc và chỉ số, so kế hoạch với thực tế để thấy lệch sớm. Việc chính quyết định độ dài và mức chi tiết, như hình sau tóm lại.
Khái niệm cốt lõi và thuật ngữ
Sáu thuật ngữ dưới đây dùng xuyên suốt bài. Định nghĩa theo cách dùng của bài, không phải trích từ văn bản pháp luật hay chuẩn kế toán, nên khi làm hồ sơ chính thức hãy đối chiếu với hướng dẫn của bên nhận hồ sơ.
- Kế hoạch kinh doanh (business plan): tài liệu mô tả mục tiêu, cách tạo ra và thu về tiền, nguồn lực cần có và các mốc đo tiến độ, thường cho ba đến năm năm với năm đầu chi tiết nhất.
- Bản tóm tắt điều hành (executive summary): một đến hai trang đầu kế hoạch; người đọc bận có thể chỉ đọc phần này nên nó phải đủ ý tưởng, khách hàng, khác biệt, số chính, khoản cần xin và đội ngũ.
- Giả định (assumption): một điều bạn coi là đúng khi lập kế hoạch dù chưa kiểm, ví dụ số ngày khách trả tiền hay tỷ lệ khách mua lại.
- Dòng tiền ròng và dòng tiền luỹ kế: tiền vào trừ tiền ra trong một kỳ, và tổng cộng dồn các kỳ ấy từ đầu kế hoạch.
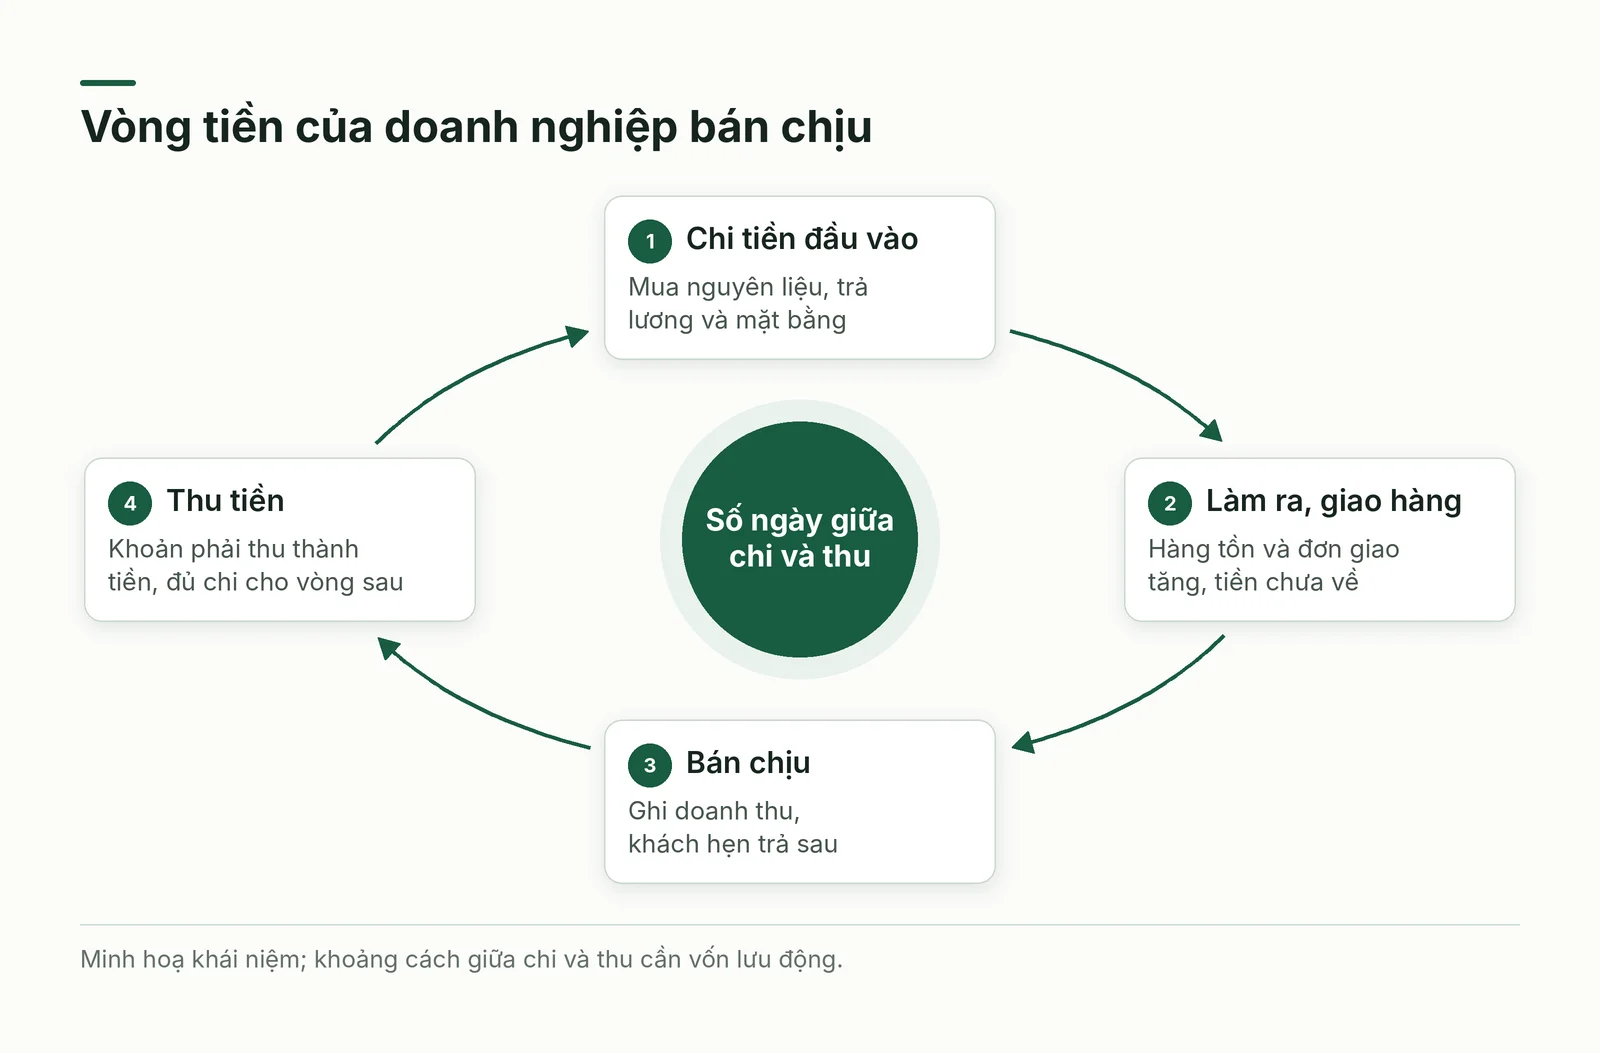
- Vốn lưu động và vòng quay tiền (cash conversion cycle): tiền cần để vận hành giữa lúc chi và lúc thu, và số ngày từ lúc bỏ tiền mua đầu vào đến lúc thu lại tiền từ khách.
- Phương án sử dụng vốn: phần kế hoạch nói khoản vốn sẽ dùng vào đâu và lấy nguồn nào trả; quy định cho vay của Ngân hàng Nhà nước dùng cụm này làm một điều kiện vay [1].
Chọn dạng kế hoạch theo người đọc
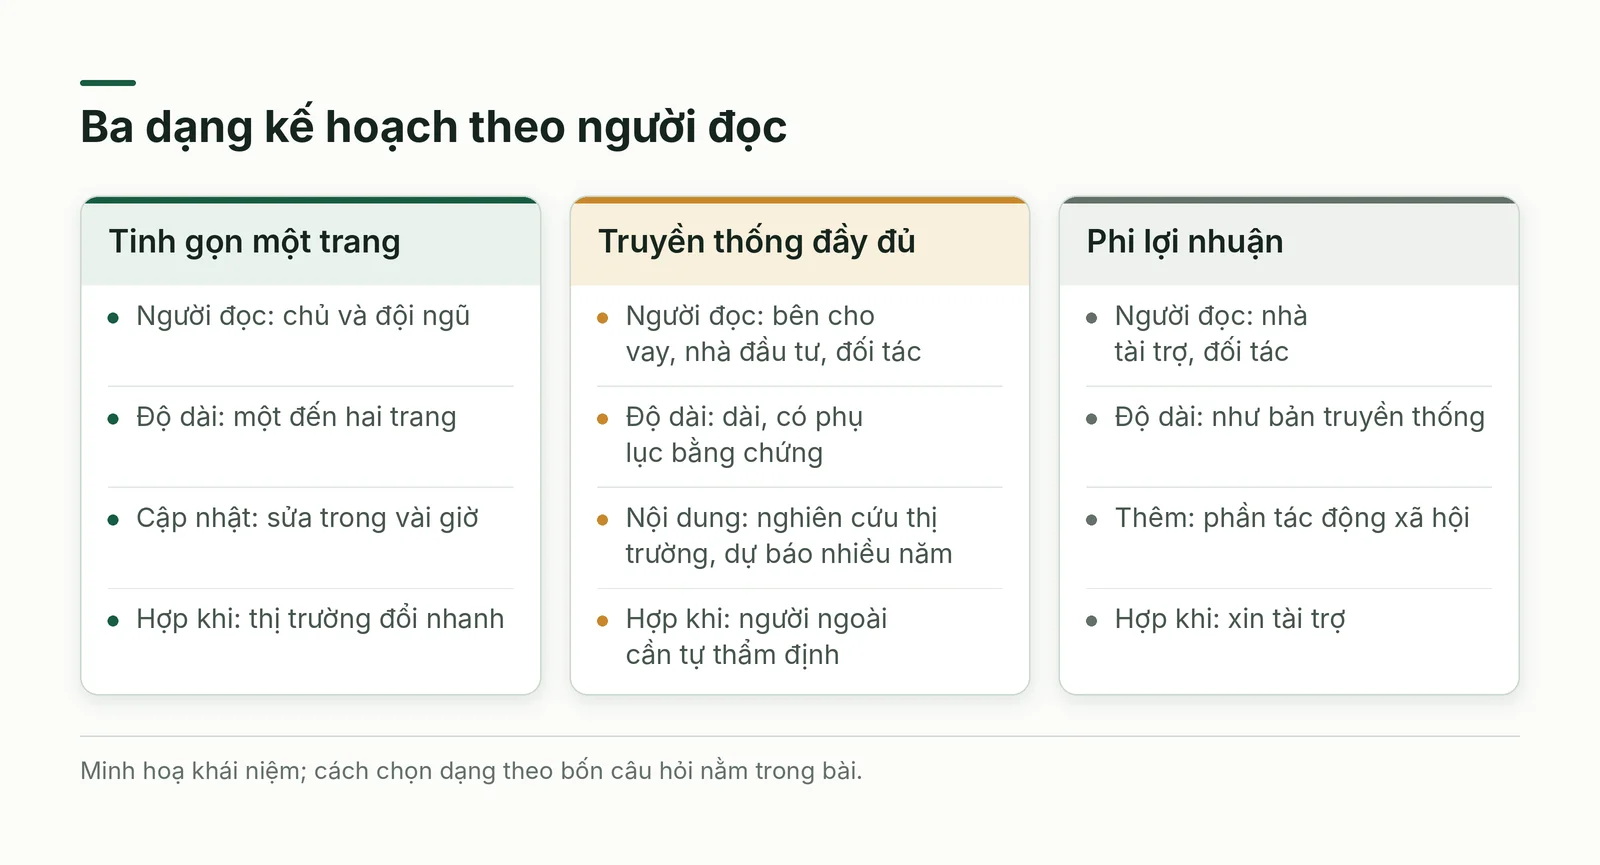
Có ba dạng thường gặp. Kế hoạch tinh gọn (lean) dài một đến hai trang, dựa trên một khung như Business Model Canvas, đủ để cả đội thấy khách hàng, đề xuất giá trị, kênh bán, doanh thu và chi phí; sửa được trong vài giờ khi thị trường đổi. Kế hoạch truyền thống là tài liệu dài, có nghiên cứu thị trường, dự báo tài chính nhiều năm và phụ lục, dành cho bên cho vay, nhà đầu tư hay đối tác cần tự thẩm định. Kế hoạch phi lợi nhuận giống bản truyền thống nhưng thêm phần tác động, vì nhà tài trợ hỏi cả “thay đổi nào sẽ xảy ra” lẫn “tiền từ đâu”.
Chọn dạng bằng bốn câu hỏi. Ai đọc và họ quyết định gì? Họ tự kiểm chứng được không, qua số liệu, hợp đồng, hồ sơ? Thị trường đổi nhanh cỡ nào, vì bản dài có thể cũ trước khi viết xong? Bao lâu bạn cập nhật một lần? Quy tắc của bài: bắt đầu bằng bản một trang; chỉ nở thành bản dài khi có người ngoài yêu cầu, và chỉ nở đúng những phần họ cần; dù dài đến đâu vẫn giữ một bản tóm tắt đứng riêng.
Trước khi viết: sáu câu hỏi cần trả lời
Dành một buổi để trả lời bằng văn bản sáu câu hỏi sau. Câu trả lời sẽ thành phần lớn bản tóm tắt điều hành và, quan trọng hơn, cho thấy chỗ nào còn trống trước khi bạn mất công viết thêm.
- Mục tiêu: sau mười hai hoặc ba mươi sáu tháng bạn muốn đạt điều gì, đo bằng gì, mức nào là đủ?
- Nguồn lực: bạn đã có vốn, thiết bị, kỹ năng, khách quen và người giúp sức nào; còn thiếu gì?
- Tiền và quyền kiểm soát: cần bao nhiêu vốn, dùng vào đâu, sẵn sàng nhường bao nhiêu quyền quản lý, bao lâu thì thu hồi?
- Người đọc: ai sẽ đọc, họ phải quyết định điều gì, họ còn thiếu thông tin nào?
- Thời gian và sức lực: bạn và đội có đủ thời gian cam kết cho kế hoạch này mà vẫn vận hành doanh nghiệp không?
- Điều có thể sai: giả định nào, nếu sai, làm cả kế hoạch sụp?
Nên nhờ kế toán hoặc luật sư đọc phần tài chính và pháp lý trước khi đưa cho người ngoài; mục đích là tránh sai sót đắt giá, như hiểu sai nghĩa vụ thuế hay điều khoản hợp đồng, không phải bù cho một bản nháp yếu.
Khung nội dung: sáu câu hỏi của người đọc
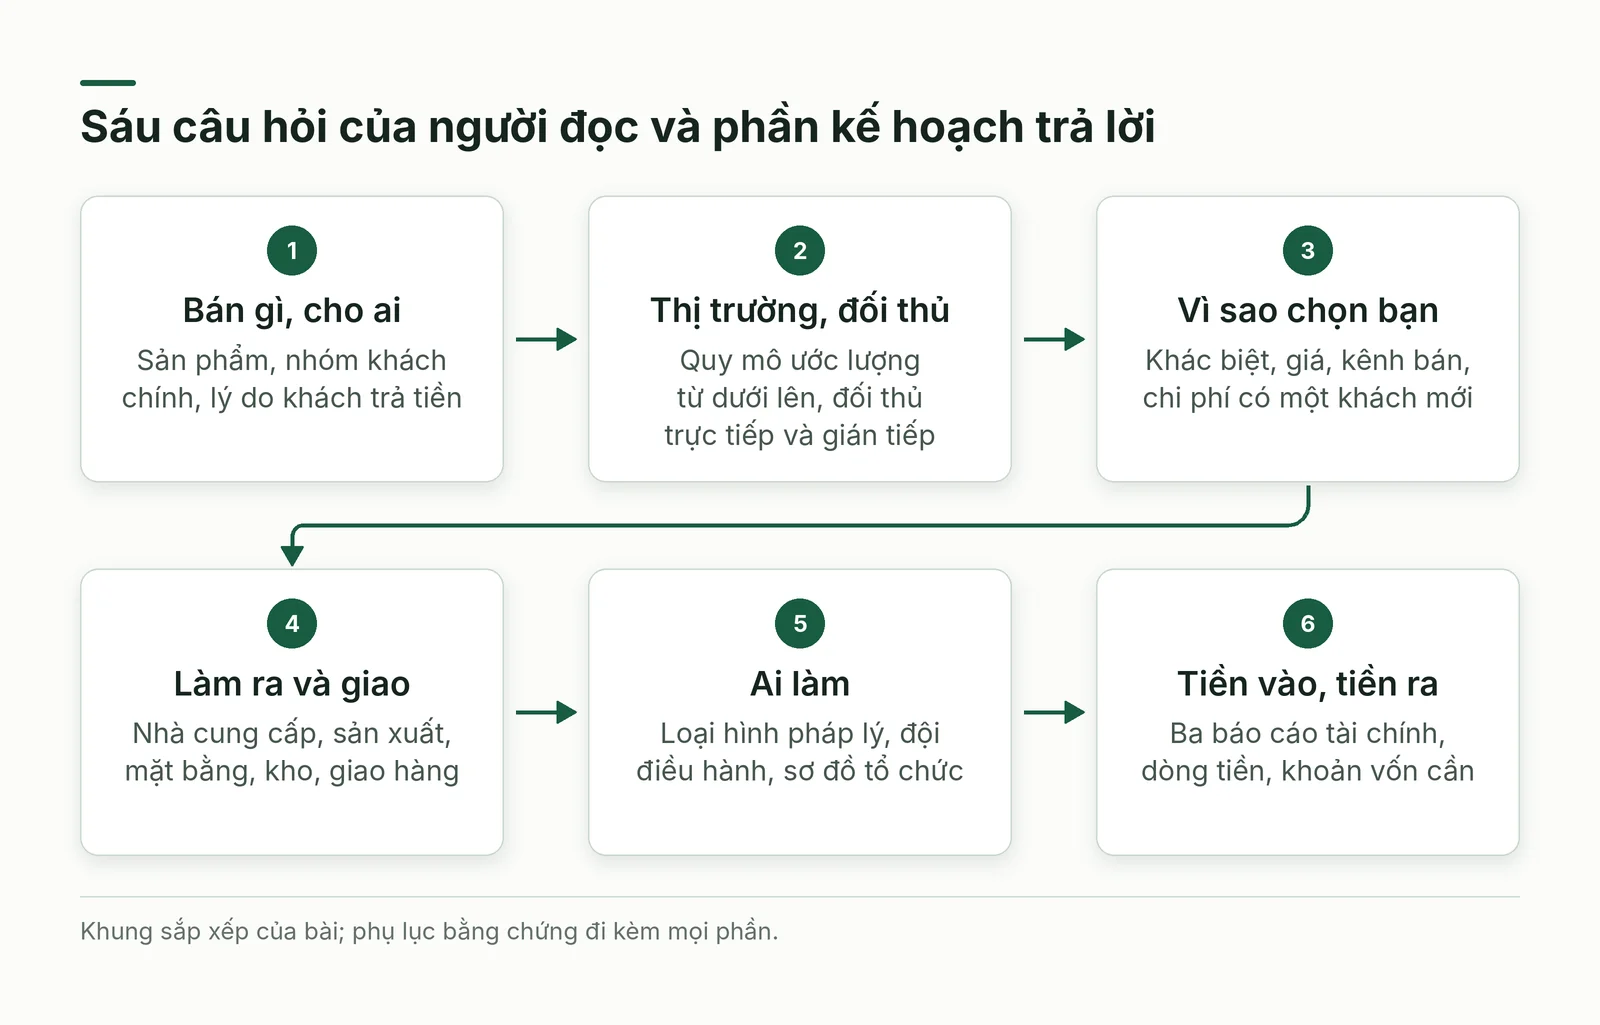
Thay vì chép một mục lục mẫu, hãy để mỗi phần của kế hoạch trả lời một câu mà người đọc sẽ hỏi, theo đúng thứ tự họ hỏi. Danh sách dưới đây nói mỗi câu cần nội dung gì, hình ở cuối mục tóm tắt cả sáu. Cách sắp xếp này giúp người đọc bận tìm thấy điều họ cần mà không phải lật hết tài liệu.
- Bán gì, cho ai? Sản phẩm hoặc dịch vụ, nhóm khách chính chia theo nhu cầu hay đặc điểm chung, lý do họ trả tiền; đây cũng là xương sống của bản tóm tắt.
- Thị trường đủ lớn không, ai đang cạnh tranh? Quy mô ước lượng từ dưới lên, xu hướng, đối thủ trực tiếp và gián tiếp.
- Vì sao khách chọn bạn? Khác biệt, giá, kênh bán, cách quảng bá và chi phí để có một khách mới.
- Làm ra và giao thế nào? Nhà cung cấp, tự làm hay thuê ngoài, mặt bằng, thiết bị, kho, giao hàng; thử hình dung đơn hàng tăng gấp đôi.
- Ai làm? Loại hình pháp lý, chủ sở hữu, đội điều hành, sơ đồ tổ chức, và vì sao nhóm này làm được.
- Tiền vào, tiền ra thế nào, cần bao nhiêu? Ba báo cáo tài chính, dòng tiền, khoản vốn cần xin và cách dùng.
Cuối kế hoạch là phụ lục bằng chứng: hợp đồng, thư giới thiệu, hợp đồng thuê mặt bằng, lý lịch đội ngũ, chân dung khách hàng, kết quả chạy thử. Người đọc cẩn thận thường mở phụ lục trước khi tin con số. Hãy dẫn dữ liệu có nguồn, nêu cả điểm bất lợi, và giải thích mọi từ viết tắt hay biệt ngữ ngành.
Thị trường, đối thủ và khác biệt hoá
Ước lượng thị trường có hai hướng. Từ trên xuống: lấy một tổng lớn rồi nhân một tỷ lệ nhỏ, kiểu “chiếm một phần trăm thị trường”; dễ viết nhưng khó tin vì không nói ai sẽ mua. Từ dưới lên: đếm số khách có thể phục vụ, nhân tỷ lệ chuyển đổi, số lần mua và giá. Một ví dụ tự đặt, chỉ là giả định: xưởng đồ gỗ nhỏ nhắm tới quán cà phê trong một thành phố; nếu có 600 quán đủ tiêu chí, 5% mua trong năm đầu và mỗi quán mua một bộ giá 30 triệu đồng thì doanh thu năm đầu là 900 triệu đồng. Mỗi con số trong phép tính đều đem đi kiểm được bằng khảo sát hoặc bán thử.
Đối thủ gồm ba lớp: trực tiếp, gián tiếp (khách giải quyết nhu cầu bằng cách khác, kể cả tự làm hoặc không làm gì) và những bên có thể xuất hiện. Người đọc cẩn thận nghi ngờ mọi kế hoạch ghi “chưa có đối thủ”. Với mỗi đối thủ, ghi giá, điểm mạnh, điểm yếu và lý do khách đang chọn họ. Phân tích SWOT chỉ có ích khi mỗi ô dẫn tới một hành động: điểm mạnh và điểm yếu là yếu tố bên trong, cơ hội và đe doạ là yếu tố bên ngoài.
Khác biệt hoá có ba hướng: dẫn đầu về chi phí, tức giá thấp mà vẫn có lãi, cần kiểm soát chi phí và có quy mô; khác biệt về giá trị, tức khách trả thêm vì thứ họ không tìm được nơi khác; hoặc tập trung vào một phân khúc hẹp, phục vụ thật sâu rồi mở rộng dần. Hãy chọn một hướng làm chủ đạo; ôm cả ba thường dẫn tới thông điệp mờ và lợi nhuận mỏng.
Kế hoạch tài chính: bắt đầu từ dòng tiền
Ba báo cáo trả lời ba câu hỏi. Báo cáo kết quả kinh doanh cho biết kỳ này lãi hay lỗ. Báo cáo lưu chuyển tiền tệ cho biết tiền có đủ trả các khoản đến hạn không. Bảng cân đối kế toán chụp một thời điểm: công ty có gì và nợ gì; với doanh nghiệp mới chỉ là ước tính, với doanh nghiệp đang chạy thì lấy từ sổ sách kỳ trước. Nếu thời gian có hạn, hãy dựng dòng tiền trước vì nó cho biết bao giờ hết tiền.
Một bảng dòng tiền dễ đọc chỉ cần ba khối. Tiền vào gồm bán hàng thu ngay, thu từ khoản phải thu và nguồn khác như vốn góp, vay, bán tài sản. Tiền ra gồm nguyên vật liệu, nhân công trực tiếp, chi phí chung, bán hàng và quảng bá, nghiên cứu phát triển, quản lý, thuế, mua thiết bị và trả nợ. Kết quả là dòng tiền ròng từng kỳ và số dư luỹ kế, tức cộng dồn từ đầu kế hoạch chứ không phải hiệu của hai kỳ.
Ví dụ giả định: một công ty giao hàng cho khách doanh nghiệp, mỗi tháng bán 200 triệu đồng, chi 170 triệu đồng, tức lãi 30 triệu đồng trên giấy. Khách trả sau 60 ngày, trong khi nguyên liệu, lương và mặt bằng phải trả ngay trong tháng. Hai tháng đầu không thu đồng nào, số dư luỹ kế xuống âm 340 triệu đồng, hơn mười một lần lãi một tháng, rồi mới hồi dần 30 triệu đồng mỗi tháng. Kế hoạch phải nói khoản âm ấy lấy từ vốn góp, vay hay tiền ứng trước của khách; nếu không, công ty có lãi vẫn hết tiền.
Hãy chạy ít nhất ba kịch bản: cơ sở, xấu và tốt. Kịch bản xấu, theo giả định của ví dụ trên, là doanh thu thấp hơn 30% hoặc khách trả chậm thêm 30 ngày. So số dư thấp nhất giữa các kịch bản, rồi dự phòng một khoản cho thiếu hụt dù công ty đang có lãi.
Sổ giả định: biến kế hoạch thành thứ kiểm chứng được
Mọi kế hoạch đều dựa trên phỏng đoán; rắc rối là phỏng đoán nằm lẫn trong con số nên không ai biết cái nào cần kiểm. Sổ giả định là một bảng ngắn, mỗi dòng ghi giả định (ví dụ khách trả sau bốn mươi lăm ngày), bằng chứng hiện có (đơn hàng thật, khảo sát), cách kiểm, ngưỡng kết luận và hạn kiểm. Viết ra như vậy buộc mình phân biệt điều đã biết với điều mới tin.
Xếp giả định theo hai tiêu chí: sai thì thiệt hại lớn đến đâu, và bằng chứng còn yếu đến đâu. Kiểm trước những giả định thiệt hại lớn mà bằng chứng yếu, thường là mức giá khách chịu trả, chi phí để có một khách, tỷ lệ khách quay lại và số ngày thu tiền. Việc kiểm nên rẻ và nhanh: gọi hai mươi khách, bán thử một lô nhỏ, hỏi nhà cung cấp về hạn thanh toán.
Gắn sổ này với năm đến tám chỉ số theo dõi hằng tháng, như doanh thu, chi phí thu hút khách, tỷ lệ chuyển đổi, số dư tiền và số ngày thu tiền. Mỗi tháng đặt kế hoạch cạnh số thực, ghi chênh lệch và hành động. Quy tắc “tám mươi trên hai mươi” giúp chọn nơi dồn sức: hãy xem khoảng một phần năm số khách, sản phẩm hay kênh bán nào tạo phần lớn doanh thu; coi đó là gợi ý để đo bằng dữ liệu của chính bạn, không phải định luật.
Cách áp dụng từng bước
- Bước 1: Viết bản phác một trang trong một giờ: khách, nỗi đau, sản phẩm, cách thu tiền, vì sao bạn làm được; xấu cũng được, miễn rõ.
- Bước 2: Ghi người đọc chính và quyết định họ cần ra, rồi chọn dạng kế hoạch theo phần trên.
- Bước 3: Lập sổ giả định từ bản phác; chọn ba giả định rủi ro nhất để kiểm trước.
- Bước 4: Dựng dòng tiền mười hai tháng, theo tuần cho ba tháng đầu nếu tiền đang eo hẹp; chạy kịch bản xấu.
- Bước 5: Viết các phần còn lại theo sáu câu hỏi, chỉ mở rộng phần người đọc cần; dồn bằng chứng vào phụ lục.
- Bước 6: Viết bản tóm tắt điều hành, rồi nhờ một người ngoài đọc và kể lại bằng lời của họ; chỗ họ kể sai là chỗ cần viết lại.
- Bước 7: Đặt lịch rà soát hằng tháng: kế hoạch so với thực tế, cập nhật giả định, ghi các quyết định đã đổi.
Tình huống áp dụng tại Việt Nam
Tình huống 1: vay ngân hàng. Điều 7 Thông tư 39/2016/TT-NHNN, quy định về hoạt động cho vay của tổ chức tín dụng, đặt ra điều kiện vay gồm có phương án sử dụng vốn khả thi [1]. Theo một bài của Thư Viện Pháp Luật ngày 7/3/2026, Điều 7 đã được Thông tư 06/2023/TT-NHNN và Thông tư 12/2024/TT-NHNN sửa đổi, và điều kiện này không bắt buộc với khoản vay giá trị nhỏ [2]. Nói cách khác, “phương án” chính là kế hoạch gọn của khoản vay: vay để làm gì, lấy nguồn nào trả, dòng tiền từng kỳ ra sao.
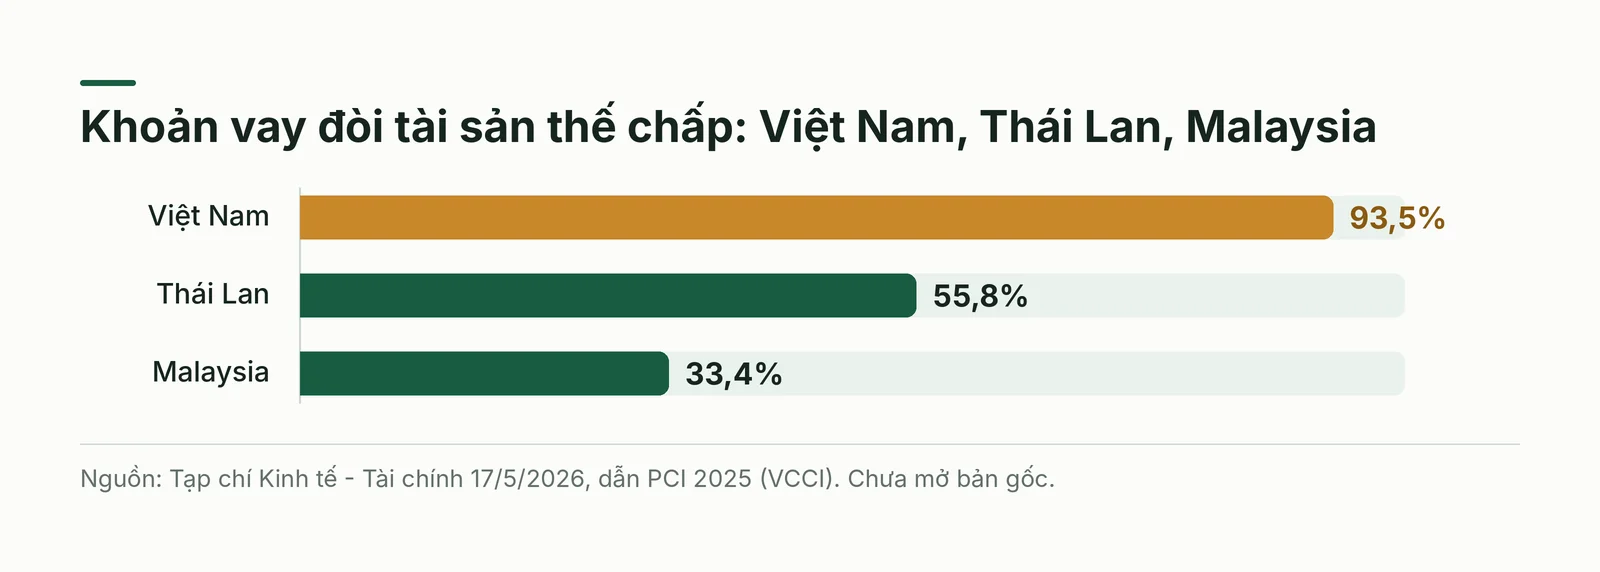
Thực tế còn nặng về tài sản. Một bài của Tạp chí Kinh tế - Tài chính (17/5/2026) nói báo cáo PCI 2025 của VCCI cho biết 75,5% doanh nghiệp không thể vay nếu thiếu tài sản bảo đảm; trong phần bàn về báo cáo này, bài nêu 93,5% khoản vay ở Việt Nam đòi tài sản thế chấp, so với 55,8% ở Thái Lan và 33,4% ở Malaysia, cùng khuyến nghị tăng cho vay dựa trên dòng tiền, phương án kinh doanh và chuỗi giá trị [3]. Bài chưa mở bản gốc nên phương pháp chưa rõ. Theo nhận định của bài, kế hoạch chưa thay được tài sản bảo đảm, nhưng một bảng dòng tiền có sổ sách nhất quán là thứ để mở cuộc nói chuyện về vay theo dòng tiền.
Tình huống 2: doanh nghiệp nhỏ thiếu kế hoạch tài chính. Báo Đại biểu Nhân dân ngày 10/9/2024 tường thuật hội thảo do VINASME và Visa tổ chức: ông Tô Hoài Nam, Phó Chủ tịch thường trực kiêm Tổng Thư ký VINASME, cho biết hơn 28% doanh nghiệp nhỏ và vừa đang thiếu vốn đến khát vốn; bài viết nêu thêm rằng nhiều doanh nghiệp chưa có kế hoạch tài chính cho từ ba đến năm năm và có nơi dùng tới hai, ba sổ kế toán [4]. Đây là số liệu và nhận định trong một bài tường thuật hội thảo, không phải khảo sát có phương pháp đã kiểm.
Bài học: một bộ số liệu duy nhất, khớp giữa sổ sách, dòng tiền và kế hoạch, là sản phẩm đầu tiên cần có, và người cho vay nhìn thấy nó trước mọi thứ khác. Trước khi viết bản cho người ngoài, hãy hỏi chính ngân hàng hoặc quỹ về biểu mẫu và tiêu chí thẩm định của họ, vì mỗi nơi có thể đòi một khuôn khác. Sau đó dựng bản ấy từ cùng bộ số với bản nội bộ để mọi con số khớp nhau.
Sai lầm thường gặp, giới hạn và khi nào không nên dùng
- Viết một bản dài cho mọi người đọc, rồi không ai đọc hết.
- Ước lượng thị trường bằng “chiếm một phần trăm của thị trường lớn” thay vì đếm khách thật.
- Quên chi phí để có và giữ khách, coi như khách tự tìm đến.
- Nhìn lãi mà không nhìn dòng tiền và số ngày thu tiền.
- Cho rằng chưa có đối thủ, bỏ qua giải pháp thay thế và thói quen cũ của khách.
- Giấu giả định trong con số, và chỉ đưa số liệu có lợi.
- Chờ kế hoạch hoàn hảo mới bắt đầu, hoặc chốt một kế hoạch cứng không còn chỗ đổi hướng.
- Lập xong cất đi: không chỉ số, không mốc, không buổi rà soát.
- Dùng biệt ngữ khiến người đọc ngoài ngành không theo kịp.
Kế hoạch không bảo đảm thành công và không phải điều kiện để bắt đầu. Nhiều doanh nghiệp khởi đầu bằng thử và sửa; với việc rất nhỏ hoặc rất sớm, một trang và vài con số tiền thường đủ, còn bản dày có thể tốn nhiều công hơn lợi ích. Khi thị trường đổi nhanh, bản dài cũ đi trước khi xong. Ngược lại, khi cần vốn từ người ngoài, đừng trình một trang trơn: họ cần thêm bằng chứng. Bài không phải tư vấn tài chính, pháp lý hay thuế.
Kế hoạch thử nghiệm 2–4 tuần và câu hỏi tự kiểm
Tuần một: viết bản phác một trang, trả lời sáu câu hỏi trước khi viết và chọn người đọc chính. Tuần hai: lập sổ giả định và dòng tiền mười hai tháng với hai kịch bản. Tuần ba: kiểm ba giả định rủi ro nhất bằng việc thật như gọi khách, bán thử, hỏi nhà cung cấp. Tuần bốn: cập nhật số, viết bản tóm tắt điều hành, đặt buổi rà soát đầu tiên.
- Nếu người đọc chính chỉ hỏi một câu, đó là câu gì, và kế hoạch của tôi trả lời ở trang nào?
- Giả định nào làm kế hoạch sụp nếu sai, và tôi sẽ biết sớm nhất bằng cách nào?
- Ở kịch bản xấu, số dư tiền thấp nhất là bao nhiêu và tôi lấy gì để bù?
Kết luận
Một kế hoạch kinh doanh hoàn chỉnh không phải bản dày nhất mà là bản trả lời đúng người đọc, nói thật về giả định và cho thấy tiền sẽ đi thế nào. Hãy bắt đầu bằng một trang và một bảng dòng tiền, kiểm hai, ba giả định đắt giá nhất, mở rộng khi có người cần, và mỗi tháng đặt kế hoạch cạnh thực tế để nó sống cùng doanh nghiệp.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Nội dung dựa trên tài liệu “The Perfect Business Plan” (Super Guide, toàn bộ tài liệu, các trang 1 đến 76); cách sắp xếp theo người đọc, bốn việc của kế hoạch, sổ giả định, khung sáu câu hỏi và các phép tính minh hoạ là bổ sung của bài. Các nguồn web [1] đến [4] được truy cập ngày 20/10/2026.
Điều chưa kiểm chứng: Điều 7 Thông tư 39/2016/TT-NHNN được đọc ở bản gốc 2016 trên trang tiếng Anh của Thư Viện Pháp Luật và qua một bài tóm tắt của trang này ngày 7/3/2026; bài chưa đối chiếu bản hợp nhất hiện hành và chưa xác nhận điều khoản ngoại lệ cho khoản vay giá trị nhỏ trong văn bản gốc. Các số liệu PCI 2025 được lấy qua một bài báo, chưa mở báo cáo của VCCI, nên năm khảo sát và nguồn so sánh với Thái Lan, Malaysia chưa rõ. Số liệu của VINASME nằm trong một bài tường thuật hội thảo, chưa xác định hết người nói và nguồn thống kê gốc. Bạn đọc nên tìm tài liệu gốc để có đầy đủ lập luận.