
Máy tính giá bán từ giá vốn: công thức chia theo biên, mức giảm tối đa, ngưỡng ROAS và bốn chỗ cần kiểm
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Một bảng tính định giá ba trang, mười hai ô nhập và mười ba ô công thức, cho thấy giá bán được ghép từ những mảnh nào. Bài đọc nó như một mô hình nhỏ, từ chi phí đơn vị đến biên sau giảm giá và mức chi quảng cáo chịu được, chỉ ra bốn chỗ công thức nên sửa và gắn ba biến số tại Việt Nam vào đúng ô nhập của chúng.
- Giá chưa thuế bằng chi phí đơn vị chia cho phần còn lại sau khi trừ biên mục tiêu và phí tính theo phần trăm, nên mỗi đồng chi phí thêm kéo giá lên hơn một đồng.
- Cộng lãi lên giá vốn và nhắm biên trên giá bán là hai phép tính khác nhau; ở ví dụ minh hoạ, cách đầu hụt mục tiêu hơn mười điểm phần trăm.
- Giảm giá cắt biên nhanh hơn chính nó: ở ví dụ minh hoạ, giảm hai mươi phần trăm cần bán hơn gấp đôi số đơn mới giữ nguyên lợi nhuận.
- Mức chi quảng cáo chịu được bằng lợi nhuận mỗi đơn sau giảm giá; ROAS hoà vốn phải cùng cơ sở thuế với số mà nền tảng quảng cáo báo.
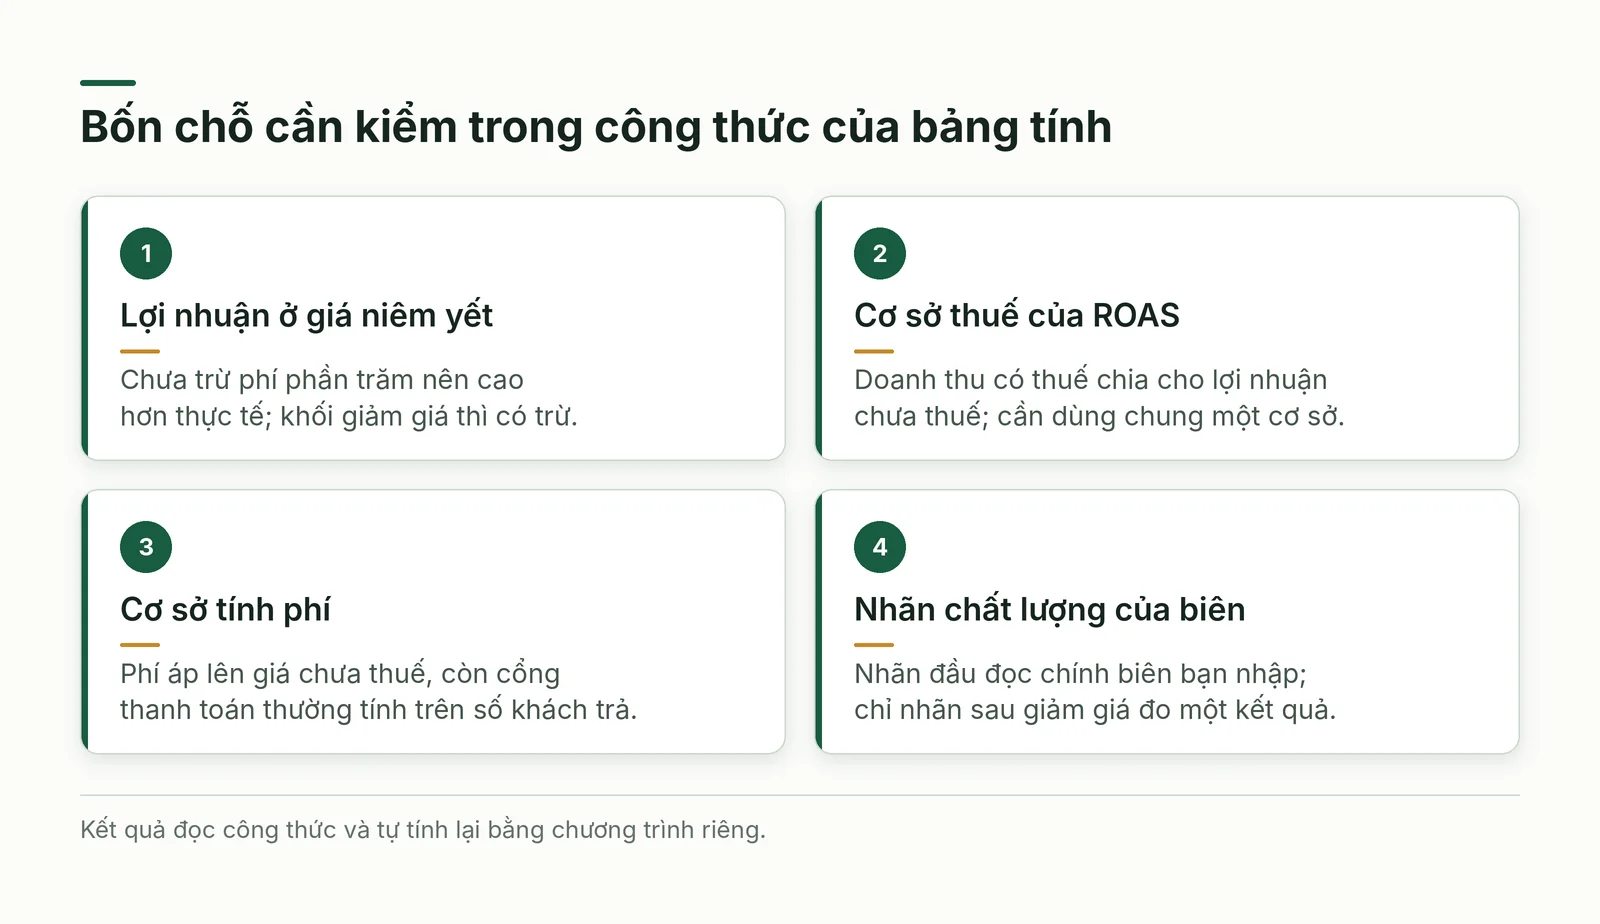
- Công thức của bảng tính có bốn chỗ cần kiểm, từ lợi nhuận ở giá niêm yết đến nhãn chất lượng của biên.
Cấu trúc bảng tính: mười hai ô nhập, ba khối kết quả
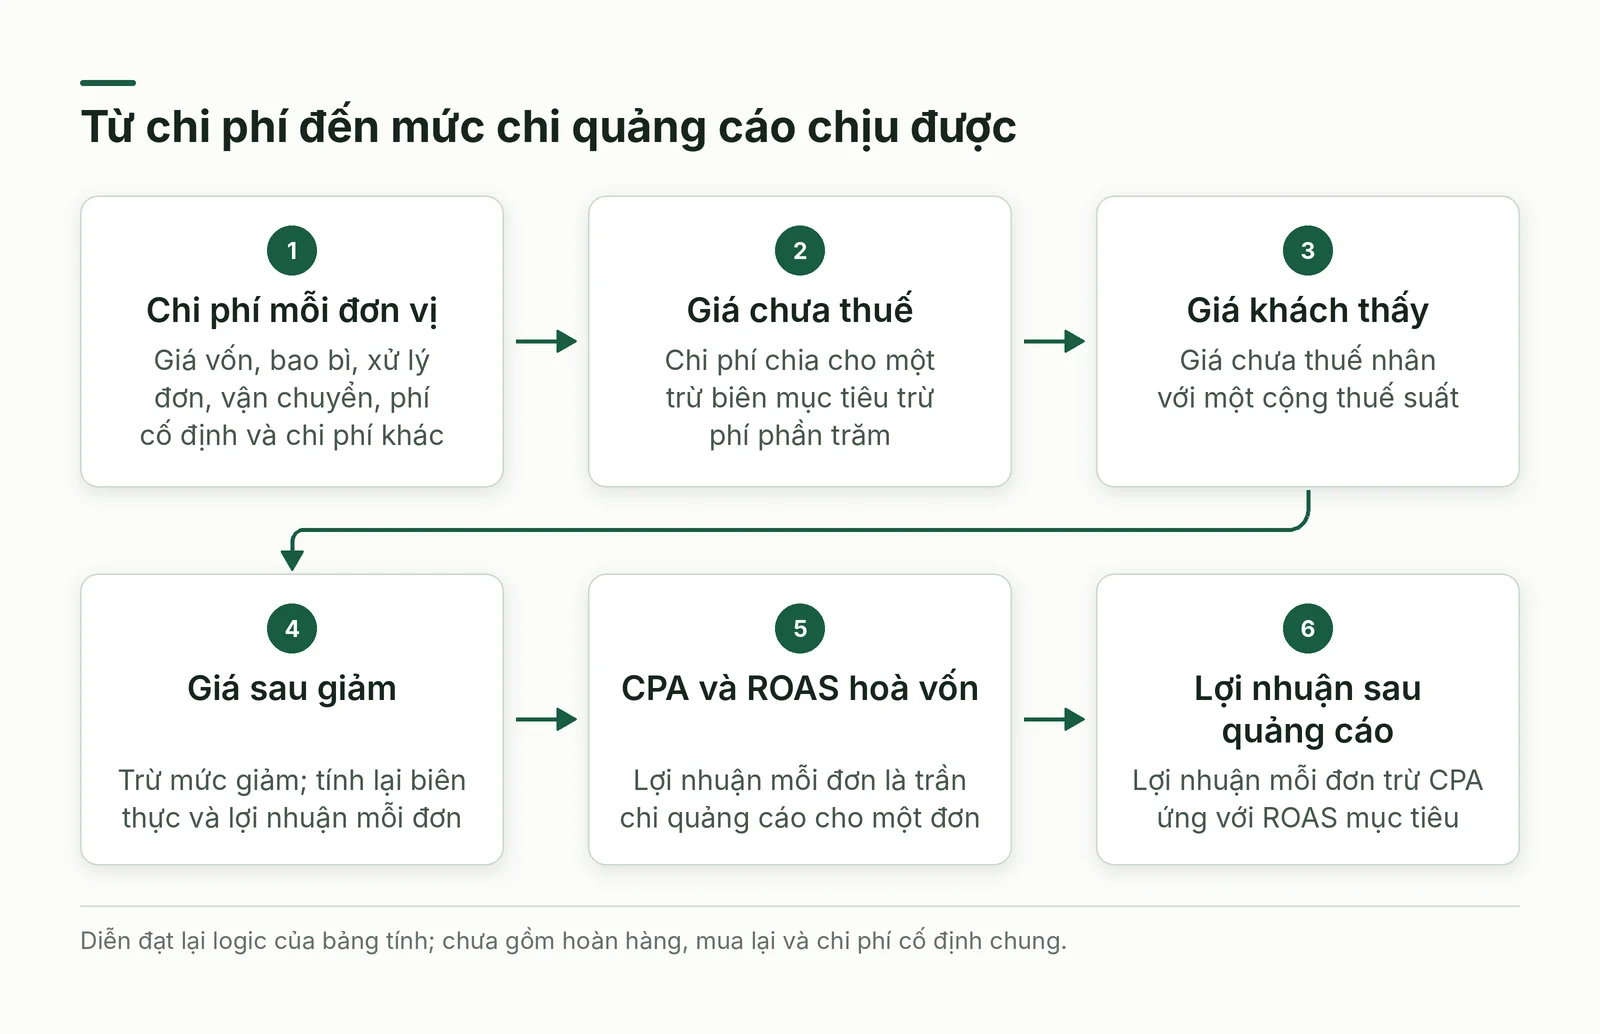
Tệp có ba trang: trang chào, bảng tính trống và một bản điền sẵn một sản phẩm mẫu. Bảng trống gồm mười hai ô nhập, kể cả tên sản phẩm, và mười ba ô công thức, đếm trực tiếp từ các ô. Ô nhập chia thành bảy khoản chi phí (giá vốn, bao bì, xử lý đơn, vận chuyển, phí giao dịch theo phần trăm, phí giao dịch cố định, chi phí khác) và bốn ô quyết định: thuế suất, biên mục tiêu, mức giảm giá, ROAS mục tiêu.
Ba khối công thức xếp từ trên xuống, khối sau lấy kết quả của khối trước. Khối giá cơ bản cho giá chưa thuế, giá niêm yết, lợi nhuận mỗi đơn vị và nhãn chất lượng của biên. Khối khuyến mại cho giá sau giảm, biên thực và lợi nhuận sau giảm. Khối quảng cáo cho chi phí mỗi đơn hàng (CPA) và ROAS hoà vốn, rồi mức chi chịu được và lợi nhuận còn lại ở ROAS mục tiêu.
Cách chia ô đáng học dù bạn không dùng bảng tính này: nó buộc người định giá nói rõ từng khoản chi nằm ở đâu, tách khoản chạy theo giá khỏi khoản cố định theo đơn và tách thuế khỏi doanh thu.
Công thức nâng giá: chia cho phần còn lại, không cộng lãi
Công thức trung tâm: giá chưa thuế bằng tổng chi phí đơn vị chia cho một trừ biên mục tiêu trừ phí phần trăm. Lý do nằm ở cách chia một đồng doanh thu: một phần trả phí chạy theo giá, một phần phải còn lại làm lợi nhuận, chỉ phần dư mới dành cho chi phí. Nhân giá vốn với một hệ số lãi không làm được điều đó, vì phí phần trăm lại tính trên mức giá mới, lớn hơn.
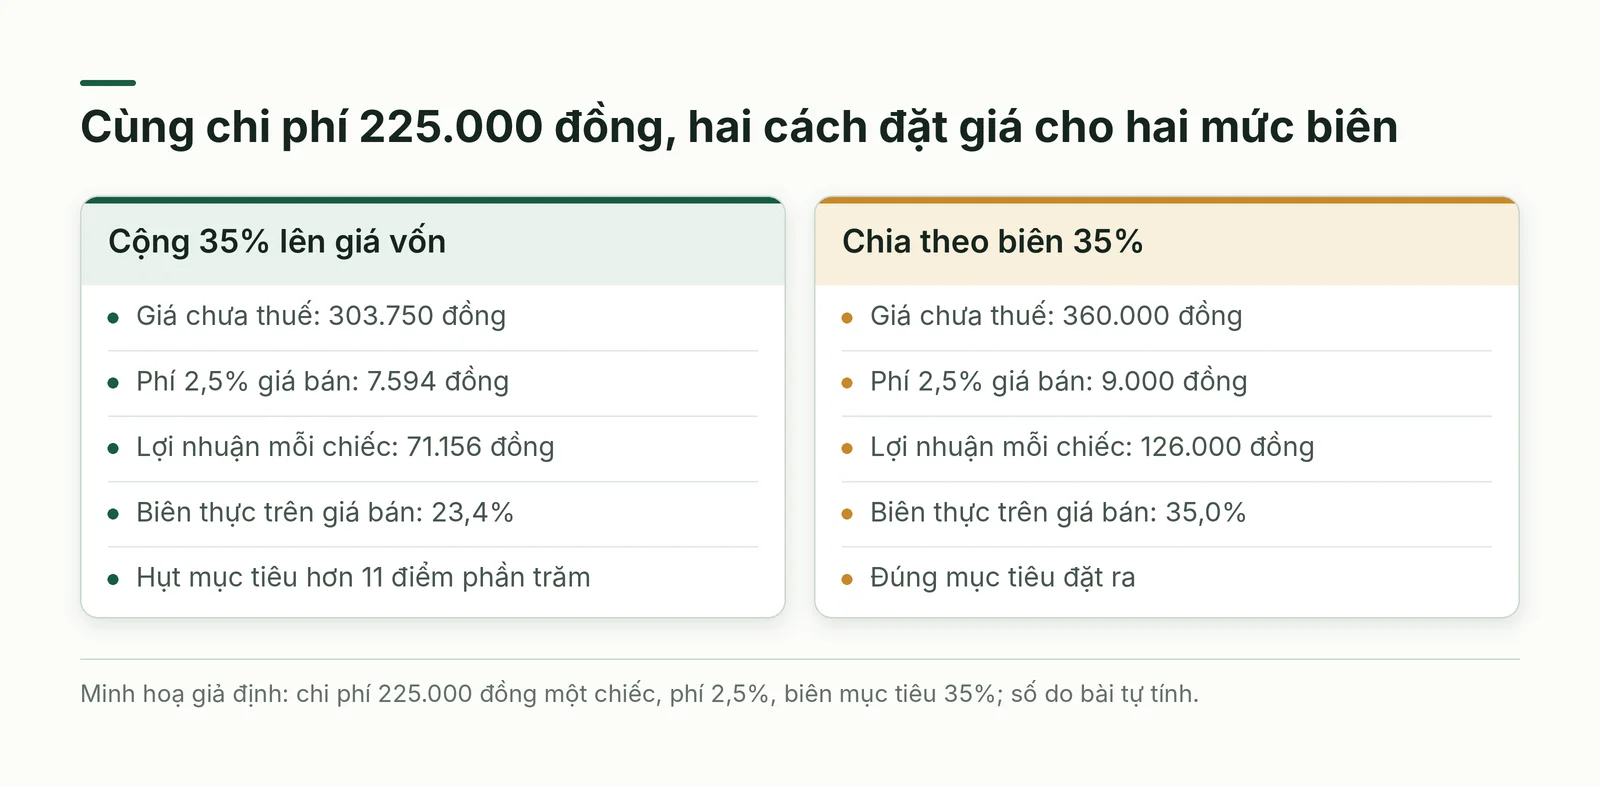
Minh hoạ giả định: một xưởng khăn lụa nhỏ bán trực tuyến, chi phí mỗi chiếc gồm vải và công 150.000 đồng, bao bì 12.000, xử lý đơn 18.000, vận chuyển 30.000, phí giao dịch cố định 2.200 và chi phí khác 12.800, cộng lại 225.000 đồng. Phí phần trăm 2,5%, biên mục tiêu 35%, nên chi phí chỉ được chiếm 62,5% giá bán. Giá chưa thuế là 225.000 chia 0,625, tức 360.000 đồng; trừ phí 9.000 và chi phí còn 126.000 đồng, đúng 35% giá bán.
Cũng trong ví dụ minh hoạ ấy, cộng 35% lên giá vốn ra giá 303.750 đồng; trừ phí 7.594 và chi phí chỉ còn 71.156 đồng, tức biên 23,4% trên giá bán, hụt mục tiêu hơn mười một điểm phần trăm. Hai con số cùng gọi là lãi nhưng chia cho hai mẫu số: lãi cộng chia cho giá vốn, biên chia cho giá bán.
Hệ số một chia cho một trừ biên trừ phí, ở đây là 1,6, có nghĩa thực dụng: mỗi đồng chi phí tăng thêm đòi giá tăng 1,6 đồng nếu muốn giữ biên. Hãy tính hệ số này mỗi khi chi phí đầu vào tăng; thị trường không cho tăng giá theo thì phần thiếu chính là biên bị bào mòn.
Thuế: giá khách thấy và giá người bán giữ
Bảng tính nhân giá chưa thuế với một cộng thuế suất để ra giá khách thấy, còn mọi phép tính biên làm trên giá chưa thuế. Cách tách này đúng, vì thuế giá trị gia tăng là khoản thu hộ, không phải doanh thu của người bán. Hệ quả: giữ nguyên giá chưa thuế thì thuế đổi chỉ làm con số trên kệ đổi theo; giữ nguyên giá trên kệ thì mức thuế tăng lấy thẳng từ phần người bán giữ lại.
Số minh hoạ của ví dụ khăn lụa: thuế 8% cho giá niêm yết 388.800 đồng, thuế 10% cho 396.000 đồng. Giả sử thuế tăng từ 8% lên 10% mà cửa hàng muốn giữ giá 388.800 để khách không thấy khác. Giá chưa thuế còn khoảng 353.455 đồng, lợi nhuận mỗi chiếc tụt từ 126.000 xuống khoảng 119.600 và biên từ 35% xuống khoảng 33,8%. Vì vậy hãy ghi rõ cột nào là giá chưa thuế, cột nào là giá niêm yết, và quyết định từ trước sẽ giữ cột nào.
Giảm giá cắt biên nhanh hơn chính mức giảm
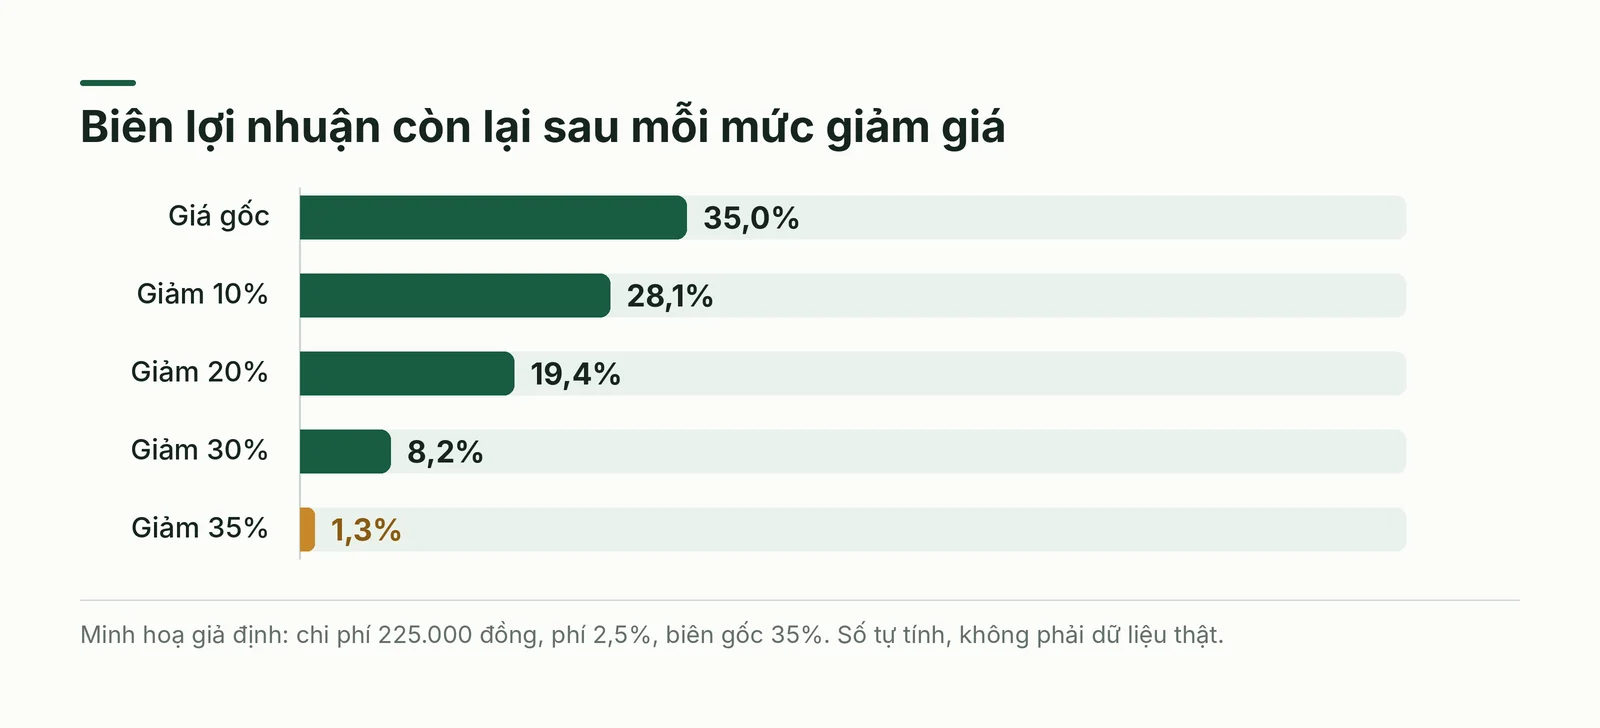
Chi phí mỗi đơn vị không giảm khi giá giảm, nên mức giảm nào cũng cắt biên theo tỷ lệ lớn hơn chính nó. Công thức rút gọn của bài: biên sau giảm bằng một trừ phí, trừ tỷ lệ chi phí trên giá gốc chia cho một trừ mức giảm; mức giảm làm lợi nhuận về không bằng biên mục tiêu chia cho một trừ phí.
Trong ví dụ minh hoạ, giá chưa thuế 360.000 đồng và biên 35%. Giảm 10% còn biên 28,1% với 90.900 đồng lợi nhuận mỗi chiếc; giảm 20% còn 19,4% với 55.800 đồng; giảm 30% còn 8,2% với 20.700 đồng; giảm 35% chỉ còn 1,3%. Mức giảm hoà vốn khoảng 35,9%: vượt ngưỡng đó, mỗi đơn lỗ ngay cả khi chưa tốn một đồng quảng cáo.
Để thấy giá của khuyến mại, hãy hỏi cần bán thêm bao nhiêu đơn để tổng lợi nhuận không đổi. Cũng trong ví dụ giả định, giảm 10% đòi thêm khoảng 39% số đơn, giảm 20% đòi bán gấp 2,26 lần, giảm 30% đòi gấp hơn sáu lần. Bảng tính không có hàng này, nhưng một ô chia lợi nhuận ở giá gốc cho lợi nhuận sau giảm là đủ. Khuyến mại không kéo nổi lượng bán lên ngần ấy thì chỉ chuyển lợi nhuận sang người mua.
Quảng cáo: chi phí mỗi đơn chịu được và ngưỡng ROAS
CPA hoà vốn đúng bằng lợi nhuận mỗi đơn sau giảm giá, vì chi nhiều hơn số đó là lỗ ngay trên đơn ấy. ROAS hoà vốn, tức tỷ suất doanh thu trên chi phí quảng cáo, là doanh thu mỗi đơn chia cho lợi nhuận mỗi đơn. Hai con số nói về cùng một giới hạn, nhưng ROAS dễ đối chiếu với báo cáo của nền tảng quảng cáo hơn.
Số minh hoạ ở mức giảm 15%: giá chưa thuế 306.000 đồng, lợi nhuận mỗi đơn 73.350 đồng, ROAS hoà vốn 4,17 nếu doanh thu tính chưa thuế và 4,51 nếu tính theo giá khách trả với thuế 8%. Đặt ROAS mục tiêu là 5 trên cơ sở có thuế thì CPA chịu được là 66.096 đồng và lợi nhuận còn lại chỉ 7.254 đồng mỗi đơn, khoảng 2,4% giá chưa thuế: mục tiêu nghe cao mà gần như không để lại gì.
Giảm giá đẩy ngưỡng lên rất nhanh. Trong cùng ví dụ giả định, ROAS hoà vốn chưa thuế là 2,86 khi không giảm, 3,56 khi giảm 10%, 5,16 khi giảm 20% và 12,2 khi giảm 30%. Hai ngưỡng này chỉ tính đơn đầu tiên: khách mua lại làm chúng thoáng hơn, hoàn hàng và giao không thành công làm chúng chặt hơn.
Kiểm công thức: bốn chỗ cần xem lại
Đọc từng công thức của khối giá và khối quảng cáo cho thấy bốn chỗ làm con số lệch khỏi thực tế hoặc dễ bị hiểu sai. Cả bốn sửa được bằng một ô mới hoặc một dòng ghi chú, và nên sửa trước khi dùng kết quả để chốt giá hay ngân sách quảng cáo.
- Lợi nhuận ở giá niêm yết lấy giá chưa thuế trừ tổng chi phí mà không trừ phí phần trăm, trong khi khối giảm giá có trừ; ở ví dụ minh hoạ, ô này báo 135.000 đồng thay vì 126.000, cao hơn khoảng 7%.
- ROAS hoà vốn chia doanh thu có thuế cho lợi nhuận chưa thuế; chỉ đúng nếu nền tảng quảng cáo cũng ghi doanh thu có thuế, nên hãy ghi rõ cơ sở và dùng chung cho hai phía.
- Phí phần trăm được áp lên giá chưa thuế, còn cổng thanh toán thường tính trên số tiền khách trả; nếu vậy phí thực bằng phí niêm yết nhân một cộng thuế suất.
- Nhãn chất lượng của khối đầu đọc chính biên mục tiêu bạn nhập nên không thể báo ngược lại bạn; ba ngưỡng ba mươi, năm mươi, bảy mươi phần trăm là quy ước của công cụ, hợp với hàng biên cao.
Trong ví dụ minh hoạ, nếu phí 2,5% tính trên giá có thuế 8%, giá chưa thuế cần thiết là khoảng 361.156 đồng thay vì 360.000; với hoa hồng 10% độ lệch lên khoảng 6.000 đồng, tức 1,5%. Ngoài ra, tổng chi phí của bảng tính gồm cả vận chuyển và xử lý đơn dù mang nhãn giá vốn, nên biên của nó thấp hơn lãi gộp kế toán.
Tình huống áp dụng tại Việt Nam: phí thanh toán, phụ phí nhiên liệu và thuế
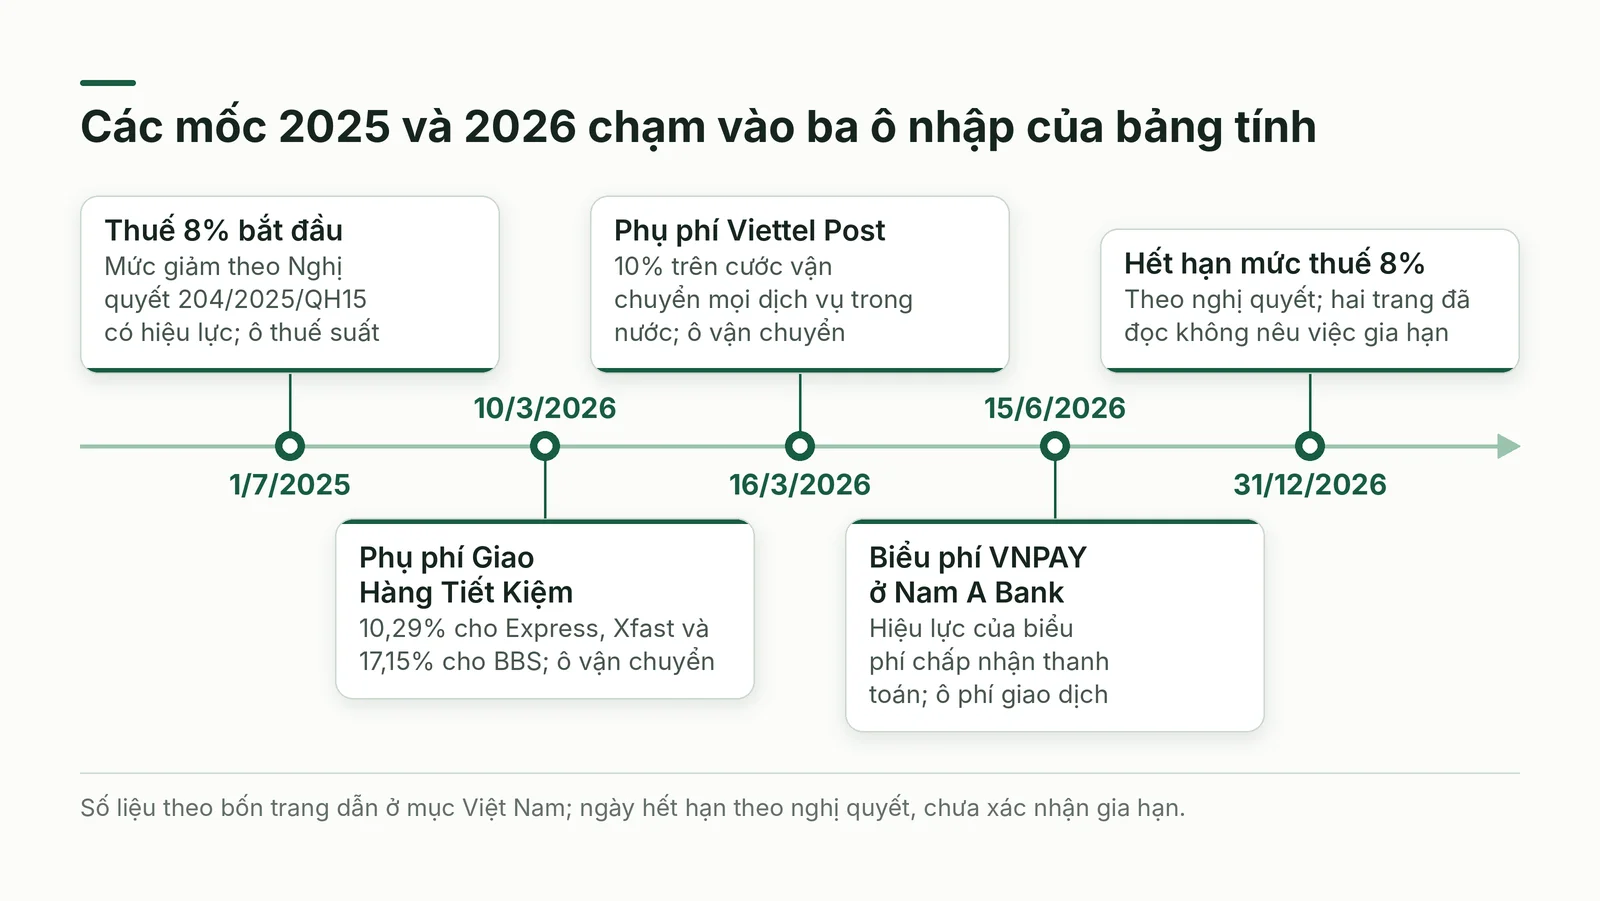
Ô phí giao dịch không phải một con số cố định. Biểu phí chấp nhận thanh toán qua đối tác VNPAY của Nam A Bank, hiệu lực từ 15/6/2026, nêu cho nhóm đơn vị thông thường thanh toán qua internet mức 0,8% giá trị giao dịch với tài khoản, thẻ nội địa và ví, 2,5% cộng 2.200 đồng với thẻ quốc tế phát hành trong nước (không gồm Amex), 3,5% cộng 2.200 đồng với thẻ phát hành ở nước ngoài; mã QR là 0,5% với nguồn tiền nội địa và 0,7% với thẻ quốc tế phát hành trong nước hay nguồn tiền quốc tế [1]. Văn bản không nhắc thuế giá trị gia tăng.
Hệ quả cho mô hình: phí phần trăm nên là bình quân gia quyền theo cách khách thật sự trả, và nhích lên khi thẻ quốc tế chiếm tỷ trọng lớn hơn. Mức 2,5% cộng 2.200 đồng ở ví dụ minh hoạ trùng với bậc thẻ quốc tế phát hành trong nước. Đây là biểu phí của một ngân hàng, nên hãy lấy số từ hợp đồng của bạn.
Ô vận chuyển chịu biến động khác. Ngày 11/3/2026, Doanh nhân Pháp luật Việt Nam thuật lại thông báo của hai đơn vị chuyển phát: Viettel Post tính thêm phụ phí xăng dầu 10% trên cước vận chuyển mọi dịch vụ trong nước từ 16/3/2026; Giao Hàng Tiết Kiệm từ 10/3/2026 bổ sung phụ phí nhiên liệu 10,29% cho Express và Xfast, 17,15% cho dịch vụ BBS dành cho khách hàng doanh nghiệp hoặc đơn có quy trình xử lý đặc thù [2]. Bài không nêu mức theo đồng mỗi đơn.
Giả sử cước vận chuyển trong ví dụ minh hoạ là 30.000 đồng và chịu phụ phí 10%, chi phí mỗi chiếc tăng 3.000 đồng. Giữ biên 35% thì giá chưa thuế phải tăng 4.800 đồng, đúng hệ số 1,6; tự gánh thì lợi nhuận giảm từ 126.000 xuống 123.000 và biên còn khoảng 34,2%. Con số nhỏ vì chiếc khăn có giá cao; hàng giá thấp chịu nặng hơn.
Ô thuế suất có một mốc hết hạn. Theo bản tóm tắt Nghị quyết 204/2025/QH15 trên trang hcc.nghean.gov.vn và một bài của LuatVietnam, mức thuế suất giá trị gia tăng giảm 2%, còn 8%, trong khoảng thời gian mở đầu ngày 1/7/2025 và kết thúc ngày 31/12/2026; viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, bất động sản, kim loại, khai khoáng và hàng chịu thuế tiêu thụ đặc biệt nằm ngoài diện giảm, riêng than và xăng vẫn thuộc diện giảm [3][4]. Hai trang không nói về giai đoạn sau đó, nên bài coi việc quay về mức cũ là kịch bản cần tính sẵn, không phải dự báo.
Cách áp dụng từng bước
Trình tự dưới đây dành cho người bán nhỏ muốn dựng lại bảng giá từ chi phí thật trong khoảng hai tuần, chỉ cần một bảng tính. Mỗi bước cho ra một thứ cụ thể mà người khác trong cửa hàng kiểm lại được.
- Bước 1: Lấy hai mươi đơn gần nhất và ghi chi phí thật của từng khoản, kể cả phụ phí vận chuyển và phí thanh toán.
- Bước 2: Tính phí phần trăm bình quân gia quyền theo cách khách trả, rồi đọc hợp đồng xem phí tính trên số tiền có thuế hay không.
- Bước 3: Nhập chi phí, biên mục tiêu và thuế suất để có giá chưa thuế và giá niêm yết, rồi so với giá đang bán và vài đối thủ.
- Bước 4: Thêm ba ô còn thiếu: lợi nhuận đúng sau phí phần trăm, mức giảm hoà vốn và số đơn cần thêm cho mỗi mức giảm.
- Bước 5: Đặt trần cho khuyến mại và quảng cáo: mức giảm tối đa, CPA tối đa và ROAS hoà vốn cùng cơ sở thuế với báo cáo quảng cáo.
- Bước 6: Ghi ngày của từng giả định về phí, cước, thuế và tính lại giá khi một khoản đổi đáng kể.
Sai lầm và giới hạn: phép tính không thay được chiến lược
Ba sai lầm hay gặp. Một là coi biên mục tiêu như sự thật thay vì giả thuyết cần so với giá thị trường và sức mua của khách, vì công thức luôn cho ra một mức giá, kể cả mức không ai chịu mua. Hai là dùng một chi phí trung bình cho cả sản phẩm nặng lẫn nhẹ. Ba là bỏ quên chi phí cố định như mặt bằng, nhân sự, vốn phải được phủ bằng tổng lợi nhuận.
Bảng tính không có mô hình cầu, hoàn hàng, mua lại hay chi phí vốn tồn kho, và phần giải thích trong tệp nêu cổng thanh toán quốc tế nên thuế, cước và cách thu hộ ở Việt Nam phải tự thay vào. Dịch vụ tính theo giờ hoặc hàng thuộc diện nhà nước quản lý giá cần điểm xuất phát khác. Hãy dùng bảng tính để loại những mức giá không thể sống nổi, rồi để thị trường quyết định phần còn lại.
Kết luận
Bảng tính nhỏ này dạy ba điều lớn: giá phải suy từ biên và phần phí chạy theo giá chứ không cộng thêm lãi; giảm giá và quảng cáo có trần tính được trước; và mọi kết quả chỉ đúng với cơ sở thuế, cơ sở phí đã chọn. Phí thanh toán, phụ phí nhiên liệu và thuế ở Việt Nam đều có ngày hiệu lực nên con số của bạn cần có ngày. Nếu chỉ làm một việc, hãy tính lại hệ số một chia cho một trừ biên trừ phí cho sản phẩm bán chạy nhất.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải là bản dịch. Bài dựa trên bảng tính Product Pricing Master Tool của Elevate Sheets, toàn bộ tệp (trang 1 đến trang 1 theo cách đánh số của dự án, vì tệp không chia trang). Số ô nhập và ô công thức được đếm trực tiếp từ các ô. Giấy phép của tệp không cho chia sẻ lại, nên bài không chép lời giải thích hay dữ liệu mẫu của tệp; công thức rút gọn, mức giảm hoà vốn, hệ số số đơn cần thêm, kịch bản thuế và mọi ví dụ số đều do bài tự dựng. Bạn nên tìm tài liệu gốc để xem đầy đủ.
Nguồn web được mở ngày 23/10/2026 theo giờ Việt Nam, sau mốc khởi động dự án ngày 20/10/2026. Điều chưa kiểm chứng: biểu phí của Nam A Bank là của một ngân hàng qua một đối tác, không phải mức thị trường; tin về phụ phí là lời thuật của báo về thông báo của hai công ty, và ngày hiển thị của trang khác với siêu dữ liệu; Nghị quyết 204/2025/QH15 chỉ được đọc qua một bản tóm tắt và một bài báo, chưa đọc toàn văn nên chưa biết việc áp dụng sau 31/12/2026.
Các ví dụ số có chữ giả định hoặc minh hoạ là số tự dựng cho một xưởng khăn lụa không có thật. Bốn chỗ cần kiểm là kết quả đọc công thức và tính lại bằng chương trình riêng; cách nền tảng quảng cáo ghi doanh thu có thuế hay không còn tuỳ cấu hình của từng cửa hàng nên bài chỉ nêu như điều cần xác nhận.