
Mô hình kinh doanh phi tập trung: phân quyền, sổ cái chung và những giới hạn
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Bài này tách chữ “phi tập trung” thành hai câu hỏi mà doanh nghiệp hay gộp làm một: ai có quyền quyết định trong tổ chức, và ai giữ sổ sách, luật chơi cùng dòng tiền trong một mạng lưới. Bài không bàn về giá tiền mã hóa, không khuyến nghị đầu tư và không đánh giá pháp lý.
- Phân quyền quản lý là thiết kế quyền quyết định; sổ cái phân tán là thiết kế nơi giữ dữ liệu và lòng tin. Hai việc độc lập nhau.
- Đa số tổ chức bền vững chọn mô hình lai: phân quyền việc cần thông tin tại chỗ, giữ tập trung tài chính, thương hiệu và rủi ro.
- Token, hợp đồng thông minh, DeFi và DAO thay một số trung gian bằng mã, nhưng trách nhiệm pháp lý và quyền giữ khóa vẫn có chủ.
- Hai mô hình đánh đổi nhau trên ba trục: quản trị, doanh thu và dữ liệu.
- Tại Việt Nam, bài dẫn một khảo sát về quyền tự quyết ở ngân hàng, khung thí điểm tài sản mã hóa và vụ Ronin.
Vấn đề: một chữ, hai câu hỏi khác nhau
Chữ “phi tập trung” (decentralized) mang hai nghĩa ít khi được phân biệt. Trong sách quản trị, nó là trao quyền quyết định hằng ngày cho cấp dưới để lãnh đạo dành thời gian cho chiến lược. Trong tài liệu blockchain, nó là không có một bên nào nắm sổ sách và luật chơi của mạng lưới. Gộp hai nghĩa dẫn đến hai sai lầm: mua công nghệ sổ cái để chữa vấn đề thực ra là quyết định nghẽn ở trung tâm, hoặc trao quyền cho các đơn vị mà để dữ liệu rời rạc, không ai tổng hợp được.
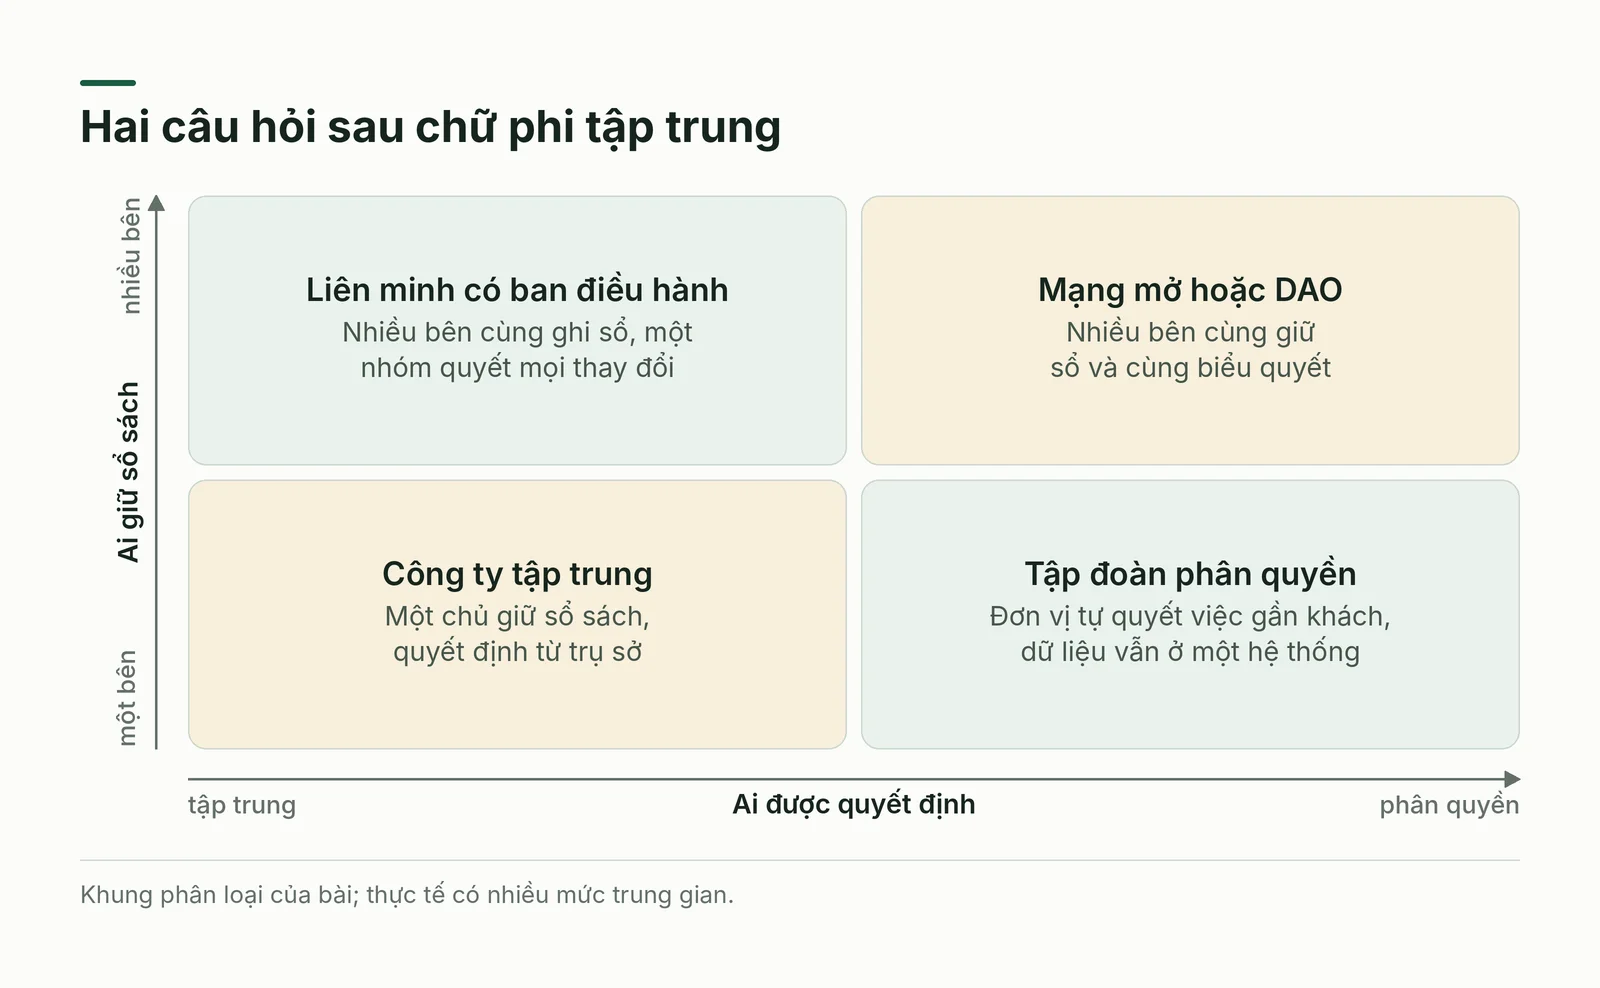
Cách tách thực dụng là hỏi ba câu cho mỗi hoạt động: ai được quyết định, ai giữ bản ghi gốc, ai thu phần phí khi tiền chảy qua. Hình 1 xếp bốn tổ hợp của hai câu đầu; câu thứ ba, dòng tiền, được bàn ở phần so sánh.
Khái niệm cốt lõi và thuật ngữ
Danh sách sau gom các thuật ngữ cần hiểu trước khi so sánh hai mô hình. Dù thuộc về con người hay công nghệ, mỗi thuật ngữ trả lời cùng một câu hỏi kinh doanh: quyền nằm ở đâu và ai chịu hậu quả khi sai.
- Phân quyền quản lý (management decentralization): chuyển quyền quyết định hằng ngày xuống cấp trung gian và đội nhóm; ngược lại là tập trung hóa. Mô hình lai phân quyền một số loại quyết định, giữ tập trung số còn lại.
- Sổ cái phân tán (distributed ledger) và blockchain (chuỗi khối): bản ghi giao dịch do nhiều máy, gọi là nút, cùng giữ; sửa quá khứ rất khó và dễ bị phát hiện.
- Token: đơn vị giá trị hoặc quyền sử dụng ghi trên sổ cái; ai nắm khóa riêng (private key) thì tiêu được token.
- Hợp đồng thông minh (smart contract): đoạn mã trên blockchain tự chạy khi điều kiện đã định được thỏa.
- Tài chính phi tập trung (DeFi): dịch vụ tiền tệ, thanh toán, huy động vốn và vay mượn chạy bằng hợp đồng thông minh.
- DAO (tổ chức tự trị phi tập trung): tổ chức có quy tắc nằm trong mã, người nắm token biểu quyết.
- Danh tính tự chủ (self-sovereign identity) và thiết kế riêng tư từ đầu (privacy by design): cá nhân tự giữ danh tính số; bảo vệ dữ liệu được đặt vào thiết kế từ đầu.
Phân quyền trong tổ chức: được gì, mất gì và vì sao đa số chọn mô hình lai
Phân quyền có lý do kinh tế rõ: người đứng gần khách và công việc thấy sự cố trước cấp trên nhiều tầng. Quyết định ở tuyến đầu nhanh hơn, lãnh đạo cấp cao bớt sa vào việc vặt để lo chiến lược, quản lý cấp giữa có cơ hội tập làm chủ. Cái giá là chất lượng khó đồng đều, chức năng chồng chéo và thay đổi toàn hệ thống chậm khi thiếu quy trình chung.
Tập trung có ưu điểm mà phân quyền khó có: chuỗi báo cáo rõ, tầm nhìn nhất quán, chi phí quản lý thấp vì không lặp chuyên gia ở từng chi nhánh. Mặt trái là mệnh lệnh đi một chiều, nhân viên thành người thực thi, mọi việc dồn về một cửa nên chờ lâu. Doanh nghiệp nhỏ thường tập trung vì nguồn lực mỏng; phân quyền đáng giá hơn khi số đơn vị và thị trường tăng.
Vì vậy tổ chức lớn bền vững thường là mô hình lai. Alfred Sloan, người đứng đầu điều hành General Motors từ năm 1923, để từng bộ phận vận hành chủ động cạnh tranh giành đơn hàng nhưng vẫn tập trung quản trị hành chính ở văn phòng trung tâm có đội tài chính và tư vấn lớn [1].
Có thể kiểm quy tắc lai bằng hai câu hỏi cho từng quyết định: thông tin để quyết nằm ở đâu, và sai lầm của một đơn vị lan rộng đến mức nào. Thông tin ở tuyến đầu, hậu quả cục bộ thì phân quyền; hậu quả lan sang thương hiệu, tài chính hay an ninh dữ liệu thì giữ ở trung tâm hoặc đặt trần quyền. Sản xuất cũng vậy: nhà máy lớn hưởng quy mô nhưng cứng khi đổi mẫu, nhiều cơ sở nhỏ gần khách nhưng tốn vốn và khó giữ chuẩn chung.
Sổ cái phân tán, token và hợp đồng thông minh: ba công cụ thay trung gian
Cơ sở dữ liệu tập trung có một điểm lỗi duy nhất (single point of failure), tức nơi hỏng thì cả hệ thống dừng. Kẻ xâm nhập một máy chủ có thể sửa hoặc xóa dữ liệu, quá tải làm hệ thống treo, sự cố kỹ thuật cắt mọi truy cập. Sổ cái phân tán chia rủi ro ấy bằng cách để mỗi nút giữ một bản sao: bản bị sửa lén sẽ lệch với số đông, một nút hỏng thì nút còn lại gánh việc.
Bitcoin là ví dụ đầu tiên chạy ở quy mô lớn. Đề xuất công bố tháng 10/2008 nhằm cho tiền vận hành mà không dựa vào tổ chức tài chính hay chính phủ; sổ cái nằm ở từng nút, người giải được bài toán của một khối nhận bitcoin thưởng, mức thưởng giảm một nửa khoảng bốn năm một lần [2]. Cái giá là mỗi giao dịch cần nhiều máy xác nhận, chậm và tốn hơn cơ sở dữ liệu thường, nên chỉ đáng khi không bên nào được mọi người tin.
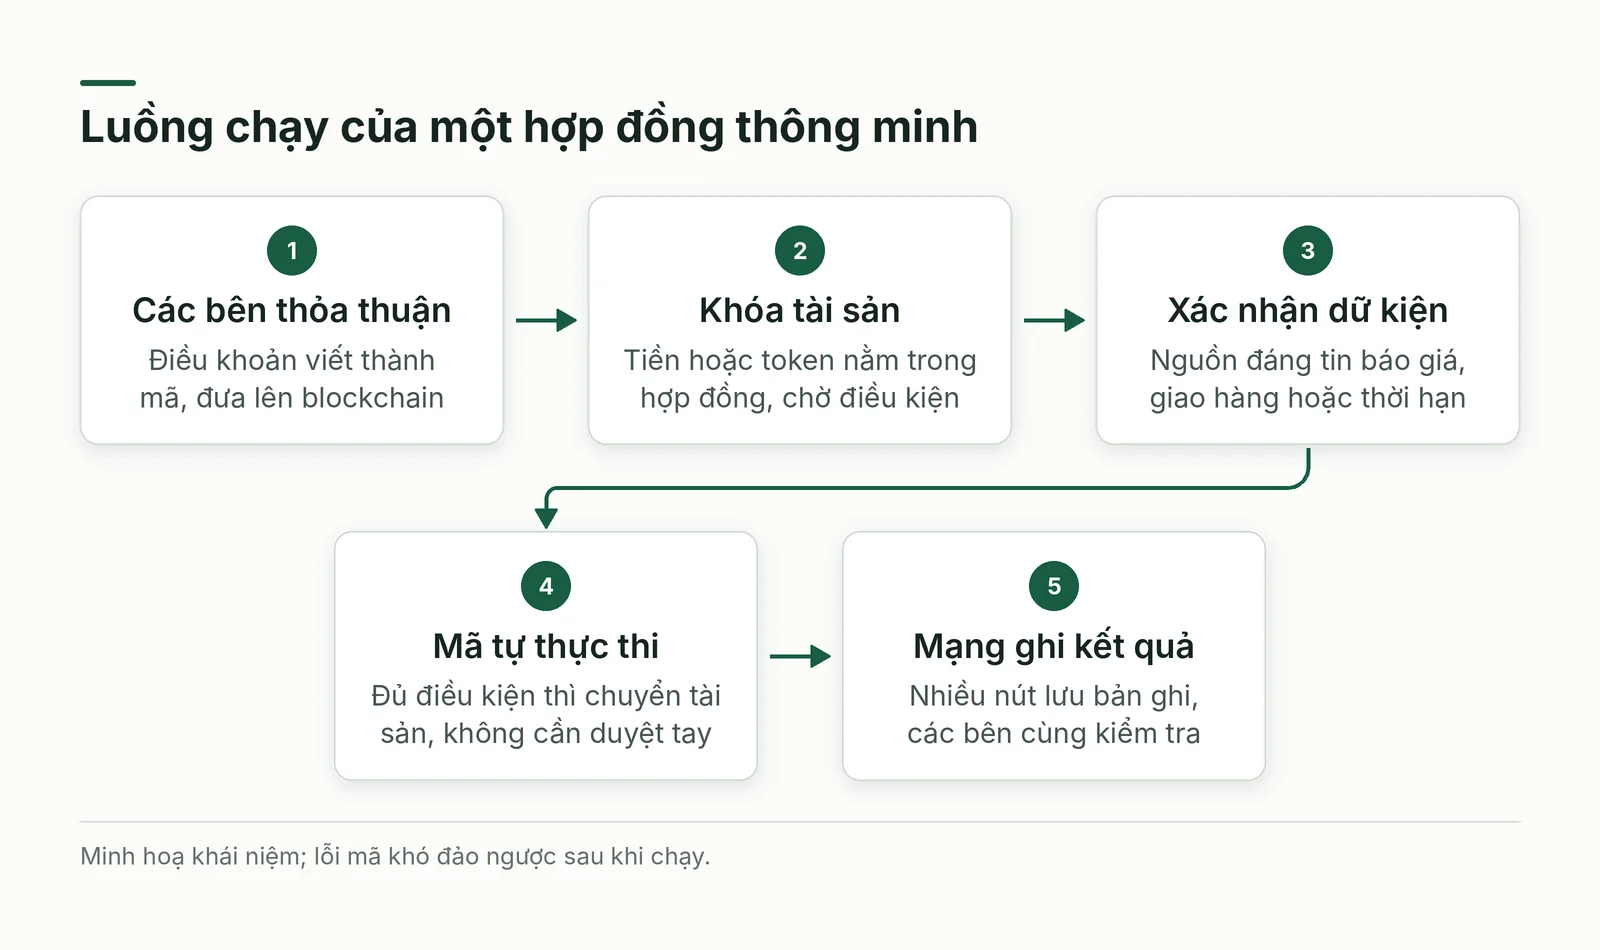
Token là bản ghi quyền sở hữu hoặc quyền dùng trên sổ cái; ai nắm khóa riêng thì tiêu được, nên mất khóa là mất quyền mà không có quầy nào để khiếu nại. Hợp đồng thông minh biến điều khoản thành mã tự chuyển tiền hoặc quyền khi điều kiện được xác nhận (Hình 2), giảm chi phí đàm phán và cưỡng chế giữa các bên chưa quen nhau. Giới hạn: lỗi mã khó sửa sau khi chạy, dữ kiện ngoài đời như giá hay giao hàng phải do nguồn đáng tin báo vào, và hiệu lực pháp lý không đương nhiên có.
Tài chính phi tập trung: bốn hướng kinh doanh và điều kiện sống còn
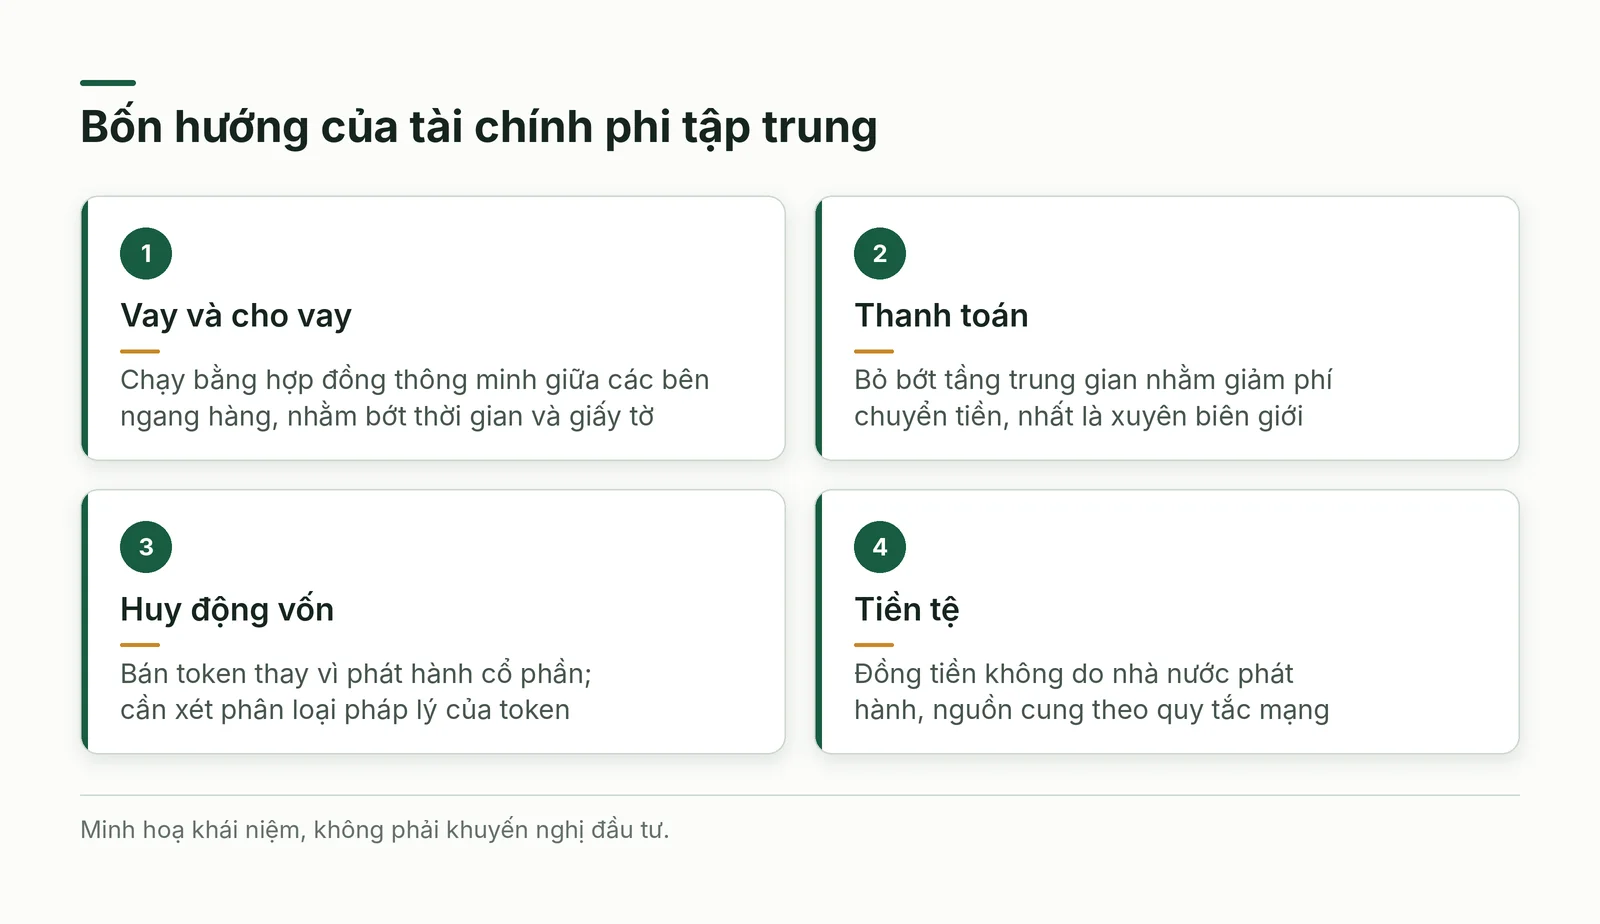
Tài chính phi tập trung (DeFi) gom bốn hướng (Hình 3). Vay và cho vay ngang hàng chạy bằng hợp đồng thông minh, nhằm bớt thời gian và giấy tờ. Thanh toán bỏ bớt tầng trung gian để giảm phí chuyển tiền xuyên biên giới. Huy động vốn bán token thay vì phát hành cổ phần. Tiền tệ có Bitcoin, đồng tiền không do nhà nước phát hành, nguồn cung bị giới hạn bởi quy tắc mạng [2].
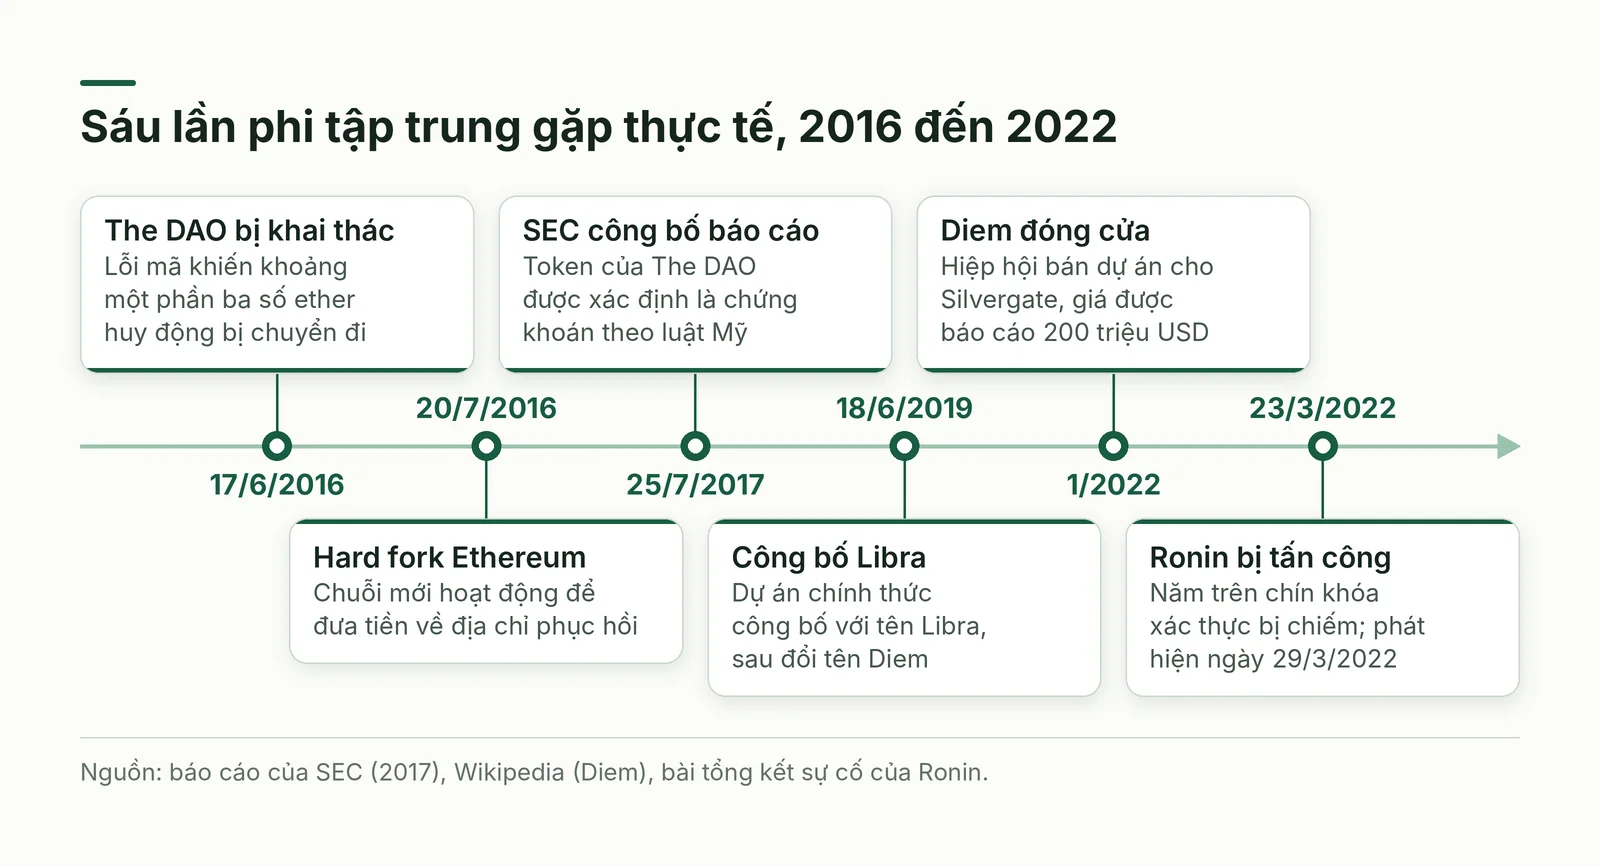
Điều kiện sống còn nằm ở chỗ ai được phát hành tiền và gọi vốn, không phải công nghệ. Libra, công bố tháng 6/2019 rồi đổi tên Diem, là ví dụ: cơ quan quản lý ở Liên minh châu Âu, Mỹ và nhiều nước phản ứng về chủ quyền tiền tệ, ổn định tài chính, quyền riêng tư và cạnh tranh, và nguồn tin ghi nhận phản ứng ấy góp phần làm dự án thất bại [3]. Hiệp hội điều hành đóng cửa tháng 1/2022 và bán dự án cho Silvergate với giá được báo cáo là 200 triệu USD [3]. Dự án thanh toán và gọi vốn cần tính giấy phép, thuế và phân loại pháp lý của token ngay từ thiết kế.
DAO: khi quy tắc nằm trong mã, và bài học từ The DAO
DAO muốn thay tầng quản lý bằng mã và biểu quyết: quy tắc chi tiêu nằm trong hợp đồng thông minh, người nắm token bỏ phiếu, ngân quỹ chỉ chi khi đề xuất được thông qua. Trường hợp được ghi lại kỹ nhất là The DAO, và nó cho thấy ba chỗ lệch giữa lý thuyết với thực tế.
The DAO do công ty Slock.it dựng, bán khoảng 1,15 tỷ token để đổi lấy khoảng 12 triệu ether, chừng 150 triệu USD lúc kết thúc đợt bán [4]. Ngày 17/6/2016, một cá nhân hoặc nhóm không rõ danh tính khai thác lỗi mã và chuyển khoảng 3,6 triệu ether, một phần ba số huy động; những người ủng hộ tán thành một hard fork, tức đổi quy tắc của chuỗi để đưa tiền về địa chỉ phục hồi, và chuỗi mới hoạt động từ ngày 20/7/2016 [4]. Chỗ lệch thứ nhất: mã không phải luật tuyệt đối, vì cộng đồng phải đổi quy tắc để cứu quỹ.
Ngày 25/7/2017, Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) kết luận token của The DAO là chứng khoán theo luật Mỹ: người mua góp ether, kỳ vọng lợi nhuận từ các dự án, và lợi nhuận phụ thuộc chủ yếu vào nỗ lực quản lý của Slock.it, các đồng sáng lập và nhóm Curators [4]. Quyền biểu quyết không đem lại quyền kiểm soát thực chất, vì Curators có quyền quyết định cuối cùng về việc đưa đề xuất ra bỏ phiếu [4]. Hai chỗ lệch còn lại: quyền lực có thể tập trung ngầm ở nhóm gác cổng, và luật xét bản chất giao dịch chứ không xét tên gọi.
So sánh hai mô hình: quản trị, doanh thu và dữ liệu
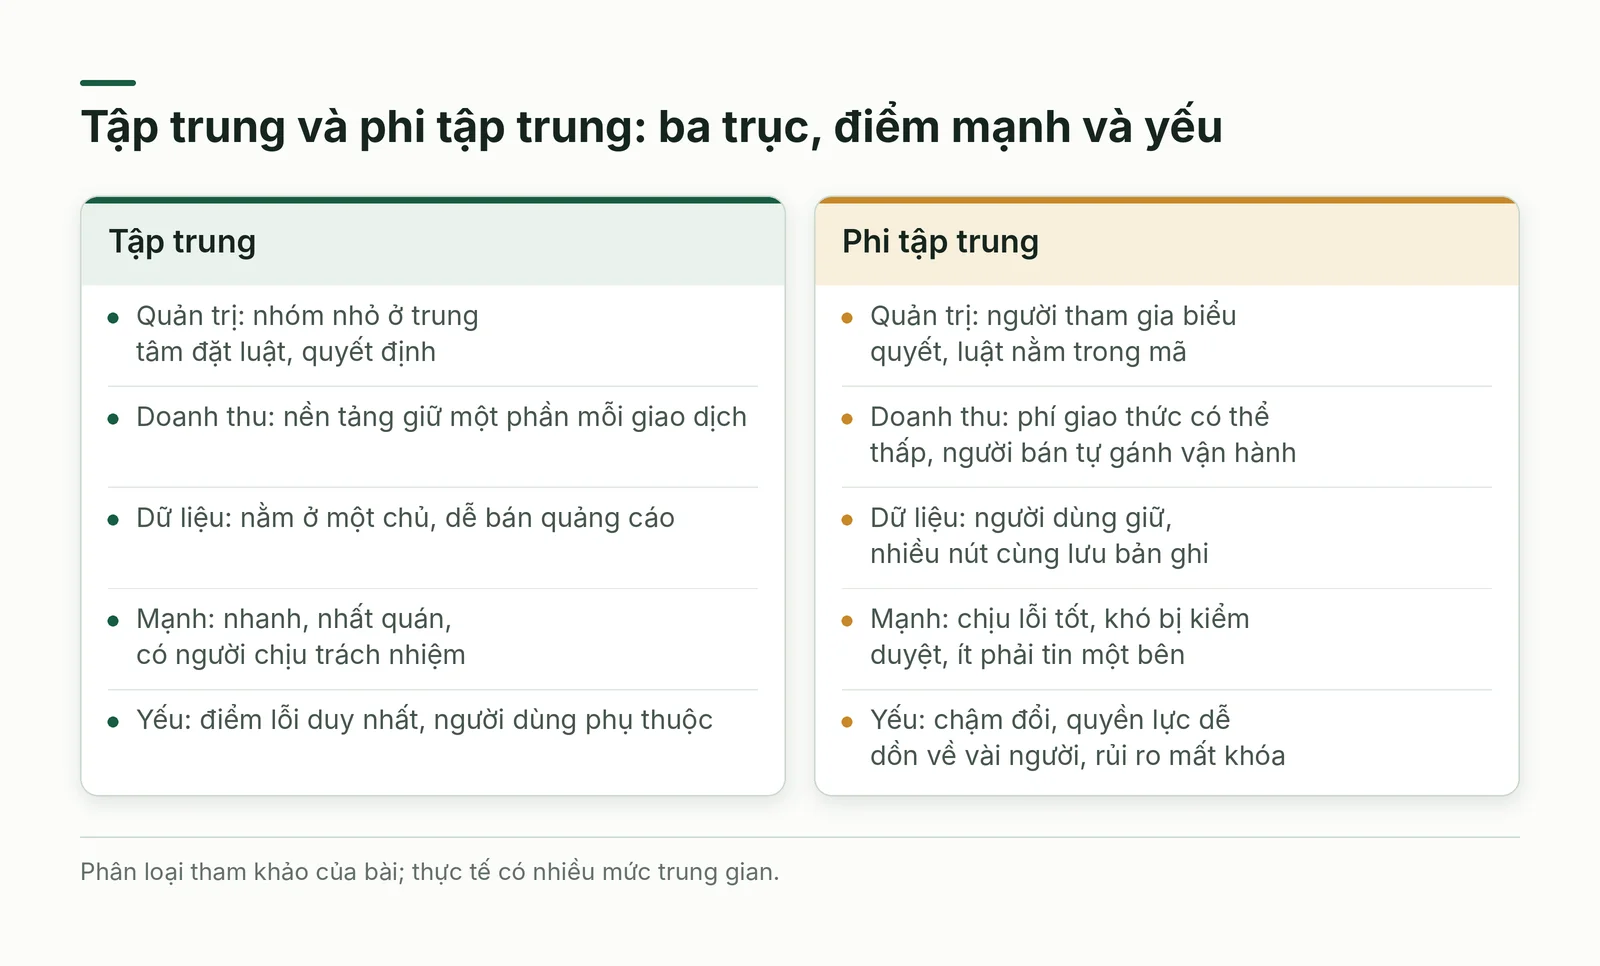
Hình 4 đặt hai mô hình cạnh nhau theo ba trục mà khác biệt hiện rõ nhất. Đây là phân loại tham khảo của bài; thực tế còn nhiều mức trung gian, và một sản phẩm có thể tập trung ở trục này nhưng phi tập trung ở trục khác.
Quản trị: nền tảng tập trung để một nhóm nhỏ đặt luật và quyết định cuối cùng, chẳng hạn duyệt một ứng dụng; nhanh và nhất quán nhưng dễ kìm đổi mới và khiến người dùng phụ thuộc. Mạng phi tập trung đổi quy tắc bằng biểu quyết; công bằng hơn trên giấy nhưng chậm, và quyền biểu quyết tính theo token có thể dồn về vài người.
Doanh thu: xét ví dụ giả định, nền tảng tập trung giữ 30% giá bán còn giao thức mở thu 1%. Người bán giữ thêm 29 điểm phần trăm nhưng phải tự gánh việc nền tảng từng lo, như kéo khách, xử lý tranh chấp, chống gian lận; khoản tiết kiệm chỉ có thật khi họ làm được với chi phí thấp hơn mức nền tảng thu.
Dữ liệu: nền tảng tập trung giữ thông tin người dùng nên bán được quảng cáo nhắm đối tượng và cho dùng miễn phí. Nếu người dùng sở hữu dữ liệu, nguồn thu đó mất; mô hình thường chuyển sang thu phần nhỏ trên khoản người dùng trả cho nhau, hoặc thuê bao, và người dùng phải tự giữ khóa.
Danh tính tự chủ, riêng tư từ đầu và lợi ích xã hội: cách đọc các lời hứa
Nền tảng tập trung thường giữ luôn danh tính và danh tiếng của người bán, nên rời nền tảng là mất vốn xã hội đã tích lũy. Danh tính tự chủ trả phần đó về cho chủ sở hữu: cá nhân giữ danh tính số và ví, quyết định ai xem dữ liệu nào và xem được nhật ký truy cập. Thiết kế riêng tư từ đầu đặt bảo vệ vào thiết kế, mặc định an toàn, bảo mật suốt vòng đời dữ liệu. Web 3 là tên chung cho tầm nhìn người dùng cấp quyền dữ liệu trực tiếp.
Người ủng hộ nêu bốn lợi ích xã hội: ít phải tin vào một bên duy nhất, vì công ty có thể bị bán hay đem dữ liệu đi bán; hệ thống chạy tiếp khi một nút hỏng; khó bị kiểm duyệt; người đóng góp được chia quyền sở hữu tăng theo giá trị mạng. Đây là lập luận chứ chưa phải kết quả đã đo. Mặt trái: mất khóa là mất quyền, dữ liệu bất biến khó sửa hoặc xóa khi cần, và quyền lực có thể tập trung lại ở nơi ít ngờ nhất.
Cách áp dụng từng bước
Doanh nghiệp có nhiều đơn vị hoặc thị trường hưởng lợi rõ nhất từ phân quyền; doanh nghiệp mới nên giữ tập trung nhưng vạch trước vai trò sẽ chuyển giao; doanh nghiệp lâu năm cần thêm thời gian vì thứ bậc đã ăn sâu. Quy trình sau chạy phần quản lý trước, phần công nghệ sau.
- Bước 1: Liệt kê 15 đến 20 quyết định lặp lại (giá, giảm giá, tuyển người, ngân sách, khiếu nại) và ghi ai đang quyết, mất bao lâu.
- Bước 2: Với mỗi quyết định, hỏi thông tin nằm ở đâu và sai lầm lan rộng đến mức nào; xếp vào nhóm phân quyền, tập trung hoặc phân quyền có trần (ngân sách tối đa, ngưỡng phải báo lên).
- Bước 3: Dựng hệ thống báo cáo chung để trung tâm theo dõi kết quả từng đơn vị mà không duyệt từng việc.
- Bước 4: Đặt giá trị chung, lấy ý kiến người trong cuộc, đào tạo cả nhân sự cũ lẫn mới và mở đường thăng tiến cho người làm tốt.
- Bước 5: Thí điểm một quý ở một đơn vị, so với đơn vị đối chứng về thời gian ra quyết định, số lần báo lên và số lỗi.
- Bước 6: Với phần công nghệ, hỏi “bỏ sổ cái chung thì vấn đề còn không”; chỉ khi nhiều bên không tin nhau mới xét blockchain.
- Bước 7: Xác định ai giữ khóa, ai chịu trách nhiệm pháp lý, và nhờ chuyên gia rà soát trước khi chạy thật.
Tình huống áp dụng tại Việt Nam: quyền tự quyết, thí điểm tài sản mã hóa và vụ Ronin
Về phân quyền trong tổ chức, một nghiên cứu trên Tạp chí Công Thương số 16 năm 2026 khảo sát 403 nhân viên công nghệ thông tin tại các ngân hàng thương mại cổ phần ở Việt Nam. Cả bốn đặc trưng của cách làm Agile đều tác động tích cực đến động lực làm việc, mạnh nhất là tính tự tổ chức, tức quyền tự quyết của đội [5]. Cần đọc thận trọng: bài đo động lực chứ không đo kết quả kinh doanh, và không nêu cách chọn mẫu hay tên ngân hàng [5].
Về hạ tầng mới, Nghị quyết 05/2025/NQ-CP có hiệu lực từ ngày 9/9/2025, cho thí điểm thị trường tài sản mã hóa trong 5 năm [6][7]. Theo các bài tóm tắt, chỉ tổ chức được Bộ Tài chính cấp giấy phép mới được cung cấp dịch vụ tổ chức thị trường; điều kiện gồm vốn điều lệ góp tối thiểu 10.000 tỷ đồng và vốn nước ngoài không quá 49% [6][7]. Nghĩa là dù nhiều tài sản mã hóa sinh ra từ mạng không có chủ, cửa vào hợp pháp trong khuôn khổ thí điểm là một tổ chức có giấy phép, có người chịu trách nhiệm và chịu giám sát.
Về mức tham gia, Chainalysis xếp Việt Nam thứ 4 trong 151 quốc gia ở Chỉ số chấp nhận tiền mã hóa toàn cầu 2025, với hạng 3 về giá trị giao dịch bán lẻ qua dịch vụ tập trung và hạng 6 ở DeFi [8]. Bản 2026, công bố ngày 23/9/2026 với phương pháp mới, xếp Việt Nam thứ 18 trong 117 quốc gia [9]. Hai bản không so sánh thẳng được, vì mọi xếp hạng đều phụ thuộc cách đo.
Vụ Ronin cho thấy khoảng cách giữa tên gọi và thực tế. Axie Infinity là sản phẩm của Sky Mavis, studio có ba trong năm nhà sáng lập là người Việt; rút tiền qua mạng Ronin cần năm trên chín chữ ký xác nhận [10]. Kẻ tấn công chiếm được năm khóa: bốn của Sky Mavis và một của Axie DAO, nhờ quyền ký thay mà Axie DAO cấp cho Sky Mavis từ tháng 11/2021 để phân phối giao dịch miễn phí, được ngừng dùng từ tháng 12/2021 nhưng không bị thu hồi [11]. Chín nút trên giấy chỉ có nghĩa khi các khóa thật sự độc lập.
Sai lầm thường gặp, giới hạn và khi nào không nên dùng
Các sai lầm sau lặp lại ở nhiều tổ chức và dự án. Chúng cũng là tiêu chí để đọc nhanh một đề xuất “phi tập trung” từ đối tác hay nhà tư vấn, trước khi chi tiền hoặc thay đổi cơ cấu.
- Gộp hai nghĩa của chữ phi tập trung: mua công nghệ sổ cái để chữa vấn đề quyết định nghẽn ở trung tâm.
- Phân quyền thiếu giới hạn và báo cáo chung: các đơn vị đi mỗi nơi một hướng, chức năng như chăm sóc khách hàng bị nhân bản.
- Coi “không có chủ” là “không ai chịu trách nhiệm”: luật vẫn tìm người phát hành và người vận hành, như vụ The DAO và Diem.
- Quên rằng quyền lực tập trung lại ở khóa, nhóm gác cổng và cầu nối, như vụ Ronin.
- Thiết kế cho người đầu tư hơn người dùng thật: hãy hỏi tiền thật đi vào từ đâu.
- Đưa dữ liệu cần sửa, xóa hoặc giữ kín, như hồ sơ khách hàng, lên sổ cái chung bất biến.
Không nên dùng sổ cái phân tán khi chỉ một tổ chức kiểm soát dữ liệu hoặc thiếu nguồn lực giữ khóa an toàn; cơ sở dữ liệu thường rẻ hơn. Phân quyền sâu cũng không hợp khi tổ chức quá nhỏ, quy trình chưa ổn định hoặc hậu quả sai lầm lan rộng. Bằng chứng còn mỏng: phần lớn mô hình mới, mẫu quan sát nhỏ, nhiều tuyên bố quảng bá chưa được kiểm chứng độc lập.
Kế hoạch thử nghiệm bốn tuần và câu hỏi tự kiểm
Kế hoạch sau dành cho nhóm lãnh đạo muốn thử trước khi đổi cơ cấu. Mỗi tuần có một sản phẩm đầu ra cụ thể để cả nhóm cùng xem, và bước công nghệ chỉ đến sau khi phần quản lý đã có số đo.
- Tuần 1: lập bản đồ khoảng 20 quyết định lặp lại, ghi người quyết, thời gian chờ và mức lan rộng khi sai.
- Tuần 2: chọn ba quyết định để phân quyền thí điểm, viết giới hạn và chọn chỉ số theo dõi.
- Tuần 3: chạy thí điểm ở một đơn vị; ghi thời gian ra quyết định, số lần báo lên, lỗi và phản hồi của khách.
- Tuần 4: đánh giá; nếu có bài toán nhiều bên, thử trên giấy câu hỏi “bỏ sổ cái chung thì vấn đề còn không”; rồi quyết định mở rộng, sửa hay dừng.
Sau bốn tuần, nhóm nên trả lời được ba câu bằng số liệu: quyết định nào đang chờ lâu nhất và thông tin để quyết nằm ở ai; nếu một đơn vị quyết sai thì thiệt hại dừng ở đâu; ai giữ khóa và quyền quản trị, và họ có thật sự độc lập với nhau không.
Kết luận
Phi tập trung không phải đích đến mà là một nhóm lựa chọn thiết kế: quyền quyết định đặt ở đâu, sổ sách do ai giữ, tiền chảy qua ai. Trong tổ chức, câu trả lời thường là mô hình lai. Trên sổ cái chung, mã và biểu quyết thay được một số trung gian nhưng không xóa được trách nhiệm pháp lý hay quyền kiểm soát khóa. Với doanh nghiệp Việt Nam, hướng hợp lý là thử nhỏ phần quản lý trước, đo kết quả, rồi mới cân nhắc sổ cái chung khi có bài toán nhiều bên không tin nhau.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Nội dung dựa trên tài liệu "Decentralized Business Models" (Super Guide của Daniel Pereira, The Business Model Analyst, 2022; tệp Decentralized Business Models, trang 1 đến 70); dàn ý, ví dụ, phân tích và các hình đều do bài tự xây dựng. Nhiều ví dụ doanh nghiệp và số liệu trong tài liệu gốc không kiểm chứng được nên đã bỏ hoặc thay bằng nguồn công khai. Người đọc nên tìm tài liệu gốc để đọc đầy đủ.
Các nguồn web được truy cập ngày 20/10/2026. Thông tin về General Motors, Bitcoin, báo cáo của SEC và dự án Diem lấy từ Britannica, trang của SEC và Wikipedia; Nghị quyết 05/2025/NQ-CP được đọc qua hai bài tóm tắt; xếp hạng của Chainalysis, nghiên cứu về Agile và bài tổng kết của Ronin lấy từ trang gốc hoặc báo chí.
Điều chưa kiểm chứng: chưa đối chiếu toàn văn Nghị quyết 05/2025/NQ-CP và chưa xác nhận hiệu lực hiện nay; số liệu về dự án Diem lấy từ Wikipedia; nghiên cứu về Agile không nêu cách chọn mẫu; hai bản xếp hạng Chainalysis dùng phương pháp khác nhau; các lợi ích xã hội là lập luận của phía ủng hộ; khung ở Hình 1 và Hình 4 là phân loại tham khảo của bài.