
Mô hình kinh doanh SaaS: dòng tiền thuê bao, bốn chỉ số then chốt và cách định giá
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
SaaS (Software as a Service, phần mềm như một dịch vụ) là cách bán phần mềm do nhà cung cấp vận hành, khách thuê theo tháng hoặc năm thay vì mua đứt. Bài giải thích cơ chế tiền, bốn chỉ số cần đọc cùng nhau, cách chọn giá và kênh bán, rồi góc nhìn của bên mua, kèm ví dụ tại Việt Nam.
- SaaS đổi thời điểm thu tiền: khách trả dần theo kỳ, nhà cung cấp chi trước, nên lợi nhuận chỉ đến khi khách ở lại đủ lâu.
- Bốn con số đọc cùng nhau: MRR (doanh thu định kỳ), CAC (chi phí kiếm khách), LTV (giá trị vòng đời) và churn (tỷ lệ rời bỏ).
- Churn nhỏ mỗi tháng cộng dồn thành mất mát lớn trong năm; churn gấp đôi có thể làm LTV giảm một nửa.
- Giá và kênh bán là quyết định chiến lược: đơn vị tính tiền phải khớp với cách khách nhận giá trị.
- Bên mua cần tính chi phí nhiều năm, đường xuất dữ liệu, an toàn thông tin và vai trò theo luật bảo vệ dữ liệu cá nhân.
Bối cảnh: phần mềm từ món hàng thành dịch vụ thuê
Trong nhiều thập niên, doanh nghiệp mua giấy phép phần mềm một lần, cài lên máy của mình và tự lo nâng cấp. Mô hình thuê không hoàn toàn mới: từ thập niên 1960 các hãng máy tính đã cho thuê công suất xử lý đặt tại trung tâm dữ liệu, và thập niên 1990 xuất hiện nhà cung cấp dịch vụ ứng dụng (ASP) lưu trữ, vận hành phần mềm thay khách. SaaS thành hiện thực khi internet đủ nhanh và ổn định để người dùng không còn thấy khác biệt so với phần mềm cài trên máy.
Ngày nay SaaS phủ gần mọi chức năng của doanh nghiệp: quản lý quan hệ khách hàng (CRM), hoạch định nguồn lực (ERP), kế toán, quản lý dự án, bán hàng và thương mại điện tử, cộng tác, nhân sự, thanh toán và xuất hoá đơn. Bên cạnh sản phẩm dùng chung cho nhiều ngành còn có SaaS ngành dọc (vertical SaaS), làm riêng cho một nhóm như nhà hàng, phòng khám hay cửa hàng bán lẻ, nơi chiều sâu nghiệp vụ thường quan trọng hơn số tính năng.
Với chủ doanh nghiệp, sự chuyển dịch này đổi hai thứ: khoản chi từ một lần lớn thành nhiều lần nhỏ, và trách nhiệm vận hành từ mình sang nhà cung cấp, đổi lại bằng một quan hệ dài hạn với bên mình không kiểm soát. Ở Việt Nam, hoá đơn điện tử là ví dụ rõ: Nghị định 123/2020/NĐ-CP định nghĩa tổ chức cung cấp dịch vụ hoá đơn điện tử, doanh nghiệp đăng ký dùng trong nhiều trường hợp qua nhà cung cấp, và nhóm không thuộc diện miễn phí 12 tháng đầu trả phí dịch vụ theo hợp đồng ký giữa hai bên[1].
Khái niệm cốt lõi: SaaS, đám mây, PaaS và phần mềm cài đặt
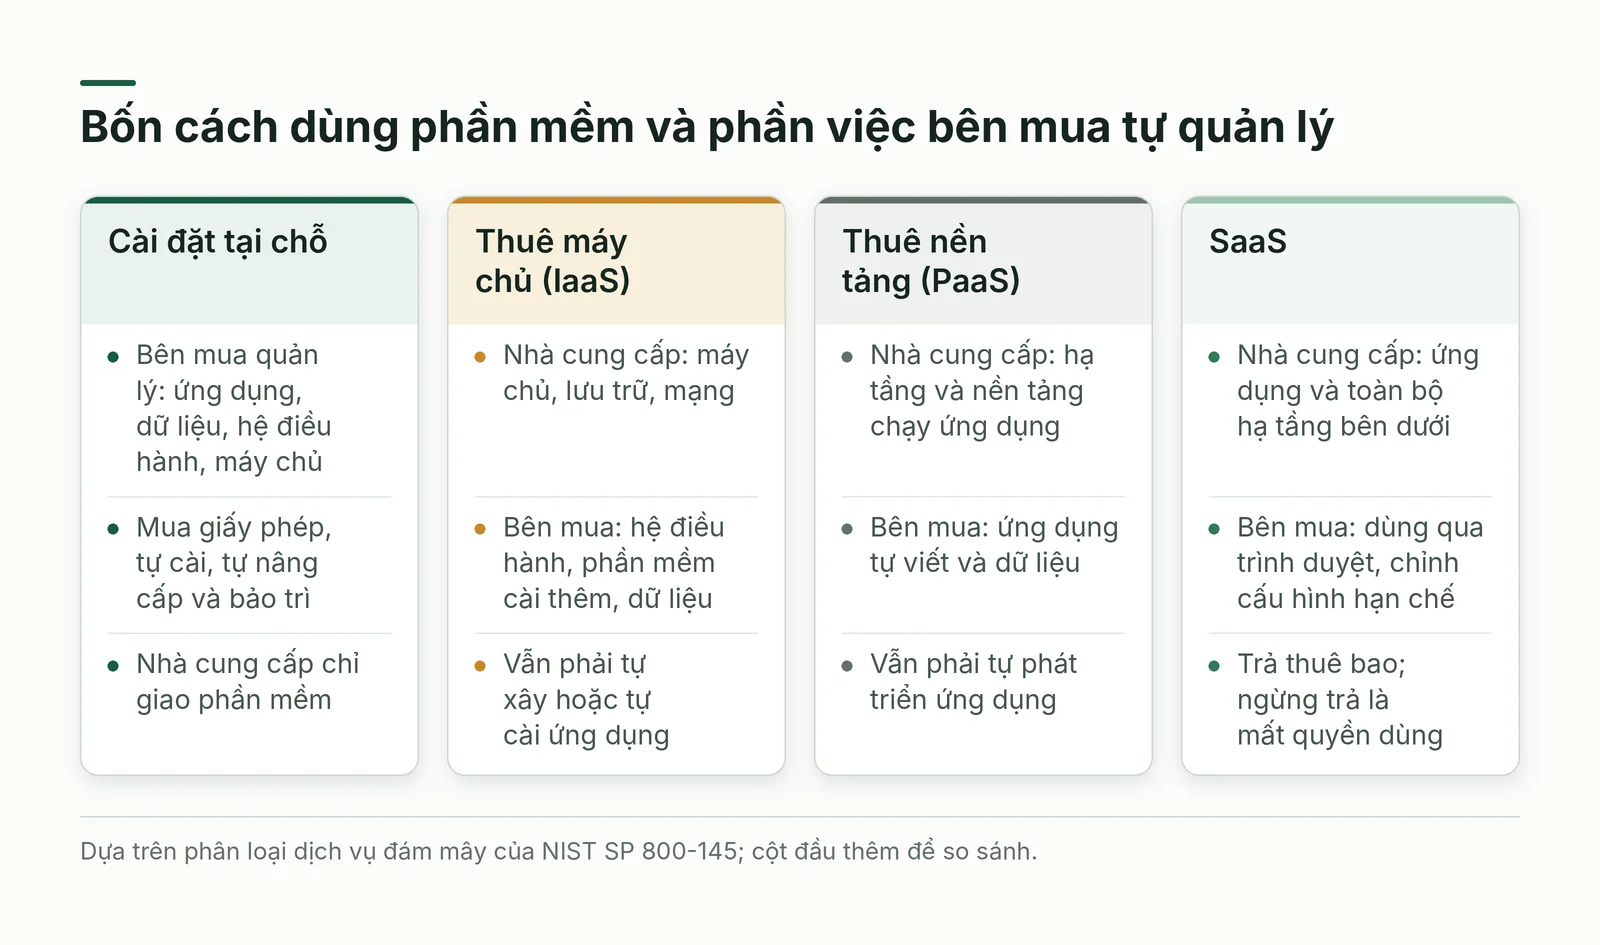
Theo định nghĩa của Viện Tiêu chuẩn và Công nghệ Hoa Kỳ (NIST), SaaS là việc dùng ứng dụng của nhà cung cấp chạy trên hạ tầng đám mây; người dùng không quản lý mạng, máy chủ, hệ điều hành, lưu trữ, thậm chí cả từng tính năng của ứng dụng, ngoại trừ một số thiết lập cấu hình riêng ở mức hạn chế[2]. Nói gọn, bạn thuê kết quả sử dụng chứ không thuê thành phần kỹ thuật nào bên dưới.
Vì vậy đám mây là cách tổ chức hạ tầng, còn SaaS là mô hình kinh doanh dựng trên đó: phần mềm, dịch vụ vận hành và hợp đồng thuê bao đi cùng nhau. Thuê máy chủ ảo (IaaS) hay thuê nền tảng để tự viết ứng dụng (PaaS) vẫn là đám mây nhưng chưa phải SaaS, vì bạn còn phải tự xây hoặc tự cài ứng dụng. Bốn thuật ngữ dưới đây xuất hiện xuyên suốt bài.
- Thuê bao (subscription): khách trả phí lặp lại theo tháng hoặc năm để giữ quyền dùng; ngừng trả là mất quyền.
- Cài đặt tại chỗ (on-premise): mua giấy phép, cài trên máy của doanh nghiệp, tự nâng cấp và bảo trì.
- Đa người thuê (multi-tenant): nhiều khách dùng chung một hệ thống, dữ liệu tách riêng theo từng khách[2].
- Thoả thuận mức dịch vụ (SLA): cam kết về thời gian hoạt động, thời hạn xử lý sự cố và đền bù khi vi phạm.
Dòng tiền của SaaS: chi trước, thu dần
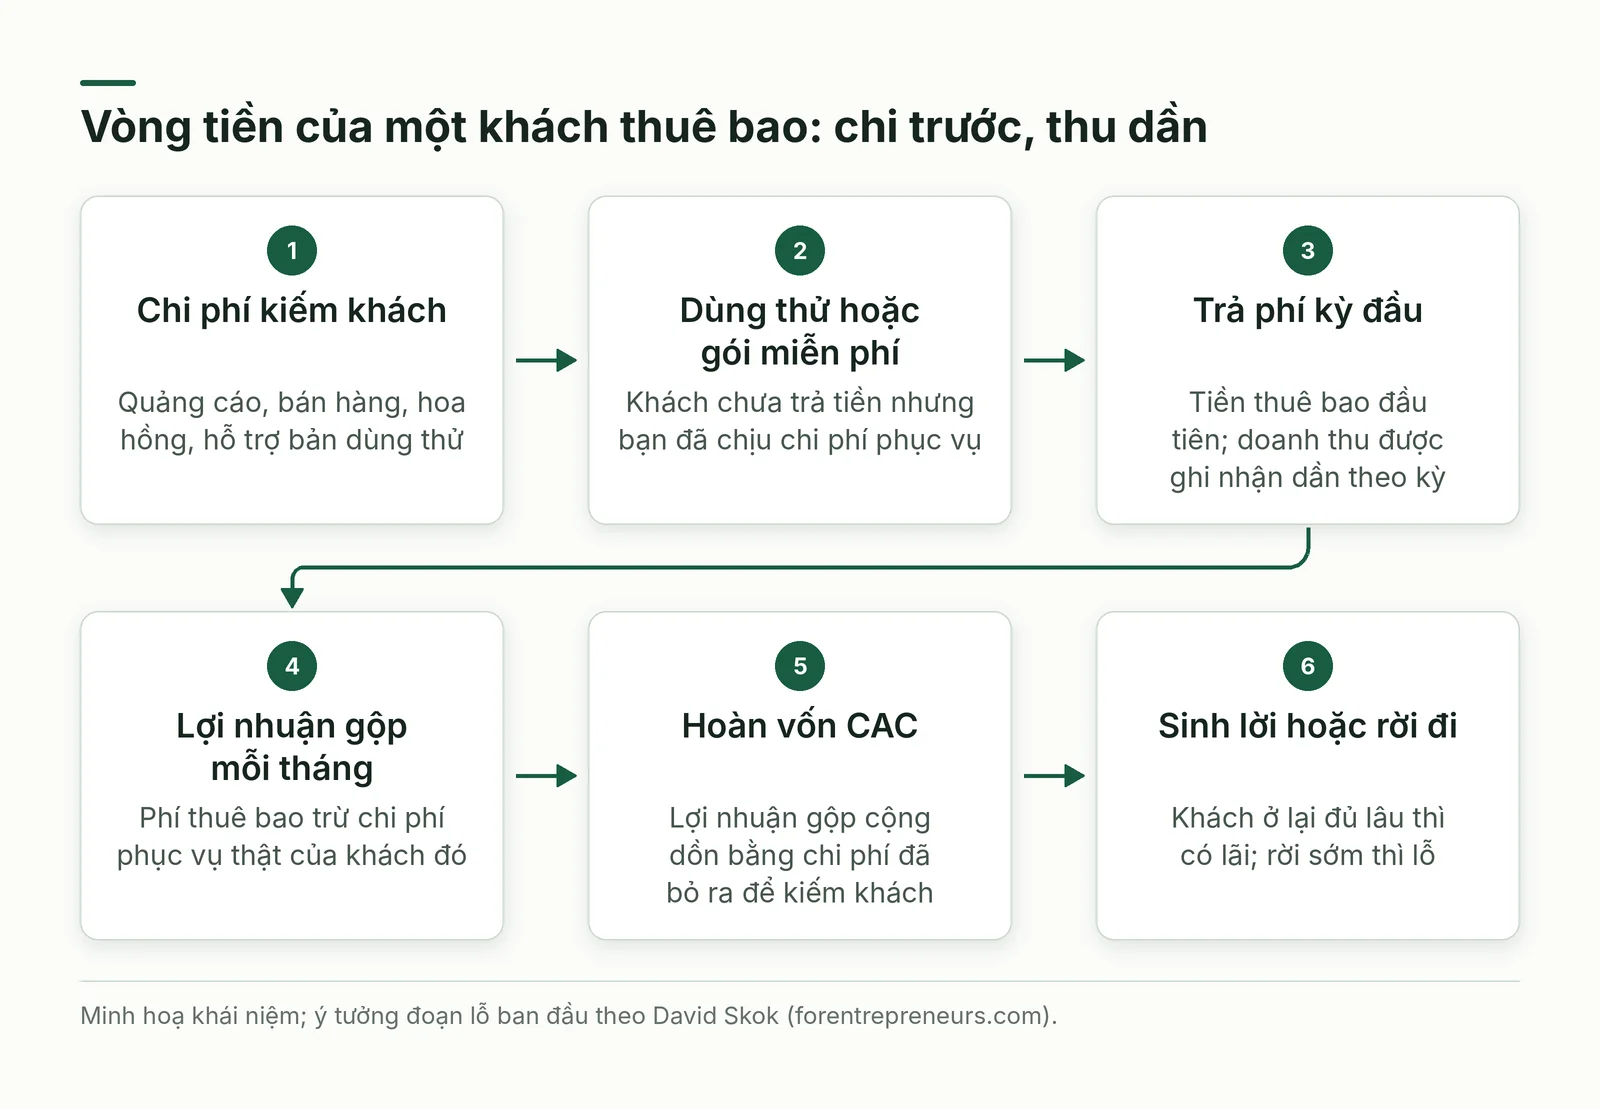
Cơ chế quyết định mọi thứ khác trong SaaS là thời điểm thu tiền. Bán giấy phép thì nhận gần trọn khoản tiền ngay lúc bán. Cho thuê thì nhận từng phần nhỏ mỗi tháng, trong khi chi phí kiếm khách (quảng cáo, nhân viên bán hàng, hoa hồng, hỗ trợ bản dùng thử) phát sinh trước. Mỗi khách mới là một khoản đầu tư, hoàn lại dần bằng lợi nhuận gộp hằng tháng; nhà đầu tư David Skok chỉ ra rằng tăng trưởng càng nhanh thì đoạn lỗ ban đầu càng sâu[3].
Chi trước để có khách chỉ thành lợi nhuận khi khách ở lại đủ lâu để hoàn vốn.
Còn có lớp kế toán. Trong báo cáo thường niên năm tài chính 2013, Adobe mô tả rằng doanh thu từ khách mới được ghi nhận dần suốt kỳ thuê bao và có thể chưa phản ánh ngay trong kết quả báo cáo[4]. Khách trả trước cả năm làm tiền mặt dồi dào hơn nhưng không làm doanh thu ghi nhận tăng ngay, nên cần theo dõi riêng tiền mặt, doanh thu ghi nhận và lợi nhuận.
Doanh thu định kỳ: cách đếm MRR cho đúng
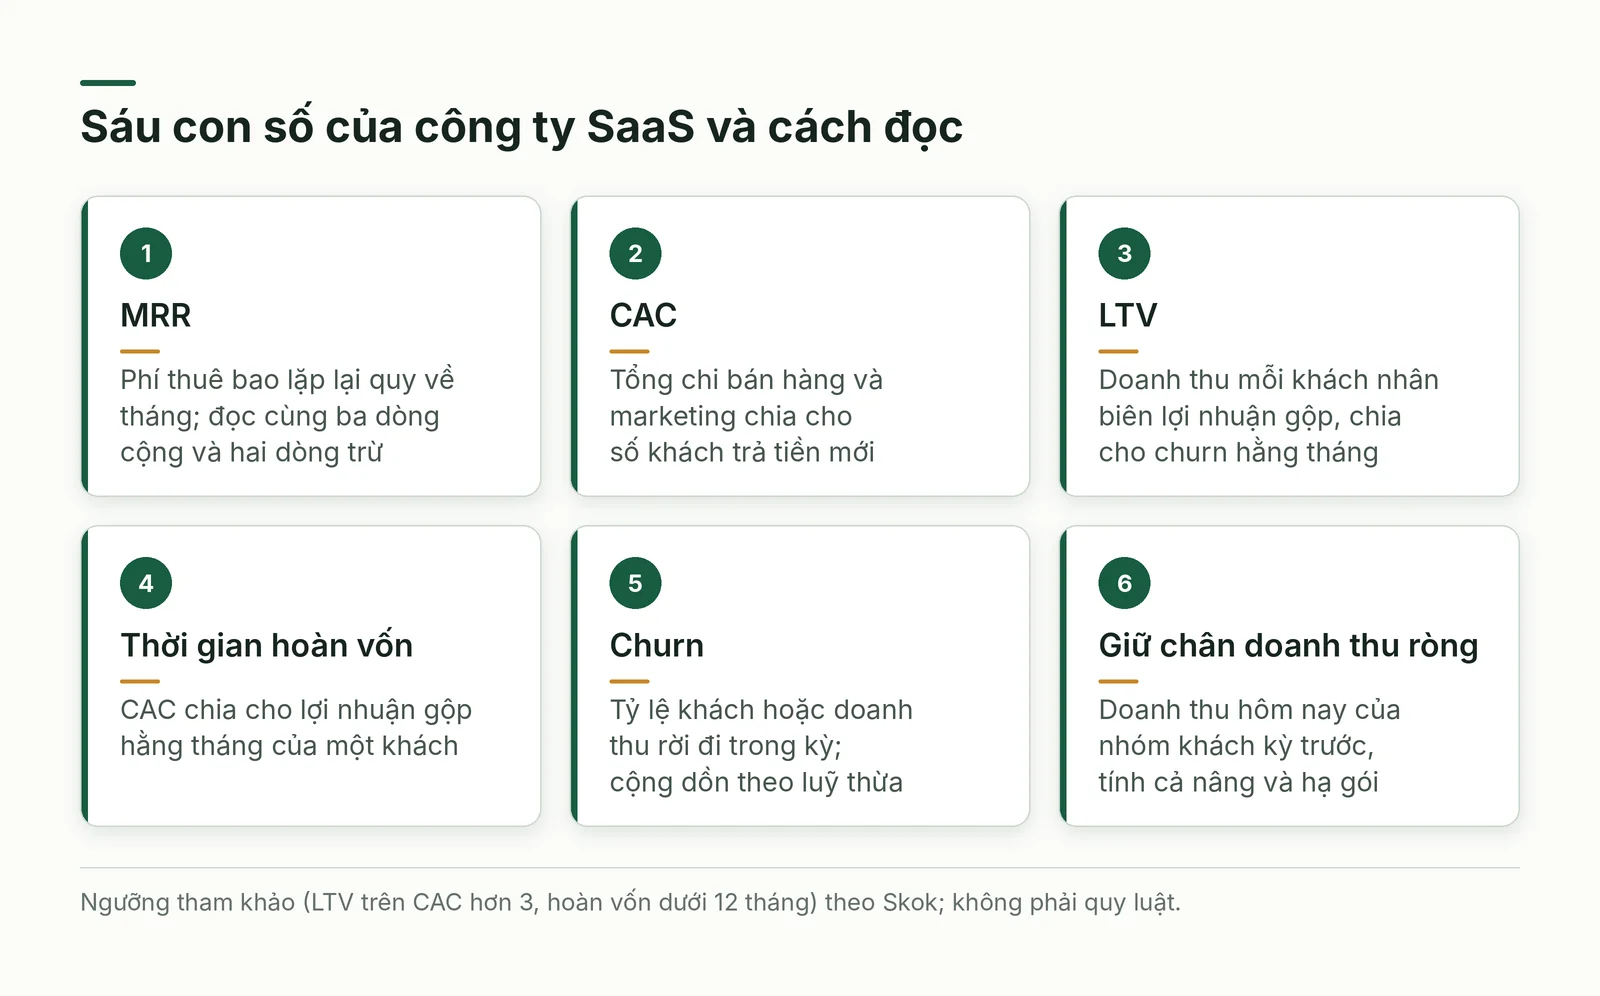
MRR (Monthly Recurring Revenue) là tổng phí thuê bao lặp lại của mọi khách đang trả tiền, quy về một tháng; ARR (Annual Recurring Revenue) là con số tương đương cho cả năm. Điều đáng đọc là các dòng biến động tạo ra tổng. Ba dòng cộng thêm là MRR mới từ khách mới, MRR mở rộng khi khách nâng gói và MRR quay lại khi khách cũ trở về. Hai dòng trừ đi là MRR thu hẹp khi khách hạ gói và MRR mất đi khi khách huỷ. MRR ròng tăng thêm bằng ba dòng cộng trừ hai dòng trừ.
Quy tắc đếm giúp bạn khỏi tự lừa mình: gói trả theo năm chia cho 12; phí cài đặt, đào tạo thu một lần không tính; người dùng thử và người dùng miễn phí không tính cho đến khi trả tiền; nên đếm trước thuế giá trị gia tăng. Ví dụ giả định trong một tháng: một khách trả gói năm 7,2 triệu đồng (thành 0,6 triệu đồng mỗi tháng), một khách nâng gói từ 0,4 lên 0,7 triệu đồng, một khách huỷ gói 0,4 triệu đồng, và bạn thu thêm 2 triệu đồng phí triển khai. MRR mới là 0,6 triệu, mở rộng 0,3 triệu, mất đi 0,4 triệu; phí triển khai không tính, nên MRR ròng tăng 0,5 triệu đồng.
Hãy báo cáo MRR kèm các dòng biến động, vì tổng tăng có thể che việc khách mới đang bù cho khách cũ rời đi. Doanh thu biến đổi theo mức dùng nên tách khỏi MRR đã cam kết. Khi nền còn nhỏ, tăng trưởng phần trăm theo tháng dao động mạnh, nên nhìn xu hướng nhiều tháng thay vì một tháng đẹp.
CAC, LTV và thời gian hoàn vốn: ba con số đọc cùng nhau
CAC (Customer Acquisition Cost) là tổng chi phí bán hàng và marketing trong kỳ chia cho số khách trả tiền mới trong kỳ. Lỗi hay gặp là chỉ cộng tiền quảng cáo, bỏ lương nhân viên bán hàng, hoa hồng, công cụ và chi phí phục vụ bản dùng thử, khiến CAC đẹp hơn thực tế. CAC còn phụ thuộc tỷ lệ chuyển đổi sang trả tiền: khảo sát của Growth Unhinged trên 200 sản phẩm phần mềm tháng 1/2026 cho trung vị 8%, còn dùng thử yêu cầu nhập thẻ đạt 30%[5].
LTV (Lifetime Value) ước tính tổng lợi nhuận gộp một khách mang lại trước khi rời đi: lấy doanh thu bình quân mỗi khách mỗi tháng (ARPA) nhân biên lợi nhuận gộp, rồi chia cho churn hằng tháng. Biên lợi nhuận gộp phải trừ chi phí phục vụ thật, gồm máy chủ, phí cổng thanh toán và nhân viên hỗ trợ. Thời gian hoàn vốn bằng CAC chia cho lợi nhuận gộp hằng tháng của một khách. Theo Skok, SaaS tốt có LTV gấp hơn ba lần CAC; hoàn vốn quá 12 tháng thì lợi nhuận mỏng[3].
Ví dụ giả định: một phần mềm quản lý bán hàng thu 0,5 triệu đồng mỗi khách mỗi tháng, biên lợi nhuận gộp 80%, churn 3% mỗi tháng, CAC 3 triệu đồng. Lợi nhuận gộp mỗi khách là 0,4 triệu đồng mỗi tháng, hoàn vốn sau 7,5 tháng; LTV khoảng 13,3 triệu đồng, gấp 4,4 lần CAC. Nếu churn lên 6% và mọi thứ khác giữ nguyên, LTV còn khoảng 6,7 triệu đồng, tỷ lệ LTV trên CAC còn 2,2, dưới mốc ba.
Churn: tỷ lệ nhỏ mỗi tháng, mất mát lớn mỗi năm
Churn là tỷ lệ khách hoặc doanh thu rời đi trong một kỳ. Cần phân biệt churn theo số khách, churn doanh thu (phần MRR mất đi) và giữ chân doanh thu ròng (net revenue retention), tức doanh thu hôm nay của nhóm khách kỳ trước sau khi tính cả nâng và hạ gói. Skok lưu ý churn doanh thu có thể thấp hơn nhiều churn theo số khách khi người rời đi là khách nhỏ; nếu khách còn lại mua thêm đủ nhiều thì churn âm[3].
Tỷ lệ hằng tháng cộng dồn thành tỷ lệ năm theo luỹ thừa. Giả sử churn không đổi, một nhóm khách ban đầu mất khoảng 11% sau 12 tháng nếu churn là 1% mỗi tháng, khoảng 22% nếu 2%, 31% nếu 3% và 46% nếu 5%. Ở mức 5%, nhà cung cấp phải thay gần một nửa tập khách mỗi năm chỉ để giữ nguyên quy mô. Skok coi churn doanh thu ròng trên 2% mỗi tháng là dấu hiệu có vấn đề nghiêm trọng[3].
Để thấy churn đến từ đâu, hãy phân tích theo nhóm đăng ký (cohort analysis): xếp khách theo tháng bắt đầu trả tiền, rồi theo dõi tỷ lệ còn trả tiền sau mỗi tháng. Đường của mỗi nhóm dốc xuống rồi đi ngang là dấu hiệu có lõi người dùng gắn bó; nhóm mới luôn tệ hơn nhóm cũ cho thấy chất lượng khách được kéo về hoặc sản phẩm đã đổi theo hướng xấu. Hãy tách khách bỏ vì không hài lòng khỏi khách chỉ quên gia hạn hoặc lỗi thanh toán, vì cách xử lý khác nhau.
Mô hình giá: năm cách tính tiền và cách chọn
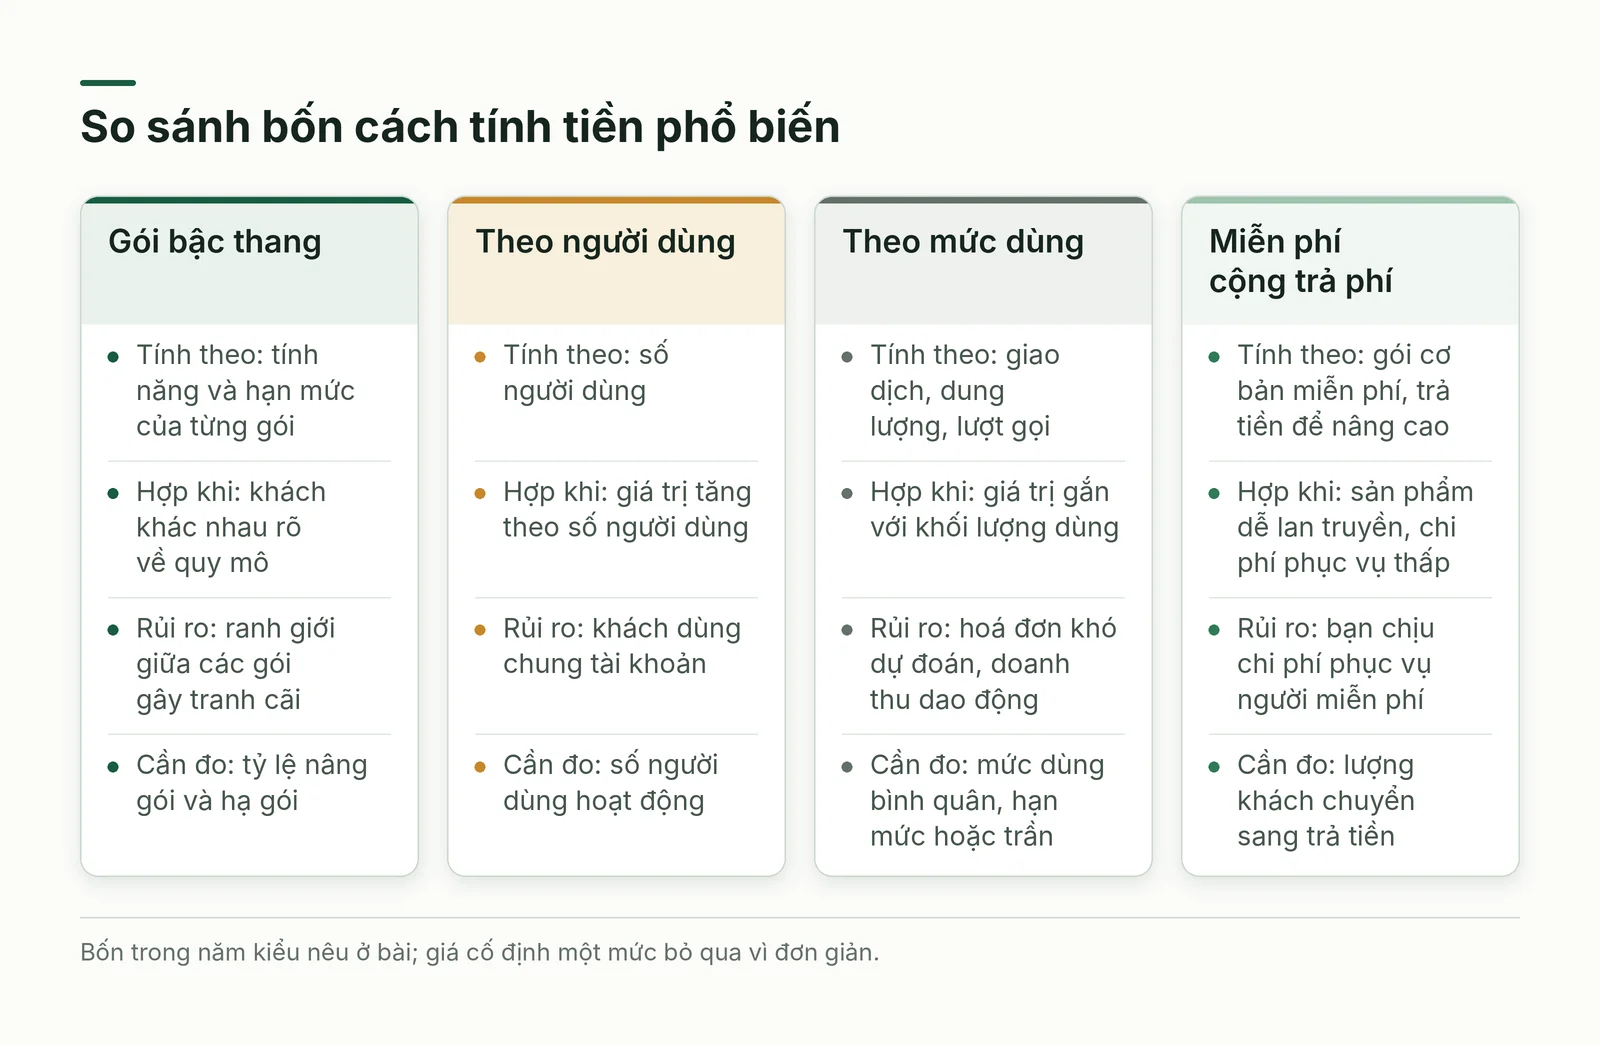
Giá trong SaaS là lựa chọn đơn vị tính tiền (value metric): khách trả theo cái gì thì doanh thu của bạn lớn lên theo cái đó. Có năm kiểu phổ biến: miễn phí cơ bản kèm trả tiền nâng cao (freemium), hạ rào cản dùng thử nhưng bạn chịu chi phí phục vụ người miễn phí; giá cố định một mức, dễ hiểu nhưng bỏ lỡ khách sẵn sàng trả nhiều hơn; gói bậc thang theo tính năng và hạn mức; giá theo người dùng; giá theo mức dùng như giao dịch hay dung lượng.
Chọn đơn vị giá bằng ba phép thử. Một: con số đó có tăng khi khách nhận thêm giá trị không, như số cửa hàng, số giao dịch hay số người thật sự dùng. Hai: khách có dự đoán được hoá đơn không, vì giá theo mức dùng khó dự toán nên thường kèm hạn mức hoặc trần. Ba: đơn vị đó có khuyến khích hành vi bạn không muốn không, chẳng hạn giá theo người dùng khiến khách dùng chung tài khoản. Nhiều công ty ghép các kiểu, như phí nền cộng phần vượt mức.
Chu kỳ thanh toán cũng là quyết định giá. Thu theo năm giúp nhà cung cấp có tiền sớm và thường giảm churn vì khách đã cam kết, nhưng buộc khách chịu rủi ro dài hơn. Mức giảm cho gói năm phải được tính vào CAC và LTV chứ không chỉ coi là khuyến mại, và nên thử giá trên khách mới trước vì tăng giá với khách cũ khó rút lại.
Bán hàng và tăng trưởng: tự phục vụ hay có tư vấn
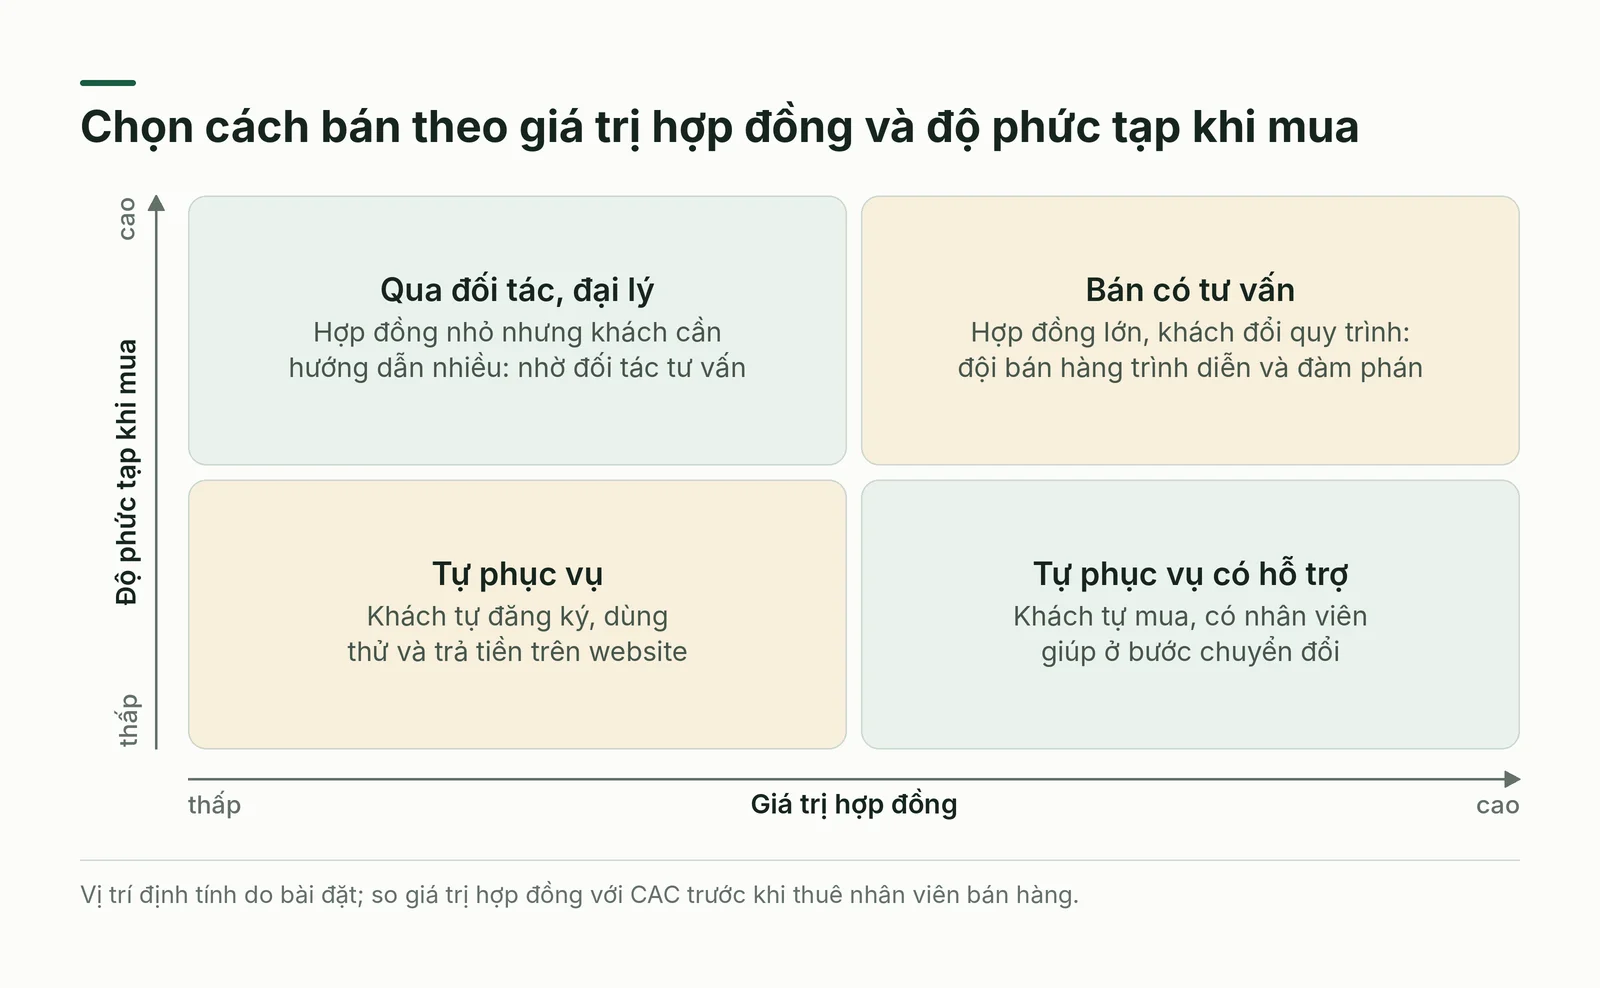
Hai cách bán chính khác nhau ở mức tham gia của con người. Bán tự phục vụ (low-touch) để khách tự đăng ký, dùng thử và trả tiền trên website; nhân viên chỉ giúp người kẹt ở bước chuyển đổi. Bán có tư vấn (high-touch) dùng đội ngũ tìm khách, trình diễn và đàm phán hợp đồng, thường cho khách doanh nghiệp. Nhiều công ty bắt đầu bằng tự phục vụ rồi thêm đội bán hàng khi khách lớn xuất hiện. Hướng tăng trưởng dựa vào sản phẩm (product-led growth) coi chính trải nghiệm dùng thử là kênh bán chính.
Chọn cách bán bằng cách so giá trị hợp đồng với CAC: nhân viên bán hàng chỉ đáng thuê khi hợp đồng họ chốt đủ lớn để hoàn vốn trong ngưỡng chấp nhận được. Với gói vài trăm nghìn đồng mỗi tháng, chi phí tư vấn từng khách thường vượt giá trị khách, nên tự phục vụ hoặc bán qua đối tác hợp lý hơn. Phần mềm đi sâu vào quy trình và có hợp đồng lớn thì cần người tư vấn vì khách phải đổi cách làm việc. Hình 5 xếp bốn kiểu theo hai trục này.
Sau khi khách trả tiền, tăng trưởng đến từ giữ và mở rộng: giúp khách đạt kết quả đầu tiên trong vài ngày (onboarding), nhóm chăm sóc khách hàng (customer success) theo dõi khách có dấu hiệu rời, đánh giá và giới thiệu từ khách cũ. Kênh nào cũng chỉ phát huy khi sản phẩm giữ được khách.
Mỗi giai đoạn của công ty SaaS có rủi ro riêng: ý tưởng (nhu cầu có đủ để khách trả tiền không), khởi đầu (chi quá nhiều để kiếm khách đầu tiên), tăng trưởng (mở rộng bán hàng trước khi hoàn vốn và giữ chân ổn định là cách phổ biến để cạn tiền) và trưởng thành (tăng chậm lại, dễ bỏ bê trải nghiệm người dùng).
Cách áp dụng khi bạn xây một sản phẩm SaaS
Sáu bước dưới đây dành cho người định xây hoặc chuyển một sản phẩm sang SaaS. Thứ tự có chủ ý: mỗi bước tạo dữ liệu để quyết định bước sau, và chỉ tăng chi tiêu khi bước trước đã cho kết quả đo được.
- Bước 1: Chọn một nhóm khách hẹp và một việc họ sẵn sàng trả tiền để giải quyết; kiểm chứng bằng cam kết trả tiền sớm hoặc thí điểm có thu phí, không chỉ bằng lời khen.
- Bước 2: Chọn đơn vị tính giá gắn với giá trị khách nhận, dựng hai hoặc ba gói và ghi rõ giả định về doanh thu mỗi khách.
- Bước 3: Dựng bảng tính gồm CAC có lương, biên lợi nhuận gộp có chi phí hỗ trợ, churn giả định; tính LTV, thời gian hoàn vốn và số tháng tiền mặt cần để chịu đoạn lỗ ban đầu.
- Bước 4: Thiết kế quá trình đưa khách tới kết quả đầu tiên trong vài ngày, vì khách chưa thấy giá trị sớm thường rời trước kỳ trả thứ hai.
- Bước 5: Theo dõi MRR theo các dòng biến động và nhóm đăng ký hằng tháng; đặt cảnh báo khi khách ngừng đăng nhập.
- Bước 6: Chỉ tăng chi bán hàng khi hoàn vốn và giữ chân ổn định qua ít nhất ba kỳ liên tiếp; đây là quy tắc gợi ý của bài, không phải chuẩn chung.
Cách áp dụng khi bạn là bên mua SaaS
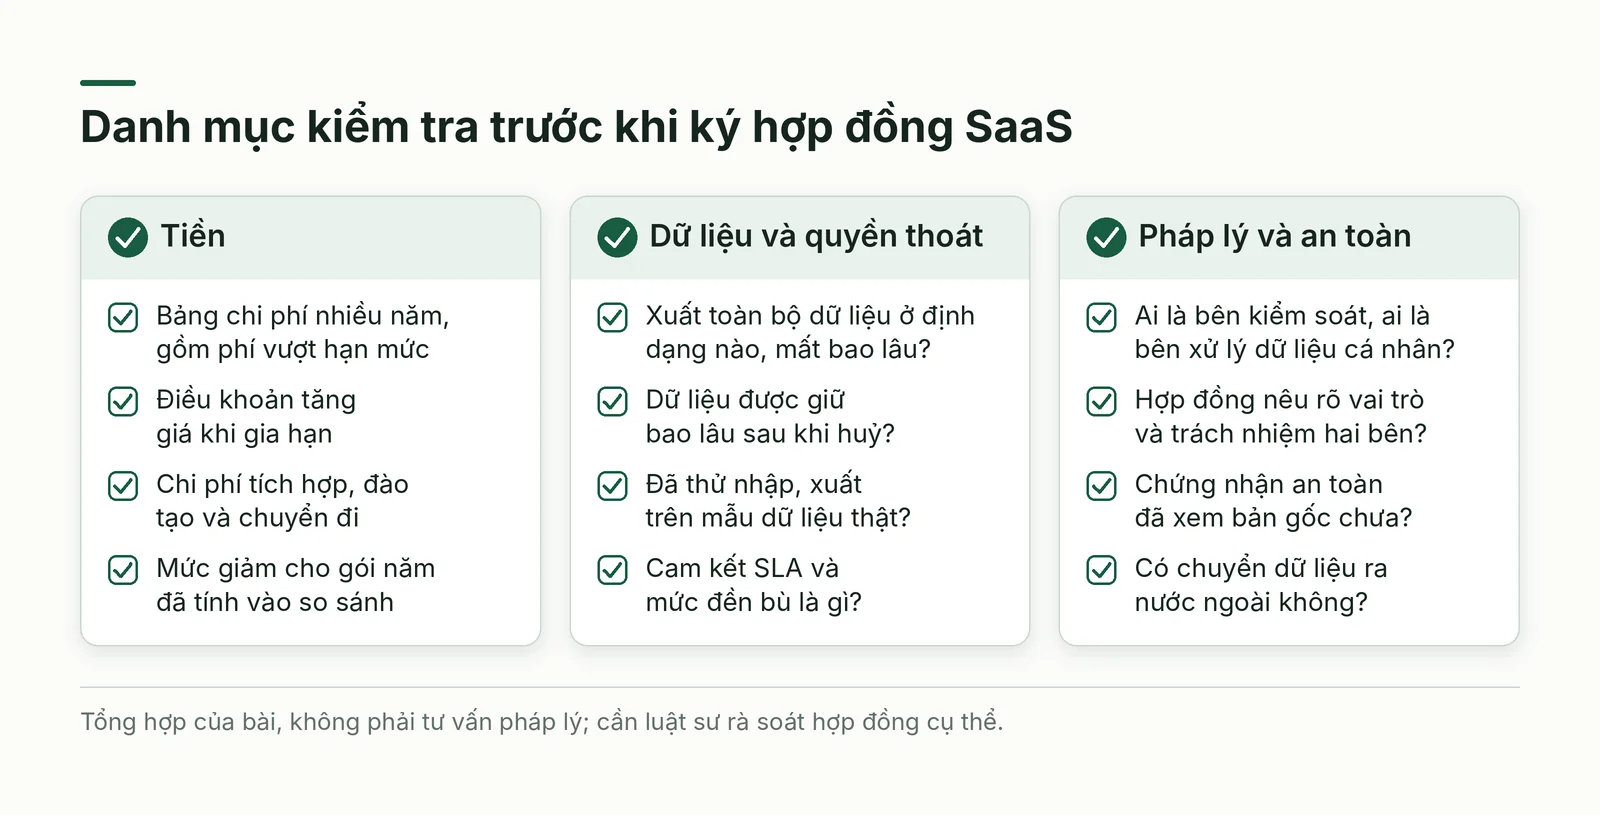
Phía mua bắt đầu từ chi phí sở hữu nhiều năm chứ không phải giá tháng đầu. Hãy dựng bảng ba đến năm năm gồm phí thuê bao theo số người dùng hoặc quy mô dự kiến, phí vượt hạn mức, tích hợp, đào tạo, điều khoản tăng giá khi gia hạn và chi phí chuyển đi nếu đổi nhà cung cấp. Thuê bao rẻ ở năm đầu có thể đắt hơn mua đứt về dài hạn, và ngược lại.
Triển khai cũng là một khoản chi. Dữ liệu cũ cần làm sạch trước khi chuyển, quy trình nên chạy song song một kỳ để đối chiếu, và nhiều SaaS riêng lẻ phải tích hợp với nhau hoặc với hệ thống sẵn có. Hãy dự phòng thời gian dài hơn kế hoạch, nhất là khi chuyển kế toán hoặc hoá đơn, nơi sai sót ảnh hưởng thẳng tới thuế và khách hàng.
Quyền thoát quan trọng không kém quyền vào. Hãy hỏi ngay từ đầu: xuất toàn bộ dữ liệu ở định dạng nào và mất bao lâu, dữ liệu được giữ bao lâu sau khi huỷ, cam kết thời gian hoạt động và bồi thường (SLA) ra sao, nhà cung cấp có chứng nhận an toàn thông tin nào. Chứng nhận nêu trên trang quảng cáo vẫn là lời tự công bố cho đến khi bạn xem giấy chứng nhận gốc.
Về pháp lý, khi dùng SaaS để lưu dữ liệu khách hàng hay nhân viên, doanh nghiệp của bạn thường là bên kiểm soát dữ liệu cá nhân (quyết định mục đích và phương tiện xử lý), còn nhà cung cấp là bên xử lý (làm theo yêu cầu), theo Điều 2 Luật Bảo vệ dữ liệu cá nhân[6]. Luật số 91/2025/QH15 và Nghị định 356/2025/NĐ-CP có hiệu lực từ 1/1/2026; VCCI khuyên doanh nghiệp xác định vai trò, rà soát hợp đồng, lập hồ sơ đánh giá tác động và chú ý quy định chuyển dữ liệu ra nước ngoài[7].
Mức phạt hành chính có thể lên tới 5% doanh thu năm trước liền kề. Doanh nghiệp nhỏ và khởi nghiệp được ân hạn 5 năm kể từ 1/1/2026, nhưng bài VCCI nêu ngoại lệ với đơn vị kinh doanh dịch vụ xử lý dữ liệu cá nhân hoặc trực tiếp xử lý dữ liệu nhạy cảm[7]; nhà cung cấp SaaS nên hỏi luật sư mình có thuộc diện đó không. Đây là tóm tắt thông tin, không phải tư vấn pháp lý.
Ví dụ quốc tế: Adobe đổi từ bán bản quyền sang thuê bao
Adobe là ví dụ dễ kiểm chứng về cái giá của việc đổi mô hình. Trong báo cáo 10-K cho năm tài chính kết thúc ngày 29/11/2013, công ty cho biết đã ngừng phát triển và phát hành mới dòng Creative Suite bán bản quyền vĩnh viễn, chỉ đưa tính năng mới vào sản phẩm dựa trên Creative Cloud. Báo cáo nêu doanh thu dự kiến giảm trong ngắn hạn và có thể giảm cả dài hạn vì chiến lược này[4].
Adobe cũng thừa nhận những rủi ro đời thường: doanh số thuê bao có thể thấp hơn kỳ vọng, chi phí vận hành đám mây có thể cao hơn dự báo, khách đang dùng bản quyền vĩnh viễn có thể bối rối, và khách không có nghĩa vụ gia hạn[4]. Bài học cho doanh nghiệp nhỏ nằm ở thứ tự: đổi doanh thu ghi nhận chậm lấy dòng tiền định kỳ, nên cần đủ vốn lưu động cho đoạn chuyển tiếp trước khi bỏ mô hình cũ.
Tình huống áp dụng tại Việt Nam: MISA, Sapo, SePay và KiotViet
MISA cho thấy đường đi từ phần mềm cài đặt sang dịch vụ thuê. Bài giới thiệu trên trang đặc biệt của báo Nhân Dân, đăng ngày 10/11/2024, cho biết công ty phục vụ 350.000 khách hàng tổ chức, doanh nghiệp và đã chuyển các phần mềm desktop sang phần mềm trực tuyến trên đám mây[8]. Hiện trang MISA AMIS ghi hơn 400.000 doanh nghiệp, hộ kinh doanh, mô hình SaaS và dùng thử 15 ngày[9], còn bảng giá yêu cầu thanh toán tối thiểu 12 tháng mỗi lần[10]. Đều là số liệu tự công bố, định nghĩa khách hàng khác nhau giữa các nguồn.
Hướng dẫn chuyển dữ liệu từ MISA SME (bản ngoại tuyến) lên AMIS Kế toán (trực tuyến) cho thấy ma sát của việc đổi hệ: dữ liệu phải từ phiên bản 2021 R8.1 trở lên, chỉ chuyển được dữ liệu đơn năm của năm làm việc hiện tại và phải bảo trì dữ liệu trước khi chuyển[11]. Bên mua nên kiểm tra đường xuất, nhập dữ liệu từ trước; bên bán thì thấy chi phí kéo khách cũ sang mô hình mới nằm ở những chi tiết như vậy.
Về cách tính giá, bảng giá Sapo xem ngày 20/10/2026 chia sáu mức từ Startup đến Enterprise, tăng theo số cửa hàng, gian hàng, nhân viên và trần đơn hàng mỗi tháng; thêm cửa hàng tính phí riêng, dùng thử 7 ngày[12]. SePay đi hướng khác: gói miễn phí 50 giao dịch mỗi tháng, các mức trả phí khác nhau chủ yếu ở số giao dịch tối đa, và hoá đơn điện tử bán theo gói số lượng[13]. Một bên là gói bậc thang theo quy mô cửa hàng, một bên là freemium cộng giá theo mức dùng.
KiotViet nêu hơn 300.000 nhà kinh doanh sử dụng, hơn 10.000 người mới mỗi tháng, và quảng bá miễn phí cài đặt, nâng cấp, hỗ trợ cùng kế toán hộ kinh doanh, hoá đơn điện tử[14]. Đó là lời tự công bố, trang không nói doanh thu đến từ đâu, nên người mua cần hỏi rõ phần nào miễn phí, phần nào tính phí để không so giá hai gói khác phạm vi.
Sai lầm thường gặp, giới hạn và khi nào không nên dùng
Phần lớn thất bại của mô hình SaaS đến từ việc đọc sai tiền chứ không phải từ phần mềm tồi. Các lỗi dưới đây đều phát hiện sớm được bằng bảng tính và dữ liệu khách của chính bạn, nếu chịu kiểm tra định kỳ.
- Đếm người dùng thử, phí một lần hoặc gói năm chưa chia 12 vào MRR, làm tăng trưởng trông đẹp hơn thực tế.
- Tính CAC chỉ bằng tiền quảng cáo, bỏ lương bán hàng và chi phí phục vụ bản dùng thử.
- Dùng biên lợi nhuận gộp của phần mềm thuần mà quên chi phí hỗ trợ khách, nhất là khách nhỏ cần hướng dẫn nhiều.
- Chỉ nhìn churn trung bình, không tách theo nhóm đăng ký, quy mô khách và lý do rời đi.
- Mở rộng đội bán hàng trước khi hoàn vốn và giữ chân ổn định, rồi cạn tiền giữa đường cong lỗ.
- Mua SaaS mà không kiểm tra đường xuất dữ liệu, điều khoản tăng giá và vai trò xử lý dữ liệu cá nhân.
SaaS không hợp với mọi trường hợp. Nhu cầu chỉ dùng một lần, quy trình đặc thù mà phần mềm chuẩn không đáp ứng, dữ liệu bắt buộc lưu riêng theo quy định ngành, hay thị trường đã có sản phẩm miễn phí đủ tốt từ hãng lớn đều làm bài toán thuê bao kém hấp dẫn. Giới hạn của bài: tài liệu nguồn viết năm 2022 nên bài không dùng số liệu thị trường trong đó; ngưỡng của Skok là hướng dẫn chung, chính tác giả nói có ngoại lệ, và chưa được kiểm tra với dữ liệu Việt Nam.
Kế hoạch thử nghiệm 2–4 tuần và câu hỏi tự kiểm
Kế hoạch dưới đây dùng được cho cả người định bán SaaS lẫn người định mua. Mỗi tuần kết thúc bằng một sản phẩm cụ thể, và tuần cuối là điểm quyết định dựa trên các ngưỡng đã đặt từ tuần đầu.
- Tuần 1: Bên bán viết giả định về giá, doanh thu mỗi khách, biên lợi nhuận gộp, churn, CAC và tính LTV cùng thời gian hoàn vốn; bên mua liệt kê hai hoặc ba nhà cung cấp và dựng bảng chi phí ba đến năm năm.
- Tuần 2: Bên bán chạy thử với năm đến mười khách thật, ghi lý do mua và không mua; bên mua dùng thử và hỏi về xuất dữ liệu, SLA, vai trò xử lý dữ liệu cá nhân.
- Tuần 3: Bên bán dựng bảng MRR theo các dòng biến động và bảng nhóm đăng ký đầu tiên; bên mua thử nhập, xuất dữ liệu thật trên một mẫu nhỏ.
- Tuần 4: Quyết định tiếp tục, chỉnh giá hoặc dừng, dựa trên ngưỡng đặt từ tuần 1.
Câu hỏi tự kiểm: nếu churn tăng gấp đôi, sản phẩm còn hoàn vốn không? Nếu nhà cung cấp tăng giá hoặc ngừng dịch vụ vào tháng sau, bạn mất gì và mất bao lâu để chuyển đi? Phần nào của chi phí phục vụ tăng theo số khách, phần nào không?
Kết luận
SaaS bán kết quả sử dụng theo kỳ, đổi lại nhà cung cấp chịu chi phí trước và chỉ thắng khi khách ở lại. Mọi quyết định về giá, kênh bán và sản phẩm vì thế quy về ba câu hỏi: kiếm một khách tốn bao nhiêu, mỗi tháng giữ lại bao nhiêu lợi nhuận gộp, và khách ở lại bao lâu. Bên mua cũng nên hỏi như vậy về nhà cung cấp: họ trụ được lâu thì dịch vụ mới ổn định, và quyền thoát cần được viết rõ trong hợp đồng.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Phần khái niệm và các chỉ số dựa trên tài liệu 'Super Guide: SaaS Business Model' (Daniel Pereira, bản quyền 2022), trang 1 đến 100 của bản PDF, được sắp xếp lại theo câu hỏi của người đọc; ví dụ bằng đồng Việt Nam, phép tính churn cộng dồn, ma trận chọn kênh bán và danh mục kiểm tra cho bên mua là phân tích của bài, không phải của tài liệu.
Số liệu và sự kiện thực tế lấy từ các nguồn web đánh số trong bài, truy cập ngày 20/10/2026. Điều chưa kiểm chứng: số khách hàng của MISA và KiotViet, chứng nhận bảo mật là lời tự công bố; bảng giá Sapo và SePay không ghi ngày cập nhật nên có thể đã đổi; văn bản pháp luật được đọc qua trang tổng hợp (Thư viện Pháp luật chỉ hiển thị phần đầu nghị định) nên cần đối chiếu bản gốc; các ngưỡng của Skok là hướng dẫn, không phải quy luật. Bài không phải tư vấn pháp lý hay đầu tư.