
Gọi vốn cho startup: bản đồ nguồn vốn, cách tính số vốn và hồ sơ trước khi gặp nhà đầu tư (Phần 1/2)
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Phần một mở đầu cặp bài về gọi vốn cho startup, xoay quanh bản đồ nguồn vốn và khâu chuẩn bị trước khi gặp nhà đầu tư; phần hai bàn về cách làm với từng kênh, vượt qua từ chối và các ca điển hình.
- Mỗi nguồn vốn đòi một loại giá riêng: cổ phần, dòng tiền, tài sản bảo đảm, công làm hồ sơ hoặc rủi ro cá nhân.
- Ghép nguồn theo giai đoạn: tự thân để chứng minh ý tưởng, thiên thần hoặc tài trợ khi có bản thử, quỹ mạo hiểm khi đà tăng trưởng đo được.
- Số vốn cần gọi suy ra từ cột mốc, tốc độ đốt tiền và khoản dự phòng, không từ số tiền nhà đầu tư có thể chi.
- Hồ sơ gọi vốn có một lõi chung; kế hoạch kinh doanh, pitch deck và bài giới thiệu một phút chỉ là các bản dựng của lõi ấy.
- Tại Việt Nam, vốn mạo hiểm năm 2025 tăng về giá trị nhưng giảm về số thương vụ [1], và có ý kiến cho rằng khoảng trống nằm giữa vòng hạt giống và Series A [2].
Vì sao nguồn vốn quan trọng ngang với số tiền
Startup cần tiền trước khi có doanh thu đủ nuôi chính nó, nhưng tiền không bao giờ trung tính. Nhà đầu tư vốn góp mang theo kỳ vọng thoái vốn và quyền tham gia quyết định, chủ nợ mang theo lịch trả cố định dù doanh thu ra sao, quỹ tài trợ mang theo mục tiêu chương trình và nghĩa vụ báo cáo. Vì vậy câu hỏi đầu tiên không phải gọi bao nhiêu, mà là nhận tiền từ ai, với ràng buộc gì, để đạt cột mốc nào.
Mỗi nguồn vốn là một lời hứa mà người sáng lập sẽ phải giữ bằng cổ phần, dòng tiền hoặc sự tự do.
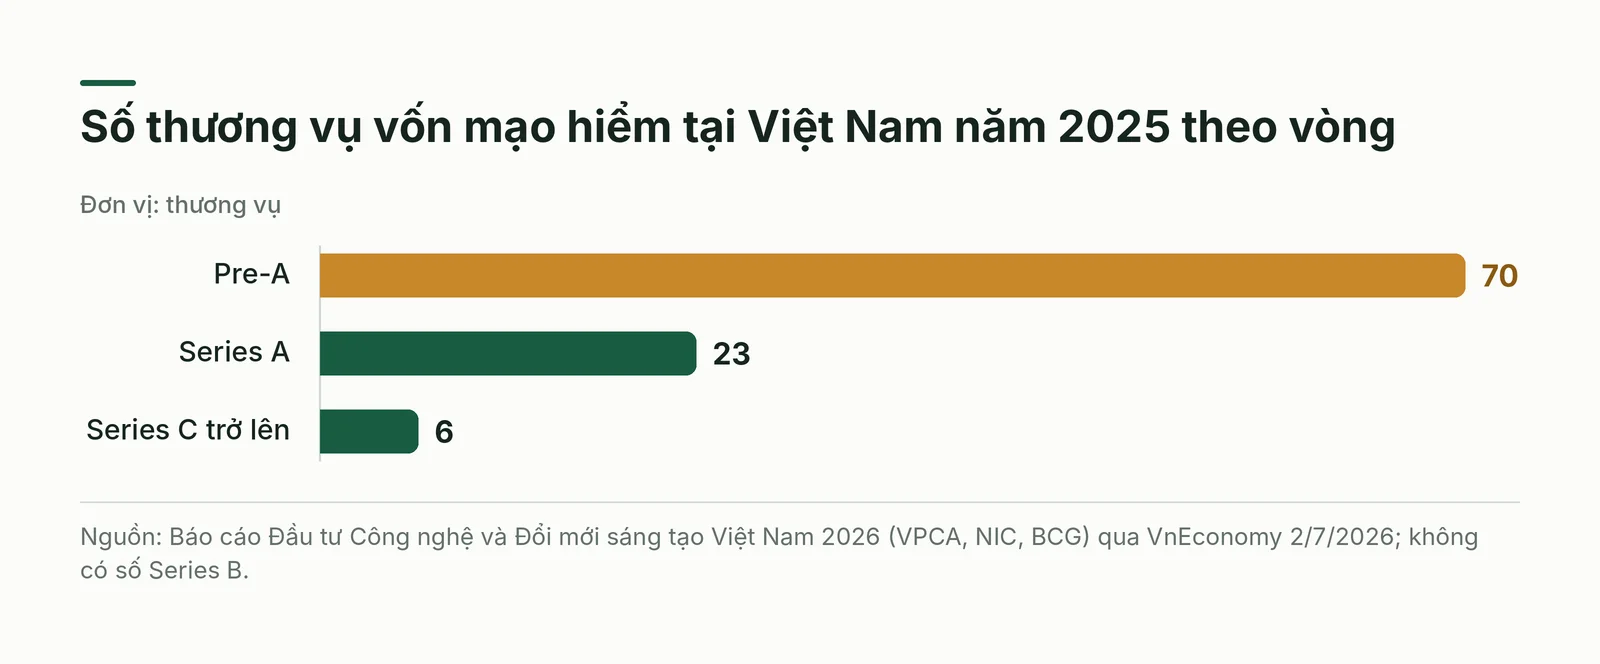
Theo Báo cáo Đầu tư Công nghệ và Đổi mới sáng tạo Việt Nam 2026 của VPCA, NIC và BCG, vốn mạo hiểm vào Việt Nam năm 2025 đạt 509 triệu USD, tăng 28% so với 398 triệu USD năm 2024, nhưng chỉ qua 103 thương vụ, thấp hơn 118 thương vụ năm trước; vòng Pre-A có 70 thương vụ, vòng Series A có 23 [1]. Một diễn giả của Thiên Việt Securities cho rằng khoảng trống tài chính nằm giữa vòng hạt giống và Series A [2]. Dù chỉ là nhận định, nó nhắc founder tính sẵn giai đoạn nối bằng doanh thu, vốn công hoặc vay (Hình 1).
Thuật ngữ cần nắm trước khi gọi vốn
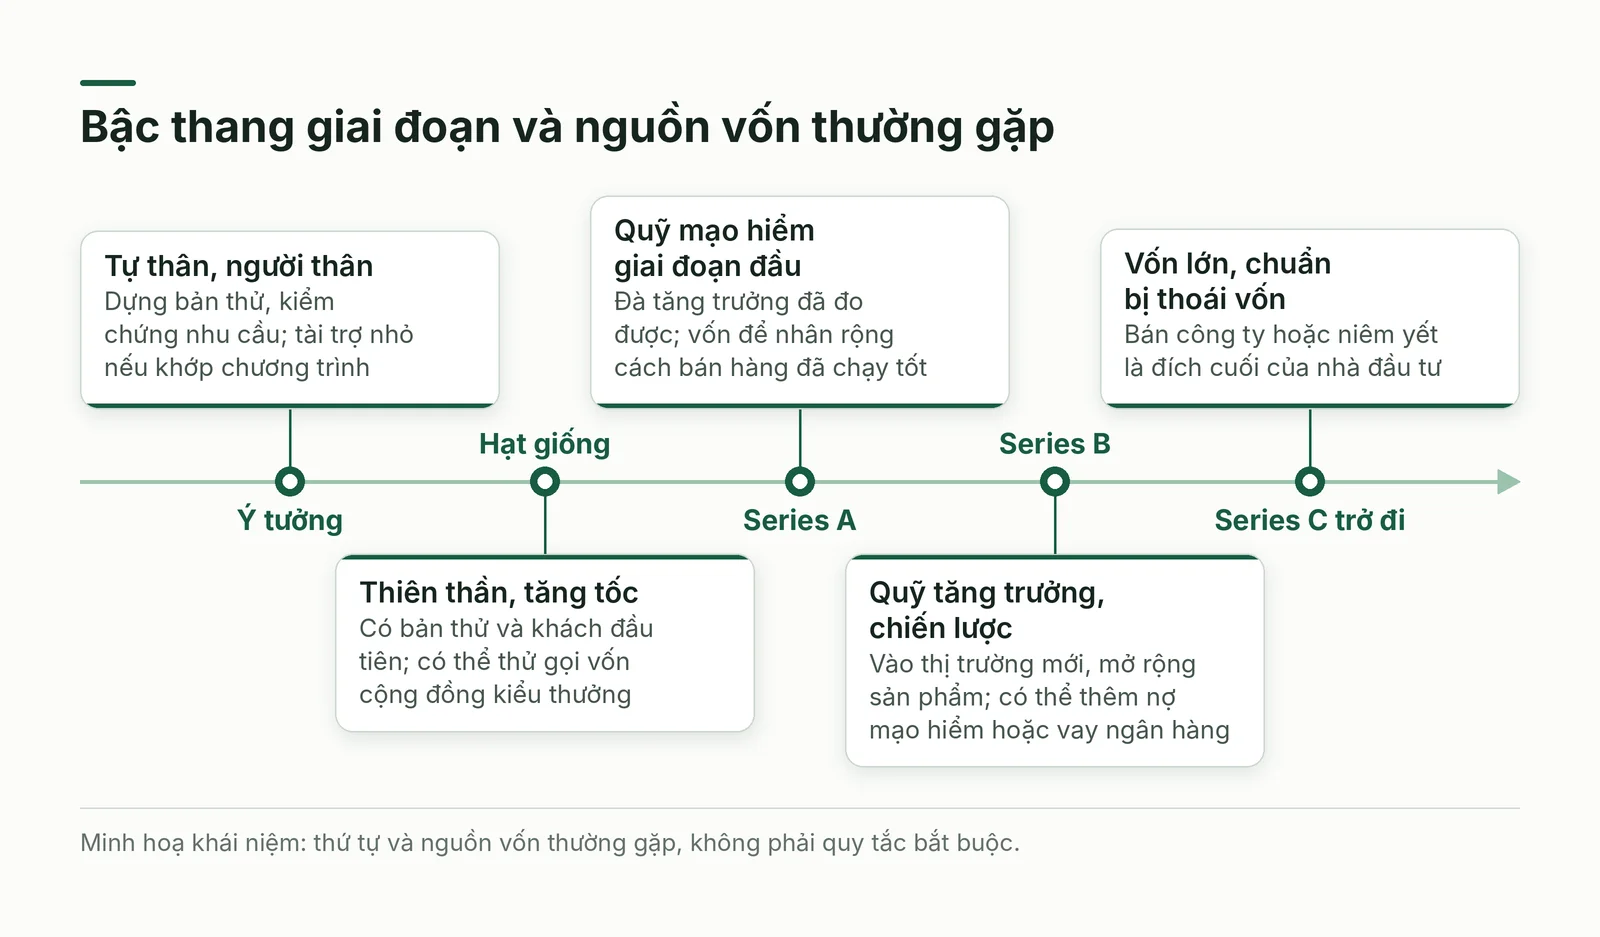
Những khái niệm sau lặp lại trong cả hai phần của chuỗi và là nền để đọc điều khoản đầu tư. Hình 2 ở cuối mục xếp các vòng gọi vốn thành một bậc thang, kèm những nguồn vốn thường gặp ở mỗi bậc đó.
- Vốn chủ sở hữu (equity) là tiền đổi lấy cổ phần; mỗi lần phát hành thêm, tỷ lệ sở hữu của người sáng lập bị pha loãng (dilution).
- Vốn không pha loãng (non-dilutive): tiền không đổi lấy cổ phần, như khoản vay hay tài trợ không hoàn lại.
- Vòng gọi vốn: hạt giống (seed) kiểm chứng ý tưởng; Series A mở rộng khi thị trường có tín hiệu; Series B, C trở đi phục vụ tăng nhanh hoặc chuẩn bị thoái vốn.
- Tốc độ đốt tiền (burn rate) là số tiền chi ròng mỗi tháng; tiền mặt chia cho số này ra đường băng (runway), tức số tháng còn sống được.
- Thẩm định (due diligence) là bước kiểm tra kỹ công ty trước khi rót tiền; thoái vốn (exit) là cách nhà đầu tư thu tiền về, thường bằng bán công ty hoặc niêm yết.
Vốn tự thân và vốn từ người thân
Bootstrapping là nuôi công ty bằng tiền tiết kiệm của người sáng lập, doanh thu đơn hàng đầu tiên và kỷ luật chi tiêu. Lợi ích dễ thấy là quyền kiểm soát; lợi ích ít được nói tới là kỷ luật: khi mỗi đồng chi là tiền của mình, nhóm buộc phải tìm khách trả tiền sớm, và khách trả tiền chính là bằng chứng mà nhà đầu tư về sau tìm kiếm.
Vài cách kéo dài đường băng lặp lại ở nhiều ngành: bán trước hoặc giảm giá cho khách đăng ký sớm, ra bản tối thiểu (MVP) để thử cầu, nhận làm dịch vụ thu tiền ngay trong lúc dựng sản phẩm, giữ đội nhỏ và thuê ngoài việc không cốt lõi, đổi dịch vụ lấy dịch vụ (barter). Giới hạn là tốc độ: khó đuổi kịp đối thủ nhiều tiền hơn, rủi ro dồn lên cá nhân người sáng lập, và một khoản khách trả chậm cũng thành nguy hiểm.
Tiền của bạn bè và người thân là dạng mở rộng của bootstrapping: nhanh vì đã có lòng tin, nhưng đặt quan hệ cá nhân lên bàn tiền bạc. Hãy xử lý như khoản đầu tư thật: nói rõ cho vay hay góp vốn, ghi điều khoản bằng văn bản, nhắc rằng startup có thể thất bại, và chỉ nhận số tiền mà họ chịu mất được.
Thiên thần, quỹ mạo hiểm và vốn doanh nghiệp
Nhà đầu tư thiên thần (angel investor) là cá nhân giàu có, thường từng làm doanh nhân hay quản lý cấp cao, bỏ tiền riêng vào công ty rất sớm để đổi lấy cổ phần. Họ đem lại vốn đầu tiên khi ngân hàng và quỹ lớn còn e ngại, cùng lời khuyên, quan hệ và tín hiệu uy tín cho nhà đầu tư sau. Mức tham gia tuỳ người, từ ngồi sát điều hành đến chỉ nhận báo cáo, nên cần hỏi rõ từ đầu.
Quỹ mạo hiểm (venture capital, VC) rót vốn vào nhiều startup cùng lúc, kỳ vọng vài thương vụ thắng lớn bù cho phần còn lại; vì thế quỹ chỉ quan tâm công ty có thể lớn rất nhanh và thường đòi quyền giám sát chặt hơn thiên thần. Quỹ đầu tư theo bậc thang vòng gọi vốn, mỗi bậc đòi bằng chứng cao hơn; một số quỹ còn cho vay mạo hiểm (venture debt) để công ty có thêm vốn mà ít bị pha loãng hơn.
Doanh nghiệp lớn đầu tư hoặc hợp tác chiến lược thường kèm thứ startup khó tự có: kênh phân phối, tệp khách hàng, công nghệ nền, uy tín thương hiệu. Đổi lại là rủi ro lệch mục tiêu, để lộ công nghệ và dữ liệu, khác biệt văn hoá, và nguy cơ bị gắn chặt với một đối tác khiến người mua hay nhà đầu tư khác ngại. Muốn thu hút họ, hãy chỉ rõ startup giúp họ đạt mục tiêu nào.
Với cả ba nhóm, bốn câu hỏi quyết định cuộc nói chuyện: bạn chịu pha loãng đến đâu mà vẫn giữ quyền điều hành; mục tiêu dài hạn của họ có khớp kế hoạch của bạn không; hồ sơ đã đủ sạch để qua thẩm định chưa; đường thoái vốn có thực tế không.
Tài trợ, trợ cấp và vay ngân hàng
Tài trợ và trợ cấp (grant, subsidy) là tiền không phải hoàn trả, do cơ quan nhà nước, quỹ nghiên cứu, hiệp hội ngành, tổ chức phi lợi nhuận hay chương trình ươm tạo, tăng tốc cấp, thường kèm cố vấn và chỗ làm việc. Đổi lại, tiền có mục đích định sẵn: phải khớp điều kiện, nộp đúng hạn và báo cáo tiến độ sau khi nhận. Rủi ro lớn là bẻ cong chiến lược cho vừa tiêu chí; chỉ nên nộp khi dự án được tài trợ cũng là việc bạn sẽ làm dù không có tiền.
Vay ngân hàng giữ nguyên quyền sở hữu, thường rẻ hơn vốn cổ phần và cho dùng tiền linh hoạt. Vì không chia sẻ rủi ro như nhà đầu tư, ngân hàng hỏi lịch sử tín dụng, khả năng trả nợ từ dòng tiền và tài sản bảo đảm hoặc bảo lãnh cá nhân; với startup chưa có doanh thu, điều kiện cuối thường là vướng mắc lớn nhất, vì bảo lãnh cá nhân biến rủi ro công ty thành rủi ro tài sản gia đình. Hồ sơ vay gồm kế hoạch kèm phương án trả nợ và báo cáo tài chính; nên khảo sát nhiều ngân hàng rồi thương lượng lãi, kỳ hạn. Vay chỉ hợp khi doanh thu đủ dễ đoán để gánh khoản trả đều.
Gọi vốn cộng đồng và phát hành token
Gọi vốn cộng đồng (crowdfunding) huy động khoản nhỏ từ nhiều người qua nền tảng trực tuyến, với bốn kiểu: thưởng (đổi tiền lấy sản phẩm), vốn cổ phần (chịu quy định chứng khoán), cho vay ngang hàng (hoàn trả gốc lãi) và quyên góp (dự án xã hội). Giá trị lớn nhất thường là phép thử cầu: chiến dịch đạt mục tiêu chứng minh có người sẵn sàng trả trước, kèm nhóm người dùng đầu tiên và phản hồi sớm. Cần chọn nền tảng đúng tệp người xem, đặt mục tiêu thực tế và giao thưởng đúng hạn, vì giao trễ làm hỏng uy tín nhanh hơn mọi quảng cáo.
Phát hành token lần đầu (initial coin offering, ICO) bán token số cho nhà đầu tư toàn cầu qua blockchain và hợp đồng thông minh; token có thể là loại tiện ích (quyền dùng nền tảng) hoặc loại chứng khoán (quyền sở hữu). Ưu điểm là tiếp cận rộng và thanh khoản sớm; bù lại là rủi ro pháp lý chưa rõ, lừa đảo, biến động giá và nghĩa vụ chống rửa tiền, nhận biết khách hàng (AML, KYC).
Chọn nguồn vốn theo giai đoạn và mức kiểm soát
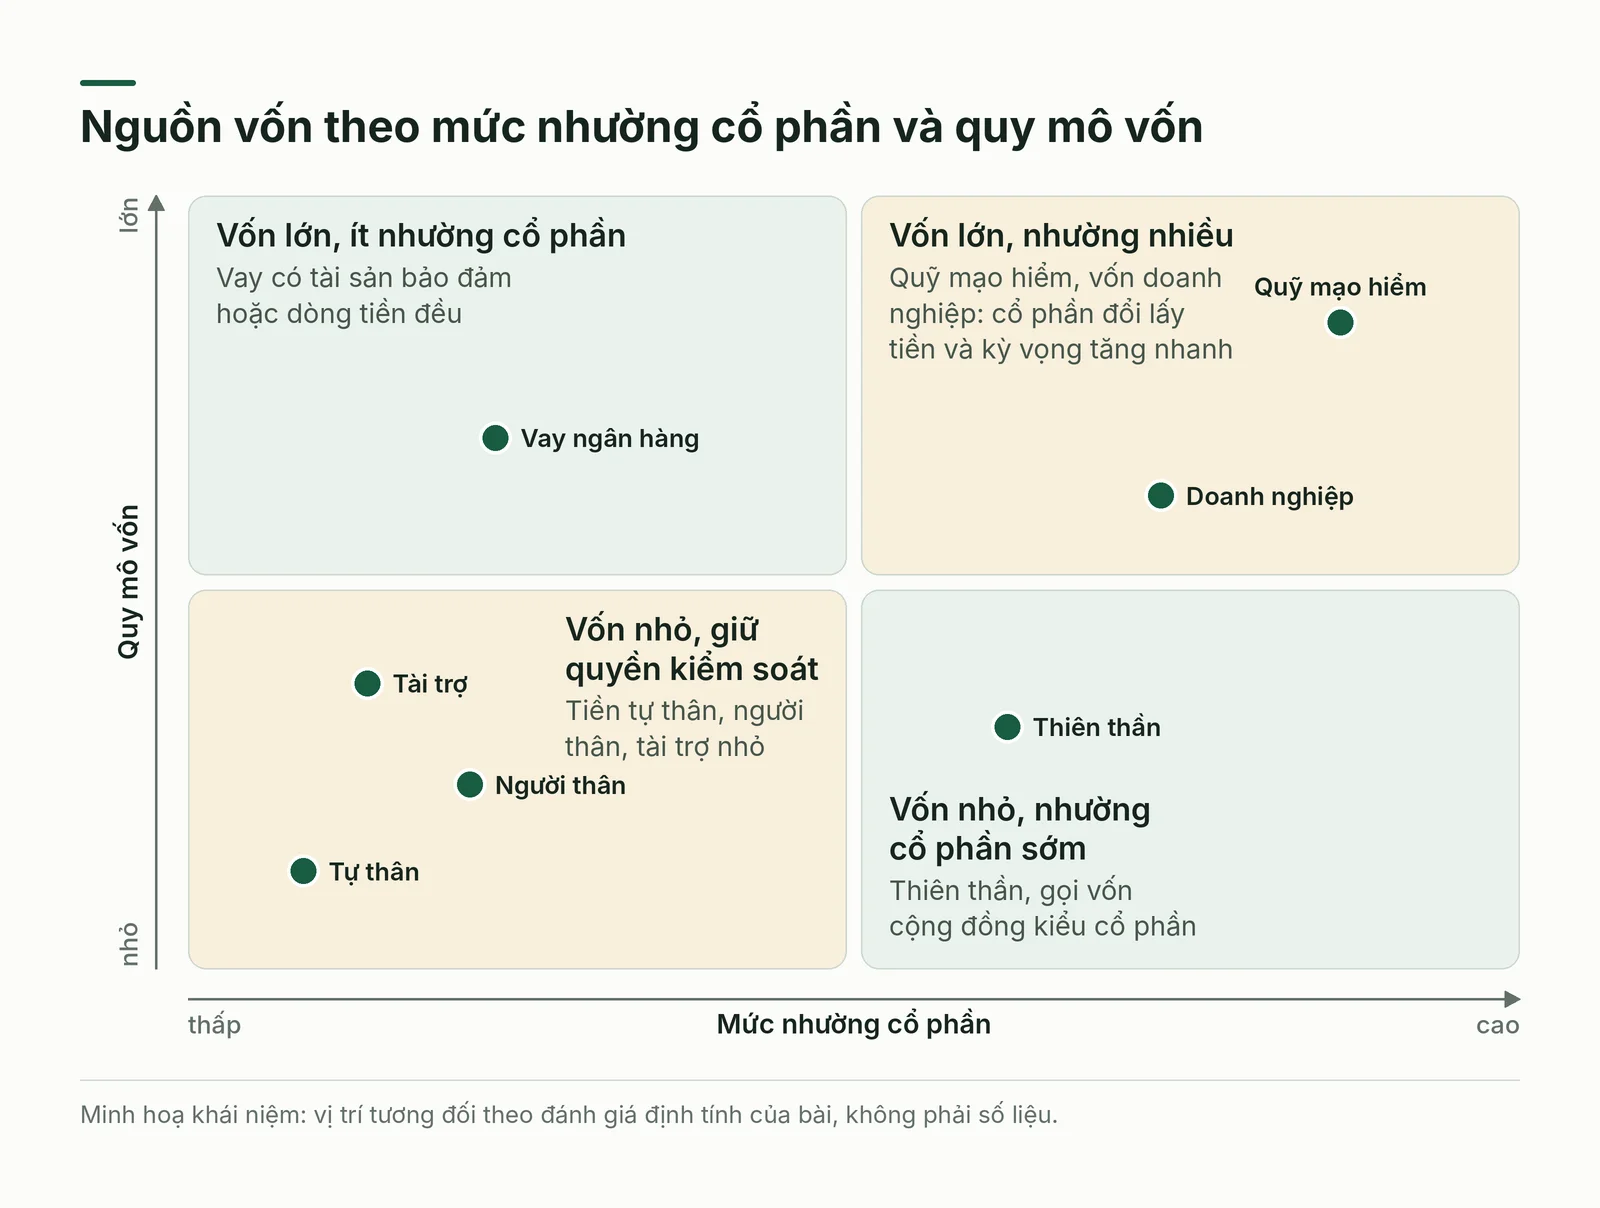
Bốn câu hỏi giúp thu hẹp lựa chọn: bạn đang có bằng chứng gì; tiền dùng cho nghiên cứu, vốn lưu động hay tăng trưởng; bạn chịu nhường bao nhiêu quyền kiểm soát; doanh thu có đủ đều để trả nợ không. Hình 3 xếp các kênh theo mức nhường cổ phần và quy mô vốn: bên trái giữ quyền kiểm soát nhưng vốn nhỏ hoặc đòi tài sản, bên phải đem vốn lớn nhưng đòi cổ phần và kỳ vọng tăng nhanh.
Thứ tự các nguồn quan trọng không kém việc chọn nguồn nào. Mỗi vòng ấn định mức định giá và kỳ vọng cho vòng sau, nên nhận nhiều vốn hơn mức bằng chứng cho phép sẽ khiến vòng kế tiếp khó thương lượng. Hãy để mỗi nguồn tạo bằng chứng cho nguồn sau: tiền tự thân hoặc tài trợ nhỏ dựng bản thử, bản thử kéo thiên thần, doanh thu từ khách thật mở cửa quỹ mạo hiểm, dòng tiền đều lúc đó mới gánh nổi khoản vay.
Lõi hồ sơ gọi vốn và nhà đầu tư mục tiêu
Kế hoạch kinh doanh gồm vấn đề và giải pháp, thị trường và đối thủ, chiến lược tiếp thị, dự báo tài chính, rủi ro cùng cách giảm thiểu, và bản tóm tắt điều hành một trang thường quyết định người ta có đọc tiếp hay không. Trong đó đề xuất giá trị là câu trả lời ngắn cho câu hỏi vì sao khách chọn bạn: xuất phát từ nỗi đau đã kiểm chứng qua phỏng vấn khách, nêu điều khách có được sau khi dùng thay vì kể ra tính năng.
Nhà đầu tư thường đặt cược vào đội ngũ trước, vì sản phẩm có thể đổi còn năng lực thực thi thì khó thay. Hãy chỉ rõ ai phụ trách mảng nào, kỹ năng nào bổ sung cho nhau, ai đã có thành tích liên quan; thiếu vị trí then chốt thì nói thẳng và nêu kế hoạch tuyển.
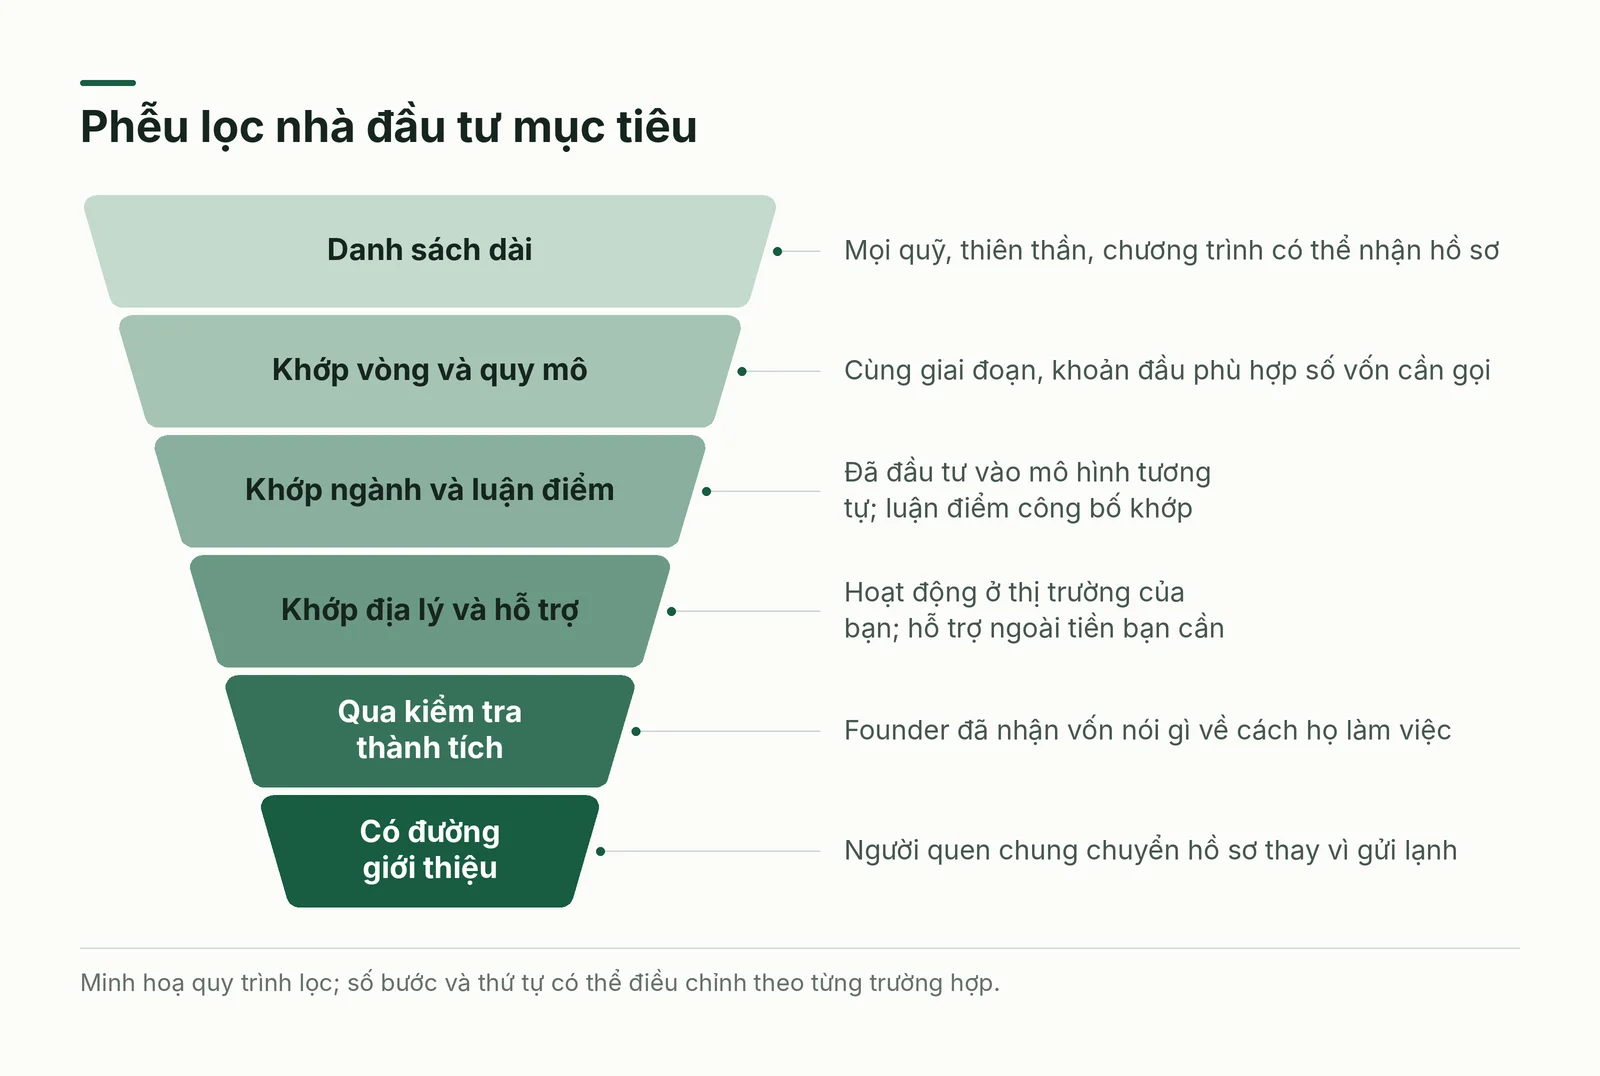
Gửi hồ sơ cho mọi quỹ là cách nhanh nhất đốt uy tín. Hãy lọc danh sách theo vòng và quy mô khoản đầu, kinh nghiệm ngành, ưu tiên địa lý, luận điểm đầu tư (investment thesis) công bố, mức hỗ trợ ngoài tiền, và thành tích với startup đã nhận vốn, kiểm chứng bằng cách nói chuyện với chính các founder ấy. Ưu tiên đường vào bằng giới thiệu.
Tính số vốn cần gọi và dự báo tài chính
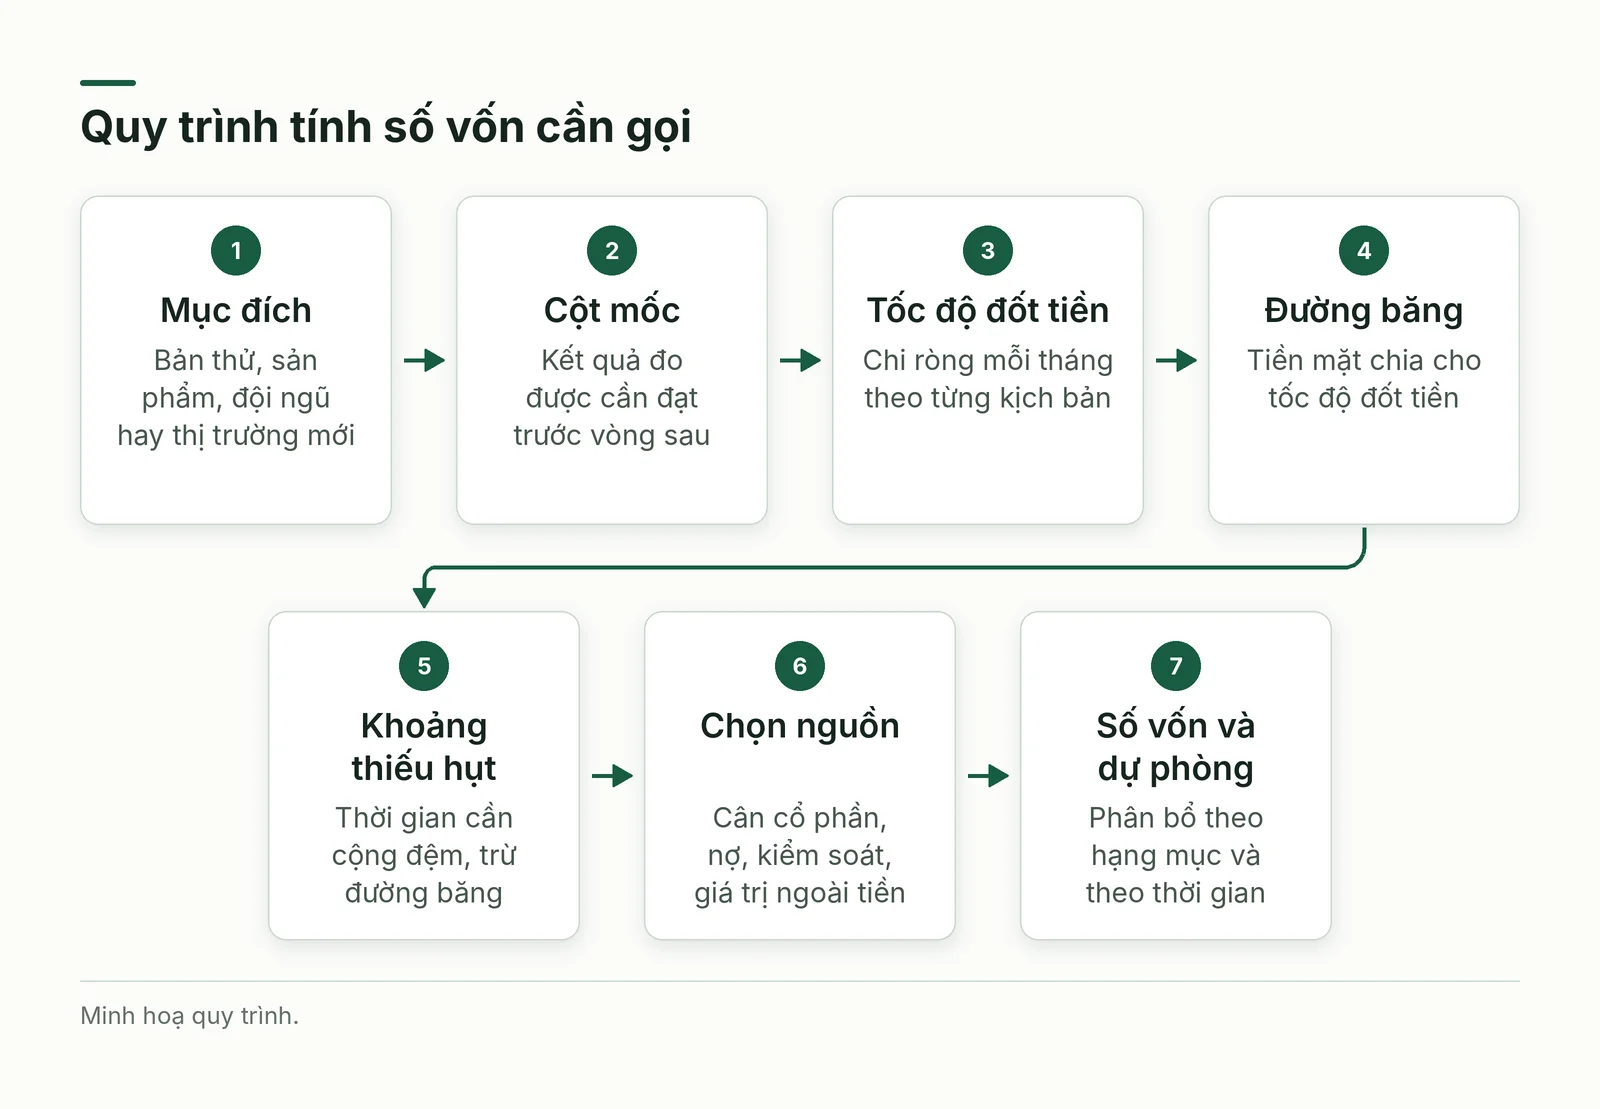
Số vốn cần gọi là kết quả của phép tính ngược từ cột mốc: xác định mục đích dùng tiền, tính tốc độ đốt tiền và đường băng, dựng vài kịch bản để thấy khoảng thiếu hụt. Nên gọi khi đã có kế hoạch dùng tiền rõ, không phải lúc tiền mặt sắp cạn và bạn mất thế thương lượng. Ví dụ giả định: đội bốn người chi 50 triệu đồng mỗi tháng và còn 600 triệu đồng, tức đường băng 12 tháng; cột mốc cần 15 tháng cộng 6 tháng đệm cho việc gọi vòng sau, tổng 21 tháng, khoảng 1.050 triệu đồng; trừ tiền đang có, cần gọi khoảng 450 triệu đồng.
Dự báo tài chính đáng tin dựa trên giả định kiểm chứng được. Doanh thu: nguồn thu, số khách, giá bán, theo hướng thận trọng. Chi phí: tách chi phí cố định (thuê mặt bằng, lương) khỏi chi phí biến đổi (giá vốn, marketing), bám báo giá nhà cung cấp hoặc mức chuẩn ngành. Dòng tiền: ghi theo thời điểm thu chi thật, vì công ty thường lỗ dòng tiền một thời gian trước khi có lãi. Cuối cùng, thử thay giá, sản lượng, chi phí (phân tích độ nhạy) để thấy kế hoạch vỡ ở đâu, rồi kèm bảng phân bổ tiền và khoản dự phòng.
Pitch deck và bài giới thiệu một phút
Pitch deck là bộ slide kể một câu chuyện có cấu trúc, đủ ngắn để đọc trong vài phút. Mạch thường gặp: vấn đề và giải pháp; quy mô và đà tăng của thị trường; đề xuất giá trị và lợi thế cạnh tranh; mô hình kinh doanh và đường tới lợi nhuận; đội ngũ; cách tiếp cận khách với chi phí có được khách (CAC) và giá trị vòng đời khách hàng (LTV); chỉ số tài chính chính. Mỗi slide nên trả lời một câu hỏi của nhà đầu tư và đổi thứ tự theo luận điểm từng quỹ.
Bài giới thiệu ngắn (elevator pitch) nén câu chuyện đó vào chừng một phút: mở bằng một câu móc, nêu vấn đề, giải pháp, quy mô thị trường, lợi thế và kết quả hữu hình, rồi kết bằng yêu cầu cụ thể như hẹn gặp hay xin giới thiệu. Tránh biệt ngữ, tập đến khi trôi chảy và sửa theo phản ứng người nghe.
Cách áp dụng từng bước
Tám bước dưới đây đi từ việc hiểu rõ chính mình đến buổi gặp nhà đầu tư đầu tiên; mỗi bước cho ra một tài liệu dùng lại được ở các vòng sau, nên làm theo thứ tự thay vì nhảy thẳng tới pitch deck.
- Bước 1: Viết mục tiêu 12 đến 18 tháng tới thành cột mốc đo được.
- Bước 2: Tính tốc độ đốt tiền, đường băng và khoảng thiếu hụt theo ba kịch bản.
- Bước 3: Chấm các nguồn khả dĩ theo tốc độ, giá phải trả, quyền kiểm soát, giá trị ngoài tiền.
- Bước 4: Chọn một nguồn chính, một nguồn phụ và phương án dự phòng.
- Bước 5: Dựng lõi hồ sơ: đề xuất giá trị, mô hình, đội ngũ, dự báo, bảng phân bổ vốn.
- Bước 6: Lập danh sách 20 đến 30 nhà đầu tư hoặc chương trình, lọc theo Hình 4.
- Bước 7: Làm pitch deck, bài giới thiệu một phút và bộ tài liệu thẩm định (data room).
- Bước 8: Gặp thử vài người thân thiện, ghi câu hỏi lặp lại, sửa hồ sơ rồi mới gửi chính thức.
Tình huống tại Việt Nam: vốn công, bảo lãnh và token
Theo bản tin của Vietnam Law Magazine, Nghị quyết 198/2025/QH15 của Quốc hội, có hiệu lực từ 17/5/2025, giao Quỹ Phát triển doanh nghiệp nhỏ và vừa cho vay doanh nghiệp nhỏ và vừa cùng startup, tài trợ vốn hạt giống cho dự án khởi nghiệp sáng tạo và góp vốn vào các quỹ đầu tư [3].
Theo Báo Nhân Dân ngày 9/2/2026, Luật Khoa học, công nghệ và đổi mới sáng tạo 2025 cùng Nghị định 264/2025/NĐ-CP lần đầu lập khung pháp lý cho quỹ đầu tư mạo hiểm quốc gia và địa phương, nhưng đến nay mới Hà Nội thành lập quỹ loại này; còn quỹ phát triển khoa học và công nghệ địa phương, từng lập ở khoảng 20 tỉnh, thành phố, thường chỉ có vài tỷ đồng vốn ban đầu [4]. Vốn công vì thế là nguồn bổ trợ, chưa phải nguồn chính.
Với vay ngân hàng, rào cản của startup nằm ở tài sản bảo đảm. Dự thảo Luật Hỗ trợ doanh nghiệp nhỏ và vừa (sửa đổi) do Bộ Tài chính soạn, được VCCI đăng lại ngày 26/5/2026, đề xuất để quỹ bảo lãnh tín dụng địa phương xem xét cả động sản, tài sản vô hình, tài sản hình thành trong tương lai, hoặc dựa trên phương án sản xuất kinh doanh khả thi và dòng tiền; Quỹ Phát triển doanh nghiệp nhỏ và vừa tái bảo lãnh tối đa 70% phần nghĩa vụ bảo lãnh [5]. Đây mới là dự thảo. Trước đó, Tuổi Trẻ ngày 26/9/2022 thuật lại ý kiến Hiệp hội Doanh nghiệp TP.HCM rằng quỹ bảo lãnh của thành phố đã ngưng hoạt động vì quy định vẫn đòi tài sản bảo đảm [6].
Với gọi vốn bằng token, Nghị quyết 05/2025/NQ-CP của Chính phủ, ban hành ngày 9/9/2025, thí điểm 5 năm việc chào bán, phát hành tài sản mã hoá. Theo văn bản đã đọc, tổ chức phát hành phải là doanh nghiệp Việt Nam, tài sản mã hoá chỉ được chào bán cho nhà đầu tư nước ngoài, và tổ chức vận hành giao dịch phải có vốn điều lệ đã góp ít nhất 10.000 tỷ đồng [7]. Vì vậy trong khuôn khổ thí điểm, ICO chưa phải kênh mở cho nhà đầu tư trong nước; hãy hỏi luật sư về hiệu lực và điều kiện hiện hành.
Sai lầm thường gặp và giới hạn
- Gọi vốn quá sớm khi chưa có bằng chứng, hoặc quá muộn khi tiền mặt sắp cạn.
- Trông vào một nguồn duy nhất, không có phương án nối giữa các vòng.
- Gửi hồ sơ tràn lan thay vì lọc theo vòng, ngành và luận điểm của từng nhà đầu tư.
- Dự báo chỉ có kịch bản đẹp, hoặc số tiền cần gọi không gắn với cột mốc.
- Nhận tiền người thân không có văn bản, hoặc vay bảo lãnh cá nhân vượt khả năng chịu mất.
- Bẻ cong chiến lược cho vừa tiêu chí tài trợ, hoặc bỏ qua khung pháp lý khi huy động cộng đồng và phát hành token.
Cũng cần nhớ giới hạn của chính việc gọi vốn ngoài: vốn mạo hiểm chỉ có lời khi công ty tăng trưởng rất nhanh, còn mô hình lợi nhuận ổn định nhưng tăng chậm thường hợp với tiền tự thân và vay hơn. Bài này chỉ là tổng quan; với quyết định pháp lý hay tài chính cụ thể, hãy hỏi chuyên gia.
Kế hoạch bốn tuần và câu hỏi tự kiểm
- Tuần 1: Dựng bảng tiền mặt theo tháng, tính đường băng, viết ra cột mốc trước vòng kế tiếp.
- Tuần 2: Chấm điểm các nguồn, chọn nguồn chính và phụ, lọc 20 đến 30 cái tên.
- Tuần 3: Viết bản tóm tắt một trang, pitch deck và bài giới thiệu một phút; tập trước người ngoài ngành.
- Tuần 4: Gặp thử ít nhất năm người, ghi lại câu hỏi lặp lại và sửa hồ sơ.
Để tự kiểm: nếu vòng sau chậm sáu tháng, công ty còn sống được không? Nguồn vốn đang nhắm tới đòi bạn trả bằng thứ gì, và bạn có chịu nổi không? Ba số liệu nào chứng minh khách thật sự cần sản phẩm? Nhà đầu tư nào trong danh sách có lý do riêng để quan tâm?
Kết luận
Chọn nguồn vốn là quyết định chiến lược chứ không phải thủ tục đi xin tiền: mỗi nguồn kéo theo một cách trả giá, một nhịp độ và một nhóm người ngồi cùng bàn với bạn. Phần tiếp theo bàn về cách làm với từng kênh: khai thác nguồn lực sẵn có khi tự thân, tiếp cận và thương lượng với thiên thần, chiến lược với quỹ mạo hiểm từ thuyết trình đến thoái vốn, gọi vốn cộng đồng, vay ngân hàng, cách đứng dậy sau từ chối và các ca điển hình.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch và không sao chép bố cục, ví dụ hay hình của tài liệu nguồn. Nội dung dựa trên tài liệu Startup Funding Strategies (Daniel Pereira, The Business Model Analyst; phần đầu, trang 1 đến 69), được đối chiếu và bổ sung bằng các nguồn web đánh số [1] đến [7] trong danh mục nguồn của bài; các nguồn web được truy cập ngày 20/10/2026.
Các điểm chưa kiểm chứng đầy đủ. Số thương vụ vốn mạo hiểm năm 2025 lệch giữa hai nguồn (VnEconomy ghi 103, Vietstock dẫn lời diễn giả là khoảng 104); bài dùng số của VnEconomy. Nhận định về khoảng trống giữa vòng hạt giống và Series A là ý kiến của một diễn giả, chưa có số liệu đi kèm. Vị trí các kênh ở Hình 3 và ví dụ tính đường băng là minh hoạ của bài, không phải số liệu.
Về pháp lý, Nghị quyết 198/2025/QH15 chỉ đọc qua bản tin tóm tắt; dự thảo Luật Hỗ trợ doanh nghiệp nhỏ và vừa (sửa đổi) đọc qua VCCI, chưa kiểm văn bản được thông qua; bài Tuổi Trẻ năm 2022 có thể đã lạc hậu; Nghị quyết 05/2025/NQ-CP đọc qua bản đăng trên Thư viện Pháp luật, chưa xác nhận có sửa đổi hay không. Tài liệu nguồn cho rằng ICO giảm gánh nặng pháp lý, nhận định này mâu thuẫn với chính phần rủi ro pháp lý của nó nên bài không dùng. Người đọc nên tìm các tài liệu gốc để có cái nhìn đầy đủ.