
Quỹ mạo hiểm hàng đầu: đọc bảng xếp hạng theo vốn, cách quỹ kiếm tiền và dấu chân tại Việt Nam (Phần 1/2)
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Phần một này mở đầu loạt hai bài vẽ bản đồ quỹ đầu tư mạo hiểm và đọc năm mươi tên đầu của một bảng xếp hạng theo vốn huy động: quỹ kiếm tiền ra sao, các tên lớn chia thành nhóm nào, số liệu đáng tin đến đâu và họ từng xuất hiện thế nào trong chuyện gọi vốn tại Việt Nam. Phần hai đọc nửa còn lại của bảng rồi đi tới cách chọn nhà đầu tư.
- Thứ hạng theo vốn huy động đo sức nặng của tiền, không đo mức hợp với doanh nghiệp của bạn.
- Quỹ sống bằng phí quản lý và phần lãi chia, nên cần vài thương vụ rất lớn và ít để ý khoản nhỏ hay doanh nghiệp có trần tăng trưởng thấp.
- Năm mươi tên đầu thuộc sáu nhóm khác nhau về giai đoạn, ngành và địa bàn; nhóm quan trọng hơn thứ hạng.
- Vốn cộng dồn làm hãng lâu năm đứng cao, và một dòng trong bảng có thể đã ngừng đầu tư hoặc tách thành nhiều hãng.
- Tại Việt Nam, tên đầu bảng xuất hiện ở vòng lớn, có khi qua pháp nhân nước ngoài, và chỉ dẫn một trong ba thương vụ lớn nhất năm 2021.
Vì sao thứ hạng theo vốn dễ gây hiểu lầm
Gọi vốn mạo hiểm thường bắt đầu bằng một danh sách tên, và danh sách dễ kiếm nhất là bảng xếp hạng quỹ lớn. Tài liệu nguồn của bài, một cẩm nang tiếng Anh xếp một trăm hãng, dùng một thước đo duy nhất là tổng vốn huy động. Thước đo ấy gọn và dễ so sánh, nhưng đặt lên cùng một thang những tổ chức làm việc rất khác nhau: theo chính số liệu của bảng, chưa kiểm chứng, tên đầu bảng hơn tên thứ năm mươi hàng chục lần về vốn.
Bài đặt ba câu hỏi cho năm mươi tên đầu. Cột vốn huy động đo gì và bỏ sót gì? Các tên ấy thuộc nhóm nào, và mỗi nhóm bán gì ngoài tiền? Tại Việt Nam, tên lớn từng xuất hiện ở đâu trong chuyện gọi vốn của doanh nghiệp? Nửa còn lại của bảng và cách chọn nhà đầu tư để dành cho phần hai.
Khái niệm cốt lõi và thuật ngữ
Vài thuật ngữ cần thống nhất trước khi đọc bảng, vì cùng một chữ có thể chỉ hai thứ khác nhau. Các ý về cấu trúc quỹ trong bài lấy từ một bài giảng về nguồn vốn của khoá 15.393 tại MIT OpenCourseWare [1].
- Venture capital (VC), hay quỹ đầu tư mạo hiểm: quỹ hợp danh gom tiền từ cá nhân giàu, quỹ hưu trí, quỹ đại học và công ty bảo hiểm để mua cổ phần công ty trẻ có triển vọng tăng nhanh [1].
- Nhà đầu tư góp vốn (limited partner, LP) đưa tiền vào quỹ; nhóm quản lý (general partner, GP) chọn thương vụ, điều hành quỹ và hưởng phí quản lý cùng phần lãi chia [1].
- Phí quản lý (management fee) tính hằng năm trên tài sản của quỹ; phần lãi chia (carried interest) là tỷ lệ lợi nhuận GP được hưởng sau khi LP thu hồi vốn [1].
- Hãng là tổ chức mang thương hiệu, quỹ là từng túi vốn hãng lập theo đợt; bảng xếp hạng xếp theo hãng và không nói cột vốn cộng những quỹ nào.
- Giai đoạn đầu tư: sớm là công ty mới có sản phẩm hoặc đang thử nghiệm; tăng trưởng (growth) là đã có doanh thu và đà mở rộng; muộn (late stage) là gần niêm yết hoặc bán. Mỗi quỹ thường chuyên một hai giai đoạn.
- Bên dẫn vòng (lead investor): nhà đầu tư cầm trịch điều khoản và thường rót phần lớn một vòng; các quỹ còn lại đi theo.
Một hãng đầu tư mạo hiểm kiếm tiền và tồn tại ra sao
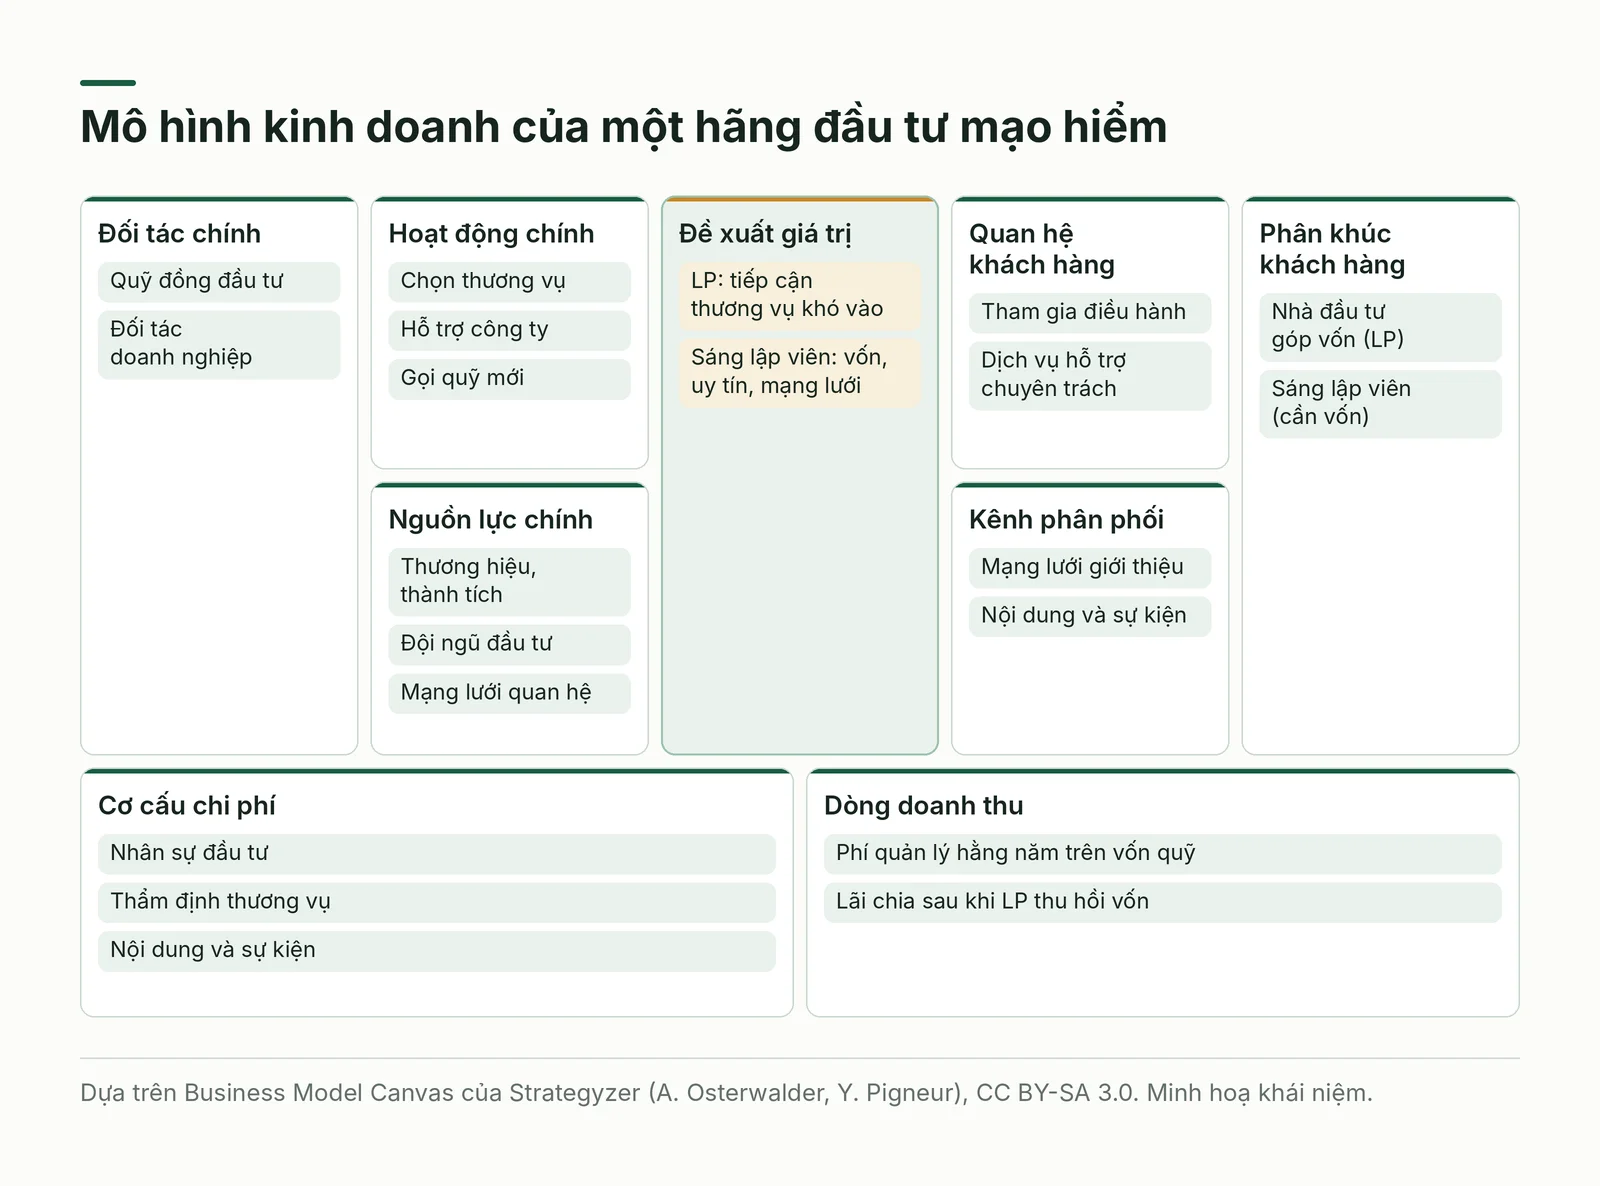
Về mô hình kinh doanh, một hãng đầu tư mạo hiểm có hai nhóm khách hàng ở hai đầu: nhà đầu tư góp vốn đưa tiền vào, sáng lập viên nhận tiền ra. Với nhóm đầu, hãng bán khả năng chọn lọc và quyền tiếp cận thương vụ khó vào; với nhóm sau, hãng bán vốn kèm uy tín, mạng lưới và sự đồng hành. Tiền của hãng đến từ nhà đầu tư góp vốn, không từ công ty được đầu tư.
Theo bài giảng của MIT, nhóm quản lý nhận phí quản lý từ 1% đến 2,5% tài sản quỹ; lợi nhuận chia 99% cho nhà đầu tư góp vốn và 1% cho nhóm quản lý tới khi nhà đầu tư thu lại toàn bộ vốn, rồi chuyển sang 80% và 20%, phần 20% là lãi chia; quỹ thường sống mười năm rồi giải thể [1]. Quỹ càng lớn thì phí tiền mặt càng lớn, nhưng khoản đáng giá nhất với nhóm quản lý vẫn là lãi chia [1].
Cấu trúc ấy kéo theo hai hệ quả cho người gọi vốn. Thứ nhất, lãi chia chỉ đáng giá nhờ vài thương vụ thắng cực lớn, nên theo bài giảng, cấu trúc đẩy nhà đầu tư về phía công ty tăng nhanh và kết quả lớn, và chủ doanh nghiệp không nên theo đuổi vốn mạo hiểm nếu thiếu khả năng tạo thương vụ vượt trội [1]. Thứ hai, quỹ lớn thường không quan tâm khoản dưới khoảng một triệu USD, vì công sức giám sát gần như không đổi theo cỡ khoản [1]. Lời từ chối của quỹ nhiều khi nói về độ khớp với mô hình quỹ, chưa hẳn về chất lượng doanh nghiệp.
Ví dụ giả định: một xưởng in có lãi đều, mỗi năm tăng vài phần trăm, là tài sản quý với chủ xưởng nhưng hiếm khi tạo kết quả gấp nhiều lần như quỹ cần; một phần mềm đặt lịch cho phòng khám nha khoa, nếu nhân rộng được sang nhiều tỉnh với chi phí tăng chậm hơn doanh thu, có kịch bản ấy.
Đặt cả hãng lên khung mô hình kinh doanh chín ô: hoạt động chính là chọn thương vụ qua tìm kiếm và thẩm định, hỗ trợ công ty trong danh mục và gọi quỹ mới; nguồn lực chính là thương hiệu, đội đầu tư và mạng lưới quan hệ; đối tác là quỹ đồng đầu tư và đối tác doanh nghiệp; kênh tiếp cận là giới thiệu qua mạng lưới cùng nội dung và sự kiện; chi phí chủ yếu là nhân sự đầu tư, thẩm định, nội dung và sự kiện. Hình dưới minh hoạ khái niệm, không phải số liệu của một hãng cụ thể.
Sáu nhóm trong năm mươi tên đầu bảng
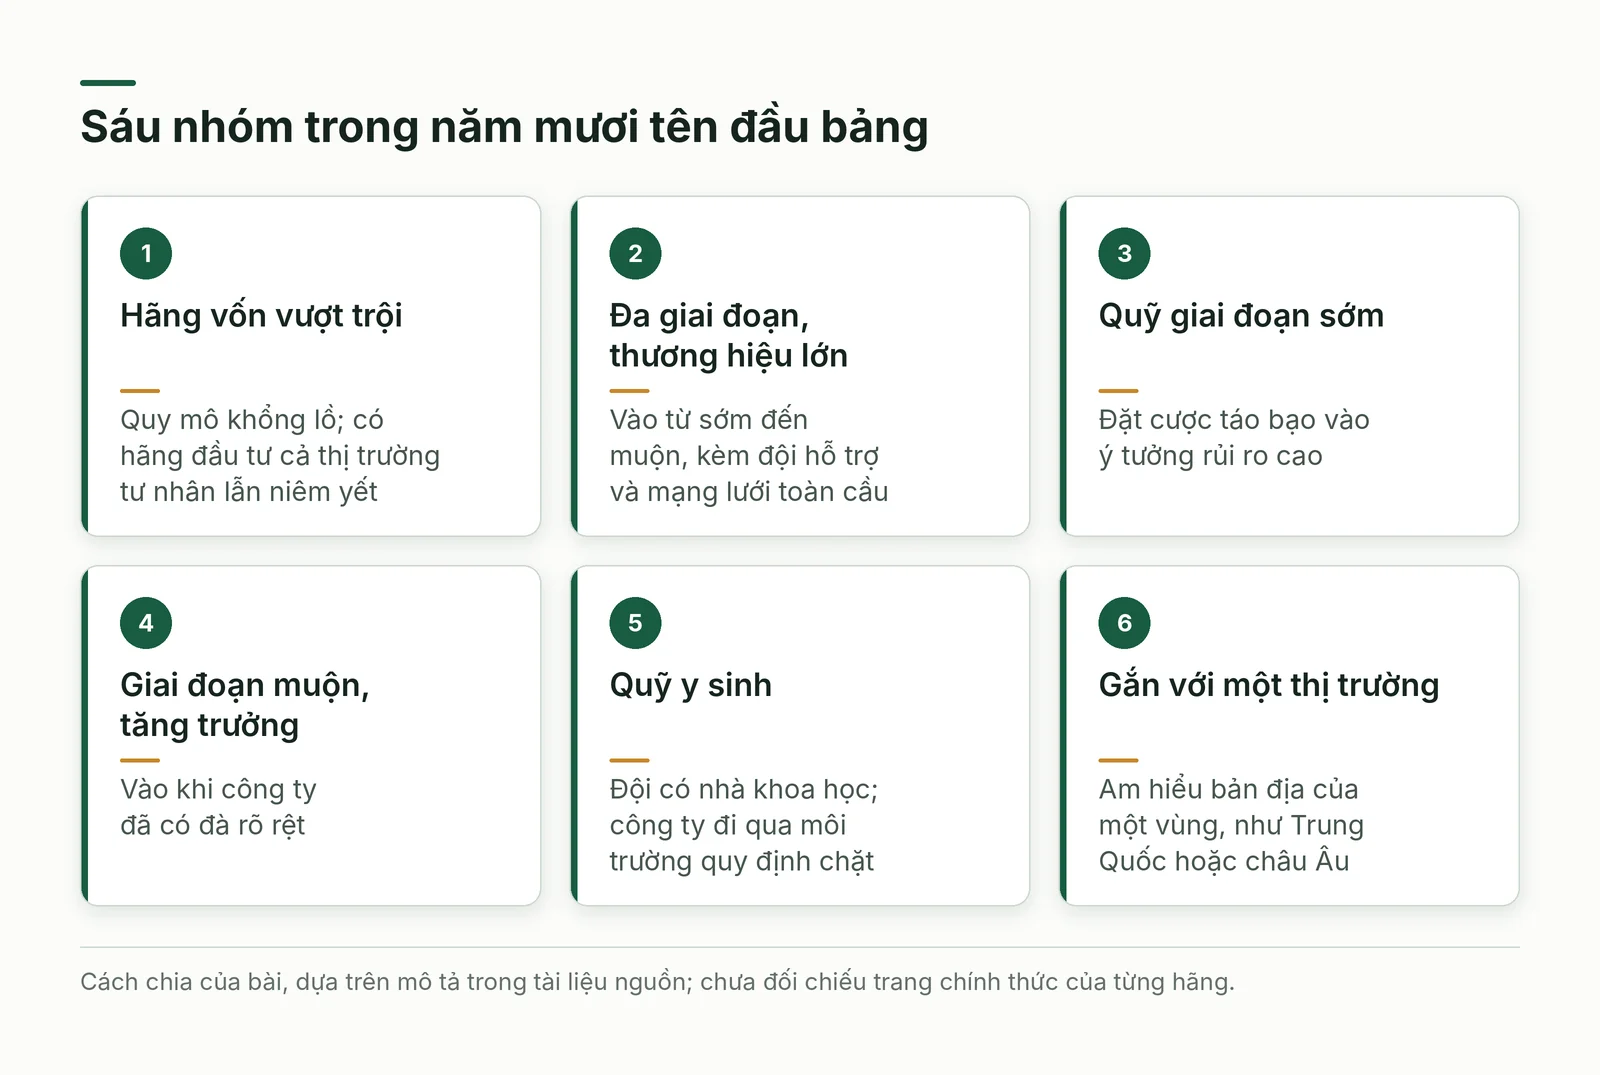
Đọc năm mươi hồ sơ của tài liệu nguồn theo bốn trục giai đoạn, ngành, địa bàn và chủ sở hữu, có thể gom chúng thành sáu nhóm. Cách chia là của bài, mô tả từng hãng lấy từ tài liệu nguồn và chưa đối chiếu trang chính thức; tên hãng chỉ để minh hoạ nhóm, không phải khuyến nghị.
Nhóm một là các hãng có vốn vượt trội: đứng đầu bảng là SoftBank Investment Advisers, hãng quản lý quỹ Vision của SoftBank, được tả bằng quy mô khổng lồ; kế đến là Insight Partners, đầu tư nhiều giai đoạn, và Tiger Global, được tả là đầu tư cả ở thị trường tư nhân lẫn niêm yết. Nhóm hai là hãng đa giai đoạn có thương hiệu toàn cầu như Sequoia, Andreessen Horowitz, Accel và Lightspeed, vào từ sớm đến muộn, kèm đội hỗ trợ và mạng lưới. Nhóm ba là quỹ giai đoạn sớm như Founders Fund, nơi tài liệu nhấn mạnh những cú cược táo bạo vào ý tưởng rủi ro cao, cùng Union Square Ventures và Greycroft.
Nhóm bốn là quỹ giai đoạn muộn và tăng trưởng như IVP, Meritech và TCV, vào khi công ty đã có đà rõ rệt. Nhóm năm là quỹ y sinh và khoa học sự sống như ARCH, Third Rock hay Versant, nơi đội ngũ có nhà khoa học và công ty phải qua môi trường quy định chặt. Nhóm sáu là quỹ gắn với một thị trường hay vùng: GGV nối Mỹ với Trung Quốc và theo tài liệu có văn phòng ở Singapore, Legend Capital tập trung vào Trung Quốc, Atomico vào châu Âu. Riêng CapitalG, nhánh đầu tư của tập đoàn Alphabet, là kiểu nhà đầu tư gắn với hệ sinh thái công ty mẹ, phần hai sẽ bàn kỹ.
Nhóm quyết định mức hợp, hơn thứ hạng. Doanh nghiệp y sinh Việt Nam cần nhìn nhóm năm; công ty phần mềm đã có doanh thu có thể hướng tới nhóm hai và nhóm bốn khi đủ lớn; nhóm sáu chỉ có ích nếu hãng có người theo dõi khu vực của bạn. Thứ hạng chỉ cho biết ai nhiều tiền, còn ai sẵn sàng rót khoản tiền đầu tiên vào công ty như của bạn là chuyện của giai đoạn và ngành.
Thứ quỹ đầu bảng bán ngoài tiền và bánh đà uy tín
Gần như mọi hồ sơ trong tài liệu nguồn hứa cùng một gói: vốn, lời khuyên chiến lược, hỗ trợ vận hành và mạng lưới. Khác nhau ở độ cụ thể. Có hãng gọi tên dịch vụ chuyên trách như tiếp thị, tuyển dụng, pháp lý; có hãng nói về đội nền tảng (platform team) lo nhân sự và phát triển kinh doanh; có hãng có đội giá trị gia tăng giúp tuyển người, mở thị trường, tối ưu vận hành; vài hãng xuất bản nhận định, tổ chức sự kiện, chương trình giáo dục và hỗ trợ sáng lập viên thuộc nhóm ít được đại diện. Đa số hồ sơ còn lại chỉ dừng ở những cụm chung như đồng hành sát cánh.
Cụm chung thì hãng nào cũng viết được, còn cơ chế cụ thể mới kiểm được. Tài liệu cũng cho biết các hãng thường tham gia chủ động vào quản lý công ty trong danh mục, tức dịch vụ ngoài tiền đi kèm quyền điều hành của hãng; công ty trả cho nó bằng cổ phần. Nhiều hãng đầu bảng còn mang dấu ấn một người sáng lập nổi tiếng, như Founders Fund với Peter Thiel hay Khosla Ventures với Vinod Khosla, nên quan hệ thật nằm ở một đối tác cụ thể chứ không ở logo.
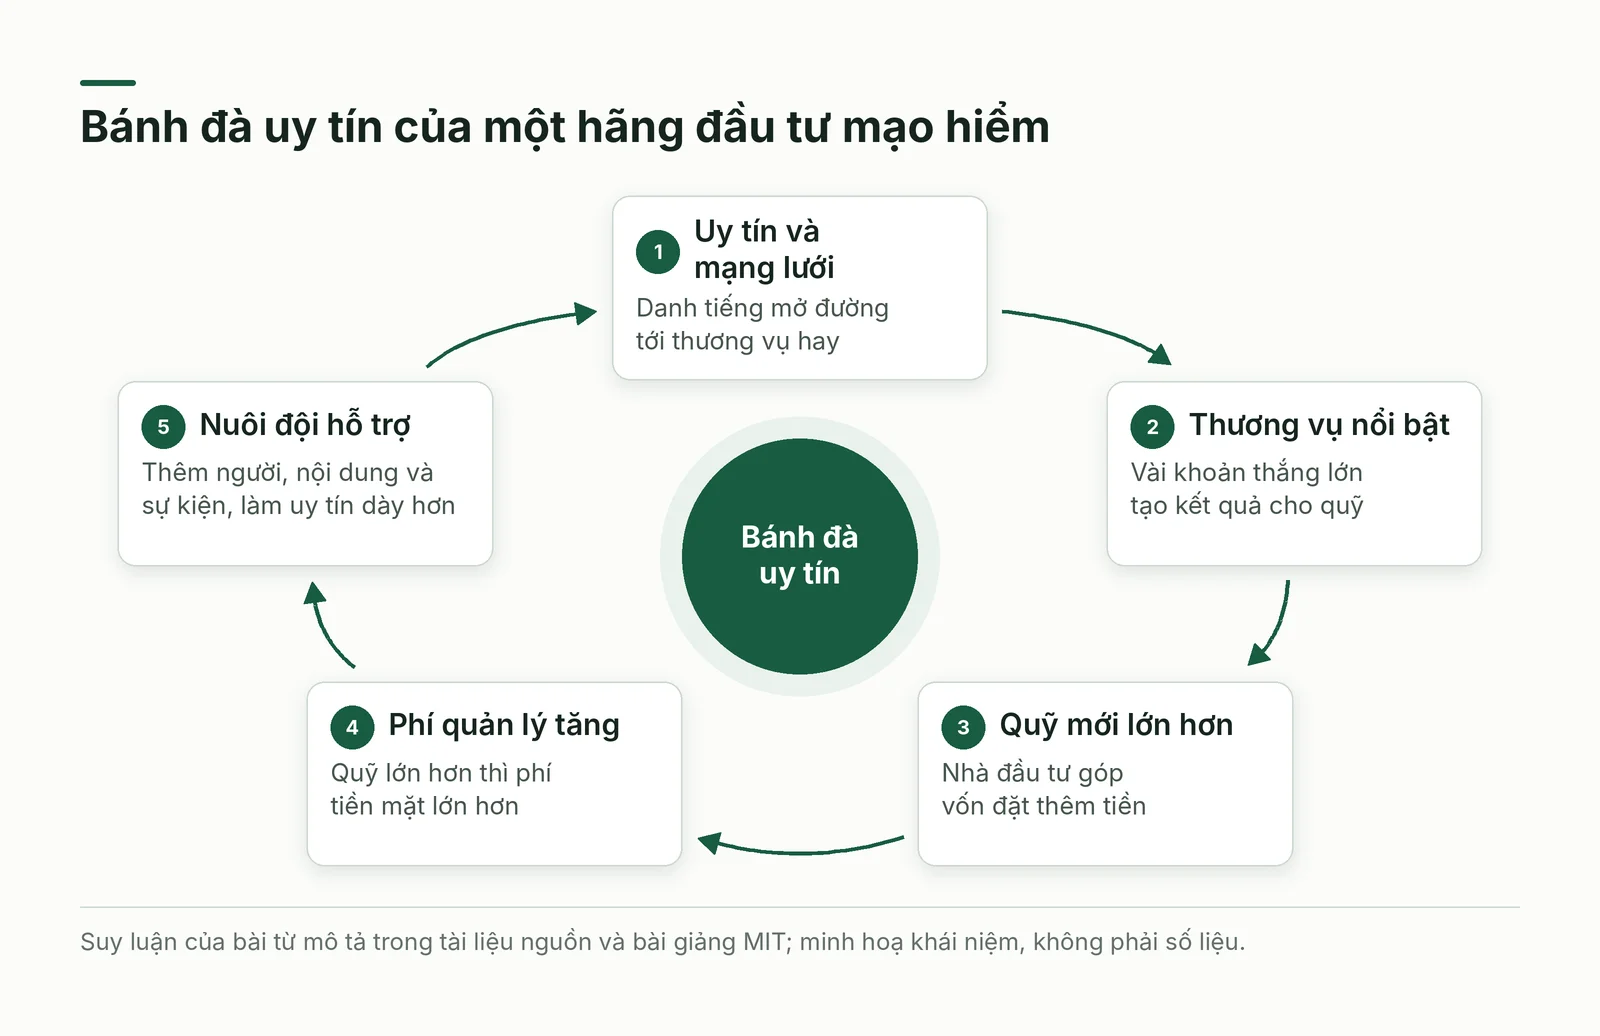
Từ các mảnh trên có thể dựng một bánh đà, theo suy luận của bài. Uy tín mở đường tới thương vụ hay, vì tài liệu viết rằng danh tiếng và mạng lưới thường cho hãng cơ hội tiếp cận sớm. Thương vụ hay cho kết quả nổi bật, kết quả giúp gọi quỹ mới lớn hơn, quỹ lớn hơn cho phí quản lý cao hơn [1], và phí ấy nuôi thêm đội hỗ trợ, nội dung, sự kiện, làm uy tín dày thêm. Vì thế các hãng lớn cạnh tranh nhau bằng thương hiệu, và lời chào mời khó phân biệt nếu không hỏi tới cơ chế.
Cột vốn huy động không nói điều gì
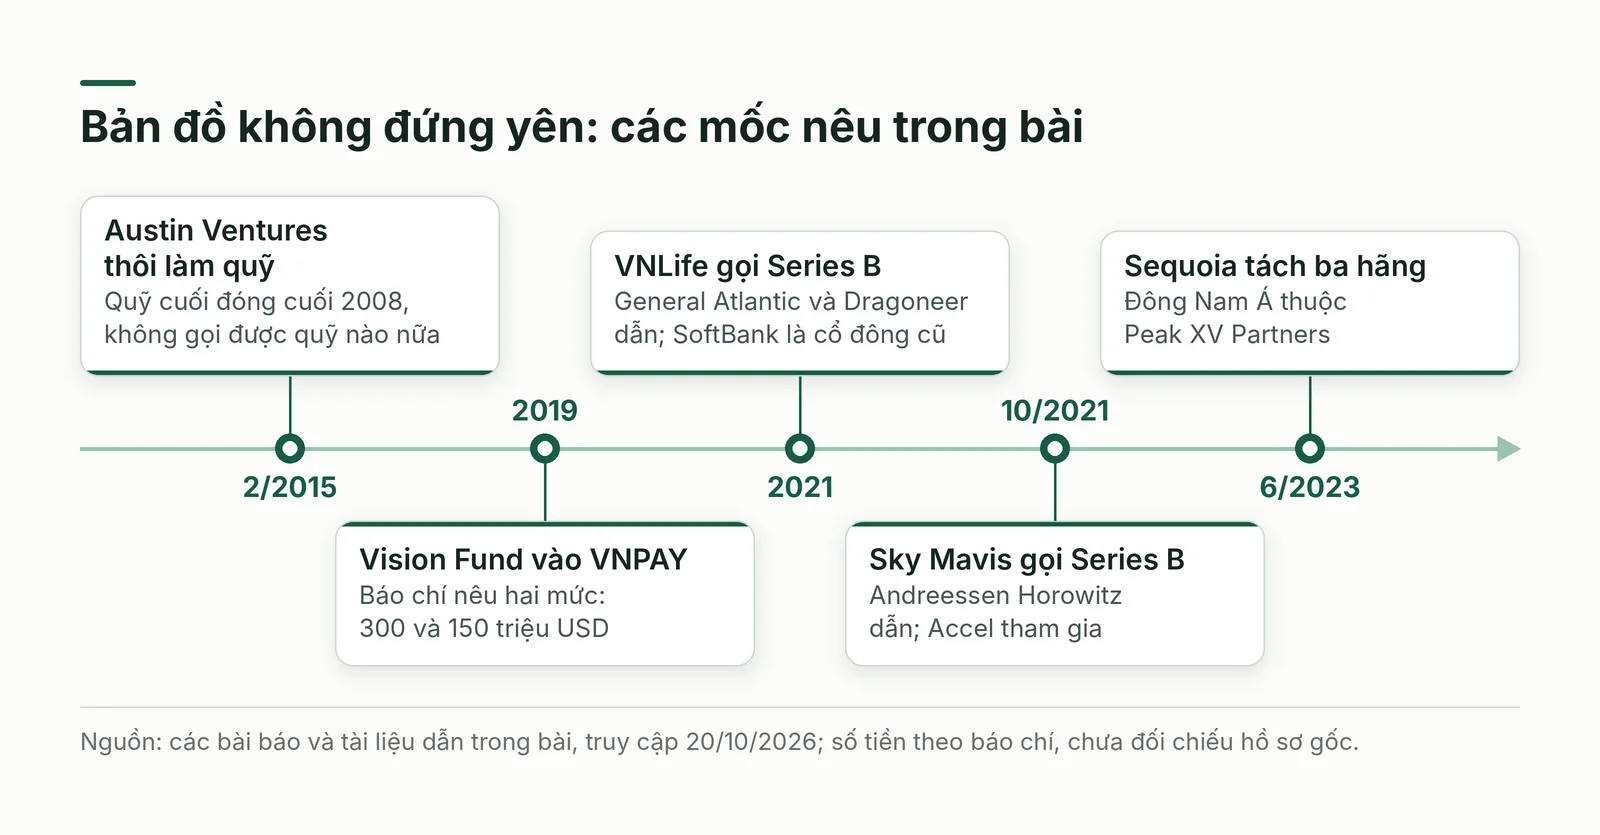
Tài liệu nguồn không giải thích tổng vốn huy động cộng những quỹ nào, không ghi năm của số liệu và mang bản quyền năm 2022. Austin Ventures cho thấy vì sao điều đó quan trọng: bảng xếp hạng hãng này ở hạng hai mươi bảy, mô tả là tên nổi bật ở Texas. Theo Fortune ngày 20/2/2015, quỹ gần nhất của hãng, 900 triệu USD, đóng cuối năm 2008; hãng không gọi được quỹ nào nữa, đã chính thức thôi làm hãng đầu tư mạo hiểm, và hai nhóm kế tục vẫn quản lý khoảng 50 công ty còn lại [2].
Con số của bảng cũng gợi ý đây là tổng cộng dồn: Wikipedia tiếng Anh ghi hãng huy động khoảng 3,9 tỷ USD qua mười quỹ, quỹ cuối đóng cuối năm 2008 [3], còn con số trong tài liệu nguồn cao hơn thế và lớn gấp nhiều lần quỹ cuối cùng. Cột cộng dồn ưu ái hãng lâu năm và giữ cả những cái tên đã ngừng đầu tư; nó không cho biết hãng còn bao nhiêu tiền để đầu tư mới.
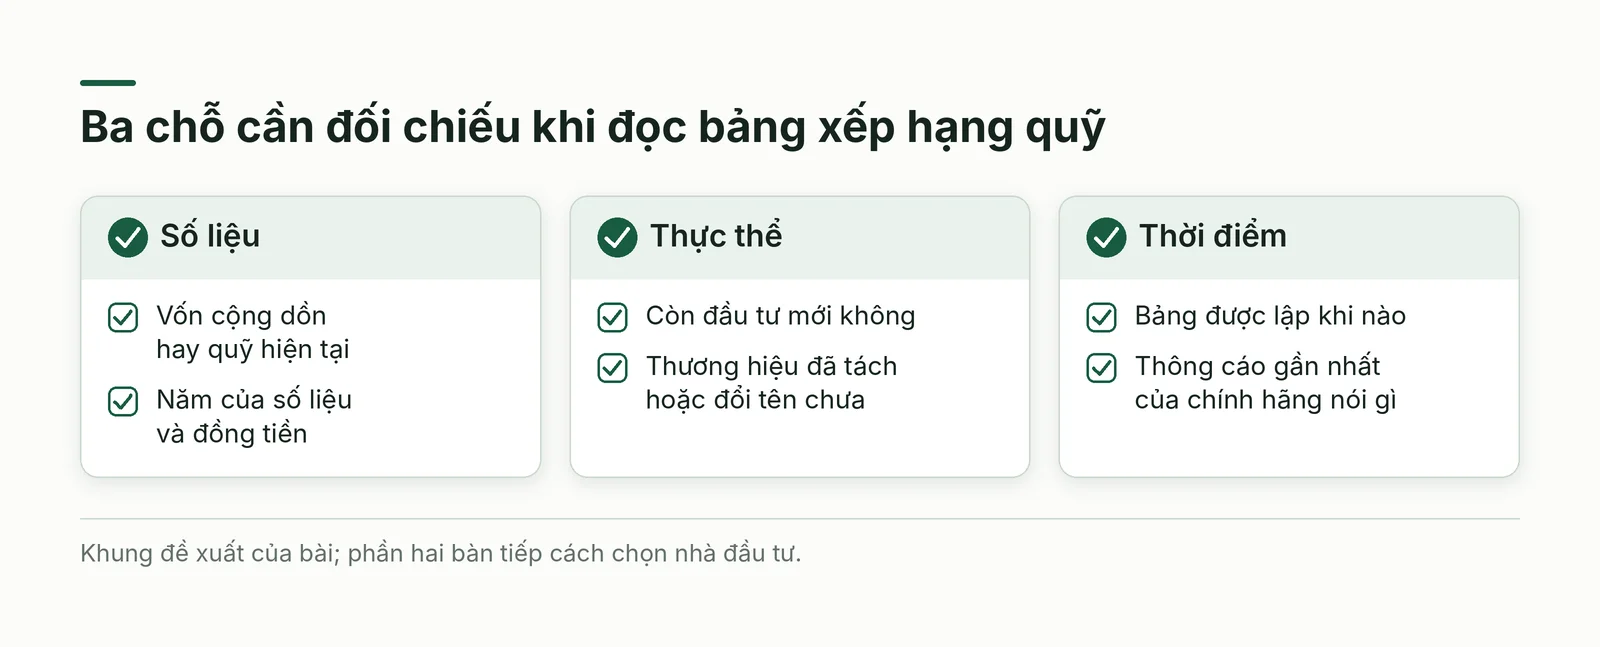
Vì vậy nên đối chiếu ba chỗ trước khi tin một dòng trong bảng. Số liệu: vốn cộng dồn hay quỹ hiện tại, của năm nào, bằng đồng tiền nào. Thực thể: hãng còn đầu tư vào công ty mới không, thương hiệu đã tách hoặc đổi tên chưa. Thời điểm: bảng lập khi nào, thông cáo gần nhất của chính hãng nói gì.
Ví dụ quốc tế: một dòng trong bảng, ba hãng ngoài đời
Dòng Sequoia Capital trong bảng gợi ra một hãng thống nhất. Ngày 6/6/2023, nhánh Ấn Độ và Đông Nam Á thông báo đổi tên thành Peak XV Partners, và ba đơn vị gồm Sequoia Capital ở Mỹ và châu Âu, nhánh Trung Quốc và Peak XV quyết định thành các hãng độc lập với thương hiệu riêng [4][5][6]. Theo SCMP, thư gửi nhà đầu tư góp vốn nêu lý do là điều hành một doanh nghiệp đầu tư toàn cầu phân tán ngày càng phức tạp, thương hiệu chung gây nhầm lẫn và các đơn vị có xung đột danh mục [5].
Với nhà sáng lập ở Đông Nam Á, đơn vị liên quan là Peak XV, được mô tả là tập trung vào Ấn Độ, Đông Nam Á và xa hơn [4]. Con số vốn của dòng Sequoia trong bảng vì thế không cho biết ai viết séc cho khu vực này. Cần xác định đơn vị nào nhận hồ sơ của mình, ai quyết định, và các đơn vị có đầu tư cạnh tranh nhau không.
Tình huống áp dụng tại Việt Nam: tên lớn xuất hiện ở đâu
Năm 2021 là năm sôi động của vốn mạo hiểm tại Việt Nam: theo thống kê của quỹ Do Ventures mà Vietcetera dẫn, vốn vào startup chín tháng đầu năm đã vượt 600 triệu USD của cả năm 2020 [7]. Cũng Vietcetera, ngày 31/12/2021, kể năm thương vụ lớn nhất; ba thương vụ đầu là VNLife hơn 250 triệu USD ở Series B do Dragoneer Investment Group và General Atlantic dẫn, MoMo 200 triệu USD ở Series E do ngân hàng Mizuho dẫn, và Sky Mavis 152 triệu USD ở Series B [7]. Chỉ Sky Mavis có bên dẫn vòng thuộc năm mươi tên đầu của bảng, theo các nguồn dưới đây.
Sky Mavis, nhà phát triển trò chơi Axie Infinity, huy động 152 triệu USD ở Series B do Andreessen Horowitz dẫn, Accel và Paradigm tham gia; một đối tác quản lý của Andreessen vào hội đồng quản trị cùng đợt đó, theo Decrypt ngày 5/10/2021 [8]; VnEconomy ngày 6/10/2021 cũng ghi bên dẫn vòng là Andreessen Horowitz [9]. Vòng A trước đó chỉ 7,5 triệu USD, công bố đầu tháng 5/2021 [8]. Theo Brands Vietnam đăng lại từ Nhịp cầu Đầu tư, phần lớn đội phát triển là người Việt, và CEO Nguyễn Thành Trung nói công ty tự hào là công ty Việt Nam dù về pháp lý đặt trụ sở tại Singapore [10].
Tên đứng đầu bảng cũng có mặt ở VNLife, công ty mẹ của VNPAY. Brands Vietnam, dẫn CafeF và Tech in Asia, ghi rằng trong các bên tham gia vòng Series B hơn 250 triệu USD có hai nhà đầu tư hiện hữu là GIC và SoftBank Vision Fund 1 [11]; bài ấy viết rằng tính đến tháng 8/2019, SoftBank đứng tên qua một pháp nhân lập ở Singapore là SVF Pioneer Subco với 19,62% cổ phần, mà không nêu nguồn con số [11]. Một bài năm 2019 của Brands Vietnam, đăng lại từ Nhịp cầu Đầu tư, nêu hai mức khác nhau cho khoản của Vision Fund: một nguồn nói tới 300 triệu USD, nguồn khác khoảng 150 triệu USD [12].
Ba điều rút ra. Tên lớn xuất hiện ở các vòng lớn, khi công ty đã chứng minh được đà tăng. Tên trong sổ cổ đông có thể là pháp nhân con ở nước ngoài, nên muốn biết ai đứng sau cần đọc thông tin cổ đông chứ không dừng ở tên thương hiệu. Số tiền báo chí nêu có thể lệch nhau, nên phải đối chiếu nhiều nguồn. Với doanh nghiệp còn nhỏ, bảng xếp hạng là bản đồ của đích đến; điểm xuất phát nằm ở các quỹ khu vực và trong nước mà phần hai bàn tới.
Cách áp dụng từng bước
- Bước 1: Tự hỏi doanh nghiệp có thể tạo kết quả gấp nhiều lần trong khoảng mười năm không; nếu không, xét các nguồn vốn khác.
- Bước 2: Chọn nhóm trong sáu nhóm mà doanh nghiệp có thể chạm tới hiện nay và trong hai đến ba năm tới.
- Bước 3: Với mỗi tên quan tâm, mở trang chính thức hoặc thông cáo để biết quỹ hiện hành, năm lập quỹ và việc hãng còn đầu tư vào công ty mới.
- Bước 4: Kiểm tra thương hiệu đã tách hay đổi tên chưa, và đơn vị nào phụ trách Đông Nam Á.
- Bước 5: Lấy ba thương vụ gần nhất của hãng ở khu vực, ghi vòng, quy mô và bên dẫn vòng.
- Bước 6: Đọc thông tin cổ đông của các công ty Việt Nam đã nhận vốn ngoại, và thêm vào danh sách cả những tên ngoài bảng đã dẫn vòng lớn.
- Bước 7: Mang danh sách rút gọn sang phần hai để chấm bằng bộ lọc chọn nhà đầu tư.
Sai lầm thường gặp, giới hạn và khi nào không nên dùng
- Hiểu nhầm vị trí theo vốn là dấu hiệu của chất lượng hay của độ hợp với doanh nghiệp mình.
- Nhầm vốn cộng dồn với vốn còn để đầu tư, rồi gửi hồ sơ cho hãng đã ngừng đầu tư mới.
- Bỏ qua việc một thương hiệu đã tách, đổi tên hoặc đổi người phụ trách khu vực.
- Tin lời hứa hỗ trợ chung chung mà không hỏi dịch vụ cụ thể, người phụ trách và quyền đi kèm.
- Hướng tới siêu quỹ khi công ty còn quá sớm, hoặc tìm vốn mạo hiểm khi không có trần tăng trưởng cao.
- Lấy vài vòng lớn năm 2021 làm mức thường, trong khi đó là thời điểm đặc biệt sôi động.
Nguồn chính là một cẩm nang tiếng Anh với số liệu chưa kiểm chứng; vì thế mô tả từng hãng chỉ minh hoạ nhóm và bài không dùng số vốn của hãng nào. Các ca Việt Nam đến từ báo chí, chưa đối chiếu hồ sơ gốc, và đều thuộc giai đoạn 2019 đến 2021. Với doanh nghiệp lãi đều nhưng trần tăng trưởng thấp, tự tài trợ hoặc vay có thể hợp hơn vốn mạo hiểm. Đây là bài nghiên cứu tham khảo, không đưa ra khuyến nghị đầu tư cụ thể.
Kế hoạch thử nghiệm hai tuần và câu hỏi tự kiểm
Trong hai tuần, chọn mười tên từ bảng và lập bảng nháp bốn cột: nhóm, thực thể hiện hành, ba thương vụ gần nhất ở Đông Nam Á, người phụ trách khu vực. Tuần đầu điền từ thông cáo chính thức và báo chí; tuần sau so với hai công ty Việt Nam đã nhận vốn ngoại ở giai đoạn gần với bạn rồi gạch tên sai nhóm hoặc không còn đầu tư mới.
- Nếu thành công, doanh nghiệp của bạn có thể lớn gấp nhiều lần trong khoảng mười năm không, và dựa vào đâu?
- Tên bạn ưa thích nhất thuộc nhóm nào, và nhóm ấy thường vào ở giai đoạn nào?
- Thông cáo gần nhất của hãng nói gì về quỹ hiện hành và người phụ trách khu vực của bạn?
Kết luận
Bảng xếp hạng theo vốn là tấm ảnh chụp sức nặng của tiền, không phải bản đồ chỉ đường tới nhà đầu tư phù hợp. Đọc cho đúng cần ba lớp: hiểu cách quỹ kiếm tiền để biết họ cần gì, nhìn nhóm để biết họ vào ở đâu, và đối chiếu thực thể cùng thời điểm trước khi tin một con số. Phần hai đọc nửa còn lại của bảng, nơi quỹ nhỏ, quỹ chuyên ngành và những nhà đầu tư không thuần là quỹ nằm chung một danh sách; sau đó dựng bộ lọc chọn nhà đầu tư và bức tranh vốn mạo hiểm Việt Nam.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Nội dung dựa trên tài liệu “Top 100 Venture Capital Firms” (Super Guide của Daniel Pereira), phần đầu, các trang 1 đến 60, tức hạng 1 đến 50; cách chia sáu nhóm, cách đọc theo mô hình kinh doanh, bánh đà uy tín và các so sánh là bổ sung của bài. Các nguồn web từ [1] đến [12] được truy cập ngày 20/10/2026.
Điều chưa kiểm chứng: bài không dùng số vốn của từng hãng trong tài liệu nguồn vì chưa đối chiếu được và một số con số lệch với thông tin công khai; mô tả loại hình lấy từ tài liệu nguồn, chưa so với trang chính thức của từng hãng. Bài giảng MIT là tài liệu giảng dạy ghi bản quyền 1994 đến 2021, tỷ lệ phí và lãi chia chỉ là mức điển hình, có thể đã cũ và mỗi quỹ một khác. Các ca Việt Nam dựa vào báo chí, chưa mở hồ sơ đăng ký gốc; con số 19,62% chỉ có ở một bài không nêu nguồn, còn số tiền năm 2019 của Vision Fund được báo chí nêu lệch nhau. Bạn đọc nên tìm tài liệu gốc để có đầy đủ lập luận.