
Cá nhân hoá, cộng đồng, định vị bền vững và mô hình doanh thu quanh khách hàng đã có (Phần 6/7)
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Phần 6 trong chuỗi bảy phần về phát triển kinh doanh nối tiếp phần 5 bằng chuyện dùng dữ liệu để cá nhân hoá trải nghiệm đa kênh, rồi bàn ba hướng tăng trưởng quanh khách hàng đã có: cộng đồng, định vị theo hướng bền vững và đạo đức, mô hình doanh thu cùng cách quản lý. Phần này nêu cách chọn hướng làm trước, điều kiện, chỉ số kiểm tra và giới hạn phải giữ.
- Cá nhân hoá có bốn bậc; bậc nào cũng cần sự đồng ý và quyền từ chối của khách.
- Cộng đồng, đánh giá, giới thiệu và cùng sáng tạo tạo niềm tin nhưng không thay mô hình doanh thu.
- Tuyên bố xanh phải cụ thể, có bằng chứng; tuân thủ bắt buộc không phải điểm khác biệt.
- Chọn cách thu tiền theo tần suất mua; định giá theo giá trị rồi thử trên nhóm nhỏ.
- Đọc bảy chỉ số doanh thu theo cặp; dự báo ba kịch bản thay cho một con số.
Bốn đòn bẩy quanh khách hàng đã có và vòng nối chúng
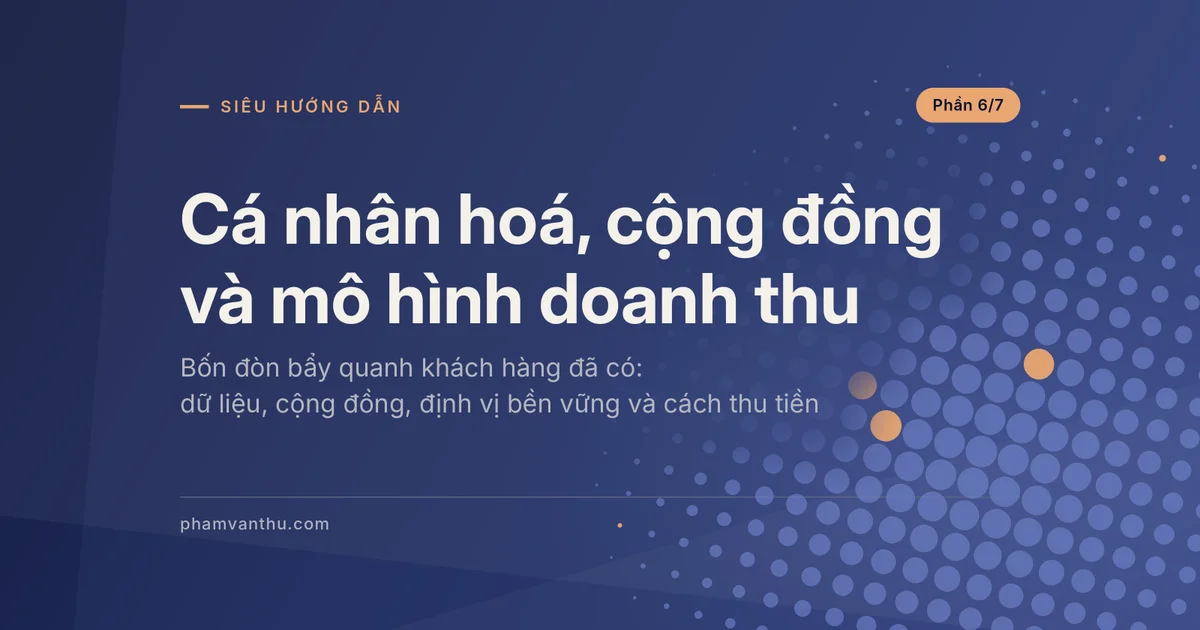
Đường mở rộng ở phần 5 chỉ bền khi khách đã có tiếp tục mua và giới thiệu, nên bốn đòn bẩy đều bắt đầu từ họ: dữ liệu để phục vụ đúng người, cộng đồng để khách nói với nhau, định vị bền vững và đạo đức để biến niềm tin thành lý do mua, mô hình doanh thu để biến niềm tin ấy thành tiền đo được.
Bốn đòn nối thành một vòng (hình 1): dữ liệu có xin phép giúp trải nghiệm đúng người, khách kể lại trong cộng đồng, lời kể đứng vững khi việc làm khớp tuyên bố, niềm tin thành doanh thu lặp lại, và mỗi lần mua lại cho thêm dữ liệu. Vòng gãy ở mắt xích yếu nhất: thiếu đồng ý thì dữ liệu vô dụng, cộng đồng không gắn cách thu tiền thì chỉ tốn công, tuyên bố quá tay thì mất niềm tin, doanh thu không đo thì không biết đòn nào hiệu quả.
Theo nhận định của người viết, bốn câu hỏi giúp chọn đòn làm trước. Khách có mua lặp lại đủ thường để dữ liệu có chỗ dùng không? Họ có chủ đề chung để nói với nhau không? Khách hoặc kênh bán có đòi hỏi rõ về môi trường, đạo đức không? Doanh thu có đo và dự báo được không? Câu nào trả lời có thì thử đòn tương ứng trước; riêng câu cuối trả lời không thì dựng cách đo trước.
Cá nhân hoá bằng dữ liệu: bốn bậc và cách khép vòng đa kênh
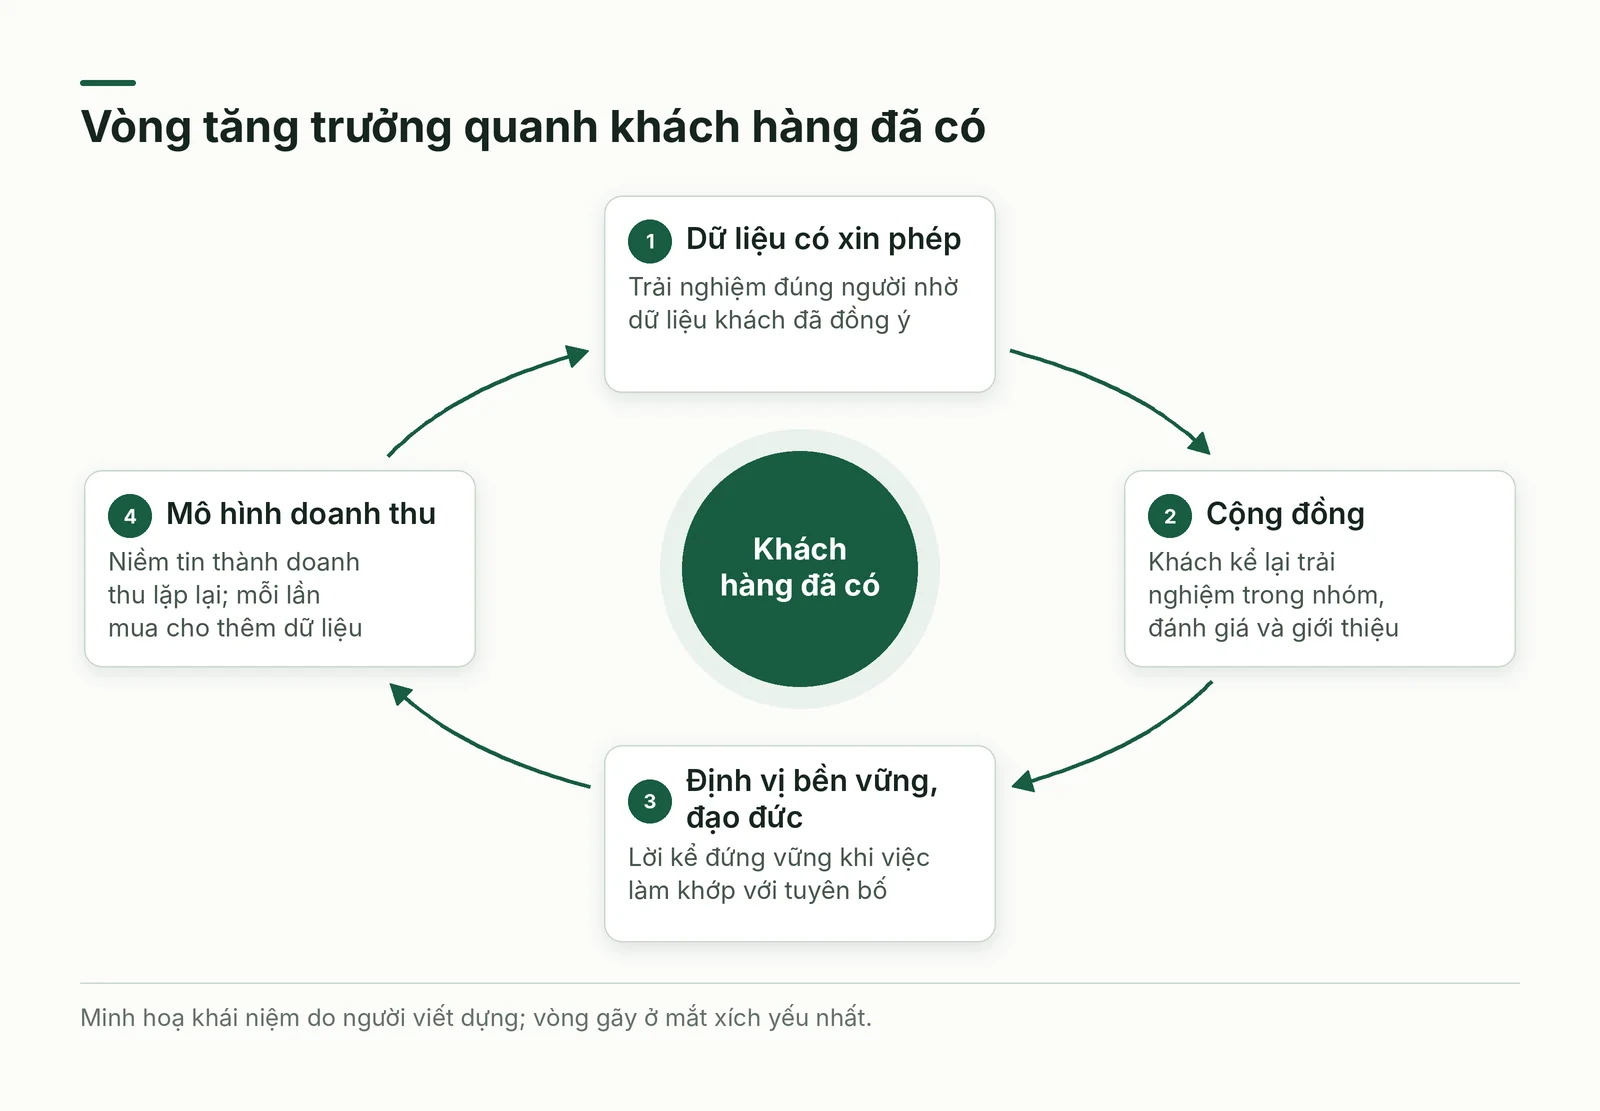
Cá nhân hoá (personalisation) là dùng dữ liệu của từng khách hay từng nhóm để đổi nội dung, ưu đãi và gợi ý cho hợp. Theo cách chia của người viết có bốn bậc (hình 2). Bậc một gửi một nội dung cho mọi người. Bậc hai chia nhóm theo luật đơn giản như lần mua gần nhất, giá trị đơn, sở thích; bảng tính là đủ. Bậc ba kích hoạt theo hành vi của khách, chẳng hạn gửi lời nhắc khi giỏ hàng bị bỏ lại hoặc khi đến chu kỳ mua lại. Bậc bốn dùng mô hình dự đoán món khách muốn tiếp, cần nhiều dữ liệu và người kiểm tra.
Chỉ lên bậc khi bậc dưới hết dư địa và dữ liệu đủ sạch; kiểm tra bằng một nhóm đối chứng không nhận thay đổi, so tỷ lệ mua lại của hai nhóm trong cùng kỳ. Bậc bốn chỉ đáng làm khi dữ liệu và đội kiểm tra đủ lớn, theo nhận định của người viết.
Khép vòng đa kênh mà phần 5 để ngỏ cần ba dòng dữ liệu chảy về một hồ sơ. Danh tính: một mã khách chung, thường là số điện thoại hoặc email. Đồng ý: ghi khách cho phép nhận gì, qua kênh nào, khi nào từ chối. Phản hồi: kết quả mỗi lần gửi, như mở, mua, trả hàng, phàn nàn. Ví dụ giả định: cửa hàng nhạc cụ có hồ sơ tách rời giữa quầy và mạng sẽ gửi ưu đãi khách mới cho người vừa mua đàn ở quầy, thay vì lời nhắc thay dây hay phụ kiện hợp với cây đàn ấy.
Cộng đồng: bốn vòng khách nói với nhau, với người quen và với bạn
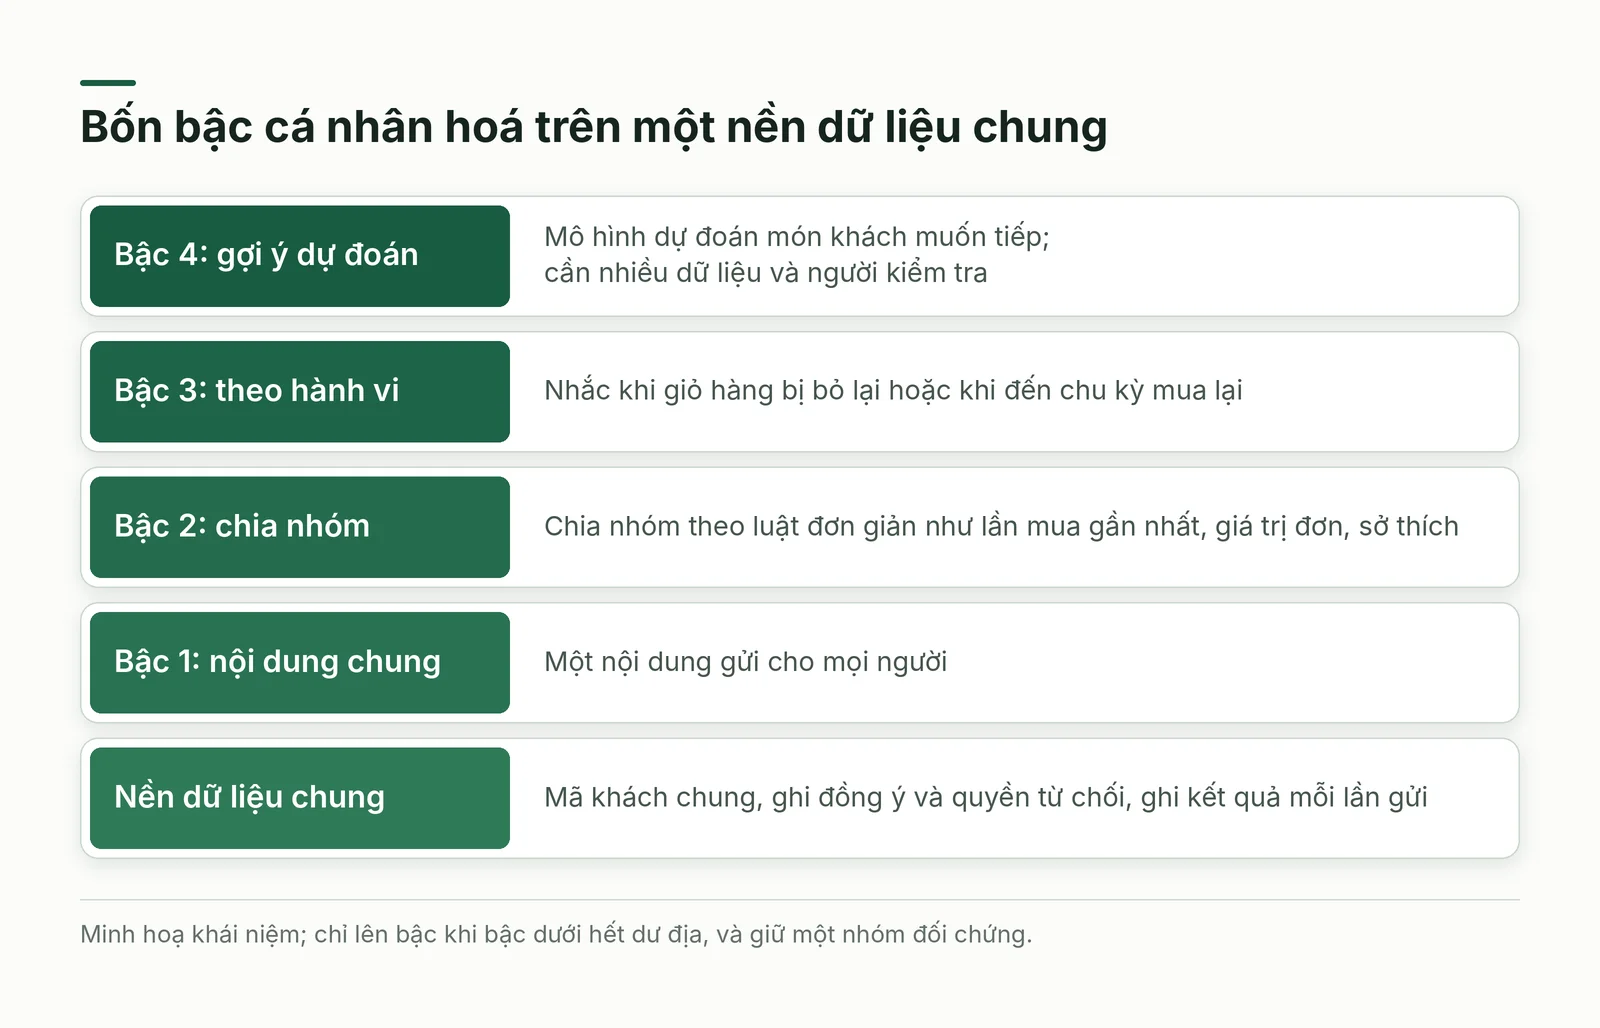
Tăng trưởng nhờ cộng đồng (community-led growth) dựa vào việc khách có chỗ nói chuyện với nhau và với doanh nghiệp, từ đó sinh ra nội dung, góp ý và lời giới thiệu mà bạn không phải mua bằng quảng cáo. Có thể chia bốn vòng theo hướng cuộc trò chuyện (hình 3; cách chia của người viết): khách với khách qua nhóm và sự kiện; khách với người sắp mua qua đánh giá; khách với người quen qua giới thiệu; khách với doanh nghiệp qua khảo sát, bình chọn, thử mẫu.
Cộng đồng chỉ sống khi khách có lý do nói với nhau, như chung sở thích hay chung một vấn đề, và có người điều hành trả lời đều. Xin đánh giá sau khi nhận hàng hoặc xong dịch vụ và trả lời cả lời chê; đánh giá doanh nghiệp tự viết hay mua phá đúng niềm tin cần tạo. Thưởng giới thiệu nên chia cho cả hai bên và có cách chặn gian lận. Cùng sáng tạo chỉ giữ được niềm tin khi ý kiến của khách dẫn tới thay đổi thật.
Hãy theo dõi hai chỉ số thay vì số thành viên: tỷ lệ câu hỏi được khách khác trả lời mà không cần nhân viên, và tỷ lệ khách mới đến từ giới thiệu cùng chi phí thu hút của kênh ấy. Số thành viên tăng chưa nói gì về doanh thu, như tình huống Beecube ở phần Việt Nam bên dưới.
Định vị bền vững và đạo đức: làm trước, nói sau
Định vị bền vững hay đạo đức là chọn vài việc doanh nghiệp làm thật, đo được, rồi cho khách biết. Theo cách chia của người viết, việc làm có ba lớp giá trị. Lớp nền là việc bắt buộc theo luật, như nghĩa vụ tái chế với hàng mình sản xuất hay nhập khẩu; làm đủ chỉ là điều kiện hoạt động, không phải điểm khác biệt. Lớp giảm chi phí gồm tiết kiệm điện, bớt bao bì và hao hụt, rút ngắn vận chuyển; đo được nên dễ tính hoàn vốn. Lớp tạo khác biệt gồm thiết kế bền, sửa chữa, thu hồi đồ cũ, bán hàng tân trang, cho thuê, vì vừa là lý do chọn mua vừa mở thêm nguồn thu.
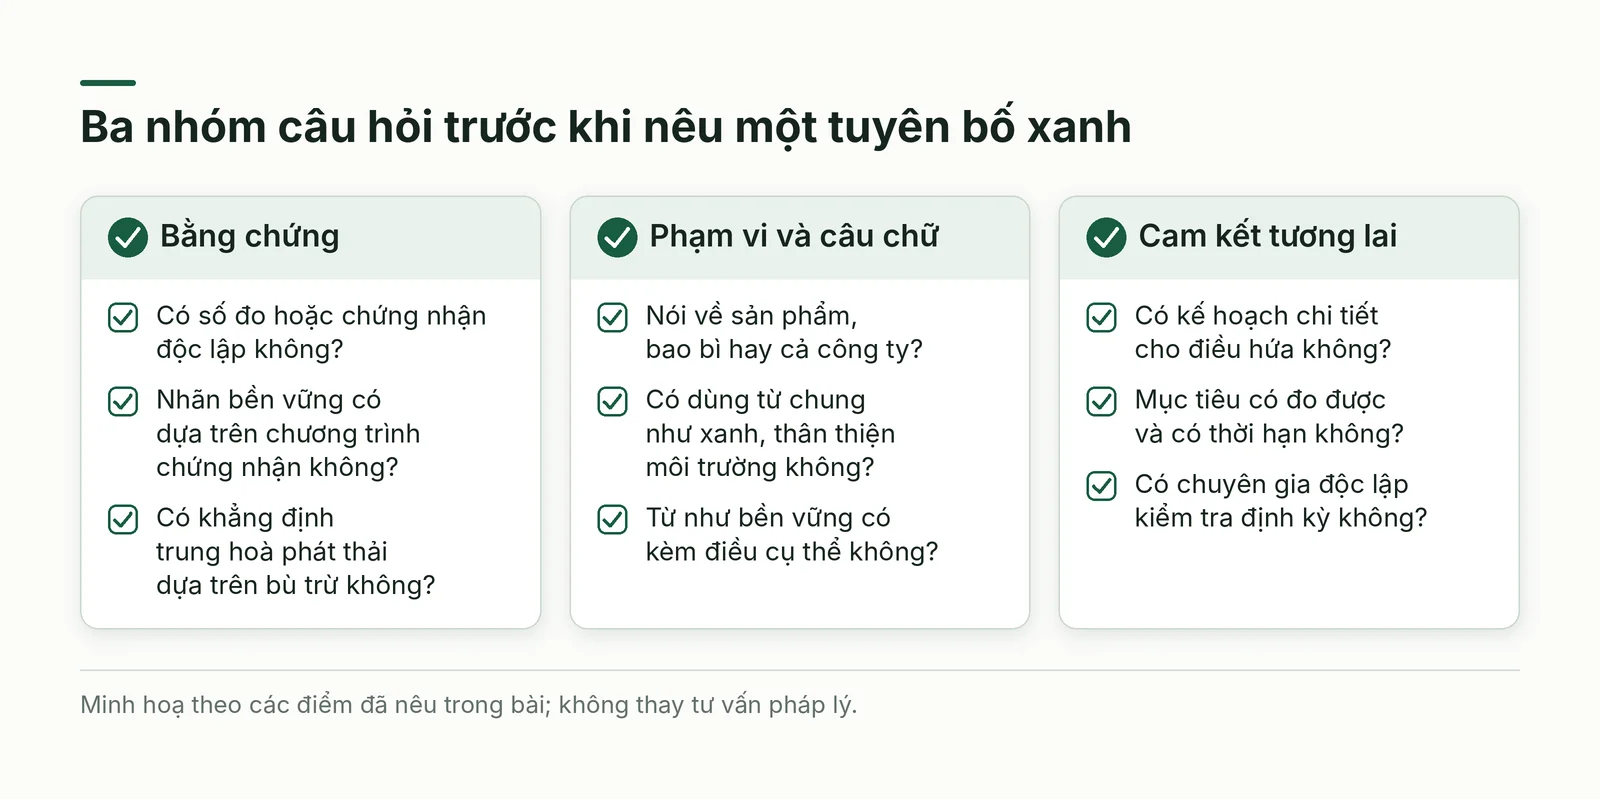
Hãy kiểm kê mọi điều doanh nghiệp đang nói về môi trường hay đạo đức rồi chấm từng câu theo ba nhóm câu hỏi (hình 4): bằng chứng, như số đo hoặc chứng nhận độc lập; phạm vi và câu chữ, như nói sản phẩm hay cả công ty, từ chung chung hay cụ thể; cam kết tương lai, như kế hoạch, mục tiêu và người kiểm tra. Từ chung như xanh hay thân thiện môi trường mà không nói rõ làm gì dễ bị coi là tẩy xanh (greenwashing); phần ví dụ quốc tế phía dưới cho thấy đó là rủi ro pháp lý, không chỉ rủi ro uy tín.
Sách khẳng định khách sẵn lòng trả thêm cho hàng bền vững và nêu số tăng trưởng của vài hãng lớn, nhưng bài không dùng vì chưa kiểm chứng; hãy coi đó là giả thuyết và thử bằng bán thử hoặc đặt trước trên nhóm nhỏ. Thiết kế bền và dễ sửa đáng đầu tư trước chiến dịch truyền thông.
Chọn mô hình thu tiền và định giá theo giá trị
Cách thu tiền hay gặp gồm bán trực tiếp, thuê bao, freemium (miễn phí cơ bản, trả tiền để nâng cấp), trả theo mức dùng, cấp phép và hoa hồng. Phần 5 đã bàn đa dạng hoá sản phẩm và thị trường; ở đây chỉ bàn ba quyết định với cùng nhóm khách: thu một lần hay định kỳ, dựa vào mấy nguồn, định giá theo gì.
Thu định kỳ giúp dự báo dòng tiền dễ hơn và nâng giá trị vòng đời nếu khách ở lại. Nó hợp khi nhu cầu lặp lại, giá trị được giao đều và chi phí phục vụ mỗi kỳ thấp. Cho khách tạm dừng thay vì chỉ có nút huỷ; thu định kỳ cho thứ khách không cần lặp lại chỉ đẩy tỷ lệ rời bỏ lên.
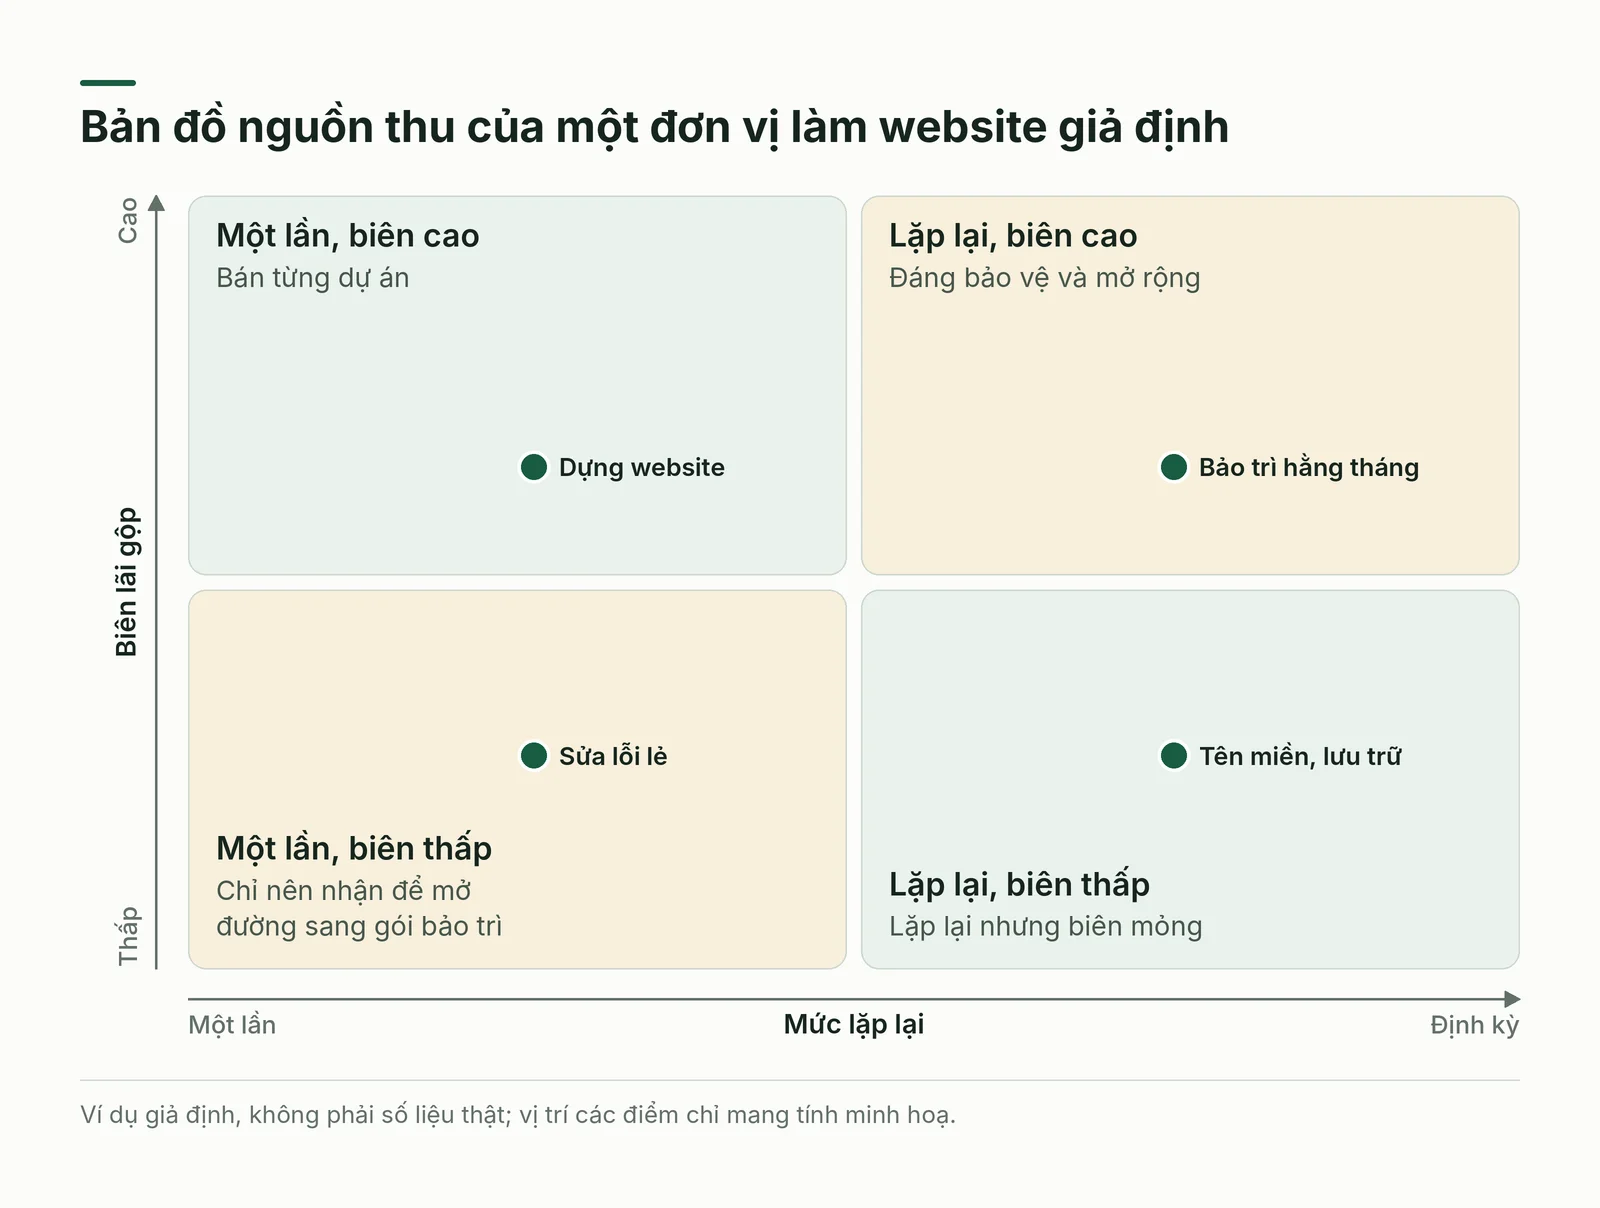
Để biết có dựa quá nhiều vào một loại nguồn thu không, hãy vẽ bản đồ theo mức lặp lại và biên lãi gộp (hình 5). Ví dụ giả định về một đơn vị làm website nhỏ: dựng website trọn gói thu một lần, biên cao; sửa lỗi lẻ theo giờ thu một lần, biên thấp hơn; gói bảo trì hằng tháng thu định kỳ, biên cao; gia hạn tên miền và lưu trữ lặp lại hằng năm, biên thấp. Ô trên bên phải đáng bảo vệ và mở rộng; ô dưới bên trái chỉ nên nhận để mở đường sang gói bảo trì.
Định giá theo giá trị bắt đầu từ việc khách nhờ sản phẩm làm giúp việc gì và việc đó đáng bao nhiêu với họ, không bắt đầu từ chi phí hay giá đối thủ. Bốn bước: nói rõ việc của khách; quy lợi ích ra tiền hoặc thời gian; thăm dò mức sẵn lòng trả bằng phỏng vấn, khảo sát hoặc bán thử; chia nhóm theo mức sẵn lòng trả để dựng gói giá. Chi phí là sàn, giá đối thủ là bối cảnh, giá trị với khách là trần.
Đừng coi mức giá khách chịu trả là đã biết; hãy thử. Theo dõi NPS (phần 4) trước và sau mỗi lần đổi giá, đổi trên nhóm nhỏ trước và báo trước cho khách. Giá đổi theo cầu hay theo từng khách (dynamic pricing) có thể tăng doanh thu nhưng dễ bị coi là bất công; chỉ dùng khi quy tắc rõ, công khai và có mức trần.
Bảy chỉ số doanh thu và dự báo ba kịch bản
Phần 4 đã nêu CAC, CLV, tỷ lệ rời bỏ và bộ KPI của đội phát triển kinh doanh. Để quản lý doanh thu, bảng điều khiển hằng tháng nên gồm bảy số dưới đây; công thức đều chỉ là phép chia hoặc nhân; phần khó là thống nhất cách định nghĩa ngay từ đầu.
- Tăng trưởng doanh thu: doanh thu kỳ này trừ kỳ trước, chia cho kỳ trước.
- Biên lãi gộp: doanh thu trừ giá vốn, chia cho doanh thu.
- CAC: tổng chi cho bán hàng cộng tiếp thị, chia cho số khách mới.
- CLV: tổng lãi gộp kỳ vọng từ một khách, tính theo lãi chứ không theo doanh thu.
- Doanh thu định kỳ hằng tháng (MRR): số khách đang trả định kỳ nhân mức phí trung bình.
- Tỷ lệ rời bỏ: số khách mất trong kỳ chia số khách đầu kỳ.
- Doanh thu bình quân mỗi khách (ARPU): tổng doanh thu chia số khách.
Đọc theo cặp thì mới có nghĩa. Tăng trưởng đi với biên lãi: doanh thu tăng nhờ giảm giá sâu có thể là tăng trưởng thua lỗ. CAC đi với CLV tính theo lãi gộp: tính CLV theo doanh thu sẽ làm tỷ lệ với CAC đẹp hơn thực tế. MRR đi với tỷ lệ rời bỏ: khách mới có thể che khách cũ đang đi. ARPU nên xem theo nhóm khách, vì trung bình chung che khác biệt giữa các nhóm.
Dự báo doanh thu nên có ba kịch bản, tốt, xấu và khả dĩ nhất, dựa trên lịch sử bán, mùa vụ và điều kiện bên ngoài. Ví dụ giả định: doanh thu quý này 600 triệu đồng, tăng 5% mỗi quý thì sau bốn quý mức doanh thu một quý khoảng 729 triệu đồng; đừng lấy doanh thu trung bình tháng nhân với tốc độ tăng theo quý rồi gọi là doanh thu cả năm. Gắn kịch bản xấu với hành động: doanh thu rơi dưới mức nào thì cắt chi nào.
Ví dụ quốc tế: KLM và quy định châu Âu về lời tuyên bố xanh
Ngày 20/3/2024, toà án quận Amsterdam xử vụ nhóm vận động Fossielvrij NL kiện hãng hàng không KLM và nhận định phần lớn quảng cáo trong chiến dịch Fly Responsibly gây hiểu lầm: theo Osborne Clarke là 15 trong 19 tuyên bố; theo Al Jazeera, toà cho rằng từ bền vững quá tuyệt đối, thiếu cụ thể [1][2]. Thuật ngữ CO2ZERO bị coi là gợi ý khách có thể trung hoà hoàn toàn phát thải của mình [2]. Toà không phạt và bác yêu cầu cấm vì KLM đã ngừng dùng các tuyên bố ấy [1][2]. Theo cách đọc của người viết, bài học là nói đúng phạm vi và giữ sẵn chứng cứ, không phải im lặng về môi trường.
Luật mới của Liên minh châu Âu đi cùng hướng. Chỉ thị (EU) 2024/825 yêu cầu các nước thành viên ban hành biện pháp chuyển hoá trước 27/3/2026 và áp dụng từ 27/9/2026 [3]. Phụ lục I cấm: tuyên bố môi trường chung chung khi không chứng minh được thành tích xuất sắc được công nhận; nói cả sản phẩm hay cả doanh nghiệp khi chỉ đúng một khía cạnh; khẳng định tác động khí nhà kính trung hoà, giảm hay tích cực dựa trên bù trừ; nhãn bền vững không dựa trên chứng nhận hoặc không do cơ quan nhà nước lập [3]. Tuyên bố về tương lai cần kế hoạch chi tiết, mục tiêu đo được, có thời hạn và chuyên gia độc lập kiểm tra định kỳ [3].
Tình huống áp dụng tại Việt Nam: cộng đồng, dữ liệu khách và tái chế
Báo Đầu tư, đăng lại trên trang VCCI ngày 1/9/2025, kể về Beecube, start-up máy chiếu mini mang nhãn Made in Việt Nam, ưu tiên cộng đồng người dùng trên Facebook thay vì chỉ chạy quảng cáo: hãng đăng thông tin và khuyến mãi, người dùng hỏi đáp và chia sẻ trải nghiệm, số người tăng từ 23.000 lên gần 40.000 [4]. Bài không nêu mốc thời gian, nguồn số liệu hay doanh thu, nên chưa thể nói cộng đồng đem lại bao nhiêu doanh thu [4].
Trong bản chép lại Luật Bảo vệ dữ liệu cá nhân (ghi số 91/2025/QH15 và hiệu lực từ ngày 1/1/2026) có hai điều đáng đưa vào quy trình cá nhân hoá [5]. Điều 11: phải có đồng ý của chủ thể trước khi thu thập dữ liệu, trừ khi luật quy định khác; ngoài cơ quan nhà nước, ai phân tích, tổng hợp dữ liệu cũng chỉ được dùng nguồn được phép xử lý. Điều 10: chủ thể có quyền yêu cầu rút lại đồng ý hoặc hạn chế xử lý khi nghi ngờ phạm vi, mục đích hay độ chính xác của dữ liệu, trừ ngoại lệ như xử lý không cần đồng ý; yêu cầu gửi bên kiểm soát dữ liệu bằng văn bản, kể cả điện tử [5].
Về tái chế, Nghị định 110/2026/NĐ-CP ký ngày 1/4/2026, hiệu lực từ 25/5/2026, áp dụng cho nghĩa vụ của các năm từ 2026 trở đi [6]. Nhà sản xuất, nhập khẩu phải tái chế bao bì thương phẩm của thực phẩm (trừ kẹo cao su), mỹ phẩm, thuốc, phân bón, chất tẩy rửa, xi măng và sản phẩm ở Phụ lục I; được miễn nếu chỉ để xuất khẩu hoặc nghiên cứu, hoặc tổng doanh thu từ các nhóm sản phẩm ấy dưới 30 tỷ đồng mỗi năm, văn bản không nêu lấy năm nào [6].
Có thể tự tái chế, hợp đồng với đơn vị tái chế, uỷ quyền cho đơn vị tổ chức tái chế, hay nộp tiền đóng góp cho Quỹ Bảo vệ môi trường Việt Nam; chọn đóng góp thì không phải đăng ký kế hoạch hay báo cáo kết quả tái chế [6]. Tạp chí Kinh tế - Tài chính ngày 3/7/2026 dẫn PGS.TS Lê Thị Kim Oanh, Trường Đại học Văn Lang, cho rằng kinh tế tuần hoàn phải bắt đầu từ thiết kế sản phẩm, không chỉ tái chế sau sản xuất [7].
Cách áp dụng từng bước
- Bước 1: Chọn một nhóm khách mua lặp lại, ghi ba số nền: tỷ lệ mua lại, biên lãi gộp, tỷ lệ rời bỏ.
- Bước 2: Rà dữ liệu: có mã khách chung giữa các kênh không, đã ghi đồng ý và quyền từ chối chưa; sửa trước khi cá nhân hoá.
- Bước 3: Thử bậc cá nhân hoá kế tiếp trên một nhóm, giữ nhóm đối chứng, đo tỷ lệ mua lại.
- Bước 4: Chọn một vòng cộng đồng hợp với khách (hình 3), đặt người điều hành và chỉ số nối tới doanh thu.
- Bước 5: Kiểm kê mọi tuyên bố về môi trường, đạo đức; chấm theo hình 4; sửa hoặc bỏ câu thiếu bằng chứng; nếu bán sang châu Âu, hỏi thêm quy định của nước nhận hàng.
- Bước 6: Vẽ bản đồ nguồn thu (hình 5), thử một gói định kỳ hoặc một mức giá theo giá trị trên nhóm nhỏ.
- Bước 7: Lập bảng bảy chỉ số hằng tháng và dự báo ba kịch bản, gắn hành động cho kịch bản xấu.
Sai lầm, giới hạn của bài và lúc chưa nên làm
Các đòn trong phần này dễ hỏng vì làm sai thứ tự hoặc làm mà không đo lường kết quả. Hãy rà danh sách sau trước khi bỏ ngân sách hay nhân lực; mục cuối là giới hạn của bài viết, để bạn không áp dụng rập khuôn.
- Cá nhân hoá khi chưa có đồng ý và đường từ chối, hoặc gợi ý sát đến mức khách thấy bị theo dõi.
- Coi số thành viên cộng đồng là kết quả, hoặc lập nhóm mà không có người điều hành.
- Viết hay mua đánh giá, hoặc thưởng giới thiệu mà không chặn gian lận.
- Nói xanh bằng từ chung, dùng bù trừ để nói trung hoà, hoặc đặt nhãn tự chế giống chứng nhận.
- Chuyển sang thu định kỳ cho thứ khách không cần lặp lại, hoặc đo MRR mà bỏ qua tỷ lệ rời bỏ.
- Giới hạn: ca KLM là một ca đơn lẻ, đọc qua báo chí và công ty luật; Beecube chưa có số doanh thu; bài chưa có ví dụ kiểm chứng cho thu định kỳ và định giá theo giá trị; quyết định pháp lý hoặc tài chính cần hỏi chuyên gia.
Kế hoạch bốn tuần thử một đòn bẩy
Kế hoạch dành cho nhóm vài người đến từ bộ phận bán, vận hành và kế toán; một bảng tính chung là đủ để bắt đầu, chưa cần mua công cụ lớn. Mục tiêu sau một tháng là biết đòn nào đáng đầu tư tiếp, không phải làm xong cả bốn đòn.
- Tuần 1: tính bảy chỉ số cho một nhóm khách và rà dữ liệu theo Bước 2.
- Tuần 2: chọn một đòn theo bốn câu hỏi ở đầu bài, viết tiêu chí thắng và ngưỡng dừng.
- Tuần 3: chạy thử trên nhóm nhỏ cùng nhóm đối chứng; mọi tuyên bố mới phải qua danh mục ở hình 4.
- Tuần 4: so kết quả, ghi ba kịch bản doanh thu, rồi chọn nhân rộng, chỉnh lại hoặc dừng.
Ba câu hỏi tự kiểm: khách đã đồng ý nhận điều bạn gửi và có cách từ chối dễ chưa; nếu đòn thử thất bại thì tổn thất tối đa là bao nhiêu; mọi điều bạn nói về môi trường, đạo đức có tài liệu chứng minh chưa.
Kết luận
Bốn đòn trong phần này đều bắt đầu từ khách đã có: dữ liệu được phép dùng, cộng đồng có người điều hành, tuyên bố làm trước nói sau, cách thu tiền đo được bằng bảy chỉ số. Phần 7 là phần cuối của chuỗi: tự động hoá bán hàng, giữ chất người trong quá trình ấy và giúp doanh nghiệp bớt phụ thuộc vào chủ.
Nguồn và phương pháp
Bài này là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Bài dựa trên tài liệu Business Development EXPLAINED của Business Explained (2025), phần 6 trong 7 phần, tương ứng các trang 432 đến 499; ví dụ quốc tế, tình huống Việt Nam và minh hoạ do người viết bổ sung. Các nguồn web được truy cập ngày 20/10/2026 và 21/10/2026.
Điều chưa kiểm chứng về ví dụ: vụ KLM đọc qua Al Jazeera và Osborne Clarke, chưa đọc bản án gốc; số tuyên bố bị coi là gây hiểu lầm lấy từ Osborne Clarke, nhận định về từ bền vững lấy từ Al Jazeera. Số liệu cộng đồng Beecube không nêu nguồn và thời điểm, và bài đọc qua bản đăng lại trên trang VCCI, chưa đối chiếu bản gốc trên báo. Bài chưa có ví dụ quốc tế hay Việt Nam kiểm chứng về doanh thu do cộng đồng đem lại, thu định kỳ và định giá theo giá trị.
Điều chưa kiểm chứng về pháp lý: Chỉ thị (EU) 2024/825 đọc từ bản HTML trên EUR-Lex, mới đọc các điểm nêu trong bài, chưa kiểm tra việc chuyển hoá ở từng nước. Điều 10 và Điều 11 Luật 91/2025/QH15 đọc từ trang chép lại, nơi đầu trang ghi hiệu lực 1/1/2026 nhưng nhãn tình trạng vẫn ghi chưa hiệu lực; chưa đối chiếu công báo, chưa đọc nghị định hướng dẫn, nên chi tiết áp dụng chưa kiểm chứng. Nghị định 110/2026/NĐ-CP đọc từ bản PDF Công báo qua công cụ trích văn bản, các bảng tỷ lệ tái chế không dùng vì lỗi định dạng. Bạn đọc nên tìm tài liệu gốc để đọc đầy đủ, vì bài này chỉ chọn lọc và diễn giải các ý chính.