
Giảm chi phí có chọn lọc: bản đồ đòn bẩy, thứ tự ưu tiên và sai lầm cần tránh
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Bài này bàn về cách giảm chi phí mà không phá hỏng thứ khách hàng đang trả tiền để có. Biện pháp được gom theo nơi chi phí hình thành, kèm phép thử cho từng khoản; ví dụ Việt Nam lấy từ giá điện, lương tối thiểu và thuế giai đoạn 2025–2026.
- Giảm chi phí là kỷ luật liên tục, nên làm khi doanh nghiệp còn khoẻ.
- Chưa đo được thì chưa nên cắt: cần ghi chép đủ, phân rã giá thành và biết động lực từng khoản chi.
- Chi phí phần lớn được định đoạt ở thiết kế và hợp đồng mua; cắt ở khâu vận hành chỉ gọt phần còn lại.
- Cắt lương và nhân sự là lựa chọn sau cùng, vì người làm trực tiếp biết rõ nhất chỗ lãng phí.
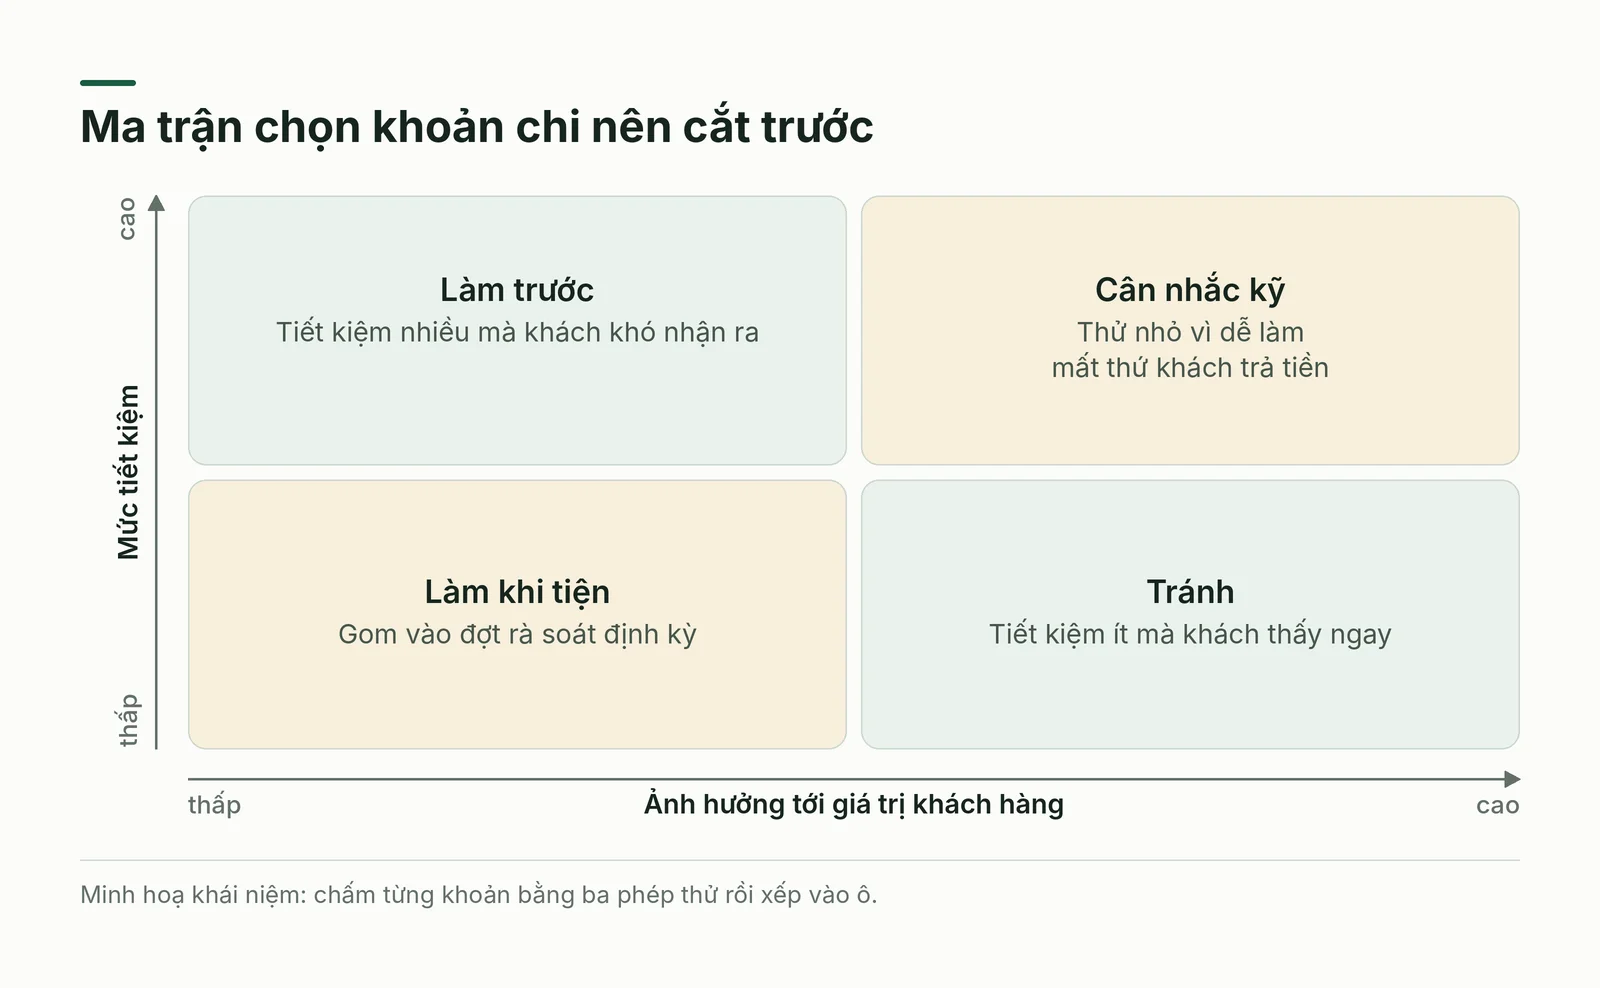
- Mỗi khoản cắt qua ba phép thử: khách có nhận ra không, chi phí biến mất hay chỉ chuyển chỗ, kết quả có bền không.
Vì sao nhiều đợt cắt giảm chi phí không giữ được kết quả
Khi doanh thu chậm hoặc giá đầu vào tăng, phản xạ phổ biến là cắt đều một tỷ lệ ở mọi phòng ban. Cách này coi khoản chi tạo giá trị và khoản chi theo thói quen như nhau, nên bộ phận làm tốt bị bóp còn nơi lãng phí chỉ thắt lưng buộc bụng vài tháng. Theo Gartner (10/2020), chỉ 43% tổ chức đạt mục tiêu cắt giảm của năm đầu và chỉ 11% giữ được mức tiết kiệm ba năm liên tiếp [1].
Tại Việt Nam, giá bán lẻ điện bình quân tăng 4,8% từ 10/5/2025, lên khoảng 2.204 đồng/kWh chưa gồm thuế giá trị gia tăng [2], và lương tối thiểu vùng tăng bình quân 7,2% từ 1/1/2026 [3]. Hai khoản này không thương lượng được, nên lối ra là dùng ít điện hơn và tạo nhiều sản lượng hơn trên mỗi giờ công, tức là phải can thiệp vào cấu trúc chi phí.
Khái niệm cốt lõi và thuật ngữ
Giảm chi phí (cost reduction) là giảm khoản chi cần để tạo ra cùng một đầu ra hữu ích; khác với cắt giảm đồng loạt (cost cutting), mục tiêu là chi đúng hơn chứ không chỉ chi ít đi, để mỗi đồng đi vào thứ khách hàng chịu trả tiền.
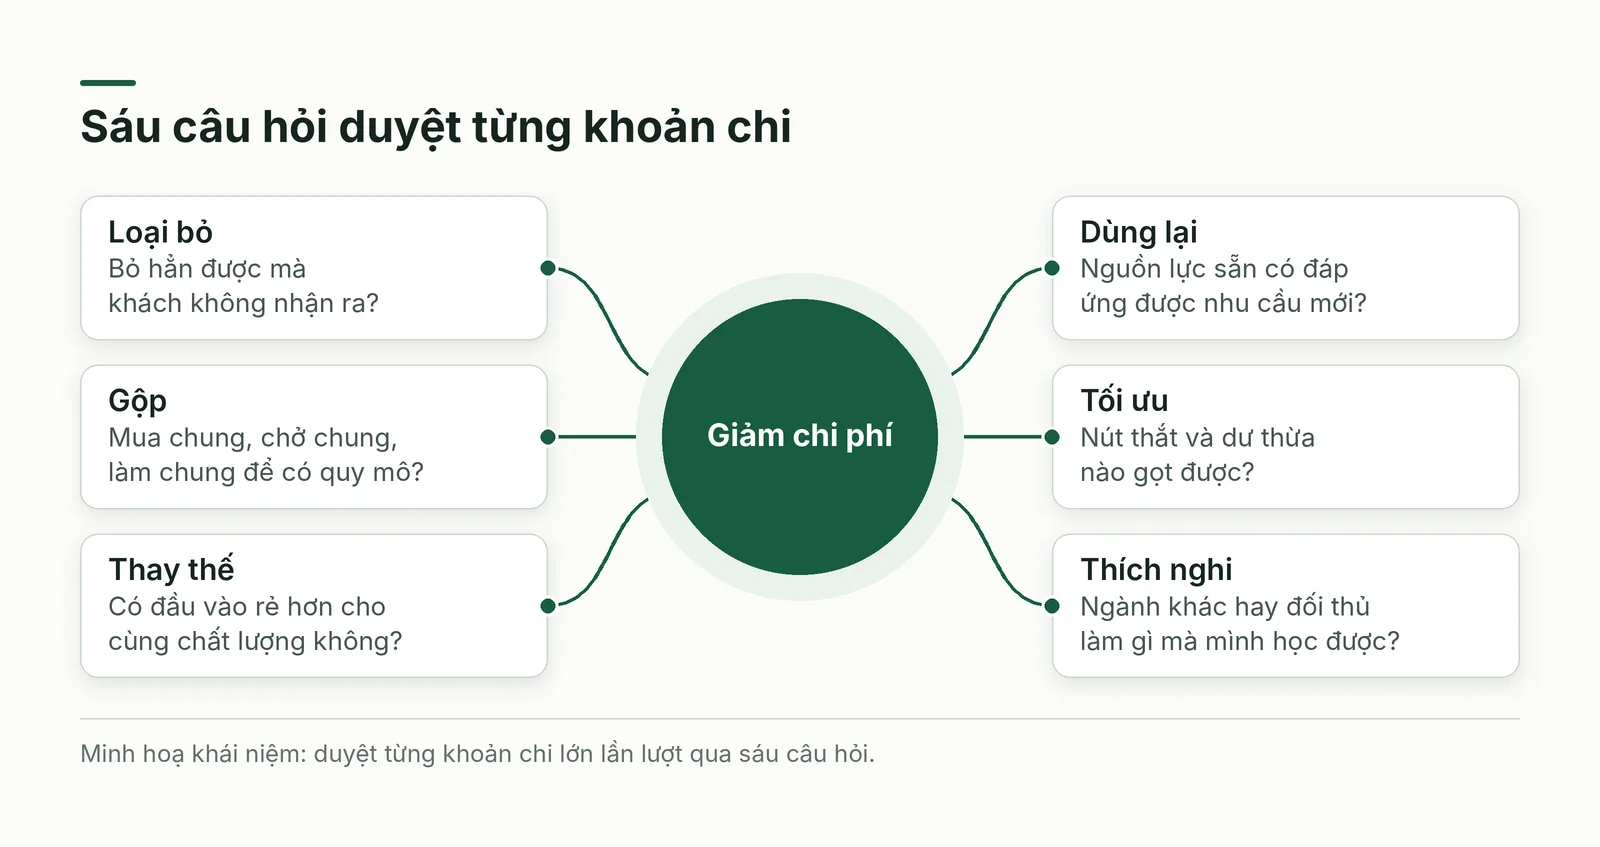
Cần nắm các cặp phân loại: chi phí cố định và biến đổi, trực tiếp và gián tiếp. Quan trọng nhất là động lực chi phí (cost driver), đại lượng làm một khoản chi tăng lên như giờ công, giờ máy, số lần đổi mẫu hay số đơn bị trả lại. Muốn giảm một khoản chi, phải biết động lực của nó. Sáu câu hỏi sau dùng để duyệt từng khoản chi lớn.
- Loại bỏ: bỏ hẳn được không mà khách không nhận ra?
- Gộp: mua chung, vận chuyển chung hay làm chung để có quy mô được không?
- Thay thế: có đầu vào rẻ hơn cho cùng chất lượng đầu ra không?
- Dùng lại: nguồn lực sẵn có đáp ứng được nhu cầu mới, khỏi mua thêm không?
- Tối ưu: nút thắt và dư thừa nào trong quy trình gọt được?
- Thích nghi: ngành khác hoặc đối thủ làm gì mà mình học được?
Nhìn thấy chi phí trước khi cắt
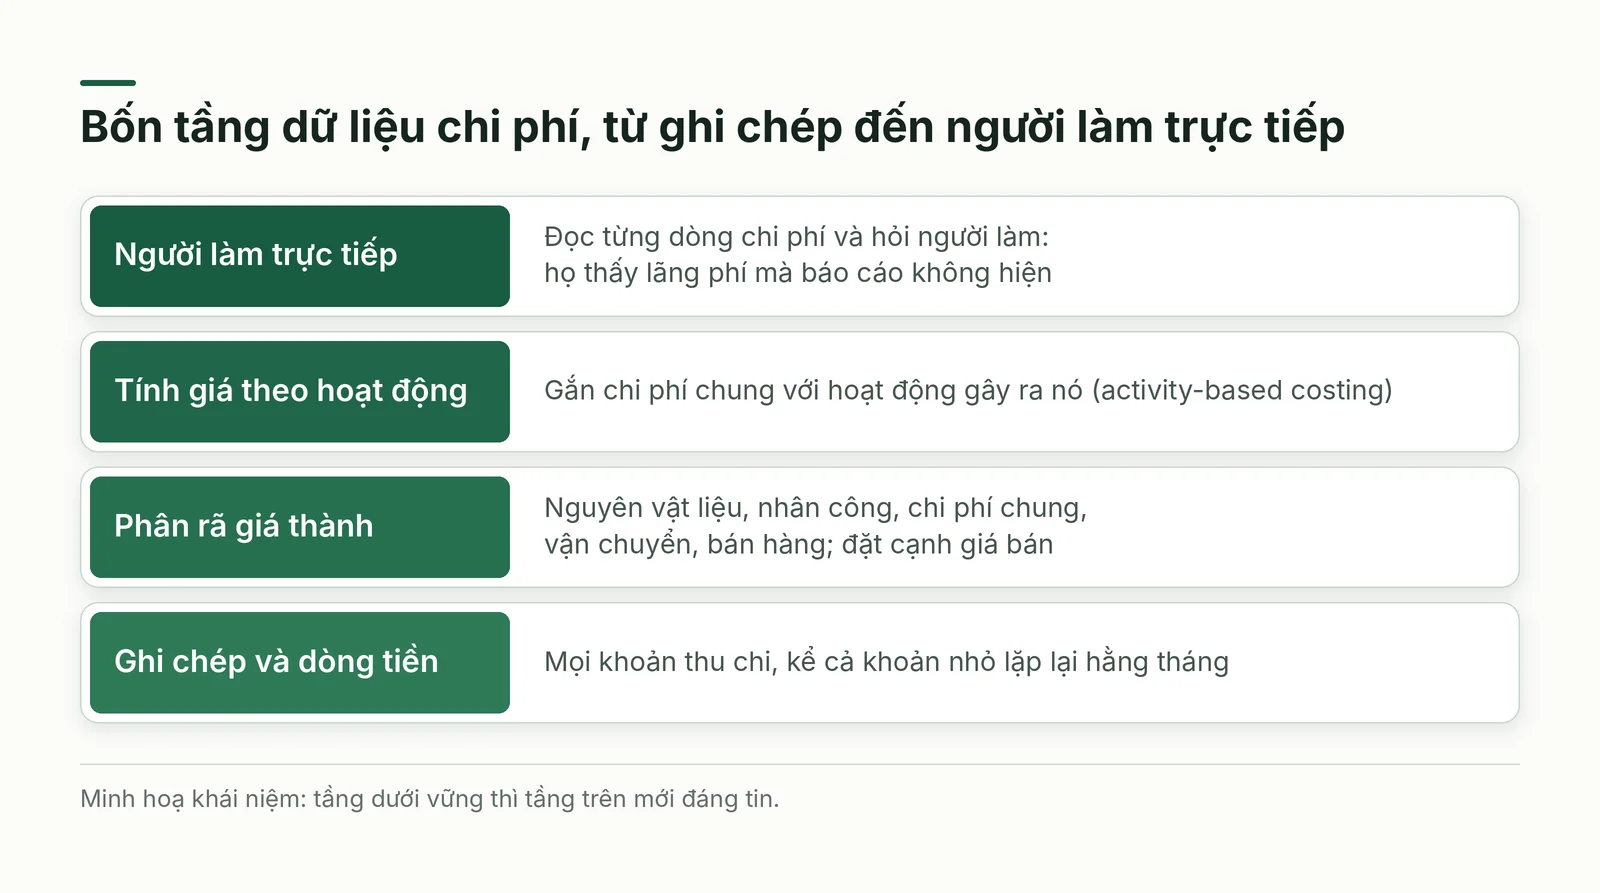
Không thể giảm thứ không đo được. Bước đầu là ghi chép mọi khoản thu chi, kể cả khoản nhỏ lặp lại hằng tháng như gói phần mềm không ai dùng, nơi tiền hay rò rỉ. Song song là theo dõi dòng tiền: doanh nghiệp có lãi trên giấy vẫn thiếu tiền khi công nợ và tồn kho phình lên, và khi đó quyết định cắt giảm đến muộn và vội.
Bước hai là phân rã giá thành (cost breakdown) thành nguyên vật liệu, nhân công, chi phí chung, vận chuyển, bán hàng, rồi đặt cạnh giá bán và mặt bằng giá thị trường. Giá bán thấp hơn giá thành nghĩa là đang bù lỗ; một hạng mục chiếm tỷ lệ bất thường cho biết nên đàm phán hoặc thiết kế lại đúng chỗ đó.
Bước ba là gắn chi phí chung với hoạt động gây ra nó, ý tưởng của phương pháp tính giá theo hoạt động (activity-based costing, ABC). Giả định một xưởng may nhận cả đơn lớn một mẫu lẫn đơn nhỏ nhiều mẫu. Chia chi phí chung theo doanh thu thì đơn nhỏ trông có lãi; chia theo số lần đổi chuyền và giờ cài đặt máy thì đơn nhỏ có thể là nguồn lỗ.
Cuối cùng, đọc từng dòng chi phí chứ đừng gộp, và hỏi người trực tiếp làm việc đó, vì họ thấy lãng phí mà báo cáo không hiện, từ vật tư hao hụt đến công đoạn phải làm lại. Việc này chỉ hiệu quả khi họ tin rằng góp ý không dẫn đến mất việc.
Chi phí được định đoạt từ khâu thiết kế
Một phần đáng kể chi phí sản phẩm vật lý đã cố định từ bản vẽ: số chi tiết, vật liệu, đóng gói, quy trình chế tạo. Vì vậy thiết kế chi phí thấp thường tiết kiệm sâu và bền hơn cắt ở khâu vận hành, miễn là làm trước khi đầu tư khuôn mẫu và dây chuyền. Có năm công cụ cần biết.
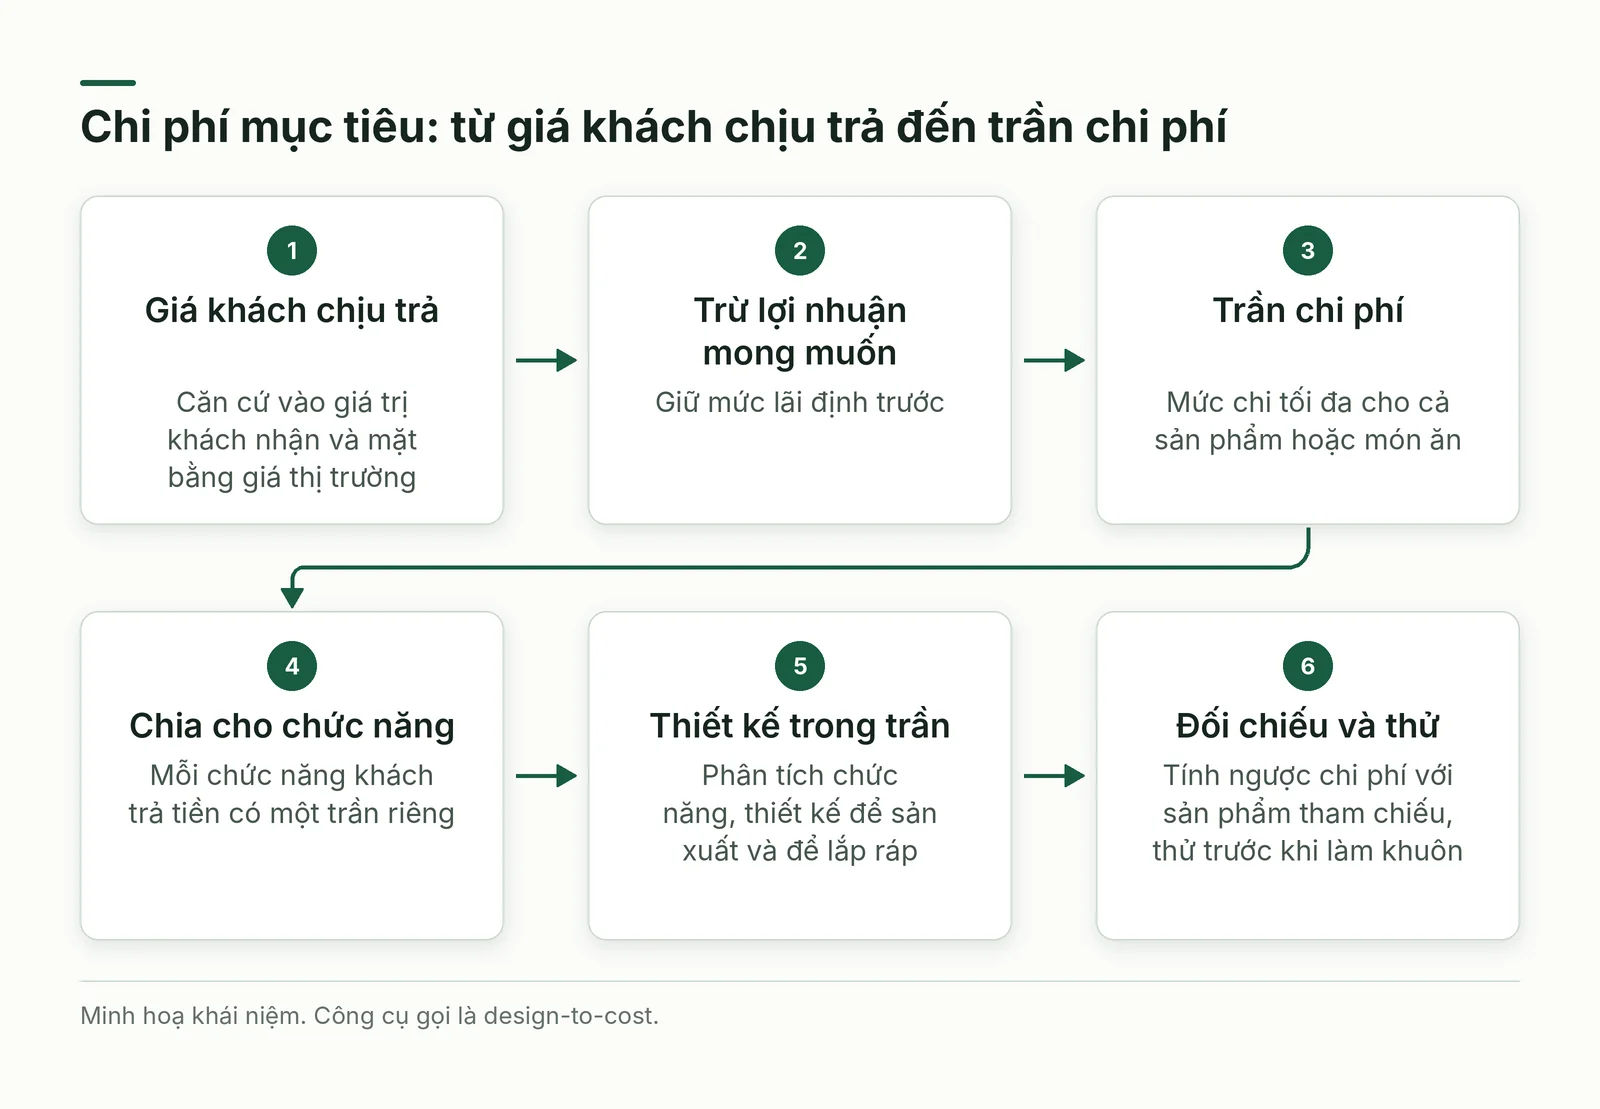
- Chi phí mục tiêu (design-to-cost): lấy giá khách chịu trả trừ lợi nhuận mong muốn để ra trần chi phí rồi thiết kế trong trần đó. Giả định: suất ăn bán 80.000 đồng, chủ quán muốn lãi 20% thì chi phí tối đa là 64.000 đồng.
- Phân tích chức năng (function cost analysis): giữ chức năng khách trả tiền và làm chúng bằng cách rẻ nhất; chức năng không ai cần thì bỏ.
- Thiết kế để sản xuất (design for manufacturability, DFM): duyệt quy trình, hình dạng, vật liệu, môi trường vận hành và yêu cầu kiểm định.
- Thiết kế để lắp ráp (design for assembly, DFA): ít chi tiết nhất, thống nhất ốc vít và linh kiện, chia mô-đun dễ ráp, dễ đóng gói.
- Tính ngược chi phí (reverse costing): tháo sản phẩm tham chiếu mua hợp pháp, định giá từng bộ phận để thấy mình đắt ở đâu.
Tư duy này dùng được cho dịch vụ: quán ăn đặt chi phí mục tiêu cho từng món và rút bớt nguyên liệu khác nhau; công ty phần mềm bỏ tính năng ít người dùng. Chi phí mục tiêu còn cho làm ngược: tạo bản giá thấp từ sản phẩm cao cấp bằng cách bỏ chức năng ít được trả tiền thay vì giảm chất lượng mọi chức năng. Thiết kế lại tốn công kỹ sư nên chỉ đáng với sản phẩm bán đều hoặc sắp ra mắt.
Chi phí nằm ở nhà cung cấp và điều khoản mua
Với doanh nghiệp bán hàng và sản xuất, chi phí mua vào thường là khoản lớn nhất. Công cụ cơ bản là yêu cầu báo giá (request for quotation, RfQ): gửi cùng một bản mô tả nhu cầu cho ít nhất ba nhà cung cấp để so trên cùng điều kiện. Viết được bản yêu cầu rõ còn buộc doanh nghiệp xác định mình thật sự cần gì, nên khoản mua thừa bị loại sớm.
Khi đàm phán, đừng chỉ nhìn đơn giá: điều khoản thanh toán, số lượng đặt tối thiểu, thời gian giao, đổi trả và cam kết giữ giá sáu đến mười hai tháng thường đáng giá không kém mức giảm. Doanh nghiệp nhỏ hay bị chào giá cao vì nhà cung cấp chưa tin vào khả năng thanh toán, nên hãy xây uy tín trả đúng hạn trước rồi mới đề nghị cải thiện điều khoản; với nhà cung cấp gắn bó, cứ hỏi thẳng về chiết khấu.
Gộp mua là đòn bẩy ít rủi ro nhất: tổng hợp nhu cầu toàn công ty để đặt một lần, hưởng chiết khấu số lượng và bớt chi phí vận chuyển; nguyên tắc này áp dụng cả cho bảo hiểm và dịch vụ ngân hàng. Thoả thuận tốt sẽ mất tác dụng nếu nhân viên mua ngoài quy trình, nên chi tiêu ngoài chính sách (maverick spending) cần hạn mức, người duyệt rõ ràng, phê duyệt tự động và phân tích chi tiêu định kỳ.
Thuê ngoài hoặc chuyển sang nguồn ở nơi chi phí thấp hơn cũng là cách mua rẻ, nhưng phải tính chi phí điều phối, rủi ro chất lượng, thời gian giao và tỷ giá; hãy thử một phần nhỏ trước. Với hợp đồng công nghệ, đàm phán cả điều khoản thoát, phí triển khai và hỗ trợ, không chỉ phí thuê bao.
Chi phí nằm ở con người và cách tổ chức công việc
Nhân sự thường là khoản chi lớn nên dễ bị cắt đầu tiên, nhưng nên là biện pháp sau cùng: cắt lương hay cắt người cho kết quả ngay trên bảng chi phí, nhưng làm tụt tinh thần, tăng nghỉ việc và kéo theo chi phí tuyển dụng, đào tạo, làm quen. Khi lương tối thiểu vừa tăng [3], bài toán đúng là làm mỗi giờ công tạo ra nhiều hơn, không phải trả ít đi.
- Sắp ca theo nhịp nhu cầu: kho hàng thương mại điện tử giữ đội cố định vừa phải và thêm nhân sự thời vụ đúng đợt khuyến mại lớn, thay vì giữ biên chế dư quanh năm.
- Đặt kỹ năng đúng chỗ: lập bảng kỹ năng thực tế, giao việc theo năng lực, đào tạo chéo.
- Gắn một phần thu nhập với kết quả đo được như chất lượng hay mức tiết kiệm; chỉ tiêu cần thiết kế kỹ để không khuyến khích làm bừa.
- Giảm mặt bằng bằng làm việc từ xa, cộng tác viên theo dự án, chỗ ngồi dùng chung; gộp đào tạo với gắn kết đội ngũ.
Mọi thay đổi về lương, ca kíp, nghỉ phép cần trao đổi với người lao động và đối chiếu quy định hiện hành. Người làm chưa hiệu quả nên được đánh giá bằng tiêu chí rõ và hỗ trợ cải thiện trước khi tính đến thay thế, vì chi phí thay một nhân sự chủ chốt thường vượt xa khoản tăng lương để giữ họ.
Chi phí nằm ở hệ thống, quy trình và độ phức tạp
Khi dữ liệu bán hàng, kho và kế toán nằm ở các phần mềm không nối nhau, nhân viên phải nhập lại thông tin, báo cáo đến chậm, và hình thành điểm mù cho thất thoát, gian lận, chi tiêu ngoài chính sách. Tích hợp hệ thống vì vậy vừa tiết kiệm công nhập liệu vừa cho số liệu gần thời gian thực.
Phần mềm cũ rẻ để giữ nhưng đắt để sống chung: hết hỗ trợ, dữ liệu chậm, lỗ hổng bảo mật; nên so tổng chi phí sở hữu chứ không chỉ phí bản quyền. Nền tảng ít mã (low-code) giúp dựng ứng dụng nội bộ bằng kéo thả, còn robot phần mềm (robotic process automation, RPA) đảm nhiệm việc lặp lại theo quy tắc như nhập liệu, đối chiếu hoá đơn. Công nghệ chỉ sinh lời khi có người dùng thật và quy trình được sửa theo.
Độ phức tạp của danh mục cũng là một khoản chi: mỗi mã hàng (SKU) thêm vào làm tăng tồn kho, sai sót và thời gian quyết định. Một tiêu chí thực dụng là rà các mã không bán được trong 90 ngày để thanh lý, gộp hoặc bỏ, và tính tỷ suất hoàn vốn (return on investment, ROI) trước khi ra sản phẩm mới. Gartner ghi nhận chỉ 6% tổ chức đầu tư tăng trưởng đều đặn mà không thêm độ phức tạp quá mức [1]. Cải tiến quy trình nên liên tục, kể cả xem lại biện pháp tiết kiệm cũ vì nhiều khi chúng vẫn đúng.
Chi phí vận hành hằng ngày: năng lượng, không gian, đi lại, tiếp thị
Năng lượng là khoản dễ đo nhất: rà thiết bị chạy không tải, đèn và máy lạnh hiệu suất thấp. Thay thiết bị tiết kiệm điện hoặc lắp điện mặt trời cho phụ tải ban ngày là chi để tiết kiệm (spend to save), tính bằng thời gian hoàn vốn: vốn đầu tư chia mức tiết kiệm mỗi tháng. Giả định: thiết bị 120 triệu đồng tiết kiệm 4 triệu đồng mỗi tháng hoàn vốn sau 30 tháng, đáng làm nếu thiết bị bền hơn nhiều lần mốc đó và doanh nghiệp không thiếu tiền mặt.
Về không gian, kiểm kê diện tích dành cho hàng tồn không bán, kẻo phải thuê thêm kho. Về đi lại, lập lịch trước, đặt vé sớm, họp trực tuyến khi không cần gặp mặt. Về tiếp thị, xây tài sản riêng như danh sách email khách hàng và chương trình giới thiệu; trao đổi dịch vụ giữa hai doanh nghiệp bổ sung nhau cũng tiết kiệm tiền mặt.
Cách áp dụng từng bước
Quy trình dưới đây làm được trong một quý: đo, chọn, thử, rồi mới nhân rộng và biến kết quả thành mặc định. Ba phép thử ở bước 4 là bộ lọc chính: khách có nhận ra thay đổi không, chi phí biến mất hay chuyển sang người khác hoặc thời điểm khác, và kết quả có giữ được sau một năm không.
- Bước 1: Đặt mục tiêu bằng số và vạch những thứ không được chạm: an toàn, chất lượng cốt lõi, an ninh thông tin.
- Bước 2: Ghi chép, phân rã chi phí theo dòng và gắn động lực chi phí cho khoản lớn.
- Bước 3: Mời người làm trực tiếp chỉ ra lãng phí, cam kết không dùng góp ý để cắt chính họ.
- Bước 4: Chấm từng khoản bằng ba phép thử và xếp vào ma trận tiết kiệm và ảnh hưởng.
- Bước 5: Duyệt sáu câu hỏi, chọn biện pháp ít rủi ro nhất.
- Bước 6: Thử trên phạm vi nhỏ hai đến bốn tuần, đo trước và sau bằng cùng một cách tính.
- Bước 7: Biến kết quả thành mặc định trong ngân sách, hợp đồng, quy trình mua, cài đặt thiết bị.
- Bước 8: Rà soát mỗi quý xem khoản nào quay lại và chi phí mới nào xuất hiện.
Ví dụ quốc tế: đồ nội thất đóng phẳng của IKEA
Nội thất đóng phẳng của IKEA là ví dụ kinh điển về chi phí quyết định từ thiết kế. Theo Guinness World Records, năm 1956 nhà thiết kế Gillis Lundgren tháo chân một chiếc bàn để nhét vừa xe; ý tưởng đóng phẳng sau đó bỏ chi phí chở “không khí” giữa nhà máy và cửa hàng, đồng thời chuyển công lắp ráp sang người mua [4].
Bài học có hai mặt: hình dạng chi tiết, bao bì và kích thước kiện được quyết định cùng lúc để giảm chi phí cả chuỗi; nhưng một phần tiết kiệm đến từ việc chuyển công lắp sang khách, nên mô hình chỉ bền khi giá thấp đủ bù công sức của họ.
Tình huống áp dụng tại Việt Nam
Tình huống 1 là hoá đơn điện của cơ sở hoạt động ban ngày. Sau đợt tăng giá điện 4,8% [2], bước hợp lý là đọc lại hoá đơn 12 tháng và tách phần điện dùng ban ngày; nếu phụ tải ổn định, điện mặt trời mái nhà tự dùng đáng tính hoàn vốn. Nghị định 135/2024/NĐ-CP miễn giấy phép hoạt động điện lực cho hệ thống không đấu nối lưới hoặc có thiết bị chống phát ngược, và cho bán điện dư lên lưới tối đa 20% công suất lắp đặt [5].
Tình huống 2 là quỹ lương. Nghị định 293/2025/NĐ-CP đưa lương tối thiểu tháng lên 5,31 triệu đồng ở vùng I và 3,7 triệu đồng ở vùng IV từ 1/1/2026 [3]. Thay vì cắt người, hãy theo dõi chi phí nhân công trên mỗi đơn vị sản lượng và giảm nó bằng sắp ca, đào tạo chéo, giảm lỗi làm lại.
Tình huống 3 là chi phí thuế. Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 có hiệu lực từ 1/10/2025 [6]. Thuế suất là 15% cho doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng, 17% cho mức trên 3 tỷ đến không quá 50 tỷ đồng và 20% cho các trường hợp còn lại [7]. Chi phí được trừ có thêm, khi gắn với sản xuất kinh doanh, khoản giảm phát thải khí nhà kính [6][7] cùng nghiên cứu phát triển, đổi mới sáng tạo và chuyển đổi số [7]; hãy lưu đủ chứng từ và hỏi kế toán về điều kiện hạch toán trước khi đầu tư.
Sai lầm thường gặp, giới hạn và khi nào không nên cắt
Các sai lầm sau lặp lại ở nhiều doanh nghiệp. Các số liệu của Gartner đến từ khảo sát toàn cầu năm 2020, nên cần đọc như tín hiệu cảnh báo chứ chưa chắc phản ánh doanh nghiệp nhỏ tại Việt Nam.
- Cắt đồng loạt với mục tiêu không dựa trên số liệu: chỉ 43% tổ chức đạt mục tiêu năm đầu [1].
- Không biến tiết kiệm thành thói quen: chỉ 11% giữ được ba năm liên tiếp [1]; biện pháp phải nằm trong ngân sách, hợp đồng, quy trình.
- Bóp nghẹt đổi mới: chỉ 9% tổ chức theo đuổi cơ hội tăng trưởng tạo đủ năng lực để thành công [1].
- Hoãn số hoá hoặc ký vội hợp đồng công nghệ bất lợi: phí triển khai và điều khoản ràng buộc làm tổng chi phí cao hơn dự kiến.
- Cắt vào phòng ngừa rủi ro như bảo trì, an ninh thông tin, bảo hiểm cần thiết: một sự cố có thể đắt hơn nhiều năm tiết kiệm.
- Không ghi chép hoạt động nhỏ, không theo dõi dòng tiền, không biết giá thành thật nên định giá thiếu căn cứ.
Về giới hạn, chi phí mục tiêu, DFM và DFA hợp với sản phẩm vật lý hoặc dịch vụ lặp lại đủ lớn; doanh nghiệp rất nhỏ nên ưu tiên ghi chép, đàm phán mua và cắt lãng phí rõ ràng. Doanh nghiệp mới khởi đầu cần chừa ngân sách thử nghiệm, ngành thực phẩm, y tế, xây dựng không cắt vào kiểm soát chất lượng, và khi vấn đề nằm ở doanh thu hay giá bán thì cắt thêm chỉ trì hoãn vấn đề.
Kế hoạch thử nghiệm bốn tuần và câu hỏi tự kiểm
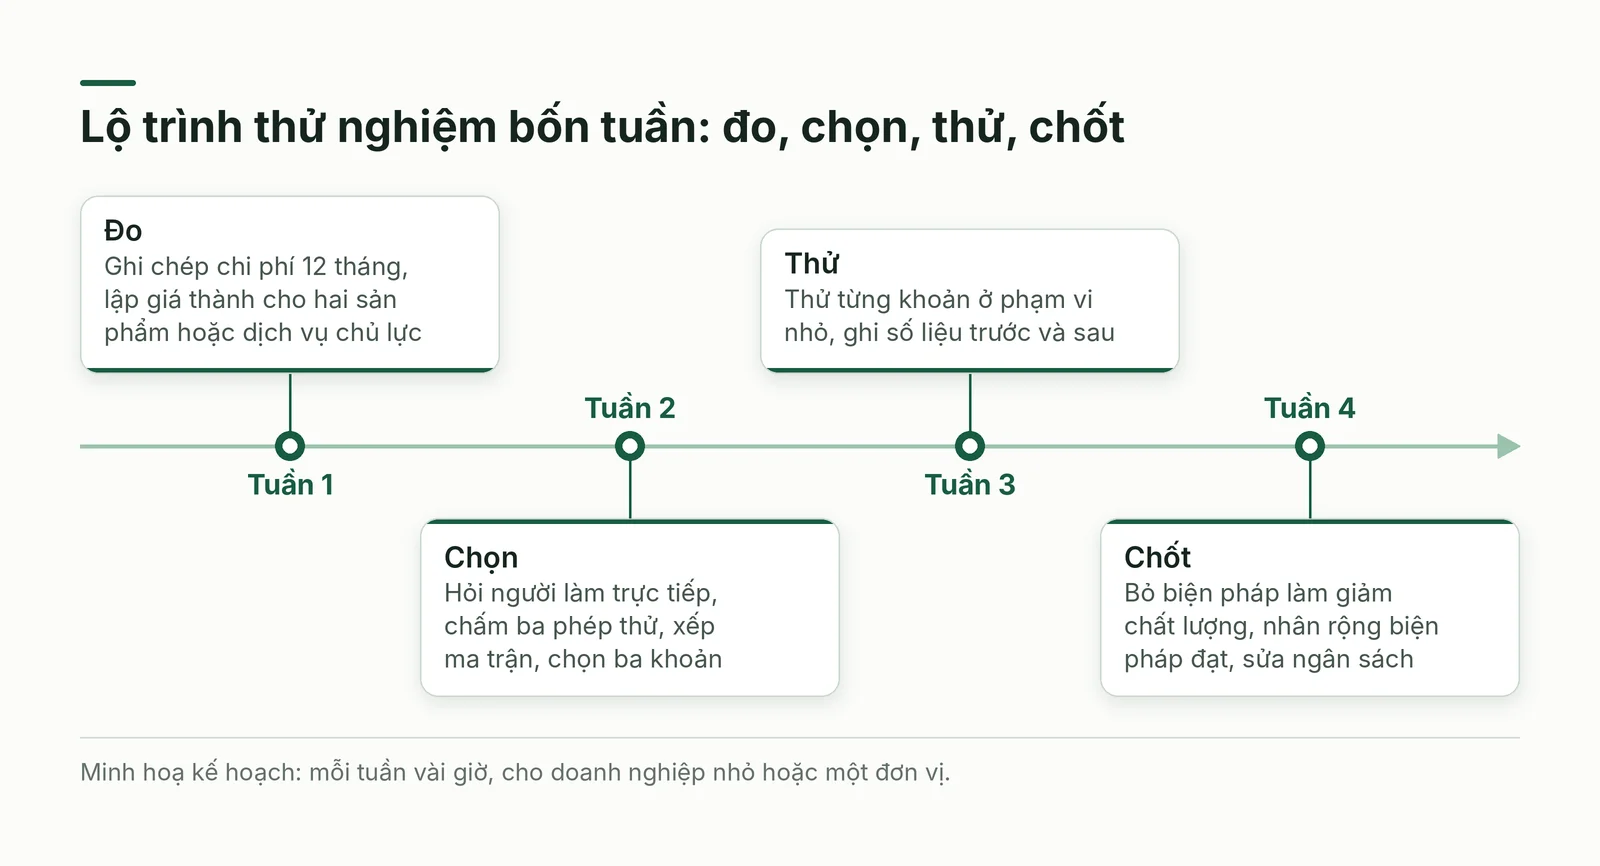
Kế hoạch này dành cho doanh nghiệp nhỏ hoặc một đơn vị trong doanh nghiệp lớn, mỗi tuần vài giờ. Mục tiêu là chứng minh quy trình chạy được: có số liệu nền, ba khoản được thử, kết quả đo bằng cùng một cách tính.
- Tuần 1: ghi chép chi phí 12 tháng gần nhất, phân loại, lập giá thành cho hai sản phẩm hoặc dịch vụ chủ lực.
- Tuần 2: họp ngắn với người làm trực tiếp, chấm ba phép thử, xếp ma trận, chọn ba khoản đầu tiên.
- Tuần 3: thử từng khoản ở phạm vi nhỏ như một cửa hàng hay một nhà cung cấp, ghi số trước và sau.
- Tuần 4: đánh giá, bỏ biện pháp làm giảm chất lượng, nhân rộng biện pháp đạt, sửa ngân sách hoặc quy trình.
Sau bốn tuần, hãy tự hỏi bằng số liệu: ba khoản chi lớn nhất là gì và động lực của chúng ra sao; giá thành thật của sản phẩm chủ lực là bao nhiêu so với giá bán; biện pháp tiết kiệm gần nhất còn hiệu lực sau sáu tháng hay đã quay lại như cũ.
Kết luận
Một khoản tiết kiệm chỉ thật khi chi phí biến mất, không phải khi nó chuyển sang khách hàng, nhân viên hay tương lai.
Giảm chi phí hiệu quả là chọn đúng chỗ và đúng thứ tự, không phải cắt đều. Hãy bắt đầu từ việc nhìn rõ chi phí, ưu tiên đòn bẩy ít chạm vào giá trị khách hàng, để con người ở cuối, rồi biến kết quả thành mặc định. Khi ba phép thử được dùng đều đặn, giảm chi phí là thói quen quản trị chứ không phải chiến dịch mỗi lần khủng hoảng.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Nội dung dựa trên tài liệu “Super Guide: Cost Reducing Strategies and Techniques” của Daniel Pereira (The Business Model Analyst, 2022), toàn bộ tài liệu (trang 1–68); cấu trúc bài, các phép thử, ví dụ giả định và phần Việt Nam là phần tổng hợp riêng. Người đọc nên tìm tài liệu gốc để đọc đầy đủ.
Số liệu và quy định được kiểm từ các nguồn web đánh số [1]–[7], truy cập ngày 20/10/2026. Điều chưa kiểm chứng: kết quả khảo sát của Gartner là số liệu toàn cầu năm 2020, không đại diện riêng cho doanh nghiệp Việt Nam; các phép tính ví dụ (xưởng may, suất ăn, thiết bị 120 triệu đồng) là giả định minh hoạ; điều kiện áp dụng chi tiết của các văn bản pháp luật cần được đối chiếu với văn bản gốc và tư vấn chuyên môn. Riêng thuế suất 15%, bài của Luatvietnam [6] ghi doanh thu “dưới 3 tỷ đồng” còn bản tóm lược của GV Lawyers [7] ghi “không quá 3 tỷ đồng”; bài theo cách ghi thứ hai, và chỉ nguồn [7] nêu nghiên cứu phát triển, chuyển đổi số trong chi phí được trừ.