
Bách khoa mô hình kinh doanh: giữ hay nhường sáu thứ, từ kênh bán, giá, vốn đến nền tảng (Phần 2/3)
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Bài này là phần 2 của chuỗi ba bài đọc lại một danh mục hơn hai trăm mô hình kinh doanh. Phần 2 lấy 85 mục trọn vẹn ở khoảng giữa danh mục, từ bán thẳng cho khách, bỏ khâu trung gian, đến ngưỡng của mục trả theo kết quả, và đọc chúng như sáu quyết định giữ hay nhường: kênh bán, giá, vốn, quyền dùng, sản phẩm lõi và sàn gặp nhau. Bài có ba tình huống ở Việt Nam về đấu giá tài sản, trần lãi suất và vay vốn theo tổ.
- Mỗi mô hình là một lần chọn giữ hoặc nhường một trong sáu thứ; nhường thường đổi quyền kiểm soát lấy tốc độ, vốn hoặc quy mô.
- Bán thẳng giữ biên và dữ liệu khách nhưng phải tự gánh kho, giao hàng, chăm sóc; bán qua người khác đổi biên lấy độ phủ.
- Đấu giá, giảm sâu có hạn và quảng cáo theo lượt nhấp đều giao quyền định giá cho một luật chơi, mỗi luật khuyến khích một hành vi.
- Vốn gom từ nhiều người cần chấm rủi ro, trần lãi và đường thu nợ; cho không hay làm sàn chỉ bền khi có bên khác trả tiền hoặc hai phía cùng đủ đông.
- Con số trong danh mục gốc không dẫn nguồn nên bài chỉ rút ra cơ chế và điều kiện.
Vì sao đọc 85 mô hình theo thứ giữ hay nhường
Danh mục gốc xếp theo chữ cái nên đặt cạnh nhau những mục chẳng cùng loại: cuộc đấu giá sát nền tảng gọi vốn, nhượng quyền sát cửa hàng giảm giá. Phần 1 của chuỗi gom danh mục theo ba vai và sáu kiểu người trả. Phần này hỏi câu gần việc điều hành hơn: trên đường từ làm ra hàng đến thu được tiền, bạn giữ khâu nào, giao khâu nào cho người khác, và đổi lại trả hay nhận bao nhiêu?
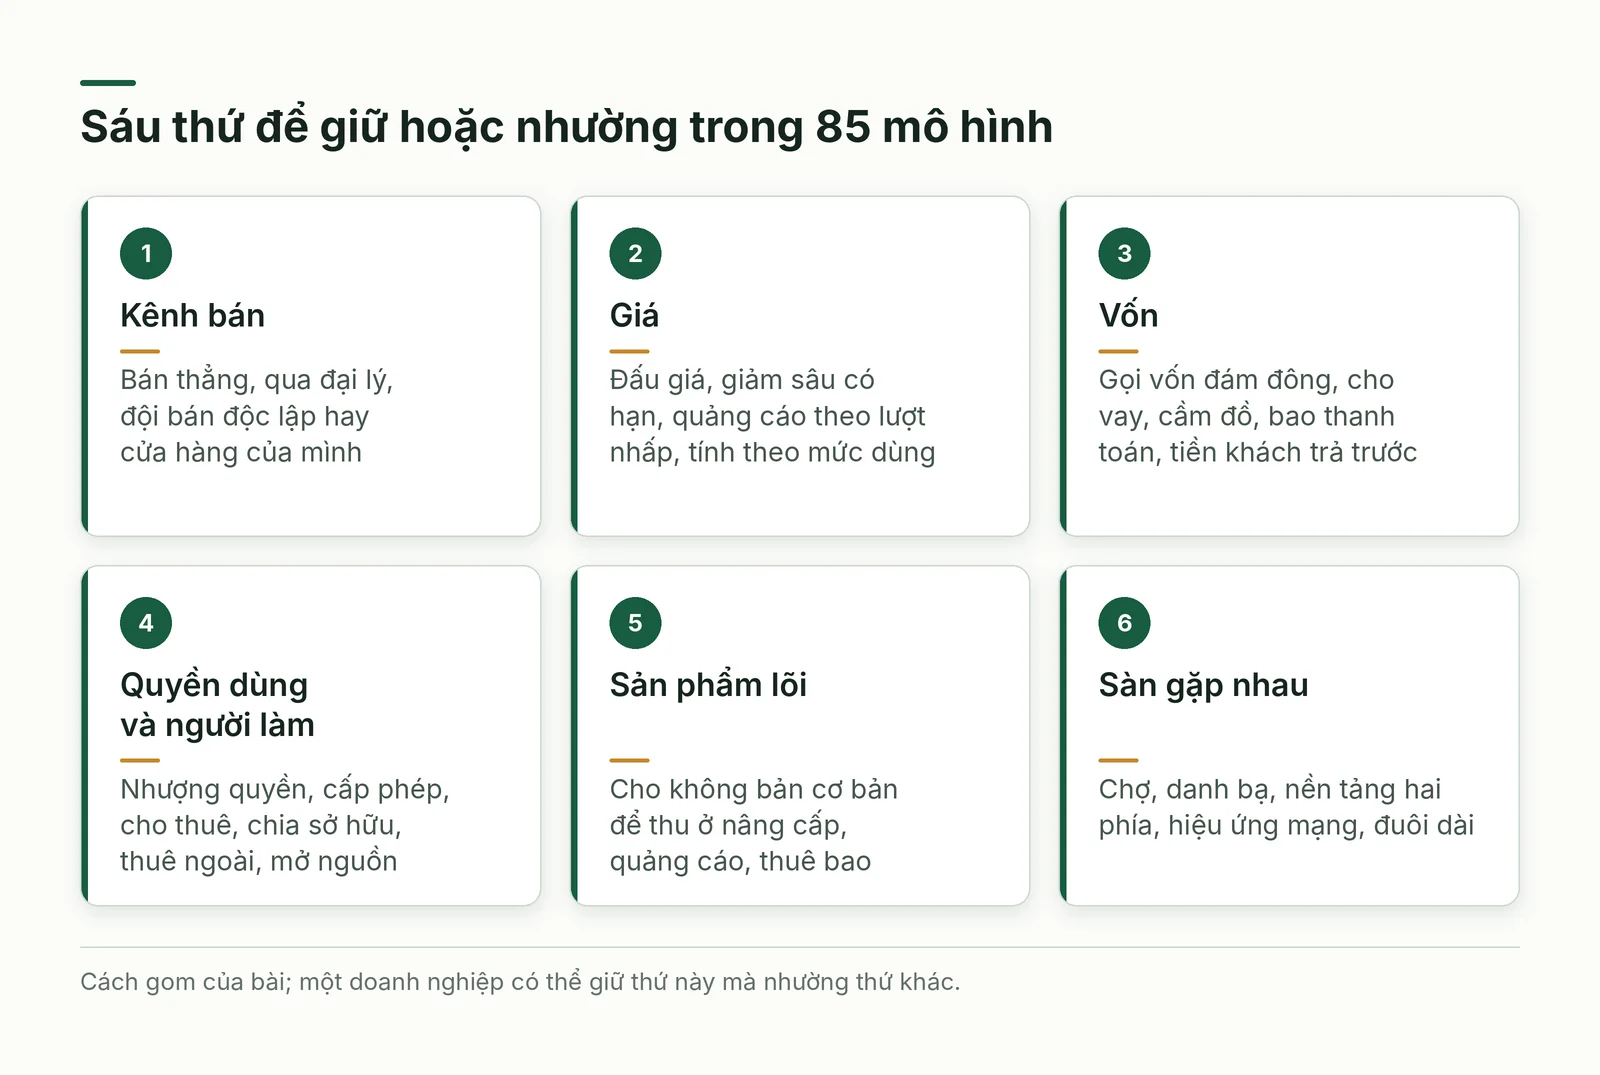
Gom 85 mục lại, có sáu thứ để giữ hoặc nhường. Kênh bán: ai chạm vào khách. Giá: ai quyết số tiền cuối cùng. Vốn: ai ứng tiền hoặc cho vay. Quyền dùng và người làm: ai được dùng thương hiệu, tài sản, công sức hay mã nguồn. Sản phẩm lõi: phần nào cho không để thu chỗ khác. Sàn gặp nhau: ai dựng chỗ cho bên mua và bên bán. Vài mục như chuyển đổi số hay chiến lược thoát sớm là phương pháp hoặc đích đến chứ không phải cách thu tiền; bài xét chúng qua việc chúng giao việc cho ai.
Kênh bán: giữ cho mình hay nhường cho người đứng giữa
Bán thẳng cho khách cuối, còn gọi là bỏ trung gian hay D2C, giữ lại phần biên mà đại lý và nhà bán lẻ vẫn lấy, đổi lại bạn tự gánh tiếp thị, kho, giao hàng và chăm sóc; danh mục gốc ghi rằng nhà bán thẳng vẫn thuê đối tác giao vận. Mô hình toàn chuỗi đi xa nhất: tự làm từ sản xuất đến hỗ trợ để kiểm soát trọn trải nghiệm, nhưng đòi nhiều loại kiến thức chuyên môn. Làm theo đơn và tuỳ biến hàng loạt chỉ sản xuất sau khi khách đã chọn nên ít tồn kho, đổi lại là tuỳ biến thường giới hạn trong các linh kiện chuẩn.
Giả định một nhà sản xuất đang bán qua đại lý và nhường 3 đơn vị trên mỗi 10 đơn vị giá bán. Bán thẳng bỏ được khoản đó, nhưng nếu kho, giao hàng và chăm sóc tốn 1,8 thì phần lãi thêm chỉ còn 1,2, và chỉ có thật khi đủ đơn để chia chi phí cố định của kênh riêng. Đa kênh liền mạch phụ thuộc mức tích hợp giữa các kênh; tồn kho, giá và hồ sơ khách nên dùng chung giữa cửa hàng, ứng dụng và điện thoại.
Nhường kênh có nhiều mức. Đại lý có hợp đồng của hãng hưởng chênh lệch hoặc hoa hồng cùng dịch vụ đi kèm. Bán trực tiếp qua đội ngũ độc lập đến tận nhà khách; bản đa cấp chỉ trả hoa hồng, không lương, và trả cả cho người tuyển người nên danh mục gốc cảnh báo dễ bị nhầm với kim tự tháp. Cửa hàng bách hoá dành gian cho nhãn hàng quảng bá, câu lạc bộ giảm giá thu hội phí, cửa hàng tự làm bán vật tư kèm dịch vụ thợ, nhà bán lại trực tuyến giữ kho, thời trang nhanh giữ chuỗi cung ứng khép kín; kiểu tin khách tự lấy và tự trả bớt nhân viên. Mua sắm điện tử đổi chiều: bên mua tự động hoá báo giá và duyệt đơn.
Giá: nhường quyền định giá cho một luật chơi
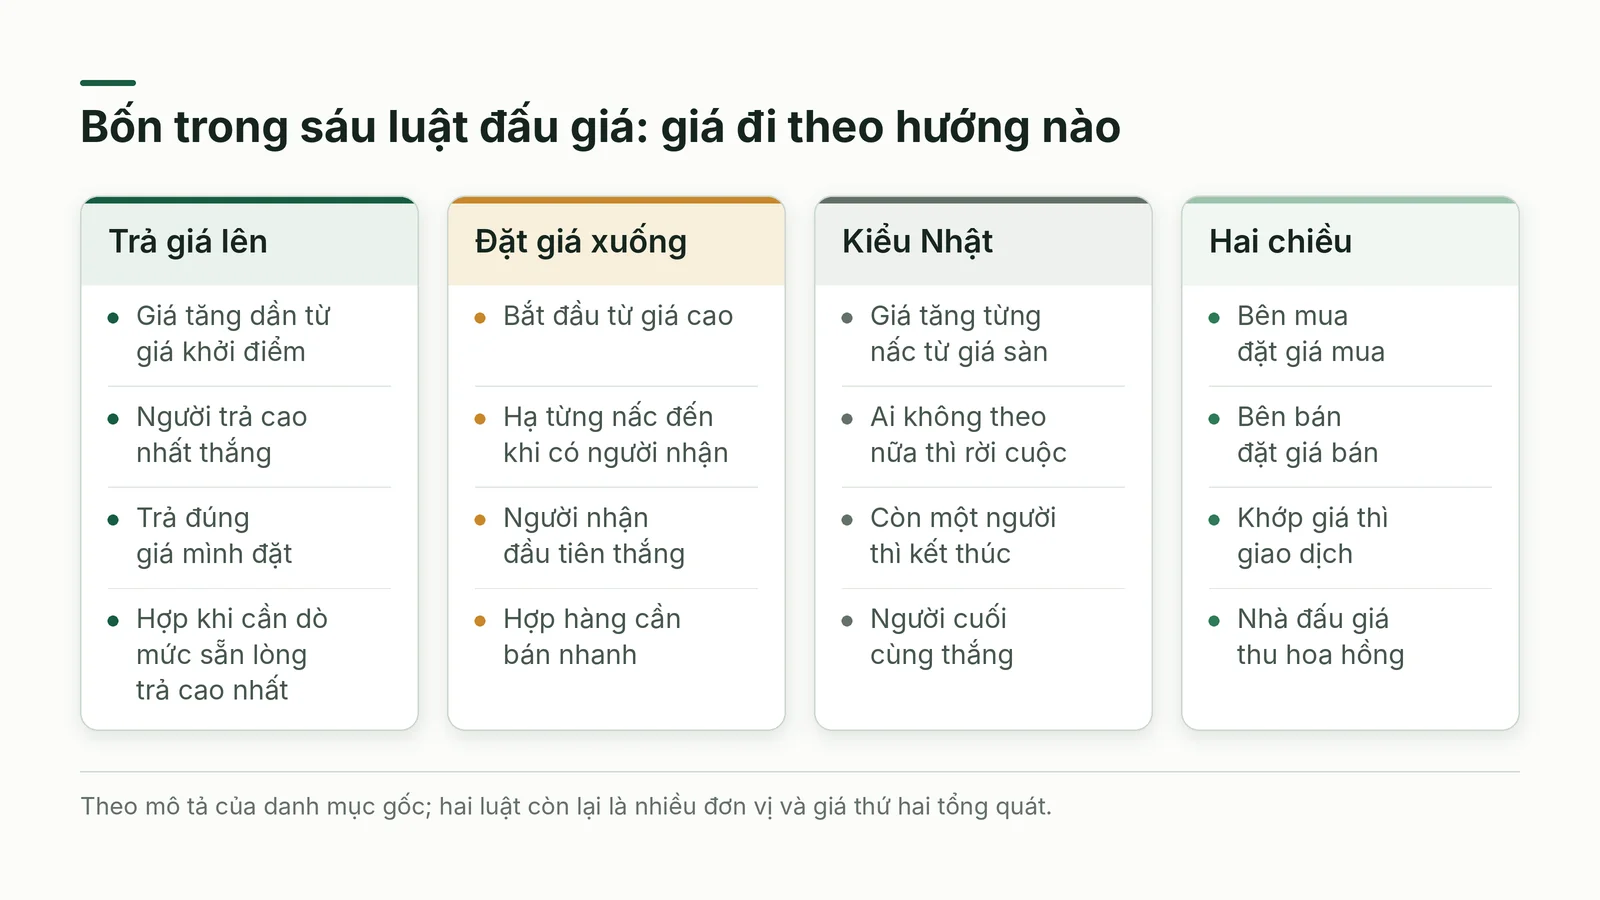
Đấu giá nhường quyền định giá rõ nhất: người bán đặt luật, người mua đặt giá, nhà đấu giá thu hoa hồng mỗi vụ bán. Phần này có sáu luật; phần 3 bàn thêm luật khác. Trả giá lên: giá tăng đến khi còn một người, người đó trả đúng giá mình đặt. Đặt giá xuống: giá hạ từng nấc đến khi có người nhận, hợp hàng cần bán nhanh. Kiểu Nhật: giá tăng từng nấc từ giá sàn, ai không theo nữa thì rời cuộc. Hai chiều: bên mua và bên bán cùng đặt giá, khớp là giao dịch. Nhiều đơn vị: bán nhiều đơn vị đồng chất, người dự đặt cho một hay nhiều đơn vị. Giá thứ hai tổng quát: các vị trí xếp theo giá đặt, mỗi người trả mức của người đứng ngay sau.
Theo cách bài hiểu từ mô tả của danh mục, người bán chọn luật theo hàng và mục tiêu: cần bán nhanh thì giá xuống, cần dò mức sẵn lòng trả cao nhất thì giá lên, nhiều người mua và bán cùng lúc thì hai chiều, nhiều vị trí đồng loạt như chỗ quảng cáo thì giá thứ hai tổng quát. Mua theo giá khách đề xuất giữ ngưỡng ẩn nên cần giới hạn số lần chào lại, kẻo người mua dò ra ngưỡng.
Bán chớp nhoáng, ưu đãi mỗi ngày và mua theo nhóm nhường một phần biên cho nền tảng gom khách. Giả định giá thường 10, giá vốn 6, giảm một nửa còn 5 và nền tảng thu 3 phần mười giá bán: mỗi đơn chỉ thu về 3,5 nên lỗ 2,5, vì vậy chỉ nên tham gia để xả tồn dưới giá vốn hoặc kéo khách quay lại. Quảng cáo theo lượt nhấp bán lưu lượng theo giá cố định hoặc đấu giá; nền tảng mua quảng cáo tự động thu phần trăm chi tiêu; tạo khách tiềm năng bán từng khách đã sàng lọc; tính theo mức dùng lấy đơn giá nhân số đơn vị đo được.
Vốn: gom của nhiều người, cho vay, cầm cố và tiền khách trả trước
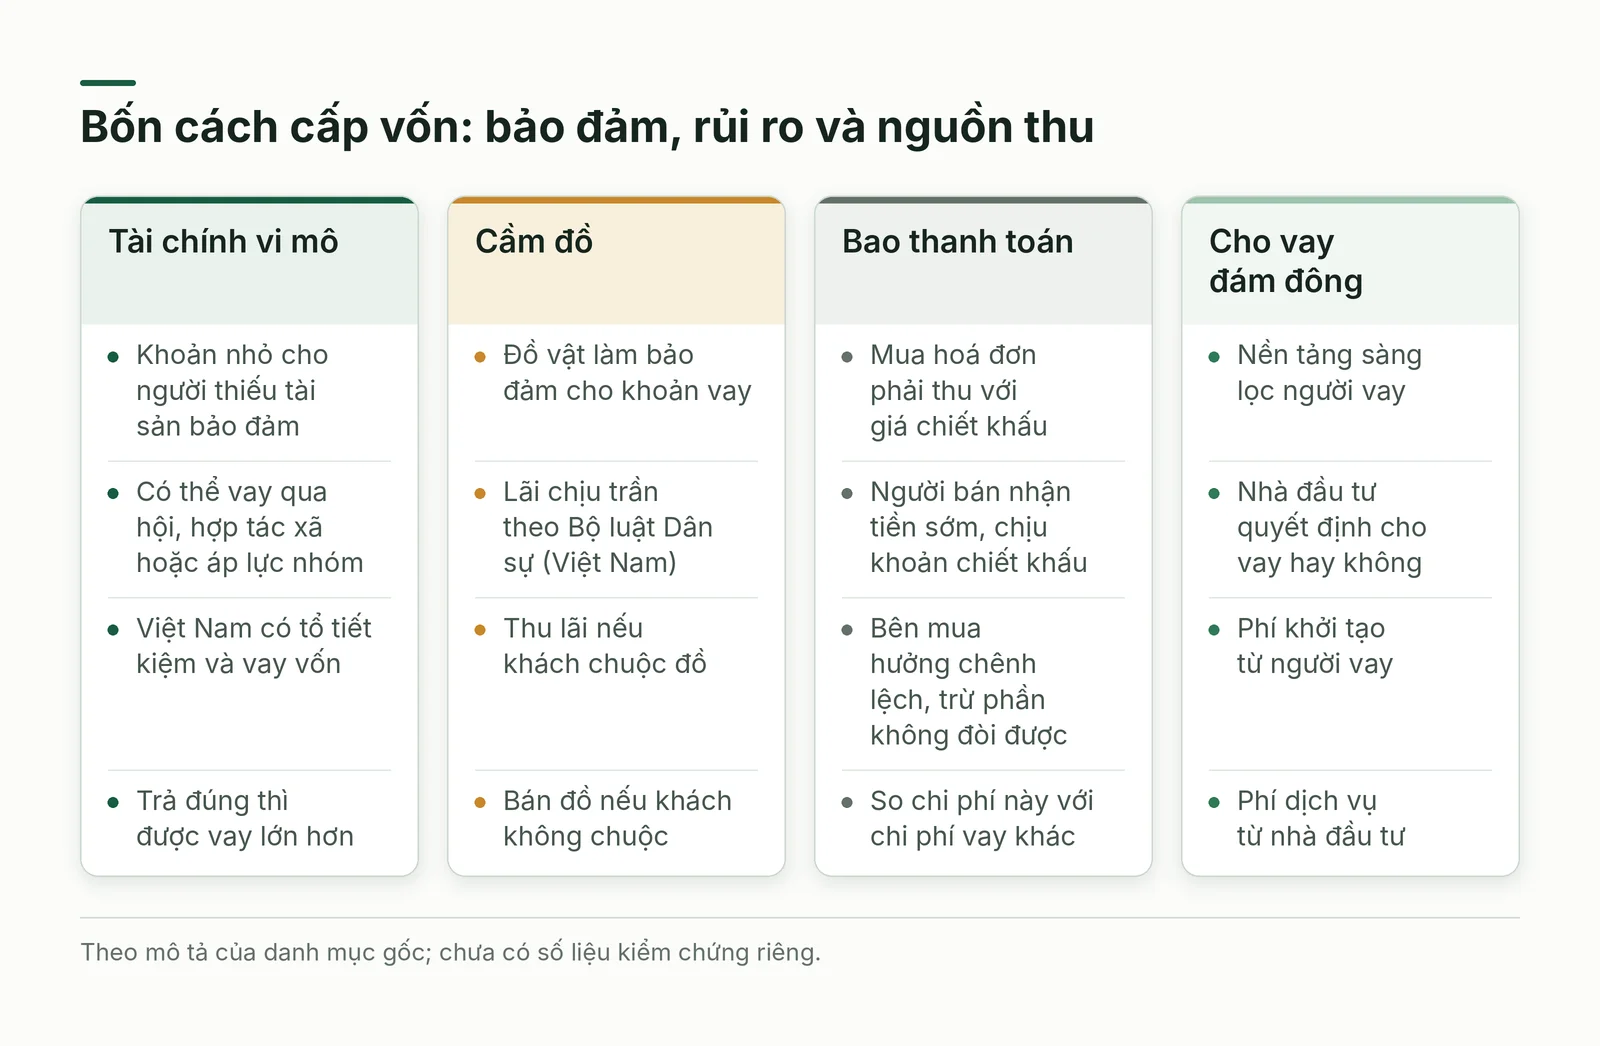
Gọi vốn đám đông có ba dạng: vay, khi nhiều nhà đầu tư cho một bên vay qua nền tảng chấm rủi ro; góp cổ phần, khi nhà đầu tư thành chủ một phần và cùng lời lỗ; góp chi phí kiện tụng, khi nguyên đơn gọi vốn và nhà đầu tư chia phần nếu thắng hoặc hoà giải. Cho vay ngang hàng sàng lọc người vay rồi để nhà đầu tư quyết định, thu phí khởi tạo từ người vay và phí dịch vụ từ nhà đầu tư; vì phí gắn với khoản vay mới, bài suy ra nền tảng có động cơ làm nhiều khoản vay, nên cần soi chất lượng chấm điểm.
Với người thiếu tài sản bảo đảm, tín dụng vi mô, khoản vay nhỏ và tài chính vi mô cho vay số tiền nhỏ, thường qua hội, ngân hàng cộng đồng, hợp tác xã hoặc áp lực nhóm, rồi cho vay lớn dần khi trả đúng. Cầm đồ lấy đồ vật làm bảo đảm, thu lãi hoặc bán đồ khi không chuộc. Cho vay lãi nặng nằm ngoài vòng pháp luật nên không là mô hình để áp dụng.
Bao thanh toán mua hoá đơn phải thu với giá chiết khấu, bên mua hưởng chênh lệch trừ phần không đòi được. Giả định hoá đơn 10 đến hạn sau 60 ngày và bên mua trả ngay 9,4: người bán chịu 0,6 để có tiền sớm hai tháng, hơn sáu phần trăm trên số nhận, và nên đặt cạnh chi phí vay khác. Phía tổ chức, trung gian tài chính thu chênh lệch lãi và phí; tài chính nhúng gắn thanh toán, vay hay bảo hiểm vào ứng dụng của doanh nghiệp phi tài chính, nên cần kiểm tra giấy phép của bên cung cấp; chiến lược thoát sớm là đích của vốn, không phải nguồn thu hằng ngày.
Thẻ quà tặng và điểm thưởng là vốn do khách và đối tác ứng trước. Thẻ quà tặng nhận tiền khách trước khi hàng được giao và thêm doanh thu khi khách tiêu quá số dư. Chương trình điểm bán điểm cho đối tác như đơn vị phát hành thẻ rồi mua lại khi khách đổi; lãi tăng khi đổi khó hoặc điểm hết hạn, nhưng khách bớt hứng thú, tức giữ chân và lợi nhuận kéo ngược chiều.
Quyền dùng và người làm: nhượng quyền, cấp phép, cho thuê, thuê ngoài, mở nguồn
Nhượng quyền cho dùng thương hiệu và cách vận hành trong một thời hạn; bên nhượng mở rộng không cần vốn lớn, bên nhận bắt đầu với mô hình đã chạy. Khoản thu gồm phí ban đầu, phí bản quyền hằng tháng, một phần doanh thu và đôi khi tiền vật tư. Nhượng quyền vi mô cho hộ gia đình rút gọn: phí đầu thấp kèm đào tạo, phí cố định hằng tháng, không phí theo doanh thu. Cấp phép bán quyền dùng tác phẩm, nhãn hay phát minh theo thời hạn, vùng và gia hạn, thu phí cố định theo số người dùng hoặc tiền bản quyền; thương mại công bằng thu phí cấp quyền dùng nhãn từ thương nhân, còn nhà sản xuất được đặt giá sàn.
Cho thuê và chia sở hữu tách quyền dùng khỏi quyền làm chủ. Chủ cho thuê thu tiền theo kỳ và lo bảo hiểm, bảo trì. Sở hữu chia phần cho nhiều bên cùng sở hữu tài sản lớn, mỗi bên có số lần dùng nhất định, công ty quản lý thu hoa hồng bán và phí quản lý; khác chia thời gian ở chỗ người mua giữ một phần quyền sở hữu. Câu lạc bộ điểm đến thu phí vào cửa và phí hằng năm nhưng hội viên không sở hữu gì, khi rút nhận lại ít hoặc không. Hãy hỏi trước: ai đứng tên trên giấy tờ, và khi rút ra thì sao.
Về người làm và tri thức, thuê ngoài giao quy trình ngoài lõi cho nhà thầu, trả theo tháng, giờ hoặc có thưởng theo kết quả; nhân lực theo yêu cầu trả theo từng nhiệm vụ; môi giới việc làm thu phần trăm lương người được tuyển cố định và thêm biên trên giờ công người tạm. Mô hình mở và đổi mới mở lấy ý tưởng từ bên ngoài, chia rủi ro lẫn phần thưởng, nhưng không có nghĩa cho dùng miễn phí tri thức của mình. Mã nguồn mở cho giấy phép miễn phí và thu từ dịch vụ chuyên nghiệp, bảo trì, bản lưu trữ trả phí.
Sản phẩm lõi: cho không hoặc rất rẻ để thu ở chỗ khác
Miễn phí cơ bản cho dùng bản cơ bản không tốn tiền và bán bản có tính năng thêm; nó chỉ lời khi chi phí phục vụ mọi người dùng thấp hơn doanh thu của nhóm trả phí, và biến người miễn phí thành người trả phí là phần khó. Danh mục gốc nêu một ngưỡng tỷ lệ trả phí nhưng không dẫn nguồn nên bài không dùng. Phần mềm miễn phí thu từ quảng cáo, quyên góp hoặc mã giấy phép mở khoá tính năng; phần mềm xin quyên góp không bảo đảm doanh thu và dễ nhầm với gọi vốn. Mua trong ứng dụng bán vật phẩm ảo và quyền mở khoá.
Dịch vụ nhạc và phim truyền qua mạng sống bằng thuê bao và quảng cáo, nên phải cân chi phí phục vụ người không trả tiền với doanh thu quảng cáo. Phía giá rẻ, mô hình chi phí thấp bán sản phẩm giản lược; hãng hàng không giá rẻ bán vé thấp rồi tính riêng hành lý, suất ăn, bảo hiểm, tức tách gói. Điều kiện chung: phần bị tách phải đúng là thứ khách chịu bỏ, và khoản phí phải rõ để khách không thấy bị tính phí ẩn. Nhúng nội dung mạng xã hội chỉ tăng tương tác, doanh thu đến gián tiếp.
Sàn gặp nhau: chợ, hiệu ứng mạng, đuôi dài và mặt tối
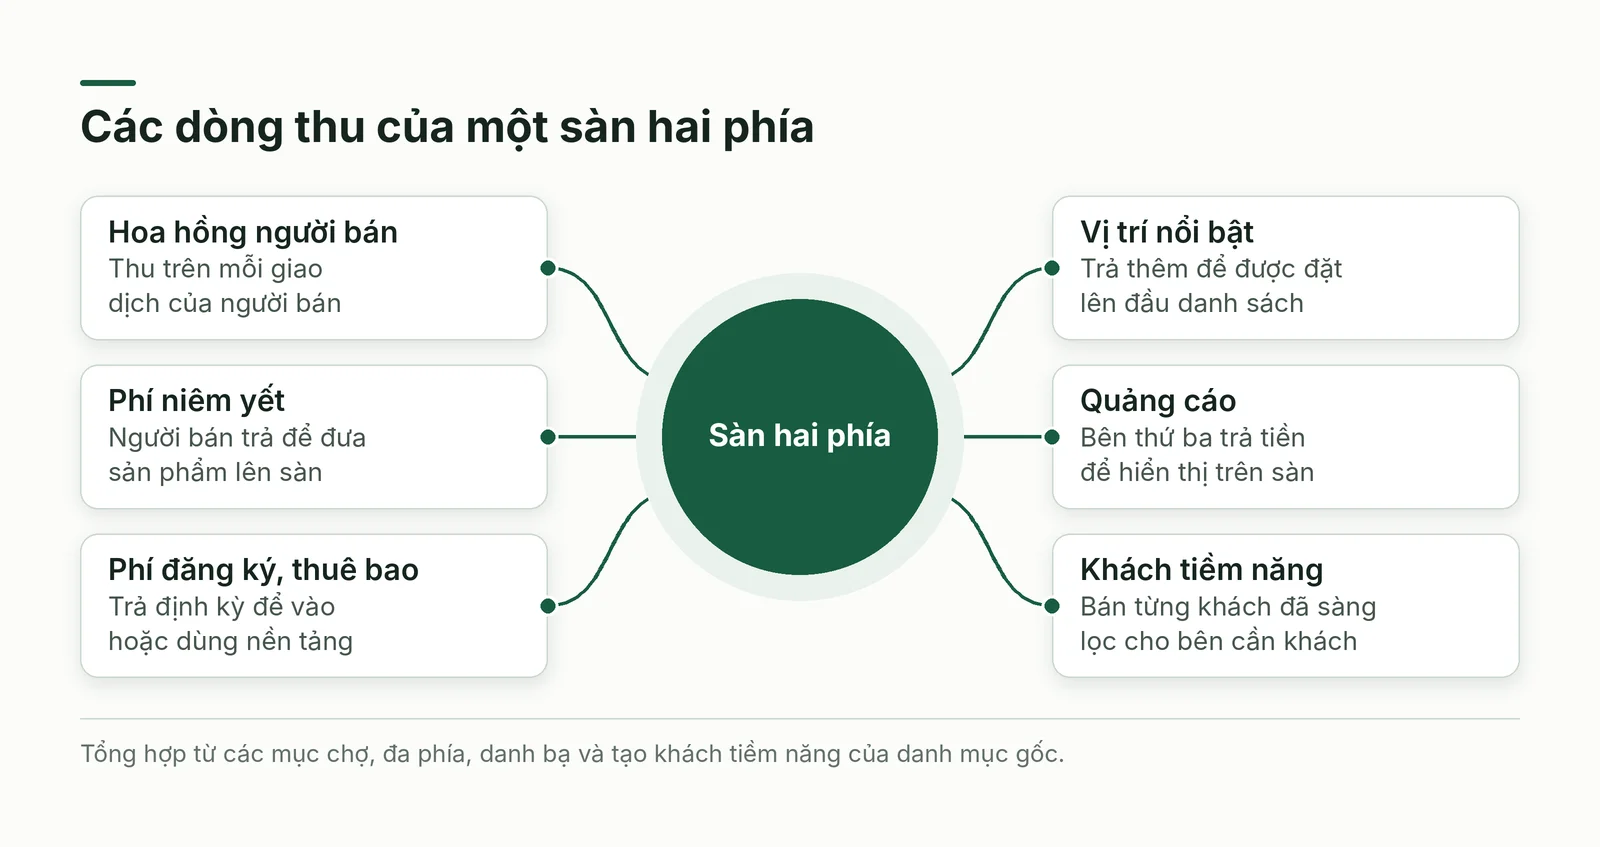
Chợ và chợ trực tuyến nối nhiều bên bán với nhiều bên mua mà thường không giữ hàng; tiền đến từ hoa hồng trên người bán, phí niêm yết, phí đăng ký, thuê bao, quảng cáo và dịch vụ đẩy lên đầu danh sách. Mô hình đa phía là khung chung: hai nhóm khách phụ thuộc nhau, phí thu một hoặc cả hai nhóm. Mạng ngang hàng nối cá nhân với cá nhân, nhưng danh mục gốc nhắc rằng ở thương mại vẫn có trung gian kiểm soát chất lượng và thu phí. Danh bạ thu phí niêm yết và hội phí; kéo khách trực tuyến ra ngoại tuyến thu hoa hồng và đóng vòng bằng đặt chỗ hoặc thanh toán.
Hiệu ứng mạng nghĩa là giá trị với mỗi người tăng theo số người đã dùng, nên sàn phải qua giai đoạn thiếu một phía là phía kia bỏ đi. Đuôi dài bán nhiều món ngách ít khách, tổng cộng có thể ngang các món bán chạy, nhưng chỉ khi kênh đủ lớn để chứa. Nền tảng lớn thường ghép nhiều mô hình, nên cần tách xem mô hình nào đang sinh lời. Mặt tối: độc quyền kiểm soát giá và sản lượng nhờ rào cản gia nhập cao; mục “mafia” mô tả tội phạm có tổ chức, bài không phân tích.
Cách áp dụng: năm bước chọn giữ hay nhường
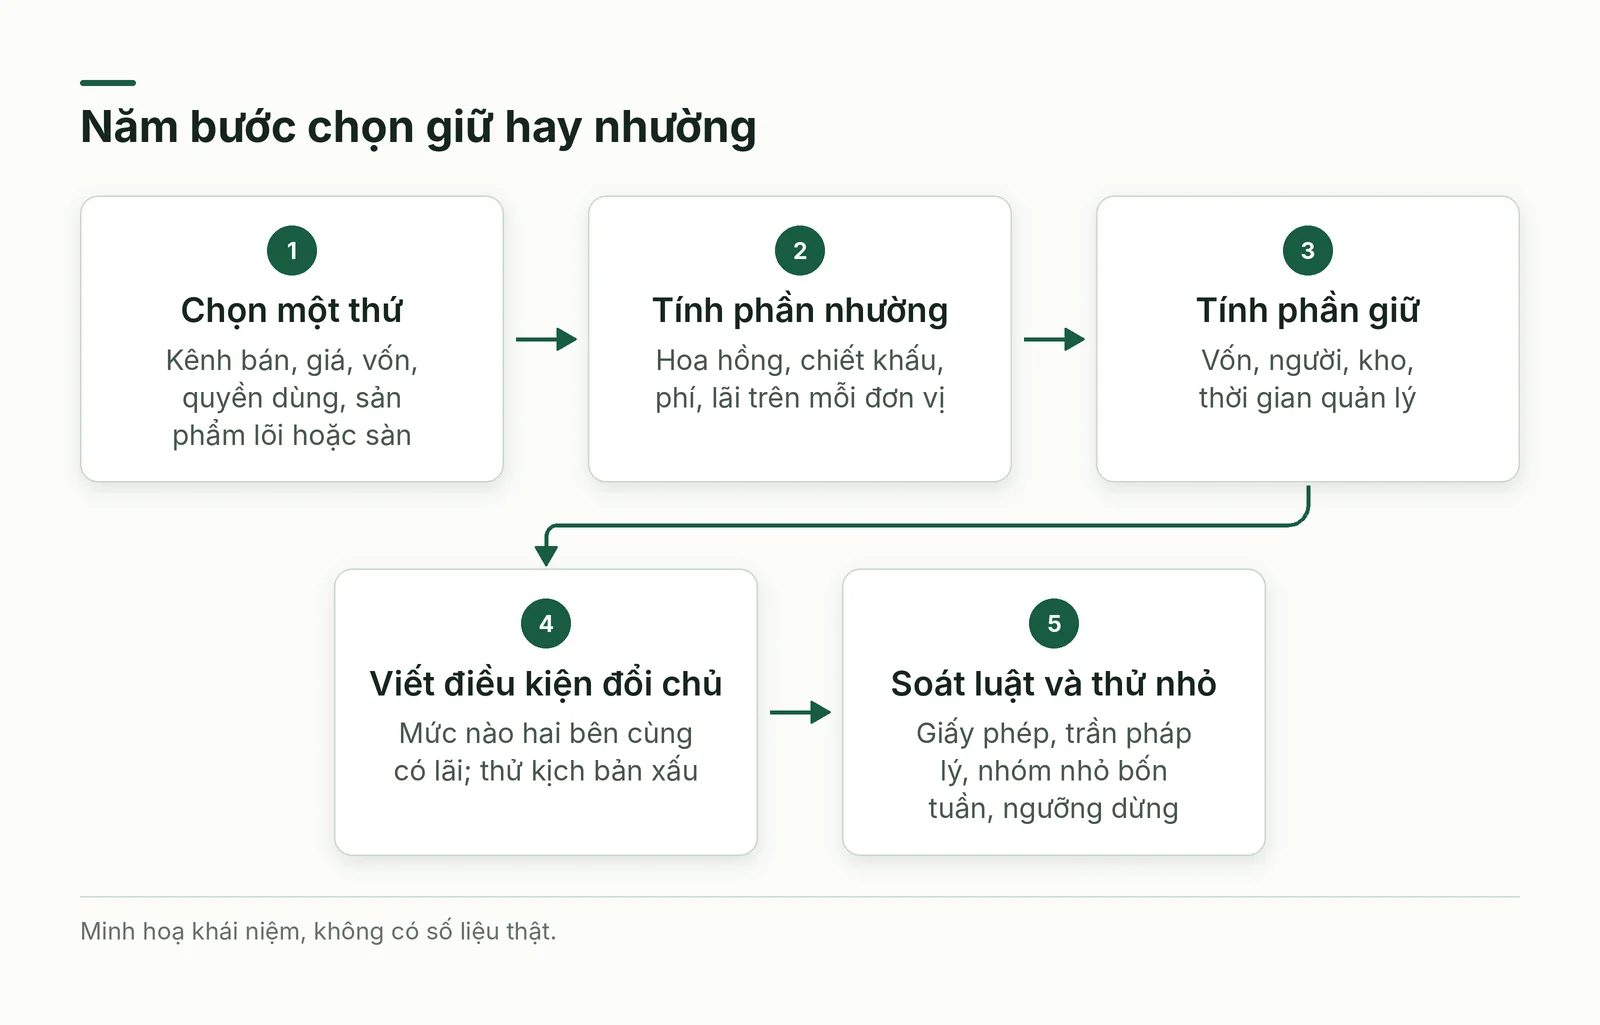
Lấy một khoản doanh thu hoặc một khâu chi phí lớn của doanh nghiệp rồi xem nó nằm ở thứ nào trong sáu thứ. Sau đó đi qua năm bước ngắn; mỗi bước cho ra một con số hoặc một quyết định kiểm được, để việc giữ hay nhường không dựa vào cảm giác.
- Bước 1: Chọn một thứ trong sáu và ghi hiện bạn giữ phần nào, nhường phần nào.
- Bước 2: Tính phần nhường tốn bao nhiêu mỗi đơn vị: hoa hồng, chiết khấu, phí, lãi.
- Bước 3: Tính phần giữ tốn bao nhiêu: vốn, người, kho, thời gian quản lý.
- Bước 4: Viết điều kiện đổi chủ, tức mức nào cả hai bên cùng có lãi, và thử kịch bản xấu.
- Bước 5: Soát hợp đồng, giấy phép và trần pháp lý, rồi thử nhóm nhỏ bốn tuần với ngưỡng dừng.
Tình huống áp dụng tại Việt Nam: đấu giá tài sản, trần lãi suất và vay vốn theo tổ
Ở Việt Nam, Luật Đấu giá tài sản số 01/2016/QH14 ban hành ngày 17/11/2016, đã được sửa đổi bởi Luật số 16/2023/QH15 và Luật số 37/2024/QH15; bài đọc bản hợp nhất số 23/VBHN-VPQH ngày 16/9/2024 [1]. Điều 5 coi đấu giá tài sản là hình thức trả giá, chấp nhận giá có từ hai người trở lên tham gia (khoản 2). Trả giá lên là người tham gia trả giá từ thấp lên cao đến khi xác định được người trả giá cao nhất so với giá khởi điểm (khoản 10); đặt giá xuống là đấu giá viên đặt giá từ cao xuống thấp đến khi có người chấp nhận mức giá do đấu giá viên đưa ra (khoản 9) [1].
Hai phương thức này tương ứng giá lên và giá xuống của danh mục gốc, nên nhường quyền định giá cho đấu giá ở Việt Nam là chọn một trình tự do luật đặt. Phần văn bản đọc được dừng ở Điều 34 nên bài chưa xác nhận mức tiền đặt trước hiện hành; hãy đọc quy chế cuộc đấu giá trước khi đăng ký.
Với các mô hình cho vay ở Việt Nam, trần lãi suất là giới hạn đầu tiên. Ba trang giải thích pháp luật trích Điều 468 khoản 1 Bộ luật Dân sự 2015: lãi suất theo thoả thuận không được vượt quá 20% một năm của khoản tiền vay, phần lãi vượt mức không có hiệu lực [2][3][4]. Một trang dẫn khoản 6 Điều 29 Nghị định 96/2016/NĐ-CP: lãi suất cho vay khi nhận cầm cố tài sản không vượt quá quy định của Bộ luật Dân sự [3]. Bài chưa xét các trường hợp luật chuyên ngành quy định khác.
Vượt xa trần ấy có thể thành tội hình sự. Điều 201 Bộ luật Hình sự 2015 nói đến cho vay với lãi suất gấp 5 lần trở lên mức cao nhất, tức từ 100% một năm theo phép tính của bài, kèm thu lợi bất chính từ 30 triệu đồng hoặc đã bị xử lý về hành vi này; khung đầu phạt tiền hoặc cải tạo không giam giữ đến 3 năm [2][4], khung nặng hơn có phạt tù [2].
Về tài chính vi mô, trang của Ngân hàng Chính sách xã hội đăng một tài liệu đào tạo nghiệp vụ cho vay, không ghi năm, mô tả Tổ tiết kiệm và vay vốn là tập hợp các hộ nghèo, cận nghèo và đối tượng chính sách khác, tương trợ và giám sát nhau [5]. Ban quản lý tổ được ngân hàng ký hợp đồng uỷ nhiệm; tổ họp bình xét có hội, đoàn thể cấp xã tham gia rồi trình biên bản cho Uỷ ban nhân dân cấp xã xác nhận [5].
Hộ vay nộp lãi cho tổ trưởng, tổ trưởng nộp cho ngân hàng vào ngày giao dịch cố định; lãi suất do Thủ tướng Chính phủ quyết định cho từng chương trình, từng thời kỳ [5]. Cơ chế nhóm này gần ý áp lực nhóm trong mô tả tài chính vi mô của danh mục gốc; bài không có số liệu về hiệu quả.
Sai lầm thường gặp, giới hạn và khi nào không nên dùng
- Nhường kênh mà không giữ dữ liệu khách hay quyền chỉnh giá và chất lượng.
- Bán giảm sâu có hạn mà chưa trừ hoa hồng và chi phí phục vụ khỏi biên.
- Chọn luật đấu giá không hợp hàng, hoặc cho chào lại giá không giới hạn.
- Gom vốn hay cho vay mà bỏ qua trần lãi, giấy phép và chấm rủi ro.
- Cho không mà không có bên trả tiền thật, hoặc dựng sàn khi mới có một phía.
- Dùng con số của danh mục gốc như sự thật, hay coi phương pháp như chuyển đổi số là cách thu tiền.
Giới hạn lớn nhất là nguồn: danh mục gốc là từ điển mô tả ngắn, nhiều mục trộn các tầng khác nhau, con số không dẫn nguồn, nên bài chỉ rút cơ chế và điều kiện, không rút tỷ lệ thành công. Sáu thứ chỉ là một cách gom của bài; một mô hình có thể thuộc hai thứ. Ba tình huống ở Việt Nam dựa trên trang giải thích pháp luật và một tài liệu đào tạo, chưa đối chiếu toàn văn, nên chỉ để tham khảo.
Kế hoạch thử nghiệm 2-4 tuần và câu hỏi tự kiểm
- Tuần 1: Chọn một thứ trong sáu, ghi hiện bạn giữ và nhường gì, tính phần nhường tốn bao nhiêu mỗi đơn vị.
- Tuần 2: Chọn một phương án đổi chủ để thử, viết điều kiện hai bên cùng có lãi và hai kịch bản.
- Tuần 3: Chạy với một nhóm khách hoặc một đối tác nhỏ, soát hợp đồng và trần pháp lý.
- Tuần 4: So với kịch bản, quyết định mở rộng, chỉnh hay dừng và ghi lý do.
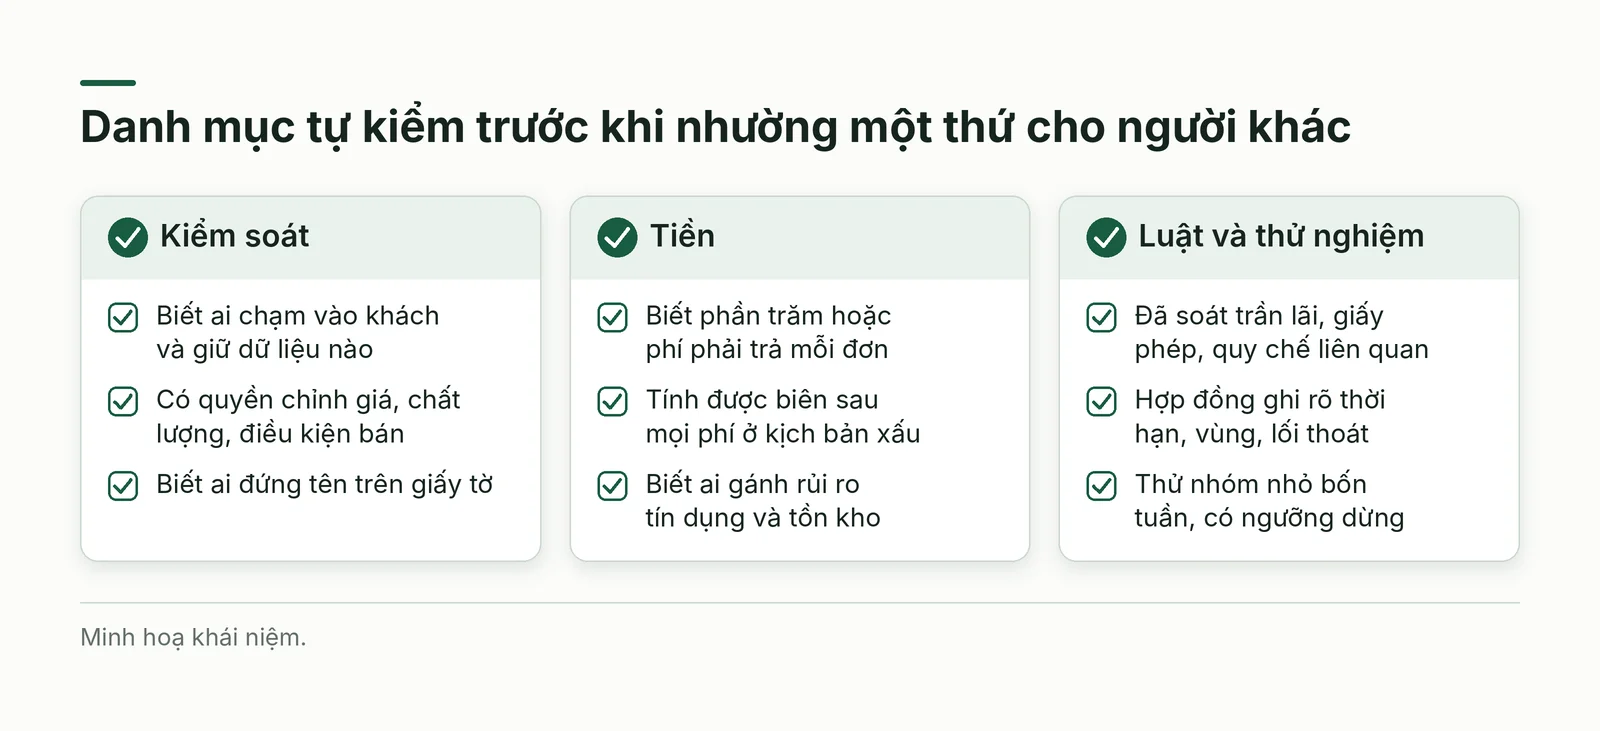
- Tự kiểm: tôi giữ dữ liệu khách nào; ai gánh rủi ro khi mọi thứ xấu đi; luật nào đặt giới hạn; điều nào chưa kiểm chứng.
Kết luận
Sáu thứ giữ hay nhường biến 85 cái tên thành sáu câu hỏi điều hành: bạn đang giữ gì, đang nhường gì, nhường cho ai, đổi lại được gì và luật nào đặt giới hạn. Phần tiếp theo, cũng là phần cuối của chuỗi, đọc từ mục trả theo kết quả đến hết danh mục bằng năm câu hỏi về tiền và khép chuỗi.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Bài dựa trên tài liệu “Business Models Almanac: The Big Book of Business Model Types” của Daniel Pereira (The Business Model Analyst, 2022), phần giữa (trang 85 đến 163), gồm các mục từ bán thẳng, bỏ trung gian đến trả theo lượt nhấp. Cách đọc theo sáu thứ giữ hay nhường, các ví dụ giả định, phân tích và đối chiếu pháp luật là của bài, kết hợp nghiên cứu web mở kiểm ngày 20/10/2026.
Điều chưa kiểm chứng: bản hợp nhất Luật Đấu giá tài sản đọc qua công cụ trích văn bản, phần hiển thị dừng ở Điều 34, chưa đối chiếu bản gốc và các sửa đổi sau ngày 16/9/2024. Điều 468 Bộ luật Dân sự và Điều 201 Bộ luật Hình sự lấy từ trang giải thích pháp luật, chưa đối chiếu toàn văn và chưa xác nhận hiệu lực hiện nay; khung hình phạt nặng hơn chỉ có ở một trang, khoản 6 Điều 29 Nghị định 96/2016/NĐ-CP cũng chỉ có ở một trang.
Tài liệu của Ngân hàng Chính sách xã hội không ghi năm và không nêu mức lãi suất cụ thể. Ý về cơ chế đến từ danh mục gốc, không có số liệu kiểm chứng riêng, và bài bỏ các tỷ lệ không dẫn nguồn. Bài không phải tư vấn pháp lý hay tài chính. Bạn nên tìm tài liệu gốc để đọc đầy đủ.