
Bách khoa mô hình kinh doanh: sáu kiểu người trả tiền, từ quảng cáo, môi giới đến hợp tác xã (Phần 1/3)
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Bài này là phần 1 của chuỗi ba bài đọc lại một danh mục hơn hai trăm mô hình kinh doanh. Phần 1 lấy 68 mục đầu bảng chữ cái, từ cửa hàng đồng giá đến nguồn lực đám đông (crowdsourcing), và gom chúng quanh một câu hỏi: ai trả tiền, người trả có phải người dùng hay chủ doanh nghiệp không. Bài có ba tình huống ở Việt Nam để đối chiếu với luật và biểu phí thực tế.
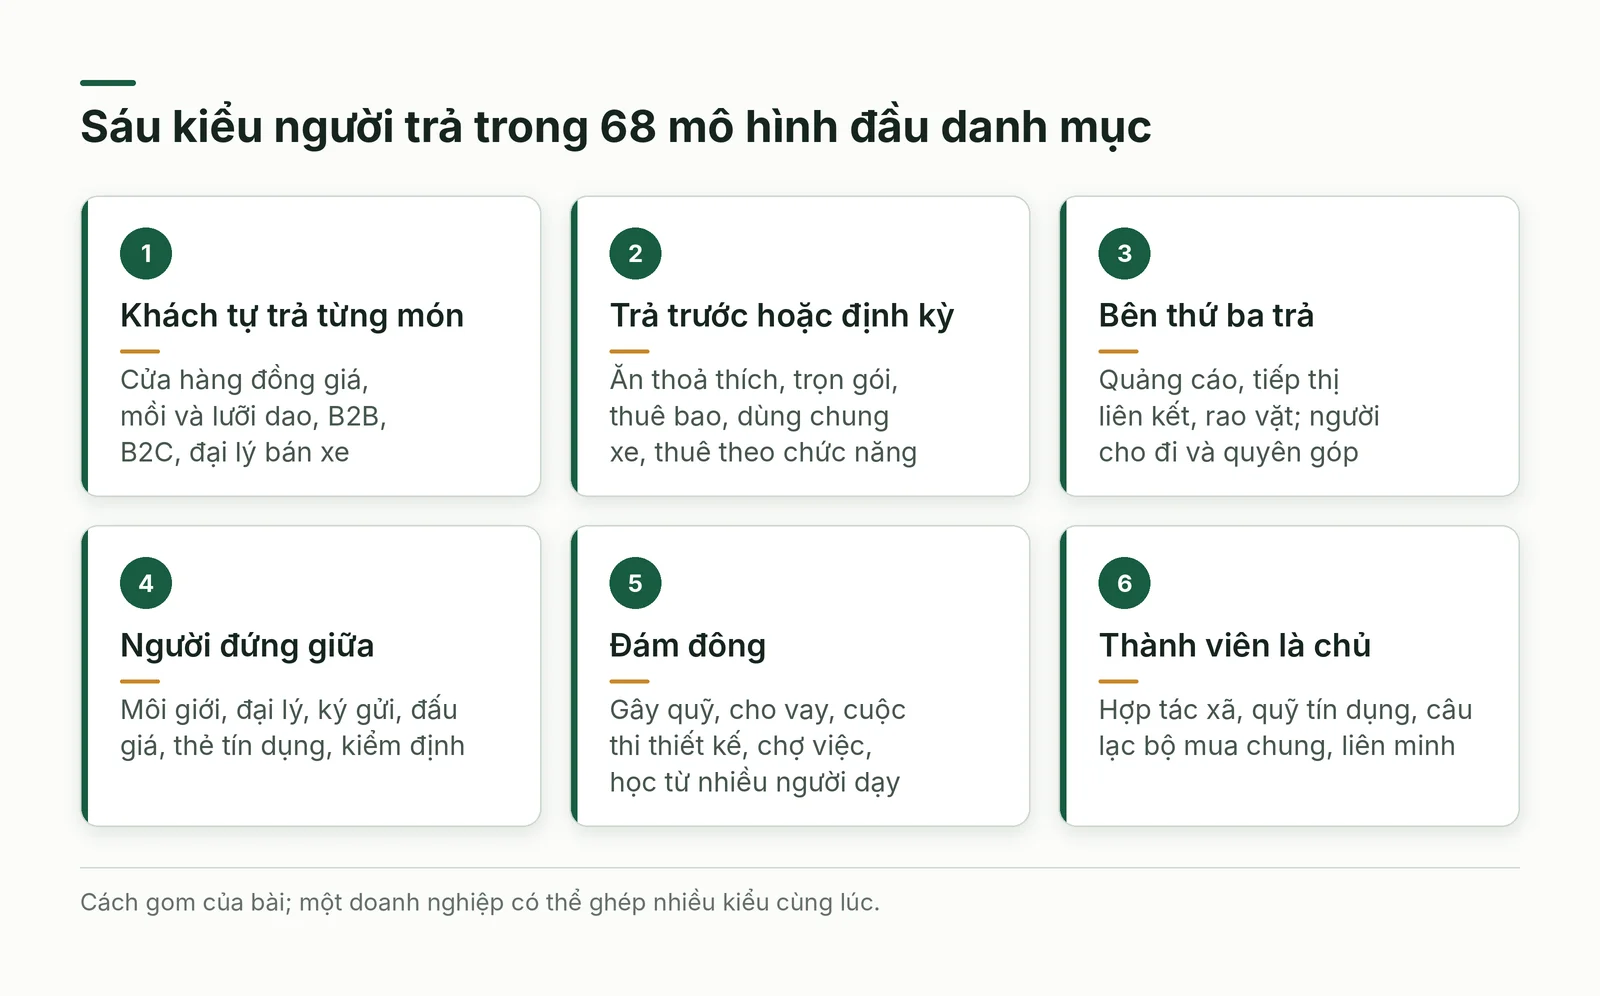
- Sáu kiểu người trả chứa được 68 mục: khách tự trả từng món, trả trước hoặc định kỳ, bên thứ ba trả, người đứng giữa thu phần trăm, đám đông, thành viên đồng thời là chủ.
- Mỗi mô hình gộp hoặc tách ba vai: người dùng, người trả, chủ sở hữu.
- Giá trọn gói và thuê bao chỉ bền khi chi phí theo mức dùng tính được và nhóm dùng nặng có trần.
- Môi giới, đại lý, đấu giá và thẻ tín dụng sống bằng phần trăm trên tiền người khác; cần soi nhân danh ai, ai giữ hàng.
- Nhiều tên chỉ là một cơ chế; vài con số trong danh mục gốc không có nguồn nên bài không dùng.
Vì sao 68 tên gọi chỉ cần sáu cách nhìn
Danh mục gốc xếp theo chữ cái nên đặt cạnh nhau những thứ không cùng loại: mua một tặng một sát câu lạc bộ mua chung, thẻ tín dụng sát quỹ tín dụng. Người điều hành lại quyết định theo câu hỏi khác: khách nào mang tiền về, lúc nào, và ai gánh rủi ro nếu khách dùng quá mức hoặc trả chậm. Nhiều mục cũng chỉ là một cơ chế mang nhiều tên, như liên minh, mô hình hợp tác và mô hình tập thể. Gom lại, 68 mục rút về sáu kiểu người trả.
Ba vai: người dùng, người trả, chủ sở hữu
Mọi giao dịch có ba vai, và không nhất thiết cùng một người giữ. Người dùng (user) hưởng sản phẩm hay dịch vụ. Người trả (payer) đưa tiền ra. Chủ sở hữu (owner) hưởng phần dư và chịu rủi ro cuối cùng. Cửa hàng bán lẻ tách cả ba: khách vừa dùng vừa trả, phần dư về tay chủ tiệm. Báo miễn phí tách người dùng khỏi người trả. Hợp tác xã tiêu dùng gộp cả ba vào một nhóm. Sàn trung gian đặt bên thứ ba giữa hai nhóm người dùng, và thường cả hai nhóm đều trả một phần. Gộp hay tách quyết định bạn phải làm hài lòng ai trước và rủi ro chảy về phía nào.
Khách tự trả từng món: giá thấp làm mồi, phần thêm làm lãi
Khi người dùng cũng là người trả, tiền đến từ chênh lệch giữa giá bán và giá vốn; các kiểu giá chỉ chia chênh lệch ấy giữa lần mua đầu và những lần sau. Cửa hàng đồng giá bán gói nhỏ giá thấp: mỗi lần chi ít nên khách thấy rẻ, dù tính theo đơn vị thì gói nhỏ thường không rẻ hơn gói lớn; lãi nhờ cửa hàng nhỏ, ít nhân viên. Khu hàng giảm giá xả tồn cuối mùa, cận hạn và kéo khách mua hàng giá thường, nên giữ ở quy mô vừa để khách không quen chờ giảm giá.
Mồi và lưỡi dao (bait and hook) bán thiết bị gốc biên rất thấp, lãi ở vật tư dùng sau; phần thêm (add-on) bán tính năng hay phụ kiện lên sản phẩm gốc. Cả hai chạy khi phần sau chỉ hợp với phần gốc, khách mua lặp lại đều và hiểu tổng chi phí; nếu bên khác bán được vật tư tương thích, cái mồi thành khoản lỗ. Hãy theo dõi tỷ lệ khách mua phần sau trong chín mươi ngày đầu.
Kênh và loại khách quyết định phần còn lại. Bán cho doanh nghiệp (B2B) có chu kỳ dài, đơn lớn, ít khách; bán cho người tiêu dùng (B2C) ngược lại; B2C2B đi đường vòng, cá nhân dùng gói cơ bản rồi đưa sản phẩm vào công ty để công ty mua gói cao. Cửa hàng vật lý bị giới hạn diện tích kệ và vùng phục vụ; gạch và chuột (bricks and clicks) thêm kênh trực tuyến, đổi lại phải đồng bộ tồn kho và giá. Đại lý bán xe, nhà lắp ráp, nhà mua đi bán lại cùng kiểu, chỉ khác nơi lãi nằm: phụ tùng và bảo dưỡng, khâu ráp linh kiện, vòng quay hàng.
Trả trước hoặc định kỳ để dùng thoải mái: bình quân, độ lệch và cái trần
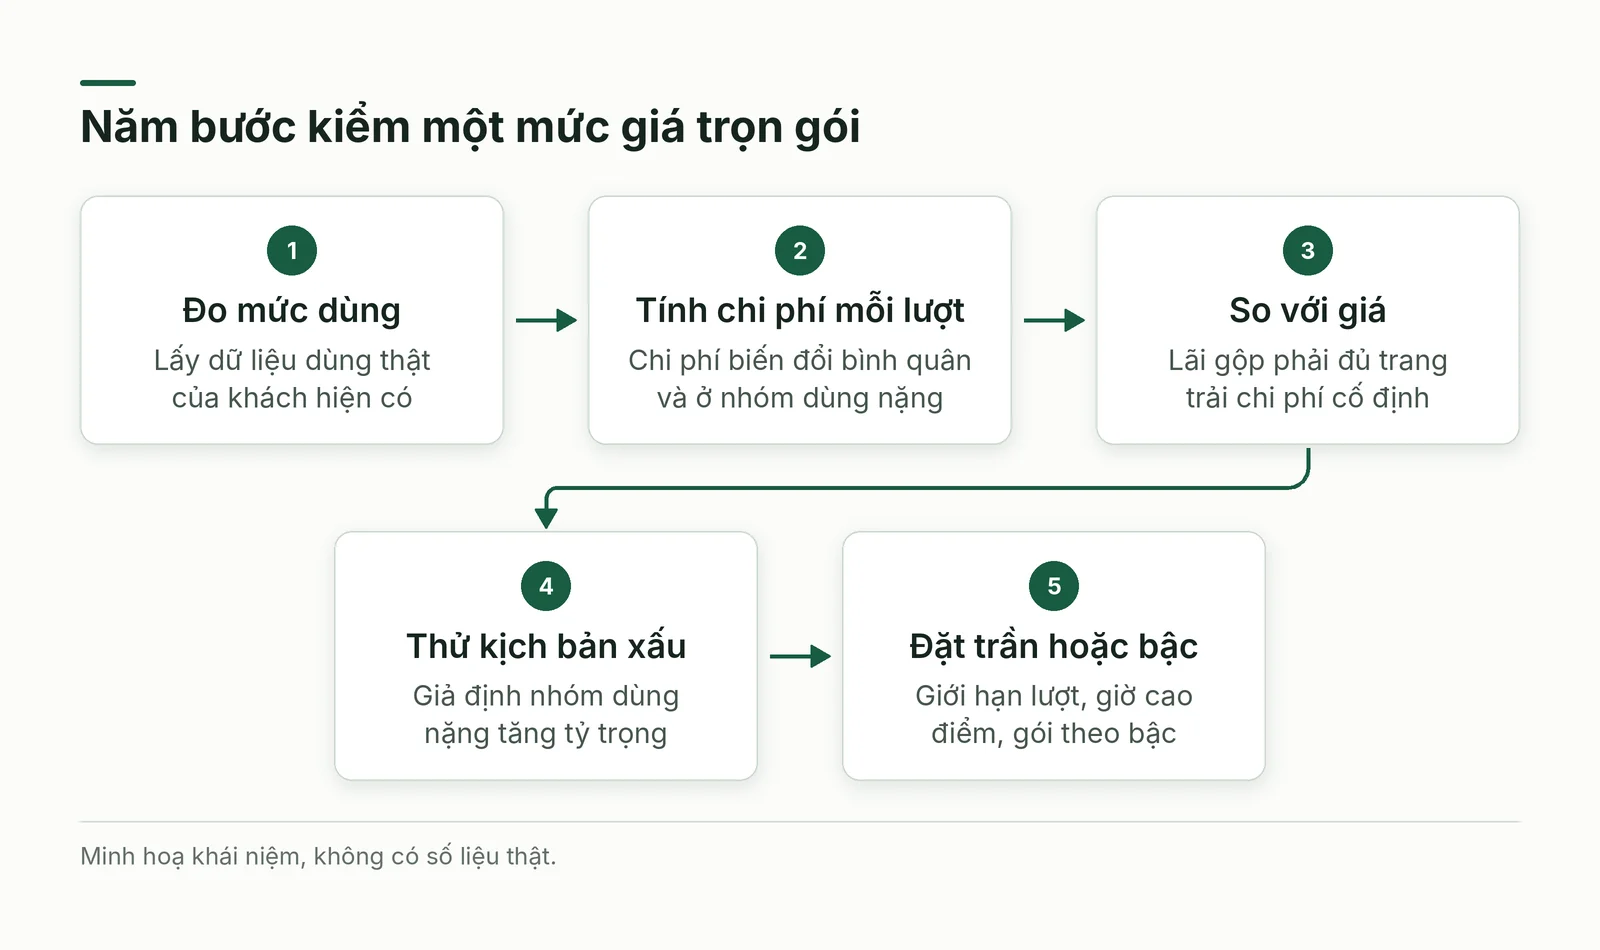
Ăn thoả thích (all you can eat), trọn gói (all-inclusive) và thuê bao đều bán quyền dùng với giá cố định, nên nhà cung cấp đặt cược vào mức dùng bình quân và độ lệch quanh nó. Giả định một quán buffet bán vé 20 đơn vị tiền, nguyên liệu bình quân 8, chi phí cố định chia đầu người 9: lãi 3 mỗi lượt. Nếu nhóm ăn nhiều đẩy nguyên liệu lên 12, quán lỗ 1. Vì thế mô hình luôn cần cái trần: giới hạn lượt, giá giờ cao điểm, gói theo bậc.
Thuê bao bỏ quảng cáo (ad-free subscription) có bẫy riêng: người chịu trả để bỏ quảng cáo thường rơi vào nhóm dùng nhiều nhất, tức nhóm mang về nhiều doanh thu quảng cáo nhất. Giả định người dùng miễn phí trung bình mang về 3 đơn vị mỗi tháng, nhóm sẵn sàng nâng cấp mang về 6: phí phải vượt 6 cộng chi phí phục vụ, nếu không mỗi lần nâng cấp là mất tiền.
Thuê bao hàng tiêu hao (consumables subscription) giao đều thứ sắp hết, cần cho khách hoãn kỳ để tránh huỷ hàng loạt; thuê bao giá hời (bargain subscription) kéo khách và xả tồn, câu hỏi là bao nhiêu người ở lại khi giá về mức thường. Dùng chung xe (car-sharing) sống nhờ tỷ lệ thời gian xe có người thuê; danh mục gốc nêu một ngưỡng nhưng không dẫn nguồn, hãy tự tính. Thuê hoá chất theo chức năng (chemical leasing) trả theo kết quả xử lý nên nhà cung cấp càng dùng ít hoá chất càng lãi, đổi lại cần cách đo chức năng và niềm tin lâu dài.
Người trả khác người dùng: nhà quảng cáo và người cho đi
Quảng cáo (advertising) bán sự chú ý của một nhóm khán giả xác định, không bán nội dung; nội dung chỉ giữ người xem. Nhà quảng cáo trả theo lượt hiển thị, lượt nhấp, hoa hồng trên đơn hàng hoặc mua đứt khung. Rao vặt từng tính theo dòng, nay tính theo lượt khách hay lượt chuyển đổi. Trang tổng hợp (aggregator) sống bằng quảng cáo hoặc hoa hồng liên kết. Tiếp thị liên kết (affiliate marketing) có ba bên là người bán, người giới thiệu có lượng khách và mạng liên kết; đường dẫn gắn thẻ theo dõi để chia phần trăm.
Tài sản thật là khán giả, với ba biến: quy mô, chất lượng, niềm tin. Mồi nhấp (clickbait) tăng quy mô bằng tiêu đề gây tò mò nhưng mòn niềm tin vì nội dung hiếm khi giữ lời; phần mềm kèm quảng cáo (adware) đổi sản phẩm miễn phí lấy trải nghiệm bị chen quảng cáo. Mô hình nội dung, cộng đồng, thương mại đi ngược lại: nội dung gợi cảm hứng, cộng đồng xác nhận, cửa hàng chốt đơn. Thương mại cộng đồng và mô hình cộng đồng cũng coi cộng đồng là kênh tiếp thị.
Nhóm thứ hai là người cho đi: họ cũng không phải người dùng, nhưng mua ý nghĩa chứ không mua sự chú ý. Mua một tặng một gắn mỗi đơn bán với một sản phẩm tặng, chi phí hàng tặng nằm trong giá vốn; danh mục gốc ghi nhận ý kiến chỉ trích rằng cách này không chạm tới gốc nghèo. Cửa hàng từ thiện bán đồ quyên góp bằng người tình nguyện; phần mềm từ thiện (careware) và gây quỹ quyên góp thu phí hoặc xin đóng góp. Điều kiện chung là minh bạch tiền đi đâu.
Người đứng giữa ăn phần trăm: môi giới, đại lý, đấu giá và thẻ tín dụng
Người đứng giữa thu một phần tiền của người khác; phần trăm giá trị giao dịch mà họ giữ lại gọi là tỷ lệ thu (take rate). Môi giới (brokerage) nối bên mua với bên bán rồi hưởng phí khi giao dịch thành; đại lý (agency) thương lượng thay bên uỷ quyền; cả hai thường nhận hoa hồng, tức phần trăm hoặc mức cố định trên mỗi giao dịch thành công. Hoa hồng dễ dự báo nhưng khó nhân rộng vì doanh thu bị giới hạn bởi số người bán giỏi, khác nền tảng phần mềm phục vụ thêm khách mà không cần thêm người. Ở Việt Nam, luật gọi nhóm này là trung gian thương mại, xem phần tình huống bên dưới.
Ba câu hỏi phân loại biến thể. Một, ai giữ hàng và rủi ro tồn: ký gửi và bán ký gửi để hàng thuộc người gửi đến khi bán, bên nhận chỉ lấy hoa hồng; nhà buôn nghệ thuật khi mua để bán lại và công ty môi giới chứng khoán (broker-dealer) khi giao dịch cho mình thì hưởng chênh lệch và gánh rủi ro tồn. Hai, phần trăm lấy từ bên bán, bên mua hay cả hai. Ba, luật ghép giá: đấu giá thu hoa hồng theo bậc; đấu giá mọi người đều trả (all-pay) bắt cả người thua trả; đấu giá thu phí mỗi lượt đặt hưởng cả giá thắng lẫn phí lượt; đấu giá tổ hợp cho đặt giá trọn bộ khi bộ đáng giá hơn tổng món lẻ.
Hai kiểu đứng giữa còn lại bán thứ khác chứ không phải việc ghép giao dịch. Cơ quan kiểm định (accreditation) bán uy tín, thu phí chứng nhận và phí duy trì hằng năm, nên có rủi ro xung đột lợi ích khi bên được chứng nhận cũng là bên trả tiền. Sàn hàng đổi hàng (barter) thu phí thành viên và phí giao dịch; tỷ trọng toàn cầu mà danh mục gốc nêu không có nguồn nên bài bỏ.
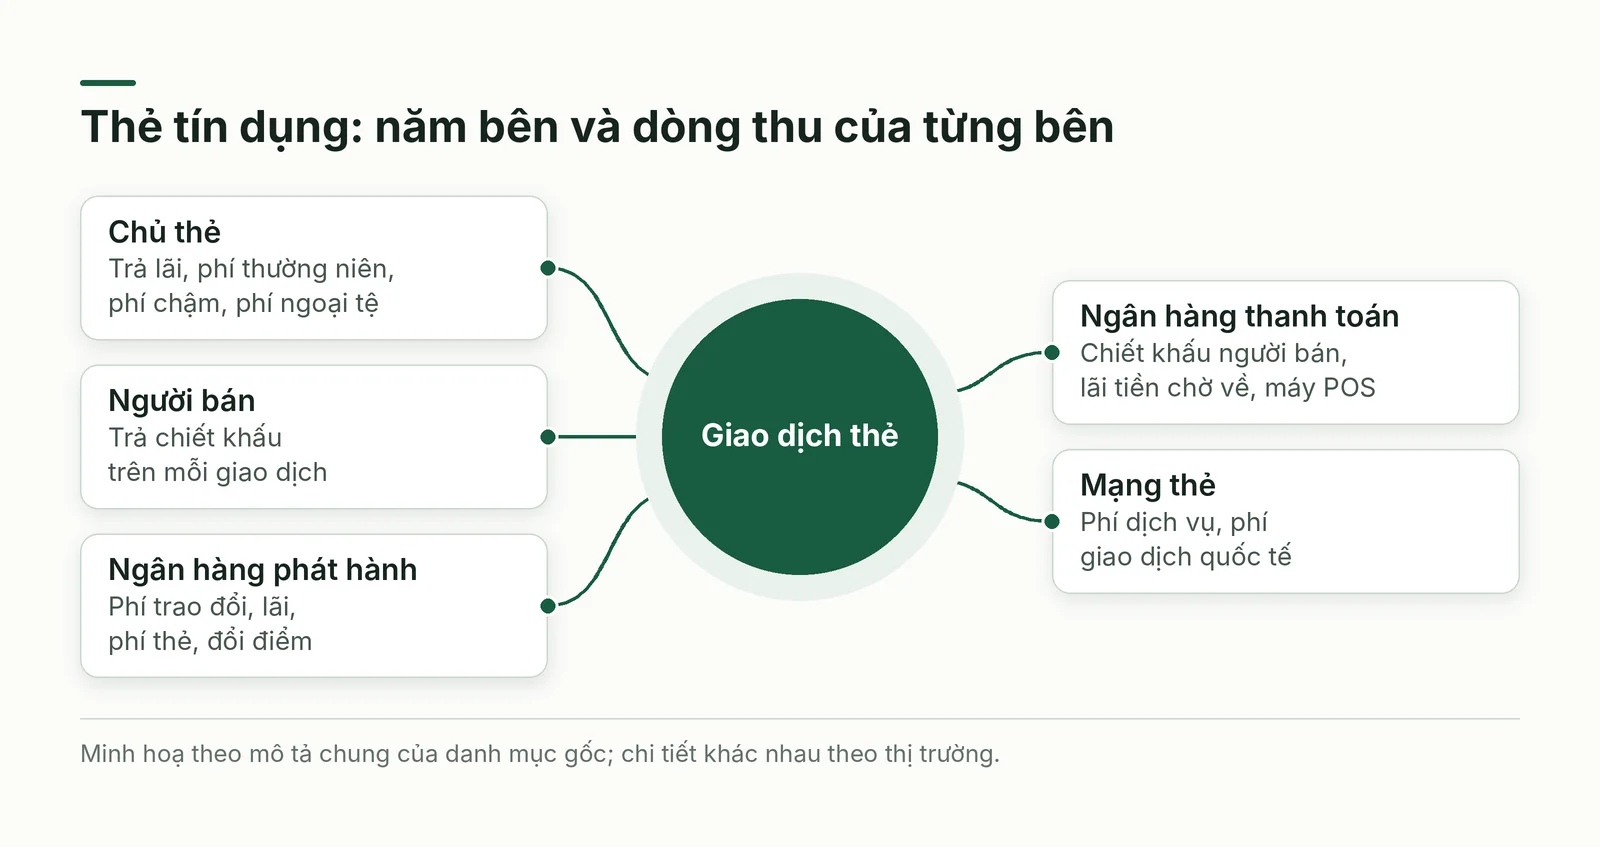
Thẻ tín dụng là trường hợp đông nhất, năm bên: chủ thẻ, người bán, ngân hàng phát hành, ngân hàng thanh toán, mạng thẻ. Phía phát hành thu phí trao đổi, lãi, phí thường niên, phí chậm, phí ngoại tệ; phía thanh toán thu chiết khấu từ người bán và lãi tiền chờ chuyển; mạng thẻ thu phí dịch vụ. Vì mỗi dòng thu thuộc một người trả khác nhau, hãy tách xem chủ thẻ trả gì và người bán trả gì.
Đám đông: nhiều người nhỏ góp tiền, ý tưởng hay sức lao động
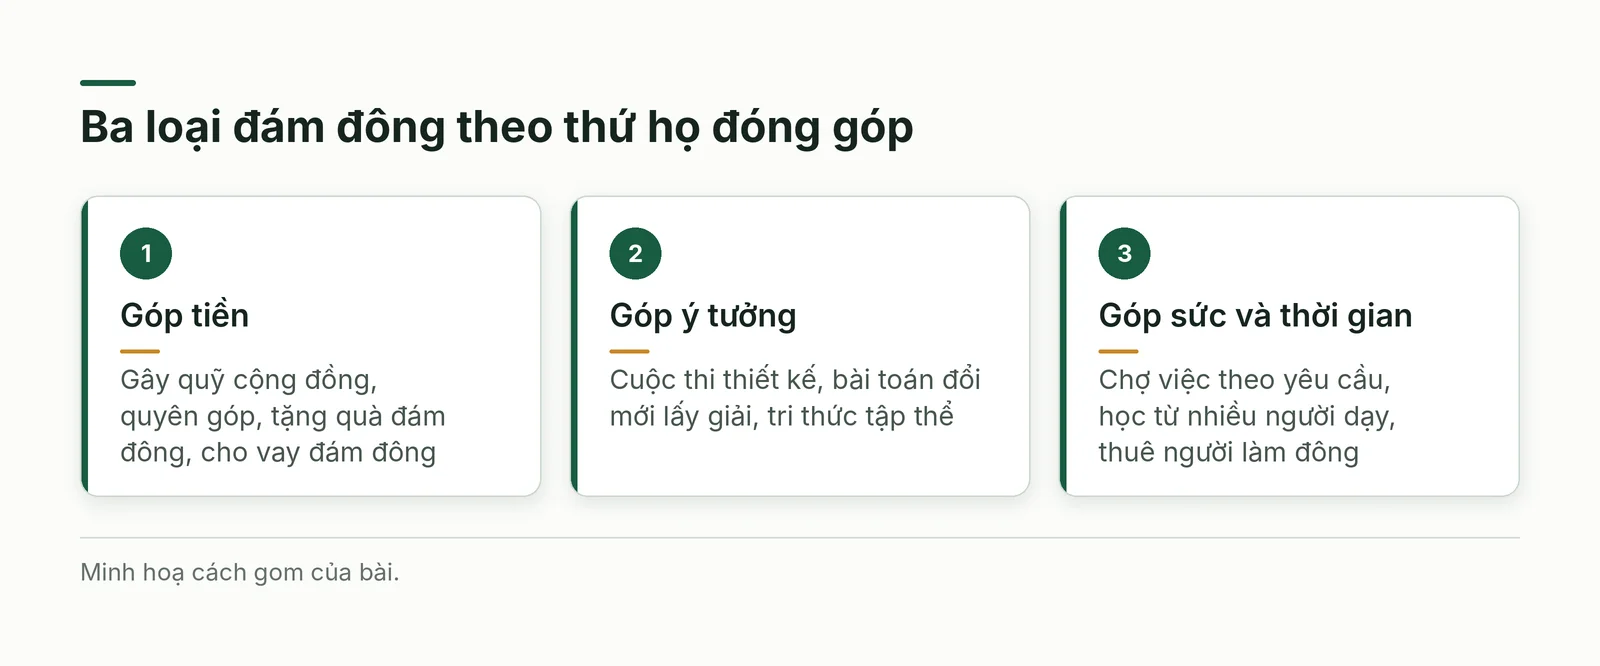
Mô hình đám đông (crowd) để người ngoài doanh nghiệp tạo giá trị qua nền tảng ngang hàng; nền tảng ghép, giữ niềm tin, xử lý thanh toán rồi lấy phí hoặc hoa hồng. Hơn mười mục chia được theo thứ đám đông đóng góp. Góp tiền: gây quỹ cộng đồng (crowdfunding) đổi lấy phần thưởng, tặng quà đám đông có hạn chót, cho vay đám đông nơi nền tảng chấm rủi ro người vay. Góp ý tưởng: cuộc thi thiết kế, bài toán đổi mới lấy giải, tri thức tập thể bán dưới dạng thông tin tổng hợp. Góp sức: chợ việc theo yêu cầu, nền tảng nối nhiều người dạy với người học, dịch vụ thuê người làm đông sự kiện.
Bốn điều kiện quyết định kết quả: cả hai phía cùng đủ đông; kiểm soát chất lượng đóng góp; thiết kế bảo vệ người góp, như quy tắc được cả hoặc không có gì ở một số nền tảng gây quỹ; và pháp lý, vì gọi vốn và cho vay thường chịu quản lý tài chính riêng. Thuê người làm đông chỉ nên xem là dịch vụ sự kiện, không phải đóng góp tự nguyện, và cần thận trọng khi nó tạo ấn tượng sai về mức quan tâm của công chúng.
Người trả cũng là chủ: hợp tác xã, quỹ tín dụng và các kiểu góp sức chung
Ở hợp tác xã, người dùng, người trả và chủ sở hữu là cùng một nhóm. Doanh thu giống doanh nghiệp thường; khác ở quản trị và cách chia phần dư, vì mỗi thành viên có tiếng nói ngang nhau và phần dư chia chủ yếu theo mức dùng hoặc đóng góp, không theo vốn. Hợp tác xã tiêu dùng mua chung để giá thấp; hợp tác xã lao động và hợp tác xã việc làm để người làm tự quản; câu lạc bộ mua chung gộp sức mua và thu phí hội viên; quỹ tín dụng nhận tiền gửi của thành viên để cho thành viên vay. Điểm yếu thường gặp là vốn mỏng, quyết định chậm và nguy cơ ban điều hành tự trả lương cao, nên chặn bằng điều lệ.
Liên minh, mô hình hợp tác và mô hình tập thể cùng nói việc các bên góp nguồn lực. Khác biệt đáng giữ là mức ràng buộc: liên minh giữ pháp nhân riêng của từng bên và chia việc bằng thoả thuận; tập thể là nhiều bên cùng ngành gộp thành tổ chức chung như hiệp hội sống bằng hội phí, sự kiện, tài trợ. Cần điều khoản rõ về sở hữu trí tuệ, chia chi phí và lối thoát.
Hai mục cuối biến quyền làm chủ thành món hàng. Xây để bán (build to sell) dựng một doanh nghiệp chạy được khi vắng người sáng lập rồi bán lại; bán tài sản (asset sale) bán một phần hay toàn bộ tài sản, không gồm cổ phần, để thanh lý phần kém, huy động vốn hay giảm trách nhiệm pháp lý. Đó là đích đến, không phải cách kiếm tiền hằng ngày.
Cách áp dụng: sáu bước từ ba vai đến một quyết định
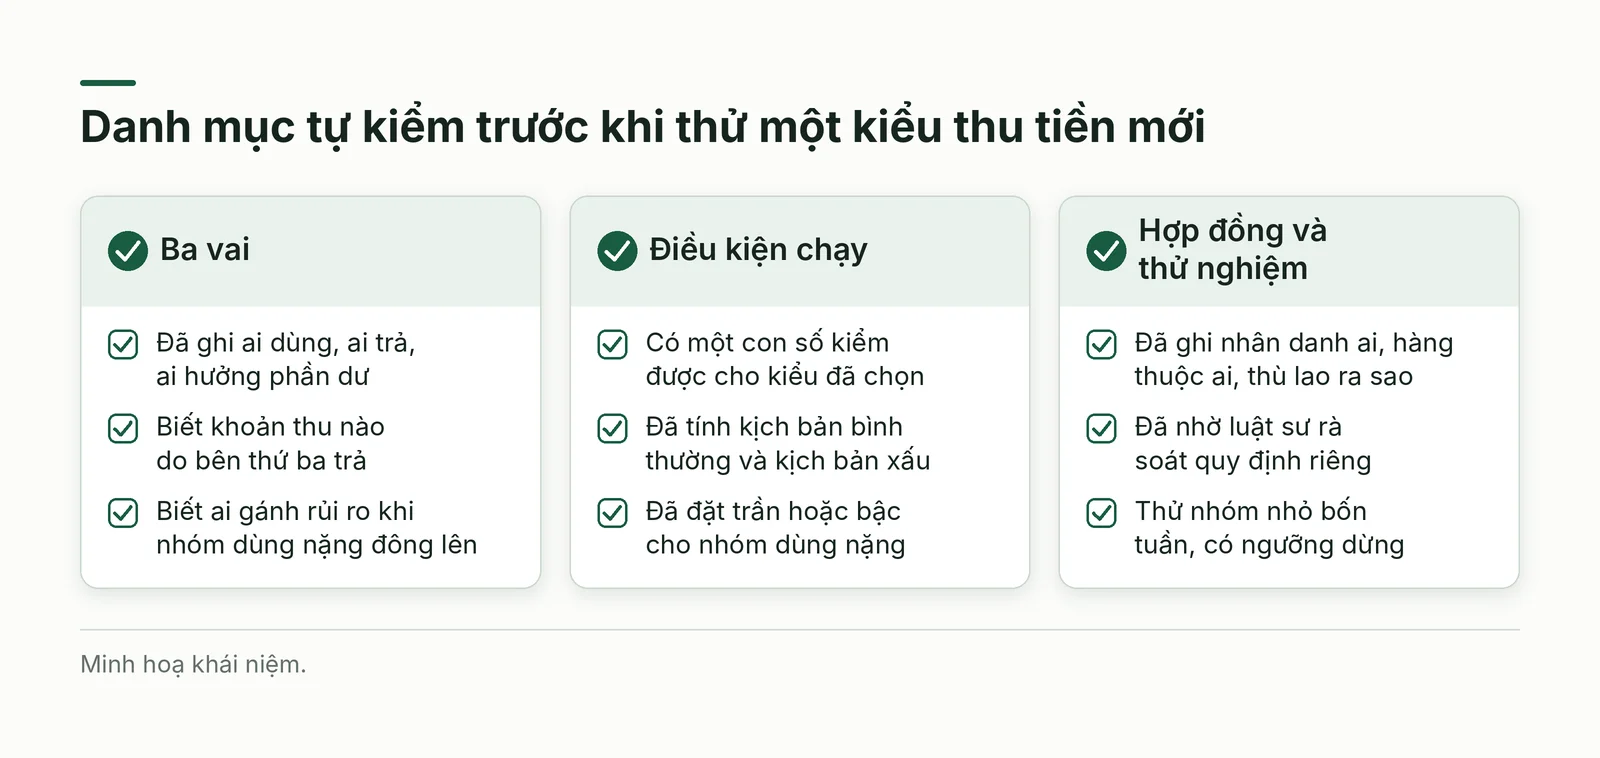
- Bước 1: Với từng khoản thu lớn, ghi ba vai: ai dùng, ai trả, ai hưởng phần dư.
- Bước 2: Xếp khoản thu vào một trong sáu kiểu người trả; khoản thuộc hai kiểu thì tách thành hai dòng.
- Bước 3: Viết điều kiện chạy bằng một con số kiểm được, như mức dùng bình quân, tỷ lệ mua phần sau, quy mô khán giả, phần trăm giữ lại.
- Bước 4: Tính hai kịch bản, bình thường và xấu: nhóm dùng nặng đông hơn, khách bỏ phần sau, người đứng giữa mất một phía.
- Bước 5: Soát hợp đồng và luật: nhân danh ai, hàng thuộc ai khi chờ bán, thù lao tính cách nào, hình thức pháp lý.
- Bước 6: Thử với nhóm nhỏ trong bốn tuần, chọn trước ngưỡng dừng và chỉ số để mở rộng.
Tình huống áp dụng tại Việt Nam: trung gian thương mại, hợp tác xã và biểu phí thẻ
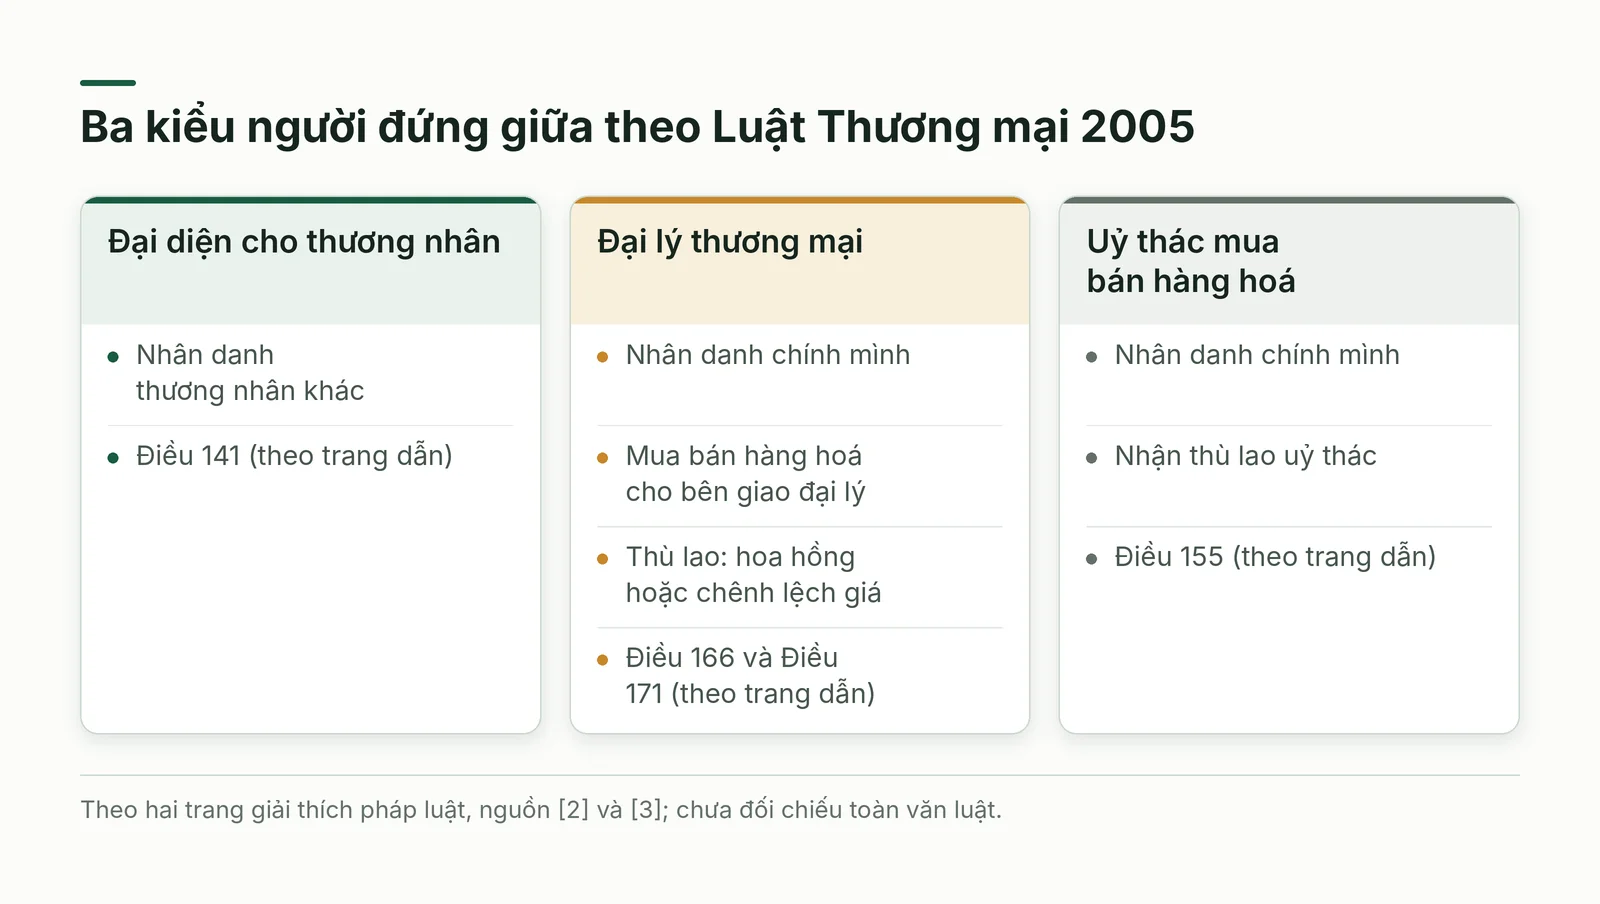
Luật Thương mại 2005 (Luật số 36/2005/QH11) định nghĩa hoạt động trung gian thương mại là hoạt động của thương nhân để thực hiện các giao dịch thương mại cho một hoặc một số thương nhân được xác định (Điều 3 khoản 11) [1]. Điểm phân biệt dễ thấy nhất giữa các vai là bên trung gian nhân danh ai. Theo các trang giải thích pháp luật dẫn lại luật, đại diện cho thương nhân phải nhân danh thương nhân khác, còn đại lý thương mại (Điều 166) và bên nhận uỷ thác mua bán hàng hoá (Điều 155) nhân danh chính mình và đều được hưởng thù lao [2][3].
Thù lao đại lý được trả dưới hình thức hoa hồng hoặc chênh lệch giá, theo khoản 1 Điều 171 mà một trong hai trang trên dẫn [2]. Với chủ cửa hàng nhận ký gửi hay doanh nghiệp bán qua đại lý tại Việt Nam, tên gọi trong hợp đồng chưa đủ: nên ghi rõ nhân danh ai, hàng thuộc ai trong thời gian chờ bán và thù lao tính theo cách nào, rồi nhờ luật sư rà soát.
Luật Hợp tác xã số 17/2023/QH15, ban hành ngày 20/6/2023, định nghĩa hợp tác xã là tổ chức có tư cách pháp nhân do ít nhất 05 thành viên chính thức tự nguyện thành lập (Điều 4 khoản 7), và chia thành viên thành chính thức, liên kết góp vốn, liên kết không góp vốn (Điều 4 khoản 16) [4]. Điều 8 quy định thành viên chính thức tham gia quản lý không phụ thuộc phần vốn góp và được phân phối thu nhập chủ yếu theo mức độ sử dụng sản phẩm, dịch vụ hoặc mức độ đóng góp sức lao động [4].
Nếu bạn muốn dựng hợp tác xã tiêu dùng, hợp tác xã việc làm hay câu lạc bộ mua chung theo kiểu thành viên làm chủ, hai nguyên tắc về quản lý và phân phối trên là điểm cần đối chiếu với điều lệ. Phần văn bản đọc được (đến Điều 50) không bàn riêng quỹ tín dụng, nên ai định lập quỹ cho vay nội bộ cần xem thêm luật chuyên ngành về tổ chức tín dụng; bài chưa đối chiếu điều đó.
Về thẻ tín dụng, biểu phí của Home Credit Việt Nam, bản ghi hiệu lực từ 2/2/2026, gom nhiều dòng thu: phí thường niên ghi miễn phí, lãi 49,5% một năm, phí rút tiền mặt 3% giá trị giao dịch ở một số loại thẻ (tối thiểu 30.000 đồng), phí chậm thanh toán 0,12% một ngày trên số tiền tối thiểu chưa trả, phí ngoại tệ 4% và phí chuyển đổi trả góp 1,5% một tháng cho giao dịch mua [5]. Đây là biểu phí của một tổ chức, không đại diện cho thị trường, và chỉ cho thấy phía chủ thẻ; khoản người bán trả không có trong đó.
Sai lầm thường gặp, giới hạn và khi nào không nên dùng
- Lấy tên làm bằng chứng: gọi là đại lý, nền tảng hay hợp tác xã nhưng hợp đồng nói khác.
- Giá trọn gói không có trần hay bậc giá, để nhóm dùng nặng quyết định chi phí bình quân.
- Bán mồi mà không khoá phần sau: khách mua thiết bị rẻ rồi mua vật tư nơi khác.
- Đổi niềm tin lấy lượt xem: tiêu đề giật gân hay quảng cáo chen vào sản phẩm khiến khán giả bỏ đi.
- Gom tiền đám đông mà bỏ qua hoàn tiền, báo cáo sử dụng và quy định tài chính về gọi vốn, cho vay.
- Dùng con số của danh mục như sự thật; hoặc nhầm nhãn “pyramid” của mục thương mại cộng đồng với đa cấp.
Giới hạn lớn nhất là bản chất của nguồn: danh mục gốc là từ điển mô tả ngắn, không kèm số liệu kiểm chứng, nên bài chỉ rút ra cơ chế và điều kiện, không rút ra tỷ lệ hay xác suất thành công. Nếu chưa biết khoản thu hiện tại đến từ ai, hãy mô tả hiện trạng bằng ba vai trước khi thêm một kiểu mới.
Kế hoạch thử nghiệm 2-4 tuần và câu hỏi tự kiểm
- Tuần 1: Vẽ ba vai cho ba khoản thu lớn nhất, chọn khoản có điểm đau rõ.
- Tuần 2: Chọn một kiểu người trả để thử, viết điều kiện chạy bằng con số, tính hai kịch bản.
- Tuần 3: Chạy thử với một nhóm khách hoặc một đối tác nhỏ, ghi chỉ số mỗi tuần.
- Tuần 4: So với kịch bản, quyết định mở rộng, chỉnh hay dừng và ghi lý do.
- Tự kiểm: ai thật sự trả tiền; ai gánh rủi ro khi người dùng nặng đông lên hoặc một phía nền tảng rút đi; điều kiện nào chưa kiểm chứng.
Kết luận
Sáu kiểu người trả biến 68 cái tên thành sáu câu hỏi: ai đang trả, họ có phải người dùng không, điều kiện nào giữ khoản thu ấy đứng vững. Phần tiếp theo của chuỗi đọc tiếp danh mục từ mục bán thẳng cho khách, bỏ khâu trung gian, đến mục trả theo kết quả, gồm các luật đấu giá, tài chính vi mô, nhượng quyền, cấp phép, miễn phí cơ bản và nền tảng hai phía; phần cuối khép chuỗi.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Bài dựa trên tài liệu “Business Models Almanac: The Big Book of Business Model Types” của Daniel Pereira (The Business Model Analyst, 2022), phần đầu (trang 1 đến 84), gồm các mục từ cửa hàng đồng giá đến nguồn lực đám đông. Cách gom theo ba vai và sáu kiểu người trả, các tình huống giả định, phân tích và đối chiếu pháp luật là của bài, kết hợp nghiên cứu web mở kiểm ngày 20/10/2026.
Điều chưa kiểm chứng: số điều của Luật Thương mại 2005 lấy theo hai trang giải thích pháp luật, chưa đối chiếu toàn văn và các lần sửa đổi, và khoản 1 Điều 171 chỉ có ở một trang; Luật Hợp tác xã 2023 mới đọc đến Điều 50, chưa xác nhận hiệu lực hiện nay; biểu phí thẻ của Home Credit đọc qua công cụ trích văn bản, chưa đối chiếu bản gốc và có thể đã đổi; ý về cơ chế đến từ danh mục gốc, không có số liệu kiểm chứng riêng, và bài bỏ các tỷ lệ không dẫn nguồn. Bài không phải tư vấn pháp lý hay tài chính. Bạn nên tìm tài liệu gốc để đọc đầy đủ.