
Mô hình kinh doanh fintech: tiền chảy thế nào, ai trả phí và ai gánh rủi ro
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Công nghệ tài chính (fintech) là doanh nghiệp dùng công nghệ để thay đổi hoặc làm gọn một dịch vụ tài chính. Bài đọc mô hình kinh doanh của nhóm này qua bốn câu hỏi về tiền: tiền đi qua tay ai, ai trả phí, ai gánh rủi ro và ai cấp phép, rồi áp vào cho vay, đầu tư và các tình huống Việt Nam.
- Mô hình fintech chỉ đọc được khi trả lời đủ bốn câu hỏi; số người dùng hay tài khoản chưa nói gì về doanh thu.
- Tám mạch thu phổ biến, từ hoa hồng giao dịch tới bán quyền truy cập qua API; mỗi mạch có người trả và rủi ro riêng.
- Với cho vay, doanh thu chỉ có nghĩa sau khi trừ nợ xấu và chi phí vốn; thứ tự chia tiền thu về quyết định ai chịu lỗ trước.
- Robinhood cho thấy tỷ trọng các mạch thu có thể đảo chỉ sau một năm; Synapse cho thấy rủi ro khi tiền khách đi qua bên trung gian.
- Tại Việt Nam, hạ tầng thanh toán đã rộng; luật chơi đang định hình qua thử nghiệm có kiểm soát và xác thực sinh trắc học.
Vì sao fintech khó đánh giá chỉ bằng số người dùng
Fintech dùng công nghệ để thay đổi hoặc đơn giản hoá một dịch vụ tài chính cho cá nhân và doanh nghiệp: thanh toán, vay, đầu tư, bảo hiểm. Ngân hàng thường bán nhiều sản phẩm và gánh nhiều nghĩa vụ; fintech hay bắt đầu từ một dịch vụ hẹp, làm nhanh và rẻ hơn. Số người dùng vì thế chưa nói được gì về kinh tế của mô hình; cần biết tiền đi theo đường nào và ai chịu lỗ khi có sự cố.
Nhu cầu nằm ở những người chưa được phục vụ đủ. Thông cáo ngày 16/07/2025 của Ngân hàng Thế giới về khảo sát Global Findex 2025 nêu gần 80% người trưởng thành trên thế giới đã có tài khoản tài chính, nhưng vẫn còn 1,3 tỷ người trưởng thành thiếu tiếp cận dịch vụ tài chính, và khoảng 900 triệu người chưa có tài khoản đã có điện thoại di động [1]. Theo cách đọc của bài, điện thoại thay chi nhánh là chỗ fintech bước vào, nhưng người mới vào hệ thống ít lịch sử tín dụng nên khó định giá rủi ro.
Khái niệm cốt lõi: bốn câu hỏi về tiền
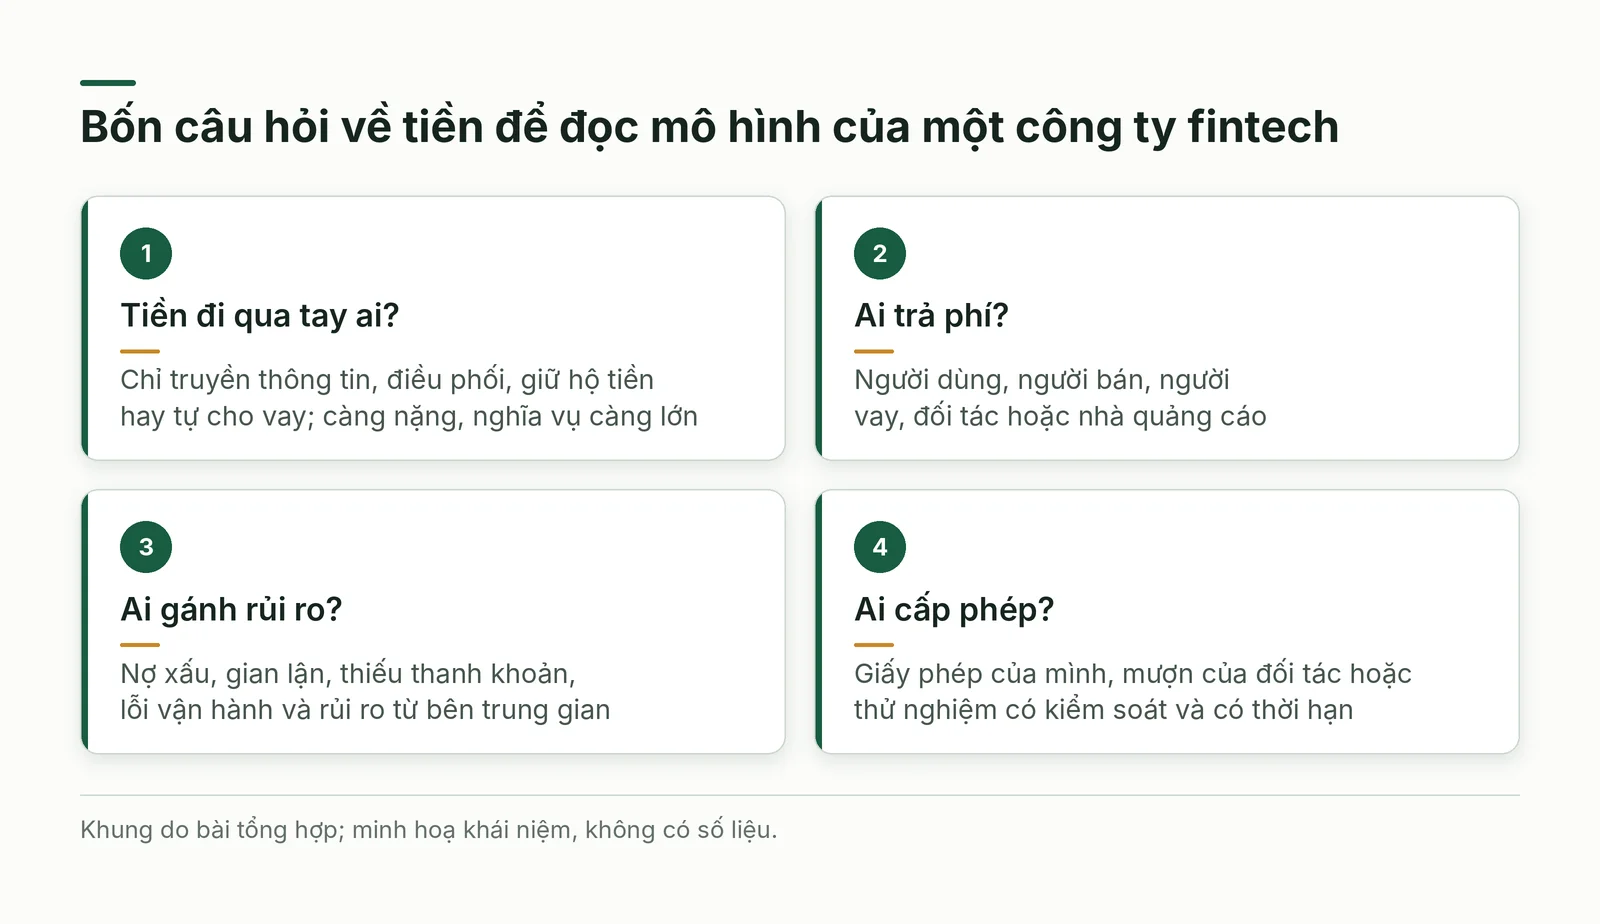
Mọi mô hình fintech đều đặt lên được bốn câu hỏi. Câu thứ nhất: tiền đi qua tay ai. Mức nhẹ nhất chỉ truyền thông tin, như chấm điểm tín dụng hay chia sẻ dữ liệu. Mức kế tiếp điều phối giao dịch nhưng không giữ tiền. Nặng hơn là giữ hộ tiền của khách, như số dư trong ví. Nặng nhất là tự cho vay bằng vốn của mình. Càng xuống dưới, nghĩa vụ về giấy phép, vốn và bảo vệ khách hàng càng lớn.
Câu thứ hai: ai trả phí. Người trả có thể là người dùng, người bán, người vay, đối tác hoặc nhà quảng cáo. Câu thứ ba: ai gánh rủi ro, gồm nợ xấu, gian lận, thiếu thanh khoản, lỗi vận hành và rủi ro từ bên trung gian. Câu thứ tư: ai cấp phép, tức giấy phép của chính mình, giấy phép mượn từ đối tác, hay một chế độ thử nghiệm có thời hạn.
Nhiều khoản phí trong fintech thực chất là giá của một rủi ro hoặc một giấy phép; hãy hỏi mỗi khoản phí trả cho điều gì.
Tám mạch thu của fintech và người trả trong từng mạch
Tám mạch dưới đây không loại trừ nhau; một công ty thường chạy vài mạch cùng lúc. Với mỗi mạch, cần biết ai trả, trả khi nào và rủi ro nào đi kèm. Tỷ trọng các mạch có thể đảo chỉ sau một năm, như ví dụ Robinhood ở phần sau.
- Hoa hồng giao dịch: sàn chứng khoán, sàn tài sản số hay nền tảng huy động vốn cộng đồng thu theo mỗi lệnh hoặc số tiền gọi được; người giao dịch hoặc người gọi vốn trả.
- Phí người bán và phí dịch vụ: ví và cổng thanh toán thu khoản nhỏ trên mỗi giao dịch từ người bán, thêm phí khi bán dịch vụ tài chính của bên thứ ba.
- Chênh lệch lãi: tự cho vay thì hưởng phần chênh giữa lãi thu và chi phí vốn, nhưng gánh nợ xấu. Người trả: người vay.
- Hoa hồng ghép cặp: sàn cho vay ngang hàng đứng giữa, ghép người cần vốn với người có vốn, thu hoa hồng và phí thu nợ; rủi ro tín dụng thường thuộc người cho vay.
- Phí theo tài sản quản lý: tư vấn đầu tư tự động thu một tỷ lệ nhỏ trên tài sản khách giao; doanh thu tăng cả khi giá thị trường tăng.
- Thuê bao hoặc freemium: phần cơ bản miễn phí, trả theo tháng hay năm để có tính năng nâng cao.
- Quảng cáo: bán chỗ quảng cáo trong ứng dụng cho bên thứ ba; rủi ro nằm ở niềm tin của người dùng và việc dùng dữ liệu cá nhân.
- Bán quyền truy cập qua API: doanh nghiệp khác trả để dùng dữ liệu, chức năng hoặc hạ tầng qua giao diện lập trình ứng dụng; phụ thuộc quy định chia sẻ dữ liệu.
Có hai điểm chung. Doanh thu từ phí giao dịch dao động theo khối lượng, còn doanh thu từ lãi phụ thuộc chất lượng khoản vay và mặt bằng lãi suất. Mạch thu càng gần tiền của khách thì nghĩa vụ giấy phép và bảo vệ khách hàng càng nặng.
Cho vay: tiền chảy thế nào và ai chịu lỗ trước
Cho vay là nơi dễ hiểu sai mô hình nhất, vì doanh thu đến ngay còn tổn thất đến sau. Thường có ba bên: bên cấp vốn (ngân hàng hoặc quỹ), công ty fintech và khách vay. Nhiều công ty không cho vay hoàn toàn bằng tiền mình: họ vay một hạn mức của bên cấp vốn và dùng các khoản phải thu từ khách làm tài sản bảo đảm.
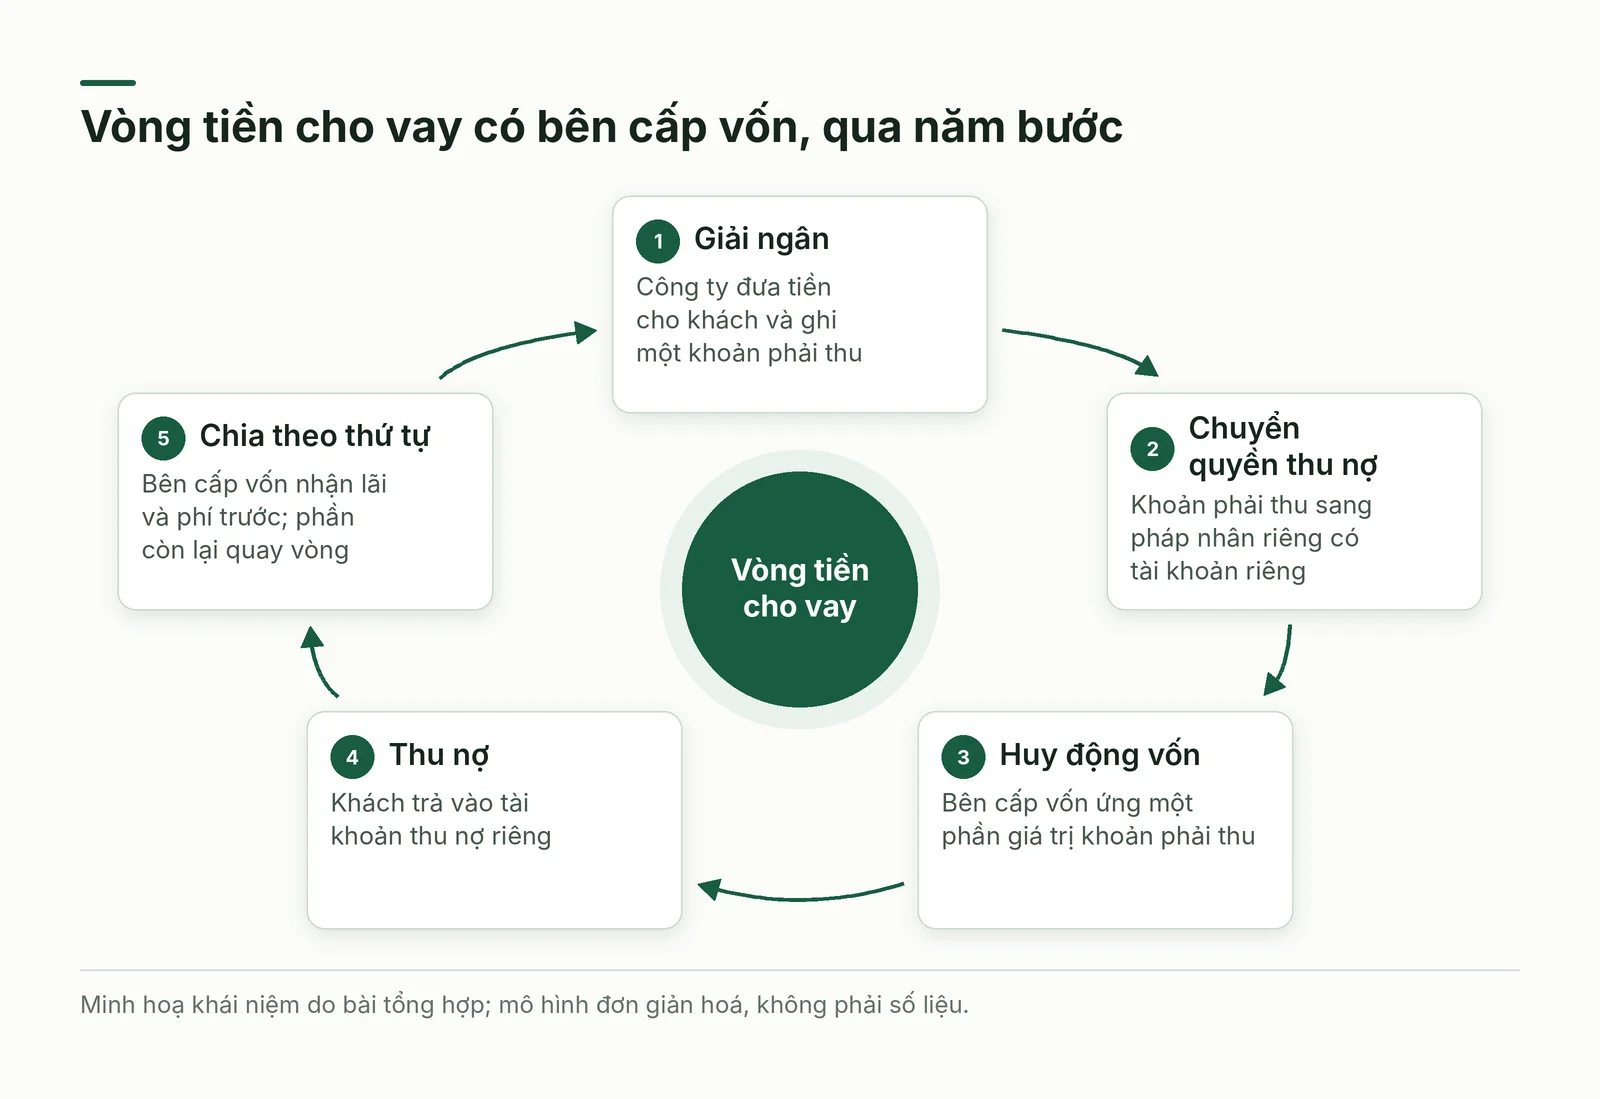
Dòng tiền đi qua năm bước. Một, công ty giải ngân cho khách hoặc người bán và ghi một khoản phải thu. Hai, khoản phải thu chuyển sang một pháp nhân riêng có tài khoản thu nợ riêng. Ba, bên cấp vốn ứng một phần giá trị khoản phải thu. Bốn, khách trả nợ vào tài khoản riêng đó. Năm, cuối mỗi kỳ, tiền thu được chia theo thứ tự: lãi và phí cho bên cấp vốn trước, phần còn lại quay vòng cho khoản vay mới. Vì hạn mức dựa trên khoản phải thu, công ty mới phải tự bỏ vốn cho những khoản vay đầu tiên.
Minh hoạ bằng số giả định, không gắn với công ty nào và đơn vị tiền tuỳ ý, tính khi cả đợt vay đáo hạn: công ty giải ngân 10; bên cấp vốn ứng 8, công ty tự bỏ 2. Nếu khách trả đủ, thu về 11 (gốc 10, lãi và phí 1); trả bên cấp vốn 8 gốc và 0,4 lãi, còn 2,6 gồm 2 vốn tự có quay về và 0,6 để lo chi phí vận hành. Nếu 2 trên 10 khoản không trả được, chỉ thu 8,8; sau khi trả bên cấp vốn 8,4 chỉ còn 0,4, tức vốn tự có mất 1,6 mà chưa có đồng nào cho chi phí vận hành.
Ai giữ rủi ro tín dụng phụ thuộc cấu trúc. Tự cho vay trên bảng cân đối thì công ty thường chịu lỗ trước bằng vốn tự có, bên cấp vốn bị chạm sau đó. Sàn ghép cặp thì người cho vay giữ rủi ro, sàn thu phí. Làm đại lý cho ngân hàng hay công ty tài chính thì đối tác giữ khoản vay, fintech hưởng phí nhưng vẫn mất uy tín nếu nợ xấu cao. Công thức tối thiểu cho mỗi khoản: lãi và phí thu về, trừ tổn thất tín dụng, chi phí vốn, chi phí vận hành và chi phí có khách.
Giấy phép và bảo vệ tiền khách hàng: ba con đường pháp lý
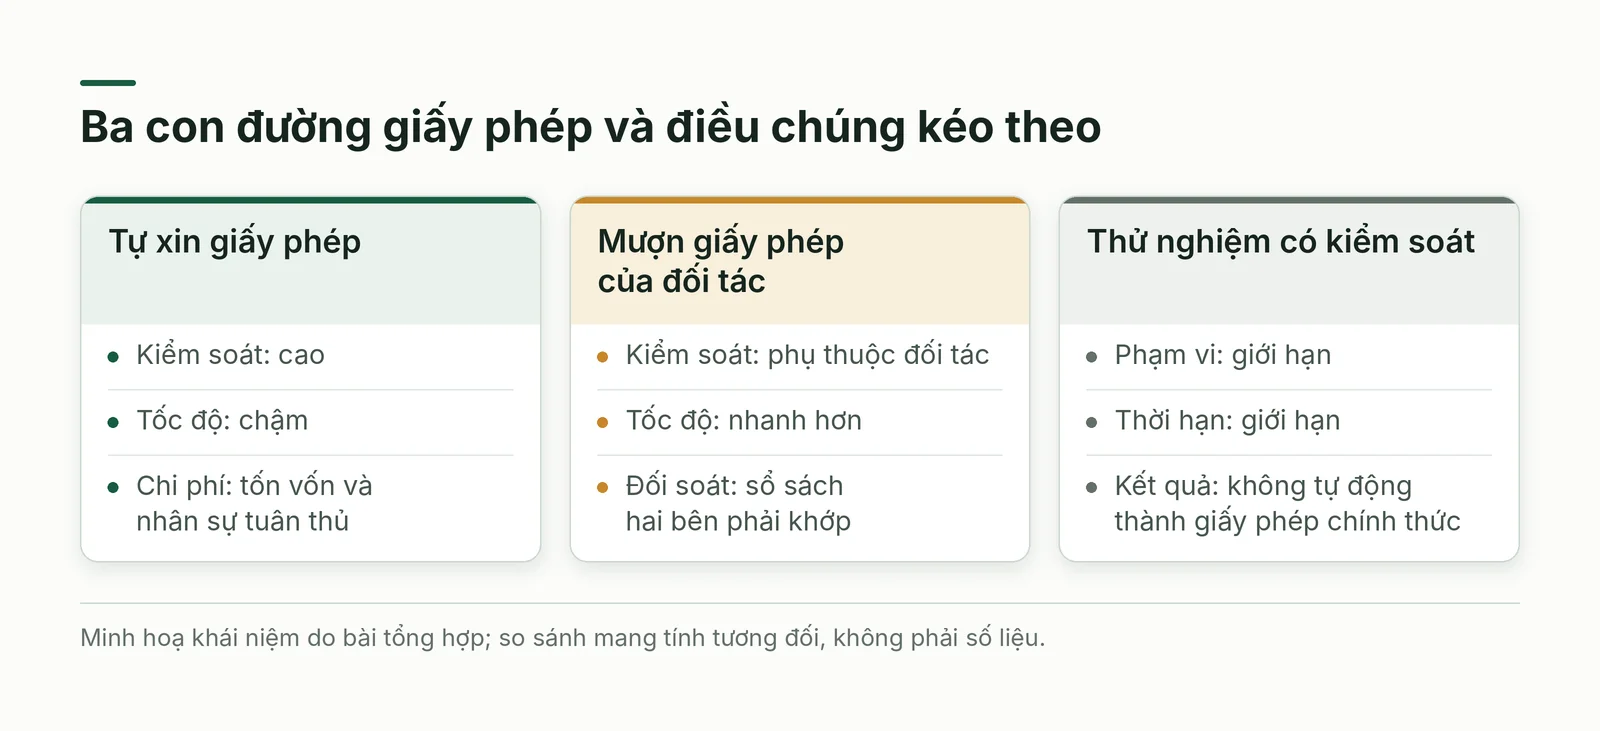
Fintech bán dịch vụ tài chính nên không né được câu hỏi ai được phép giữ tiền hay cho vay. Có ba con đường. Tự xin giấy phép thì kiểm soát cao nhưng chậm, tốn vốn và nhân sự tuân thủ. Mượn giấy phép của đối tác có phép thì nhanh hơn nhưng phụ thuộc đối tác, và sổ sách hai bên phải khớp. Thử nghiệm có kiểm soát cho phép chạy giải pháp trong phạm vi và thời hạn giới hạn, nhưng không tự động dẫn tới giấy phép chính thức.
Tài liệu nguồn nêu bốn thách thức: bảo mật và quyền riêng tư, theo kịp công nghệ, chất lượng phần mềm và tuân thủ quy định; cách xử lý gồm xác thực mạnh hơn, thuê ngoài phát triển khi thiếu đội kỹ thuật và có cố vấn pháp lý chuyên ngành từ đầu. Nên coi bảo vệ tiền khách là một phần của sản phẩm: tách tài khoản của khách, đối soát sổ sách đều đặn, báo cáo rõ ràng khi có sự cố.
Định giá fintech: vì sao cách tính quen thuộc không đủ
Nhà đầu tư thường định giá doanh nghiệp ổn định bằng dòng tiền chiết khấu, bội số doanh thu hoặc giá sổ sách, chi phí thay thế và hệ số giá trên lợi nhuận. Những cách này hợp khi mô hình đã rõ và dòng tiền dự đoán được. Fintech khởi nghiệp thường có mô hình còn đổi, ít tài sản hữu hình và dòng tiền âm, nên giai đoạn đầu cần phương pháp riêng.
Năm cách phổ biến: bảng điểm lấy giá nhóm công ty tương tự rồi điều chỉnh theo trọng số; Berkus gán mức trần giá trị cho từng cột mốc như ý tưởng, đội ngũ, nguyên mẫu, khách dùng thử và doanh thu rồi cộng lại; tổng các yếu tố rủi ro điều chỉnh theo mười hai nhóm rủi ro; chi phí tái tạo tính tiền dựng lại công nghệ và đội ngũ; phương pháp quỹ mạo hiểm suy ngược từ giá bán dự kiến khi thoát vốn. Mỗi cách ra một con số khác, nên dùng như một khoảng. Nhà đầu tư còn hỏi vấn đề được giải, quy mô thị trường, chi phí phân phối và nguồn thu.
Cách áp dụng từng bước
Quy trình này dành cho đội muốn tự làm dịch vụ tài chính hoặc nhúng nó vào sản phẩm đang có, kể cả khi chỉ hợp tác với đối tác có giấy phép. Nó đi từ vẽ đường đi của tiền tới thử nghiệm nhỏ có điều kiện dừng.
- Bước 1: Chọn một dòng tiền (thanh toán, cho vay, đầu tư, bảo hiểm hoặc dữ liệu), vẽ đường đi của tiền từ người trả đến người nhận và đánh dấu mọi chỗ tiền dừng lại.
- Bước 2: Điền nốt ba câu hỏi còn lại bằng tên cụ thể: ai trả phí, ai gánh rủi ro, ai cấp phép; ô còn trống là việc phải làm tiếp.
- Bước 3: Chọn con đường pháp lý (tự xin, mượn của đối tác hay thử nghiệm có kiểm soát) và hỏi luật sư hoặc cơ quan quản lý trước khi nhận tiền của khách.
- Bước 4: Lập bảng đơn vị tiền cho một khoản vay hoặc một giao dịch gồm thu, tổn thất, chi phí vốn, chi phí vận hành, chi phí có khách, theo ba kịch bản.
- Bước 5: Thiết kế bảo vệ khách hàng: xác thực, tách tài khoản của khách, đối soát sổ sách với đối tác mỗi ngày, quy trình khi có sự cố.
- Bước 6: Chạy thử với hạn mức nhỏ, đặt trước điều kiện dừng như tỷ lệ nợ xấu, gian lận, khiếu nại; sau đó mới mở rộng hoặc gọi vốn.
Hai ví dụ quốc tế: Robinhood và Synapse
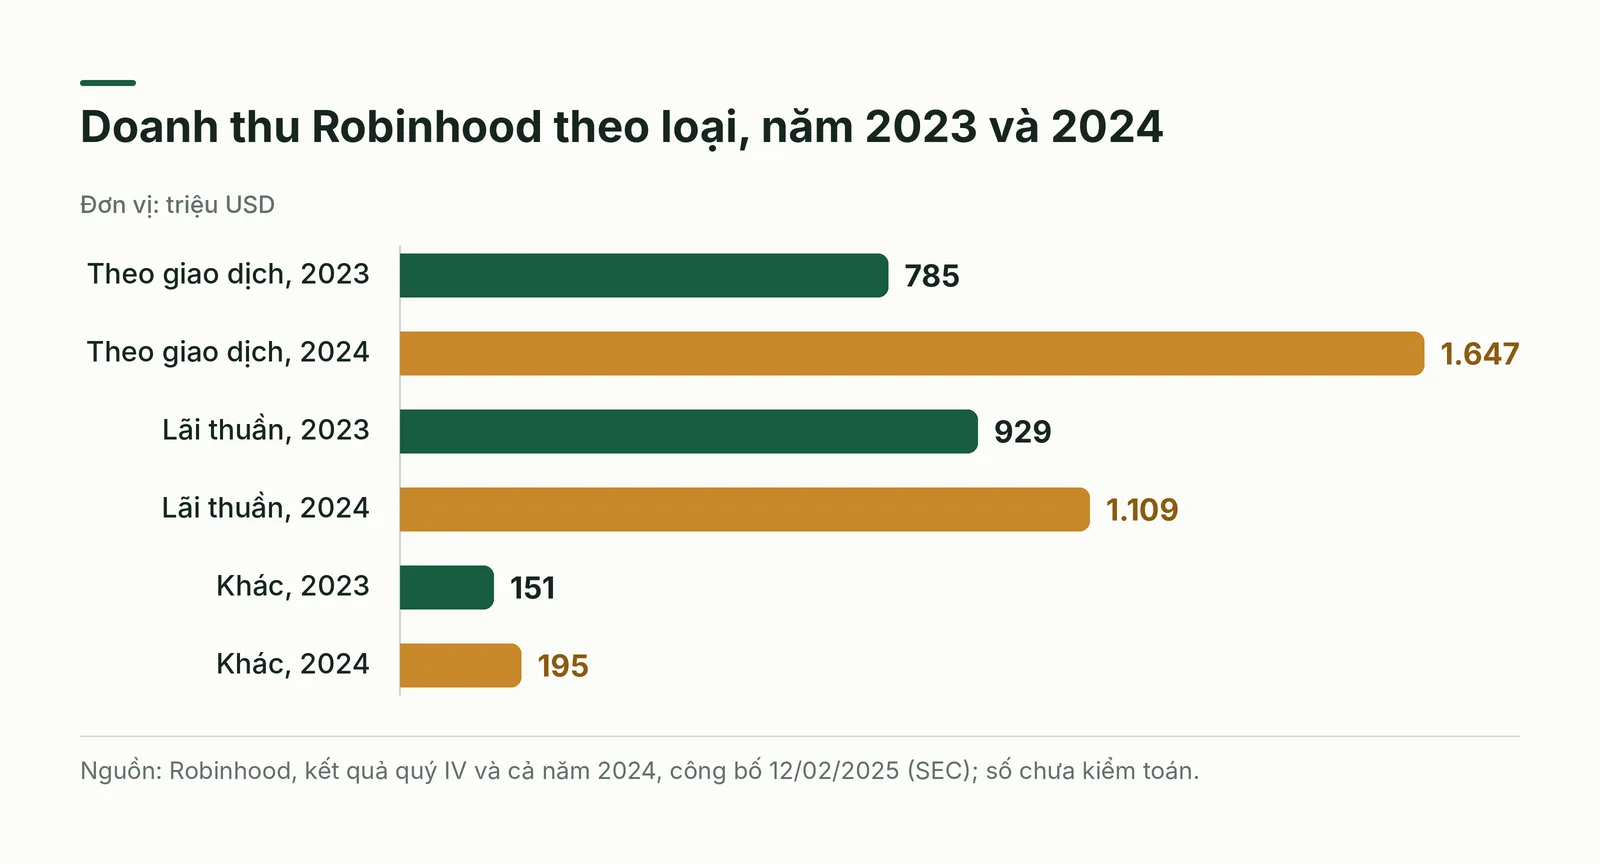
Robinhood Markets công bố kết quả năm 2024 ngày 12/02/2025, với bảng số liệu chưa kiểm toán: doanh thu thuần 2.951 triệu USD, gồm doanh thu theo giao dịch 1.647 triệu USD (tăng 110% so với 2023), doanh thu lãi thuần 1.109 triệu USD và doanh thu khác 195 triệu USD [2]. Năm 2023 thứ tự ngược lại: lãi thuần 929 triệu USD lớn hơn doanh thu theo giao dịch 785 triệu USD, còn doanh thu khác là 151 triệu USD [2].
Bản tin cho biết ở quý IV, doanh thu giao dịch chủ yếu nhờ tiền mã hoá, còn doanh thu lãi thuần tăng nhờ tài sản sinh lãi tăng dù lãi suất liên bang thấp hơn kìm lại [2]. Cách đọc của bài: hai mạch nhạy với hai thứ khác nhau, khối lượng giao dịch của thị trường và mặt bằng lãi suất, nên tỷ trọng đổi nhanh.
Synapse cho thấy rủi ro khi tiền khách đi qua bên trung gian. Theo PYMNTS ngày 21/12/2025, công ty này nối các fintech với ngân hàng để các công ty khởi nghiệp lưu giữ tiền của khách; sau khi sụp đổ, hàng nghìn người bị khoá khỏi tài khoản [3]. Quản tài viên phá sản nhiều lần nêu khoản thiếu hụt tiền khách từ 65 đến 95 triệu USD, còn cơ quan CFPB của Mỹ dự báo từ 60 đến 90 triệu USD [3]. Synapse cáo buộc ngân hàng đối tác chính là Evolve xử lý sai tiền khách; Evolve cho rằng lỗi thuộc Synapse [3]. Theo cách đọc của bài, cần biết ai giữ sổ ghi từng khách sở hữu bao nhiêu và ai chịu trách nhiệm khi sổ không khớp.
Tình huống áp dụng tại Việt Nam
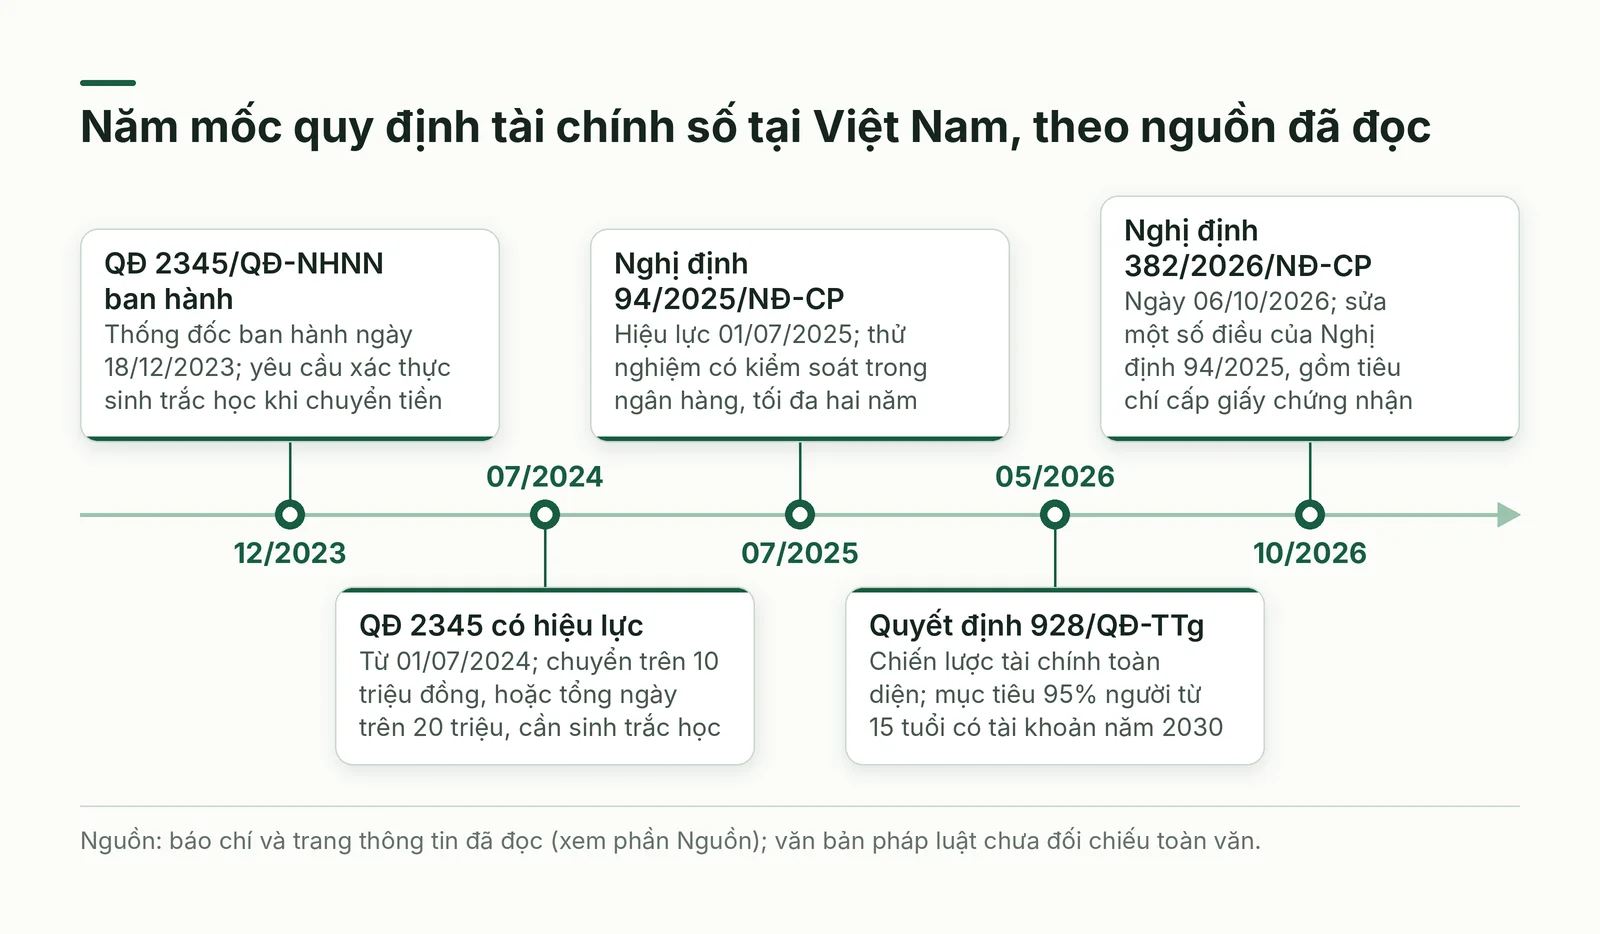
Ở tầng thanh toán, Báo Chính phủ ngày 06/10/2026 viết rằng đến cuối năm 2025 có 88,96% người trưởng thành đã có tài khoản; Quyết định 928/QĐ-TTg ngày 25/05/2026 phê duyệt chiến lược tài chính toàn diện, đặt mục tiêu 95% người từ 15 tuổi có tài khoản giao dịch vào năm 2030 [4]. Riêng tài khoản tiền di động, đến 30/06/2026 có 11,45 triệu tài khoản đăng ký, trong đó 6,18 triệu đang hoạt động [4]. Khi phần lớn người lớn đã có tài khoản, cơ hội của fintech dịch từ mở tài khoản sang dịch vụ trên nền tài khoản; đây là cách đọc của bài.
Theo VietnamFinance ngày 08/04/2026, MoMo thành lập năm 2010, khởi đầu là nền tảng thanh toán di động, nay cung cấp thanh toán, cho vay tiêu dùng, bảo hiểm, tiết kiệm, đầu tư và công cụ hỗ trợ người bán; doanh nghiệp cho biết có hơn 30 triệu người dùng [5]. Trang báo không nêu MoMo kiếm tiền ra sao hay ai chịu rủi ro tín dụng của các khoản vay; hai điều đó phải tìm trong điều khoản dịch vụ hoặc báo cáo của chính doanh nghiệp.
Về giấy phép, Tạp chí Ngân hàng ngày 03/05/2025 đưa tin về Nghị định 94/2025/NĐ-CP về cơ chế thử nghiệm có kiểm soát, áp dụng cho lĩnh vực ngân hàng: từ 01/07/2025, ba loại giải pháp được thử là chấm điểm tín dụng, trao đổi dữ liệu qua giao diện mở (Open API) và cho vay ngang hàng, thời gian thử tối đa hai năm tuỳ giải pháp [6]. Trang Thị trường Tài chính Tiền tệ ngày 08/10/2026 đưa tin Nghị định 382/2026/NĐ-CP ngày 06/10/2026, có hiệu lực cùng ngày, sửa một số điều của nghị định trên, trong đó có tiêu chí cấp giấy chứng nhận tham gia [7]. Hai nghị định mới chỉ được đọc qua tin báo, chưa đối chiếu văn bản gốc, hiệu lực hiện nay chưa xác nhận.
Bài ngày 09/06/2026 trên Tạp chí Kinh tế - Tài chính thuật lại lời Ngân hàng Nhà nước: lúc đó chưa có đơn vị nào nhận giấy chứng nhận để vào thử nghiệm; cơ quan này cho rằng cơ chế là cách tiếp cận pháp lý mới, chưa có tiền lệ [8]. VietnamFinance ngày 01/05/2025 thuật lại hai điều: công ty cho vay ngang hàng vào thử nghiệm không được tự đưa ra biện pháp bảo đảm cho khoản vay của khách, và việc được vào thử nghiệm không đồng nghĩa với việc sẽ đáp ứng điều kiện kinh doanh khi pháp luật có quy định [9]. Cách đọc của bài: nền tảng không được tự bảo đảm khoản vay thì khó gánh rủi ro tín dụng; được thử nghiệm mới là vào cửa, chưa phải có giấy phép.
Về an toàn, trang của Bảo hiểm tiền gửi Việt Nam ngày 11/10/2024 thuật lại Quyết định 2345/QĐ-NHNN do Thống đốc ban hành ngày 18/12/2023, có hiệu lực từ 01/07/2024: chuyển tiền điện tử của cá nhân trên 10 triệu đồng, hoặc tổng trong ngày trên 20 triệu đồng, phải xác thực sinh trắc học [10]. Theo Ngân hàng Nhà nước, tháng 08/2024 có khoảng 700 vụ khách bị lừa mất tiền, giảm khoảng 50% so với trung bình bảy tháng đầu năm [10]. Trang này không chứng minh mức giảm chỉ do quy định đó, cũng không nêu chi phí tuân thủ của ngân hàng hay ví.
Sai lầm thường gặp, giới hạn và khi nào không nên dùng
Năm sai lầm sau lặp lại ở các mô hình fintech tăng nhanh nhưng yếu về kinh tế. Mỗi sai lầm đều kiểm tra được từ sớm, trước khi tốn nhiều tiền, nếu làm theo quy trình sáu bước và kế hoạch ba tuần của bài.
- Nhầm khối lượng giao dịch với doanh thu: tiền chạy qua hệ thống lớn nhưng phần phí giữ lại rất nhỏ.
- Nhầm tài khoản đã mở với người dùng thật, như chênh lệch giữa tài khoản tiền di động đăng ký và đang hoạt động ở phần Việt Nam.
- Tính doanh thu cho vay mà quên tổn thất tín dụng và chi phí vốn.
- Cho rằng giấy phép hay sổ sách của đối tác luôn đủ và bền, rồi không đối soát.
- Dựa vào một mạch thu hoặc một đối tác duy nhất, dù mạch đó đang lớn.
Khung bốn câu hỏi có giới hạn: nó không thay thế tư vấn pháp lý hay tài chính, không dự báo được thị trường, và không cần cho sản phẩm không chạm vào tiền khách, như phần mềm kế toán thuần tuý. Nhiều số liệu trong bài do doanh nghiệp hoặc báo chí công bố và chưa được kiểm toán; hãy xem các kết luận như giả thuyết để đem thử.
Kế hoạch thử nghiệm ba tuần và câu hỏi tự kiểm
Nhóm nhỏ chưa xin giấy phép hay gọi vốn có thể dùng kế hoạch ba tuần dưới đây để xem mô hình đứng được về kinh tế và pháp lý hay không. Mỗi tuần đều chốt bằng một kết quả đo được; khi hết tuần ba, nhóm chọn tiếp tục, đổi mô hình hoặc dừng.
- Tuần 1: Vẽ đường đi của tiền, điền bốn câu hỏi, phỏng vấn ít nhất ba bên: một đối tác có giấy phép, một khách hàng mục tiêu, một chuyên gia pháp lý.
- Tuần 2: Lập bảng đơn vị tiền ba kịch bản (bình thường, xấu, rất xấu); hỏi đối tác cách đối soát sổ sách và điều kiện chấm dứt hợp tác.
- Tuần 3: Chạy thử hạn mức nhỏ hoặc mô phỏng trên dữ liệu cũ; đo tỷ lệ trả nợ, gian lận, khiếu nại, thời gian xử lý; quyết định theo ngưỡng đặt từ trước.
Trước khi mở rộng hay gọi vốn, nhóm nên trả lời bốn câu hỏi tự kiểm dưới đây bằng số liệu và tên cụ thể, không bằng cảm giác. Câu nào chưa trả lời được là việc phải làm tiếp, hoặc là lý do để dừng.
- Nếu nợ xấu gấp đôi dự kiến, vốn tự có còn sống được bao lâu?
- Nếu đối tác chấm dứt hợp tác ngày mai, tiền và dữ liệu của khách nằm ở đâu?
- Phần doanh thu nào phụ thuộc vào một quy định hay một mức lãi suất?
- Khách hàng có hiểu mình trả phí cho điều gì không?
Kết luận
Fintech không nằm ở ứng dụng mà ở đường đi của tiền. Một mô hình tốt trả lời rõ bốn câu hỏi về tiền, rồi chứng minh bằng bảng đơn vị tiền sau khi trừ tổn thất và chi phí vốn. Robinhood cho thấy cơ cấu thu đổi nhanh, Synapse cho thấy cái giá của trách nhiệm không rõ, còn Việt Nam cho thấy hạ tầng đã rộng nhưng luật chơi vẫn đang được thử nghiệm.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, được diễn đạt lại bằng lời riêng, không phải bản dịch. Khung kiến thức dựa trên tài liệu "Fintech Business Models" (Super Guide, tệp Fintech Business Models 2nd edition sgy2j0, trang 1–77); cách tổ chức quanh bốn câu hỏi về tiền, bảng đơn vị tiền giả định cho vay, so sánh ba con đường giấy phép và các cách đọc là do bài tự xây dựng, còn ví dụ lấy từ các nguồn web bên dưới. Số liệu thị trường toàn cầu, mức lương nghề nghiệp và các ví dụ công ty trong tài liệu gốc đã cũ nên không dùng. Khuyến khích người đọc tìm tài liệu gốc để đọc đầy đủ.
Các nguồn web đánh số từ [1] đến [10] được truy cập ngày 20/10/2026 và 21/10/2026: [1] Ngân hàng Thế giới, thông cáo báo chí 16/07/2025; [2] Robinhood Markets, Inc., thông cáo kết quả quý IV và cả năm 2024 (12/02/2025) trên trang của SEC; [3] PYMNTS, 21/12/2025; [4] Báo Chính phủ, 06/10/2026; [5] VietnamFinance, 08/04/2026; [6] Tạp chí Ngân hàng, 03/05/2025; [7] Tạp chí Thị trường Tài chính Tiền tệ, 08/10/2026; [8] Tạp chí Kinh tế - Tài chính, 09/06/2026; [9] VietnamFinance, 01/05/2025; [10] Bảo hiểm tiền gửi Việt Nam, 11/10/2024.
Điều chưa kiểm chứng: số liệu Robinhood là bản sơ bộ chưa kiểm toán của năm 2024, số liệu mới hơn chưa đối chiếu; các số thiếu hụt của Synapse là ước tính do báo chí thuật lại, hai khoảng khác nhau; tỷ lệ người lớn có tài khoản trên Báo Chính phủ là câu của bài báo, không dẫn nguồn; số người dùng MoMo là lời doanh nghiệp, chưa có nguồn nêu cách MoMo kiếm tiền hay ai chịu rủi ro tín dụng; số liệu sinh trắc học là của năm 2024; bảng đơn vị tiền cho vay là giả định minh hoạ.
Về pháp lý, Nghị định 94/2025/NĐ-CP và Nghị định 382/2026/NĐ-CP chỉ được đọc qua tin báo, chưa đối chiếu toàn văn và chưa xác nhận hiệu lực hiện nay; việc chưa tổ chức nào được cấp giấy chứng nhận là tình hình ngày 09/06/2026, sau đó chưa kiểm tra.