
Khủng hoảng nhà ở: phân biệt ba căn bệnh, đọc sáu chỉ báo và lập bản đồ rủi ro cho doanh nghiệp
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Bài này là bản đồ đọc khủng hoảng nhà ở cho người quản lý doanh nghiệp: có những loại khủng hoảng nào, đo bằng chỉ báo gì, ai làm được gì và nên theo dõi gì tại Việt Nam. Tài liệu nguồn là sổ tay chung viết từ bối cảnh Mỹ; bài giữ khung khái niệm và đổi ví dụ.
- Khủng hoảng nhà ở là ba căn bệnh chung một tên: bong bóng tín dụng vỡ, hụt khả năng chi trả và thiếu chỗ ở đạt chuẩn; mỗi bệnh cần thuốc riêng.
- Giá nhà rời túi tiền do năm nhóm lực: cầu, cung, dòng tiền, chính sách và cú sốc.
- Sáu chỉ báo giúp nhận ra sớm, và nên đọc theo cặp.
- Nhà nước giữ đất và luật chơi; doanh nghiệp giữ vốn và chỗ ở của nhân sự.
- Số liệu công bố tại Việt Nam cho thấy giá nhà tăng nhanh hơn thu nhập, nhà ở xã hội còn xa mục tiêu và tín dụng bất động sản chiếm hơn một phần tư dư nợ; bài không kết luận có hay không bong bóng.
Khủng hoảng nhà ở là chuyện của doanh nghiệp, không chỉ của hộ gia đình
Nhiều người coi nhà ở là việc của hộ gia đình và nhà nước. Thực ra người quản lý chạm vào nó ở bốn chỗ: nhân sự chọn nơi làm việc theo tiền thuê và thời gian đi lại; khách hàng trả tiền nhà trước khi chi cho thứ khác; khoản vay của doanh nghiệp thường gắn với giá trị tài sản; chi phí mặt bằng đi theo giá thuê khu vực. Theo tài liệu nguồn, nhà ở thiếu và đắt lặp lại mỗi khi dân cư đổ về đô thị nhanh hơn nhà được xây, hoặc khi một cú sốc làm người ta mất khả năng trả.
Ba căn bệnh mang chung một tên
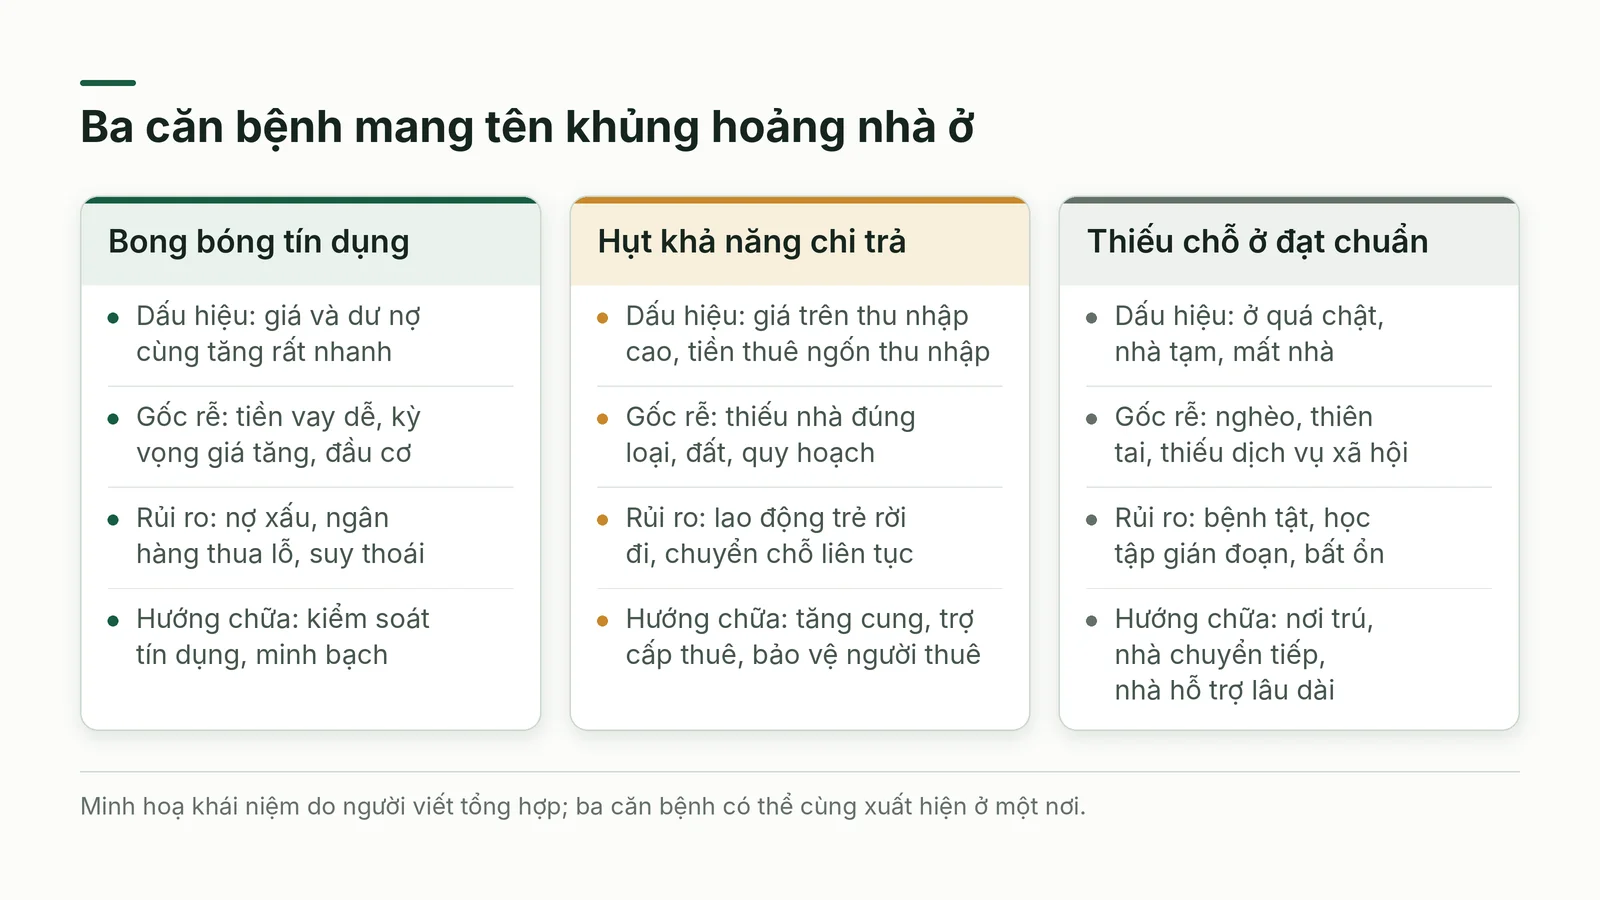
Cụm từ khủng hoảng nhà ở gộp ít nhất ba hiện tượng. Thứ nhất là bong bóng tín dụng: giá bị đẩy lên bằng tiền vay dễ và kỳ vọng giá còn tăng, rồi đổ vỡ khi kỳ vọng đảo chiều, kéo theo nợ xấu và ngân hàng. Thứ hai là hụt khả năng chi trả (housing affordability): giá mua hoặc giá thuê vượt xa thu nhập của số đông dù hệ thống tài chính vẫn chạy. Thứ ba là khủng hoảng chỗ ở: nhà tạm, ở quá chật, thiếu nước và vệ sinh, mất nhà.
Cách chia ba này là diễn giải của người viết; tài liệu nguồn trộn cả ba trong một mạch kể. Nhầm bệnh thì dùng nhầm thuốc: siết tín dụng làm nguội bong bóng nhưng không sinh thêm nhà vừa túi tiền; kích cầu bằng vay ưu đãi khi cung kẹt chỉ đẩy giá lên; chỗ trú tạm không chữa được tiền thuê quá đắt.
Năm nhóm lực kéo giá nhà rời khỏi túi tiền
Giá nhà vượt thu nhập hiếm khi do một nguyên nhân. Bài gom các yếu tố kinh tế, nhân khẩu, tín dụng và sử dụng đất trong tài liệu nguồn thành năm nhóm lực, vì chữa một nhóm mà bỏ nhóm khác thường chỉ chuyển bệnh sang chỗ khác.
- Cầu: dân cư đổ về đô thị, hộ gia đình tách nhỏ, người trẻ thu nhập chưa ổn định và còn nợ học phí nên khó gom tiền trả trước.
- Cung: đất ít và đắt, quy hoạch hạn chế mật độ, thủ tục dài, chi phí xây cao, đất bị giữ chờ giá, tâm lý NIMBY (phản đối dự án gần nhà mình).
- Tiền: lãi suất và chuẩn cho vay quyết định ai mua được; siết thì người mua lần đầu chuyển sang thuê và đẩy giá thuê lên, nới thì giá phình, cho vay săn mồi làm người yếu thế thiệt thêm.
- Chính sách: ưu đãi thuế, bảo lãnh vay, trợ cấp, kiểm soát giá thuê đều kèm tác dụng phụ; kích cầu khi cung chậm thường dồn vào giá.
- Cú sốc: suy thoái, thất nghiệp, lạm phát đẩy chi phí xây dựng, thiên tai, đại dịch.
Hai kịch bản ghép lực đối lập nhau: cung chậm cộng tiền rẻ làm giá nhảy, đúng nền cho bong bóng; cung chậm cộng tiền đắt đẩy người mua sang thuê, và tiền thuê nhảy thay cho giá mua. Đây là suy luận của người viết, không phải kết quả đo.
Bài học từ các lần vỡ bong bóng nhà đất
Tài liệu nguồn điểm năm lần bong bóng nhà đất vỡ ở Nhật Bản, Mỹ, Anh, Tây Ban Nha và Trung Quốc theo một khuôn: tín dụng dễ, đầu cơ, đất hạn chế, chính sách khuyến khích mua nhà. Bài kiểm lại được Mỹ, Trung Quốc và một chi tiết của Nhật Bản.
Theo bài của John Duca trên trang Federal Reserve History (viết ngày 22/11/2013), khủng hoảng thế chấp dưới chuẩn (subprime) 2007-2010 bắt nguồn từ việc mở rộng tín dụng nhà ở trước đó, khi khoản vay rủi ro cao được cấp bởi những bên đóng gói lại khoản vay để huy động vốn [1]. Mùa hè 2008 Fannie Mae và Freddie Mac bị chính phủ liên bang tiếp quản [1].
Theo Ke Long trên nippon.com (đăng 17/11/2023, cập nhật 17/1/2026), chính quyền địa phương Trung Quốc bán quyền sử dụng đất để có ngân sách nên giá đất tăng, còn nhà phát triển vay ngân hàng nhà nước và phát hành trái phiếu quá khả năng; khi thị trường chững lại, Country Garden và Evergrande vỡ nợ [2]. Ông coi đó là thất bại của chính phủ, khác với Nhật Bản vốn do thất bại thị trường; đây là quan điểm của tác giả [2].
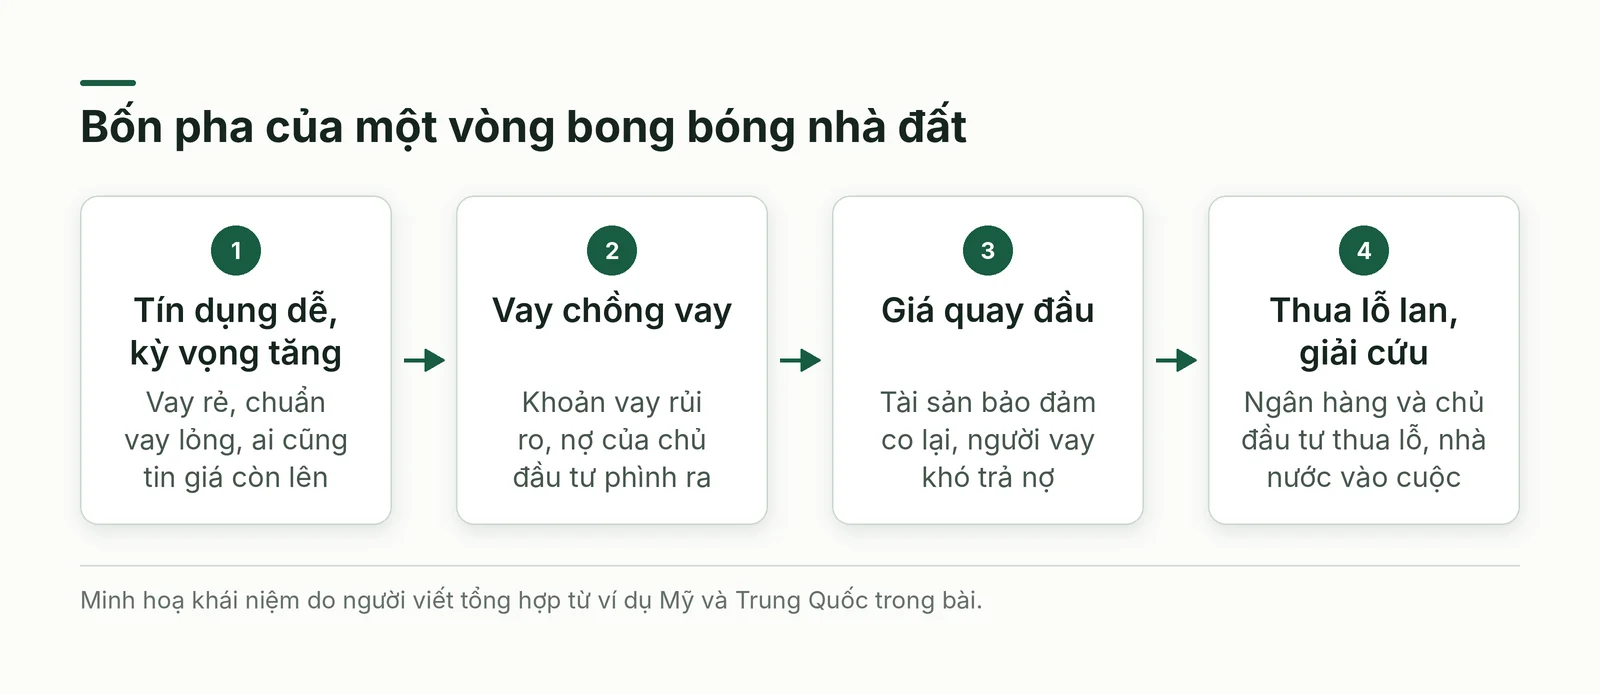
Đặt cạnh nhau, các trường hợp lặp lại bốn pha: tín dụng dễ cùng kỳ vọng giá tăng; vay chồng vay; giá quay đầu làm tài sản bảo đảm co lại; thua lỗ lan sang ngân hàng rồi nhà nước vào cuộc. Nhật Bản có hai ngân hàng tín dụng dài hạn sụp đổ sau bong bóng đầu thập niên 1990 [2]. Điểm khác là chỗ châm ngòi: khoản vay thế chấp rủi ro cao ở Mỹ, nợ của chủ đầu tư và ngân sách địa phương ở Trung Quốc.
Hệ quả: từ căn phòng chật đến bảng cân đối của ngân hàng
Hệ quả đi theo ba tầng. Hộ gia đình ở chật, ở nhà không an toàn, chuyển chỗ liên tục hoặc mất nhà; hộ thu nhập thấp chịu nặng nhất vì ít tiền dự phòng. Cộng đồng mất người ở lâu năm, mạng lưới hàng xóm và trường học đứt gãy; nhà chật ẩm còn dễ gây bệnh hô hấp và căng thẳng, một cơ chế hợp lý chứ bài không có số đo.
Tầng kinh tế gồm nợ và nghèo tăng, tiêu dùng giảm; ở Mỹ, khủng hoảng nhà ở là động lực lớn của suy thoái 2007-2009 qua bốn kênh: xây dựng giảm, tài sản và chi tiêu của hộ giảm, tổ chức tài chính cho vay ít đi, doanh nghiệp khó huy động vốn từ thị trường chứng khoán [1]. Với doanh nghiệp, ba kênh đáng đo là tỷ lệ nghỉ việc ở nhóm sống xa nơi làm, sức mua của khách đang trả góp nhà và giá trị tài sản bảo đảm trong các khoản vay của mình.
Sáu chỉ báo để nhận ra khủng hoảng sớm
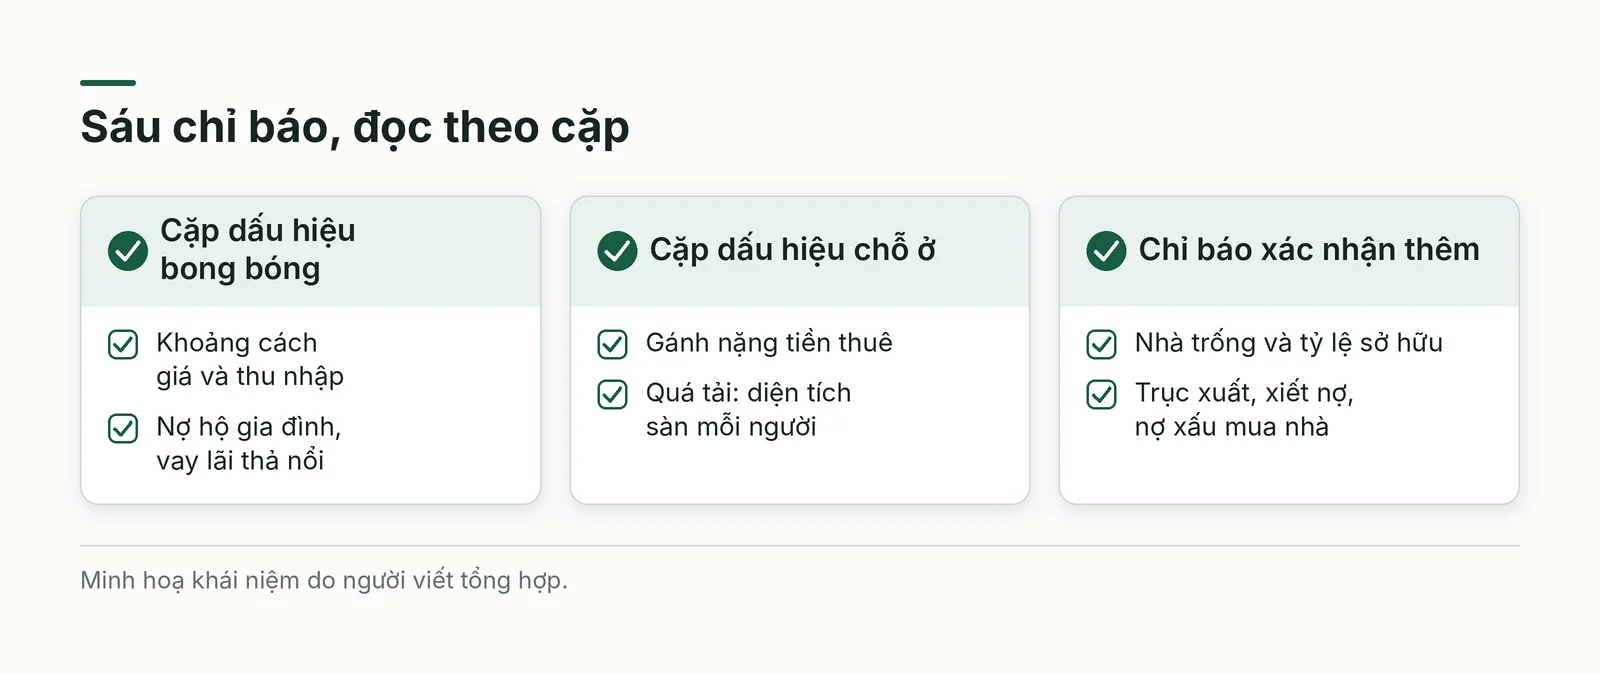
Tài liệu nguồn nêu chỉ báo về khoảng cách giá và thu nhập, nhà trống và sở hữu, quá tải, trục xuất và nợ rủi ro. Bài tách thêm gánh nặng tiền thuê để thành sáu chỉ báo; không chỉ báo nào nên đứng một mình.
- Khoảng cách giá và thu nhập (price-to-income): giá trung vị chia thu nhập hộ trung vị, hoặc số năm tích luỹ để mua một căn tiêu chuẩn; số trung bình che mất nhóm thu nhập thấp.
- Gánh nặng tiền thuê (rent burden): phần thu nhập hộ đổ vào tiền thuê và chi phí ở; chọn một ngưỡng cảnh báo và giữ nguyên qua các năm vì mỗi nước tự đặt ngưỡng.
- Nhà trống và tỷ lệ sở hữu: nhà trống nhiều cùng giá cao có thể là đầu cơ hoặc nhà không hợp túi tiền; sở hữu giảm kèm thuê tăng nghĩa là người ta bị đẩy sang thuê.
- Quá tải chỗ ở: diện tích sàn bình quân mỗi người hoặc số người mỗi phòng; sát khủng hoảng chỗ ở nhất nhưng thống kê thường chậm.
- Trục xuất (eviction) và xiết nợ (foreclosure): số vụ đòi nhà vì nợ thuê, số tài sản bị thu giữ; thiếu thống kê công khai thì dùng nợ xấu cho vay mua nhà do ngân hàng đối tác chia sẻ.
- Nợ hộ gia đình và khoản vay rủi ro: dư nợ so với thu nhập, phần vay lãi thả nổi, lãi suất sau ưu đãi; thường là tín hiệu sớm nhất của kiểu bong bóng.
Đọc theo cặp: giá trên thu nhập cùng dư nợ cho biết bong bóng, tiền thuê cùng quá tải cho biết khủng hoảng chỗ ở; nhà trống, sở hữu, xiết nợ và trục xuất dùng để xác nhận. Số liệu đến chậm và lệch giữa các nguồn nên phải ghi nguồn, kỳ và định nghĩa.
Ai nắm đòn bẩy nào
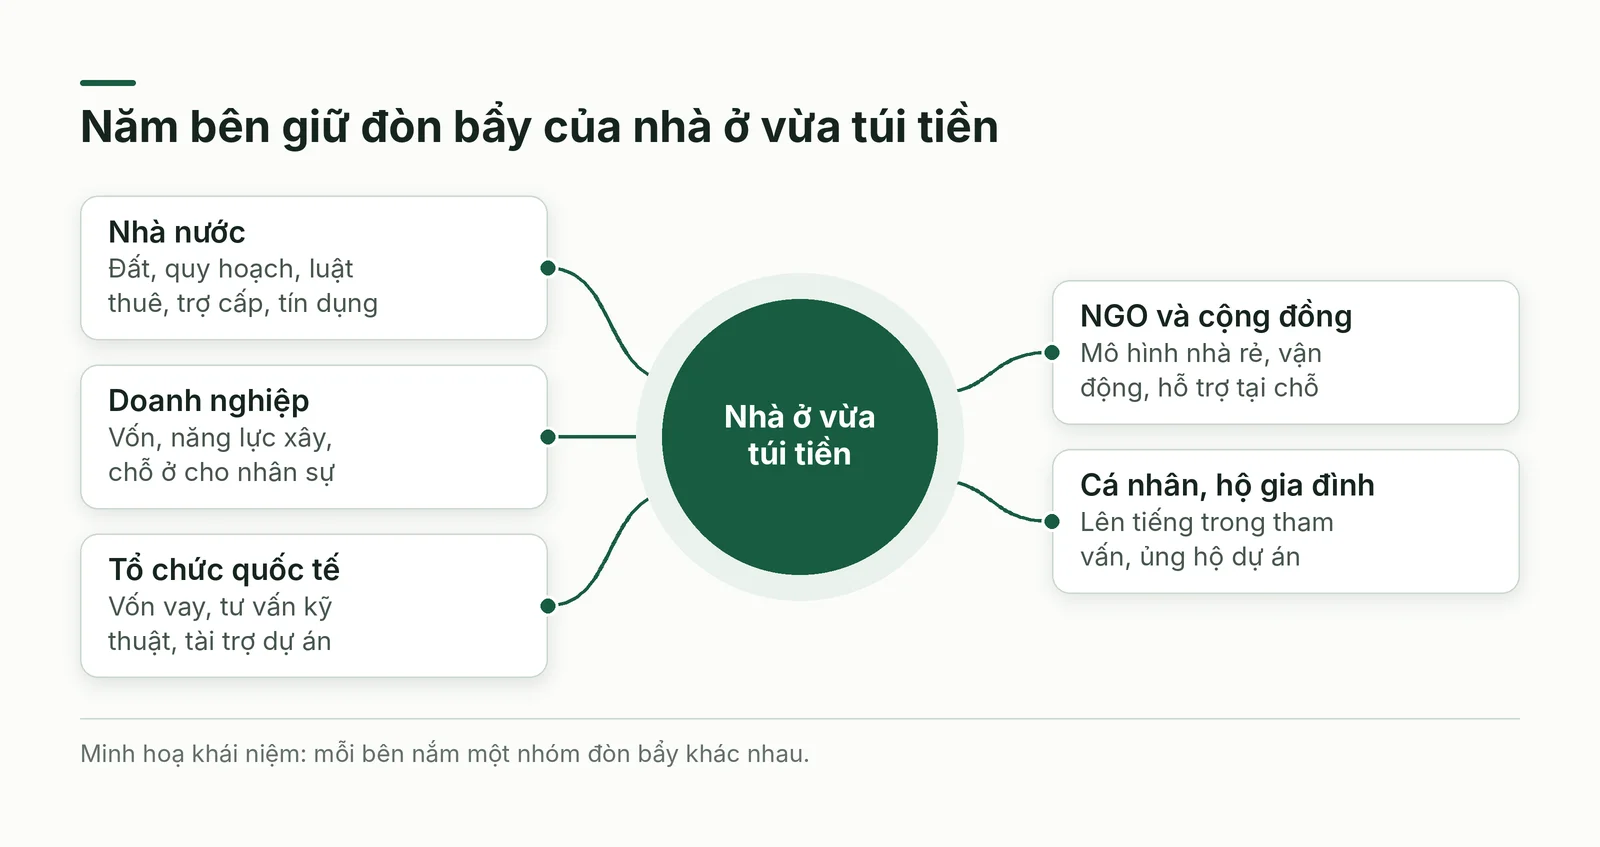
Hãy hỏi ai quyết định được biến số nào trước khi hỏi ai nên làm. Giá đất và quy hoạch thuộc nhà nước, tín dụng thuộc ngân hàng và cơ quan quản lý, chỗ ở của nhân viên thuộc doanh nghiệp; tài liệu nguồn mô tả vai trò từng bên, bài gom lại thành công cụ của mỗi bên.
- Nhà nước: đất, quy hoạch, ngân sách, luật thuê nhà, quy tắc tín dụng; công cụ có quỹ nhà ở địa phương, quy định dự án mới dành một phần căn giá thấp (inclusionary zoning), trợ cấp thuê.
- Doanh nghiệp: vốn và năng lực xây, hợp tác công tư, tài trợ tổ chức xã hội; là người sử dụng lao động còn có đòn bẩy riêng là chỗ ở cho nhân sự.
- Tổ chức quốc tế: Liên Hợp Quốc vận động và tài trợ dự án, Ngân hàng Thế giới cho vay và tư vấn kỹ thuật, IMF hỗ trợ khi kinh tế gặp khó.
- Tổ chức phi chính phủ, nhóm cộng đồng và cá nhân: thử mô hình nhà rẻ, nâng cấp khu ở chật, vận động, hỗ trợ tiền thuê, dạy tài chính; cá nhân lên tiếng trong tham vấn và ủng hộ dự án nhà ở.
Bộ giải pháp: tăng cung, nhẹ gánh cầu, che chở người thuê, đỡ người mất nhà
Giải pháp chia theo mục tiêu và thời hạn: ngắn hạn giữ người ở lại nhà, dài hạn làm cho nhà đủ nhiều. Công cụ nào cũng có tác dụng phụ nên cần chỉ tiêu theo dõi và thời hạn rà soát.
- Tăng cung đúng loại: mật độ cao hơn, bớt thủ tục và kích thước lô tối thiểu, ưu đãi chủ đầu tư làm nhà vừa túi tiền, trộn nhiều mức thu nhập trong cùng khu, giữ và sửa quỹ nhà giá thấp sẵn có.
- Nhẹ gánh cầu: trợ cấp hoặc phiếu thuê nhà, hỗ trợ khoản trả trước, giáo dục tài chính; khi cung kẹt phải đi kèm tăng cung, nếu không phần lớn chảy vào giá.
- Che chở người thuê và người vay: giới hạn mức tăng giá thuê, buộc chủ nhà nêu lý do khi đòi nhà, trợ giúp pháp lý, điều chỉnh khoản vay; kiểm soát giá thuê gây tranh luận vì thiết kế kém có thể làm giảm động lực cho thuê và bảo trì.
- Đỡ người đã mất nhà: nơi trú khẩn cấp, nhà chuyển tiếp, nhà ở hỗ trợ lâu dài (permanent supportive housing) kèm dịch vụ y tế; ngăn người sắp mất nhà quan trọng không kém.
Chọn công cụ theo bệnh: chi trả cần cung và trợ cấp, bong bóng cần kiểm soát tín dụng và minh bạch, chỗ ở cần nơi trú và dịch vụ xã hội; gắn mỗi công cụ với một chỉ báo để đo tác dụng.
Bốn lực đặc thù: rào cản tiếp cận, khí hậu, đô thị hoá và công nghệ xây dựng
Bốn yếu tố sau nằm ngoài khung cầu, cung, tiền nhưng làm bức tranh khác đi theo từng nơi, và thường không hiện trong số trung bình nên người quản lý cần hỏi riêng cho từng địa bàn hoặc nhóm nhân sự.
- Rào cản tiếp cận: ai bị chặn ở cửa chịu khủng hoảng nặng hơn. Tài liệu nguồn kể các kiểu phân biệt ở Mỹ như từ chối tín dụng theo thành phần cư dân khu vực (redlining) hay dẫn khách vào khu định sẵn (steering); doanh nghiệp nên soi tiêu chí hỗ trợ nhà ở của mình.
- Khí hậu: bão, ngập, nước biển dâng phá nhà, làm vật liệu và nước sạch khan và đắt; đáp lại bằng tiêu chuẩn xây chịu thiên tai và tiết kiệm năng lượng.
- Đô thị hoá và tái phát triển: ưu đãi thuế kéo dân ra ngoại ô, cải tạo khu cũ đẩy giá thuê lên và buộc dân cũ rời đi; thời gian đi lại của nhân viên là chi phí thật của doanh nghiệp.
- Công nghệ xây dựng: nhà tiền chế, nhà thông minh, in 3D, robot, thực tế ảo; giảm thời gian, hao phí hoặc tiền điện, nhưng tài liệu nguồn không nêu mức tiết kiệm nên bài không khẳng định hạ được giá bán đại trà.
Cách áp dụng: lập bản đồ rủi ro nhà ở cho doanh nghiệp trong bảy bước
Bảy bước sau phù hợp với doanh nghiệp có nhân sự hoặc khách hàng tập trung ở một vùng. Mỗi bước tạo ra một sản phẩm cụ thể mà người ngoài cũng kiểm tra được. Đừng chọn đòn bẩy trước khi biết tín hiệu nào đang nổi.
- Bước 1: Khoanh địa bàn: nơi nhân sự sống, nơi đặt cơ sở, nơi khách chính ở.
- Bước 2: Thu thập giá bán, giá thuê, thu nhập và lãi vay từ nguồn công bố, ghi rõ kỳ và định nghĩa.
- Bước 3: Khảo sát ẩn danh nhân sự về nơi ở, tiền thuê, thời gian đi lại và ý định nghỉ vì nhà ở.
- Bước 4: Tính sáu chỉ báo và so với kỳ trước.
- Bước 5: Xếp tín hiệu vào ba căn bệnh để biết rủi ro đang nổi là tín dụng, chi trả hay chỗ ở.
- Bước 6: Chọn một đòn bẩy tự quyết được, như trợ cấp thuê, chỗ ở tập thể, giờ làm hoặc hạn mức vay, và đặt ngưỡng kích hoạt bằng số.
- Bước 7: Rà soát mỗi quý, ghi điều đã đổi và lý do.
Ví dụ giả định cho bước 6: một xưởng cơ khí ven đô có 60 công nhân đặt ngưỡng, nếu thợ đi lại trung bình quá 45 phút hoặc hơn 3 thợ nghỉ vì chỗ ở trong một quý thì thuê chung một khu trọ gần xưởng, vì chi phí tuyển và đào tạo người thay có thể lớn hơn khoản trợ cấp.
Tình huống áp dụng tại Việt Nam: giá nhà và nhà ở xã hội
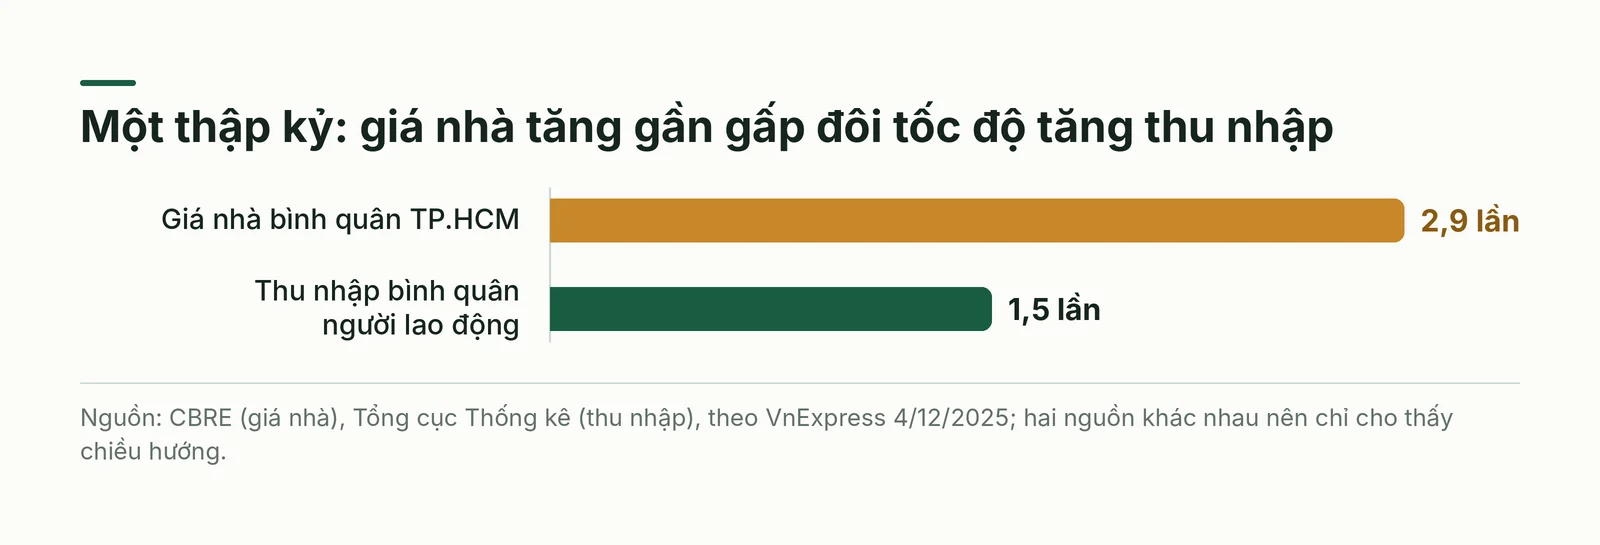
Giá và thu nhập. Theo VnExpress (4/12/2025), CBRE cho biết giá nhà bình quân của TP.HCM tăng khoảng 2,9 lần sau 10 năm, từ 30 lên 86 triệu đồng một mét vuông, trong khi theo Tổng cục Thống kê thu nhập bình quân người lao động tăng khoảng 1,5 lần sau một thập kỷ; phóng viên kết luận giá tăng nhanh gần gấp đôi thu nhập [3]. Cùng bài dẫn nghiên cứu của One Mount Group: gia đình thu nhập 200 triệu đồng mỗi năm cần tích luỹ hơn 36 năm để mua căn hộ thương mại hai phòng ngủ, chưa gồm phí phát sinh [3]. Các số đến từ nguồn khác nhau nên chỉ cho thấy chiều hướng.
Nhà ở xã hội. Quyết định 338/QĐ-TTg ngày 3/4/2023 đặt mục tiêu đầu tư ít nhất một triệu căn hộ nhà ở xã hội giai đoạn 2021-2030 [4]. Theo Bộ Xây dựng tại hội nghị đánh giá 9 tháng đầu năm 2025 (VOV, 3/10/2025), trong 692 dự án đã triển khai (633.559 căn) có 165 dự án hoàn thành (110.436 căn); từ đầu năm 2025 cả nước hoàn thành 43.681/100.275 căn, đạt 43,6%; số dự án đã hoàn thành, khởi công và chấp thuận chủ trương đầu tư đạt 59,6% so với chỉ tiêu của đề án [5]. Bài báo không giải thích mẫu số từng tỷ lệ, nên chỉ rút được một điều: chủ trương được chấp thuận và căn hộ hoàn thành phải theo dõi riêng.
Tình huống áp dụng tại Việt Nam: tín dụng và nhà ở cho người lao động
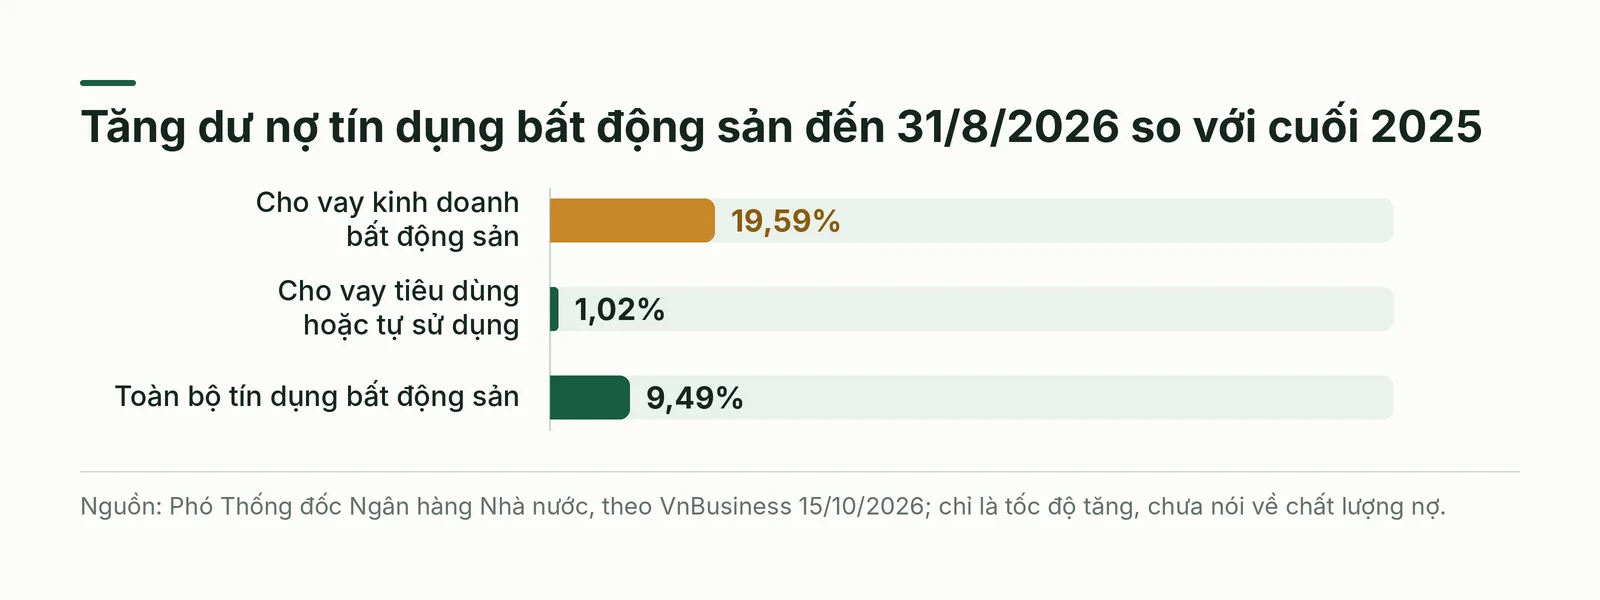
Tín dụng và lãi vay. Phó Thống đốc Ngân hàng Nhà nước Nguyễn Ngọc Cảnh cho biết đến 31/8/2026 dư nợ tín dụng bất động sản đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025 và chiếm 25,39% dư nợ toàn nền kinh tế; cho vay kinh doanh bất động sản 2,59 triệu tỷ đồng, tăng 19,59%, còn cho vay tiêu dùng hoặc tự sử dụng 2,61 triệu tỷ đồng, tăng 1,02% (VnBusiness, 15/10/2026) [6]. Báo Đấu thầu (20/3/2026) ghi nhận lãi suất ưu đãi vay mua nhà phổ biến tăng từ khoảng 5,5-6% năm 2025 lên 9-10%, lãi thả nổi nhiều ngân hàng ở mức 12-14% [7]. Cả hai thuộc chỉ báo nợ hộ gia đình, chưa nói về chất lượng nợ.
Nhà cho người lao động. Báo Nhân Dân (26/8/2022) dẫn Cục Quản lý nhà và thị trường bất động sản, Bộ Xây dựng: giai đoạn 2021-2025 riêng công nhân khu công nghiệp cần khoảng 163.500 căn hộ [8]. Trả lời kiến nghị cử tri Đà Nẵng (trang Luật sư Việt Nam, 30/7/2026), Bộ Xây dựng nêu Luật Nhà ở 2023, hiệu lực từ 1/8/2024, có quy định mới về nhà lưu trú công nhân trong khu công nghiệp, dẫn Thông báo 64-TB/VPTW ngày 22/5/2026 về ưu tiên nhà ở cho thuê, và đang nghiên cứu chính sách nhà ở cho thuê trong dự thảo Luật Nhà ở sửa đổi [9]. Người sử dụng lao động nên theo dõi liệu ưu đãi cho doanh nghiệp đầu tư nhà lưu trú có được ban hành.
Sai lầm thường gặp, giới hạn và khi nào không nên dùng
Bộ khái niệm trong bài là khung chẩn đoán, không phải dự báo giá, tư vấn đầu tư hay tư vấn pháp lý. Tài liệu nguồn là sổ tay phổ thông, thiên về Mỹ, nên bài chỉ mượn khung, không mượn số liệu.
- Gộp ba căn bệnh thành một rồi dùng một công cụ cho tất cả.
- Đọc số trung bình toàn thành phố, bỏ qua phân khúc và nhóm thu nhập.
- Coi giá đứng yên là hết khủng hoảng trong khi tiền thuê và mức quá tải vẫn tăng.
- Kích cầu bằng vay ưu đãi khi cung kẹt.
- Chép nguyên công cụ của nước khác mà bỏ qua đất đai và hệ thống tín dụng của nước mình.
- Dùng số liệu cũ: số liệu nhu cầu nhà công nhân trong bài có từ năm 2022.
Kế hoạch thử nghiệm bốn tuần và câu hỏi tự kiểm
- Tuần 1: chọn một địa bàn, thu thập giá bán, giá thuê, thu nhập và lãi vay từ ít nhất hai nguồn công bố.
- Tuần 2: khảo sát ẩn danh nhân sự về nơi ở, tiền thuê, thời gian đi lại và ý định nghỉ.
- Tuần 3: tính sáu chỉ báo, xếp vào ba căn bệnh và đặt ngưỡng kích hoạt.
- Tuần 4: thử nhỏ một đòn bẩy, như hỗ trợ thuê cho một nhóm, rồi hẹn ngày đo lại.
Câu hỏi tự kiểm: tín hiệu mạnh nhất ở địa bàn của bạn thuộc căn bệnh nào? Nếu giá thuê tăng thêm một phần tư, nhóm nhân sự nào rời đi trước? Khoản vay nào của doanh nghiệp phụ thuộc vào giá bất động sản hoặc lãi thả nổi?
Kết luận
Khủng hoảng nhà ở dễ bị đọc như một tin xấu chung chung, trong khi mỗi căn bệnh có dấu hiệu, nguyên nhân và cách chữa riêng. Việc đầu tiên của người quản lý là biết doanh nghiệp mình phơi ra ở kênh nào: nhân sự, khách hàng, vay nợ hay mặt bằng. Hãy dựng bảng sáu chỉ báo cho một địa bàn ngay trong tháng này.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Phần khung khái niệm dựa trên tài liệu Housing Crisis EXPLAINED by Business Explained v2 (Business Explained, 2023), toàn bộ bản PDF (trang 1 đến 71; từ trang 65 chủ yếu là danh mục tài liệu tham khảo), được sắp xếp lại theo dàn ý riêng. Phần ví dụ dựa trên các nguồn web liệt kê trong phần nguồn của bài, truy cập ngày 20/10/2026 và 21/10/2026. Bài bỏ số liệu và luật của Mỹ trong tài liệu nguồn, không lặp phần gắn người vô gia cư với tội phạm, và không dùng đoạn nói về chương trình Help to Buy của Anh vì niên đại không khớp mạch kể.
Chưa kiểm chứng độc lập: các số liệu Việt Nam đều qua báo và trang tổng hợp, chưa đối chiếu văn bản gốc hay báo cáo gốc của CBRE, Tổng cục Thống kê, One Mount Group, Bộ Xây dựng và Ngân hàng Nhà nước; số liệu lãi suất của Báo Đấu thầu không nêu người phát biểu; bài VOV không giải thích mẫu số của các tỷ lệ nhà ở xã hội; số liệu nhu cầu nhà công nhân từ 2022 có thể đã đổi; trường hợp Anh và Tây Ban Nha chưa kiểm được, Nhật Bản chỉ kiểm một chi tiết. Bạn nên tìm đọc tài liệu gốc để có góc nhìn đầy đủ.