
Khủng hoảng tài chính: suy thoái, lạm phát, số liệu Việt Nam và lớp đệm tiền mặt cho doanh nghiệp nhỏ
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Khủng hoảng tài chính hiếm khi báo trước bằng một con số, nhưng đường nó đi vào doanh nghiệp thì có quy luật: tiền vào chậm lại, nợ nặng hơn, khách hàng và ngân hàng đều thận trọng hơn. Bài dành cho người điều hành doanh nghiệp ở Việt Nam, đi từ việc phân biệt suy thoái, khủng hoảng và lạm phát, qua bốn cuộc khủng hoảng lớn và các cú sốc Việt Nam từng trải, đến việc dựng lớp đệm tiền mặt và nợ.
- Suy thoái, khủng hoảng tài chính và lạm phát là ba hiện tượng khác nhau; lạm phát đình trệ là lúc giá cao chồng lên tăng trưởng yếu; mỗi thứ cần cách ứng phó riêng.
- Cú sốc chỉ là mồi lửa; nợ quá mức, vay ngắn hạn và vay ngoại tệ là nhiên liệu quyết định thiệt hại.
- Không chỉ báo nào đứng một mình: số vĩ mô cho bối cảnh, còn ngày thu tiền, tồn kho và hạn mức vay của chính doanh nghiệp có thể báo sớm hơn (nhận định của người viết).
- Tám cuộc suy thoái gần nhất của Mỹ kéo dài từ hai đến mười tám tháng; hãy thử quỹ tiền mặt với kịch bản dài nhất chứ không với mức trung bình.
- Từ số liệu Việt Nam đã công bố, bài suy ra mỗi cú sốc đòi một phản ứng riêng, từ quản lý giá và tồn kho đến giữ tiền, chạy lại chi phí vốn và đàm phán nợ sớm.
Suy thoái, khủng hoảng, lạm phát, lạm phát đình trệ: bốn từ không dùng thay nhau
Văn phòng Nghiên cứu Kinh tế Quốc gia Mỹ (NBER), nơi xác định các mốc chu kỳ kinh doanh của Mỹ, định nghĩa suy thoái (recession) là sự suy giảm đáng kể của hoạt động kinh tế, lan rộng khắp nền kinh tế và kéo dài hơn vài tháng [1]. Ủy ban của NBER coi ba tiêu chí độ sâu, độ lan và độ dài là phần nào thay thế được cho nhau: mức cực đoan ở một tiêu chí có thể bù một phần cho dấu hiệu yếu hơn ở tiêu chí khác [1].
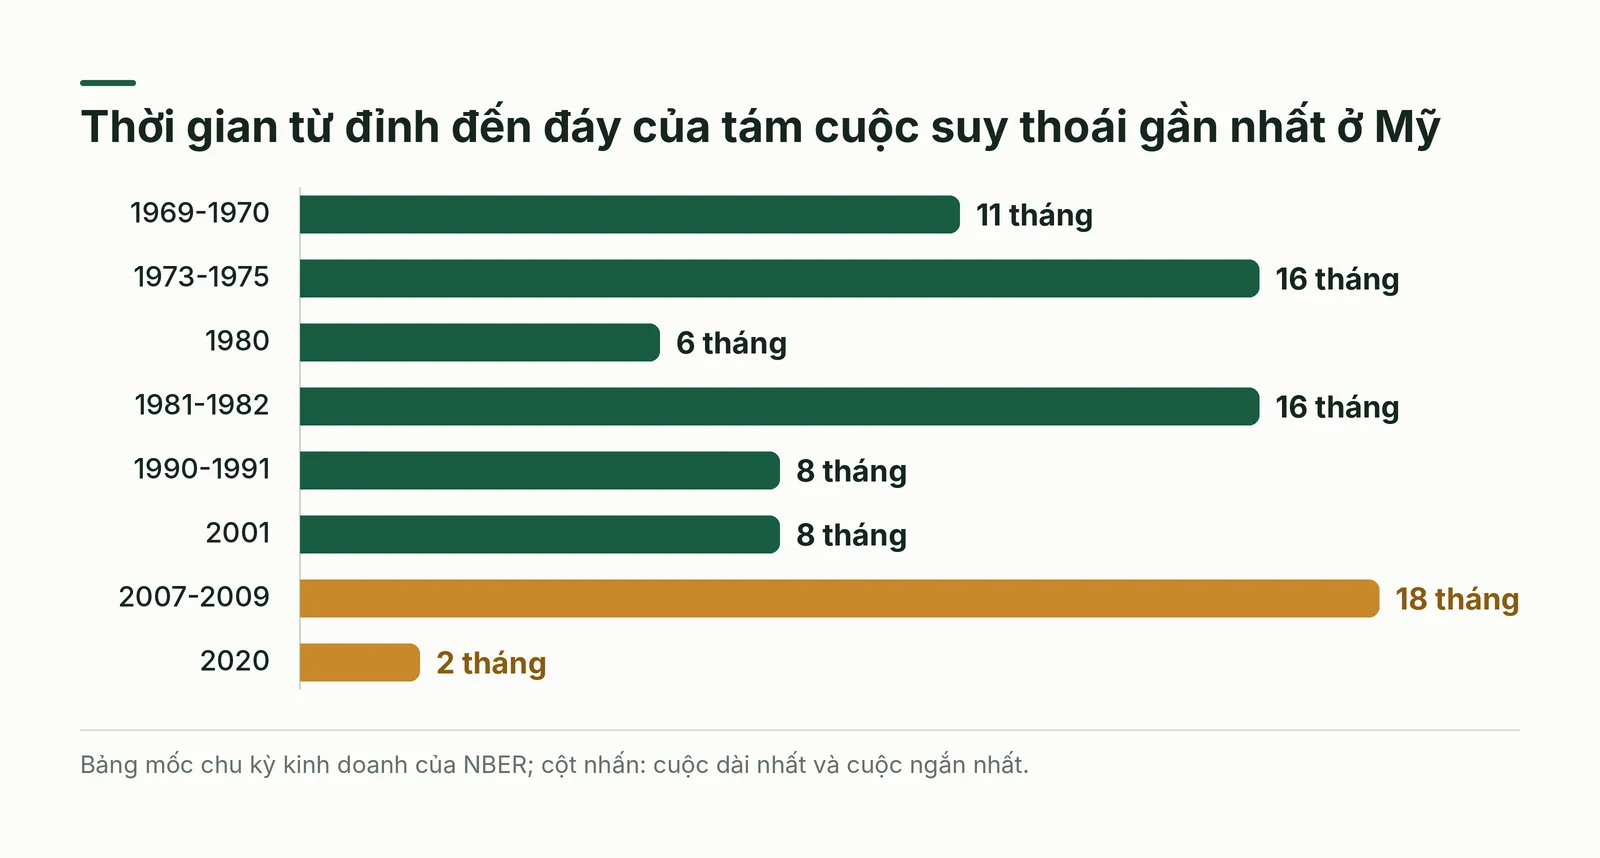
Cách nói quen thuộc rằng suy thoái là hai quý liên tiếp GDP giảm chỉ là lối tắt; trang định nghĩa của NBER không nhắc đến quy tắc ấy [1]. Bảng mốc của tổ chức này ghi đợt suy thoái từ tháng 2 đến tháng 4/2020 chỉ kéo dài hai tháng, còn đợt từ tháng 12/2007 đến tháng 6/2009 kéo dài mười tám tháng [2]. Sách nguồn lưu ý nhiều khi người ta chỉ biết suy thoái đã đến sau khi nó bắt đầu, nên với người điều hành doanh nghiệp, chờ một tuyên bố chính thức là chờ quá lâu.
Khủng hoảng tài chính là chuyện khác. Trong bài, cụm này chỉ lúc hệ thống tín dụng đứt gãy: rút tiền hàng loạt, vỡ nợ dây chuyền hoặc đồng tiền mất giá đột ngột (cách dùng của bài, không phải định nghĩa chính thức). Hai hiện tượng có thể đi cùng nhau, như giai đoạn 2007-2009, nhưng không bắt buộc. Lạm phát (inflation) là mức giá chung tăng liên tục nên đồng tiền mua được ít hơn; chiều ngược lại là giảm phát (deflation). Theo mô tả của sách nguồn, lạm phát đình trệ (stagflation) là tình trạng giá vẫn tăng cao trong khi tăng trưởng yếu và thất nghiệp cao, như ở Mỹ từ thập niên 1970 đến đầu thập niên 1980.
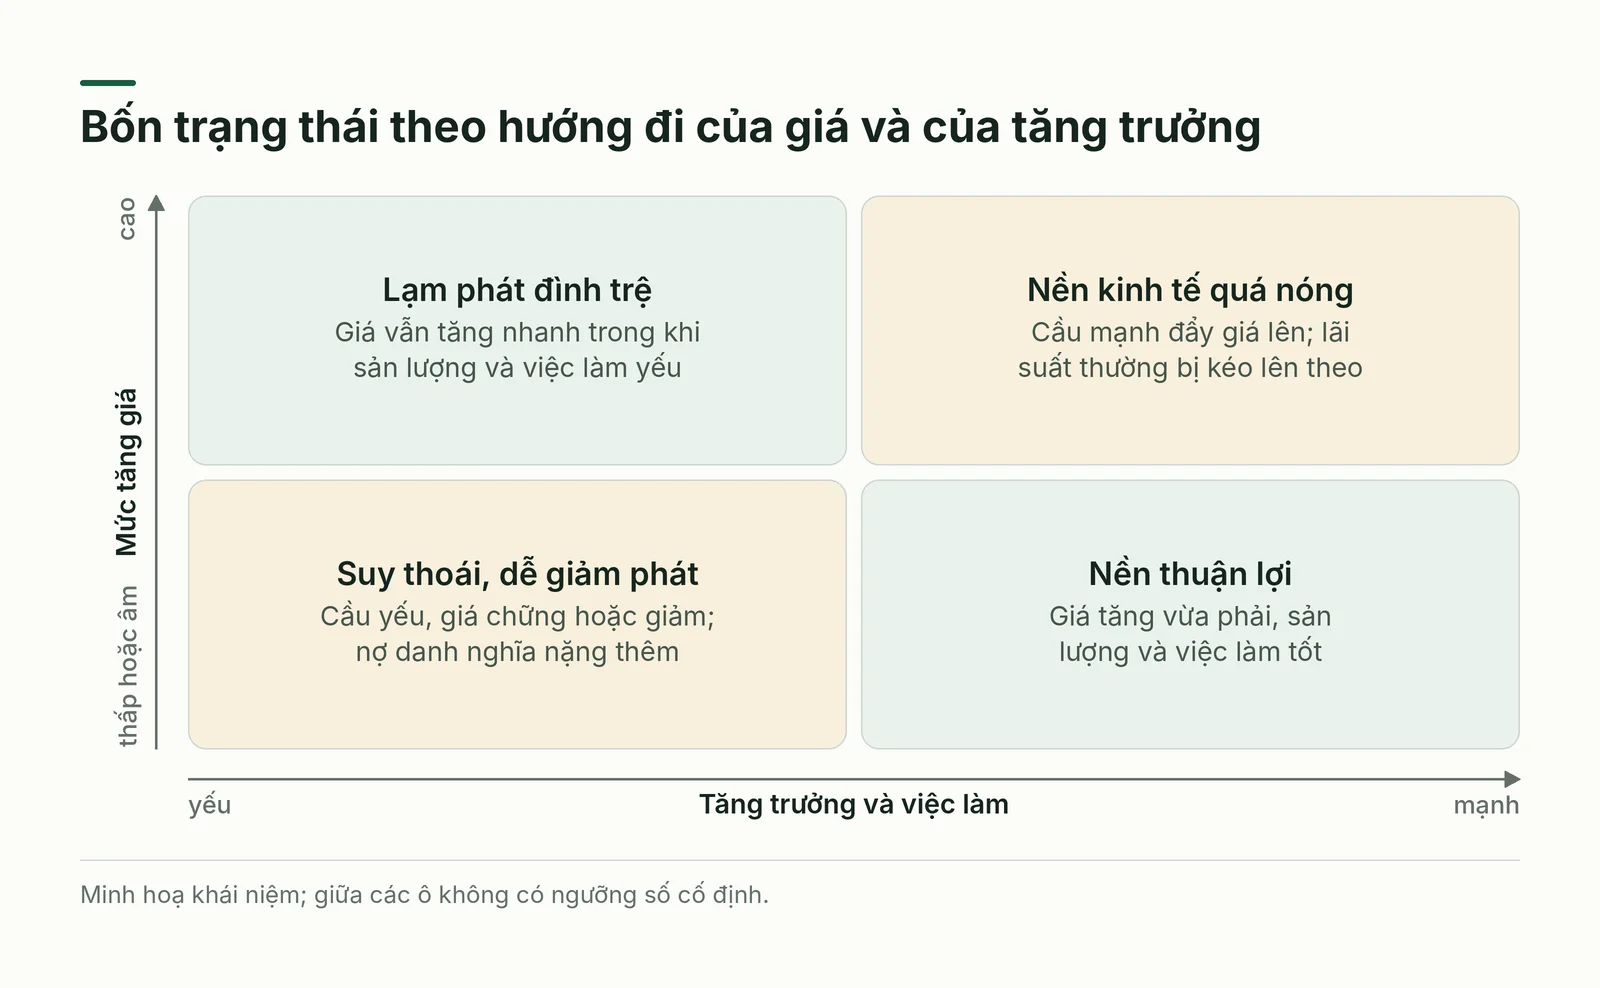
Người điều hành chỉ cần hai câu hỏi để định vị: giá đang đi hướng nào, sản lượng và việc làm đang đi hướng nào. Hình 1 xếp bốn trạng thái theo hai câu hỏi ấy: giá tăng nhanh cùng tăng trưởng yếu kẹp biên lợi nhuận từ hai phía; giá tăng nhanh cùng cầu mạnh thường kéo lãi suất lên; giá chững hoặc giảm cùng cầu yếu làm khoản nợ danh nghĩa nặng thêm; chỉ ô giá vừa phải và sản lượng tốt là nền thuận lợi cho kế hoạch dài hạn.
Vòng nợ và bong bóng: cú sốc là mồi lửa, đòn bẩy là nhiên liệu
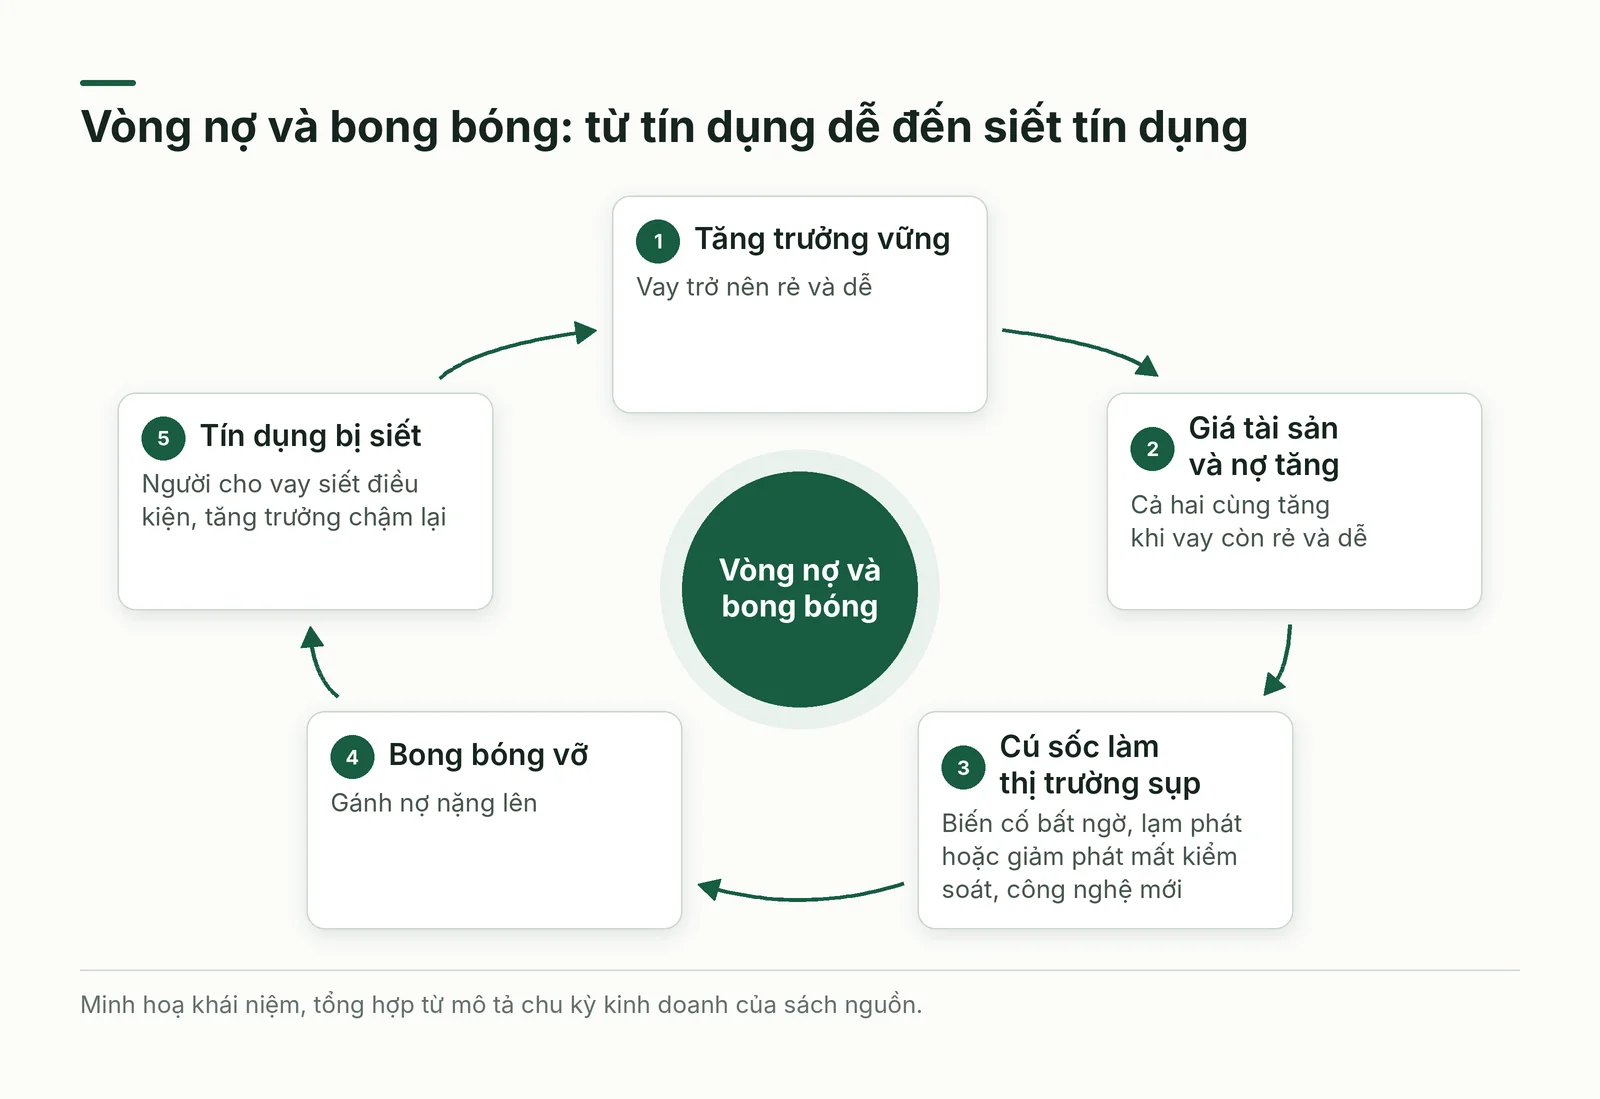
Sách nguồn mô tả chu kỳ kinh doanh như một vòng lặp: khi tăng trưởng đã vững, vay trở nên rẻ và dễ, giá tài sản và nợ cùng tăng; rồi một cú sốc làm thị trường sụp, bong bóng vỡ, gánh nợ nặng lên, người cho vay siết điều kiện và tăng trưởng chậm lại.
Sách kể sáu nguyên nhân có thể khởi phát suy thoái: biến cố kinh tế bất ngờ, nợ quá mức, bong bóng tài sản, lạm phát mất kiểm soát, giảm phát mất kiểm soát và việc thích nghi với công nghệ mới. Bài sắp lại thành hai vai: biến cố bất ngờ, lạm phát hay giảm phát mất kiểm soát và công nghệ mới thường là mồi lửa; mức nợ, bong bóng tài sản cùng độ lệch kỳ hạn và tiền tệ là nhiên liệu quyết định thiệt hại.
Khủng hoảng châu Á 1997 cho thấy nhiên liệu nằm ở đâu. Theo Federal Reserve History, doanh nghiệp và ngân hàng vay nhiều từ nước ngoài, thường với kỳ hạn ngắn, nên chịu rủi ro tỷ giá và rủi ro huy động vốn đáng kể, những rủi ro bị che khuất bởi chế độ neo tỷ giá lâu năm [3]. Ngày 2/7/1997, Thái Lan phá giá đồng baht so với đô la Mỹ; chủ nợ nước ngoài sau đó rút khỏi các nước bị cho là có điểm yếu tương tự [3].
Theo suy luận của người viết, lập luận này áp được cho doanh nghiệp Việt Nam vay ngoại tệ hoặc vay ngắn để nuôi tài sản dài: rủi ro nằm im khi tỷ giá và lãi suất yên ắng, rồi hiện cùng lúc khi chúng đổi hướng.
Giảm phát cho thấy gánh nợ có thể nặng lên mà người vay không vay thêm đồng nào. Theo bài về Đại suy thoái trên Federal Reserve History, cuộc suy giảm kéo dài hơn một thập niên từ 1929 và gồm một chuỗi khủng hoảng tài chính, trong đó có vụ sập chứng khoán năm 1929 và các đợt hoảng loạn ngân hàng khu vực năm 1930 và 1931; giảm phát làm gánh nợ nặng thêm, bóp méo quyết định kinh tế, giảm tiêu dùng, tăng thất nghiệp và đẩy ngân hàng, doanh nghiệp, cá nhân vào phá sản, còn bản thân nó bắt nguồn từ sự sụp đổ của hệ thống ngân hàng [4].
Từ mùa thu 1930 đến mùa đông 1933, cung tiền giảm gần 30%, và giá trung bình giảm tương đương [4]. Cơ chế dễ hiểu với người đi vay: khoản nợ ghi bằng tiền không đổi, trong khi giá bán và doanh thu rơi, nên phần doanh thu phải dành để trả nợ lớn dần.
Hai cú sốc, hai đường lan: dầu mỏ 1973 và tín dụng 2007-2009
Cú sốc dầu 1973 là ví dụ điển hình của cú sốc nguồn cung. Theo Federal Reserve History, ngày 19/10/1973 Tổ chức các nước Ả Rập xuất khẩu dầu mỏ (OAPEC) cấm vận dầu đối với Mỹ, và giá dầu từ 2,90 USD lên 11,65 USD mỗi thùng vào tháng 1/1974 [5]. Lạm phát không bắt đầu từ lệnh cấm vận: Chủ tịch Fed Arthur Burns trình bày trước Ủy ban Kinh tế chung của Quốc hội Mỹ ngày 27/11/1974 rằng vào giữa năm 1973 giá bán buôn hàng công nghiệp đã tăng với nhịp hơn 10% mỗi năm [5]. Cú sốc dầu vì thế chồng lên một lạm phát đã có sẵn.
Ben Bernanke, phát biểu tại Darton College ngày 21/10/2004, nhận xét chính sách tiền tệ không thể đồng thời bù đắp cả tác động suy thoái lẫn tác động lạm phát của giá dầu tăng [5]. Đó là thế lưỡng nan của lạm phát đình trệ: hạ lãi suất để đỡ sản lượng thì giá tăng thêm, tăng lãi suất để dập giá thì sản lượng yếu thêm (diễn giải của người viết).
Cuộc khủng hoảng 2007-2009 đi qua kênh tín dụng và niềm tin. Theo Federal Reserve History, các khoản vay thế chấp dưới chuẩn (subprime) đầu và giữa thập niên 2000 được đóng gói thành chứng khoán; mùa xuân 2008 JPMorgan Chase mua lại Bear Stearns, tháng 9 Lehman Brothers nộp đơn phá sản và hôm sau Fed hỗ trợ AIG [6]. Kinh tế Mỹ đạt đỉnh tháng 12/2007 và chạm đáy tháng 6/2009; GDP giảm 4,3% từ đỉnh xuống đáy, sâu nhất kể từ Thế chiến II, còn tỷ lệ thất nghiệp hơn gấp đôi, từ dưới 5% lên 10% [6].
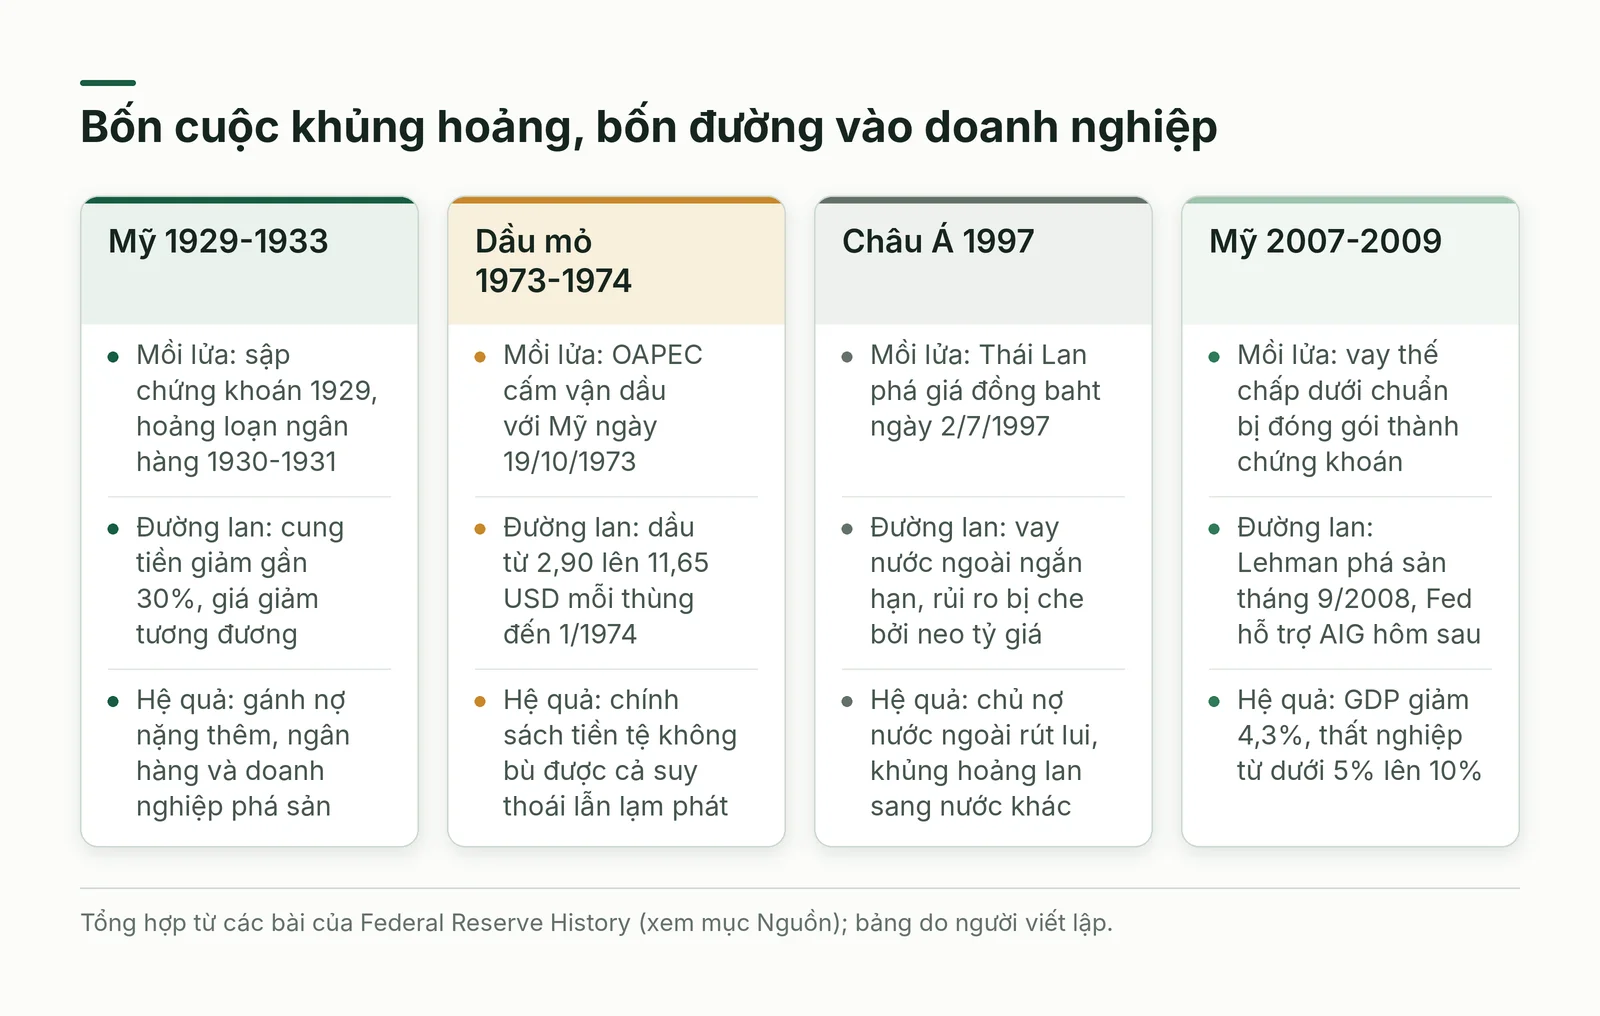
Đặt bốn cuộc khủng hoảng cạnh nhau (Hình 3), có thể thấy bốn đường vào doanh nghiệp: cung tiền co lại và giá giảm (1930-1933), chi phí đầu vào nhảy vọt (1973-1974), tỷ giá cùng vay nước ngoài ngắn hạn (1997), và người cho vay ngừng tin nhau (2008). Mỗi đường đòi một lớp đệm riêng: tiền mặt và kỳ hạn nợ vững cho đường thứ nhất và thứ tư, khả năng điều chỉnh giá cùng tồn kho cho đường thứ hai, cân đối ngoại tệ cho đường thứ ba (gợi ý của người viết).
Đọc dấu hiệu: không chỉ báo nào đứng một mình
Sách nguồn điểm năm nhóm chỉ báo. GDP là thước đo chính nhưng đến muộn: số ước tính ban đầu của mỗi quý đến chậm và thường bị điều chỉnh sau đó, nên nó xác nhận nhiều hơn là báo trước. Chỉ số niềm tin có giá trị vì khảo sát người tiêu dùng hoặc doanh nghiệp theo cùng một cách qua nhiều năm, nên so sánh được theo thời gian. Thu nhập thực là thu nhập đã loại ảnh hưởng của giá; nếu nó bắt đầu giảm thì suy thoái có thể đang đến gần.
Hai nhóm còn lại nhiễu hơn. Mô hình xác suất suy thoái của Fed New York, theo sách nguồn, chỉ dựa vào độ dốc đường cong lợi suất (yield curve) nên thừa hưởng mọi hạn chế của đường cong ấy. Thị trường chứng khoán phản ứng sớm với kỳ vọng nhưng hay báo động giả; sách kể câu đùa gán cho Paul Samuelson rằng thị trường đã báo trước chín cuộc suy thoái trong khi chỉ có năm cuộc xảy ra.
Ngược lại, NBER xét nhiều thước đo của thu nhập, việc làm, chi tiêu, doanh số và sản lượng công nghiệp, và những thập niên gần đây cân nhắc nhiều nhất thu nhập cá nhân thực tế trừ trợ cấp cùng việc làm phi nông nghiệp [1]. Điều này hợp với trực giác của người bán hàng: doanh thu phụ thuộc vào việc khách còn việc làm và còn sức mua thật.
Với doanh nghiệp tại Việt Nam, bài đề xuất đọc hai tầng. Tầng ngoài là số công bố định kỳ của cơ quan thống kê và ngân hàng trung ương: tăng trưởng GDP theo quý, CPI theo tháng, lãi suất điều hành và trần lãi suất tiền gửi. Tầng trong là số của chính doanh nghiệp: số ngày thu tiền bình quân, tỷ lệ hoá đơn quá hạn, vòng quay hàng tồn kho, đơn hàng mới, phần hạn mức vay còn dùng được. Người viết cho rằng tầng trong nhiều khả năng lên tiếng trước vì khách chậm trả trước khi thống kê quý ghi nhận, nhưng bài không có số đo cho điều này: hãy kiểm bằng số liệu của chính bạn.
Lạm phát: đo bằng giỏ hàng của riêng mình, đọc bằng hai động cơ
Lạm phát được đo bằng giá của một giỏ hàng hoá và dịch vụ cố định qua thời gian. Chỉ số giá tiêu dùng (CPI) so chi phí của giỏ ở kỳ nay với chi phí của chính giỏ ấy ở năm gốc; tỷ lệ lạm phát là phần trăm thay đổi của chỉ số so với kỳ trước hoặc cùng kỳ năm trước. Lạm phát cơ bản (core inflation) bỏ thực phẩm và năng lượng vì hai nhóm này biến động mạnh. Giỏ của cả nước không phải giỏ của doanh nghiệp bạn, nên con số chung chỉ là điểm tham chiếu.
Có hai động cơ chính. Lạm phát do chi phí đẩy (cost-push) xảy ra khi chi phí sản xuất như nguyên liệu, năng lượng, tiền công tăng và doanh nghiệp chuyển phần tăng ấy sang giá bán. Lạm phát do cầu kéo (demand-pull) xảy ra khi chi tiêu tăng nhanh hơn khả năng cung ứng. Chẩn đoán đúng động cơ quyết định cách ứng phó: với chi phí đẩy, doanh nghiệp cần rà nhà cung cấp, định mức tiêu hao và khả năng nâng giá; với cầu kéo, nâng giá thường dễ hơn nhưng lãi suất có xu hướng tăng theo.
Ví dụ giả định: một nhà máy nhỏ mỗi tháng mua một giỏ đầu vào cố định gồm nguyên liệu, điện và nhân công, tốn bốn mươi triệu đồng ở tháng gốc và bốn mươi tám triệu đồng sau một năm, tức chi phí riêng tăng một phần năm. Doanh thu hàng tháng là năm mươi triệu đồng, nên lãi gộp ban đầu là mười triệu. Nếu chỉ nâng được giá bán lên một phần mười, doanh thu thành năm mươi lăm triệu, lãi còn bảy triệu: chi phí tăng nhanh gấp đôi giá bán đã làm lợi nhuận giảm đúng ba phần mười, trong khi chỉ số giá chung của cả nước có thể thấp hơn nhiều mức tăng riêng này.
Lạm phát không chia đều cho mọi người. Người gửi tiết kiệm thiệt khi lãi suất tiền gửi thấp hơn lạm phát. Người vay lãi cố định lợi vì trả nợ bằng đồng tiền đã mất giá, còn người vay lãi thả nổi có thể thiệt kép nếu ngân hàng tăng lãi suất để đối phó lạm phát. Doanh nghiệp có sức định giá nâng được giá bán, còn doanh nghiệp kẹt giữa hợp đồng giá cố định và chi phí tăng thì chịu thiệt. Tài sản thực như đất và nhà xưởng thường giữ giá tốt hơn tiền mặt, nhưng giá tài sản còn chịu đầu cơ nên không có gì bảo đảm.
Việt Nam qua các cú sốc: số liệu đã công bố và bài học cho doanh nghiệp
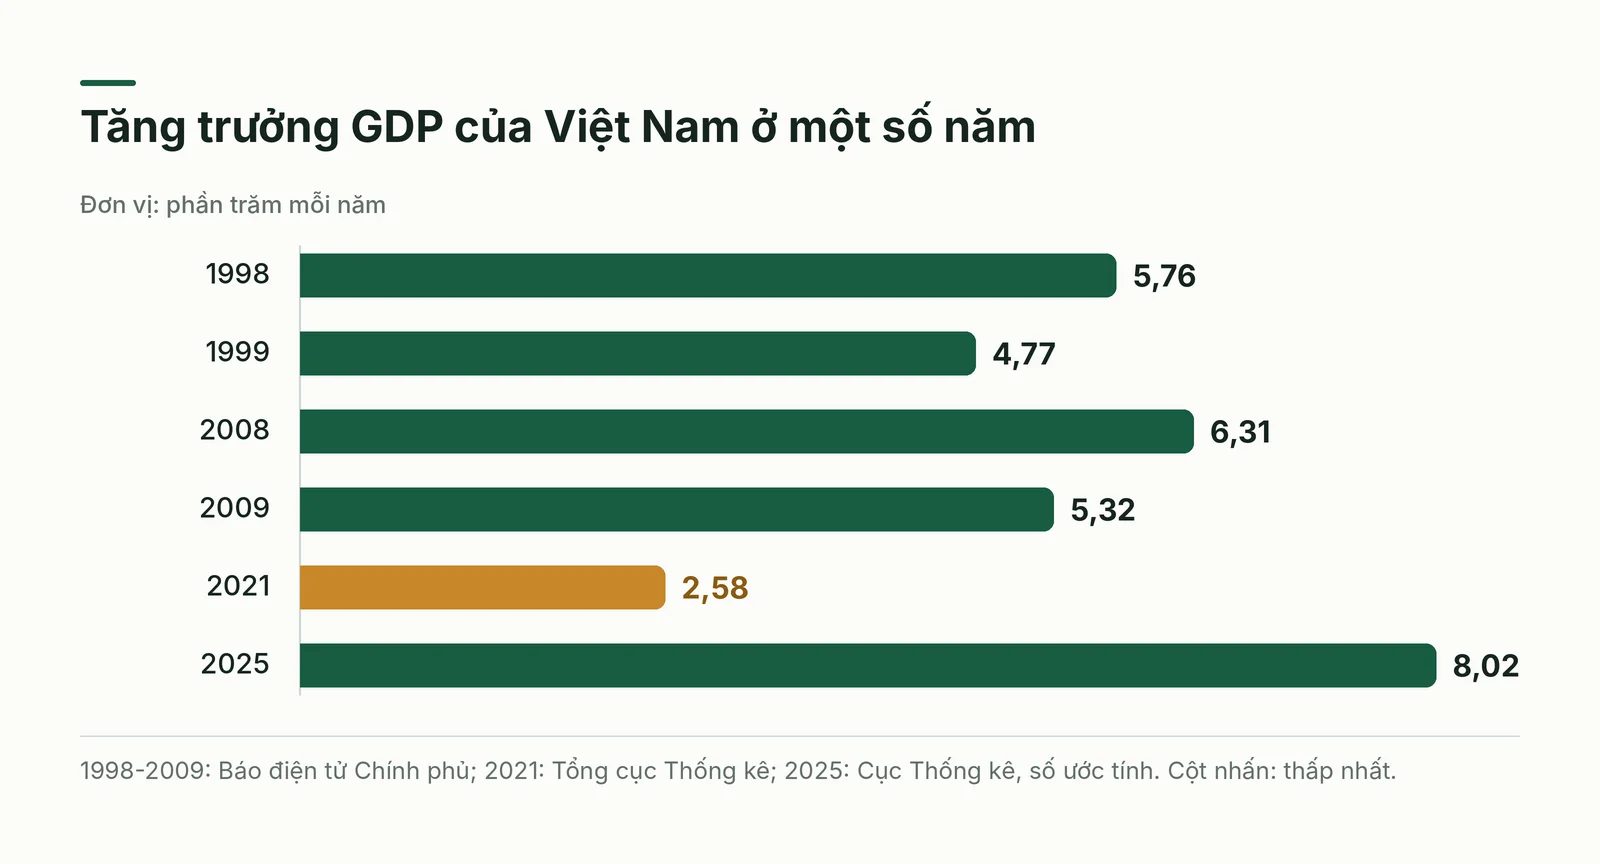
Báo điện tử Chính phủ (VGP), bản tiếng Anh, bài ngày 4/5/2010 cho biết GDP của Việt Nam chỉ tăng 5,76% năm 1998 rồi tụt xuống 4,77% năm 1999 sau cuộc khủng hoảng châu Á, và chậm lại còn 6,31% năm 2008 cùng 5,32% năm 2009 khi cuộc khủng hoảng toàn cầu bắt nguồn từ Mỹ lan tới (Hình 4) [7].
Mặt khác của cú sốc là lạm phát. VnEconomy ngày 25/12/2008 cho biết CPI tháng 12 giảm 0,68% so với tháng trước, tiếp tục xu hướng giảm của hai tháng trước đó, còn cả năm 2008 tăng 19,89% so với tháng 12/2007; chỉ tiêu lạm phát trong báo cáo của Chính phủ trình Quốc hội, tính bằng CPI bình quân so với năm 2007, là 22,97% [8].
Chuỗi số ấy cho thấy lạm phát có thể đổi chiều rất nhanh: giá giảm ba tháng liền cuối năm 2008 sau một năm tăng mạnh [8]. Theo suy luận của người viết, đừng neo kế hoạch giá và tồn kho vào một chiều lạm phát: nhập dự trữ lúc giá đang lên có thể thành hàng tồn đắt khi giá quay đầu, còn nhận đơn giá cố định dài hạn lúc chi phí đang lên thì tự gánh phần chênh.
Cú sốc năm 2021 thuộc loại khác. Theo bài tường thuật họp báo ngày 29/12/2021 của Tổng cục Thống kê, GDP quý III/2021 giảm 6,02% vì dịch Covid-19, nhất là khi nhiều địa phương kinh tế trọng điểm giãn cách xã hội kéo dài; cả năm tăng 2,58% theo số công bố tại họp báo, mức mà bài ghi là tuy không đạt mục tiêu đề ra [9].
Ngày 24/10/2022, Ngân hàng Nhà nước ban hành ba quyết định có hiệu lực từ 25/10/2022; một trong số đó nâng lãi suất tái cấp vốn từ 5,0% lên 6,0% một năm, tái chiết khấu từ 3,5% lên 4,5% và cho vay qua đêm liên ngân hàng từ 6,0% lên 7,0% [10]. Sáu tháng sau, Thông tư 02/2023/TT-NHNN (hiệu lực từ 24/4/2023) quy định cách tổ chức tín dụng cơ cấu lại thời hạn trả nợ, giữ nguyên nhóm nợ, cho khách hàng gặp khó khăn trong sản xuất kinh doanh, với điều kiện khách hàng được đánh giá có khả năng trả nợ theo thời hạn mới; việc cơ cấu ban đầu thực hiện đến hết 30/6/2024 [11].
Về số liệu gần đây, Cục Thống kê ước tính GDP năm 2025 tăng 8,02% [12]. Theo VietnamPlus ngày 3/10/2026, CPI bình quân chín tháng đầu năm 2026 cao hơn cùng kỳ năm trước 4,52%, còn CPI riêng tháng 9 tăng 0,62% so với tháng liền trước; Cục Thống kê nêu nguyên nhân chủ yếu là điều chỉnh giá xăng dầu thế giới cùng mức thu học phí mới [13]. Xăng dầu đi thẳng vào chi phí vận chuyển và sản xuất, nên kênh chi phí đẩy đáng theo dõi.
Từ các mốc trên, bài rút ra bốn phản ứng theo kiểu cú sốc (suy luận của người viết): lạm phát cao đòi quản lý giá, định mức và tồn kho; sốc cầu như giãn cách năm 2021 đòi giữ tiền mặt và linh hoạt chi phí cố định; thắt chặt tiền tệ như tháng 10/2022 đòi chạy lại chi phí vốn và hạn mức vay; cơ chế nới kỳ hạn năm 2023 chỉ dành cho khách hàng được đánh giá còn khả năng trả nợ, nên đàm phán với chủ nợ cần bắt đầu sớm. Bài chưa tìm được ca doanh nghiệp nhỏ Việt Nam có nguồn kiểm chứng, nên chỉ dùng thống kê và quyết định chính sách đã công bố.
Chuẩn bị tài chính: năm lớp đệm cho doanh nghiệp nhỏ
Một cuộc suy giảm đi vào doanh nghiệp nhỏ bằng bốn đường, theo cách sách nguồn mô tả và bài sắp lại. Khách trả chậm làm vòng tiền nghẽn rồi lan thành chuỗi chậm trả từ bên này sang bên kia. Doanh thu dồn vào vài khách lớn, nên mất một khách là mất một phần lớn thu nhập và có thể mất luôn khoản họ đang nợ. Chi phí cố định, từ tiền thuê mặt bằng đến lương, không tự giảm theo doanh thu. Tín dụng thu hẹp vì người cho vay đòi điều kiện chặt hơn đúng lúc doanh nghiệp cần vay. Năm lớp đệm dưới đây trả lời bốn đường ấy.
- Đệm tiền mặt: giữ quỹ tiền bằng số tháng thiếu hụt có thể chịu được, tính ở ba kịch bản về độ dài; thu tiền nhanh hơn bằng cách nhắc nợ sớm và rút ngắn hạn bán chịu với khách hay trả chậm.
- Đệm nợ: kê khoản vay theo kỳ hạn, lãi cố định hay thả nổi, đồng tiền; trả sớm khoản đắt nhất, tránh vay ngắn nuôi tài sản dài và vay ngoại tệ khi thu bằng đồng; sách nguồn cho rằng chủ nợ thường thích thương lượng hơn là để khoản vay hỏng, nên hãy hỏi sớm.
- Đệm khách hàng: đo tỷ trọng doanh thu của năm khách lớn nhất, đặt hạn mức bán chịu theo từng khách; hàng làm riêng cho một khách là tồn kho rủi ro nhất.
- Đệm chi phí: chia chi phí thành ba nhóm cố định, biến đổi và hoãn được, rồi chuyển dần sang hợp đồng linh hoạt; giữ mức marketing tối thiểu vì cắt hết thì không có khách mới bù khách rời, và theo sách nguồn giá quảng cáo có thể tăng khi bạn quay lại.
- Đệm tín dụng: thoả thuận hạn mức và giữ hồ sơ tài chính sạch khi còn thuận lợi, vì lúc suy giảm người cho vay thường đòi điều kiện chặt hơn.
Về độ dài, tám cuộc suy thoái gần nhất của Mỹ theo bảng mốc của NBER kéo dài từ 2 đến 18 tháng, trung bình khoảng 11 tháng, còn giai đoạn tăng trưởng đứng ngay trước mỗi cuộc kéo dài từ 12 đến 128 tháng, trung bình khoảng sáu năm rưỡi [2]. Hai số trung bình do người viết tự tính từ tám hàng của bảng (Hình 5). Số của Mỹ không phải số của Việt Nam, nhưng cho một thang tham chiếu: hãy thử quỹ tiền với kịch bản 12 và 18 tháng chứ không chỉ với mức trung bình.
Sách nguồn nhắc bốn dạng đường phục hồi mang tên chữ V, U, W và L. Theo diễn giải của người viết, dạng V hỏi doanh nghiệp có sống qua vài tháng sụt mạnh không, dạng U và L hỏi mô hình kinh doanh còn đứng được khi cầu thấp kéo dài không, dạng W hỏi đệm còn đủ cho cú sụt thứ hai không.
Sáu sai lầm thường gặp khi cú sốc ập đến
Sáu sai lầm dưới đây rút từ các cơ chế đã nêu ở những phần trên và từ phần bàn về doanh nghiệp nhỏ trong sách nguồn. Thứ tự không phản ánh mức nghiêm trọng, và phần lớn là lập luận của người viết chứ không phải số đo.
- Chờ tuyên bố chính thức rồi mới hành động: GDP đến muộn và bị điều chỉnh, còn mốc suy thoái thường rõ sau khi sự việc đã diễn ra.
- Cắt đều mọi khoản chi, kể cả marketing và đào tạo, thay vì xếp theo tác động đến doanh thu tương lai.
- Cắt người đầu tiên chỉ vì dễ hơn chấm dứt hợp đồng thuê, rồi để số người còn lại quá tải và mất động lực, như sách nguồn cảnh báo.
- Sống nhờ hoãn thanh toán kéo dài: ân hạn không kéo dài mãi, và khoản hoãn dồn lại thành một khoản lớn phải trả sau.
- Tin rằng lạm phát luôn có lợi cho người mắc nợ: đúng với lãi cố định, sai khi lãi thả nổi tăng theo lạm phát.
- Bán tháo hàng tồn hoặc tài sản trong hoảng loạn để lấy tiền gấp thay vì thương lượng kỳ hạn sớm; bán lúc giá thấp nhất là khoá chặt khoản lỗ.
Sau khủng hoảng: tái phân bổ nguồn lực, tín dụng chặt và luật chơi đổi
Giai đoạn phục hồi không phải sự trở về trạng thái cũ. Sách nguồn mô tả nó như quá trình tái phân bổ: lao động, vốn và thiết bị bị nhốt trong những doanh nghiệp thất bại được giải phóng, doanh nghiệp phá sản bị mua lại hoặc chia nhỏ, người mất việc tìm việc mới ở hoạt động khác. Môi trường tín dụng thường hẹp hơn so với những ngày vay rẻ trước đó, còn khung chính sách và pháp lý thường đổi theo. Federal Reserve History nhận xét sự phục hồi sau năm 2009 chậm bất thường theo một số thước đo [6].
Với doanh nghiệp, suy luận của người viết gồm ba điều. Người còn tiền mặt và quan hệ tín dụng tốt có thể mua tài sản, hàng tồn, nhân sự hoặc thị phần với giá thấp, nhưng chỉ khi đã giữ được đệm qua đáy. Điều kiện vay thường chặt hơn, nên hồ sơ tài chính cần sạch trước khi cần đến. Cầu hồi phục không đều: sách nguồn cho rằng hàng thiết yếu và hàng giá rẻ ít hụt cầu hơn hàng xa xỉ nhưng không dẫn số liệu, nên hãy kiểm bằng doanh số của chính bạn.
Cách áp dụng: bảy bước dựng kế hoạch ứng phó trong một quý
Bảy bước dưới đây giúp một doanh nghiệp nhỏ, chưa có bộ phận tài chính riêng, dựng kế hoạch ứng phó trong khoảng một quý. Mỗi bước để lại một bảng xem được ngay và bước sau dùng số của bước trước, nên hãy làm đúng thứ tự; lưu bảng thành tệp có ghi ngày.
- Bước 1: Tính quỹ tiền: lấy tiền mặt cộng khoản vay rút ngay được, chia cho mức thiếu hụt mỗi tháng ở ba kịch bản 6, 12 và 18 tháng.
- Bước 2: Tính lạm phát riêng: kê giỏ đầu vào hàng tháng, so giá hiện tại với năm trước, ghi rõ phần nào nâng được giá bán.
- Bước 3: Lập bảng nợ với kỳ hạn, lãi cố định hay thả nổi, đồng tiền, tài sản bảo đảm và điều khoản ràng buộc.
- Bước 4: Xếp khách hàng và nhà cung cấp theo tỷ trọng; đặt hạn mức bán chịu; đánh dấu hàng làm riêng cho một khách.
- Bước 5: Phân loại chi phí thành cố định, biến đổi và hoãn được; ghi ngày có thể cắt và tác động đến doanh thu.
- Bước 6: Đặt ngưỡng hành động bằng số cho chỉ báo tầng ngoài và tầng trong, kèm việc sẽ làm khi vượt ngưỡng.
- Bước 7: Diễn tập mỗi quý: chạy lại ba kịch bản, ghi điều đã đổi và lý do.
Ví dụ giả định cho bước 1 và bước 6: một cửa hàng điện máy có doanh thu mỗi tháng một tỷ đồng, biên lãi gộp một phần tư và chi phí cố định hai trăm bốn mươi triệu đồng gồm mặt bằng, lương và lãi vay, nên mỗi tháng chỉ dư mười triệu. Nếu doanh thu giảm một phần năm, lãi gộp còn hai trăm triệu, thiếu bốn mươi triệu mỗi tháng; quỹ tiền bốn trăm tám mươi triệu đủ mười hai tháng, hơn mức trung bình ở Hình 5 nhưng chưa phủ cuộc dài nhất, vốn cần bảy trăm hai mươi triệu. Vì thế chủ cửa hàng thoả thuận trước hạn mức vay và đặt ngưỡng: nếu số ngày tồn kho dài thêm mười ngày so với quý trước thì giảm đơn nhập nhóm hàng đó.
Kết luận
Khủng hoảng không phải điều có thể đặt lịch, nhưng sức chịu đựng thì đo được từ trước. Câu hỏi đáng hỏi mỗi quý không phải khi nào suy thoái, mà là nếu doanh thu giảm một phần năm trong mười hai đến mười tám tháng thì tiền mặt, nợ và khách hàng của mình còn đứng được không. Ba việc rẻ nhất để bắt đầu là tính quỹ tiền theo kịch bản, kê nợ theo kỳ hạn và đồng tiền, và theo dõi vài chỉ số tầng trong có ngưỡng hành động. Phần còn lại là kỷ luật diễn tập.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Tài liệu nguồn là Financial Crisis EXPLAINED by Business Explained v2, trang 1-95, viết từ bối cảnh Mỹ và có nhiều chỗ sai hoặc không dẫn nguồn; bài chỉ giữ khung khái niệm, đối chiếu lại bằng nguồn web và thay ví dụ của sách bằng ví dụ Việt Nam. Các nguồn web được mở lần đầu ngày 21/10/2026 và đối chiếu lại từng câu có số liệu ngày 23/10/2026. Bài mang tính tham khảo, không phải tư vấn tài chính, đầu tư hay pháp lý.
Điều chưa kiểm chứng: số GDP, CPI và lãi suất của Việt Nam là số do cơ quan hoặc báo nêu, chưa đối chiếu với nguồn gốc; trang VGP cũng ghi 5,32% cho quý II/2009 nên số năm 2009 có thể bị nhập nhằng, còn số 19,89% của VnEconomy chưa đối chiếu với cơ quan thống kê. Bảng NBER đọc qua công cụ tóm tắt và không ghi đơn vị, hai số trung bình do người viết tự tính, còn các ví dụ về nhà máy nhỏ và cửa hàng điện máy là giả định. Chưa có ca doanh nghiệp nhỏ Việt Nam có nguồn.
Thông tư 02/2023/TT-NHNN đọc qua trang tra cứu văn bản, chưa đối chiếu bản gốc của Ngân hàng Nhà nước; trang ấy ghi thông tư đã được Thông tư 06/2024/TT-NHNN sửa đổi, bổ sung, nên mốc 30/6/2024 chỉ là mốc ban đầu và hiệu lực hiện nay cần tra lại. Bạn nên tìm tài liệu gốc để đọc đầy đủ.