
Bất động sản: vận hành mua sửa bán, đầu tư từ xa, BRRRR và mô hình môi giới kiêm đầu tư (Phần 2/3)
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Đây là phần hai trong ba phần nói về cách kinh doanh nhà đất. Phần một mô tả ngành và năm hướng làm ăn thường gặp; phần này đi vào cách vận hành: tính giá mua cho mua sửa bán, đầu tư từ xa, vay lại theo giá mới và ghép hai vai môi giới với nhà đầu tư. Phần ba chuyển sang công nghệ môi giới, rồi đến kế hoạch kinh doanh của nghề này.
- Lãi của mua sửa bán gần như được định đoạt lúc ký mua, nên phải tính ngược từ giá bán dự kiến sau sửa.
- Quy tắc nhân hệ số 0,7 chỉ là lối tắt; thuế, lệ phí, chi phí giữ nhà và sai số ước giá phải tính riêng.
- Đầu tư từ xa thay đôi mắt bằng quy trình; BRRRR lấy vốn ra bằng khoản vay mới nên phụ thuộc thẩm định.
- Môi giới kiêm nhà đầu tư cho người bán nhiều lựa chọn hơn nhưng làm nổi bật xung đột lợi ích.
- Tại Việt Nam, lọc giấy tờ trước khi tính giá, đặt cọc có điều kiện và hỏi lại luật hiện hành về vai trò người môi giới.
Bối cảnh: từ chọn hướng đi sang chuyện vận hành
Chọn được hướng làm ăn mới là bước đầu. Sau đó, kết quả phụ thuộc vào những việc cụ thể: trả giá bao nhiêu, sửa hết bao nhiêu, giữ nhà bao lâu và ai làm thay khi mình vắng mặt. Các lỗi mà tài liệu gốc liệt kê cho người mới đều là lỗi vận hành, không phải lỗi chọn hướng.
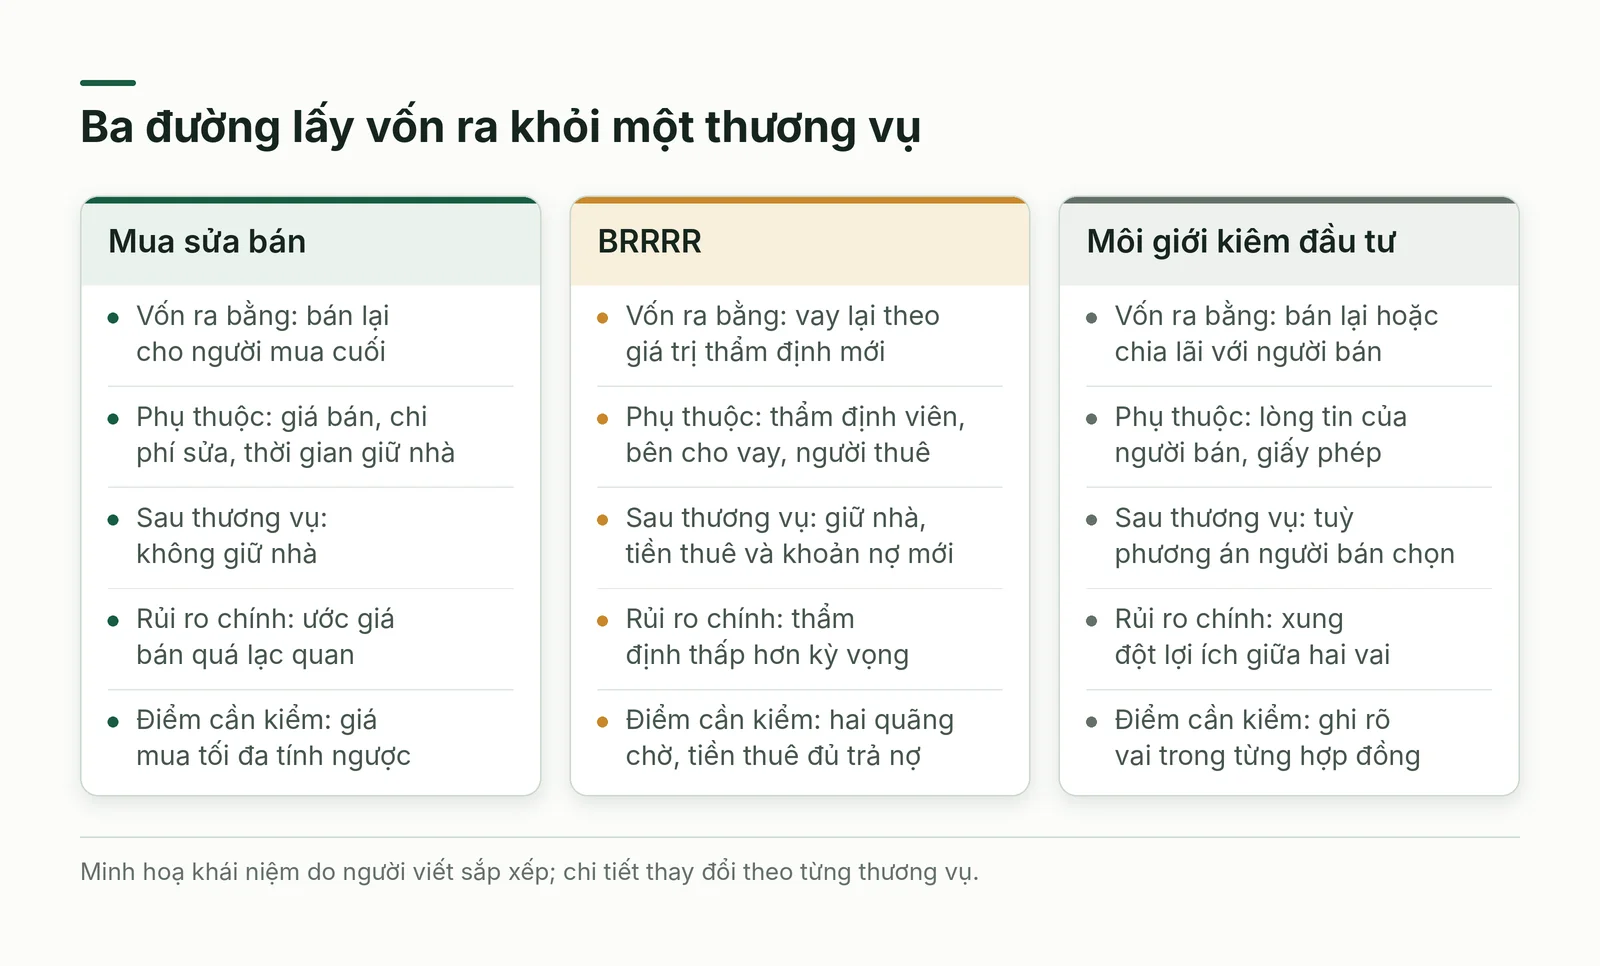
Bài sắp xếp các chiến lược quanh một câu hỏi chung mà tôi gọi là cửa ra của vốn: tiền bỏ vào quay về bằng đường nào, và ai nắm cái cửa đó. Với mua sửa bán là người mua cuối; với BRRRR là thẩm định viên và bên cho vay; với đầu tư từ xa là đội ngũ tại chỗ; với mô hình lai là lòng tin của người bán.
Khái niệm cốt lõi và thuật ngữ
Năm thuật ngữ dưới đây thuộc về vận hành. Phần một đã giải thích chênh lệch giá và dòng tiền thuê nên ở đây chỉ nhắc những khái niệm mới cần dùng, đủ để bạn đọc nhanh các mục sau mà không phải lật lại.
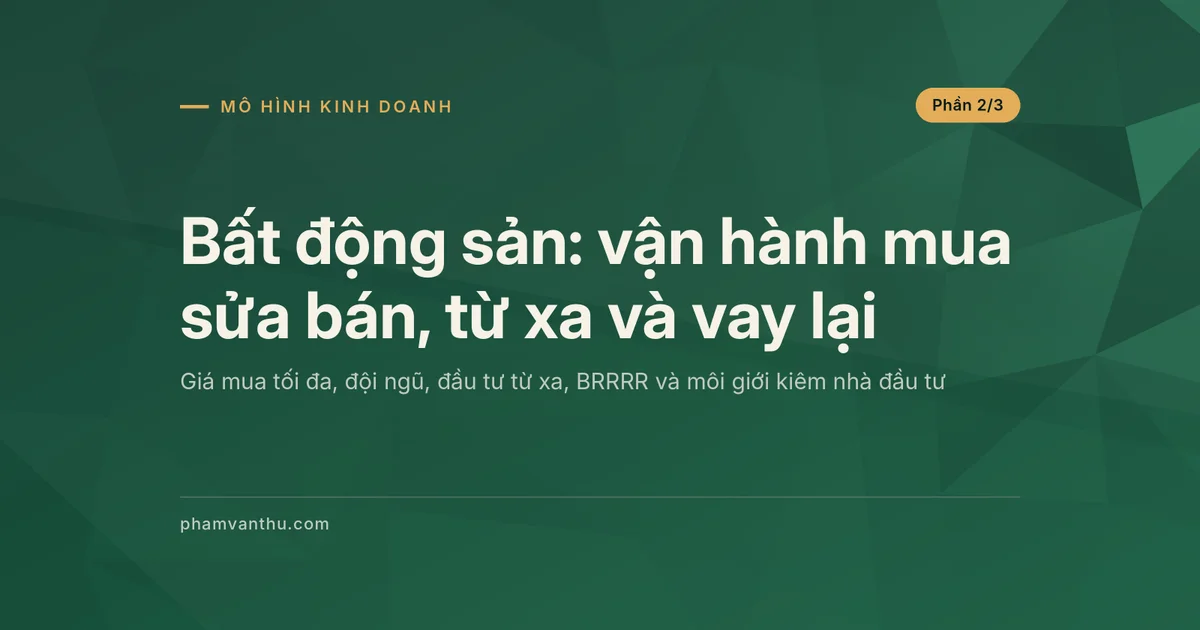
- Giá mua tối đa: mức cao nhất bạn chấp nhận trả mà phép tính vẫn còn lãi, xuất phát từ giá sau sửa (tài liệu gốc gọi là ARV).
- Chi phí giữ nhà: lãi vay, điện nước, bảo hiểm, thuế phát sinh khi nhà còn trong tay bạn; giữ càng lâu càng đắt.
- Thẩm định giá: bên thứ ba ước tính giá trị bất động sản, thường để bên cho vay quyết định mức cho vay.
- Thời gian chờ (seasoning): quãng bạn phải đứng tên tài sản trước khi bên cho vay chấp nhận vay lại theo giá mới.
- BRRRR: viết tắt của mua, sửa, cho thuê, vay lại, lặp lại.
Phép tính ngược: trả tối đa bao nhiêu cho một căn nhà
Cách làm có kỷ luật đi ngược từ giá bán: lấy giá bán tin được sau khi sửa, trừ dần từng khoản để ra con số tối đa được phép trả. Giá mua là thứ duy nhất bạn quyết định trước khi tiền ra khỏi túi, còn giá bán, chi phí sửa và thời gian giữ nhà đều bất định, nên lãi gần như đã định đoạt lúc ký mua.
Lối tắt trong tài liệu gốc là quy tắc bảy mươi phần trăm: giá sau sửa nhân hệ số 0,7 rồi trừ chi phí sửa. Tài liệu coi đây là chỉ dẫn chứ không phải luật, khuyên đối chiếu với môi giới và nhà thầu, và nói thị trường nghiêng về người bán có thể nới lên khoảng tám mươi lăm phần trăm. Theo cách hiểu của tôi, ba mươi phần trăm còn lại không phải lãi: nó trả cho chi phí bán, mua, giữ nhà, dự phòng sửa và sai số của chính phép ước giá.
Giả định minh hoạ tại Việt Nam: căn nhà phố dự kiến bán 5 tỷ đồng sau sửa, sửa hết 500 triệu đồng, nên giá mua tối đa theo lối tắt là 3 tỷ đồng. Thuế thu nhập cá nhân 2% tính trên giá chuyển nhượng, tức 100 triệu đồng dù có lãi hay không [1][2]; lệ phí trước bạ 0,5%, theo một luật sư thường do bên mua chịu, là 15 triệu đồng [3][4]. Cộng phí môi giới 75 triệu đồng, giấy tờ 20 triệu đồng, lãi vay và giữ nhà 150 triệu đồng, dự phòng sửa 75 triệu đồng: chi phí khác 435 triệu đồng, lãi hơn 1 tỷ đồng.
Cũng theo giả định đó, nếu chỉ bán được 4,5 tỷ đồng thì thuế và phí môi giới giảm theo [1][2], lãi còn khoảng 580 triệu đồng khi bạn trả đúng 3 tỷ đồng; nhưng nếu thấy giá chào 3,4 tỷ đồng là hời và trả luôn, cùng mức bán đó chỉ còn khoảng 180 triệu đồng. Phần đệm của lối tắt chính là bảo hiểm cho sai số ở giá bán.
Dựng doanh nghiệp quanh phép tính đó
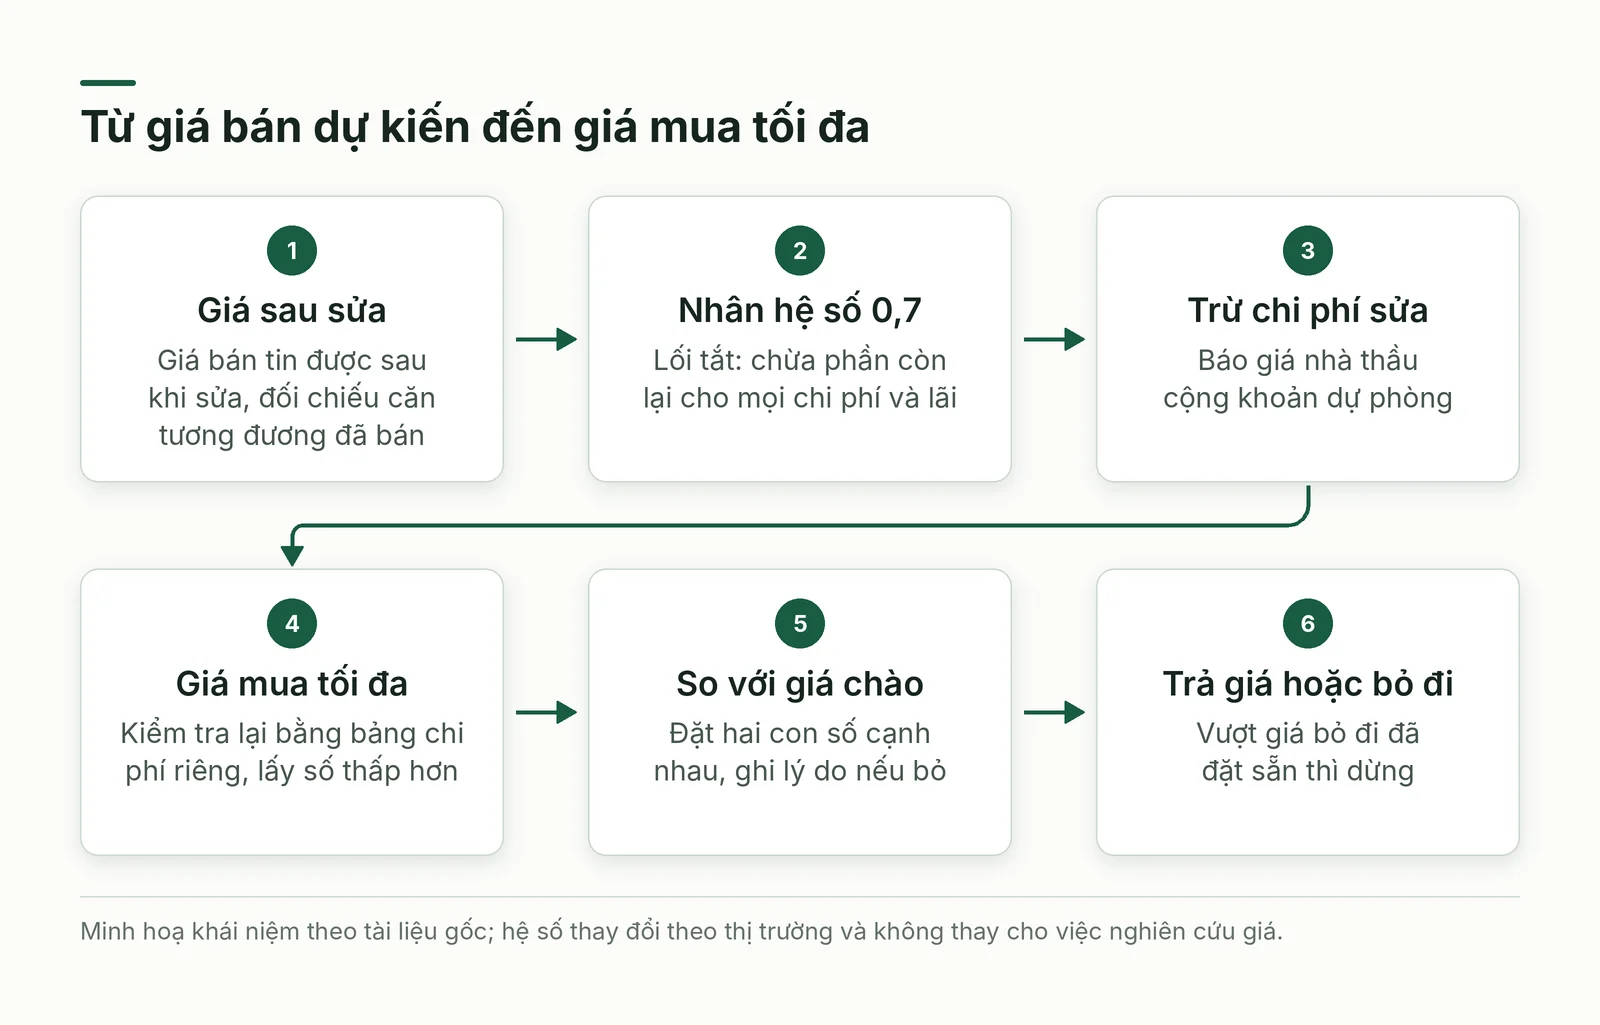
Một thương vụ lẻ chưa phải một doanh nghiệp. Theo tài liệu gốc, kế hoạch kinh doanh mua sửa bán là bản đồ cho cả sự nghiệp đầu tư chứ không chỉ cho một căn nhà: mục tiêu, đội ngũ, thị trường, dự báo tài chính ít nhất ba năm, cách thu hút người mua, đối thủ và đường thoát. Có thể gom thành bốn lớp.
- Kế hoạch và số liệu: thị trường nào, loại nhà nào, bán ở mức giá nào; ghi đường thoát chính và dự phòng (bán, cho thuê, bán lại hợp đồng) trước khi mua.
- Pháp nhân và bảo hiểm: cấu trúc giới hạn trách nhiệm, bảo hiểm, giấy phép; chi tiết của Mỹ cần thay bằng quy định nơi làm.
- Đội ngũ: đối tác góp vốn, môi giới, nhà thầu có hồ sơ công trình, luật sư xem hợp đồng trước khi ký.
- Vốn và dự phòng: người mới khó vay ngân hàng truyền thống, kỳ vay năm đến bảy năm không hợp thương vụ vài tháng, nên cần tiền tự có và nguồn vay ngắn hạn.
Thứ tự giữa các lớp quan trọng. Nếu vốn chỉ vừa đủ cho giá mua mà không có dự phòng, bạn sẽ hết tiền giữa chừng, và theo tài liệu gốc đó là lúc người ta cắt xén chất lượng sửa chữa. Nguồn mua cũng cần chọn: môi giới thường, người bán lại hợp đồng hay đấu giá cho ra những loại nhà khác nhau.
Đầu tư từ xa: thay đôi mắt bằng quy trình
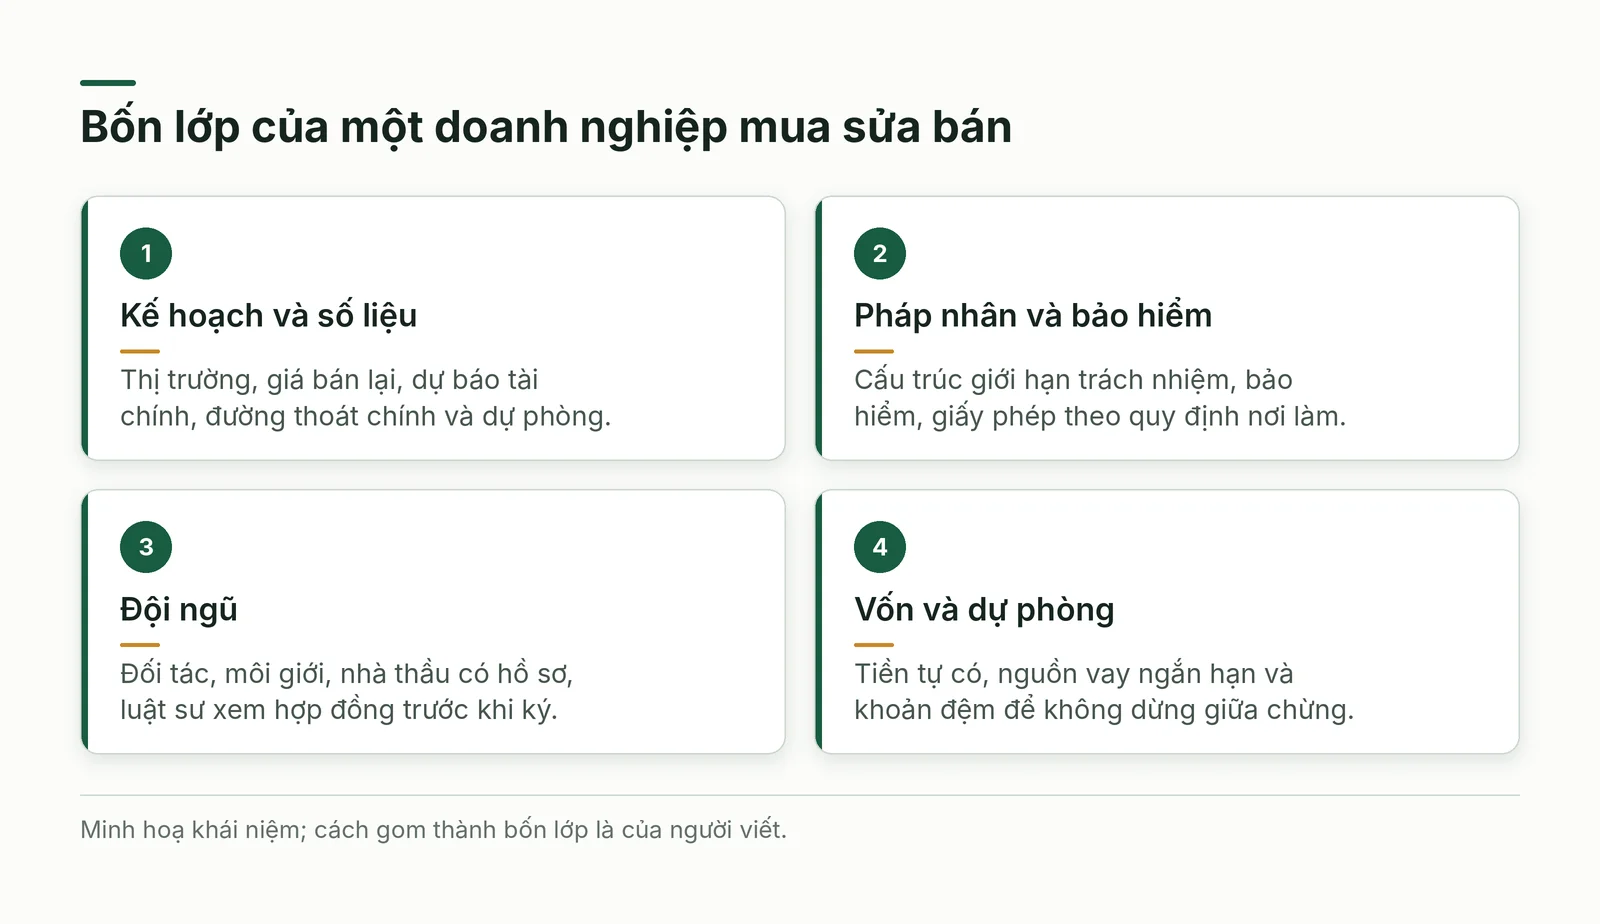
Đầu tư từ xa là mua và quản lý bất động sản ở nơi bạn không sống, nhờ công cụ trực tuyến: dữ liệu thị trường, video quay bằng thiết bị bay, hình ba chiều, thực tế ảo, ký và công chứng điện tử. Tài liệu gốc kể vài nền tảng của Mỹ, nhưng điều đáng giữ là nguyên lý: công nghệ thay được phần nhìn và phần ký, không thay được phần chịu trách nhiệm tại chỗ.
Lợi ích theo tài liệu là mở ra thị trường có thương vụ hợp chiến lược hơn, đỡ công đi lại và làm được nhiều dự án cùng lúc. Bất lợi cũng rõ: không tự xử lý được sự cố như mái dột nửa đêm, phải nghiên cứu kỹ hơn vì không đi dạo khu phố được, và phải trông cậy vào môi giới, nhà thầu, người kiểm tra mình chọn; một người trong đội ngừng làm hoặc lấy tiền của bạn thì hậu quả rất nặng.
Từ đó có thể rút ra bốn lớp kiểm soát. Một, chọn thị trường có dữ liệu giá bán và giá thuê đọc được. Hai, có ít nhất một người tại chỗ không hưởng lợi từ thương vụ, như người kiểm tra nhà độc lập. Ba, chia thanh toán theo mốc công việc có ảnh chụp và biên bản nghiệm thu. Bốn, đặt trần số dự án làm cùng lúc. Đây là gợi ý của người viết.
BRRRR: lấy vốn ra mà vẫn giữ nhà
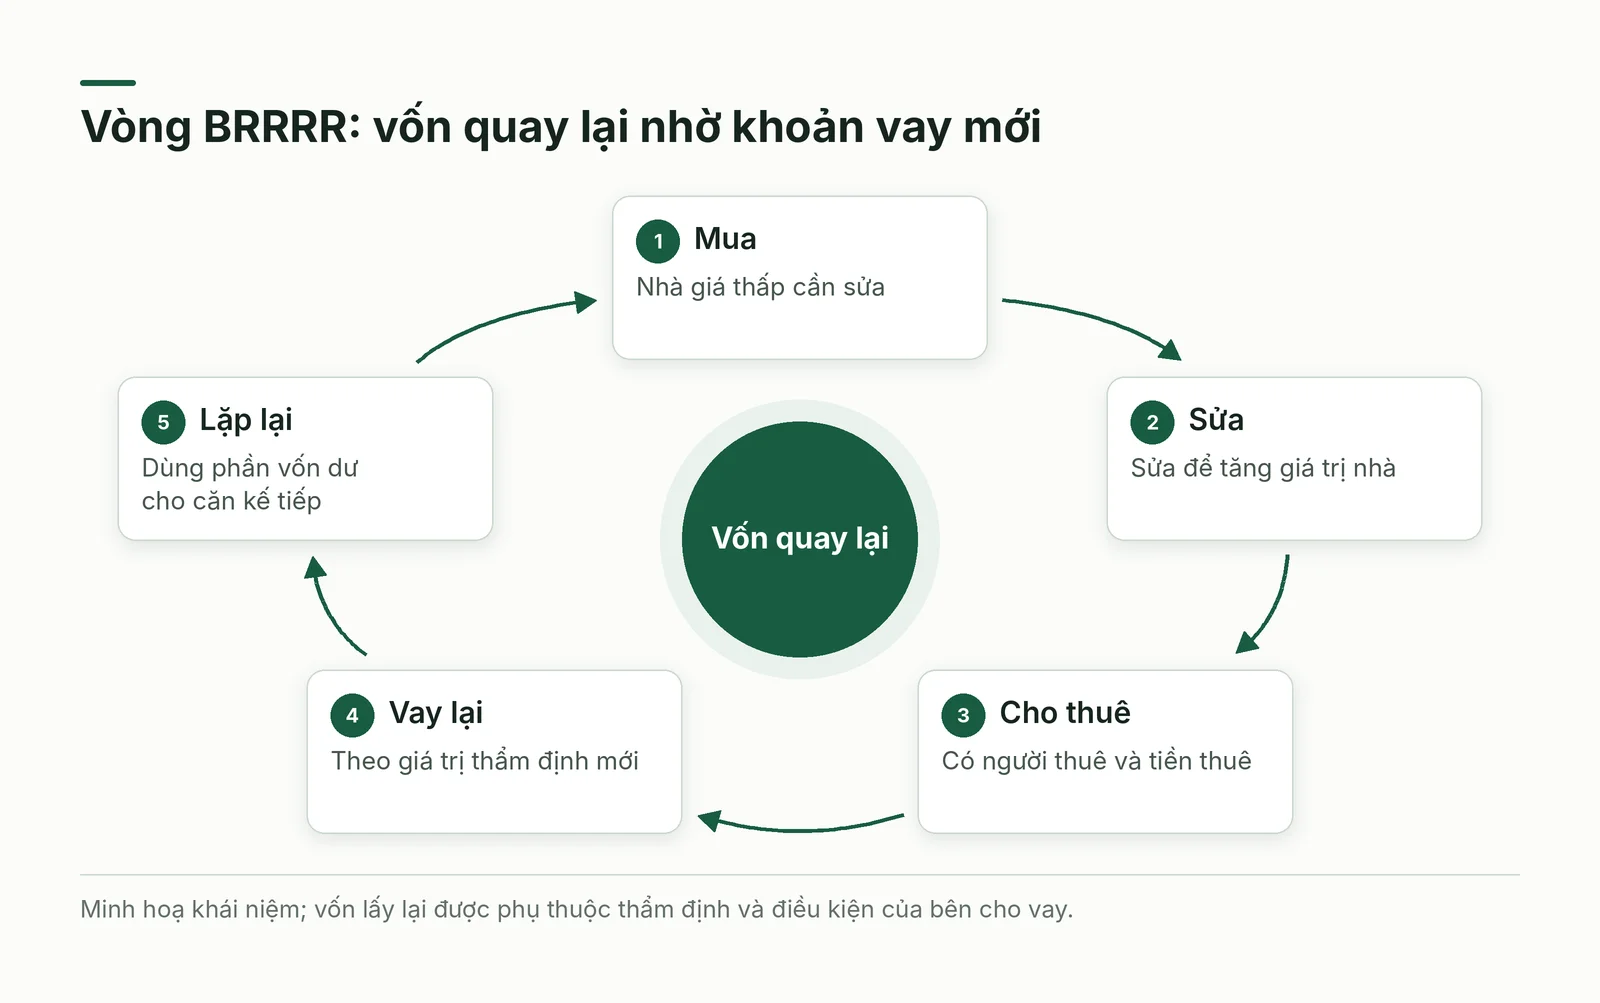
BRRRR mua nhà giá thấp cần sửa, sửa để tăng giá trị, cho thuê, rồi vay lại theo giá trị mới để trả khoản vay đầu và lấy phần dư làm vốn cho căn kế tiếp. Khác mua sửa bán, vốn ra khỏi thương vụ bằng nợ mới chứ không bằng tiền bán: bạn giữ căn nhà và tiền thuê nhưng cũng giữ khoản nợ. Tài liệu gốc cho rằng phương pháp hợp với người hiểu rõ giá và chi phí sửa, lại có thời gian lo nhiều việc.
Điều quyết định là một phép nhân: tiền vay lại bằng tỷ lệ vay nhân giá trị thẩm định, trừ dư nợ khoản đầu và chi phí vay lại. Tài liệu nêu tỷ lệ vay tối đa khoảng ba phần tư giá trị với vay thông thường và đến bốn phần năm với vay thương mại, loại vay lãi cao hơn, có phạt trả nợ trước hạn và đôi khi bảo lãnh cá nhân. Tài liệu cũng nói nhiều nhà đầu tư dùng quy tắc bảy mươi phần trăm khi mua cho BRRRR; theo phép tính của tôi, nếu mua cộng sửa không vượt bảy phần mười giá sau sửa thì khoản vay ba phần tư giá trị đủ trả vốn.
Giả định minh hoạ: tổng giá mua, sửa và chi phí là 2 tỷ đồng, thẩm định ra 3 tỷ đồng, bên cho vay cho vay bảy phần mười giá trị thẩm định: khoản vay 2,1 tỷ đồng trả hết vốn và dư 100 triệu đồng. Nếu thẩm định chỉ ra 2,6 tỷ đồng, khoản vay còn 1,82 tỷ đồng và 180 triệu đồng vốn bị kẹt lại. Hướng dẫn của Fannie Mae gắn khoản vay lại với giới hạn tỷ lệ vay tính trên giá trị thẩm định hiện tại và chỉ sang một bảng điều kiện riêng để tra các giới hạn ấy [5].
Rủi ro của BRRRR là rủi ro dây chuyền: nhà xuống cấp khó vay ngân hàng thông thường nên phải vay ngắn hạn lãi cao khi sửa; hai quãng chờ, một cho đến khi có người thuê và một cho đến khi bên cho vay chấp nhận; thẩm định thấp hơn kỳ vọng; rồi tiền thuê phải đủ trả nợ mới cùng thuế, bảo hiểm, bảo trì và những tháng trống. Để đỡ thất vọng về thẩm định, tài liệu khuyên ước giá trị theo mức bán thấp nhất trong các căn đã bán gần đây.
Mô hình lai: môi giới kiêm nhà đầu tư
Trong tài liệu gốc, mô hình lai mang hai nghĩa dễ lẫn. Nghĩa thứ nhất là một người hay nhóm vừa có giấy phép môi giới vừa dùng vốn riêng mua, sửa, bán. Nghĩa thứ hai là công ty môi giới kết hợp trực tuyến với văn phòng thật, gần với nội dung phần ba. Mục này chỉ bàn nghĩa thứ nhất.
Có hai lối vào. Từ môi giới: bạn đã có uy tín với khách mua nhà, thêm một kênh riêng cho người cần bán nhanh và đề nghị mua trực tiếp bên cạnh niêm yết. Từ nhà đầu tư: bạn lấy giấy phép hoặc làm việc với một môi giới chính thức để niêm yết nhà mình sửa và giữ phần hoa hồng.
Điểm mạnh nhất là đưa cho người bán thực đơn ba lựa chọn: bán nhanh lấy tiền mặt với giá thấp hơn; niêm yết giá cao rồi chờ; hoặc bỏ vốn sửa, niêm yết và chia phần lãi vượt một ngưỡng thoả thuận. Giá trị của người lai là tính được cả ba và nói rõ mỗi lựa chọn đổi thời gian, rủi ro hay giá lấy gì. Mặt trái, mà tài liệu gốc không nêu, là xung đột lợi ích: vừa tư vấn vừa là bên mua, bạn có động cơ gợi ý lựa chọn rẻ nhất cho chính mình.
Cách giảm xung đột là ghi thành văn bản ba phương án với số tiền thực nhận, thời gian và rủi ro; nêu phương án giá cao trước; ghi rõ bạn ở vai nào trong từng hợp đồng. Đây là gợi ý của người viết. Tài liệu nêu mức tăng doanh thu của mô hình bằng phần trăm, song không dẫn nguồn nên bài bỏ qua.
Cách áp dụng từng bước
Trình tự dưới đây dùng cho mua sửa bán, BRRRR và đầu tư từ xa. Làm đúng thứ tự, vì bỏ bước nào thì phép tính giá mua cũng thiếu một khoản; sau mỗi bước hãy lưu lại một văn bản hoặc bảng tính làm bằng chứng.
- Bước 1: chọn một chiến lược và một khu vực trong tầm hiểu biết, ghi lý do bạn đọc được giá bán và giá thuê ở đó.
- Bước 2: dựng bảng chi phí gồm thuế, lệ phí, công chứng, môi giới, lãi vay, giữ nhà và dự phòng sửa, theo quy định nơi bạn làm.
- Bước 3: xin báo giá sửa chữa từ ít nhất hai nhà thầu có hồ sơ công trình rồi mới chốt khối lượng và dự phòng.
- Bước 4: lọc giấy tờ trước, giá sau: giấy chứng nhận, tranh chấp, kê biên, thế chấp, đình chỉ giao dịch.
- Bước 5: tính giá mua tối đa hai cách, bằng lối tắt và bằng bảng chi phí; lấy số thấp hơn và đặt sẵn một giá bỏ đi.
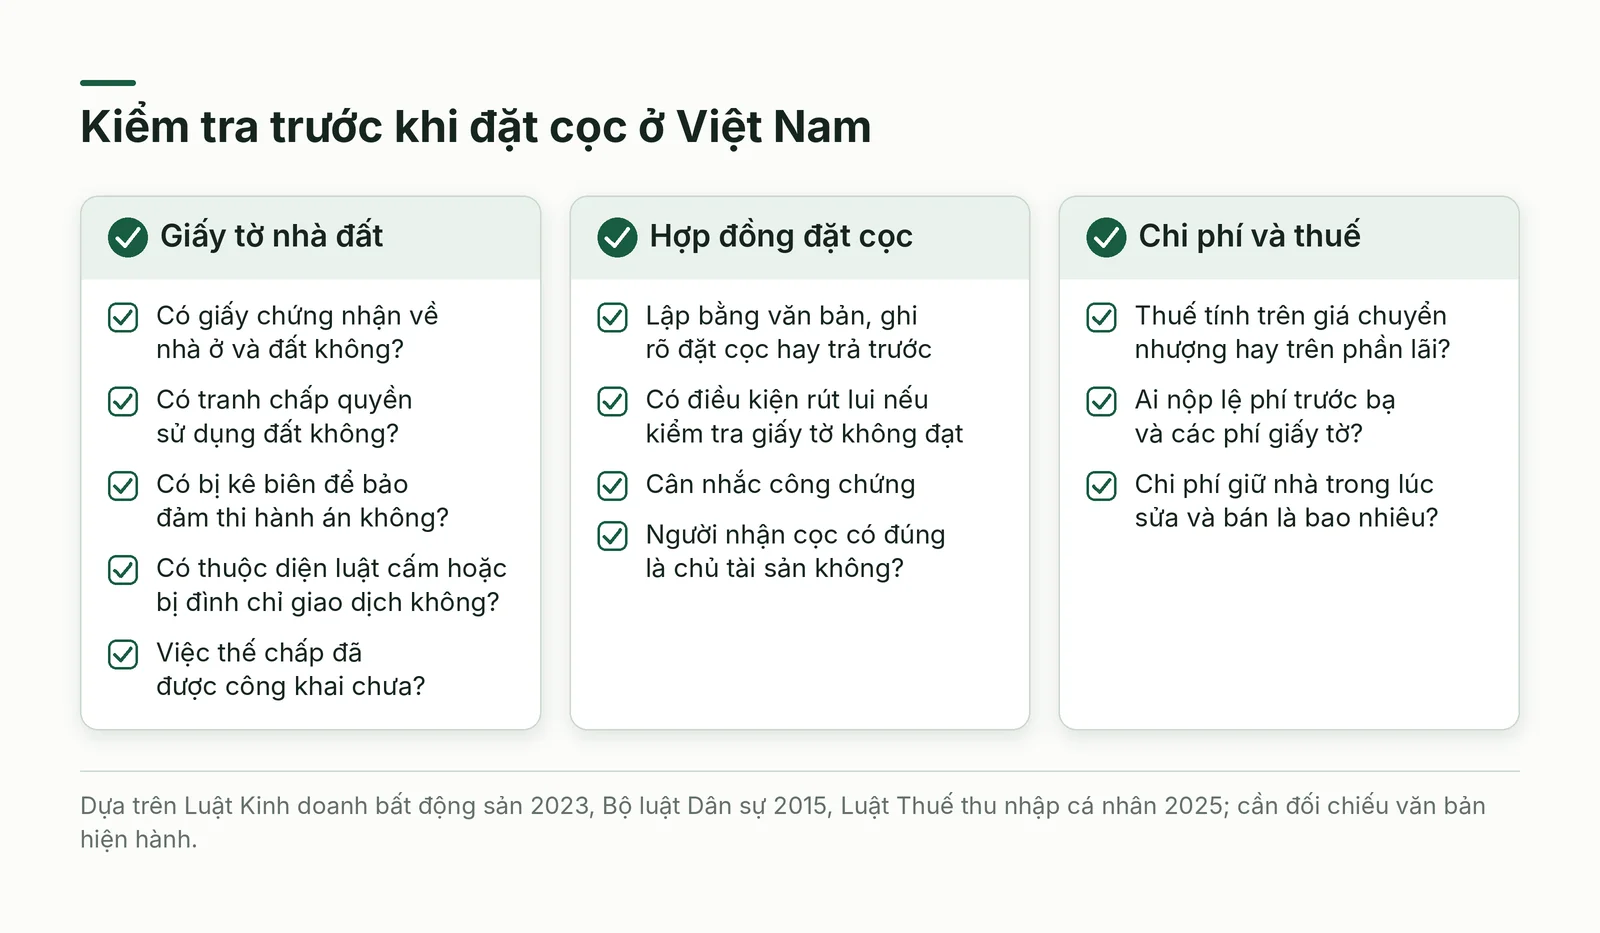
- Bước 6: đặt cọc bằng văn bản có điều kiện, cân nhắc công chứng, chỉ chuyển tiền sau khi xác minh người nhận cọc là chủ tài sản.
- Bước 7: chọn đường ra chính và dự phòng trước khi mua, theo dõi tiến độ và chi phí giữ nhà hằng tuần, rồi ghi số thực so với dự tính.
Ví dụ quốc tế ngắn: hai phép thử bằng số liệu Mỹ
Báo cáo cuối năm 2025 của ATTOM về nhà mua rồi bán lại ở Mỹ cho thấy phần chênh có thể mỏng đến đâu. Lợi nhuận gộp điển hình là 65.981 đô la, bằng 25,5% giá mua, tỷ suất thấp nhất từ năm 2008, chưa trừ chi phí sửa và các chi phí phát sinh khác; trung bình mất 163 ngày từ lúc mua đến lúc bán [6]. Giá mua trung vị là 259.019 đô la và giá bán trung vị là 325.000 đô la [6]; chia hai số, tôi tính ra khoảng 80%, tức phần chênh còn chừng 20% giá bán để trả sửa chữa, chi phí và lãi, thấp hơn 30% mà lối tắt ngụ ý (phép tính của người viết).
Phép thử thứ hai nằm ở khâu vay lại. Hướng dẫn dành cho bên cho vay của Fannie Mae yêu cầu ít nhất một người vay đã đứng tên tài sản tối thiểu sáu tháng trước khi vay lại có rút tiền, trừ vài ngoại lệ như thừa kế, hoặc ngoại lệ tài trợ trì hoãn cho người vừa mua trong sáu tháng gần nhất [5]. Với ngoại lệ đó, khoản vay mới bị giới hạn ở số vốn đầu tư ban đầu đã chứng minh, cộng một số chi phí đóng hồ sơ, và hồ sơ mua phải xác nhận không dùng vốn thế chấp [5]. Tôi suy ra: muốn lấy vốn sớm thì chỉ lấy lại chừng đã bỏ ra, còn muốn vay theo giá trị tăng thêm thì phải chờ.
Tình huống áp dụng tại Việt Nam: giấy tờ, đặt cọc và vai trò môi giới
Tại Việt Nam, ba điểm của phần này chạm vào pháp luật: bộ lọc giấy tờ trước khi tính giá, khoản đặt cọc và vai trò của người môi giới. Tôi đọc quy định qua văn bản đăng công báo, bài báo và trang giải đáp pháp luật, chưa đối chiếu toàn bộ và chưa xác nhận hiệu lực hiện nay; trước khi đặt cọc nên hỏi luật sư. Riêng khâu vay lại theo giá thẩm định, tôi chưa tìm được nguồn đáng tin ở Việt Nam, nên bài không đưa con số.
Luật Kinh doanh bất động sản 2023 (Luật số 29/2023/QH15), Điều 14 khoản 1, đặt điều kiện cho nhà ở và công trình xây dựng có sẵn đưa vào kinh doanh: có giấy chứng nhận về nhà ở và đất; không đang tranh chấp quyền sử dụng đất gắn với nhà; không bị kê biên để bảo đảm thi hành án; không thuộc trường hợp luật cấm hoặc đang bị đình chỉ giao dịch; đã công khai thông tin theo Điều 6, trong đó có việc thế chấp [7]. Theo cách đọc của tôi, người mua để bán lại nên chạy bộ lọc này trước phép tính giá.
Về đặt cọc, Bộ luật Dân sự 2015 (Điều 328 khoản 2) quy định: hợp đồng được giao kết thì tài sản đặt cọc được trả lại hoặc trừ vào tiền phải trả; bên đặt cọc từ chối thì mất tài sản đặt cọc; bên nhận cọc từ chối thì phải trả lại tài sản đặt cọc và một khoản tiền tương đương, trừ khi có thoả thuận khác [8][9]. Một bài trên LuatVietnam, tác giả có tham vấn luật sư, lưu ý pháp luật không quy định mức cọc, công chứng không bắt buộc nhưng nên làm, và ghi đặt cọc hay trả trước dẫn đến hệ quả khác nhau [9].
Về môi giới, Điều 61 Luật Kinh doanh bất động sản 2023 yêu cầu cá nhân hành nghề phải có chứng chỉ và hành nghề trong một doanh nghiệp kinh doanh dịch vụ sàn giao dịch hoặc môi giới bất động sản, áp dụng từ 1/1/2025 [10][11]. Luật năm 2014 từng cấm người môi giới đồng thời là một bên thực hiện hợp đồng trong giao dịch mình làm môi giới (Điều 62 khoản 3) [10][11][12]. Các trang tôi mở không trích điều tương ứng của luật 2023, nên tôi không biết luật hiện hành còn giữ hay đã bỏ; ai muốn làm hai vai cần hỏi doanh nghiệp môi giới nơi mình hành nghề và luật sư.
Sai lầm thường gặp, giới hạn và khi nào không nên dùng
Tài liệu gốc kể năm lỗi vận hành phổ biến của người mua sửa bán: thiếu vốn dự phòng, quản lý thời gian kém, làm ngoài tầm hiểu biết, thiếu học hỏi và nóng vội. Bài này thêm bốn lỗi suy ra từ các mục trên.
- Coi lối tắt bảy mươi phần trăm như định luật và bỏ qua nghiên cứu thị trường.
- Tin vào một con số giá sau sửa duy nhất, không thử kịch bản bán thấp hơn.
- Vay lại ở tỷ lệ cao khi tiền thuê chỉ vừa đủ trả nợ, hoặc đưa trước toàn bộ tiền cho người ở xa mà chưa xác minh.
- Làm hai vai mà không ghi rõ vai nào trong từng hợp đồng.
Giới hạn: tài liệu gốc nhắm tới thị trường Mỹ và có ví dụ số không khớp nhau; các quy định ở Việt Nam được đọc qua trang thứ cấp; bài không có dữ liệu về vay lại tại Việt Nam; đây không phải lời khuyên đầu tư hay pháp lý.
Kế hoạch thử nghiệm 2–4 tuần và câu hỏi tự kiểm
- Tuần 1: chọn một chiến lược và một khu vực; thu các căn tương đương vừa bán để ước giá sau sửa, ghi cả mức thấp nhất.
- Tuần 2: dựng bảng chi phí; xin báo giá của hai nhà thầu; hỏi luật sư về giấy tờ và hợp đồng cọc.
- Tuần 3: chạy thử trên giấy năm căn đang rao: tính giá mua tối đa hai cách, so với giá chào, ghi lý do bỏ.
- Tuần 4: viết kế hoạch một trang gồm giới hạn vốn, đường thoát chính và dự phòng, rồi quyết định có vào thương vụ đầu tiên hay chưa.
Bốn tuần sau, thử trả lời bằng số: nếu căn nhà bán ít hơn dự tính một phần mười và tiền sửa vượt dự toán một phần ba, còn lãi không? Nếu nhà nằm thêm hai tháng, chi phí giữ nhà có gánh nổi không? Chỗ nào chỉ trả lời được bằng cảm giác thì chưa nên bỏ vốn.
Kết luận
Mua sửa bán, BRRRR, đầu tư từ xa và mô hình lai là bốn cách vận hành khác nhau của cùng một việc: biến căn nhà thành tiền và biết tiền ấy quay về bằng đường nào. Người vận hành tốt tính ngược từ giá bán, biết ai nắm cửa ra của vốn và có phương án khi cửa ấy hẹp lại. Phần ba sẽ chuyển sang công nghệ môi giới, rồi đến kế hoạch kinh doanh của nghề này.
Nguồn và phương pháp
Bài này là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Bài dựa trên tài liệu "Super Guide: Real Estate Business Models" của Daniel Pereira (The Business Model Analyst, 2022), phần giữa, từ trang 72 đến 129 của bản PDF. Các ví dụ, con số và bảng tính của tài liệu gốc không được chép lại; bài thay bằng ví dụ giả định do người viết dựng, cùng số liệu và quy định có nguồn do người viết tìm.
Các dữ kiện về pháp luật và thị trường được đối chiếu với những trang web trong danh mục nguồn đi kèm, đánh số theo thứ tự [1], [2]..., truy cập ngày 20/10/2026. Số liệu của ATTOM và hướng dẫn của Fannie Mae thuộc thị trường Mỹ; Luật Kinh doanh bất động sản 2023 được đọc qua bản đăng công báo trên trang của một tỉnh, còn các quy định khác tại Việt Nam được nêu qua bài báo và trang giải đáp pháp luật, kèm ngày đăng.
Điều chưa kiểm chứng: các quy định về thuế, lệ phí, đặt cọc và hành nghề môi giới chưa được đối chiếu toàn văn và chưa xác nhận hiệu lực hiện nay; chưa tìm thấy điều khoản của luật 2023 về việc người môi giới đồng thời là một bên giao dịch; trang hướng dẫn của Fannie Mae ghi hai ngày khác nhau nên chưa rõ bản mới nhất; tỷ lệ khoảng 80% là phép tính của người viết từ hai số trung vị; ví dụ tính lãi và vay lại là giả định, không phải số liệu thị trường; khung cửa ra của vốn và các gợi ý kiểm soát là suy luận của người viết.