
Mô hình chi phí: ba câu hỏi cho mỗi khoản chi, từ điểm hoà vốn, giá thành đến giá xuất kho
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
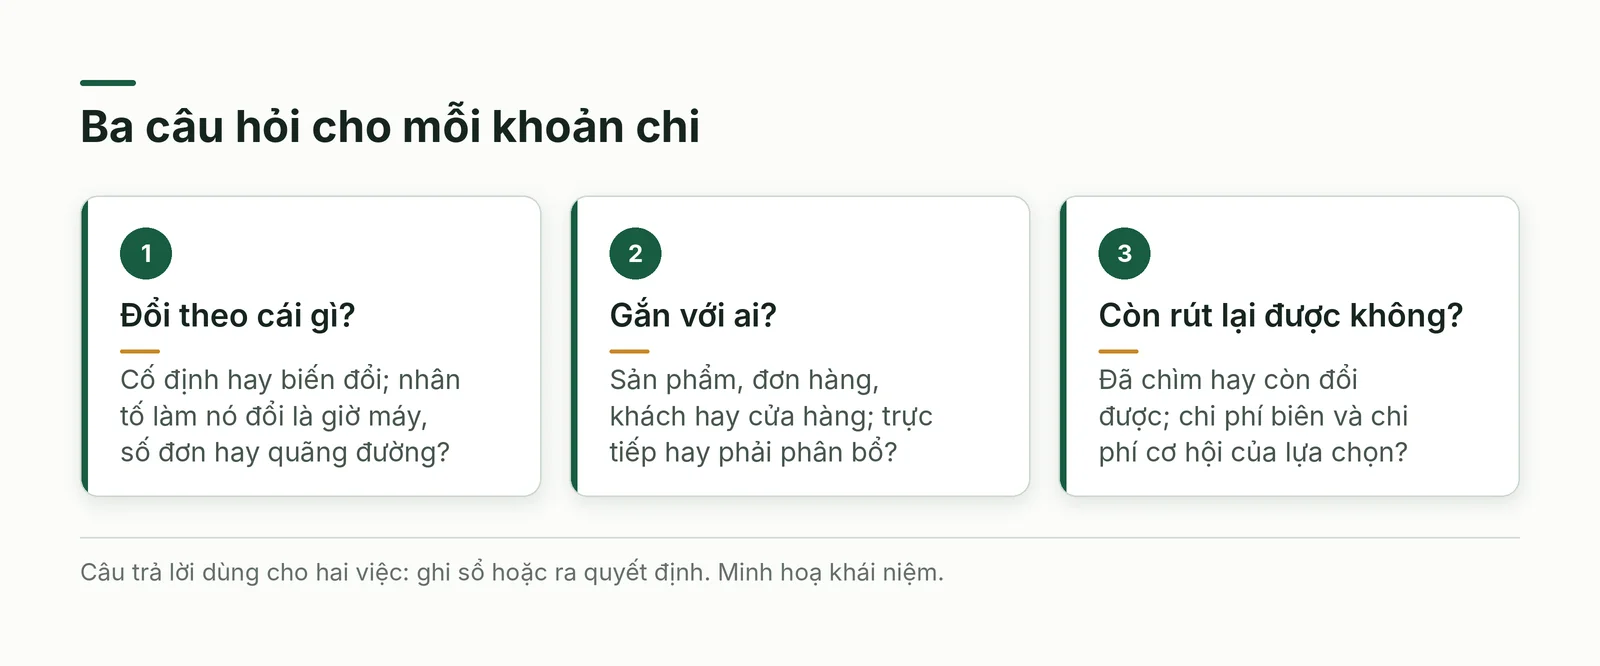
Chi phí thường bị coi là việc của kế toán, nhưng cách bạn gom, gắn và đọc chi phí quyết định bạn định giá, nhận đơn, mở rộng hay dừng ra sao. Bài này đề xuất một công cụ ngắn: với mỗi khoản chi, hỏi nó đổi theo cái gì, gắn với ai và còn rút lại được không, rồi dùng câu trả lời cho hai việc khác nhau là ghi sổ và ra quyết định.
- Chi phí cố định, biến đổi và chi phí biên cho biết lãi đổi ra sao theo sản lượng; điểm hoà vốn là chi phí cố định chia cho phần đóng góp của mỗi đơn vị.
- Chi phí trực tiếp gắn thẳng vào sản phẩm, chi phí gián tiếp phải phân bổ, và mỗi cách phân bổ vẽ ra một bức tranh lãi lỗ khác nhau.
- Khi quyết định, chỉ phần chi phí còn thay đổi được mới liên quan: chi phí chìm bỏ ra, chi phí cơ hội đưa vào.
- Cách tính giá thành và giá xuất kho nên khớp với cách làm ra sản phẩm và với quy định kế toán, rồi áp dụng nhất quán.
- Ở Việt Nam, giá xuất kho, hợp đồng chi phí cộng phí và chi phí vòng đời trong đấu thầu cho thấy mô hình chi phí là việc rất thực tế.
Chi phí là gì và mô hình chi phí dùng để làm gì
Chi phí là mọi khoản người bán phải bỏ ra để làm ra và giao sản phẩm hay dịch vụ; khoản người mua bỏ ra là giá, tức doanh thu của người bán. Có những chi phí không ra tiền mặt nhưng vẫn thật, như giờ công của chủ cơ sở hay lợi ích bỏ lỡ khi chọn việc này thay vì việc kia. Mô hình chi phí là cách tổ chức các con số đó: gom nhóm, gắn vào đối tượng cần biết, rồi tính ra kết quả cho một câu hỏi cụ thể.
Hãy hình dung một xưởng bánh nhỏ (tình huống giả định) bán cho quán cà phê và khách lẻ. Mỗi tháng xưởng trả tiền thuê mặt bằng, lương thợ chính và khấu hao lò dù làm ít hay nhiều, còn bột, trứng, bơ và bao bì thì tăng theo số bánh. Người làm sổ sách cần biết khoản thuê thuộc kỳ nào; chủ xưởng cần biết có nên nhận thêm đơn không. Hai câu hỏi ấy đòi hai cách đọc chi phí khác nhau.
Vì vậy mô hình chi phí phục vụ hai việc. Việc thứ nhất là ghi sổ: tính giá thành, giá trị hàng tồn và lãi lỗ theo quy định để báo cáo cho cơ quan thuế, ngân hàng, nhà đầu tư. Việc thứ hai là quyết định: định giá, nhận đơn, thêm cửa hàng, ngừng một món. Con số tốt cho việc này có thể dẫn sai việc kia, nên câu hỏi đầu tiên luôn là: tôi đang trả lời câu hỏi nào?
Đổi theo cái gì: chi phí cố định, biến đổi và điểm hoà vốn
Chi phí cố định không đổi theo sản lượng trong một tầm hoạt động: thuê mặt bằng, lương cơ bản, bảo hiểm, trả lãi vay. Chúng vẫn phát sinh khi xưởng nghỉ và sẽ nhảy sang mức mới khi mở thêm cơ sở, nên cố định trong một khoảng sản lượng chứ không mãi mãi. Chi phí biến đổi tăng giảm cùng sản lượng: nguyên liệu, bao bì, gas nướng, hoa hồng cho đại lý. Mỗi khoản còn có nhân tố làm nó đổi, như giờ lò, số đơn hay quãng đường; tìm ra nhân tố ấy giúp dự báo chi phí.
Chi phí biên là phần tăng thêm khi làm thêm một đơn vị. Với xưởng bánh giả định, chi phí cố định mỗi tháng là 24 triệu đồng, mỗi cái bánh tốn 10 nghìn đồng nguyên liệu và bao bì, bán 25 nghìn đồng. Mỗi cái đóng góp 15 nghìn đồng để bù chi phí cố định, nên điểm hoà vốn là 24 triệu chia 15 nghìn, tức 1,6 nghìn cái mỗi tháng. Bán 2 nghìn cái, chi phí trung bình là 22 nghìn đồng một cái; bán 3 nghìn cái, còn 18 nghìn, trong khi chi phí biên vẫn là 10 nghìn.
Đó là lợi thế quy mô: chi phí trung bình giảm khi sản lượng tăng nhờ chi phí cố định chia cho nhiều đơn vị hơn và nhờ mua nguyên liệu số lượng lớn. Lợi thế phạm vi xuất hiện khi nhiều sản phẩm dùng chung lò, kho, người và phần mềm. Nhưng tỷ trọng cố định cao khuếch đại cả hai chiều: bán giảm một phần ba, từ 3 xuống 2 nghìn cái, thì lãi từ 21 xuống 6 triệu đồng, mất hơn hai phần ba.
Gắn với ai: trực tiếp, gián tiếp và phân bổ
Mọi khoản chi cần một địa chỉ: sản phẩm, đơn hàng, khách, cửa hàng hay dự án, gọi chung là đối tượng chi phí. Chi phí trực tiếp truy được thẳng về một đối tượng, như bột của từng mẻ bánh hay công thợ ghi theo đơn. Chi phí gián tiếp phục vụ nhiều đối tượng, như thuê xưởng, điện chung hay kế toán, và thường phải gom vào một nhóm, ví dụ nhóm bảo trì thiết bị, rồi mới chia dần.
Chia thế nào là chuyện của cơ sở phân bổ. Tiền thuê xưởng có thể chia theo doanh thu, theo giờ lò hay theo số mẻ; bánh sinh nhật làm theo đơn chiếm nhiều giờ lò nhưng ít doanh thu, nên gánh nhiều hơn nếu chia theo giờ lò. Chia theo hoạt động gây ra chi phí, gọi là tính chi phí theo hoạt động, chính xác hơn nhưng đòi hỏi đo được nhân tố làm chi phí đổi. Bước đầu, hãy chọn nhân tố giải thích được phần lớn khoản chung lớn nhất.
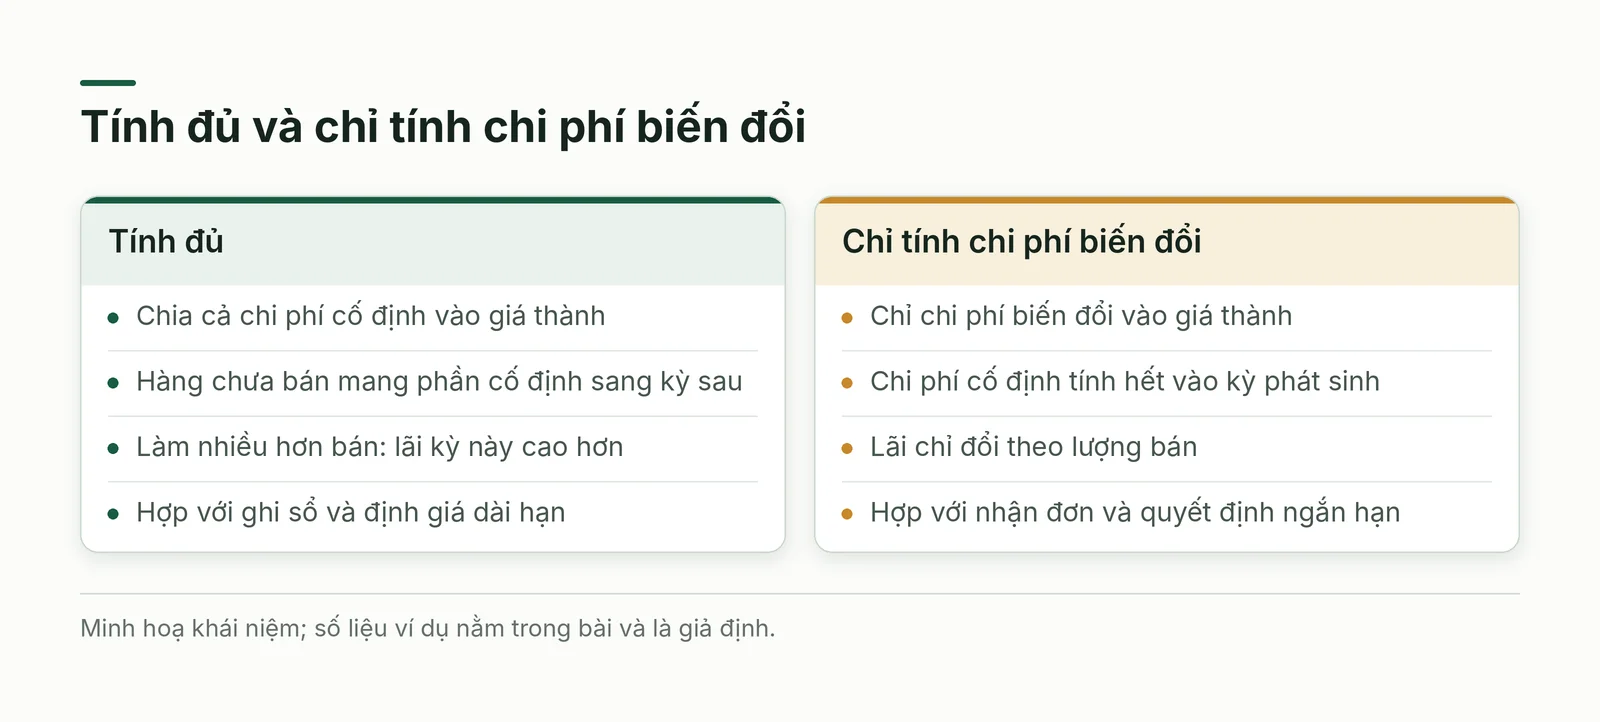
Hai cách đọc lãi lỗ cũng khác nhau. Tính đủ đưa cả chi phí cố định vào giá thành mỗi sản phẩm, nên phần của hàng chưa bán nằm lại trong tồn kho sang kỳ sau. Chỉ tính chi phí biến đổi thì toàn bộ chi phí cố định tính vào kỳ phát sinh. Giả sử xưởng làm 4 nghìn cái nhưng bán 3 nghìn; mỗi cái gánh 6 nghìn chi phí cố định. Tính đủ cho lãi 27 triệu, chỉ tính biến đổi cho 21 triệu; 6 triệu chênh nằm trong 1 nghìn cái chưa bán. Số nào cũng đúng với mục đích của nó.
Còn đổi được không: chi phí biên, cơ hội và chi phí chìm
Khi quyết định, hãy hỏi phần nào của chi phí sẽ khác đi nếu chọn phương án này. Chi phí chìm là khoản đã chi và không thu hồi được, như tiền cọc không hoàn lại hay chi phí thiết kế bao bì cho dòng bánh đã bỏ. Vì không đổi theo lựa chọn sắp tới, nó không nên có mặt trong phép tính, dù nhiều người ngại bỏ dự án vì đã đổ nhiều tiền; cái bẫy này gọi là ngụy biện chi phí chìm. Chi phí chìm luôn là chi phí cố định, nhưng không phải chi phí cố định nào cũng chìm, vì phần còn thu hồi được thì chưa chìm.
Chi phí biên và chi phí cơ hội là hai khoản cần cộng vào. Giả sử có người hỏi mua 1 nghìn cái bánh giá 15 nghìn đồng, thấp hơn giá thường. Mỗi cái đóng góp 5 nghìn: nếu lò đang rảnh, đơn này thêm 5 triệu đồng lãi mà không đụng chi phí cố định. Nhưng nếu lò đã kín và cùng thời gian đó làm được 1 nghìn cái giá thường, đóng góp 15 triệu, thì nhận đơn giá thấp là mất 10 triệu. Chi phí cơ hội không vào sổ kế toán nhưng thuộc chi phí quyết định. Ngoài số học, còn phải cân nhắc đơn giá thấp có kéo giá thường xuống không.
Chọn cách tính giá thành theo cách làm ra sản phẩm
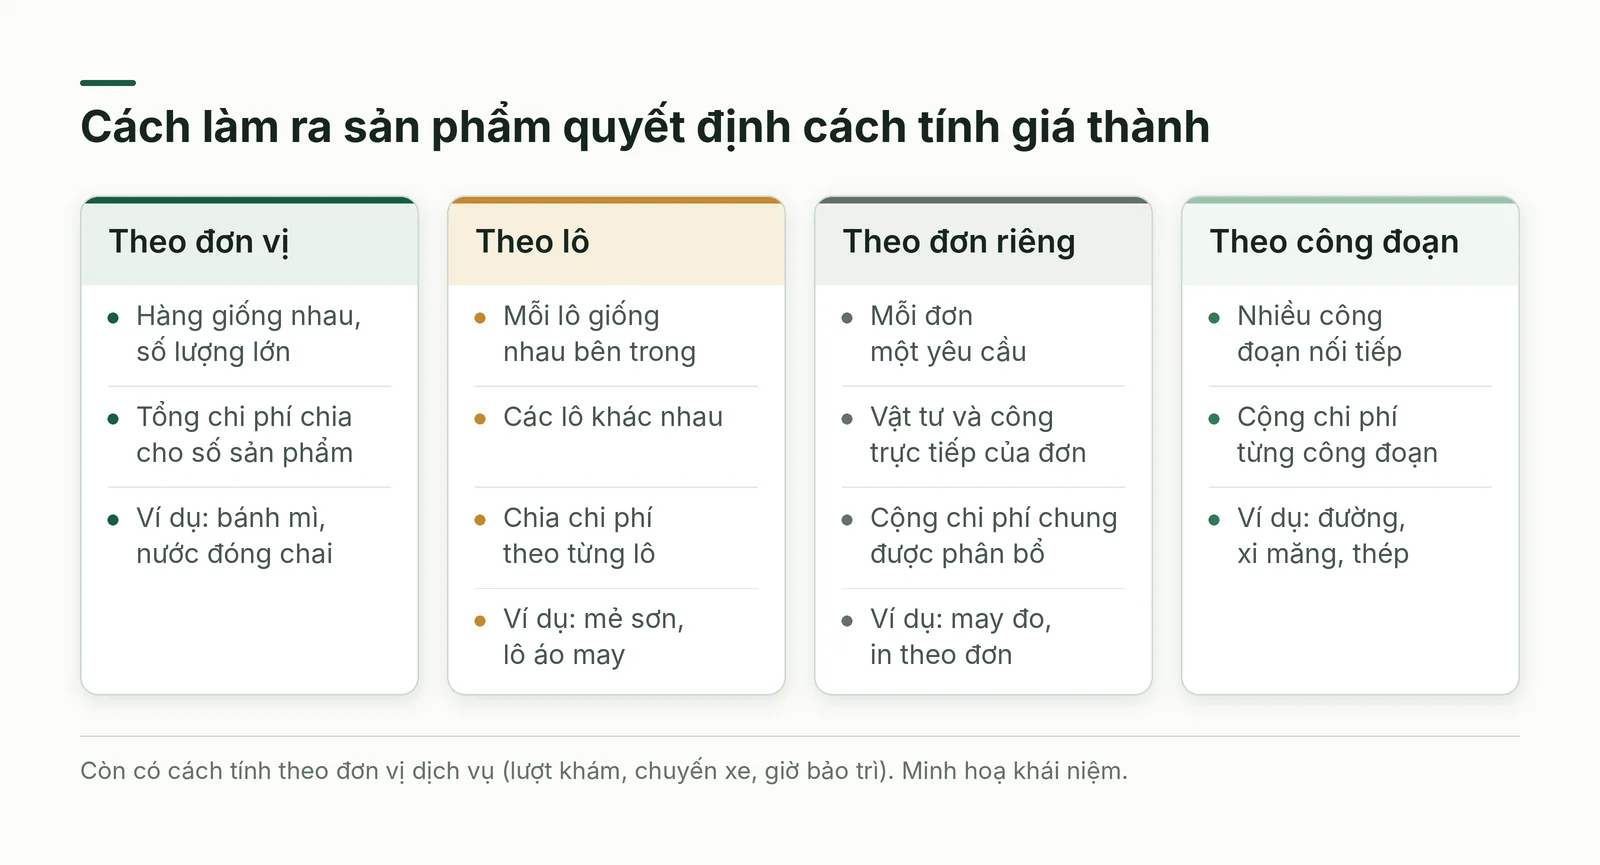
Cách tính giá thành nên hợp với cách bạn làm ra sản phẩm. Hàng giống nhau với số lượng lớn thường tính theo đơn vị: tổng chi phí chia cho số sản phẩm. Làm theo lô, mỗi lô giống nhau bên trong nhưng khác giữa các lô, như mẻ sơn hay lô áo may, thì chia theo từng lô. Làm theo đơn riêng, như may đo, in theo đơn hay thiết kế nội thất, tính theo từng đơn: vật tư và nhân công trực tiếp cộng phần chi phí chung được phân bổ.
Sản phẩm đi qua nhiều công đoạn nối tiếp, thành phẩm công đoạn này là nguyên liệu của công đoạn sau, như làm đường, xi măng hay thép, thì cộng chi phí từng công đoạn. Dịch vụ không có thành phẩm để đếm nên tính theo đơn vị dịch vụ như lượt khám, chuyến xe hay giờ bảo trì. Sản phẩm lắp từ nhiều bộ phận làm theo những cách khác nhau thì tính từng bộ phận rồi cộng lại.
Nhà sản xuất lớn còn dùng chi phí chuẩn: đặt trước chi phí kỳ vọng ở điều kiện bình thường, so với thực tế và đọc chênh lệch theo hai hướng, giá mua đầu vào khác kế hoạch hoặc lượng vật tư và giờ công dùng khác kế hoạch. Chênh lệch bất lợi có thể báo hiệu lãng phí hay khoản chi ẩn; chênh lệch có lợi có thể đến từ lợi thế quy mô hoặc từ mức chuẩn đặt quá lỏng, nên cũng cần kiểm tra.
Giá xuất kho: cùng một lô hàng, ba cách cho ba kết quả
Khi hàng nhập nhiều đợt với giá khác nhau, mỗi lần xuất kho phải chọn giá nào. Đích danh gắn đúng giá của lô đã xuất, chính xác nhưng chỉ hợp khi hàng ít luân chuyển và dễ theo dõi từng lô. Nhập trước xuất trước giả định lô cũ ra trước nên tồn cuối kỳ mang giá các lô mới. Nhập sau xuất trước làm ngược lại. Bình quân gia quyền lấy giá trung bình của tồn đầu kỳ và hàng nhập, tính theo kỳ hoặc sau mỗi lần nhập.
Giả sử xưởng nhập bột ba đợt, mỗi đợt 2 tấn, giá 10, 12 rồi 14 triệu đồng một tấn, tổng 72 triệu, và dùng 4 tấn trong kỳ. Theo nhập trước xuất trước, giá vốn là 44 triệu và tồn cuối kỳ 28 triệu. Theo nhập sau xuất trước, giá vốn 52 triệu và tồn 20 triệu. Theo bình quân, giá vốn 48 triệu và tồn 24 triệu. Tổng giá vốn và tồn kho luôn là 72 triệu: mỗi phương pháp chỉ chia khác nhau giữa chi phí kỳ này và giá trị còn trong kho. Khi giá nhập tăng, phương pháp cho giá vốn thấp nhất sẽ cho lãi kỳ này cao nhất.
Vì vậy phương pháp phải khớp quy định nơi doanh nghiệp hoạt động và nhất quán giữa các kỳ; đổi chỉ để làm đẹp lãi là điều cần tránh. Một lựa chọn ghi giá khác: tài sản dài hạn thường ghi theo giá gốc lúc mua, dễ chứng minh nhưng có thể lệch giá trị hiện tại.
Cơ cấu chi phí và hai cách dẫn dắt doanh nghiệp
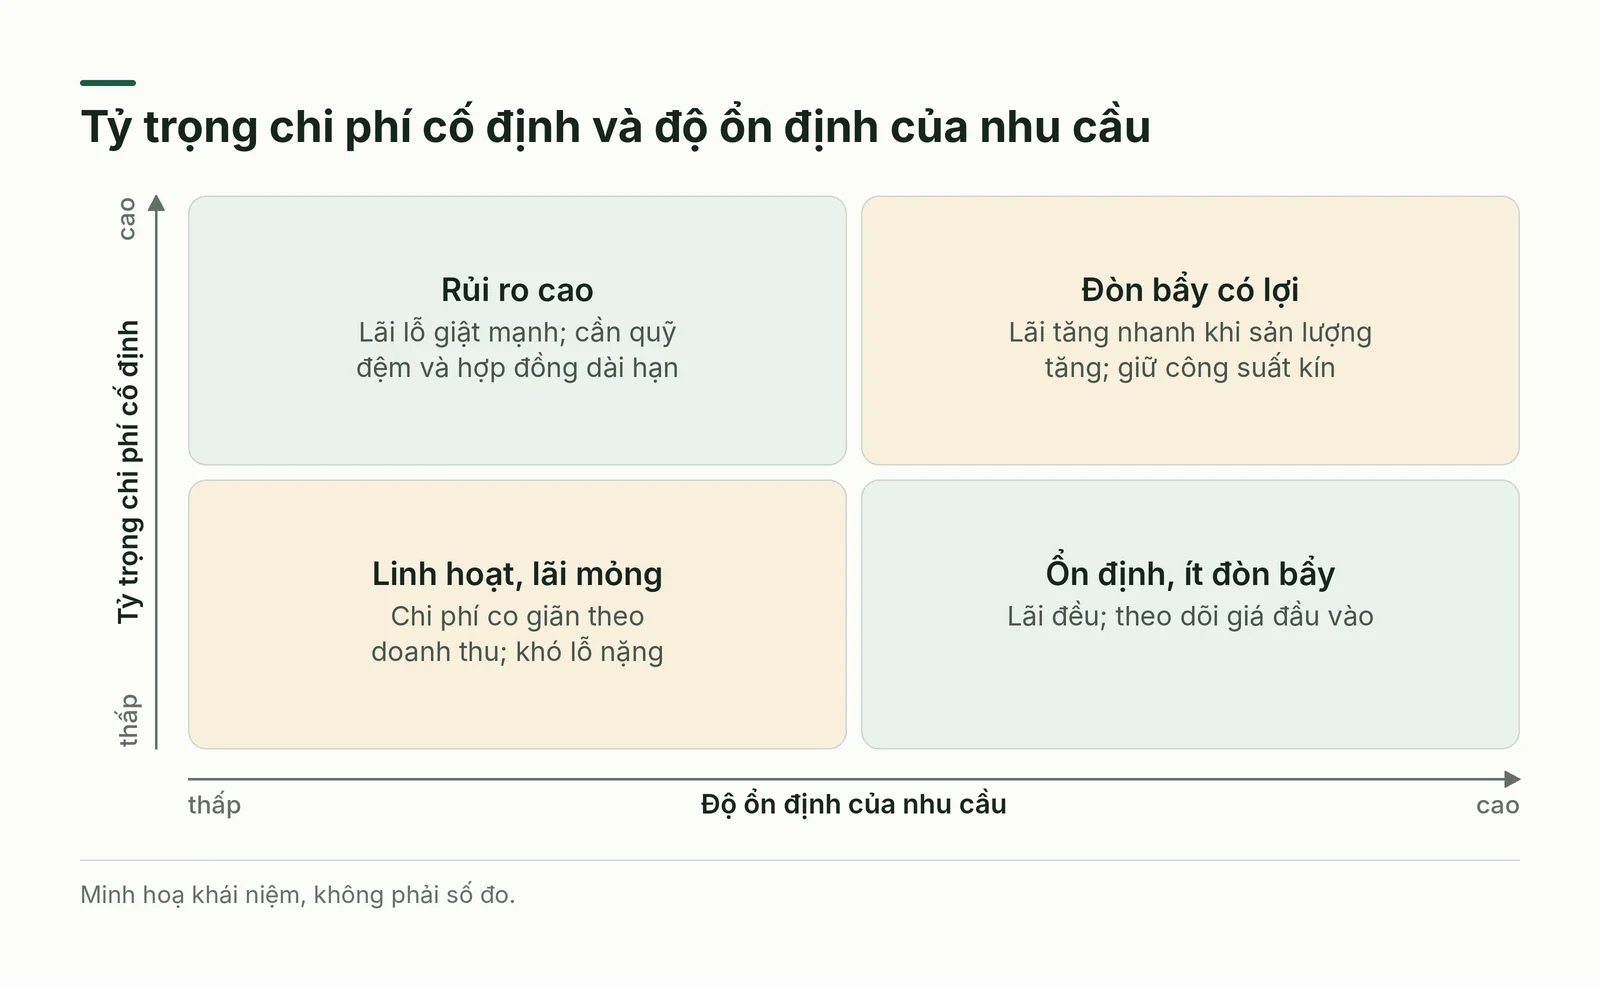
Cơ cấu chi phí là loại và tỷ trọng các khoản chi: bao nhiêu cố định, bao nhiêu biến đổi, dồn vào đâu. Trong khung Business Model Canvas đó là một trong chín khối, và ba khối nguồn lực chính, hoạt động chính, đối tác chính thường quyết định phần lớn khoản chi, nên rà chúng trước. Cùng một doanh thu, cơ cấu khác nhau cho rủi ro khác nhau: tỷ trọng cố định cao khuếch đại lãi khi nhu cầu vững và khuếch đại lỗ khi nhu cầu giảm; tỷ trọng biến đổi cao ít đòn bẩy hơn nhưng dễ trượt khi giá đầu vào tăng.
Doanh nghiệp cũng có thể nghĩ về chi phí theo hai cách. Dẫn dắt bằng chi phí giữ chi phí thấp nhất có thể nhờ chuyên sâu từng khâu, mua ngoài và máy móc thay công; hạ giá khi chưa hạ được chi phí chỉ dẫn tới cuộc đua giá. Dẫn dắt bằng giá trị đặt trải nghiệm và sự tuỳ biến lên trước, không lấy hạ chi phí làm trung tâm, nên phải thu giá cao để bù và giữ được khách cũ. Không cách nào mặc nhiên tốt hơn; với nhiều doanh nghiệp, giá thấp chính là đề xuất giá trị.
Giả sử có hai tiệm giặt là: một tiệm giá thấp, máy công suất lớn chạy gần kín; một tiệm nhận đồ cao cấp, giặt tay, nhân viên giỏi, ít đơn nhưng thu cao. Tiệm đầu phải theo dõi chi phí mỗi mẻ và giờ máy rảnh; tiệm sau phải theo dõi tỷ lệ khách quay lại và chi phí giữ chất lượng. Cùng công cụ chi phí nhưng con số quan trọng khác nhau.
Mô hình chi phí từ phía người mua
Người mua cần mô hình chi phí để biết giá chào có hợp lý không, qua bốn cách. Sổ mở: nhà cung cấp cho xem chi phí thật, người mua trả chi phí cộng một mức lợi nhuận đã thoả thuận; minh bạch và tạo niềm tin, nhưng người mua phải đủ năng lực kiểm tra, có khi phải thuê kiểm toán nên tốn thêm. Tham chiếu nhiều nguồn: người mua thu thập thêm từ doanh nghiệp tương tự, kiểm toán độc lập, số liệu công khai, nên bớt phụ thuộc nhà cung cấp và ước được trước khi dự án chạy; đổi lại kém chính xác hơn sổ mở.
Cách thứ ba là chi phí lý tưởng, dựng cơ cấu chi phí từ mức giá tốt nhất có thể đạt được. Hiếm khi đạt được, nhưng khoảng cách giữa mô hình lý tưởng và chi phí thực chỉ ra chỗ có thể tiết kiệm và là cơ sở đàm phán. Cách thứ tư là ước theo thuộc tính, dùng hồi quy từ các sản phẩm hay dự án tương tự: nhanh, không cần dữ liệu nhà cung cấp, nhưng thô hơn.
Còn có tổng chi phí sở hữu: giá mua cộng chi phí vận hành suốt vòng đời sử dụng. Một máy rẻ hơn lúc mua nhưng tốn điện và phụ tùng hơn có thể đắt hơn sau vài năm. Khi có nhiều nhà cung cấp, nên gom chi phí riêng cho từng nhà để so sánh khi cần đổi nguồn.
Cách dựng mô hình chi phí cho doanh nghiệp của bạn
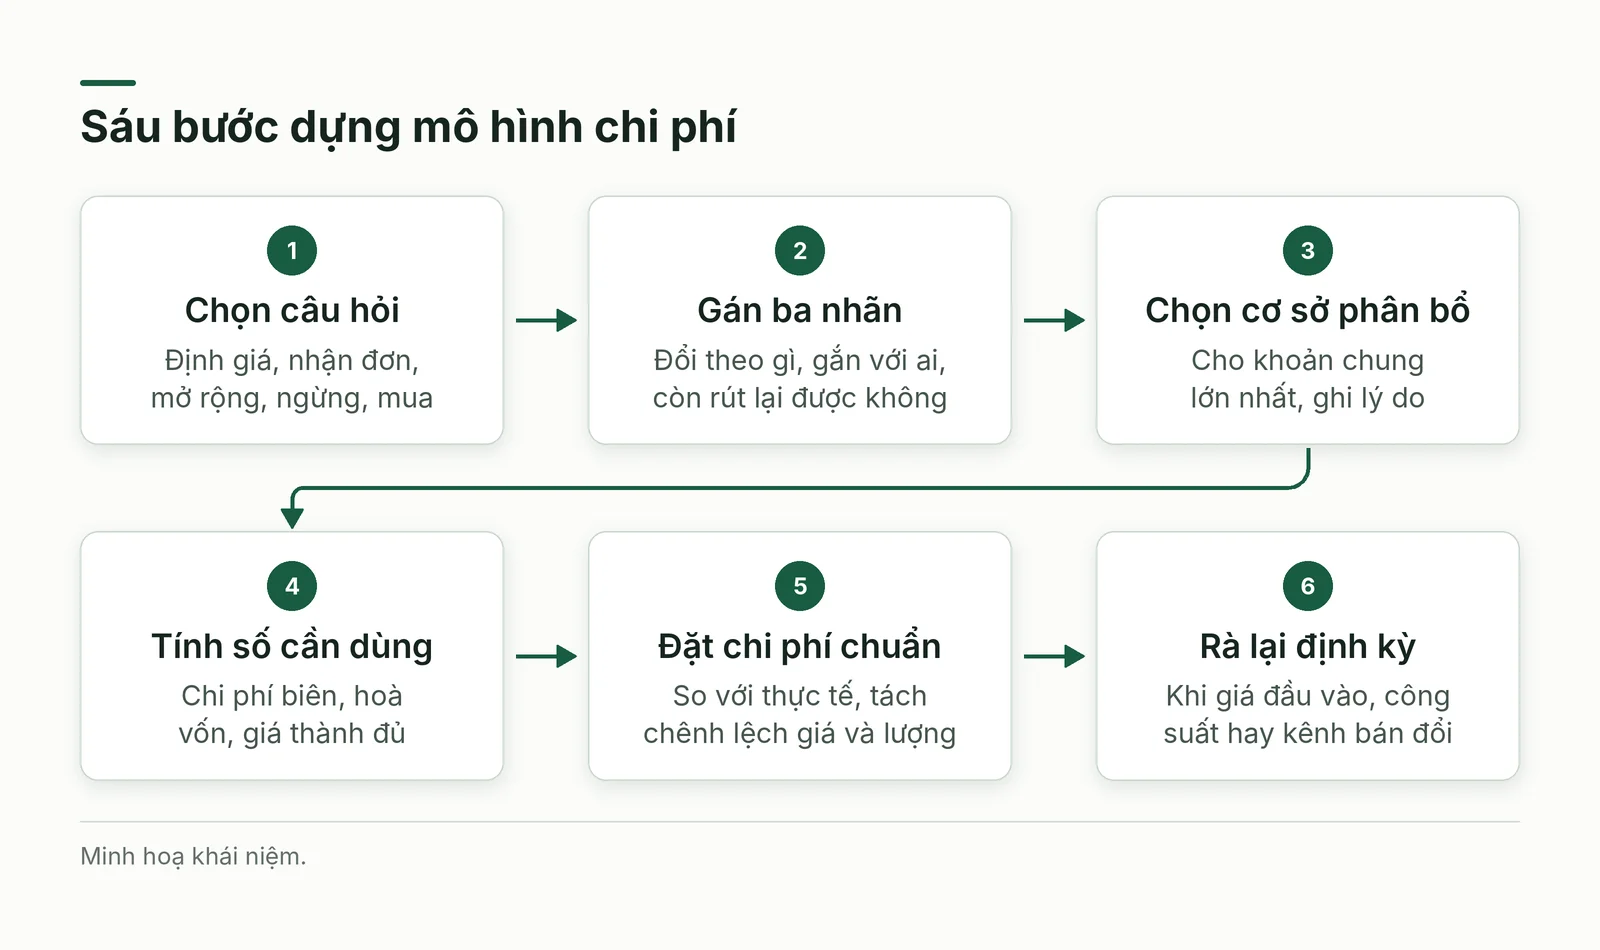
- Bước 1: Chọn câu hỏi cần trả lời: định giá, nhận đơn, mở rộng, ngừng một món hay mua từ ai.
- Bước 2: Liệt kê mọi khoản chi của một đến ba tháng và gán ba nhãn: đổi theo cái gì, gắn với ai, còn rút lại được không.
- Bước 3: Chọn đối tượng chi phí và cơ sở phân bổ cho khoản chung lớn nhất, ghi lý do; nhiều cửa hàng thì dùng chung một cách tính để so sánh được.
- Bước 4: Tính chi phí biên, điểm hoà vốn và giá thành đủ; số biên dùng cho quyết định ngắn hạn, số đủ cho định giá dài hạn và ghi sổ.
- Bước 5: Đặt chi phí chuẩn cho khoản lớn nhất, hằng tháng so với thực tế và tách chênh lệch do giá với chênh lệch do lượng.
- Bước 6: Xem lại khi giá đầu vào, công suất hay kênh bán đổi, và giữ bản giả định cũ để so.
Tình huống áp dụng tại Việt Nam
Về tính giá xuất kho, một bài hướng dẫn đăng ngày 9/4/2026 trên thuvienphapluat.vn nêu rằng theo Thông tư 99/2025/TT-BTC doanh nghiệp áp dụng một trong năm phương pháp: giá đích danh, bình quân gia quyền, nhập trước xuất trước, giá bán lẻ và chi phí chuẩn, và phương pháp đã chọn phải được áp dụng nhất quán giữa các kỳ kế toán, trừ khi có thay đổi chính sách kế toán [1]. Bài của SafeBooks ngày 7/5/2026 liệt kê cùng năm phương pháp và cho biết LIFO không nằm trong số được áp dụng [2]. Doanh nghiệp ở Việt Nam nên hỏi kế toán trước khi đổi phương pháp. Các nội dung pháp lý trong mục này lấy từ bài viết thứ cấp, chưa đối chiếu toàn văn và chưa xác nhận hiệu lực hiện nay.
Với người mua ở Việt Nam, Luật Đấu thầu 2023 có hai chỗ đáng chú ý. Một bài hỏi đáp ngày 10/5/2024 trên thuvienphapluat.vn trích Điều 64 khoản 5: hợp đồng theo chi phí cộng phí áp dụng cho công việc, dịch vụ mà lúc lựa chọn nhà thầu chưa đủ cơ sở xác định phạm vi công việc, và khi ký hợp đồng các bên thỏa thuận về chi phí quản lý, chi phí chung, lợi nhuận [3]. Một bài ngày 23/1/2026 trên dauthau.asia, dẫn khoản 2 Điều 58, nêu phương pháp giá đánh giá là cách xem xét, so sánh và xếp hạng hồ sơ dự thầu trên cơ sở giá đánh giá, và liệt kê chi phí vòng đời sử dụng trong các yếu tố xác định phương pháp này [4].
Ngành hàng không cho thấy chi phí biến đổi chịu giá thị trường. Theo VietnamFinance ngày 31/3/2026, hai phó tổng giám đốc hãng bay phát biểu: ông Lê Tiến Dũng (Vietravel Airlines) cho rằng cơ cấu chi phí các hãng tương đối giống nhau, nhiên liệu chiếm khoảng 30 đến 35%; ông Đặng Anh Tuấn (Vietnam Airlines) nói hãng tính ra mỗi 1 USD giá dầu tăng so với kế hoạch sẽ thêm hơn 300 tỷ đồng chi phí mỗi năm [5]. Dân trí tháng 4/2026 ghi giá Jet A1 tăng từ trung bình 89 USD/thùng (tháng 2) lên 234,3 USD/thùng ngày 24/3, và thuật lại đề xuất của Cục Hàng không Việt Nam về phụ thu nhiên liệu cho vé nội địa hạng phổ thông cơ bản, tối đa 680.000 đồng mỗi vé, ba tháng từ 1/4 đến 30/6 [6].
Sai lầm thường gặp, giới hạn và khi nào không nên dùng
- Dùng giá thành đủ để quyết định một đơn lẻ, hoặc dùng chi phí biên để định giá dài hạn.
- Chia chi phí chung theo doanh thu mà không hỏi cái gì gây ra nó, khiến sản phẩm này gánh thay sản phẩm kia.
- Giữ dự án vì đã đổ nhiều tiền, hoặc quên tính giờ công của chủ và cơ hội bị bỏ lỡ.
- Đổi phương pháp tính giá xuất kho giữa chừng chỉ để làm đẹp lãi.
- Cắt chi phí biến đổi đến mức hỏng trải nghiệm vốn là lý do khách trả giá cao.
Có những giới hạn cần nhớ: tính chi phí theo hoạt động tốn công và không đáng khi chi phí chung nhỏ; sổ mở khó áp dụng nếu nhà cung cấp không chịu cung cấp số; mô hình đẹp mà dữ liệu đầu vào chỉ là ước đoán thì chỉ tạo cảm giác chắc chắn. Bài này là kiến thức quản trị chung, không phải tư vấn kế toán, thuế hay pháp lý.
Kế hoạch thử nghiệm 2-4 tuần và câu hỏi tự kiểm
- Tuần 1: Liệt kê khoản chi của hai tháng gần nhất, gán ba nhãn và tính tỷ trọng cố định, biến đổi.
- Tuần 2: Chọn một sản phẩm hay dịch vụ, tính chi phí biên, điểm hoà vốn và chi phí trung bình ở ba mức sản lượng.
- Tuần 3: Thử hai cơ sở phân bổ cho khoản chung lớn nhất và so khác biệt về lãi lỗ từng sản phẩm.
- Tuần 4: Dùng kết quả cho một quyết định thật (giá, một đơn lớn hay ngừng một món), rồi hỏi kế toán cách ghi sổ.
- Tự kiểm: đây là câu hỏi ghi sổ hay quyết định; khoản nào đã chìm; nếu giá nguyên liệu tăng một phần ba thì lãi còn lại bao nhiêu?
Kết luận
Mô hình chi phí không phải một bảng số mà là một thói quen đặt câu hỏi: khoản chi này đổi theo gì, gắn với ai, còn rút lại được không, và tôi đang dùng nó để ghi sổ hay để quyết định. Khi trả lời được, các tên gọi như chi phí biên, chi phí chìm hay giá xuất kho chỉ còn là công cụ phục vụ câu hỏi ấy, trong khuôn khổ quy định kế toán và hợp đồng nơi bạn kinh doanh.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Bài dựa trên tài liệu “Super Guide: Cost Models” của Daniel Pereira (The Business Model Analyst, 2022), trang 1 đến 79, trong đó phần nội dung chính là trang 1 đến 65, còn lại là tài liệu tham khảo và giới thiệu tác giả; các ví dụ doanh nghiệp của tài liệu gốc không được dùng lại. Khung ba câu hỏi, cách sắp xếp và kế hoạch thử nghiệm là của bài; xưởng bánh và tiệm giặt là tình huống giả định, không gắn doanh nghiệp thật, và các phép tính đi kèm dùng số giả định. Phần Việt Nam kết hợp nghiên cứu web mở, truy cập ngày 20/10/2026.
Điều chưa kiểm chứng: phần Thông tư 99/2025/TT-BTC dựa trên hai bài hướng dẫn, chưa đối chiếu toàn văn thông tư và chưa xác nhận ngày hiệu lực hay hiệu lực hiện nay; các điều của Luật Đấu thầu 2023 đọc qua bài của trang tin pháp luật, chưa đối chiếu toàn văn luật; số liệu hàng không là phát biểu của lãnh đạo hãng và lời phóng viên trong hai bài báo; các ví dụ tính toán không gắn doanh nghiệp thật. Bài không phải tư vấn pháp lý, kế toán hay khuyến nghị đầu tư. Bạn nên tìm tài liệu gốc để đọc đầy đủ.