
Business Model Canvas: giá động, nguồn lực, hoạt động, đối tác và cơ cấu chi phí (Phần 3/4)
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Phần 3 trong chuỗi bốn phần về Business Model Canvas (BMC) chuyển sang nửa bên trái của tấm bản đồ: doanh nghiệp cần có gì, làm gì, nhờ ai và tốn bao nhiêu để giữ lời hứa với khách. Bài cũng khép lại chủ đề giá bằng bốn dạng giá động, nối tiếp giá cố định ở Phần 2.
- Giá động có bốn dạng: thương lượng, quản lý doanh thu, thị trường thời gian thực và đấu giá.
- Nguồn lực chính có bốn loại: vật chất, trí tuệ, nhân lực, tài chính; thiếu nó thì lời hứa không giao được.
- Hoạt động chính chia ba nhóm: sản xuất, giải quyết vấn đề, vận hành nền tảng; bản đồ năng lực giúp chọn vài việc then chốt.
- Đối tác chính có bốn loại và ba động cơ; mỗi đối tác gỡ một gánh nặng nhưng tạo ra một sự phụ thuộc.
- Cơ cấu chi phí là hệ quả của các khối còn lại và quyết định điểm hoà vốn.
Giá động: bốn cách để giá đổi theo từng giao dịch
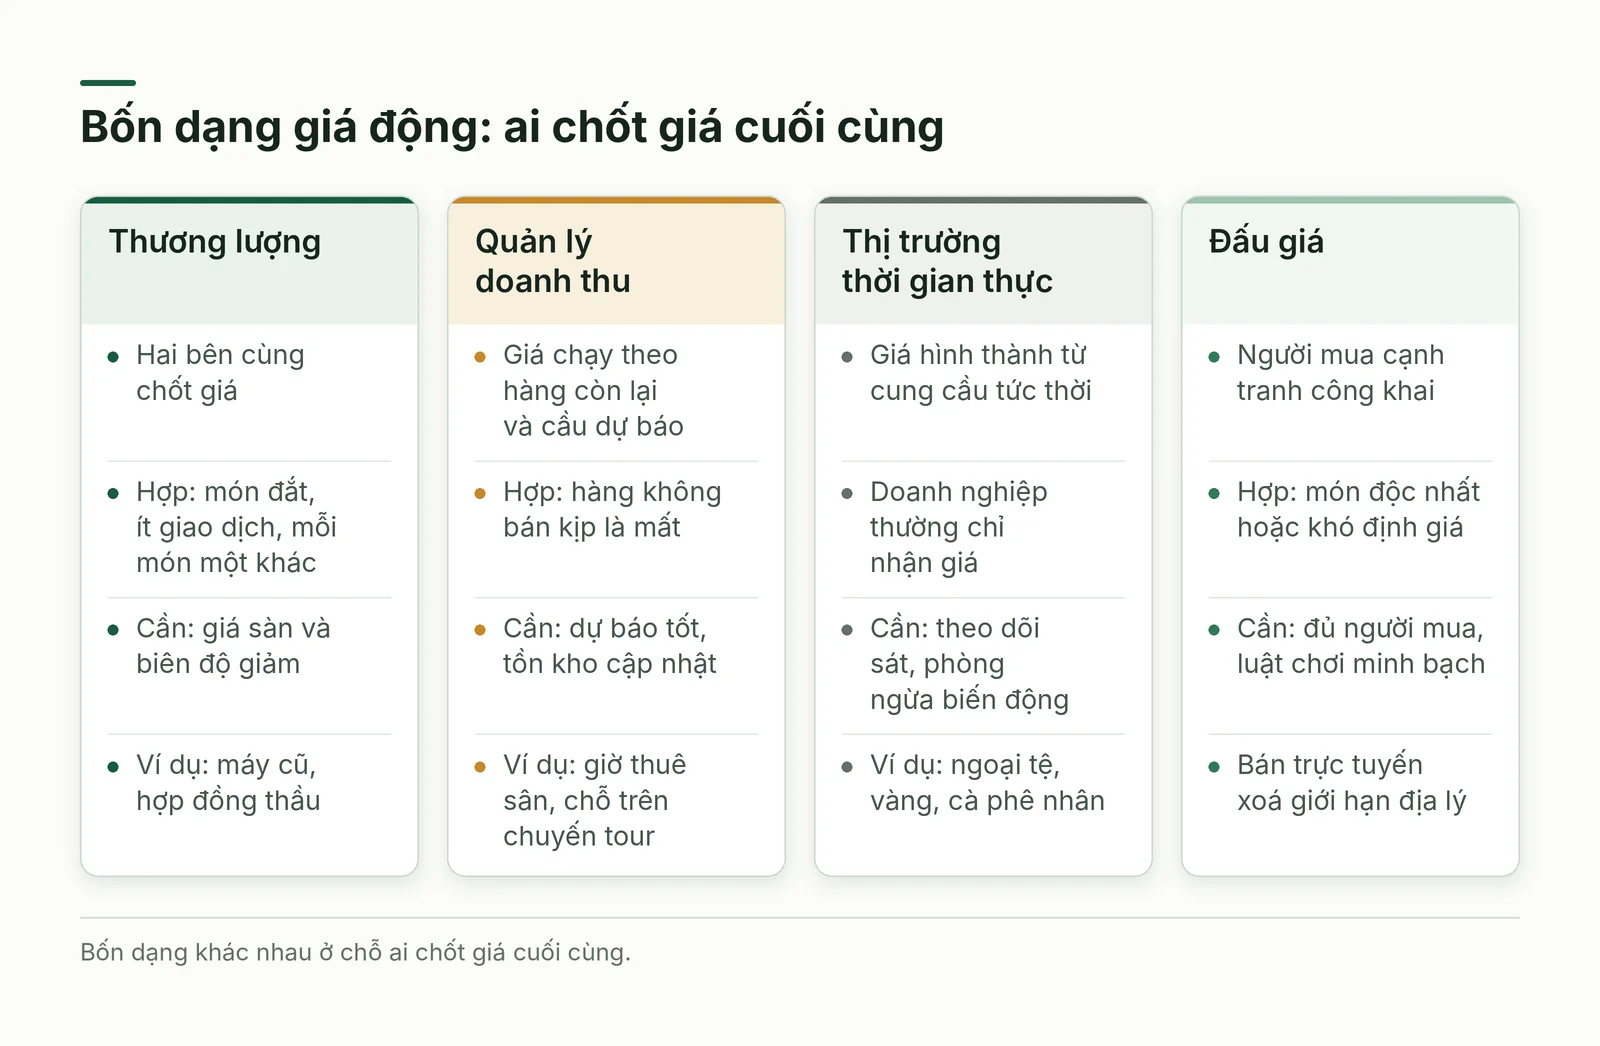
Giá cố định được chốt một lần rồi áp cho nhiều giao dịch; giá động để mức giá đổi theo hoàn cảnh từng giao dịch, như lượng hàng còn lại, thời điểm, số người đang muốn mua hay khả năng chi trả. Giá động còn là thí nghiệm liên tục: mỗi giao dịch cho biết khách chịu trả bao nhiêu. Bốn dạng dưới đây khác nhau ở chỗ ai chốt giá cuối cùng.
- Thương lượng: hai bên cùng chốt giá; hợp với món đắt, ít giao dịch, mỗi món một khác, như máy cũ hay hợp đồng thầu. Cần giá sàn và biên độ giảm vì kết quả phụ thuộc tay nghề đàm phán.
- Quản lý doanh thu (yield management): giá chạy theo lượng hàng còn lại và nhu cầu dự báo; hợp với hàng không bán kịp là mất, như giờ thuê sân hay chỗ trên chuyến tour. Cần dự báo tốt và tồn kho cập nhật liên tục.
- Thị trường thời gian thực: giá hình thành từ cung cầu tức thời của nhiều người mua bán, như ngoại tệ, vàng hay cà phê nhân; doanh nghiệp thường chỉ nhận giá nên cần theo dõi sát và phòng ngừa biến động.
- Đấu giá: người mua cạnh tranh công khai, người trả cao nhất định giá; hợp với món độc nhất hay khó định giá, như tác phẩm, tên miền, tài sản thanh lý. Bán trực tuyến xoá giới hạn địa lý nhưng cần luật chơi minh bạch.
Chọn dạng giá động: ba câu hỏi và ranh giới công bằng
Ba câu hỏi giúp chọn dạng giá. Hàng có hết hạn không: ghế trống hay giờ sân trống qua đêm không bán lại được, nên quản lý doanh thu hợp. Đã có giá tham chiếu công khai chưa: nếu có, bạn ở thị trường thời gian thực và lợi thế nằm ở tốc độ nắm thông tin. Món hàng có độc nhất không: nếu có, thương lượng hợp khi muốn chọn người mua, đấu giá hợp khi có đủ người mua để đẩy giá lên.
Quản lý doanh thu bắt nguồn từ hàng không Mỹ. Theo Wikipedia, ông Robert Crandall của American Airlines đặt tên cho cách làm này sau khi đạo luật bãi bỏ điều tiết năm 1978 đưa thêm cạnh tranh vào ngành, và hãng công bố bộ giá vé Ultimate Super Saver năm 1985; cách làm cần hàng không lưu kho được, khách đặt trước, năng lực cố định, nhóm khách tách được và dự báo đủ tốt [1].
Ranh giới của giá động là cảm nhận công bằng. Theo Wikipedia, nhiều người tiêu dùng không ưa giá động và kém hài lòng khi biết người khác trả ít hơn cho cùng món hàng; Liên minh châu Âu buộc doanh nghiệp công bố khi giá được cá nhân hoá bằng quyết định tự động [2]. Chênh giá nên giải thích được bằng thời điểm, số lượng hay điều kiện mua, không bằng đặc điểm cá nhân; tại Việt Nam, cần kiểm tra riêng quy định về niêm yết giá.
Nguồn lực chính: bốn loại và phép thử gỡ bỏ
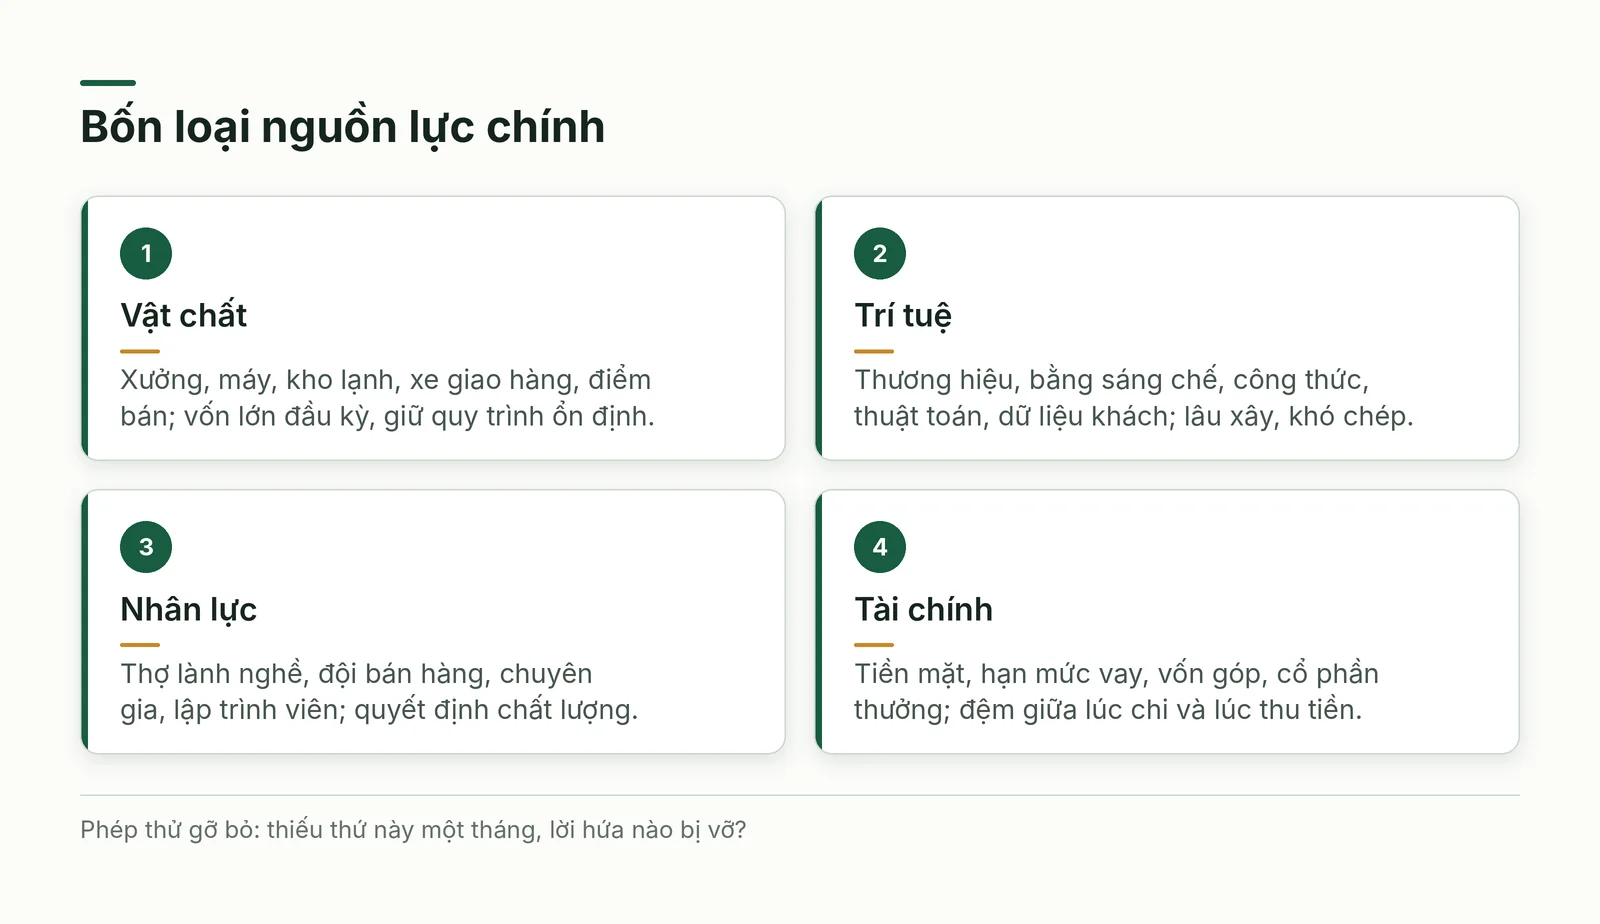
Nguồn lực chính là những thứ doanh nghiệp bắt buộc phải có để tạo ra và giao lời hứa với khách. Chữ “chính” quan trọng hơn chữ “nguồn lực”: tài sản chỉ thuộc nhóm này khi thiếu nó thì một phần đề xuất giá trị không còn giao được. Phép thử gỡ bỏ: nếu thứ này biến mất một tháng, lời hứa nào bị vỡ và doanh thu mất bao nhiêu? Mỗi nguồn lực nên có nhãn sở hữu, thuê hay mượn: sở hữu thứ tạo khác biệt, thuê thứ ai cũng có.
- Vật chất: xưởng, máy, kho lạnh, xe giao hàng, điểm bán; vốn lớn lúc đầu, tốn kém khi thay mới, nhưng giữ quy trình ổn định.
- Trí tuệ: thương hiệu, bằng sáng chế, công thức, thuật toán, dữ liệu khách; mất nhiều thời gian xây nhưng đối thủ khó chép.
- Nhân lực: thợ lành nghề, đội bán hàng, chuyên gia, lập trình viên; quyết định chất lượng ở nơi cần sáng tạo hay tiếp xúc khách.
- Tài chính: tiền mặt, hạn mức vay, vốn góp, cổ phần thưởng nhân sự; là đệm giữa lúc chi tiền và lúc thu tiền.
Ba định hướng của mô hình và cách lần ra nguồn lực chính
Nguồn lực nào nặng ký còn tuỳ mô hình nghiêng về đâu. Ba định hướng dưới đây đẩy ba nhóm nguồn lực khác nhau lên hàng đầu, nên hai doanh nghiệp cùng ngành vẫn có thể cần hai danh sách rất khác nhau.
- Hướng sản phẩm: lợi thế nằm ở món hàng và cách làm ra nó, nên cần nhất là sở hữu trí tuệ, kiến thức chuyên môn, kỹ sư hay nhà thiết kế.
- Hướng phạm vi: lợi thế nằm ở hiểu sâu và phục vụ trọn một nhóm khách, như dịch vụ kế toán chỉ dành cho tiệm làm đẹp (ví dụ giả định); cần tri thức ngành của khách, quy trình chuẩn hoá, đối tác bổ trợ.
- Hướng hạ tầng: lợi thế nằm ở mạng lưới đã dựng, như kho lạnh, đội xe hay trung tâm dữ liệu; vốn đầu tư đầu kỳ lớn, nhưng mỗi khách thêm sau đó tốn rất ít.
Hướng hạ tầng là canh bạc đặt trước, vì đoán sai cầu thì gánh nặng cố định đè lên nhiều năm. Để lần ra nguồn lực chính, hãy dùng cả ba cách: đi theo hành trình khách từ lúc mở trang web đến lúc nhận hàng và đổi trả, ghi thứ phải có ở mỗi điểm chạm; xuất phát từ đề xuất giá trị, hỏi mỗi câu hứa cần thứ gì chống lưng; và đi ngược từ danh sách hoạt động, hỏi mỗi việc cần người, máy, dữ liệu, tiền nào, việc nào giao ra ngoài được.
Hoạt động chính: ba nhóm việc và những việc thường gặp
Hoạt động chính là những việc bắt buộc làm giỏi để lời hứa đến tay khách, khách chịu mua, quan hệ được giữ và tiền chảy về. Cách tìm dễ nhất là đi qua từng khối của canvas và hỏi để khối này chạy thì phải làm việc gì: chọn kênh cửa hàng kéo theo quản lý điểm bán, chọn thuê bao kéo theo thu phí định kỳ. Theo bản chất công việc, có ba nhóm.
- Sản xuất: làm ra và giao hàng đều tay, đúng chất lượng, đúng giá; xưởng, bếp, kho hàng và cửa hàng thuộc nhóm này.
- Giải quyết vấn đề: mỗi khách một lời giải riêng, dựa trên tri thức tích luỹ; văn phòng luật, hãng kiến trúc, đội kỹ thuật lắp đặt theo yêu cầu thuộc nhóm này.
- Vận hành nền tảng: dựng và giữ cho phần mềm, mạng lưới hay thương hiệu chạy ổn định để nối các bên với nhau; sàn thương mại điện tử, mạng thanh toán thuộc nhóm này.
Theo chức năng, các việc thường gặp gồm nghiên cứu và phát triển, sản xuất và vận hành (đặt công suất vừa cầu, kiểm soát chất lượng, chi phí, tồn kho, bảo trì máy), marketing, bán hàng và chăm sóc khách. Đừng nhầm hoạt động chính với mọi việc đang làm: kế toán, hành chính cần làm đúng nhưng hiếm khi là lý do khách chọn bạn.
Ba cách tìm hoạt động then chốt
Danh sách việc dễ dài hàng chục dòng, trong khi lời hứa với khách chỉ cần vài việc được làm xuất sắc. Ba cách lọc dưới đây dùng riêng hoặc kết hợp đều được; cách thứ hai cho ra hình ảnh dễ chia sẻ nhất với cả nhóm.
- Động não rồi phỏng vấn: gom ý nhanh, rồi hỏi lãnh đạo và khách điều gì làm bạn khác đối thủ; khung công việc cần làm (Jobs-to-be-Done) giúp thấy lý do khách thuê sản phẩm mà họ không tự nói ra.
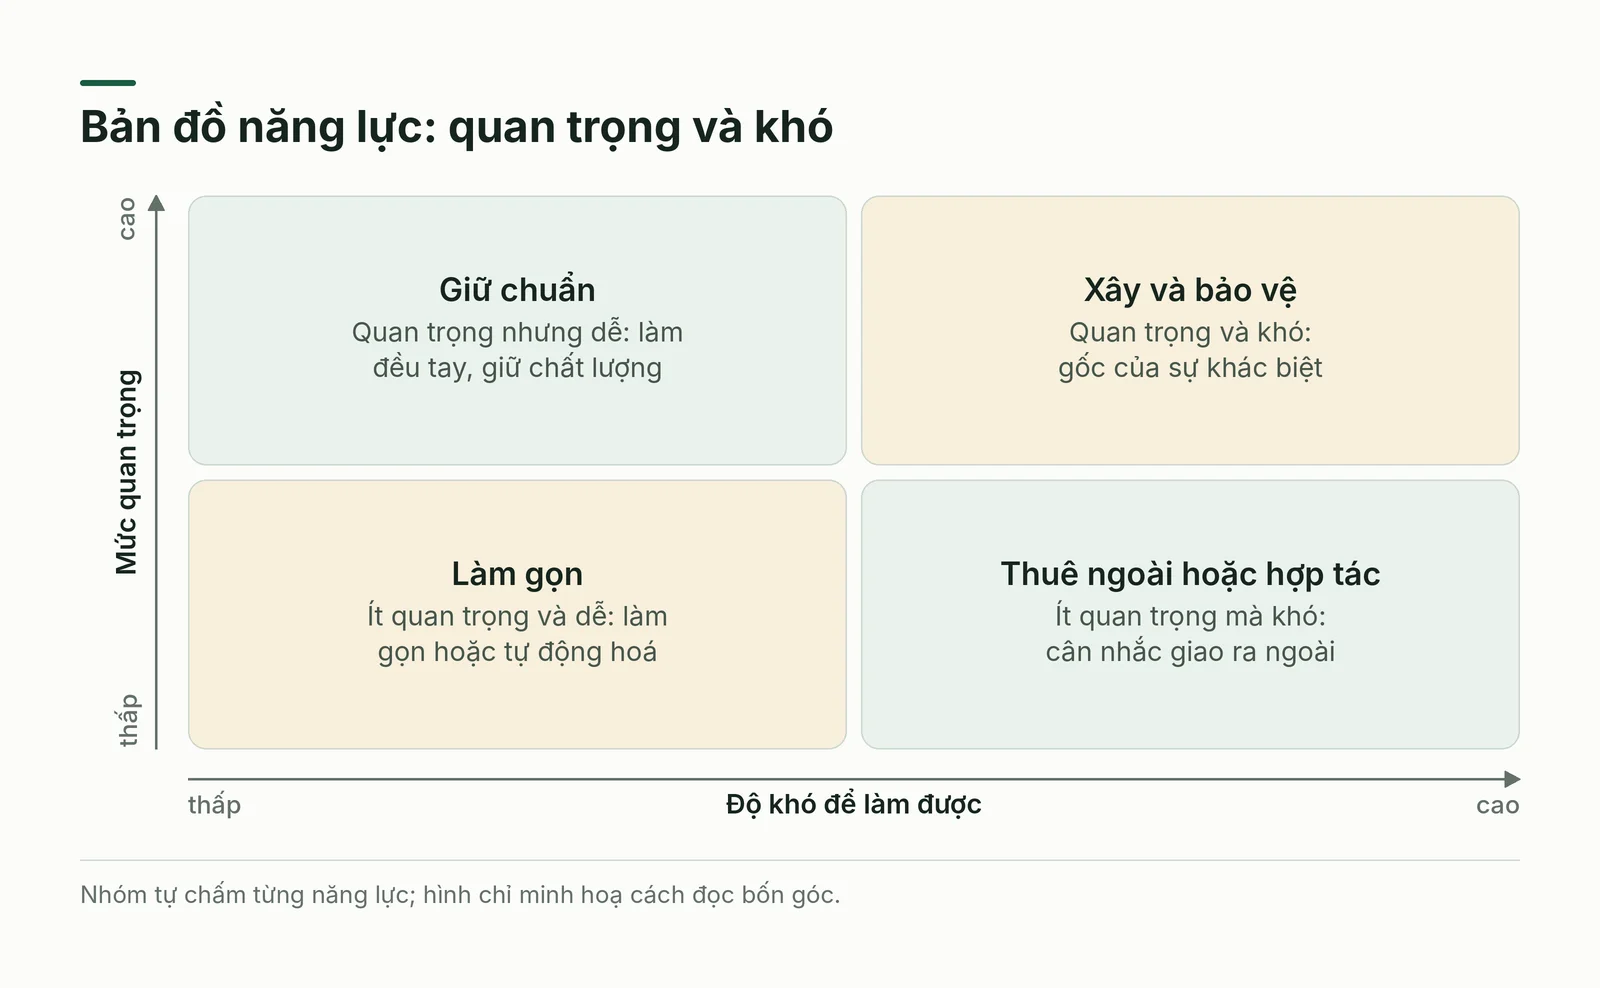
- Bản đồ năng lực: chia năng lực theo vùng như vận hành, marketing, bán hàng, trải nghiệm khách, rồi chấm mỗi năng lực theo mức quan trọng với đề xuất giá trị và độ khó để làm được.
- Mô hình vận hành: vẽ chuỗi giá trị, nguồn lực và đối tác thành một bức tranh để thấy chỗ khác biệt và chỗ yếu.
Cách đọc bản đồ năng lực: việc quan trọng và khó thì xây cho bằng được và bảo vệ; quan trọng nhưng dễ thì giữ chuẩn; ít quan trọng mà khó thì cân nhắc thuê ngoài hoặc hợp tác; ít quan trọng và dễ thì làm gọn hoặc tự động hoá.
Đối tác chính: bốn loại quan hệ, ba động cơ và sáu phép kiểm
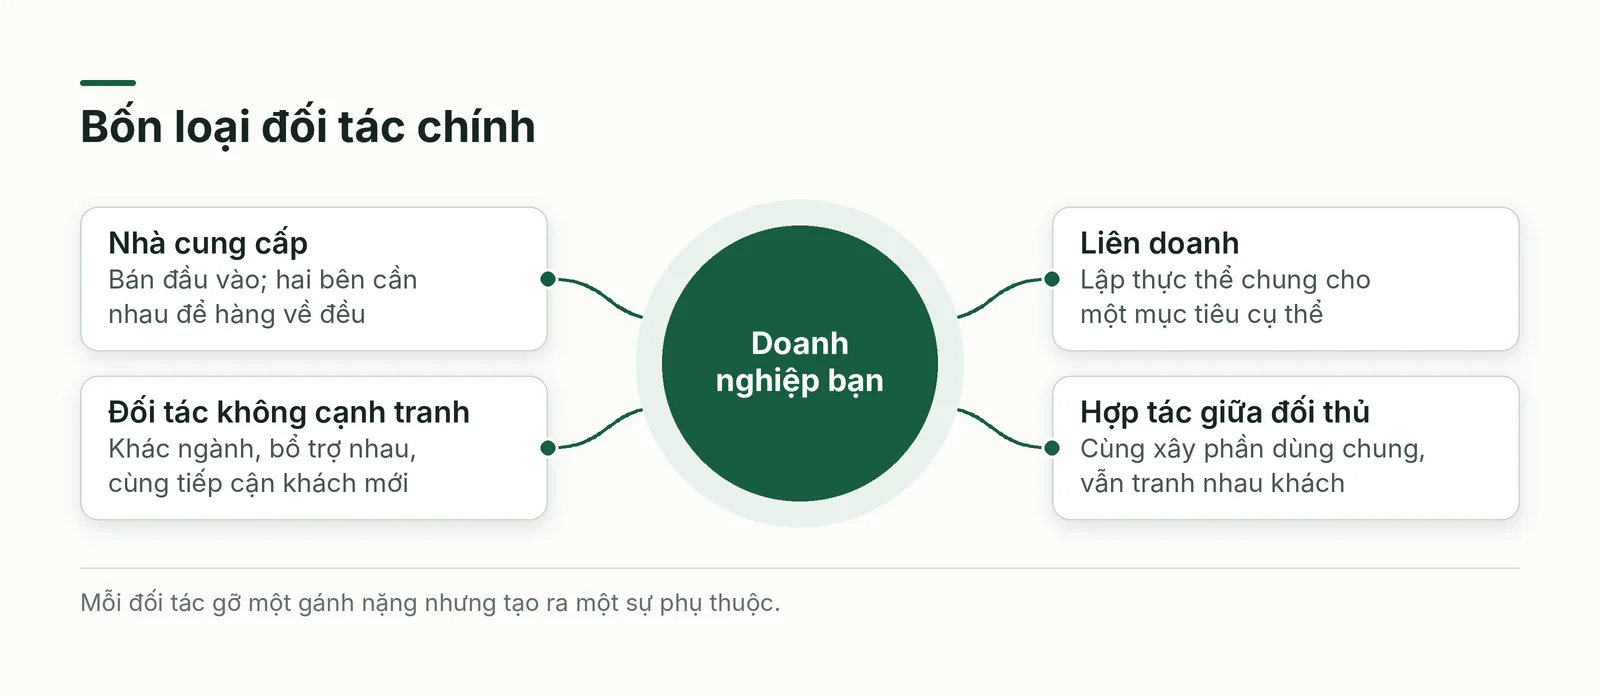
Đối tác chính là bên ngoài giúp bạn làm hoạt động chính hoặc cung cấp nguồn lực chính mà bạn không có, hay không nên tự có. Bốn loại quan hệ khác nhau ở mức ràng buộc và mức chia sẻ rủi ro.
- Nhà cung cấp: bên bán đầu vào, loại quan hệ phổ biến nhất; hai bên cần nhau để có nguồn hàng đều và khách ổn định.
- Đối tác không cạnh tranh: các bên khác ngành bổ trợ nhau, dùng tài sản và kỹ năng của nhau hoặc chung tay tiếp cận khách mới.
- Liên doanh: hai bên lập thực thể chung cho một mục tiêu cụ thể, thường để vào thị trường mới; cần ghi rõ vai trò, đóng góp và lối thoát.
- Hợp tác giữa đối thủ (co-opetition): đối thủ cùng xây một phần dùng chung như hạ tầng, công nghệ hay chuỗi cung ứng, trong khi vẫn tranh nhau khách.
Lý do tìm đối tác thường rơi vào một trong ba động cơ. Thứ nhất là tối ưu hoá và quy mô: dùng chung hạ tầng hoặc thuê ngoài việc không phải sở trường để giảm chi phí mỗi đơn vị. Thứ hai là giảm rủi ro và bất định: chia nhau cái giá của một canh bạc lớn, kể cả với đối thủ. Thứ ba là lấy thêm nguồn lực và hoạt động mà tự xây thì tốn thời gian và tiền.
Mỗi đối tác gỡ một gánh nặng nhưng cũng tạo ra một sự phụ thuộc, nên trước khi ký hãy kiểm sáu điều: đối tác nào thật sự thiết yếu; vai trò, giá, thời hạn và lối thoát đã ghi bằng văn bản chưa; đối tác làm trải nghiệm của khách tốt hơn hay tệ đi; khi nào thì chấm dứt; rủi ro pháp lý, tài chính, vận hành đã rà chưa; và nếu họ biến mất một tháng, bạn mất bao nhiêu doanh thu, mất bao lâu để thay.
Cơ cấu chi phí: hai định hướng và bốn tính chất
Cơ cấu chi phí gom mọi khoản chi để vận hành mô hình, và phần lớn đã nằm sẵn trong các khối trước: nguồn lực, hoạt động, đối tác, cộng chi phí của kênh và chăm sóc khách. Vì vậy hãy lập khối này sau cùng, bằng cách cộng dần từ các khối kia thay vì đoán từ sổ sách, để thấy khoản chi nào đang nuôi lời hứa với khách.
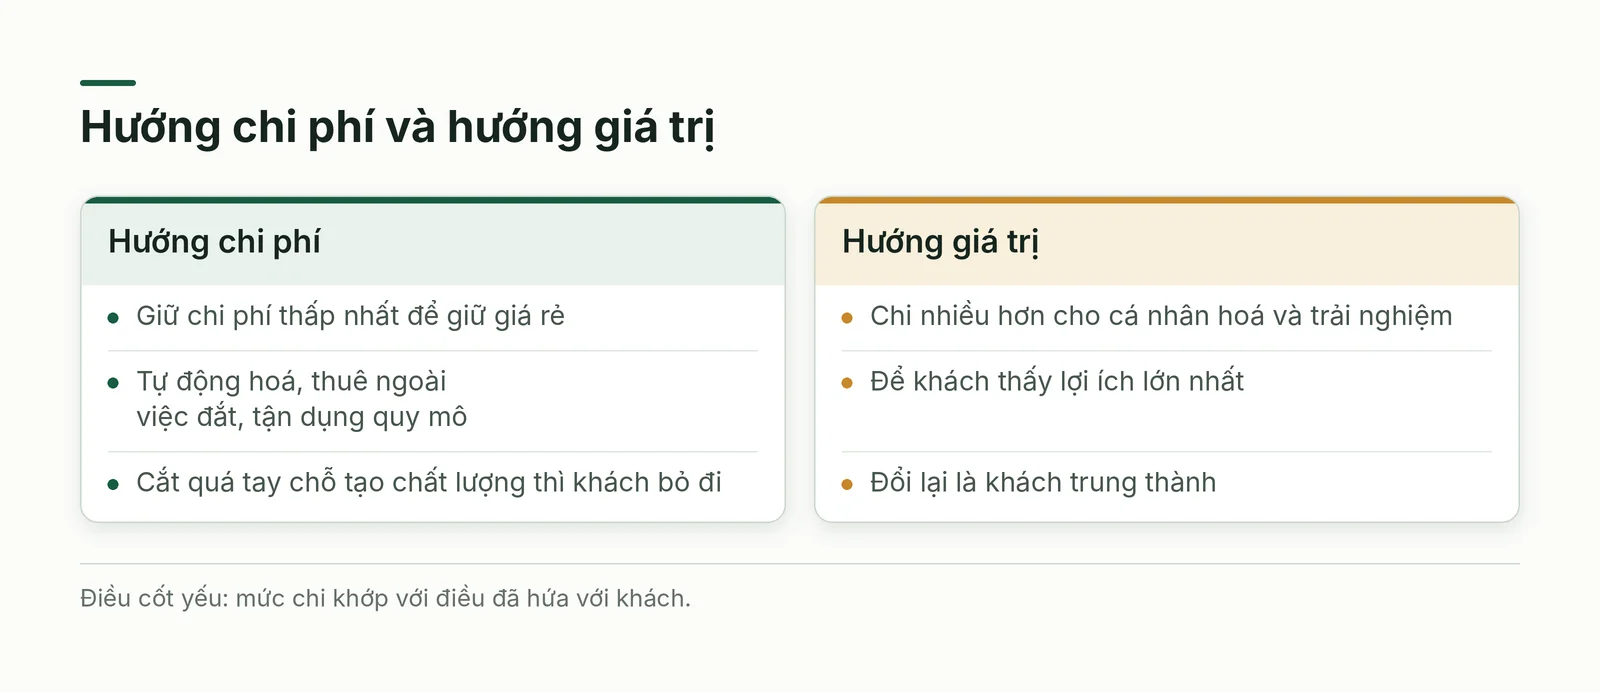
Một đầu là hướng chi phí: giữ chi phí thấp nhất để giữ giá rẻ, bằng tự động hoá, thuê ngoài việc đắt và tận dụng quy mô. Đầu kia là hướng giá trị: chi nhiều hơn cho cá nhân hoá và trải nghiệm để khách thấy lợi ích lớn nhất, đổi lại là khách trung thành. Điều cốt yếu là mức chi khớp với điều đã hứa, vì cắt quá tay ở chỗ tạo ra chất lượng sẽ làm khách bỏ đi.
- Chi phí cố định: không đổi theo sản lượng, như thuê mặt bằng, lương cố định, bảo hiểm, khấu hao; càng cao thì lợi nhuận càng nhạy với doanh thu.
- Chi phí biến đổi: tăng giảm theo sản lượng, như nguyên liệu, công theo sản phẩm, phí giao hàng; cần ước lượng theo mùa vụ.
- Kinh tế nhờ quy mô: sản lượng lớn dàn chi phí cố định trên nhiều đơn vị và tăng sức mặc cả với nhà cung cấp; doanh nghiệp nhỏ hưởng ít hơn nhưng có thể gom mua.
- Kinh tế nhờ phạm vi: dùng chung một bộ nguồn lực cho nhiều sản phẩm, như xưởng may làm cả đồng phục lẫn quà tặng thêu logo trên cùng máy (ví dụ giả định).
Điểm hoà vốn nối chi phí với doanh thu: lấy chi phí cố định chia cho phần đóng góp mỗi đơn vị, tức giá bán trừ chi phí biến đổi. Giả sử một xưởng bánh có chi phí cố định 60 triệu đồng mỗi tháng, bán 40 nghìn đồng một hộp với chi phí biến đổi 22 nghìn; mỗi hộp đóng góp 18 nghìn nên cần khoảng ba nghìn ba trăm hộp một tháng, tức hơn một trăm hộp mỗi ngày, mới hoà vốn. Muốn hạ ngưỡng ấy có ba đòn bẩy: nâng giá, giảm chi phí biến đổi bằng mua gộp, giảm chi phí cố định bằng thuê chung bếp.
Cách áp dụng từng bước
Phần này biến nửa bên trái thành bản nháp trong một buổi làm việc nhóm. Hãy mang theo canvas đã điền ở Phần 1 và Phần 2, số liệu chi phí thật của vài tháng gần nhất và giấy nhớ khác màu cho từng khối.
- Bước 1: Chọn ba lời hứa quan trọng nhất với phân khúc ưu tiên.
- Bước 2: Chạy phép thử gỡ bỏ cho từng lời hứa, chốt ba đến năm nguồn lực chính và gắn nhãn sở hữu, thuê hoặc mượn.
- Bước 3: Chấm việc cần làm vào bản đồ năng lực, giữ ba đến năm hoạt động then chốt.
- Bước 4: Tìm đối tác cho phần không tự làm; kiểm sáu điều ở trên và ghi mức phụ thuộc.
- Bước 5: Cộng chi phí từ các khối, tách cố định và biến đổi, tính điểm hoà vốn của dòng doanh thu chính.
- Bước 6: Chỉ thử giá động nếu hàng hết hạn hoặc cầu biến động mạnh; thử quy tắc nhỏ rồi so lợi nhuận.
Ví dụ quốc tế: Uber và bài học về ranh giới của giá động
Theo Wikipedia, hệ thống của Uber đo cung (số tài xế) và cầu (số người gọi xe bằng điện thoại) rồi định giá cước tương ứng; khi cầu mạnh, giá tăng để kéo thêm tài xế ra đường [2]. Năm 2013, khi New York có bão, giá cước cao gấp tám lần bình thường; sau sự cố, hãng đặt trần cho mức tăng trong tình huống khẩn cấp, bắt đầu từ năm 2015 [2].
Bài học có hai mặt. Giá động cân được cung cầu khi cầu đột biến, nhưng giá vọt lên đúng lúc khách bất lợi nhất có thể gây thiệt hại lòng tin lớn hơn phần doanh thu thêm. Hãy đặt sẵn trần giá, cho khách thấy giá trước khi xác nhận và có ngoại lệ cho tình huống khẩn cấp.
Tình huống áp dụng tại Việt Nam
NAPAS là ví dụ về hợp tác giữa các đối thủ để dựng hạ tầng dùng chung. Theo trang hành trình phát triển của công ty, NAPAS thành lập ngày 14/7/2004 với tên Banknetvn; tháng 12/2007 hệ thống kết nối sáu ngân hàng; từ tháng 5/2016 Ngân hàng Nhà nước chiếm 49% vốn điều lệ; đến tháng 10/2022 có 64 tổ chức thành viên [3]. Theo nhận định của bài, các ngân hàng vẫn tranh khách nhưng không bên nào muốn tự dựng riêng mạng liên ngân hàng: dùng chung chia chi phí và làm mạng có giá trị hơn.
Grab minh hoạ nền tảng mà tài sản vật chất thuộc về đối tác. Bài đăng năm 2024 trên Tạp chí Quản lý nhà nước mô tả tài xế là chủ phương tiện và gọi họ là đối tác, không phải quan hệ lao động; năm 2022 cả nước có khoảng 200.000 lái xe công nghệ, theo số của Tổng Liên đoàn Lao động [4]. Theo cách đọc của bài này, nguồn lực chính của hãng tại Việt Nam nhiều khả năng nằm ở ứng dụng, dữ liệu và mạng tài xế hơn là đội xe; tài xế vừa là đối tác chính vừa là điểm phụ thuộc, vì chính sách chiết khấu và khen thưởng có thể đổi [4].
Vietjet cho thấy cơ cấu hướng chi phí đi kèm một thực đơn dịch vụ cộng thêm. Trang giới thiệu của hãng tự nhận là hãng hàng không chi phí thấp, cho khách mua trước hành lý, suất ăn, chỗ ngồi, đồng thời bán bảo hiểm của các đối tác bảo hiểm, gói taxi Green SM đón tại sân bay và sản phẩm mua vé trả góp [5]. Theo cách đọc của bài này, vé nền giữ thấp nhờ chỉ gồm phần cốt lõi, còn tiện ích để khách tự chọn trả thêm. Trang không nêu số liệu chi phí nên bài không đánh giá hiệu quả.
Sai lầm thường gặp, giới hạn và khi nào không nên dùng
- Gọi mọi tài sản là nguồn lực chính, khiến canvas thành bản kê tài sản.
- Liệt kê hoạt động theo sơ đồ tổ chức thay vì theo lời hứa với khách.
- Giao việc cốt lõi cho một đối tác duy nhất mà không có phương án thay thế.
- Cắt chi phí đúng chỗ tạo ra lời hứa, hoặc dùng giá động khi thiếu dữ liệu và để giá vọt đúng lúc khách bất lợi.
Về giới hạn, canvas chỉ là bản phác một trang, chưa thay được kế hoạch tài chính: số trong khối chi phí là ước lượng cần đối chiếu với sổ sách. Hợp đồng đối tác và quy định về giá, niêm yết, bảo vệ người tiêu dùng cần kiểm tra riêng theo pháp luật hiện hành. Doanh nghiệp quá nhỏ để có dữ liệu về cầu thì giá niêm yết đơn giản thường tốt hơn giá động.
Kế hoạch thử nghiệm bốn tuần và câu hỏi tự kiểm
- Tuần 1: Viết ba lời hứa quan trọng nhất và chốt nguồn lực chính cùng nhãn sở hữu, thuê, mượn.
- Tuần 2: Chấm hoạt động vào bản đồ năng lực cùng một hai người trong nhóm, chọn ba việc then chốt.
- Tuần 3: Lập bảng đối tác và mức phụ thuộc; hẹn nói chuyện với một nhà cung cấp thay thế.
- Tuần 4: Tách chi phí cố định, biến đổi và tính điểm hoà vốn; thử một quy tắc giá động nhỏ như giảm giá giờ vắng.
Sau bốn tuần, hãy tự hỏi: mất nguồn lực hay đối tác nào thì lời hứa vỡ ngay? Hoạt động nào thật sự khiến khách chọn bạn thay vì đối thủ? Mỗi ngày cần bán bao nhiêu đơn vị để hoà vốn, và hiện đang bán xa hay gần ngưỡng đó?
Kết luận
Nửa bên trái của canvas trả lời cùng một câu hỏi từ phía trong: để giữ lời hứa với khách mà vẫn có lãi, doanh nghiệp cần gì, làm gì, nhờ ai và tốn bao nhiêu. Phần 4, phần cuối của chuỗi, đặt các khối vào ví dụ hoàn chỉnh, hướng dẫn điền canvas từng bước và bàn về giới hạn của công cụ.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Phần khái niệm dựa trên tài liệu “Business Model Canvas Explained” (Super Guide của Daniel Pereira, The Business Model Analyst, 2022), phần cuối, trang 113 đến 163 của bản PDF; cách sắp xếp, ví dụ giả định, phép tính hoà vốn, cách đọc bản đồ năng lực và các nhận định so sánh là của bài này. Các nguồn web được truy cập ngày 20/10/2026. Bạn đọc nên tìm tài liệu gốc và cuốn Business Model Generation để có bức tranh đầy đủ.
Chưa kiểm chứng độc lập: lịch sử quản lý doanh thu, chuyện Uber và quy định châu Âu về giá cá nhân hoá lấy từ Wikipedia, là nguồn thứ cấp và có thể được sửa; số liệu NAPAS lấy từ trang hành trình phát triển do chính công ty đăng; thông tin về Grab lấy từ một bài tạp chí, trong đó số 200.000 lái xe công nghệ là số bài dẫn lại; danh mục dịch vụ của Vietjet là trang chính thức lúc truy cập và có thể đã đổi; xưởng bánh, xưởng may và dịch vụ kế toán cho tiệm làm đẹp là ví dụ giả định; nhận định về nguồn lực chính của Grab và cơ cấu giá của Vietjet là cách đọc của bài, không phải thông tin từ nguồn.
Khung Business Model Canvas thuộc Strategyzer (A. Osterwalder, Y. Pigneur), giấy phép CC BY-SA.