
Mô hình kinh doanh của Google: bán ý định mua qua đấu giá và chia dòng tiền cho đối tác
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt: Google bán ý định mua, người dùng gần như không trả tiền
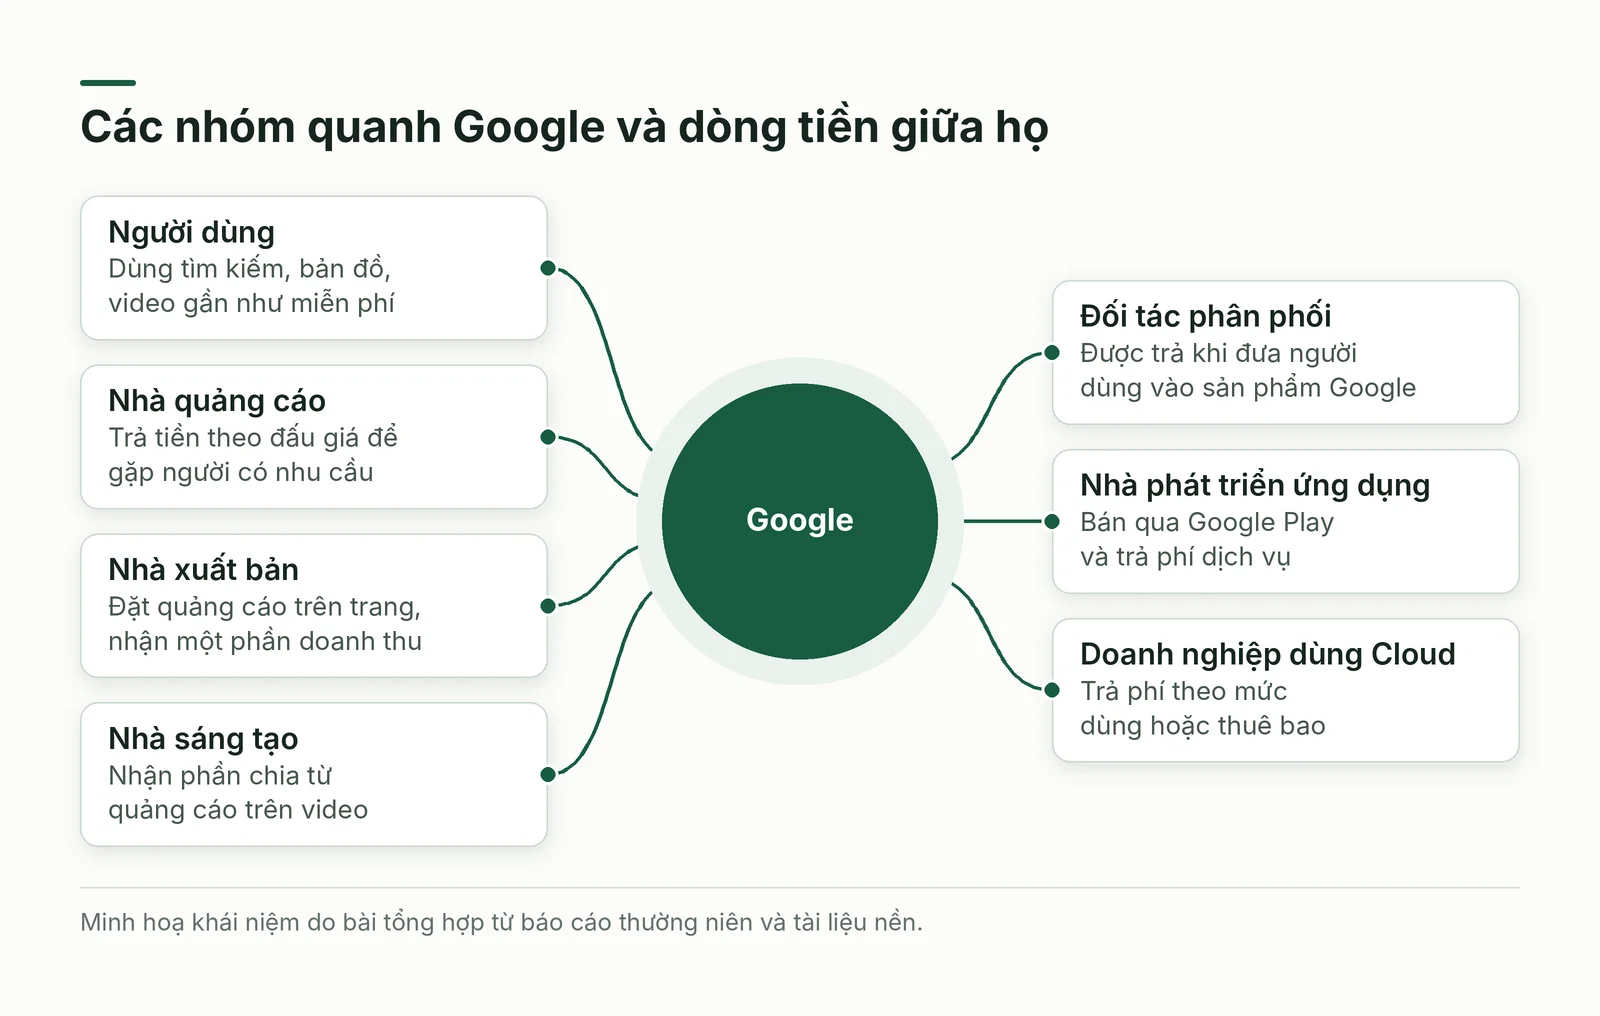
Google là nền tảng nhiều phía: người dùng được dùng tìm kiếm, bản đồ, video gần như miễn phí, nhà quảng cáo trả tiền để xuất hiện đúng lúc người dùng có nhu cầu, còn nhà xuất bản, nhà sáng tạo và đối tác phân phối nhận lại một phần dòng tiền. Bài đọc mô hình ấy bằng số liệu đến quý II năm 2026.
- Thứ Google bán là cơ hội gặp người đang có nhu cầu, định giá bằng đấu giá cho từng lượt tìm kiếm.
- Quảng cáo chiếm 68,1% doanh thu quý II năm 2026, giảm từ 74,0% một năm trước vì Cloud tăng nhanh hơn [1].
- Google trả tiền để giữ lối vào: chi phí thu hút lưu lượng bằng khoảng 19,8% doanh thu quảng cáo cùng quý [1].
- Rủi ro nằm ở phán quyết chống độc quyền, tìm kiếm có AI tóm tắt và mức phụ thuộc vào quảng cáo.
- Với doanh nghiệp Việt Nam, việc cần làm là vẽ bản đồ ai trả tiền, ai miễn phí và tính giá trị tối đa của một nhấp trước khi đặt giá thầu.
Bối cảnh: sản phẩm gần như miễn phí, doanh thu hơn 400 tỷ USD
Năm 2025, Alphabet, công ty mẹ của Google, ghi nhận doanh thu 402,8 tỷ USD, tăng khoảng 15,1% so với năm 2024 theo phép chia của bài [2]. Báo cáo thường niên cho biết hơn 70% doanh thu năm đó đến từ quảng cáo trực tuyến [3]. Riêng quý II năm 2026, doanh thu đạt 119,8 tỷ USD, tăng 24,2% so với cùng kỳ [1].
Câu hỏi quản trị là làm sao một doanh nghiệp cho dùng miễn phí phần lớn sản phẩm hướng tới người dùng mà năm 2025 vẫn có lợi nhuận hoạt động hơn 129 tỷ USD [2]. Câu trả lời nằm ở cấu trúc nhiều phía, cơ chế đấu giá và cách chi tiền giữ lối vào. Tài liệu nền của bài, một cuốn hướng dẫn xuất bản năm 2022, chủ yếu dùng số liệu 2017 đến 2020, nên các con số dưới đây lấy từ báo cáo của chính Alphabet.
Nền tảng nhiều phía: ba nhóm khách hàng và dòng tiền giữa họ
Nền tảng nhiều phía (multi-sided platform) đứng giữa hai hay nhiều nhóm phụ thuộc vào nhau, trong đó giá trị với nhóm này tăng theo quy mô nhóm kia. Ở Google có ba nhóm cốt lõi: người dùng, nhà quảng cáo và bên cung cấp nội dung gồm nhà xuất bản, nhà sáng tạo. Người dùng đến vì kết quả hữu ích, nhà quảng cáo đến vì có người dùng, nhà xuất bản và nhà sáng tạo đến vì có người trả tiền cho sự chú ý quanh nội dung của họ.
Điểm đáng chú ý là cấu trúc giá. Google không thu tiền ở nhóm tạo ra lưu lượng, tức người dùng, mà thu ở nhóm hưởng lợi từ lưu lượng, tức nhà quảng cáo, rồi chia một phần về bên cung cấp nội dung. Sự phụ thuộc là hai chiều: báo cáo thường niên thừa nhận nhiều nhà quảng cáo, đơn vị phân phối sản phẩm, nhà xuất bản số và nhà cung cấp nội dung có thể chấm dứt hợp đồng bất cứ lúc nào [3].
Thứ Google bán không phải chỗ trên trang, mà là cơ hội gặp một người đang muốn mua đúng thứ bạn bán.
Hệ quả là chất lượng của phía miễn phí chính là tài sản của phía trả tiền: kết quả tìm kiếm kém đi thì người dùng rời đi, và giá trị mỗi lượt đấu giá giảm theo. Vì vậy chi tiêu cho sản phẩm có thể đọc là khoản đầu tư gián tiếp vào phía trả tiền.
Phiên đấu giá quảng cáo: bán ý định mua bằng giá thầu và chất lượng
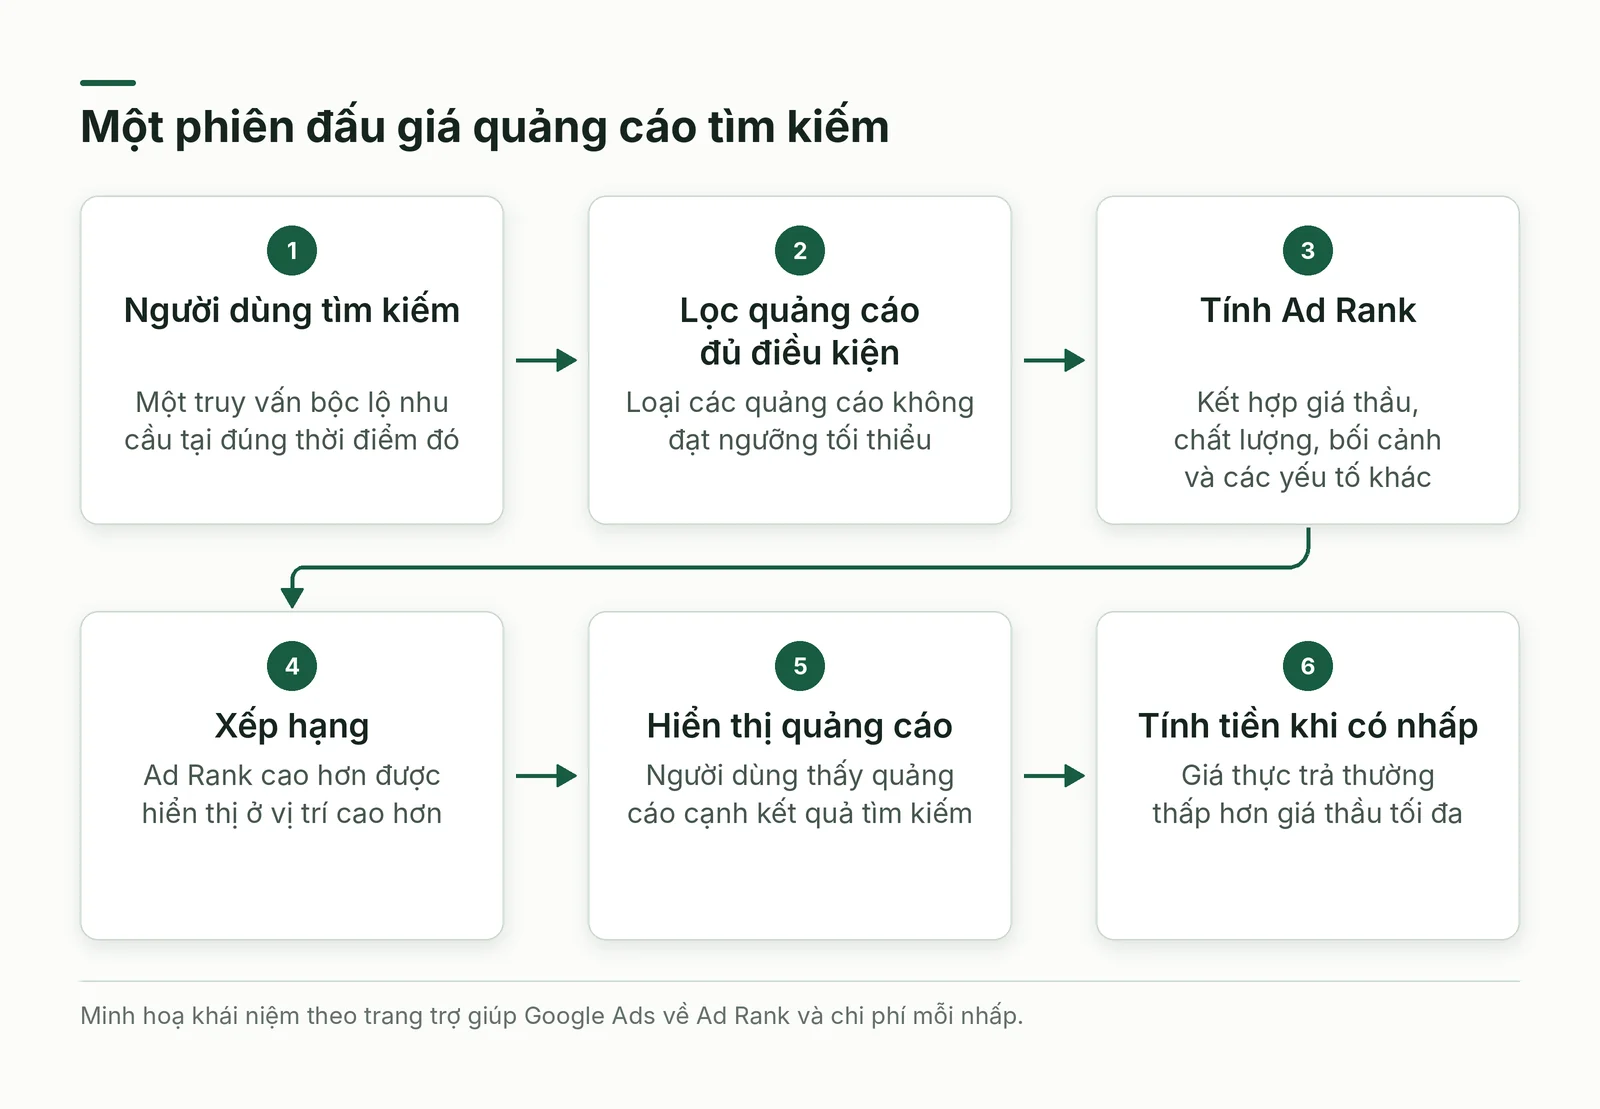
Alphabet phân biệt quảng cáo hiệu quả (performance), là quảng cáo phù hợp mà người dùng sẽ nhấp vào, với quảng cáo thương hiệu (brand), nhằm nâng mức nhận biết và thiện cảm với sản phẩm của nhà quảng cáo [3]. Với quảng cáo tìm kiếm, mỗi truy vấn có thể kích hoạt một phiên đấu giá riêng, nên giá hình thành từ mức cạnh tranh tại thời điểm đó chứ không theo bảng giá cố định.
Thứ tự hiển thị do Ad Rank quyết định. Theo trang trợ giúp của Google Ads, Ad Rank dựa trên giá thầu, chất lượng quảng cáo và trang đích, ngưỡng tối thiểu, mức cạnh tranh của phiên đấu giá, bối cảnh tìm kiếm và tác động dự kiến của tiện ích hay định dạng đi kèm [4]. Người trả giá cao nhất vì thế không mặc nhiên thắng, và giá thực trả mỗi nhấp thường thấp hơn giá thầu tối đa, vì chỉ cần vừa đủ để vượt đối thủ đứng ngay dưới [5].
Minh hoạ giản lược, số giả định: nhà quảng cáo A thầu tối đa 8 nghìn đồng với hệ số chất lượng 4, nhà quảng cáo B thầu 10 nghìn đồng với hệ số 2. Tích hai số cho A đạt 32 và B đạt 20, nên A thắng dù thầu thấp hơn và chỉ phải trả xấp xỉ 20 chia 4, tức khoảng 5 nghìn đồng mỗi nhấp. Nguyên tắc cốt lõi là giá thực trả neo vào đối thủ chứ không vào giá mình đặt.
Doanh thu quý II năm 2026: quảng cáo áp đảo, Cloud tăng rất nhanh
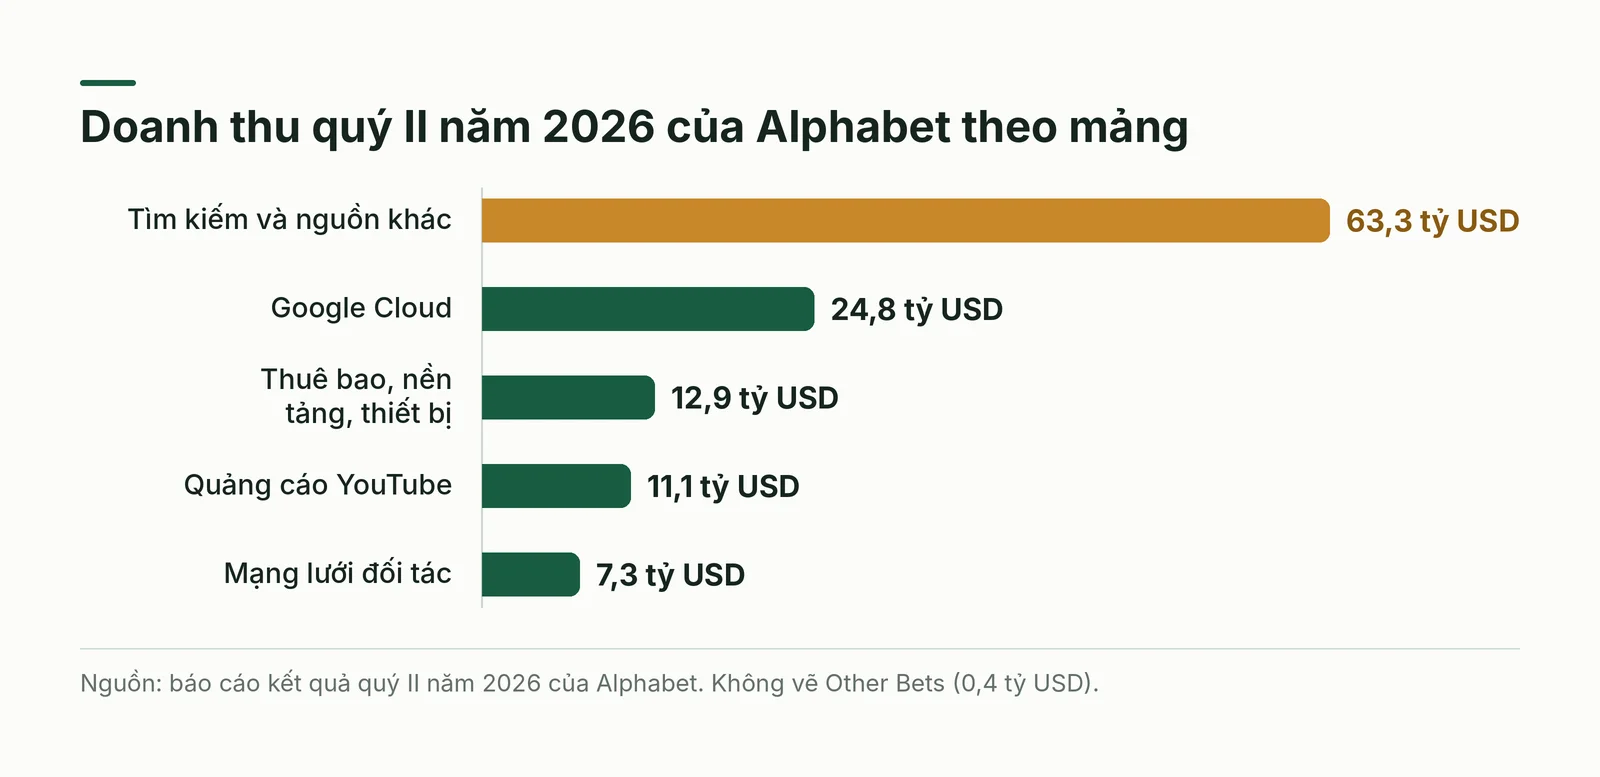
Quý kết thúc ngày 30/6/2026, Alphabet đạt doanh thu 119,8 tỷ USD. Quảng cáo của Google đem về 81,6 tỷ USD, gồm tìm kiếm và các nguồn khác 63,3 tỷ, YouTube 11,1 tỷ và mạng lưới đối tác 7,3 tỷ. Phần còn lại chủ yếu là thuê bao, nền tảng và thiết bị 12,9 tỷ, Google Cloud 24,8 tỷ và Other Bets 0,4 tỷ USD [1]. Tỷ trọng quảng cáo là 68,1%, so với 74,0% cùng quý năm trước, theo phép chia của bài.
Tỷ trọng giảm không phải vì quảng cáo co lại: doanh thu quảng cáo vẫn tăng 14,4%, trong đó tìm kiếm tăng 16,8%, YouTube 12,9%, còn mạng lưới đối tác giảm 0,7%. Cloud tăng 81,8%, nâng tỷ trọng từ 14,1% lên 20,7%, với biên lợi nhuận hoạt động 35,6% so với 20,7% một năm trước; khối Google Services đạt 41,8% [1].
Có hai lưu ý. Đây là số liệu một quý, chưa đủ để kết luận xu hướng dài hạn. Ngoài ra, Other Bets và các khoản cấp tập đoàn cộng lại lỗ hoạt động khoảng 7,6 tỷ USD, nên lợi nhuận toàn tập đoàn thấp hơn tổng lợi nhuận hai khối chính [1]. Câu hỏi hữu ích là mảng nào đang trả tiền cho những khoản đặt cược mới của mảng nào.
Business Model Canvas của Google, đọc theo từng ô
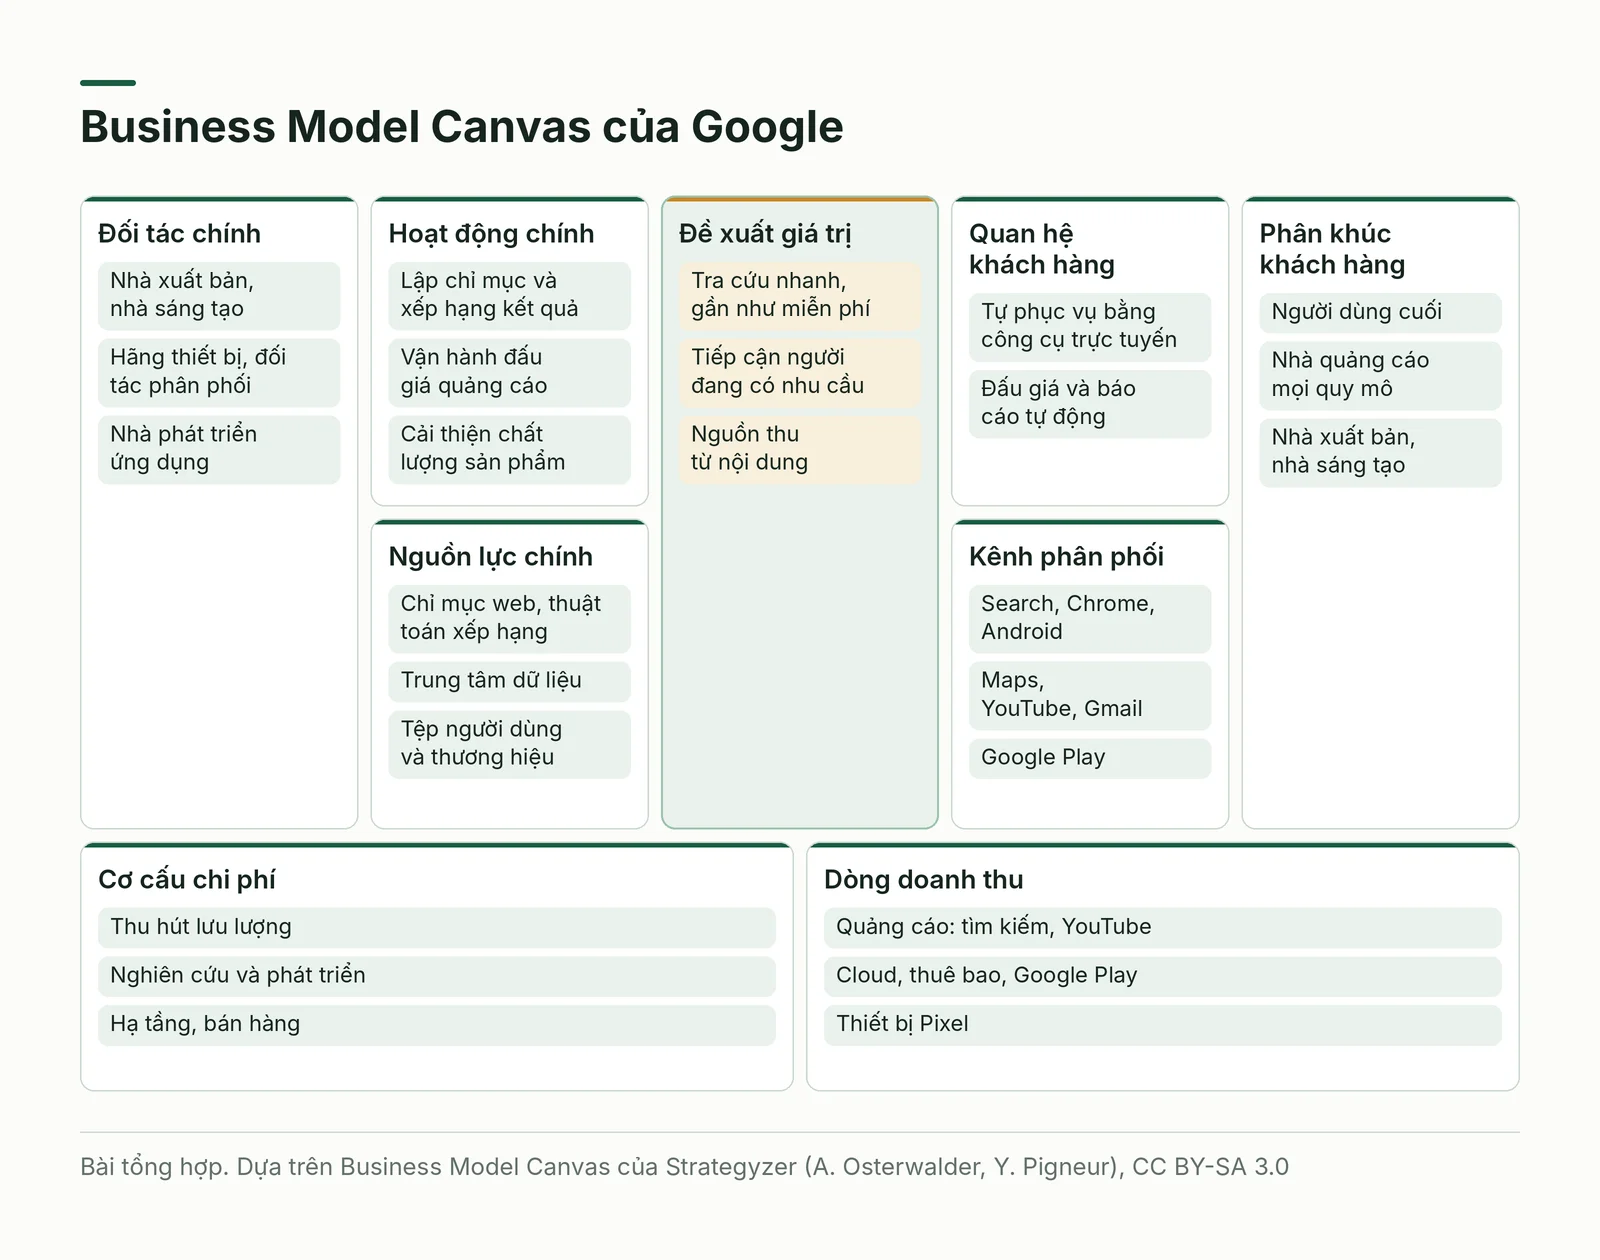
Đọc theo Business Model Canvas, Google có ba phân khúc khách hàng: người dùng cuối, nhà quảng cáo từ doanh nghiệp nhỏ đến tập đoàn, và nhà xuất bản hay nhà sáng tạo cho đặt quảng cáo trên nội dung của mình. Đề xuất giá trị tương ứng là tra cứu nhanh và miễn phí, khả năng tiếp cận người đang có nhu cầu và nguồn thu từ nội dung. Kênh chính là chính các sản phẩm của Google, quảng bá chéo cho nhau.
Quan hệ khách hàng phần lớn là tự phục vụ: nhà quảng cáo tự đặt giá thầu, ngân sách và theo dõi kết quả bằng công cụ trực tuyến. Nguồn lực chính là chỉ mục web, thuật toán xếp hạng, trung tâm dữ liệu, tệp người dùng và thương hiệu; hoạt động chính là lập chỉ mục, xếp hạng, vận hành đấu giá và cải thiện chất lượng.
Về tiền, doanh thu đến từ quảng cáo, phí và thuê bao của Cloud, phí dịch vụ trên Google Play, thuê bao như YouTube và bán thiết bị Pixel [3]. Chi phí lớn gồm thu hút lưu lượng, nghiên cứu và phát triển, hạ tầng; đối tác chính là nhà xuất bản, nhà sáng tạo, hãng thiết bị và nhà phát triển ứng dụng.
Chi phí cửa ngõ và vòng tăng trưởng: trả tiền để giữ lối vào
Chi phí thu hút lưu lượng (traffic acquisition costs, TAC) hiểu chung là khoản Alphabet trả để người dùng và nhà quảng cáo đi qua các cửa vào sản phẩm, chủ yếu cho đối tác phân phối và đối tác mạng lưới. Quý II năm 2026, TAC là 16,2 tỷ USD, tăng 10,0%; chia cho doanh thu quảng cáo cùng quý ra khoảng 19,8%, so với 20,6% một năm trước [1]. Tỷ lệ này là phép tính của bài, và định nghĩa chi tiết của TAC nằm trong thuyết minh mà bài chưa đọc được.
Trình duyệt, hệ điều hành và thiết bị là nơi một lượt tìm kiếm bắt đầu, nên ai kiểm soát lối vào thì có quyền thương lượng; Chrome và Android vừa là sản phẩm miễn phí vừa là tài sản phân phối. Phán quyết chống độc quyền tại Mỹ, nói ở phần rủi ro, vẫn không cấm Google trả tiền cho đối tác như Apple để làm công cụ tìm kiếm mặc định [6].
Lối vào chỉ có giá trị khi sản phẩm phía sau đủ tốt, nên còn cần tái đầu tư. Quý II năm 2026, nghiên cứu và phát triển là 18,2 tỷ USD, bằng 15,2% doanh thu; chi mua tài sản cố định là 44,9 tỷ USD, lớn hơn cả lợi nhuận hoạt động cùng quý là 40,8 tỷ USD [1]. Cả năm 2025, khoản chi này là 91,4 tỷ USD, và khi công bố kết quả quý IV năm 2025, ban lãnh đạo dự kiến năm 2026 trong khoảng 175 đến 185 tỷ USD [2].
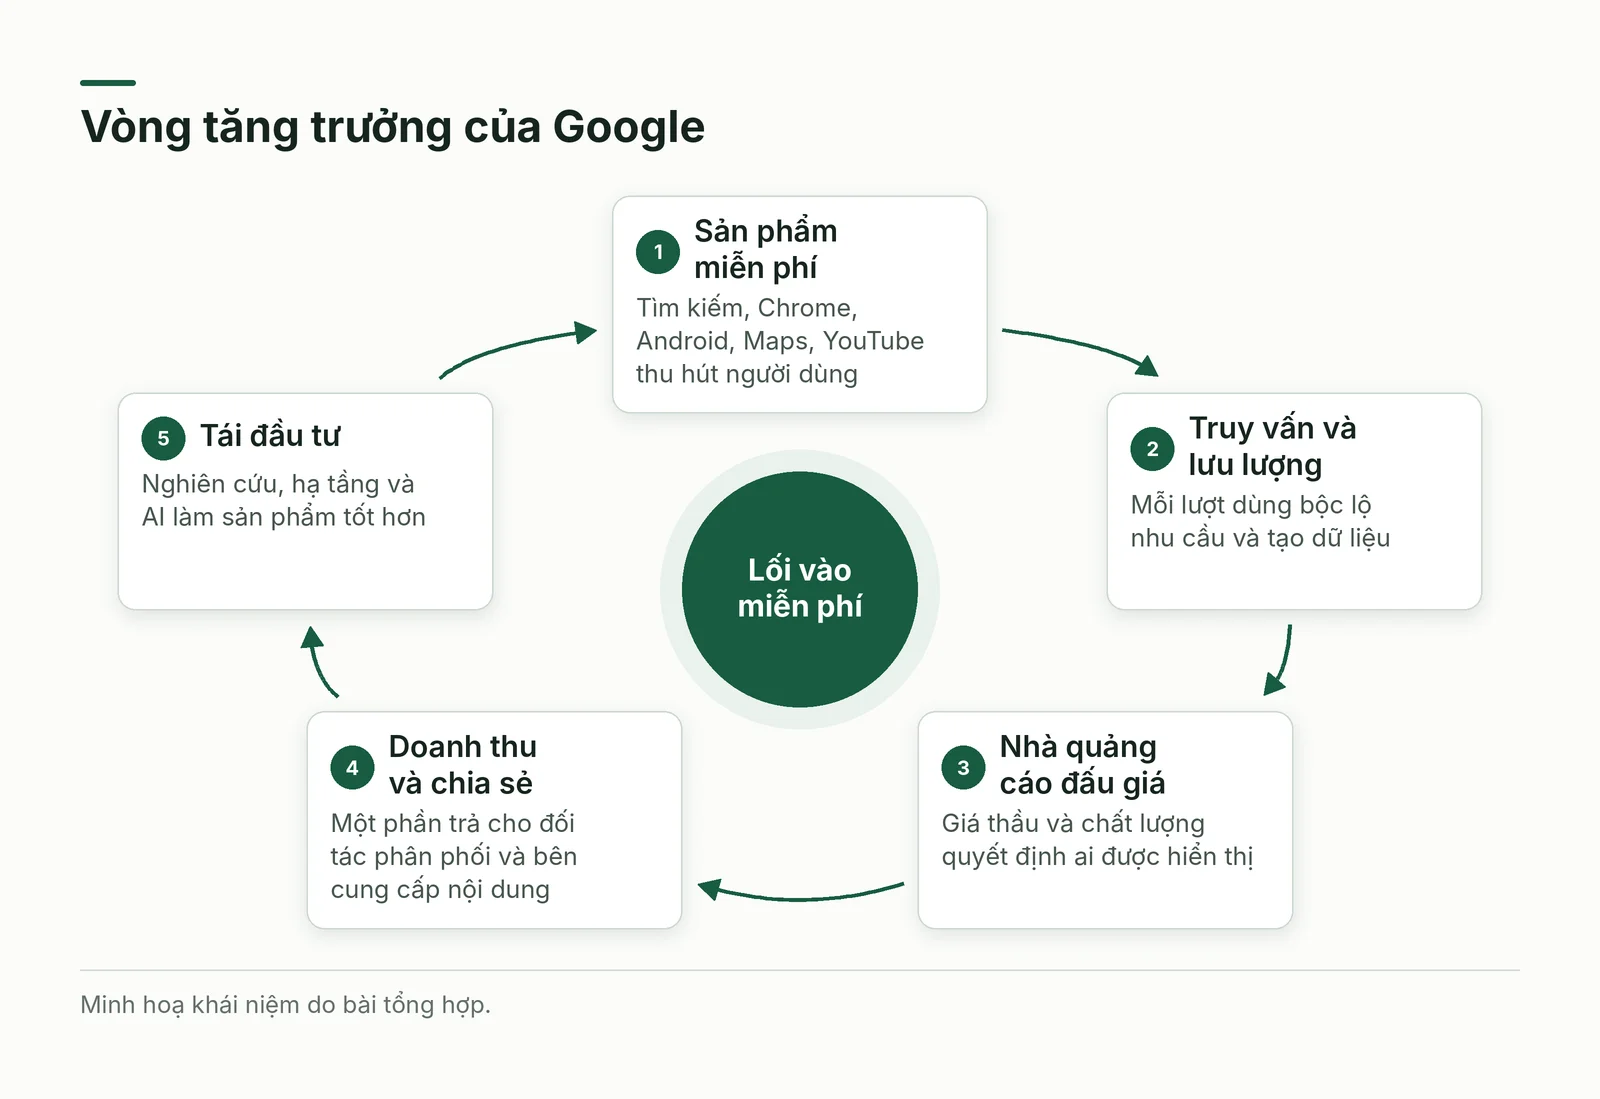
Ghép lại thành một vòng: sản phẩm miễn phí hút truy vấn, truy vấn thu hút nhà quảng cáo, doanh thu chia cho đối tác và tái đầu tư. Vòng chỉ quay khi không khâu nào bị chặn, nên chi phí cửa ngõ và rủi ro pháp lý có cùng một gốc.
Chia doanh thu với nhà xuất bản, nhà sáng tạo và nhà phát triển
Phía cung cấp nội dung nhận tiền theo tỷ lệ chia sẻ. Với AdSense, khi nhà quảng cáo dùng Google Ads mua quảng cáo hiển thị thì nhà xuất bản giữ khoảng 68% doanh thu, còn Google không công bố tỷ lệ cho mọi sản phẩm [7]. Với YouTube, chương trình đối tác nêu mức chia 55% cho video dài và 45% cho Shorts, dành cho nhà sáng tạo đạt các ngưỡng tối thiểu về người đăng ký và mức xem [8].
Phía nhà phát triển ứng dụng trả phí khi bán qua Google Play. Trang phí dịch vụ nêu mức 15% cho 1 triệu USD doanh thu đầu tiên mỗi năm và 30% cho phần vượt ở các thị trường còn lại, trong khi cấu trúc mới, với thuê bao chịu 10% cộng 5% phí thanh toán, đã có lịch cho Úc, Khu vực Kinh tế châu Âu, Nhật, Anh và Mỹ [9]. Trang không nêu tên Việt Nam, nên nhà phát triển trong nước cần đối chiếu bảng phí trong tài khoản của mình.
Phía doanh nghiệp dùng API trả theo mức sử dụng. Trang giá Google Maps Platform nêu mô hình trả theo lượt dùng kèm chiết khấu tự động theo khối lượng, lượt gọi miễn phí mỗi tháng cho từng SKU và thuê bao từ 100 đến 1.200 USD mỗi tháng; từ 1/3/2025, khoản tín dụng 200 USD mỗi tháng đã được thay bằng lượt gọi miễn phí [10]. Tài liệu nền vẫn ghi khoản tín dụng ấy, nên chi tiết đó đã cũ.
Rủi ro: phán quyết độc quyền, AI tóm tắt và độ tập trung
Rủi ro pháp lý đã thành sự kiện. Tháng 8/2024, thẩm phán liên bang Amit Mehta kết luận Google duy trì độc quyền bất hợp pháp trong tìm kiếm trực tuyến; ngày 2/9/2025 ông công bố biện pháp khắc phục có hiệu lực sáu năm, trong khi Google vẫn kháng cáo phán quyết gốc [11]. Theo bản phân tích của một hãng luật, phán quyết cấm hợp đồng phân phối độc quyền, từ chối buộc bán Chrome và yêu cầu chia sẻ một phần chỉ mục tìm kiếm cùng dữ liệu tương tác người dùng với đối thủ đủ điều kiện theo chi phí biên [6].
Rủi ro thứ hai là hành vi tìm kiếm thay đổi. Pew Research Center phân tích dữ liệu duyệt web của 900 người trưởng thành Mỹ trong tháng 3/2025: 18% lượt tìm kiếm có phần tóm tắt AI; khi có tóm tắt, người dùng nhấp vào liên kết kết quả thông thường ở 8% lượt truy cập, so với 15% khi không có [12]. Mẫu này ở Mỹ, không đại diện cho Việt Nam. Alphabet lại cho biết tính năng AI đang thúc đẩy lượng truy vấn tìm kiếm, và doanh thu tìm kiếm quý II năm 2026 tăng 16,8% [1]. Câu hỏi mở là tính tiền theo nhấp chuột còn nguyên sức mạnh khi nhấp chuột ít đi hay không.
Rủi ro thứ ba là độ tập trung: hơn 70% doanh thu năm 2025 đến từ quảng cáo trực tuyến [3], nên một nhịp cắt giảm ngân sách quảng cáo vẫn đi thẳng vào doanh thu tập đoàn. Tài liệu nền còn nhắc quyền riêng tư, việc nhãn hàng tránh Google và YouTube khi quảng cáo nằm cạnh nội dung cực đoan, và đối thủ như Bing, Facebook, Amazon, TikTok.
Cách áp dụng: bảy bước đọc một nền tảng trước khi đặt tiền
Bảy bước dưới đây dùng được khi tự thiết kế một mô hình nhiều phía, hoặc khi đánh giá một nền tảng như Google trước khi dồn ngân sách quảng cáo vào đó. Thứ tự đi từ bản đồ các bên sang tiền, rồi sang kiểm soát rủi ro.
- Bước 1: Vẽ bản đồ các bên: ai dùng miễn phí, ai trả tiền, ai nhận tiền chia, kèm mũi tên dòng tiền.
- Bước 2: Xác định thứ có giá: chỗ hiển thị, khách tiềm năng đã có nhu cầu, dữ liệu hay quyền truy cập.
- Bước 3: Chọn phía được ưu đãi: miễn phí hoặc giảm giá cho phía tạo lưu lượng, tính phí phía hưởng lợi từ lưu lượng đó.
- Bước 4: Tách riêng chi phí cửa ngõ như hoa hồng sàn, phí đại lý, chi phí quảng cáo, và theo dõi theo tỷ lệ trên doanh thu như cách đọc TAC.
- Bước 5: Tính giá trị tối đa của một nhấp bằng tỷ lệ chuyển đổi nhân lợi nhuận gộp mỗi đơn hàng, rồi đặt giá thầu không vượt con số đó.
- Bước 6: Nâng chất lượng để giảm giá thực trả: làm trang đích khớp ý định tìm kiếm, vì trang đích là một thành phần của Ad Rank.
- Bước 7: Giữ kênh tự sở hữu như website và danh sách khách hàng, để khi thuật toán đổi, doanh thu không đổ cùng lúc.
Google tại Việt Nam: thị phần, hệ điều hành di động và luật quảng cáo mới
Về thị phần, StatCounter ghi nhận tháng 9/2026, ở mọi nền tảng tại Việt Nam, Google chiếm 92,99% lượt tìm kiếm, Cốc Cốc 5,92% và Bing 0,65% [13]. Đây là số đo ước lượng, không phải số liệu chính thức. Mức chênh lớn đến mức nhà quảng cáo Việt Nam gần như phải coi Google là kênh mặc định của nhu cầu mua.
Về thiết bị, cũng theo StatCounter tháng 9/2026, Android chiếm 59,79% và iOS 40,19% trên di động tại Việt Nam [14]. Điều này gợi ý lối vào của Google trên điện thoại đi qua hai cổng: Android, nơi Google tự phát triển hệ điều hành, và iOS, nơi Google dựa vào quan hệ với Apple; bài không có nguồn về thoả thuận riêng cho Việt Nam nên đây chỉ là suy luận.
Về pháp lý, Luật số 75/2025/QH15 sửa đổi Luật Quảng cáo, thông qua ngày 16/6/2025, có hiệu lực từ ngày 1/1/2026 [15]. Người kinh doanh dịch vụ quảng cáo trên mạng phải xác minh danh tính người quảng cáo; tổ chức, cá nhân tham gia quảng cáo trên mạng phải chặn hoặc gỡ quảng cáo vi phạm chậm nhất 24 giờ kể từ khi cơ quan nhà nước có thẩm quyền yêu cầu [15]. Văn bản không nêu tên Google, và bài chưa đọc các điều khoản về quảng cáo xuyên biên giới nên không kết luận cách áp dụng cho từng nền tảng.
Tình huống giả định, không gắn với doanh nghiệp thật: một cửa hàng nội thất ở Đà Nẵng bán đơn hàng trung bình 3 triệu đồng với biên lợi nhuận gộp 30%, và cứ 50 lượt nhấp có 1 đơn, tức chuyển đổi 2%. Mỗi nhấp mang về lợi nhuận gộp kỳ vọng 18 nghìn đồng. Giá thực trả 5 nghìn đồng thì còn lãi 13 nghìn mỗi nhấp; nếu cạnh tranh đẩy lên 20 nghìn thì cửa hàng lỗ, và đó là lúc dừng nâng giá thầu thay vì đuổi theo vị trí đầu.
Sai lầm thường gặp và giới hạn của cách phân tích này
Sai lầm đầu tiên là dùng số liệu cũ để suy ra hiện tại. Tài liệu nền ghi quảng cáo chiếm hơn 80% doanh thu và coi điện toán đám mây là cơ hội đa dạng hoá, dù Google đứng thứ ba trong ngành; đến quý II năm 2026, quảng cáo giảm còn 68,1%, Cloud đã chiếm 20,7% [1]. Mọi con số cần ghi kèm năm và nguồn.
Sai lầm thứ hai là gán doanh thu di động cho Android như thể thiếu Android thì tiền biến mất. Tìm kiếm trên iPhone cũng sinh doanh thu cho Google; giá trị chiến lược của Android nằm nhiều ở quyền kiểm soát lối vào và kênh phân phối ứng dụng. Báo cáo quý II năm 2026 không có dòng riêng cho Android [1], nên mọi con số về doanh thu Android đều là ước tính.
Sai lầm thứ ba là sao chép hình thức mà bỏ qua điều kiện. Hiệu ứng mạng của Google dựa trên quy mô mà doanh nghiệp nhỏ không có; thứ chuyển giao được là cách đặt cấu trúc giá và đo dòng tiền. Thu nhập từ quảng cáo trên website cũng không thụ động, vì phụ thuộc lưu lượng tìm kiếm và mỗi lần Google đổi thuật toán; doanh thu mạng lưới đối tác còn giảm 0,7% trong quý II năm 2026 [1]. Bài không phải tư vấn pháp lý hay đầu tư.
Kế hoạch thử nghiệm bốn tuần và câu hỏi tự kiểm
Kế hoạch dưới đây dành cho chủ doanh nghiệp nhỏ muốn dùng cách đọc ở trên để quyết định ngân sách quảng cáo tìm kiếm trong một tháng, với chi phí thử nghiệm nhỏ, điểm dừng rõ ràng và số đo cụ thể ở mỗi tuần.
- Tuần 1: Vẽ bản đồ các bên và dòng tiền, rồi tính giá trị tối đa của một nhấp cho từng sản phẩm chính.
- Tuần 2: Chạy chiến dịch nhỏ với vài cụm từ khoá có ý định mua rõ ràng, giá thầu tối đa thấp hơn giá trị vừa tính.
- Tuần 3: So giá thực trả với giá thầu tối đa, sửa trang đích và quảng cáo cho khớp từ khoá, theo dõi tỷ lệ chuyển đổi.
- Tuần 4: Tính tỷ trọng đơn hàng đến từ Google, ghi kênh dự phòng, rồi quyết định tăng, giữ hay dừng ngân sách.
Câu hỏi tự kiểm sau bốn tuần: một nhấp mang về bao nhiêu lợi nhuận gộp, và giá thực trả đang ở đâu so với con số đó? Doanh thu phụ thuộc một nền tảng đến mức nào, và ngưỡng nào buộc phải đa dạng hoá? Nếu nền tảng đổi cách xếp hạng vào tháng sau, còn kênh nào giữ được khách?
Kết luận
Google là ví dụ rõ nhất về nền tảng nhiều phía bán ý định mua qua đấu giá, dùng sản phẩm miễn phí làm lối vào và chia lại một phần tiền cho bên cung cấp nội dung. Đến quý II năm 2026, quảng cáo vẫn là trụ cột nhưng Cloud đang nâng tỷ trọng, còn chi phí cửa ngõ, vốn đầu tư hạ tầng và rủi ro pháp lý là ba áp lực lớn. Với doanh nghiệp Việt Nam, giá trị nằm ở thói quen đọc nền tảng bằng bản đồ các bên, giá trị mỗi nhấp và mức phụ thuộc, không phải bắt chước quy mô.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Phần khung phân tích dựa trên tài liệu Super Guide: Google Business Model (Daniel Pereira, The Business Model Analyst, 2022), trang 1 đến 81, được sắp xếp lại theo câu hỏi của người đọc và cập nhật bằng báo cáo của Alphabet, trang trợ giúp và trang giá của Google, nghiên cứu của Pew Research Center, các bài phân tích pháp lý, số liệu StatCounter và văn bản luật Việt Nam. Các phép tính tỷ lệ là của bài. Bạn nên tìm đọc tài liệu gốc để có đầy đủ lập luận.
Các nguồn web đánh số từ [1] trở đi được truy cập ngày 20/10/2026. Chưa kiểm chứng hoặc cần lưu ý: định nghĩa chính xác của TAC trong thuyết minh báo cáo tài chính; diễn biến kháng cáo sau tháng 9/2025; mức phí Google Play áp dụng riêng cho Việt Nam; cách áp dụng Luật 75/2025/QH15 cho nền tảng xuyên biên giới, vì bài mới đọc các khoản về trách nhiệm trên mạng chứ chưa đọc toàn văn; các tỷ lệ chia sẻ và phí trên trang chính thức có thể thay đổi; số liệu StatCounter là số đo ước lượng; danh sách rủi ro và đối thủ lấy từ tài liệu nền, chưa đối chiếu độc lập.