
Từ phòng thí nghiệm ra thị trường: spin-off đại học, chuyển giao công nghệ và deep tech
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Bài trả lời một câu hỏi: khi công nghệ sinh ra trong phòng thí nghiệm đại học, nhóm nghiên cứu nên đi đường nào để nó thành sản phẩm? Giai đoạn Ý tưởng và cơ hội gồm mười bài; đây là bài thứ chín, xét trường hợp ý tưởng đến từ nghiên cứu, nơi rủi ro kỹ thuật lớn và câu hỏi ai sở hữu phát minh quan trọng ngang câu hỏi có làm được hay không.
- Hard tech là công ty cần nhiều thời gian và tiền mới có sản phẩm đầu tiên, và chưa chắc làm được; rủi ro chính là rủi ro kỹ thuật [1].
- YC khuyên người từng làm nghiên cứu nên đứng đầu công ty; rời trường quá muộn phổ biến hơn rời quá sớm [2].
- Bayh–Dole không tự động giao phát minh cho trường: quyền ban đầu thuộc nhà phát minh và chỉ sang trường qua chuyển nhượng rõ ràng [3].
- SBIR và STTR của Mỹ hết hiệu lực từ 1/10/2025 rồi được gia hạn đến 30/9/2031: vốn kiên nhẫn cũng có rủi ro chính sách [4][5].
- YC báo cáo tỷ trọng hard tech trong các batch gần đây tăng từ 8% lên 20% (2026) [6]; Việt Nam có Luật số 93/2025/QH15 cho phép thương mại hoá kết quả nghiên cứu qua việc lập doanh nghiệp và góp vốn [7][8].
Bối cảnh: từ kết quả nghiên cứu đến công ty còn rất xa
Một kết quả nghiên cứu tốt chưa phải là một công ty. Nhà khoa học thường chọn giữa ở lại trường và công bố, cấp phép cho doanh nghiệp có sẵn, hoặc rời phòng thí nghiệm để lập công ty. Hệ khích lệ của hai thế giới khác nhau: trường thưởng phát hiện và bài báo, còn công ty chỉ thưởng tiến bộ hướng tới sản phẩm có giá trị thương mại [2]. Tại Việt Nam còn thêm một lớp: theo một bài năm 2022 trong Tạp chí Khoa học và Công nghệ Việt Nam, kết quả nghiên cứu hình thành từ ngân sách nhà nước thường được xem là tài sản công, nên muốn dùng nó để lập doanh nghiệp phải được Nhà nước giao quyền [9].
Khái niệm và khung phân tích: ba quyết định nối nhau
Spin-off (hay spin-out) đại học là công ty mới dựa trên kết quả nghiên cứu của chính trường, theo cách dùng của bài năm 2022 nói trên [9]. Đơn vị đàm phán quyền sở hữu trí tuệ với nhóm sáng lập là văn phòng chuyển giao công nghệ (technology transfer office, TTO) [2].
Bài dùng định nghĩa hard tech của YC: cần nhiều thời gian và tiền để làm sản phẩm đầu tiên, và kể cả khi có đủ vẫn chưa chắc làm được. Khác với phần mềm, rủi ro nằm ở kỹ thuật hơn là thị trường, vì nếu làm được thì nhu cầu thường hiển nhiên [1]. Bài gọi quãng giữa lúc tài trợ nghiên cứu cạn và lúc công ty đủ bằng chứng để gọi vốn hàng triệu USD là thung lũng chết (valley of death); YC cho biết nhóm sáng lập thường phải làm toàn thời gian từ một năm trở lên mới tới điểm gọi được vòng vốn mạo hiểm cỡ đó [2].
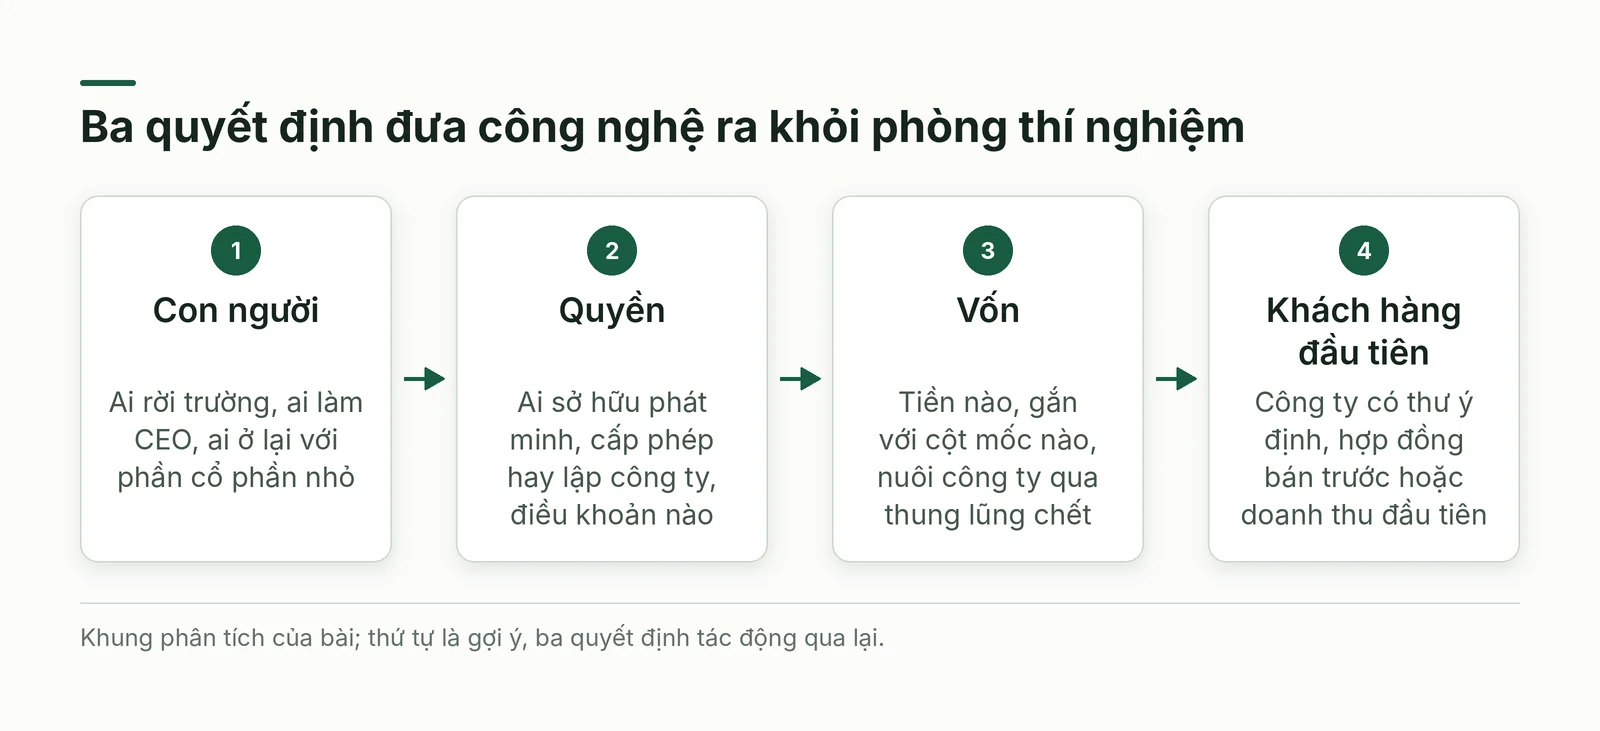
Khung của bài gồm ba quyết định nối nhau: con người (ai rời trường, ai ở lại), quyền (ai sở hữu phát minh, cấp phép hay lập công ty, điều khoản nào) và vốn (tiền nào, gắn với cột mốc nào, nuôi công ty qua thung lũng chết). Thứ tự chỉ là gợi ý: ba quyết định tác động qua lại, chẳng hạn điều khoản cấp phép ảnh hưởng khả năng gọi vốn.
Bayh–Dole và văn phòng chuyển giao: ai nắm quyền với phát minh
Nền tảng pháp lý của chuyển giao công nghệ tại Mỹ là Đạo luật Bayh–Dole năm 1980, cho các trường quyền thương mại hoá phát minh của nhân viên tạo ra trong nghiên cứu do chính phủ liên bang tài trợ [10].
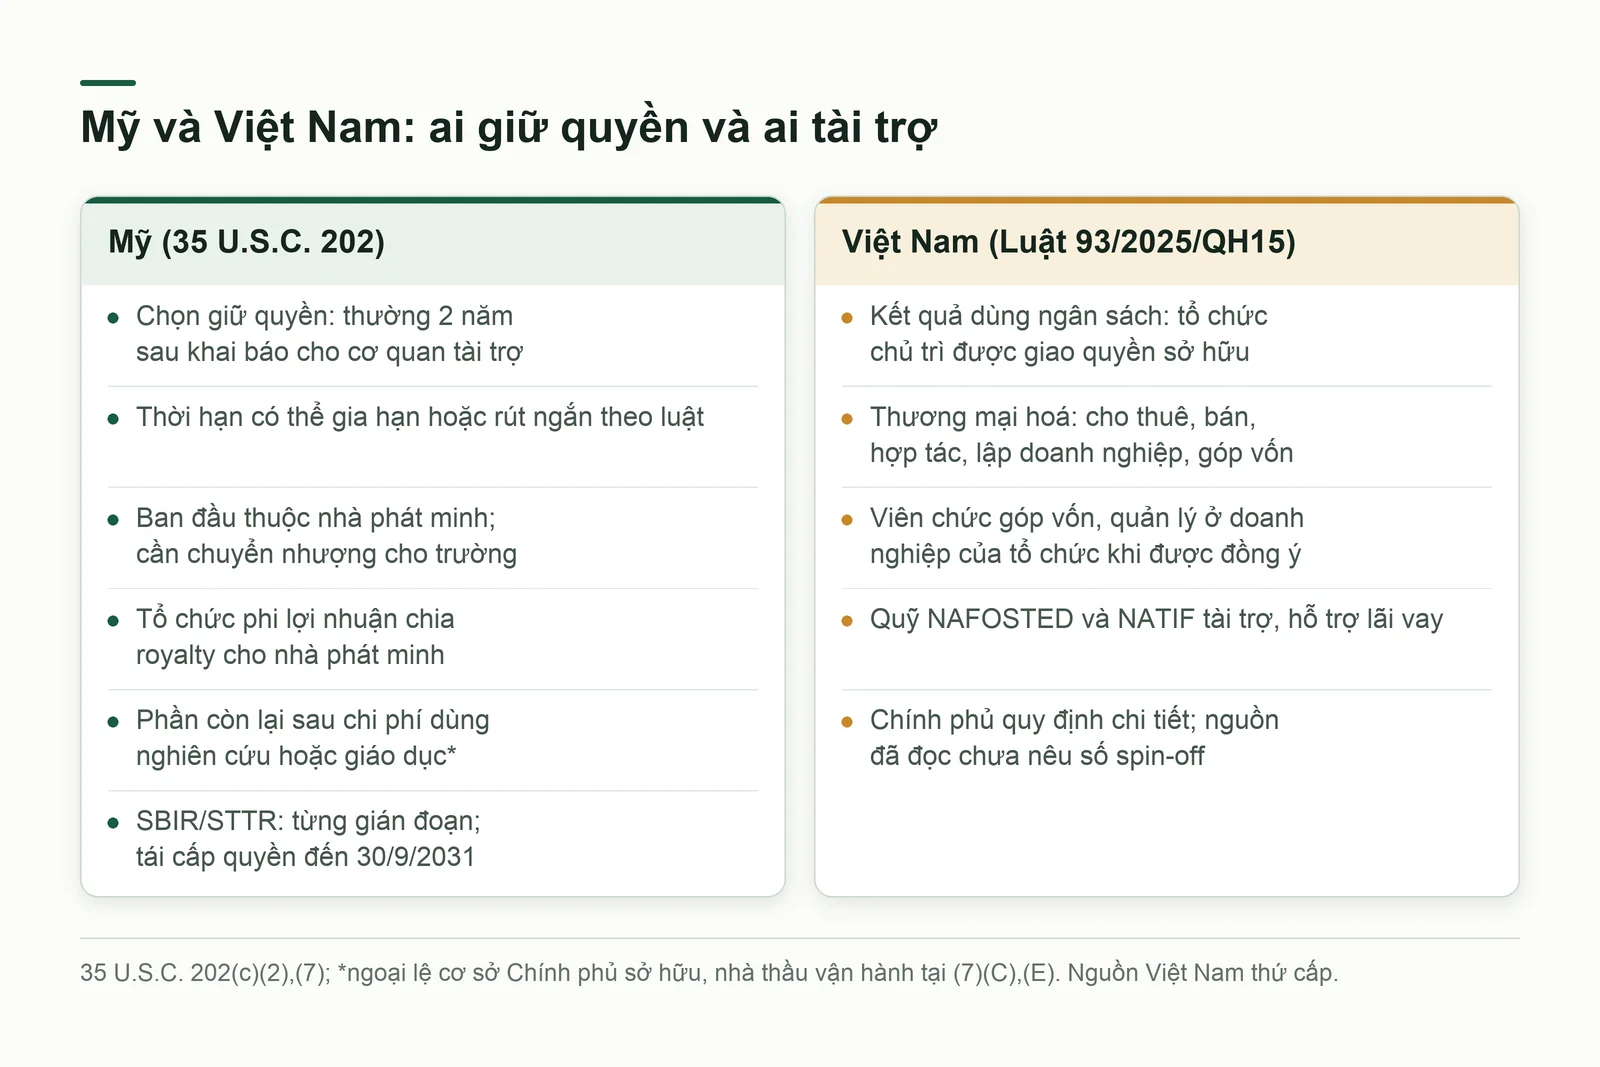
Theo 35 U.S.C. 202(c)(1)–(2), bên nhận tài trợ phải khai báo phát minh thuộc phạm vi luật cho cơ quan liên bang và chọn bằng văn bản có giữ quyền hay không, thông thường trong hai năm sau khai báo; cơ quan có thể cho thêm thời gian hoặc rút ngắn theo điều kiện luật định. Chính phủ có thể nhận quyền nếu không thực hiện đúng hạn. Riêng tổ chức phi lợi nhuận, khoản (c)(7) yêu cầu chia tiền bản quyền cho nhà phát minh và, sau trừ chi phí liên quan, dùng phần còn lại cho nghiên cứu khoa học hoặc giáo dục, trừ ngoại lệ cơ sở Chính phủ sở hữu, nhà thầu vận hành theo luật [11].
Bayh–Dole hay bị hiểu nhầm là mặc định giao phát minh cho trường. Phán quyết ngày 6/6/2011 của Toà án Tối cao Mỹ trong vụ Stanford kiện Roche bác cách hiểu đó: luật không tự động trao quyền sở hữu cho bên nhận tài trợ, quyền với phát minh khởi đầu ở nhà phát minh và chỉ sang người sử dụng lao động bằng chuyển nhượng rõ ràng [3]. Startups.com nhắc nguyên tắc tương tự: nhà đầu tư kiểm tra founder đã chuyển giao cho công ty phần việc làm trước khi thành lập chưa [12].
Mô hình văn phòng do trường quản lý bị phản biện. Kenney và Patton (Research Policy, 2009) cho rằng việc trường giữ quyền sở hữu chưa tối ưu về hiệu quả lẫn mục tiêu thương mại hoá nhanh: khuyến khích lệch nhau, thông tin bất cân xứng, và một số văn phòng trở thành bên tối đa hoá doanh thu. Họ đề xuất hai hướng: quyền sở hữu thuộc nhà phát minh, trường nhận một phần lợi ích, hoặc công bố công khai kèm cấp phép không độc quyền [10].
Từ phía người sáng lập, YC (2020) nhận xét rằng văn phòng ở Harvard, MIT và Stanford nay cho điều khoản hợp lý dù vẫn chậm, còn ở trường chưa có nhiều spin-out thành công thì kết quả khó đoán; một số trường dùng hợp đồng cấp phép nhanh (express license) với điều khoản định sẵn [2].
Cấp phép hay lập công ty: bốn điều khoản then chốt của hợp đồng
YC quan sát rằng thứ thị trường muốn thường không hoàn toàn là thứ nhóm đã phát minh, nên nhà phát minh gốc còn điều chỉnh được, còn CEO từ ngoài vào thì bế tắc [2]. Bài suy ra, chưa kiểm chứng: công nghệ còn cần nghiên cứu thêm hợp với spin-off; công nghệ lắp thẳng vào sản phẩm đang bán có thể chỉ cần cấp phép cho doanh nghiệp có sẵn.
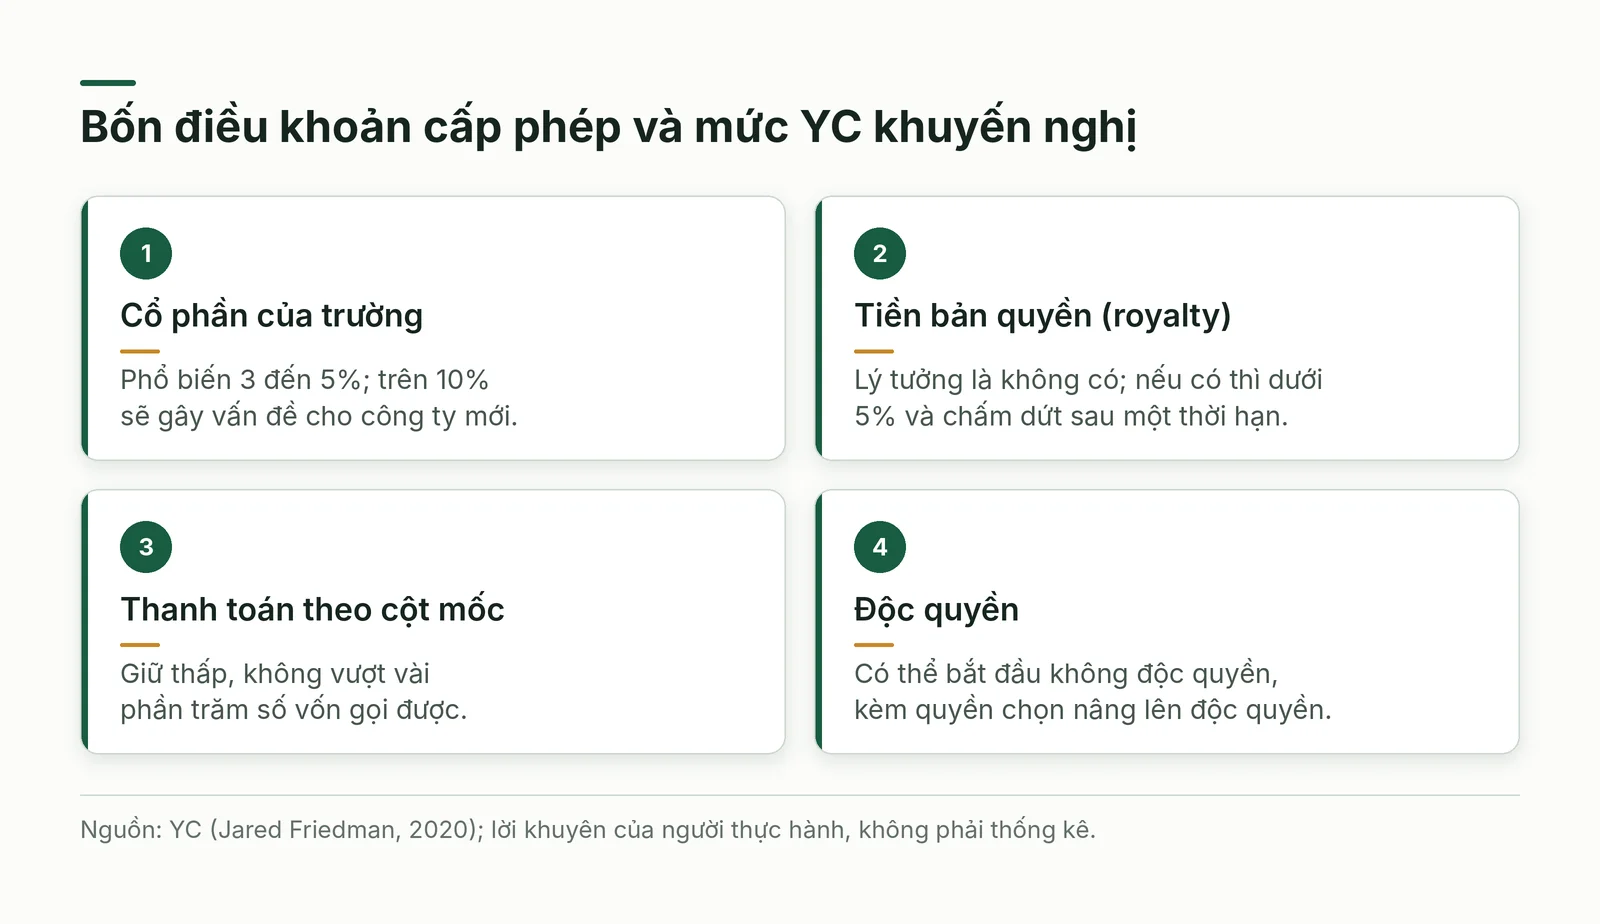
Hợp đồng cấp phép của trường xoay quanh bốn điều khoản. Cổ phần: trường nhận 3 đến 5% là phổ biến, trên 10% sẽ gây vấn đề. Tiền bản quyền (royalty): lý tưởng là không có, nếu có thì dưới 5% và chấm dứt sau một số năm hoặc một mức đã trả. Khoản thanh toán theo cột mốc: giữ thấp, không vượt vài phần trăm vốn gọi được. Độc quyền: có thể bắt đầu bằng cấp phép không độc quyền kèm quyền chọn nâng lên độc quyền, vì nhiều phát minh chưa được ai khác định giá cho tới khi nhóm phát triển thêm nhiều năm [2].
Về bằng chứng nghiên cứu, Di Gregorio và Shane (Research Policy, 2003) dùng dữ liệu văn phòng chuyển giao giai đoạn 1994–1998 để so bốn cách giải thích vì sao có trường lập nhiều công ty mới hơn trường khác: vốn mạo hiểm quanh trường, định hướng thương mại của R&D, danh tiếng trí tuệ và chính sách của trường. Theo tóm tắt, danh tiếng trí tuệ, chính sách đầu tư cổ phần vào công ty khởi nguồn từ văn phòng và mức chia royalty thấp cho nhà phát minh đều gắn với tốc độ lập công ty cao hơn [13]. Đây là so sánh giữa các trường, thiên về tương quan.
Nhà khoa học trong đội sáng lập: ai rời trường, ai làm CEO, chia cổ phần ra sao
Với nhóm nghiên cứu, rào cản đầu tiên có thể là tâm lý hơn là kỹ thuật: bài năm 2022 trong Tạp chí Khoa học và Công nghệ Việt Nam xếp việc nhà khoa học ngại rời vùng an toàn vào các rào cản của spin-off tại Việt Nam [9]. YC (2020) cho rằng rời trường quá muộn là sai lầm phổ biến hơn rời quá sớm, vì môi trường học thuật không ép ai ra đi và luôn còn thêm một thí nghiệm để làm [2].
Về đội hình, YC khuyên ít nhất một người từng làm nghiên cứu gốc rời trường toàn thời gian, tốt nhất là từ hai người, và CEO nên là một trong số họ chứ không phải người thuê ngoài [2]. Cổ phần nên theo đóng góp tương lai vì công ty thành công thường cần bảy đến mười năm làm việc sau khi tách ra: người làm toàn thời gian chia gần đều, cố vấn học thuật ở lại thường giữ tối đa 10% trừ khi làm thực chất từ một ngày mỗi tuần, và mọi cổ phần nên hưởng dần trong ít nhất bốn năm [2].
Với hard tech, thành phần đội còn là một phần của bằng chứng. Một đối tác YC cho rằng câu hỏi then chốt là vì sao chính nhóm này làm được, và câu trả lời dựa trên thư ý định của khách hàng cùng một cột mốc kỹ thuật ở quy mô nhỏ, chẳng hạn vài gram thay vì hàng trăm tấn [14]. Theo Jared Friedman, batch mùa hè 2026 của YC có một trên sáu founder mang bằng tiến sĩ, nhiều hơn hẳn trước đây [6].
Thung lũng chết và vốn kiên nhẫn: đi từng bậc thay vì xin một khoản lớn
Hard tech khó ở chỗ sản phẩm đầu tiên đã tốn kém, nên việc đầu tiên là tạo bằng chứng với chi phí thấp. YC (2019) gợi ý mô phỏng, thử quy trình ở quy mô rất nhỏ, dùng thiết bị đã được cấp phép rồi viết phần mềm quanh nó, nhận dịch vụ để có doanh thu và dữ liệu, hoặc ký hợp đồng bán trước; một vệ tinh thử dựng với chi phí dưới 50.000 USD đã đủ tạo uy tín để gọi vốn cho vệ tinh thật [1].
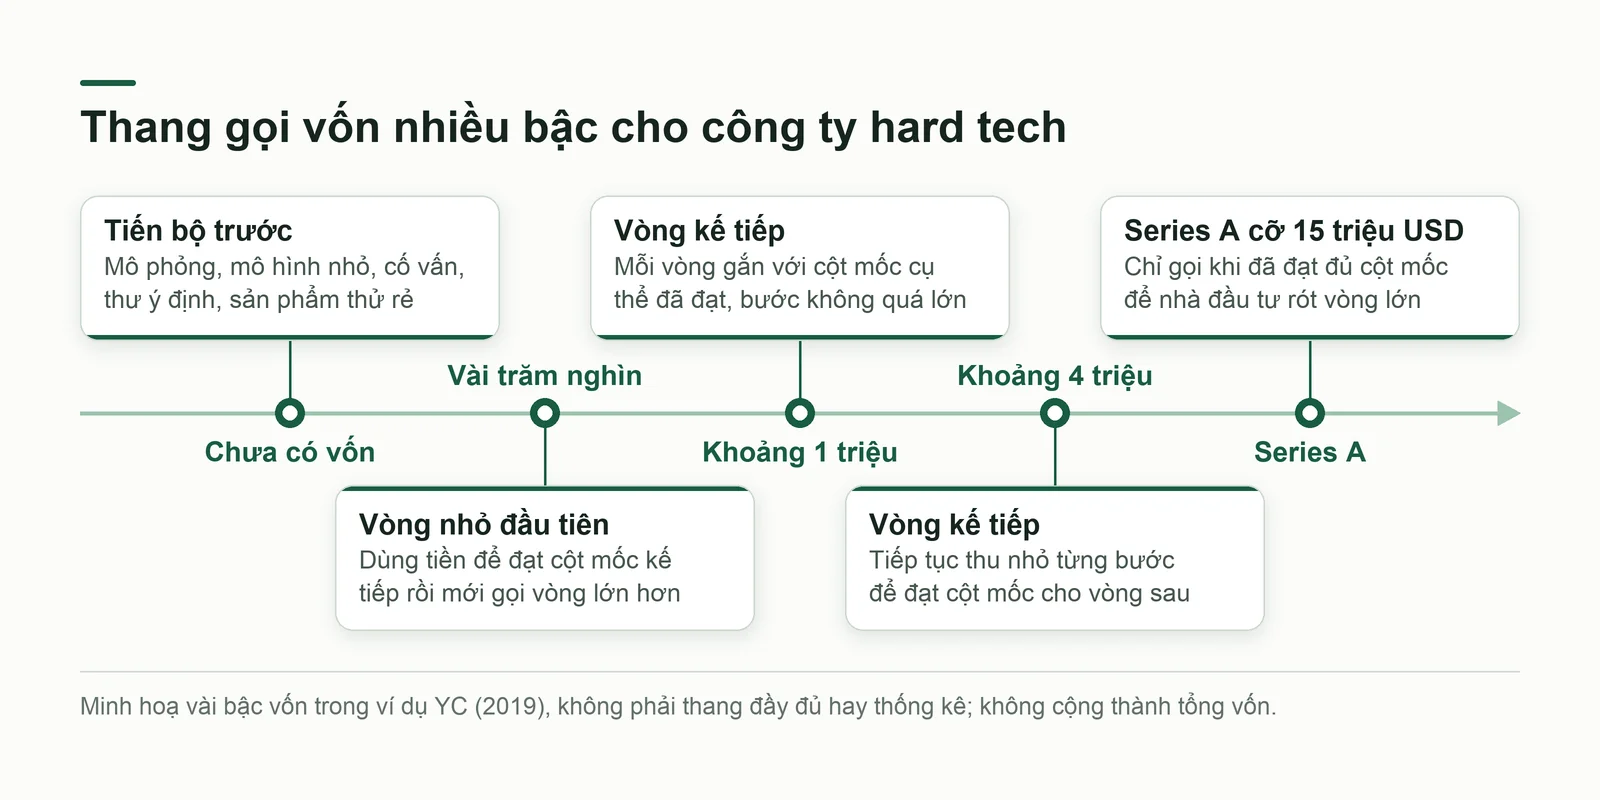
Để chứng minh nhu cầu khi chưa có sản phẩm, bán trước là cách trực tiếp nhất; với lĩnh vực cấm bán trước, như thiết bị y tế cần FDA phê duyệt, YC dùng thư ý định (letter of intent, LOI), cam kết mua không ràng buộc khi sản phẩm sẵn sàng; thư càng cụ thể càng có giá trị, và việc khách hàng chịu ký hay không cho biết họ nghiêm túc đến đâu [1]. Về vốn, YC mô tả năm vòng nhỏ gắn với cột mốc, tổng khoảng 50 triệu USD: vài trăm nghìn USD, khoảng một triệu, khoảng bốn triệu, rồi Series A cỡ 15 triệu [1].
SBIR và STTR là hai chương trình tài trợ liên bang cho doanh nghiệp nhỏ, chia ba pha; STTR bắt buộc hợp tác với một viện nghiên cứu, theo một bài năm 2023 của Startups.com [15]. Howell (American Economic Review, 2017) dùng dữ liệu SBIR của Bộ Năng lượng Mỹ giai đoạn 1995–2013, so sánh các hồ sơ quanh ngưỡng điểm trúng thầu: khoản giai đoạn đầu có tác động dương lớn tới vốn mạo hiểm về sau, doanh thu, khả năng sống sót và thoái vốn, còn khoản giai đoạn sau không đo được tác động [16][17]. Đây là kết quả của một chương trình thuộc một bộ, chủ yếu với công ty năng lượng non trẻ, nên không suy rộng cho mọi khoản tài trợ.
Vốn công cũng có rủi ro chính sách: NIH thông báo ngày 17/11/2025 rằng quyền hạn pháp lý của SBIR và STTR hết hiệu lực từ 1/10/2025; khoản đang chạy vẫn tiếp tục, nhưng NIH không cấp khoản tiếp nối thường niên cho dự án hiện có cho đến khi chương trình được gia hạn [4]. Bản tin ngày 13/4/2026 của SBA cho biết Tổng thống đã ký đạo luật gia hạn hai chương trình đến 30/9/2031 [5].
Cách áp dụng từng bước: từ phát minh đến hợp đồng và vốn đầu tiên
Phần này xếp các lời khuyên ở trên thành trình tự cho nhóm nghiên cứu, theo thứ tự con người, quyền, vốn. Trình tự này do bài tự tổng hợp chứ không phải quy trình chuẩn, nên cần chỉnh theo trường, lĩnh vực và pháp luật nơi nhóm làm việc.
- Bước 1: Đọc hợp đồng lao động, quy chế của trường và điều khoản tài trợ để biết ai sở hữu phát minh; đừng mặc định quyền thuộc về trường [3].
- Bước 2: Chốt đội hình: ít nhất một người từng làm nghiên cứu gốc rời trường toàn thời gian và làm CEO; chia cổ phần theo đóng góp tương lai [2].
- Bước 3: Mở trao đổi sớm với văn phòng chuyển giao, hỏi founder từng ký với họ, và đừng chờ hợp đồng xong mới lập công ty [2].
- Bước 4: Đối chiếu bốn điều khoản với mức YC nêu; cân nhắc quyền chọn cấp phép để hoãn chốt, và gắn royalty với việc dùng công nghệ [2].
- Bước 5: Chọn cột mốc kỹ thuật rẻ nhất chứng minh được điều khó nhất, rồi xin thư ý định cụ thể từ khách hàng [1][14].
- Bước 6: Lập thang vốn nhiều bậc gắn với cột mốc, và kiểm tra tình trạng chương trình tài trợ công trước khi dựa vào chúng [1][4].
Góc nhìn AI: rút ngắn thí nghiệm, nhưng không thay được quyền sở hữu và bằng chứng
Ví dụ rõ nhất về AI làm đổi chi phí của một cột mốc kỹ thuật đến từ sinh học cấu trúc. Trong bài nói do YC đăng ngày 15/7/2025, John Jumper, người dẫn nhóm AlphaFold của DeepMind và nhận Nobel Hoá học 2024 theo mô tả của YC, kể rằng một cấu trúc protein đo bằng thực nghiệm từng tốn một đến hai năm công, cỡ 100.000 USD, và mô hình chỉ thật sự đổi cuộc chơi khi độ chính xác vượt ngưỡng có ý nghĩa với nhà sinh học thực nghiệm [18].
Về thị trường, trong video The State of Startups in 2026 đăng ngày 17/9/2026, YC cho biết phân tích của chính họ thấy tỷ trọng hard tech trong các batch gần đây tăng từ 8% lên 20%, với kỳ gốc được nói không rõ [6]. Jared Friedman nhận định các mô hình mạnh đang đẩy nhanh nghiên cứu và giúp startup có đột phá sớm hơn, một quan điểm chứ không phải số liệu [6]. Bài suy ra rằng khi nhiều đội cùng nhắm vào vấn đề kỹ thuật tương tự, quyền sở hữu, dữ liệu riêng và khách hàng đầu tiên càng quan trọng.
Theo suy luận của bài, AI chưa đổi được các khâu do hợp đồng, luật và thị trường quyết định: ai sở hữu phát minh tuỳ chuyển nhượng rõ ràng [3], đàm phán với văn phòng chuyển giao có thể kéo dài sáu tháng trở lên theo YC năm 2020 [2], và tín hiệu nhu cầu vẫn cần khách hàng chịu ký thư ý định [1].
Bằng chứng còn hạn chế. Jumper cho rằng sinh học cấu trúc đi trước nhiều mảng học máy nhờ đánh giá mù hai năm một lần từ 1994 [18]; theo bài, ví dụ này khó khái quát sang ngành thiếu thước đo tương tự. Bài cũng suy luận, chưa có kiểm chứng, rằng công cụ AI hỗ trợ đọc bản nháp hợp đồng hay tổng hợp tài liệu nhưng không thay luật sư.
Bằng chứng và ví dụ tại Việt Nam: BKTechs, BK-Holdings và khung pháp lý mới
Bài trong Tạp chí Khoa học và Công nghệ Việt Nam (số 6A, 2022) nêu hai ví dụ trong nước. BKTechs tiền thân là một trung tâm nghiên cứu của Đại học Bách khoa TP.HCM lập năm 1993; ngày 5/12/2018 trung tâm chuyển thành công ty cổ phần, trường là một trong các cổ đông sáng lập, và tác giả cho rằng đây có thể xem là spin-off thực thụ đầu tiên ở một trường đại học công lập. BK-Holdings, lập năm 2008 ở Đại học Bách khoa Hà Nội, là công ty đầu tư để ươm tạo và thương mại hoá kết quả nghiên cứu; khác BKTechs, công ty này hoàn toàn nằm dưới sự kiểm soát của nhà trường [9].
Khung pháp lý đã đổi sau bài đó. Theo Điều 27 của Luật số 93/2025/QH15 (ban hành 27/6/2025, lĩnh vực khoa học, công nghệ, đổi mới sáng tạo), với phần kết quả tương ứng kinh phí ngân sách nhà nước, tổ chức chủ trì được giao quản lý, sử dụng và quyền sở hữu, và được thương mại hoá bằng cho thuê, bán, chuyển nhượng, hợp tác, thành lập doanh nghiệp hoặc góp vốn bằng kết quả; Chính phủ quy định chi tiết [7]. Điều 58 cho phép viên chức tổ chức khoa học công lập góp vốn, quản lý hoặc làm việc tại doanh nghiệp do chính tổ chức đó thành lập hoặc tham gia thành lập để thương mại hoá kết quả của tổ chức, khi người đứng đầu đồng ý [8].
Về vốn, bài ngày 26/10/2025 trên cổng của Bộ Khoa học và Công nghệ mô tả Chương III Nghị định 265/2025/NĐ-CP: quỹ NAFOSTED ưu tiên tài trợ nghiên cứu cơ bản, ứng dụng và phát triển công nghệ, quỹ NATIF tài trợ, đặt hàng và hỗ trợ lãi vay cho ứng dụng, chuyển giao và đổi mới công nghệ; cả hai có cơ chế xử lý rủi ro, từ miễn, giảm, giãn hoàn trả đến khoanh nợ và xoá nợ khi phá sản [19].
Sai lầm thường gặp và giới hạn của bằng chứng
Ba sai lầm lặp lại: coi quyền sở hữu mặc định thuộc về trường [3], ký điều khoản nặng vì nghĩ không thương lượng được [2], xin một khoản vốn lớn thay vì đi từng bậc [1]. Bài có bốn giới hạn về bằng chứng.
- Lời khuyên của YC là kinh nghiệm thực hành trên các công ty từng vào YC, chưa chứng minh nhân quả [2][1].
- Kenney và Patton là lập luận chính sách; Di Gregorio và Shane chỉ cho thấy tương quan; Howell chỉ xét một chương trình [10][13][16].
- Con số 8% lên 20% và một trên sáu founder có bằng tiến sĩ là lời nói trong video, chưa có phương pháp công bố [6].
- Điều luật Việt Nam đọc qua cơ sở dữ liệu thứ cấp, chưa đối chiếu Công báo; các nguồn không nêu quy mô quỹ hay số spin-off [7][9][19].
Câu hỏi tự kiểm trước khi ký hợp đồng cấp phép
Năm câu hỏi sau giúp nhóm nghiên cứu kiểm tra mức sẵn sàng trước khi ký hợp đồng cấp phép; mỗi câu nên có câu trả lời bằng văn bản. Các câu hỏi do bài tự đề xuất, dựa trên những nguồn đã dẫn.
- Văn bản nào quy định ai sở hữu phát minh, và đã có chuyển nhượng rõ ràng chưa?
- Ai rời trường toàn thời gian, ai làm CEO, ai ở lại và giữ tối đa bao nhiêu cổ phần?
- Bốn điều khoản đang đàm phán nằm ở đâu so với mức YC nêu?
- Cột mốc kỹ thuật rẻ nhất chứng minh được điều khó nhất là gì, và khách hàng nào sẵn sàng ký thư ý định?
- Nếu nguồn tài trợ công đầu tiên bị gián đoạn, nhóm còn hoạt động được bao nhiêu tháng?
Kết luận
Hành trình của một công nghệ từ phòng thí nghiệm tới thị trường gồm ba quyết định về con người, quyền và vốn: rời trường đủ sớm, giữ quyền sở hữu rõ ràng, đàm phán điều khoản nhẹ và nuôi công ty bằng các bậc vốn nhỏ gắn với cột mốc. AI có thể rút ngắn một số thí nghiệm nhưng không thay được ba quyết định đó. Ở Việt Nam, khung pháp lý mới có chỗ cho spin-off; mức áp dụng tuỳ văn bản hướng dẫn và từng trường.
Nguồn và phương pháp
Bài này là tổng hợp và phân tích có hỗ trợ của AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Nguồn gồm các trang của thư viện Y Combinator và Startups.com, văn bản pháp luật và công trình học thuật của Mỹ, cùng tài liệu Việt Nam, truy cập ngày 23/10/2026. Chưa kiểm chứng đầy đủ: điều luật Việt Nam đọc qua cơ sở dữ liệu thứ cấp, nghị định chỉ biết qua bài tường thuật, nghiên cứu học thuật chủ yếu đọc qua tóm tắt, số liệu YC lấy từ video. Bài không thay tư vấn pháp lý hay đầu tư; hãy đọc nguồn gốc.