
Founder–market fit: lợi thế “không công bằng” và vì sao chuyên môn ngành quan trọng
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Bài này trả lời câu hỏi đứng sau mọi bảng phân tích thị trường: khi cơ hội đã đáng theo đuổi, ai đủ điều kiện làm, và người chưa đủ điều kiện bù bằng cách nào. Bài là phần bảy trong chuỗi mười phần về ý tưởng và cơ hội, đứng sau lợi thế bền vững và trước việc chọn bài toán cho startup AI.
- Founder–market fit là mức độ một người biết, tiếp cận được và đủ gắn bó với thị trường mình chọn, chứ không phải tên một ngành trên hồ sơ.
- Dữ liệu hành chính của Mỹ: người có kinh nghiệm đúng ngành vào nhóm công ty tăng trưởng nhanh nhất với tỷ lệ cao gấp đôi người không có, nhưng đó là tương quan [1].
- Tuổi trung bình khi lập công ty của nhóm tăng trưởng nhanh nhất là 45 [1]; người ngoài ngành vẫn thắng khi nhập cuộc sâu và có người am hiểu đi cùng [2][3].
- Kinh nghiệm có mặt trái: tri thức vừa mở đường vừa giam người ta trong thị trường quen, và hồ sơ danh giá chưa chắc liên quan đến bài toán.
- Về AI, bằng chứng chia đôi: có nơi AI thu hẹp chênh lệch giữa người mới và người từng trải, có nơi làm nó rộng thêm [4][5].
Bối cảnh: sau câu hỏi làm gì là câu hỏi ai làm
Các bài trước trong giai đoạn này xoay quanh việc chọn đúng cơ hội. Nhưng cơ hội chỉ thành doanh nghiệp khi có người biến nó thành sản phẩm mà khách hàng thật chịu trả tiền, và người đó phải trả lời câu hỏi vì sao là bạn. Một bảng tính thị trường đẹp là câu trả lời yếu; điều bạn thấy được mà người khác chưa thấy là câu trả lời mạnh.
Một sai lệch thường gặp là nhầm hai loại người cho lời khuyên. Trong cuộc trao đổi năm 2022 của ba đối tác Y Combinator (YC), họ phân biệt người rất giỏi về khởi nghiệp nhưng không có vấn đề bạn định giải với người dùng thật, những người nói ngay được mình có vấn đề hay không [6].
Khái niệm và khung phân tích: biết, tiếp cận, bền bỉ
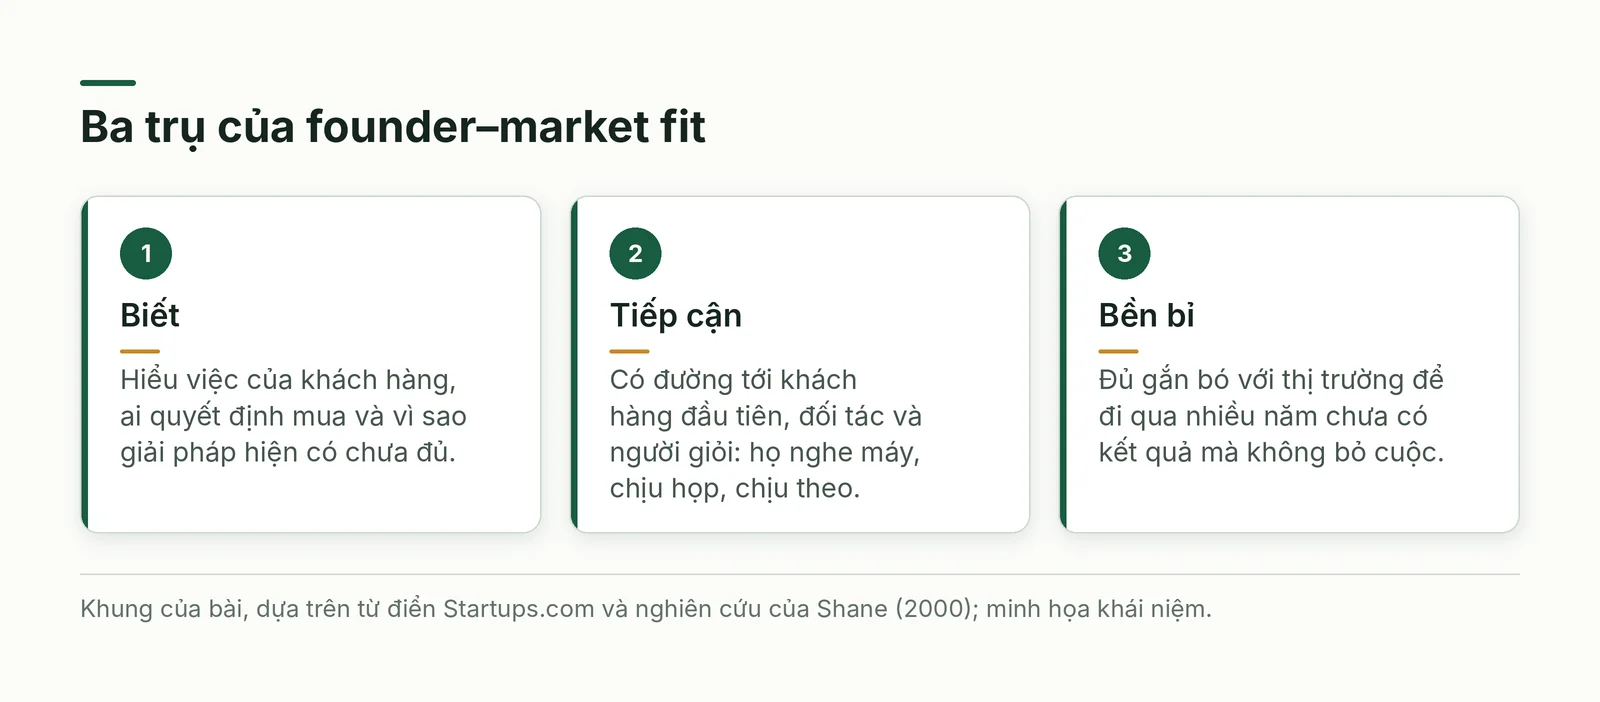
Từ điển của Startups.com định nghĩa founder–market fit là sự khớp giữa nền tảng, mạng lưới, chuyên môn và mối quan tâm thật của nhà sáng lập với thị trường họ xây dựng; theo trang này, nhà đầu tư xem đó là dấu hiệu dự báo khả năng thực thi [7]. Đó là khung của người thực hành, không kèm dữ liệu kiểm định; bài rút nó thành ba trụ để dễ đo và dễ bù. Cụm “lợi thế không công bằng” ở tiêu đề chỉ phần hiểu biết, quan hệ và uy tín mà đối thủ không sao chép ngay được.
Trụ thứ nhất là biết: việc được làm ra sao, ai quyết định mua, vì sao giải pháp hiện có hỏng. Nghiên cứu năm 2000 của Scott Shane về tám nhóm khai thác cùng một công nghệ in ba chiều của MIT cho thấy mỗi nhóm thấy một cơ hội khác, gắn với thị trường họ đã biết, cách họ biết phục vụ thị trường đó và vấn đề khách hàng mà nền tảng riêng làm lộ ra [8]. Trụ thứ hai là tiếp cận: khách hàng đầu tiên nghe máy, đối tác chịu họp, người giỏi chịu theo. Trụ thứ ba là bền bỉ: đủ gắn bó để đi qua những năm chưa có kết quả.
Từ điển Startups.com tách hai khái niệm: product–market fit nói về sản phẩm, founder–market fit nói về nhà sáng lập [7]. Quan hệ giữa con người và thị trường khó quan sát trực tiếp nên chỉ đo gián tiếp. Nó là một phổ, từ người đứng ngoài đến người đã làm nhiều năm bên trong, và vị trí trên phổ dịch chuyển được bằng hành động. Ba trụ cũng không đi cùng nhau: có người biết rất sâu mà không ai nghe máy.
Bằng chứng: kinh nghiệm đúng ngành đi cùng thành công vượt trội
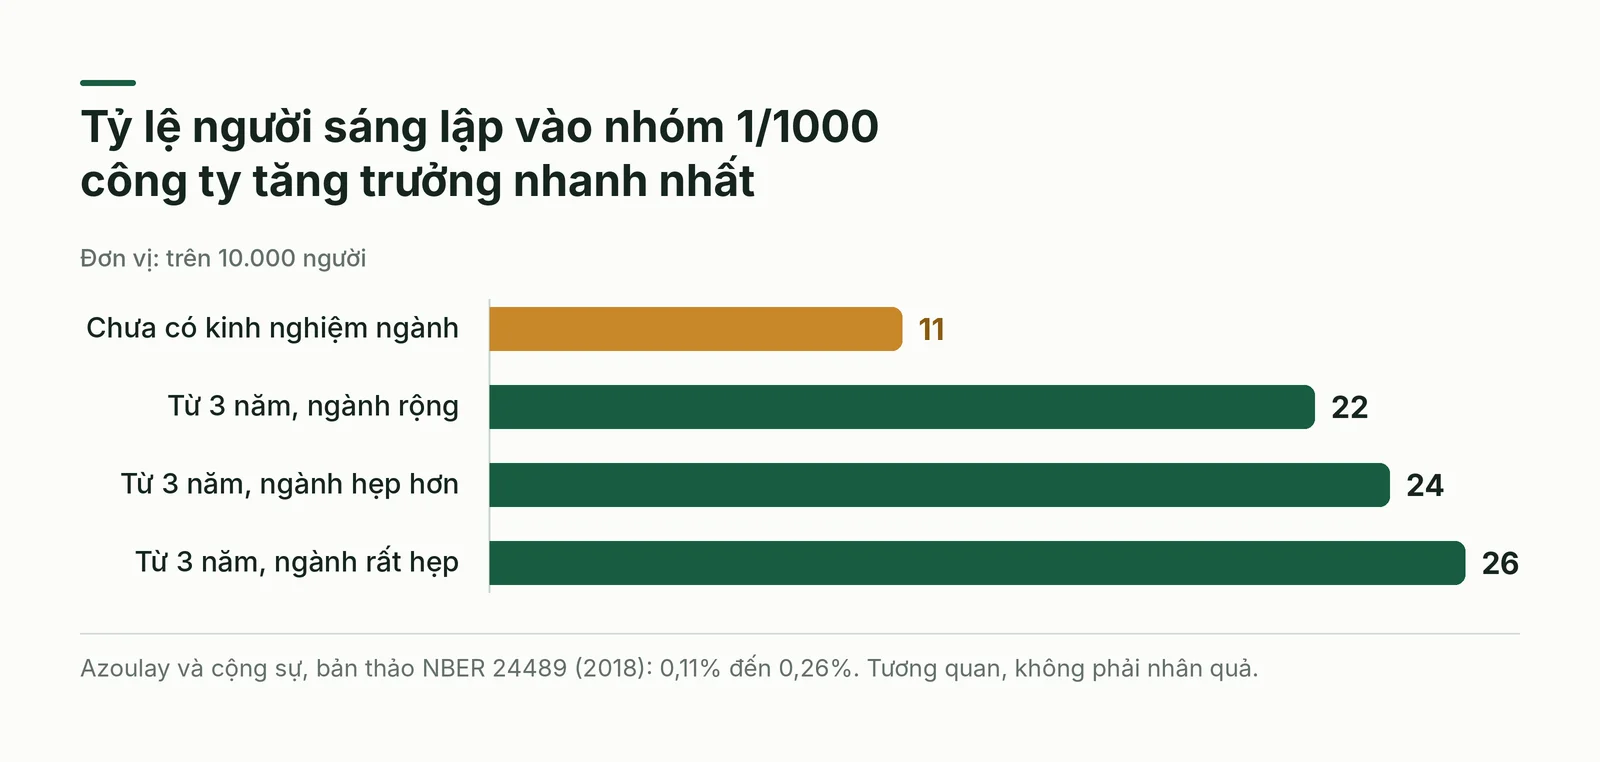
Bằng chứng thống kê rõ nhất đến từ Azoulay, Jones, Kim và Miranda (American Economic Review: Insights, 2020), dùng dữ liệu hành chính về công ty, người lao động và chủ sở hữu; họ kết luận rằng kinh nghiệm đúng ngành dự báo tỷ lệ thành công cao hơn nhiều [9]. Theo bản thảo NBER năm 2018, dựa trên dữ liệu hành chính của Census Bureau (Mỹ) về khoảng 2,7 triệu người sáng lập giai đoạn 2007–2014, tỷ lệ vào nhóm một phần nghìn công ty tăng trưởng nhanh nhất là 0,11% khi chưa có kinh nghiệm ngành, 0,22% khi có từ ba năm, rồi 0,24% và 0,26% khi ngành khớp càng hẹp [1].
Các con số này so sánh những người đã chọn lập công ty, không phải thí nghiệm, nên người lập công ty trong ngành cũ có thể khác về vốn và quan hệ; số liệu lấy từ bản thảo, bản đăng chỉ được đối chiếu ở mức tóm tắt. Trong dãy số, bước nhảy lớn nhất là từ chưa từng làm sang đã làm ba năm; theo quan sát của bài, kinh nghiệm cỡ ba năm ở ngành rộng đã đi cùng phần lớn chênh lệch, nhưng dữ liệu không nói lên nguyên nhân.
Nghiên cứu thứ hai là của Gompers, Kovner, Lerner và Scharfstein (Journal of Financial Economics, 2010). Với nhà sáng lập các công ty có vốn đầu tư mạo hiểm, người từng có một công ty lên sàn có khoảng 30% khả năng thành công ở công ty kế tiếp, so với khoảng 21% của người làm lần đầu và 22% của người từng thất bại [10]. Theo các tác giả, phần bền nằm ở khả năng chọn đúng ngành và thời điểm [11].
Ba nghiên cứu, kể cả của Shane ở mục trên, cho ba loại bằng chứng: liên hệ thống kê toàn nền kinh tế, thành tích bền trong nhóm có vốn mạo hiểm, và cơ chế qua ca cụ thể. Không nghiên cứu nào là thí nghiệm; chúng đủ để coi chuyên môn là yếu tố đáng cân nhắc, chưa đủ để coi là điều kiện bắt buộc.
Tuổi tác, lần đầu và người ngoài ngành: các phản ví dụ cần đọc kỹ
Nghiên cứu của Azoulay và cộng sự cũng kiểm tra giả định rằng startup thành công thuộc về người trẻ. Theo bản thảo, tuổi trung bình khi lập công ty của toàn bộ nhóm sáng lập là 41,9, còn của nhóm một phần nghìn công ty tăng trưởng nhanh nhất là 45,0; người 50 tuổi có khả năng đạt tăng trưởng thuộc nhóm cao nhất (đuôi trên) gấp 1,8 lần người 30 tuổi, còn nhóm dưới 25 tuổi có tỷ lệ thấp nhất [1].
Trong cuộc trao đổi năm 2022, ba đối tác YC cho rằng nhà sáng lập lần đầu có vài lợi thế: không có ai để gây ấn tượng nên dám chọn ý tưởng nghe ngớ ngẩn, và ít chuyên gia quen biết để xin ý kiến nên ít bị kéo xa người dùng. Người làm lần hai có lợi ở ngành cần nhiều vốn và khi quay lại lĩnh vực đã hiểu sâu, như Parker Conrad đi từ Zenefits sang Rippling [6]. Đó là kinh nghiệm cá nhân về cách ra quyết định, không phải số đo xác suất, nên chưa phản bác số liệu của Gompers.
Một phản ví dụ của thời AI là Legora. Theo bài YC năm 2025, Max Junestrand đồng sáng lập công ty phần mềm cho luật sư khi mới 23 tuổi và không có nền tảng pháp lý; ông kể nhóm khởi đầu bằng thái độ khiêm tốn, nhận phản hồi hằng ngày từ các đối tác đầu tiên, rồi thuê nhiều luật sư làm việc cùng đội sản phẩm [2]. Ở cùng lĩnh vực, Jake Heller của Casetext đi đường ngược lại: ông là luật sư có thêm nền khoa học máy tính và làm sản phẩm vì ghét công cụ tra cứu của nghề [12].
DoorDash cho thấy một cách nhập cuộc khác. Theo Tony Xu trong cuộc phỏng vấn năm 2025 do YC đăng, nhóm sáng lập thời sinh viên xin theo chủ cửa hàng nhỏ một ngày để đóng hộp, làm sổ sách, làm salad, vì muốn cảm nhận trải nghiệm thật thay vì chỉ khảo sát; ý tưởng giao hàng nảy ra từ cuốn sổ ghi các đơn một cửa hàng đã từ chối, và những ngày đầu cả bốn người tự đi giao [3]. Đây là chuyện của người sống sót, nên chỉ cho thấy con đường tồn tại, không cho thấy nó phổ biến.
Khi kinh nghiệm thành gánh nặng hoặc chưa đủ
Tri thức vừa mở đường vừa dựng hàng rào. Trong nghiên cứu của Shane, một nhóm chọn làm mô hình kiến trúc vì đó là thị trường duy nhất họ biết, rồi thấy thị trường ấy quá nhỏ để dựng công ty [8]. Bài toán sát nhất với kinh nghiệm cũ chưa chắc là bài toán lớn nhất; hãy hỏi mình có biết thị trường kề bên để mở rộng không.
Hồ sơ danh giá cũng dễ bị nhầm với sự phù hợp. Theo hai đối tác YC Dalton Caldwell và Michael Seibel năm 2022, nhiều nhà sáng lập từ công ty công nghệ lớn nói phần lớn việc đã làm không chuyển sang startup, vì công cụ nội bộ không mang theo được và tiêu chuẩn ra mắt ở đó cao hơn nhiều [13]. Trong chương trình năm 2026 của YC về nhà sáng lập giàu kinh nghiệm, chính Bryant Chou nói kinh nghiệm đôi khi trói tay, vì người từng bị bỏng dễ vội bảo đừng làm [14].
Gompers và cộng sự còn cho rằng thành công trước kéo theo nguồn lực: nhà cung cấp và khách hàng sẵn lòng cam kết với người được tin là có tài chọn thời điểm, nên một phần ưu thế đến từ cách thị trường nhìn họ [11]. Một lần thoát vốn nổi tiếng là tín hiệu để tìm hiểu thêm, chưa phải bằng chứng rằng người đó hiểu bài toán mới.
Ba đường thu hẹp khoảng cách khi chưa có chuyên môn
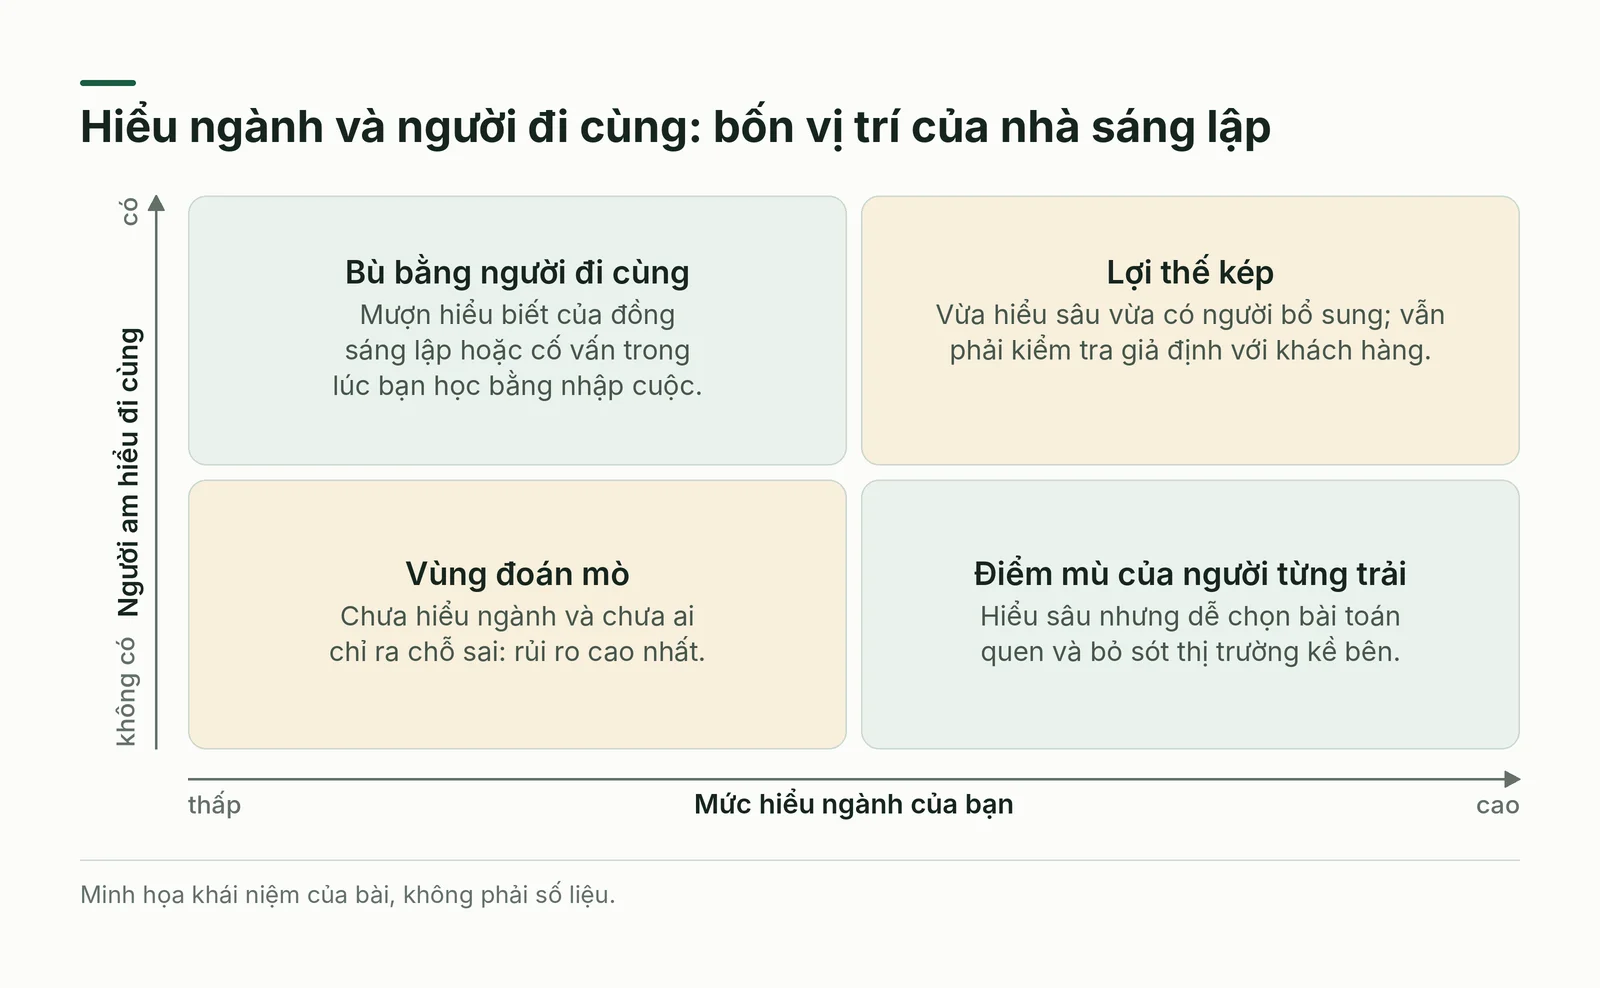
Đường thứ nhất là nhập cuộc: tự làm việc của khách hàng cho đến khi nói được ngôn ngữ của họ. DoorDash đi theo chủ cửa hàng một ngày [3]. Eden Chen, người chuyển từ tài chính sang công nghệ, mô tả một biến thể dài hơi: cắt chi tiêu, tự học bằng cách dựng sản phẩm và liệt kê ứng dụng có lỗi trải nghiệm, đặt hạn chót cùng người đồng hành, giới thiệu mỗi người từng giúp mình cho ba người khác [15]. Cách này cần khoản tiết kiệm đủ sống.
Đường thứ hai là có người am hiểu cùng làm. YC cho rằng startup phần mềm thiếu đồng sáng lập kỹ thuật làm kém hơn, dựa trên kinh nghiệm tài trợ hàng nghìn công ty, và khuyên mời họ làm đồng sở hữu thay vì làm thuê cho ý tưởng của mình [16]; đó là nhận định thực hành, chưa phải nghiên cứu đối chứng. Suy theo tương tự, người thiếu hiểu biết ngành nên tìm người trong cuộc đủ giỏi để cùng sở hữu bài toán.
Đường thứ ba là đổi vị trí: vào làm trong ngành trước khi lập công ty. Cũng trong cuộc trao đổi đó, Dalton Caldwell nói người chưa quen ai phù hợp đôi khi nên hoãn việc lập công ty và đi làm ở một startup để đổi nhóm người mình quen [16]; từ điển Startups.com cũng xếp làm việc trong thị trường vào các cách bù [7]. Nhập cuộc rẻ nhưng nông nếu ngắn; người đi cùng sâu nhưng phải chia quyền sở hữu; vào làm trong ngành sâu nhưng tốn thời gian.
Cách áp dụng từng bước
Danh sách dưới đây dùng được cho cả người đã ở trong ngành lẫn người đứng ngoài; mỗi bước tạo ra một bằng chứng kiểm được, thay cho cảm giác rằng mình hiểu thị trường này. Đây là quy trình bài tự đề xuất, chưa được nghiên cứu nào kiểm định.
- Bước 1: Viết ba điều người ngoài thường hiểu sai về công việc của khách hàng, mỗi điều kèm một ví dụ có thật.
- Bước 2: Lập danh sách 20 người trong thị trường mục tiêu có thể nhắn tin; đánh dấu ai đáp lại trong 48 giờ.
- Bước 3: Chấm biết, tiếp cận, bền bỉ từ 0 đến 3, mỗi điểm kèm một sự kiện hoặc một cái tên, không dùng cảm giác.
- Bước 4: Chọn trụ thấp nhất làm ưu tiên và một đường bù: nhập cuộc, người đi cùng hoặc vào làm trong ngành.
- Bước 5: Nếu nhập cuộc, theo một khách hàng làm việc ít nhất một ngày, tự làm một phần việc và ghi điều khiến bạn bất ngờ.
- Bước 6: Nếu tìm người đi cùng, bắt đầu từ người giỏi nhất bạn từng làm chung, mời cùng nghĩ bài toán với tư cách đồng sở hữu.
- Bước 7: Kiểm tra bằng hành vi: ai họp lần hai, ai chia sẻ dữ liệu thật, ai giới thiệu thêm người; lời khen không tính.
- Bước 8: Sau bốn tuần chấm lại ba trụ rồi chọn: tiếp tục, bù thêm hoặc đổi thị trường.
Góc nhìn AI: chuyên môn bị san phẳng hay thành lợi thế chính?
AI hạ rào cản kỹ thuật, nên câu hỏi là phần còn lại của lợi thế nằm ở đâu. Trong tập Lightcone của YC ngày 19/06/2026, Bryant Chou, đồng sáng lập Webflow và nay làm Ploy, nói cần có chuyên môn mới biết dùng trí thông minh của mô hình vào việc gì; một người dẫn chương trình gọi đây là thời của nhà sáng lập một mình bốn mươi tuổi, không cần đủ bốn mươi, chỉ cần có gu [14]. Chou đang quảng bá sản phẩm của mình, nên đọc các nhận định này như giả thuyết.
Theo Jake Heller năm 2024, sản phẩm AI cho luật sư không chỉ là lớp vỏ quanh mô hình: nó cần dữ liệu luật riêng, kết nối vào hệ thống quản lý tài liệu đặc thù của nghề, và xử lý cả tài liệu in bốn trang trên một mặt khiến nhận dạng chữ đọc sai thứ tự [12].
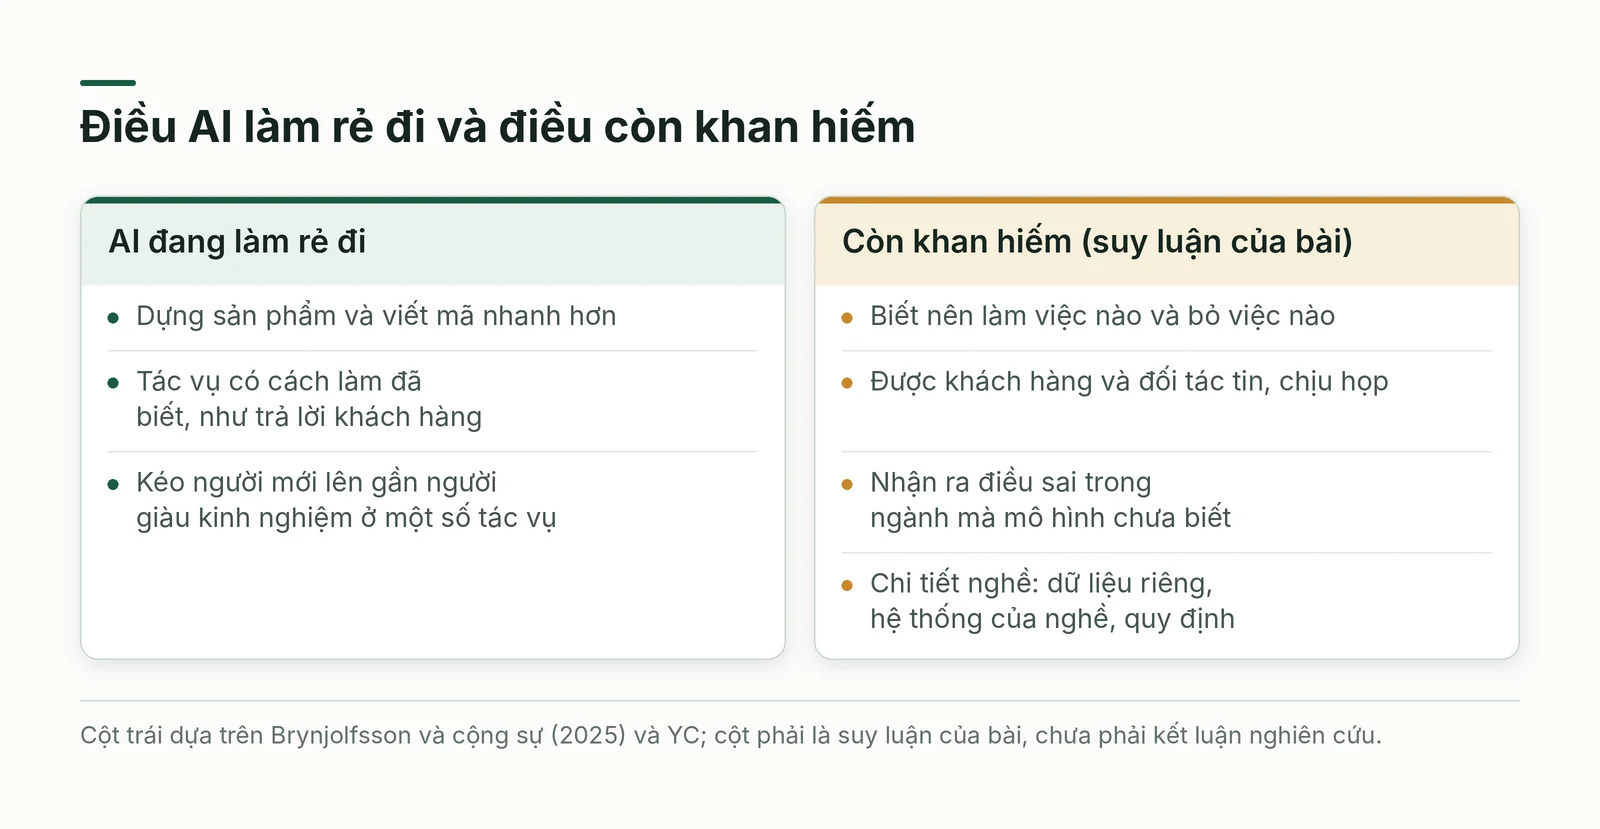
Nghiên cứu cho thấy AI san phẳng ở một số tác vụ. Brynjolfsson, Li và Raymond (bản thảo 2023, đăng Quarterly Journal of Economics năm 2025) theo dõi 5.179 nhân viên hỗ trợ khách hàng: năng suất tăng 14% trung bình, tăng 34% với người mới và kỹ năng thấp, tác động tối thiểu với người giàu kinh nghiệm [4].
Ở chủ doanh nghiệp nhỏ, bức tranh khác. Otis và cộng sự (Management Science, 2026) thử ngẫu nhiên với chủ doanh nghiệp ở Kenya về một cố vấn GPT-4: tác động trung bình không có ý nghĩa thống kê; nhóm hiệu quả thấp từ đầu giảm gần 10%, còn nhóm cao có thể cải thiện hơn 15%. Chênh lệch không có vẻ đến từ câu hỏi hay lời khuyên nhận được, mà từ lời khuyên doanh nhân chọn thực hiện [5]. Nghiên cứu không đo chuyên môn ngành.
Ghép lại, bài suy luận (chưa phải kết luận nghiên cứu) rằng AI san phẳng phần làm đúng việc đã biết cách làm, chưa san phẳng ba thứ: biết nên làm việc nào, ai tin mình, đâu là sai trong ngành. Giới hạn: hai nghiên cứu chỉ đo tác vụ ngắn hạn, mô hình đã đổi nhiều, và các nguồn đã đọc không có nghiên cứu so sánh trực tiếp nhà sáng lập có và không có chuyên môn ngành khi dùng AI.
Bằng chứng và ví dụ tại Việt Nam
Tại Việt Nam, Katalon là ví dụ về người trong cuộc giải bài toán của chính mình. Theo trang giới thiệu của KMS Technology, 30 kỹ sư Việt Nam của công ty xây bộ công cụ kiểm thử này trước hết cho nhu cầu nội bộ: kiểm thử nhanh hơn, rẻ hơn, chuẩn hóa tự động hóa; thấy nhiều cá nhân và doanh nghiệp nhỏ cùng gặp vấn đề, họ phát hành thành sản phẩm riêng, khởi đầu với 200 người dùng gồm cả nhóm nội bộ [17].
ELSA Speak, ứng dụng luyện nói cho người học tiếng Anh, là ví dụ về nỗi đau cá nhân cộng đối tác kỹ thuật. Theo trang giới thiệu của công ty, bà Vu Van rời Việt Nam đến Stanford theo hai chương trình, MBA và thạc sĩ giáo dục; ở đó giáo sư và bạn học không phải lúc nào cũng hiểu bà vì giọng nói, còn giải pháp bà tìm được rất ít; bà đồng sáng lập ELSA cùng tiến sĩ Xavier Anguera, chuyên gia công nghệ giọng nói [18]. Công ty ELSA thành lập tại San Francisco năm 2015, theo JETRO [19]; mốc thành lập công ty không đồng nghĩa ngày ra mắt ứng dụng.
Hai trang giới thiệu là tự báo cáo của công ty, không ghi ngày; JETRO chỉ xác nhận mốc thành lập ELSA. Đây đều là trường hợp sống sót, nên chỉ minh họa cơ chế, không cho biết tỷ lệ thành công. Bài chưa tìm được thống kê đã kiểm chứng về kinh nghiệm ngành của nhà sáng lập Việt Nam, nên chưa so được với số liệu của Mỹ ở trên.
Sai lầm thường gặp và giới hạn của bằng chứng
Có bốn sai lầm lặp lại khi bàn về founder–market fit, và chúng có chung một gốc: người ta thay việc kiểm tra bằng niềm tin vào hồ sơ hoặc vào những lời khuyên chung chung, nghe có vẻ chuyên gia.
- Nhầm hồ sơ với sự phù hợp: tên công ty lớn hay một lần thoát vốn không nói gì về mức hiểu bài toán hiện tại [13].
- Hỏi chuyên gia khởi nghiệp thay vì người có vấn đề [6], hoặc giao việc cho người làm thuê thay vì mời đồng sở hữu [16].
- Chọn thị trường theo độ lớn thay vì khả năng hiểu; từ điển Startups.com xem đây là sai lầm phổ biến [7].
- Tin rằng mô hình AI thay được người trong cuộc, trong khi bằng chứng còn trái chiều [4][5].
Giới hạn chung của bằng chứng: các nghiên cứu về kinh nghiệm ngành chỉ là quan sát; Gompers chỉ xét công ty có vốn mạo hiểm; Shane chỉ có tám ca; lời của YC và Startups.com là nhận định thực hành, dễ thiên lệch vì chỉ thấy người thành công; hai nghiên cứu về AI ngắn hạn và đo tác vụ chứ không đo chuyên môn.
Câu hỏi tự kiểm và kế hoạch thử nghiệm bốn tuần
Kế hoạch này biến ba trụ thành bằng chứng trong bốn tuần, dùng các bước ở mục trước. Mỗi tuần đặt một chỉ tiêu đo được; tuần nào chưa đạt cũng cho biết mức phù hợp của bạn với thị trường này, chứ không phải là thất bại.
- Tuần 1 (Bước 1 và 2): nhắn cho 10 trong 20 người; chỉ tiêu là ít nhất 5 người đáp lại trong 48 giờ.
- Tuần 2 (Bước 5): theo một khách hàng một đến hai ngày; chỉ tiêu là ghi 10 điều trái với giả định ban đầu.
- Tuần 3 (Bước 6): mời ba người am hiểu hơn bạn phác giải pháp cùng bạn; chỉ tiêu là một người cho dữ liệu hoặc giới thiệu thêm người.
- Tuần 4 (Bước 3 và 8): chấm lại ba trụ, so với tuần 1, rồi quyết định tiếp tục, bù thêm hoặc đổi thị trường.
Ba câu hỏi tự kiểm đi kèm: khách hàng nào sẽ hỏi thăm nếu bạn biến mất sáu tháng; điều gì bạn biết mà một mô hình ngôn ngữ trả lời sai hoặc không biết; bạn có muốn làm công việc này sau nhiều năm không.
Kết luận
Founder–market fit không phải đặc quyền bẩm sinh mà là một khoảng cách có thể đo và thu hẹp. Bằng chứng cho thấy chuyên môn đúng ngành đi cùng thành công vượt trội nhưng không bảo đảm; người ngoài ngành vẫn thắng khi nhập cuộc, mời người am hiểu cùng sở hữu bài toán và khiêm tốn trước khách hàng. Trong thời AI, theo suy luận của bài, chuyên môn dịch từ khả năng làm sang khả năng biết nên làm gì và được tin. Câu hỏi nên đặt trước mỗi dự án: mình thấy được điều gì mà người khác chưa thấy.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Nguồn chính gồm bảy bài trong thư viện Y Combinator (2022 đến 2026), từ điển và một bài viết của Startups.com, nghiên cứu của Azoulay và cộng sự (AEA 2020, bản thảo NBER 2018), Gompers và cộng sự (2010), Shane (2000, đọc qua bản PDF do một viện nghiên cứu đăng lại), Brynjolfsson và cộng sự (2025), Otis và cộng sự (bản công bố 2026), cùng trang giới thiệu của KMS Technology và ELSA, được mở ngày 23/10/2026. Riêng mốc thành lập ELSA được đối chiếu với JETRO ngày 24/10/2026.
Điều chưa kiểm chứng: số liệu của Azoulay từ bản thảo có thể khác bản đăng; phần Otis đối chiếu abstract công bố 2026, chưa đọc toàn văn; tỷ lệ của Gompers khác nhau chút ít giữa các phiên bản, hai ví dụ Việt Nam là tự báo cáo và chưa có thống kê Việt Nam; bài viết của Startups.com ghi ngày 29/08/2023 có thể là ngày đăng lại. Hãy đọc nguồn gốc để đối chiếu.