
Tư duy người sáng lập: động cơ, chấp nhận rủi ro và cách quyết định trong bất định
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Bài này hỏi người đứng ở điểm xuất phát của startup nghĩ và hành xử ra sao, qua ba lớp: động cơ, niềm tin cùng khẩu vị rủi ro, và cách quyết định khi không thể dự đoán; câu hỏi phụ là phần nào rèn được. Bài nằm giữa phần về vòng đời và phần về hệ sinh thái nên chỉ bàn về con người.
- Động cơ rất đa dạng: ở chủ doanh nghiệp nhỏ tại Mỹ, các lợi ích phi tiền tệ, nhất là quyền tự làm chủ, giữ vai trò hàng đầu [1], còn YC nhấn mạnh động lực nội tại [2].
- Lạc quan cần thiết nhưng dễ vượt thực tế: năm 1985, 81% chủ doanh nghiệp mới chấm cơ hội thành công của mình từ 7 điểm trên 10 trở lên [3].
- Rủi ro của nhà sáng lập không đa dạng hoá được, nên người ngại rủi ro và ít tài sản đệm có lý do chọn việc lương [4].
- Khi không đoán được tương lai, effectuation đề nghị kiểm soát thay vì dự đoán, và YC làm gần như vậy bằng thử nghiệm nhỏ, nhanh [5][6].
- Phần rèn được nghiêng về hành vi và kỹ năng; tham vọng và khẩu vị rủi ro khó đổi hơn, còn bằng chứng nối tính cách với kết quả kinh doanh vẫn mỏng [7][8].
- AI kéo trọng tâm sang đánh giá; ở Kenya, tác động trung bình chưa rõ, nhóm yếu giảm còn lợi ích nhóm mạnh kém chắc chắn hơn [9].
Bối cảnh và khung phân tích
Hình ảnh quen thuộc về nhà sáng lập là người ưa mạo hiểm, tin tuyệt đối vào ý tưởng và sẵn sàng đánh đổi tất cả. Dữ liệu phức tạp hơn: Hurst và Pugsley (2011) lấy mẫu những người sắp lập doanh nghiệp và thấy phần lớn doanh nghiệp nhỏ ít muốn lớn hay đổi mới [1]. Nhà đầu tư cũng nhìn vào con người vì ý tưởng sớm khó đánh giá, theo Seibel của YC (2019) [2].
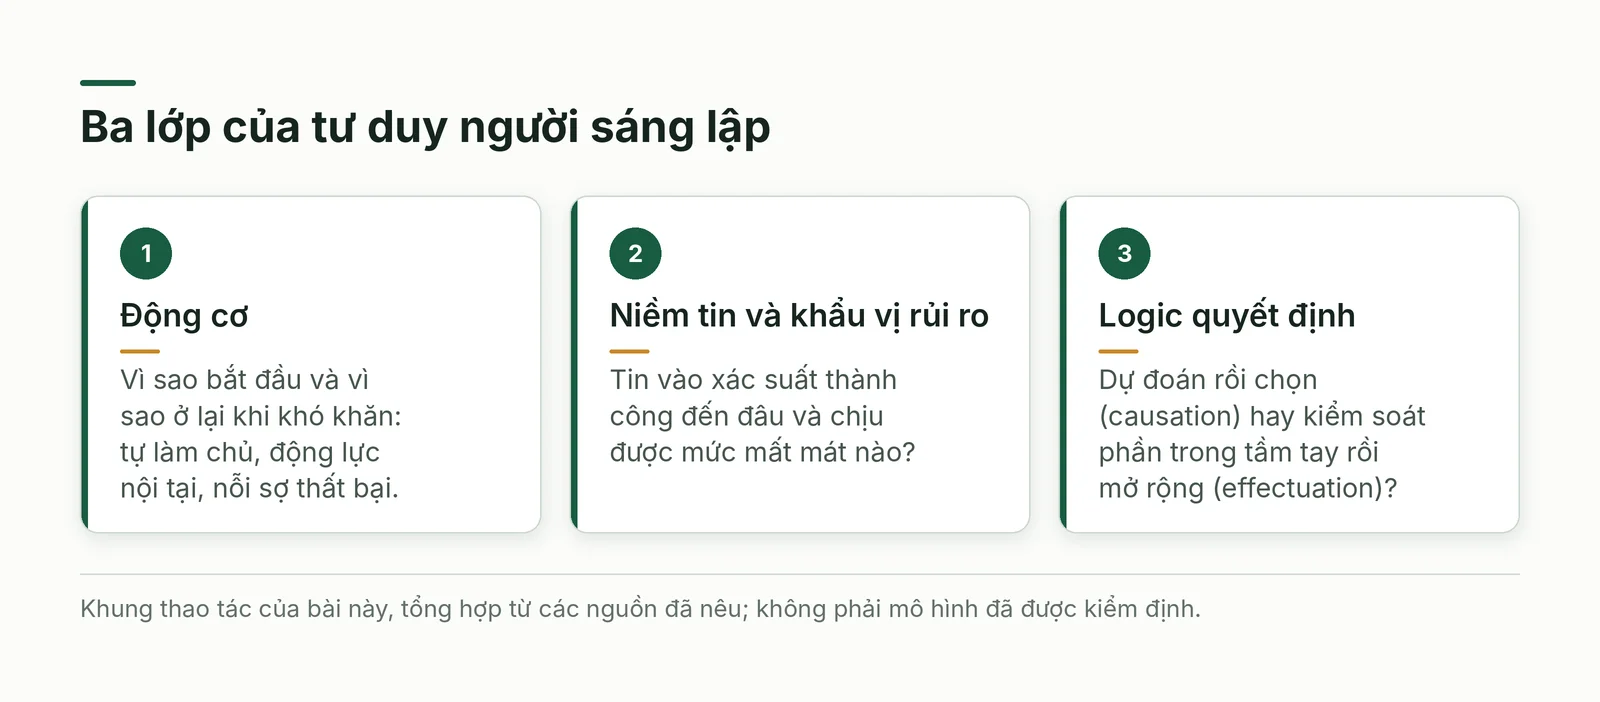
Bài dùng ba lớp theo nghĩa thao tác. Lớp động cơ là lý do bắt đầu và đi tiếp. Lớp niềm tin và khẩu vị rủi ro là cách đánh giá khả năng thành công và mức mất mát chịu được. Lớp logic quyết định là dự đoán rồi chọn (causation) hay kiểm soát phần trong tầm tay rồi mở rộng dần (effectuation). Tách riêng thì mới biết bằng chứng nào áp vào lớp nào.
Cần phân biệt tính cách (trait) như Big Five hay locus of control, niềm tin về xác suất thành công, và hành vi quan sát được. Kerr, Kerr và Xu ghi nhận văn liệu vừa có kết quả chung vừa nhiều bất đồng vì quần thể khác nhau, như doanh nghiệp Main Street so với doanh nghiệp có vốn mạo hiểm [7]; bài này gắn mỗi bằng chứng với quần thể và loại nghiên cứu.
Động cơ: vì sao khởi nghiệp và vì sao đi tiếp được
Hurst và Pugsley (Brookings Papers on Economic Activity, 2011) lấy mẫu người ngay trước khi họ lập doanh nghiệp và thấy những lợi ích không đo bằng tiền, chẳng hạn giờ giấc linh hoạt và quyền tự làm chủ, là yếu tố hàng đầu khi người ta quyết định lập doanh nghiệp [1].
Nhà đầu tư công nghệ nhìn từ phía khác. Seibel đưa động lực nội tại vào bốn điểm phân biệt nhóm 10% hàng đầu: không nản dù quyết định sai liên tiếp [2]. Graham (2026) cho rằng điều thúc đẩy nhà sáng lập từng ngày không phải viễn cảnh thành tỷ phú mà là nỗi sợ thảm hoạ, như máy chủ sập hay bị coi là trò cười, và chỉ làm tròn bổn phận thì không đủ để vượt trở ngại [8]. Cả hai là quan sát của người trong cuộc, không phải đo lường có đối chứng.
Động cơ bắt đầu và động cơ ở lại có thể khác nhau. Collison đề nghị phép thử ngược với nỗi sợ thất bại: nếu thành công thì mình có muốn làm công ty ấy 10, 17 hay 30 năm không [10]. Mục từ điển founder-market fit của Startups.com nói nhà đầu tư xét sự khớp giữa nhà sáng lập (nền tảng, chuyên môn, mối quan tâm thật) với thị trường vì xây công ty mất 7 đến 10 năm trở lên, một khẳng định không kèm dữ liệu [11]. Theo cách đọc của bài, tầng bắt đầu có số liệu khảo sát, tầng ở lại mới có lời kể.
Lạc quan và quá tự tin: khi nào niềm tin giúp, khi nào hại
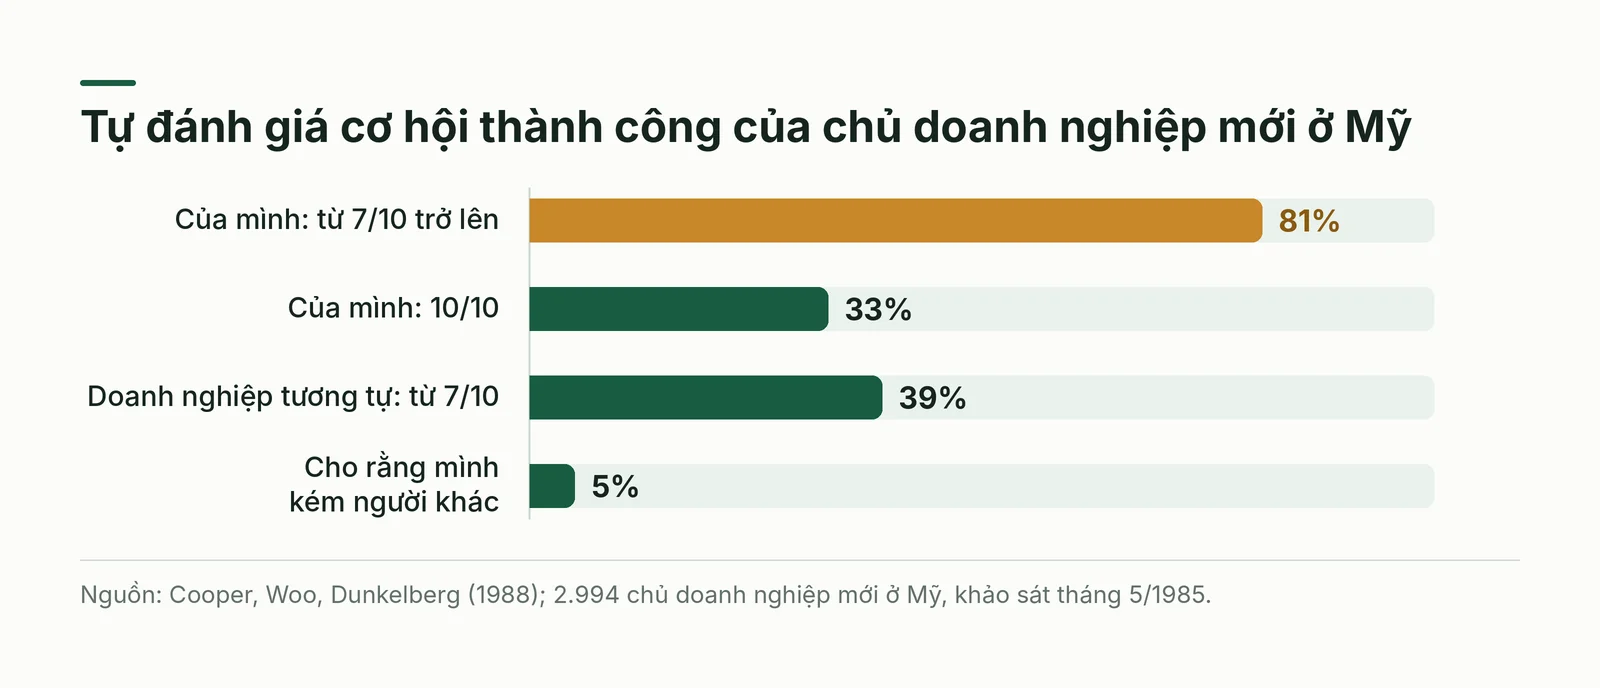
Cooper, Woo và Dunkelberg (1988) khảo sát 2.994 chủ doanh nghiệp mới ở Mỹ, vừa lập hoặc mua doanh nghiệp trong 1984–1985, vào tháng 5/1985. Có 81% chấm xác suất thành công của mình từ 7 điểm trên 10 trở lên và 33% chấm 10 điểm. Với doanh nghiệp tương tự, chỉ 39% chấm từ 7 điểm, và chỉ 5% cho rằng cơ hội của mình kém hơn người khác. Những yếu tố về nguồn lực cùng đặc trưng nền tảng chỉ giải thích một phần rất nhỏ chênh lệch về sự lạc quan, với R bình phương chỉ 0,01–0,02 [3].
Khảo sát đo niềm tin lúc mới bắt đầu và chưa nối với kết quả thực, nên không cho phép kết luận rằng quá tự tin gây thất bại [3]. Åstebro, Herz, Nanda và Weber (2014) xét ba lời giải hành vi cho những quan sát khó hợp với lý thuyết lợi ích kỳ vọng: thái độ rủi ro, quá tự tin và sở thích phi tiền tệ; mỗi lời giải thích được một phần, không có bằng chứng quyết định [12].
Thực hành của YC coi lạc quan như thuốc cần chỉnh liều. Caldwell và Seibel (2022) nói nhà sáng lập quá bi quan hay bỏ cuộc sau một trải nghiệm xấu, hoặc coi lời chê của một người bạn, nhà đầu tư hay khách hàng như phán quyết. Dạng quá lạc quan họ gọi là tư duy phép màu (magical thinking): luôn có lời biện hộ, tin ý tưởng tự nó có giá trị, tin vốn hay một nhân sự giỏi sẽ giải quyết vấn đề cốt lõi [13]. Cooper và cộng sự đo mức tin trung bình của một quần thể, còn YC mô tả hai cực niềm tin cần tránh; phép thử gợi ý của bài là hỏi niềm tin nào đã được một hành động nhỏ kiểm tra.
Rủi ro không đa dạng hoá và bài toán thu nhập
Bản công bố năm 2010 của Hall và Woodward trên American Economic Review xét nhà sáng lập công ty do quỹ mạo hiểm tài trợ. Họ nhận lương dưới thị trường và có phần sở hữu trả tiền khi niêm yết hoặc được mua lại, nên gánh rủi ro không đa dạng hoá được. Trong dữ liệu khoảng hai mươi năm mà bài nghiên cứu dùng, khoản tiền nhận lúc thoát vốn trung bình là 5,8 triệu USD [4].
Số trung bình che độ phân tán rất lớn: gần ba phần tư nhà sáng lập trong mẫu không nhận tiền ở thời điểm thoát vốn, còn một số ít nhận hơn một tỷ USD. Trong mô hình, người có hệ số ngại rủi ro tương đối bằng hai định giá tương đương chắc chắn của phân bố kết quả chỉ hơi lớn hơn không [4]. Đó là kết quả mô hình cho mẫu được quỹ tài trợ, không phải lời khuyên cá nhân nên bỏ việc hay khởi nghiệp. Cách đọc của bài: phải xét cả khả năng chịu mất, không chỉ nhìn phần thưởng trung bình.
Quần thể ở đây là startup công nghệ Mỹ có vốn mạo hiểm, khác với doanh nghiệp Main Street theo cách phân loại của Kerr, Kerr và Xu [7]. Các nguồn đã đọc chưa có phép tính tương đương cho Việt Nam, nên khoản thoát vốn trung bình 5,8 triệu USD không phải kỳ vọng áp cho nhà sáng lập trong nước.
Quyết định trong bất định: dự đoán hay kiểm soát
Sarasvathy (2001, Academy of Management Review) phân biệt hai logic: causation dựa trên dự đoán, effectuation dựa trên kiểm soát; bài lập luận rằng cần khái niệm effectuation để giải thích doanh nghiệp và thị trường hình thành thế nào, và đề xuất mệnh đề để nghiên cứu sau kiểm định [5][14]. Trang chủ của hội Effectuation liệt kê năm nguyên tắc: bắt đầu từ nguồn lực sẵn có, chỉ chấp nhận mức mất chịu được, kéo đối tác tự nguyện cam kết, coi bất ngờ là manh mối, tin tương lai do mình tạo ra [15]. Bài chỉ đọc bản tóm tắt và trang của tổ chức quảng bá lý thuyết, chưa thấy nghiên cứu độc lập nào đo hiệu quả của nó, nên đây là cách mô tả cách chuyên gia nghĩ, chưa phải công thức đã chứng minh.
YC đi theo hướng gần với nó. Caldwell (2019) cho rằng nhà sáng lập tạo may mắn bằng cách chạy nhanh để có nhiều va chạm với khách hàng và cơ hội: Brex được tài trợ cho ý tưởng kính thực tế ảo, nhận ra sau khoảng sáu tuần là không ổn, rồi thử hơn nửa tá ý tưởng và hỏi chuyên gia để loại dần [6]. Graham (bài 2009, đăng lại 2020) gọi phẩm chất cần có là kiên trì mà biết xoay xở (relentlessly resourceful) [16]; Seibel nói nhà sáng lập giỏi làm xong điều đã hứa trong hai tuần và học được gì đó [2].
Có thể đọc cả hai như cách biến bài toán dự đoán thành chuỗi thử nghiệm có mức mất giới hạn (cách đọc của bài). Nhịp nhanh không đồng nghĩa với ra mắt sớm: Collison kể Stripe có người dùng thật từ tháng 1/2010 nhưng chỉ ra mắt công khai tháng 9/2011, và người dùng thật từ sớm giúp họ không đi lạc [10].
Tính cách hay hành vi: điều rèn được và điều khó rèn
Về tính cách, bằng chứng mỏng hơn nhiều người tưởng. Kerr, Kerr và Xu (bản tổng quan Harvard Business School, tháng 11/2017) điểm lại văn liệu từ năm 2000 về Big Five, locus of control, nhu cầu thành tích, thái độ rủi ro và các đặc điểm khác, theo ba loại hành vi: gia nhập, hiệu quả, rút lui. Kết quả vừa có điểm chung vừa nhiều bất đồng, và mối liên hệ giữa tính cách với hiệu quả của công ty còn rất thiếu nghiên cứu [7].
Người thực hành nhìn vào hành vi. Bốn điểm Seibel nêu là thực thi, uy tín sinh ra từ thực thi lặp lại (formidability), giao tiếp rõ và động lực nội tại, rút ra từ hơn 2.500 nhà sáng lập [2]. Garry Tan (2020) liệt kê sáu nhóm kỹ năng, từ kỹ thuật đến lãnh đạo, và nói kỹ năng chỉ làm rủi ro dễ tính toán hơn chứ không xoá nó [17].
Cùng một người cho hai câu trả lời về việc rèn được hay không. Năm 2009, sau bốn năm dạy, Graham viết rằng kiên trì mà biết xoay xở thường dạy được, nhưng không với mọi người [16]. Năm 2026, nói về tham vọng, ông cho rằng phần lớn là bẩm sinh, hiếm có nhà sáng lập trở nên tham vọng hơn trong chương trình, và người trông kém tham vọng thường chỉ bị dạy cách không bộc lộ nó [8]. Đó là hai phẩm chất khác nhau và đều là quan sát, không phải thử nghiệm đối chứng.
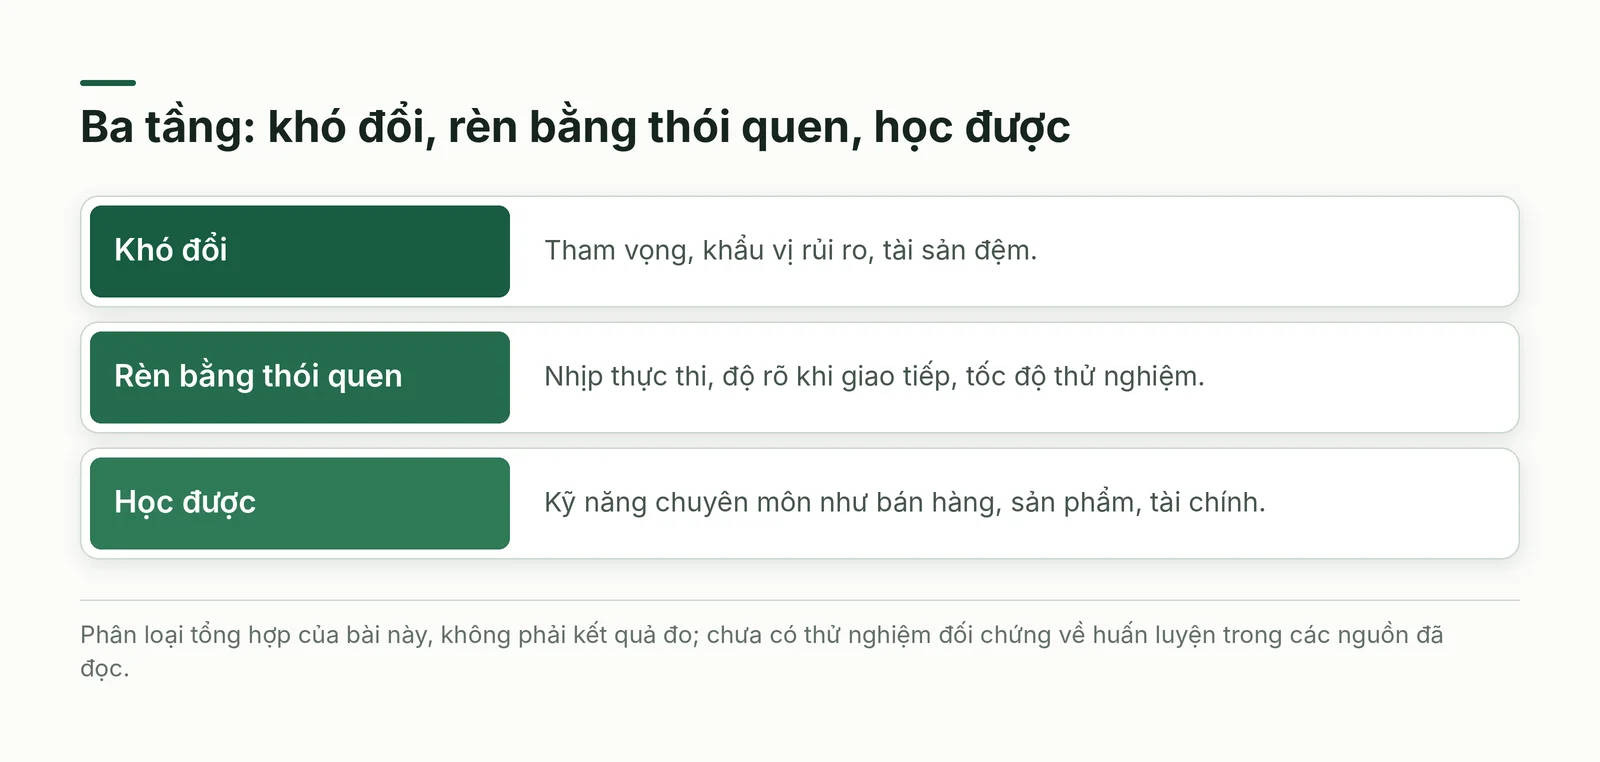
Từ đó bài đề xuất ba tầng: khó đổi (tham vọng, khẩu vị rủi ro, tài sản đệm), rèn bằng thói quen (nhịp thực thi, độ rõ khi giao tiếp, tốc độ thử) và học được (bán hàng, sản phẩm, tài chính). Cách chia là tổng hợp của bài, không phải kết quả đo, vì các nguồn đã đọc không có thử nghiệm đối chứng về huấn luyện.
Cách áp dụng: kế hoạch bốn tuần
Kế hoạch dưới đây biến phần trên thành một thử nghiệm bốn tuần với đầu ra kiểm tra được. Đây là gợi ý của bài, chưa được nghiên cứu nào kiểm chứng; mức mất chấp nhận được do bạn tự quyết theo hoàn cảnh riêng, và kế hoạch không thay cho tư vấn tài chính hay pháp lý.
- Bước 1 (tuần 1): Viết hai câu về động cơ, một cho lý do bắt đầu và một cho lý do ở lại; rồi tự hỏi như Collison, nếu thành công thì mình có muốn làm việc này mười năm không [10].
- Bước 2 (tuần 1): Liệt kê ba niềm tin sống còn của dự án, mỗi niềm tin kèm một phép thử làm được trong hai tuần và một ngưỡng kết quả đủ để bạn đổi ý.
- Bước 3 (tuần 1): Đặt trước mức mất chấp nhận được về tiền, thời gian và quan hệ, theo nguyên tắc cùng tên của effectuation [15].
- Bước 4 (tuần 2): Chạy phép thử cho niềm tin sống còn nhất, lấy khách hàng thật làm trọng tài với đầu ra đếm được, và đừng đổi hướng chỉ vì một lời chê của bạn bè hay nhà đầu tư [13].
- Bước 5 (tuần 3): Với một quyết định thật, tự viết dự đoán và lý do rồi mới hỏi AI; đối chiếu hai bản để biết AI bổ sung gì, sai ở đâu và phần nào cần dữ liệu mà AI không có.
- Bước 6 (tuần 4): Phân loại quyết định thành đảo ngược được và khó đảo ngược, rà lại kết quả để giữ, đổi hướng hay dừng, rồi ghi điều học được về cách quyết định của chính bạn [2].
Góc nhìn AI: khi thực thi rẻ đi, đánh giá và quyết định nổi lên
Cách đọc của bài: khi AI giảm chi phí tạo ra sản phẩm, văn bản và phân tích, một phần của điều Seibel gọi là thực thi chuyển từ làm được sang biết nên làm gì và kiểm tra thế nào. Truell, CEO của Anysphere (Cursor), nói trong chương trình của YC tháng 6/2025 rằng gu, tức xác định mình thật sự muốn xây gì, là phần khó thay thế, còn bước dịch ý định thành mã sẽ mất dần [18]; đây là quan điểm của người bán công cụ AI.
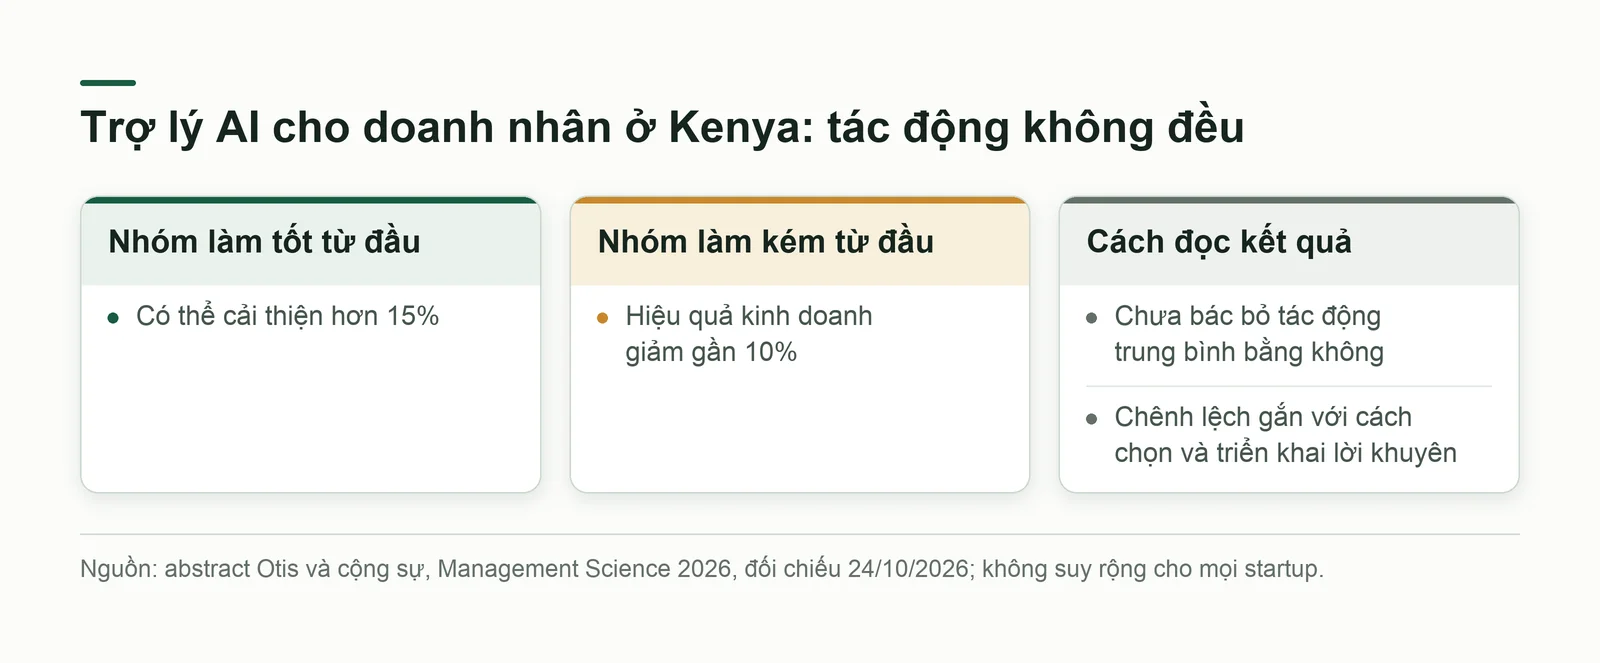
Bằng chứng có đối chứng là thử nghiệm của Otis và cộng sự với chủ doanh nghiệp ở Kenya, phân ngẫu nhiên quyền tiếp cận cố vấn GPT-4. Theo tóm tắt bản công bố Management Science ngày 10/7/2026, hiệu ứng trung bình chưa đạt ý nghĩa thống kê. Với nhóm có hiệu quả thấp lúc đầu, mức giảm xấp xỉ 10%; nhóm hiệu quả cao được mô tả là có thể tăng trên 15% [9].
Bản tóm tắt công bố giải thích chênh lệch bằng cách doanh nhân chọn và thực hiện lời khuyên, không phải khác biệt trong câu hỏi hay lời khuyên nhận được [9]. Vì vậy không nên kết luận đơn giản rằng nhóm yếu gặp câu hỏi khó hơn. Cách đọc của bài là phải xem năng lực đánh giá, lựa chọn và triển khai; giới hạn vẫn là một bối cảnh doanh nghiệp nhỏ ở Kenya, không phải bằng chứng chung cho mọi startup.
Điều chưa đổi cũng đáng ghi. Trong buổi trò chuyện đăng ngày 3/9/2026, Graham nói gần như mọi thứ ở startup vẫn y nguyên, nhà sáng lập vẫn giống hai mươi năm trước, và thứ mới duy nhất là hoá đơn AI khổng lồ, cỡ hàng chục nghìn USD mỗi ngày tiền token [8]. Collison (tháng 7/2026) cho rằng biết sẵn trong đầu vẫn nhanh hơn hỏi tác tử, và nói số doanh nghiệp mới mở trên Stripe gần gấp đôi sau một năm; đây là số liệu nội bộ do ông nêu, chưa kiểm độc lập [10].
Rủi ro phụ thuộc công cụ mới là giả thuyết: chi phí AI tăng, giao cho tác tử cả phép tra cứu mà đầu óc làm nhanh hơn, và quyết định bị dẫn dắt bởi đầu ra nghe hợp lý; trong số tài liệu đã đọc, chưa nghiên cứu nào đo các nguy cơ này ở nhà sáng lập.
Bằng chứng và ví dụ tại Việt Nam
Bằng chứng tại Việt Nam trong các nguồn đã đọc chủ yếu nói về ý định khởi nghiệp. Lâm Ngọc Thuỳ và Nguyễn Thị Hồng Hoa (Tạp chí Khoa học và Đào tạo Ngân hàng, số 253, tháng 6/2023) khảo sát 309 người trưởng thành ở TP.HCM vào cuối năm 2022. Mô hình ghi nhận liên hệ dương của nhận thức cơ hội với ý định (hệ số 0,488), liên hệ âm của sợ thất bại (−0,239), và hệ số 0,177 cho nhận thức khả năng; R bình phương bằng 39,2% trong mẫu khảo sát. Đây là phân tích quan sát, không chứng minh quan hệ nhân quả [19].
Cũng theo bài báo, trích báo cáo GEM, tỷ lệ người trưởng thành Việt Nam nhận thấy cơ hội kinh doanh là 56,8% năm 2015, xếp thứ 9 trong 60 nền kinh tế, và 46,4% năm 2017 [19]. Số liệu đo nhận thức về cơ hội, không đo hành vi hay hiệu quả, và mẫu của bài báo là mẫu thuận tiện chỉ ở TP.HCM.
Các nguồn đã đọc chưa cho phép so sánh trực tiếp với số tự chấm xác suất thành công của Cooper và cộng sự ở Mỹ [3]. Với Việt Nam chỉ có thể nói nhận thức cơ hội và nỗi sợ thất bại gắn với ý định khởi nghiệp, còn việc chúng dự báo quyết định hay kết quả kinh doanh thì chưa có bằng chứng ở đây.
Ví dụ giả định tại Việt Nam, không gắn với doanh nghiệp thật: hai người ở một thành phố ven biển muốn làm phần mềm đặt lịch cho phòng khám nhỏ. Thay vì dựng sản phẩm, họ đặt mức mất chấp nhận được là hai tháng lương và ba tuần làm việc, hẹn gặp 10 chủ phòng khám và đếm bao nhiêu người đồng ý dùng thử có trả phí; các con số chỉ để minh hoạ.
Sai lầm thường gặp và giới hạn của bằng chứng
Các sai lầm dưới đây đến từ việc áp một bằng chứng vào chỗ nó không nói tới, và mỗi sai lầm gắn với một giới hạn của nguồn đã dùng trong bài. Danh sách do bài này tự tổng hợp, không đến từ một nghiên cứu nào.
- Coi mô tả của người thực hành hay lý thuyết như effectuation là bằng chứng nhân quả: Seibel, Caldwell và Graham quan sát từ vị trí nhà đầu tư, còn effectuation mới có mệnh đề để kiểm định [2][5][6][8].
- Áp kết quả của startup có vốn mạo hiểm cho mọi chủ doanh nghiệp, hoặc kết quả ở Mỹ và Kenya cho nhà sáng lập Việt Nam nói chung [1][4][9].
- Giao quyết định cho lời khuyên của AI khi thiếu năng lực đánh giá: ở Kenya, cùng một trợ lý làm nhóm yếu giảm hiệu quả, còn nhóm mạnh có thể được lợi [9].
Các phát biểu của Graham, Collison và Truell đến từ người trong cuộc và chưa kèm phương pháp công bố [8][10][18]. Khảo sát ở TP.HCM dùng mẫu thuận tiện [19]. Không nguồn nào đã đọc đo xem huấn luyện có đổi kết quả khởi nghiệp hay không, nên phần rèn được trong bài là suy luận từ các mô tả.
Kết luận
Tư duy người sáng lập không phải một phẩm chất duy nhất mà gồm ba lớp: động cơ, niềm tin cùng khả năng chịu rủi ro, và logic quyết định. Bằng chứng khảo sát tập trung ở hai lớp đầu [1][3][4]; lớp thứ ba chủ yếu dựa trên mô tả lý thuyết và quan sát của người thực hành.
Phần rèn được nghiêng về hành vi và nhịp thử nghiệm, còn tham vọng và khẩu vị rủi ro khó đổi hơn. Khi AI làm rẻ thực thi, phần còn lại của nhà sáng lập là đánh giá, chọn việc đáng làm và chịu trách nhiệm về quyết định; lợi ích từ AI không đều giữa người làm tốt và người làm kém [9].
Nguồn và phương pháp
Bài này là tổng hợp và phân tích có hỗ trợ của AI, diễn đạt lại bằng lời riêng từ các nguồn đã mở và đọc, không phải bản dịch của tài liệu nào. Bản thảo dùng thư viện Y Combinator, Startups.com và các nghiên cứu về doanh nhân. Nguồn được mở ngày 23/10/2026; ngày 24/10/2026 đối chiếu thêm trang công bố Brookings, abstract AER 2010 của Hall–Woodward, tổng quan HBS tháng 11/2017, abstract Management Science 2026 về Kenya, PDF Cooper và cộng sự cùng bài của Học viện Ngân hàng. Các số của Hall–Woodward theo bản công bố năm 2010, không trộn với bản thảo NBER 2008. Những nguồn chỉ đọc tóm tắt không được coi là đã đọc toàn văn.
Những điều chưa kiểm chứng gồm số liệu Stripe và nhận định của Graham, Collison, Truell do chính người nói nêu, số liệu GEM chỉ đọc qua bài báo Việt Nam, và toàn văn nghiên cứu Kenya chưa được đối chiếu. Bản công bố ngày 10/7/2026 đã có trên Management Science [9]. Bạn nên đọc nguồn gốc để tự đánh giá các kết luận.