
Hệ sinh thái khởi nghiệp Việt Nam: số liệu, chính sách và khoảng trống cần lấp
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Bài này hỏi hệ sinh thái khởi nghiệp Việt Nam đứng ở đâu so với Singapore và Indonesia, chính sách mười năm qua đã đổi hướng ra sao, và còn thiếu mắt xích nào khi làn sóng AI kéo vốn về nơi có hạ tầng và thị trường vốn sâu. Đây là bài cuối của giai đoạn nền tảng, đặt khái niệm lên bản đồ một quốc gia.
- Thị trường lớn, tầng vốn mỏng: Việt Nam dự báo đạt 39 tỷ USD giá trị giao dịch kinh tế số trong năm 2025, Singapore 29 tỷ USD, nhưng giá trị hệ sinh thái TP.HCM chỉ bằng khoảng 6% của Singapore (bài tự tính) [1][2][3][4].
- Vốn seed và Series A của TP.HCM từ nửa cuối 2023 đến 2025 là 118 triệu USD, khoảng một phần năm mức trung bình toàn cầu (bài tự tính); ô thoát vốn của thành phố không có dữ liệu [1].
- Chính sách đổi trọng tâm: từ đếm doanh nghiệp (Đề án 844) sang đích cấp quốc gia (Nghị quyết 57-NQ/TW) và khuôn khổ chấp nhận rủi ro, thử nghiệm có kiểm soát (Luật 93/2025/QH15) [5][6][7].
- Năm 2021, một cán bộ ngành nêu các điểm nghẽn: vòng sau ít, bảo toàn vốn doanh nghiệp nhà nước khó hợp với đầu tư rủi ro, startup phải xé rào hoặc ra nước ngoài để thử nghiệm [8]; dữ liệu thực thi luật mới còn chưa có.
- Với AI, khoảng cách vốn đắt hơn: Việt Nam chiếm dưới 13% giá trị giao dịch số của khu vực (bài tự tính) nhưng khoảng 5% vốn AI [3][4].
Bối cảnh và câu hỏi của bài
Hai bức tranh về khởi nghiệp Việt Nam cùng tồn tại. Bức thứ nhất là thị trường số lớn: theo báo cáo e-Conomy SEA 2025 qua Báo Công Thương, giá trị giao dịch kinh tế số dự báo đạt 39 tỷ USD năm 2025, tăng 17% [3]. Bức thứ hai là tầng vốn mỏng: năm 2021, ông Phạm Hồng Quất, Cục trưởng Cục Phát triển thị trường và doanh nghiệp khoa học và công nghệ, nói các vòng Series A, B, C rất ít và nhiều startup ra nước ngoài [8].
Câu hỏi của bài là hai bức tranh nối với nhau thế nào và chính sách đang sửa đúng chỗ nào. Người sáng lập, quỹ, nhà trường và cơ quan nhà nước cần biết đặt nguồn lực vào mắt xích nào; năm 2026 lại có thêm dữ kiện, như thông cáo ngày 21/10/2026 của Temasek về báo cáo e-Conomy SEA 2026 [9].
Khái niệm và khung phân tích
Hệ sinh thái khởi nghiệp là mạng lưới người sáng lập, nhà đầu tư, trường đại học, doanh nghiệp, cơ quan quản lý và hạ tầng. Bài này dùng khung hẹp hơn: ba thước đo Startup Genome công bố theo thành phố, để so TP.HCM với Jakarta và Singapore.
Thước đo thứ nhất là giá trị hệ sinh thái (ecosystem value), đo tác động kinh tế qua giá trị thoát vốn và định giá startup, gồm mọi kỳ lân (unicorn) đang hoạt động [1]. Thước đo thứ hai là vốn giai đoạn sớm, tức seed cộng Series A của startup công nghệ [10]. Thước đo thứ ba là giá trị thoát vốn (exit); cả ba là số của một nhà cung cấp dữ liệu, không phải thống kê nhà nước.
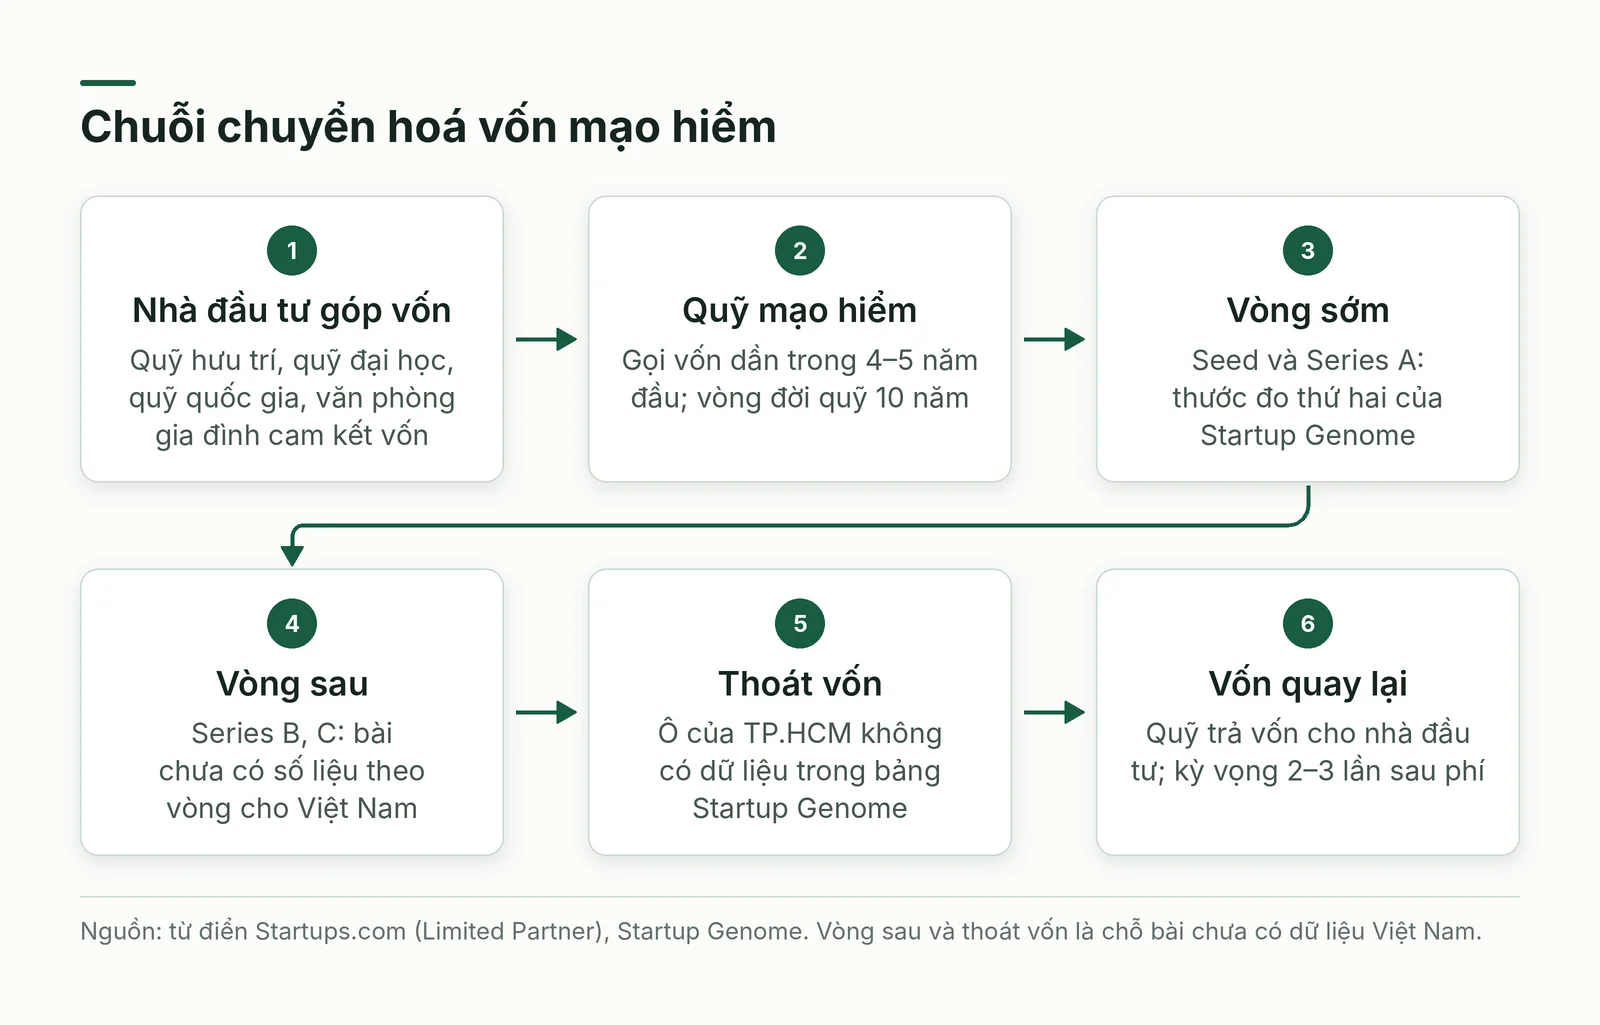
Để đọc ba số như một hệ thống, bài dùng chuỗi chuyển hoá vốn. Quỹ mạo hiểm nhận cam kết từ quỹ hưu trí, quỹ đại học, quỹ đầu tư quốc gia, văn phòng gia đình; vốn được gọi dần trong bốn đến năm năm đầu, vòng đời quỹ mười năm, nhà đầu tư góp vốn nhắm thu về hai đến ba lần sau phí [11]. Thiếu một mắt xích thì vốn không quay vòng: không người góp thì không có quỹ, không vòng sau thì startup kẹt, không thoát vốn thì quỹ không hoàn tiền.
Bức tranh bằng số: ba hệ sinh thái, ba thước đo
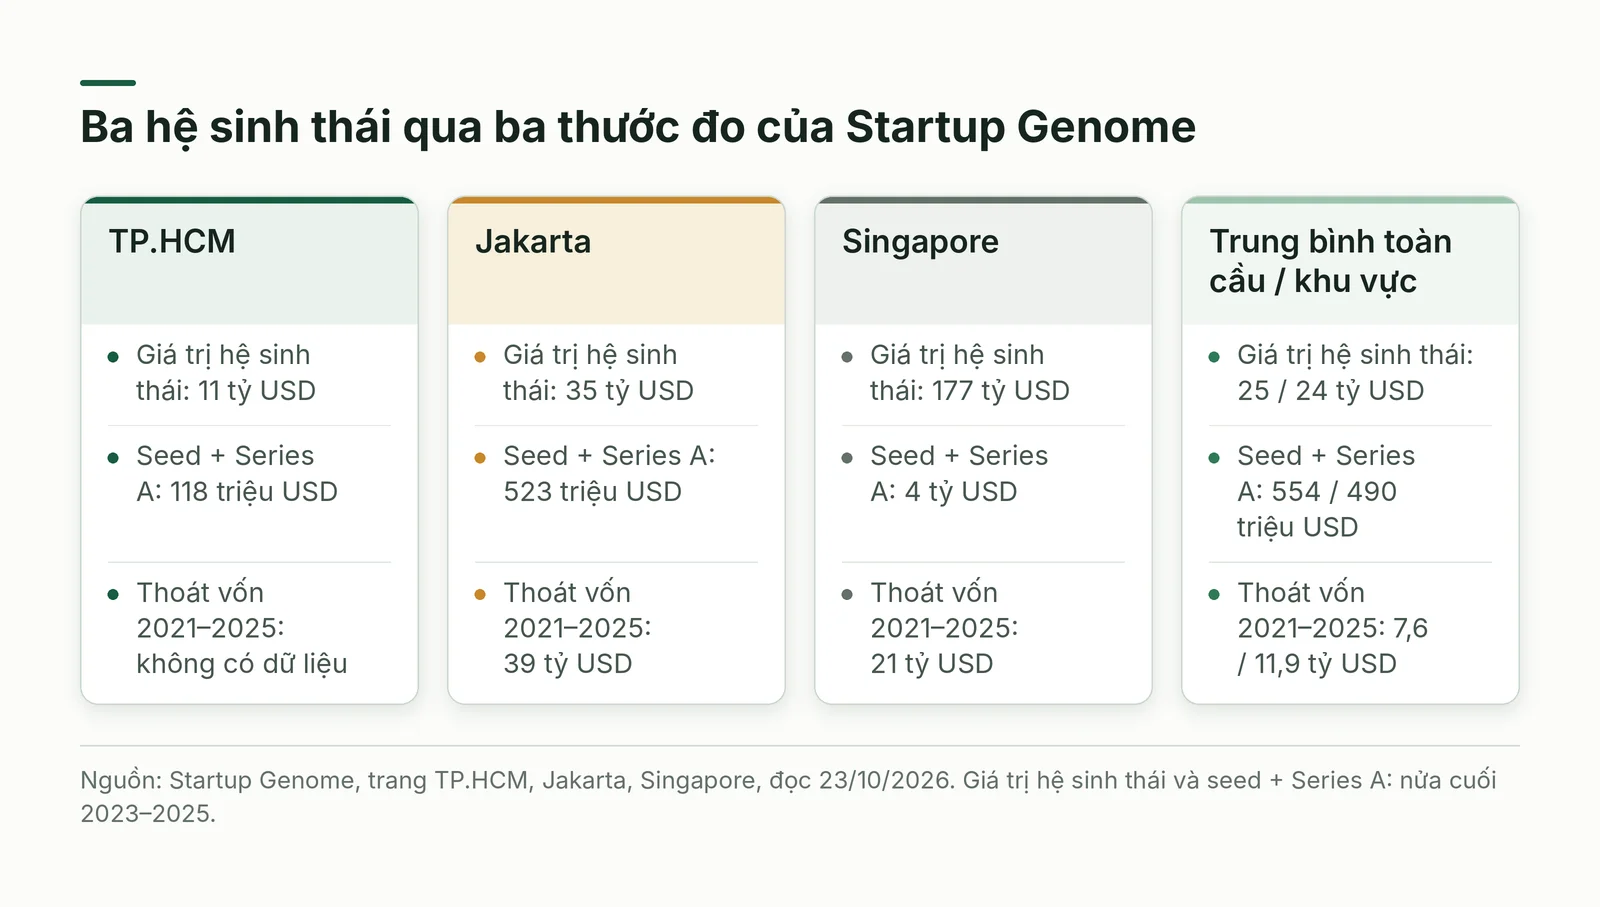
Trong kỳ từ nửa cuối 2023 đến 2025, TP.HCM có giá trị hệ sinh thái 11 tỷ USD, Jakarta 35 tỷ, Singapore 177 tỷ, so với mức trung bình 25 tỷ toàn cầu và 24 tỷ khu vực. Vốn seed cộng Series A cùng kỳ là 118 triệu USD ở TP.HCM, 523 triệu ở Jakarta và 4 tỷ ở Singapore, so với 554 triệu toàn cầu và 490 triệu khu vực [1][10][2].
Cột thoát vốn 2021–2025 khác biệt nhất: Jakarta ghi 39 tỷ USD, Singapore 21 tỷ, trung bình toàn cầu 7,6 tỷ và khu vực 11,9 tỷ, còn ô của TP.HCM ghi không có dữ liệu [1][10][2]. Ô trống chỉ có nghĩa là trang không có số, nhưng thiếu mốc công khai về dòng vốn quay về đã là một khoảng trống.
Đặt cạnh quy mô thị trường, bức tranh đổi chiều. Giá trị giao dịch kinh tế số năm 2025 dự báo là 39 tỷ USD ở Việt Nam và 29 tỷ USD ở Singapore [3][4], nhưng giá trị hệ sinh thái TP.HCM chỉ bằng khoảng 6% của Singapore (11 trên 177, bài tự tính) [1][2]. Trang TP.HCM không kèm số của Hà Nội và nơi khác, nên đây là gợi ý về điểm nghẽn chứ không phải phép đo chính xác.
Số liệu nhà nước cho góc nhìn khác. Theo Bộ Khoa học và Công nghệ, qua Báo Điện tử Chính phủ ngày 9/6/2026, cả nước có 963 doanh nghiệp khoa học và công nghệ lũy kế đến hết tháng 5/2026, không phải số startup; bài báo cũng nêu thứ hạng của Việt Nam trong StartupBlink 2026: thứ 50 thế giới, cao hơn lần xếp hạng trước 5 bậc và là mức tốt nhất từ trước tới nay [12].
Dòng thời gian chính sách: từ đếm đầu ra đến sửa luật chơi
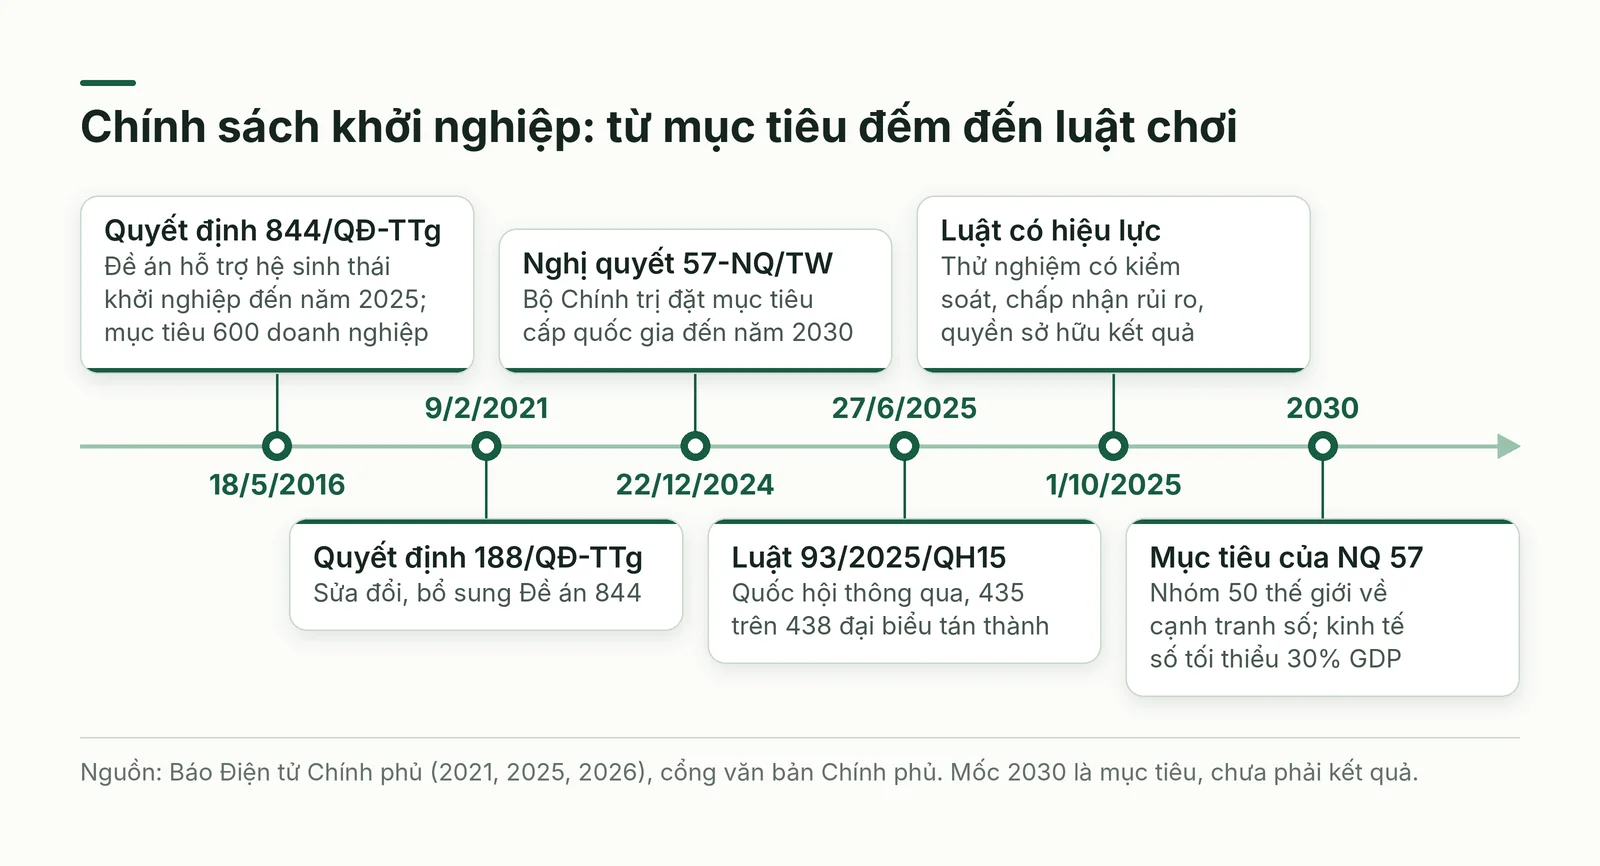
Mốc đầu là Quyết định 844/QĐ-TTg ngày 18/5/2016 phê duyệt Đề án hỗ trợ hệ sinh thái khởi nghiệp đổi mới sáng tạo quốc gia đến năm 2025, sửa đổi bởi Quyết định 188/QĐ-TTg ngày 9/2/2021 [8]. Theo ADB, đề án nhắm 600 doanh nghiệp đến năm 2025, trong đó 100 doanh nghiệp huy động tối thiểu 2.000 tỷ đồng, khoảng 85 triệu USD [13][5]: một mục tiêu đếm đầu ra.
Nghị quyết 57-NQ/TW của Bộ Chính trị ngày 22/12/2024 đưa đích đến lên cấp quốc gia. Theo bản đăng lại mục tiêu của Báo Điện tử Chính phủ ngày 1/7/2026, đến năm 2030 Việt Nam nhắm vào top 3 Đông Nam Á và top 50 thế giới về cạnh tranh số, còn kinh tế số chiếm ít nhất 30% GDP [6].
Ngày 27/6/2025, Quốc hội thông qua Luật Khoa học, công nghệ và đổi mới sáng tạo với 435 trên 438 đại biểu tán thành; văn bản mang số 93/2025/QH15 và có hiệu lực từ 1/10/2025 [7][14]. Theo Báo Điện tử Chính phủ, luật đặt khung pháp lý cho cơ chế thử nghiệm có kiểm soát (regulatory sandbox), ghi nhận nguyên tắc chấp nhận rủi ro kèm biện pháp quản trị rủi ro phù hợp, lập một hệ thống quỹ tài chính đồng bộ, và trao quyền sở hữu kết quả nghiên cứu cho tổ chức chủ trì [7].
Đọc theo trình tự, đề án 2016 đặt mục tiêu bằng số doanh nghiệp và vốn, còn luật 2025 nhấn vào luật chơi: chấp nhận rủi ro, quyền thử nghiệm, quyền sở hữu kết quả [5][7]. Bản tường thuật không nhắc cụm khởi nghiệp sáng tạo, nên tác động lên startup phải suy ra. Bài chưa đối chiếu toàn văn luật; luật hỗ trợ các doanh nghiệp nhỏ và vừa, Nghị quyết 68-NQ/TW và Luật Công nghiệp công nghệ số cũng chưa được đối chiếu nên không phân tích.
Thể chế, vốn và khoảng trống vốn giai đoạn sau
Thể chế hỗ trợ khá dày. Ông Quất cho Báo Điện tử Chính phủ biết năm 2022 cả nước có hơn 1.000 tổ chức hỗ trợ khởi nghiệp, gồm hơn 200 khu làm việc chung và khoảng 200 quỹ hoặc nhà đầu tư, cùng hơn 140 trường đại học và cao đẳng có hoạt động khởi nghiệp [5]. Số lượng cho biết độ phủ chứ không cho biết hiệu quả.
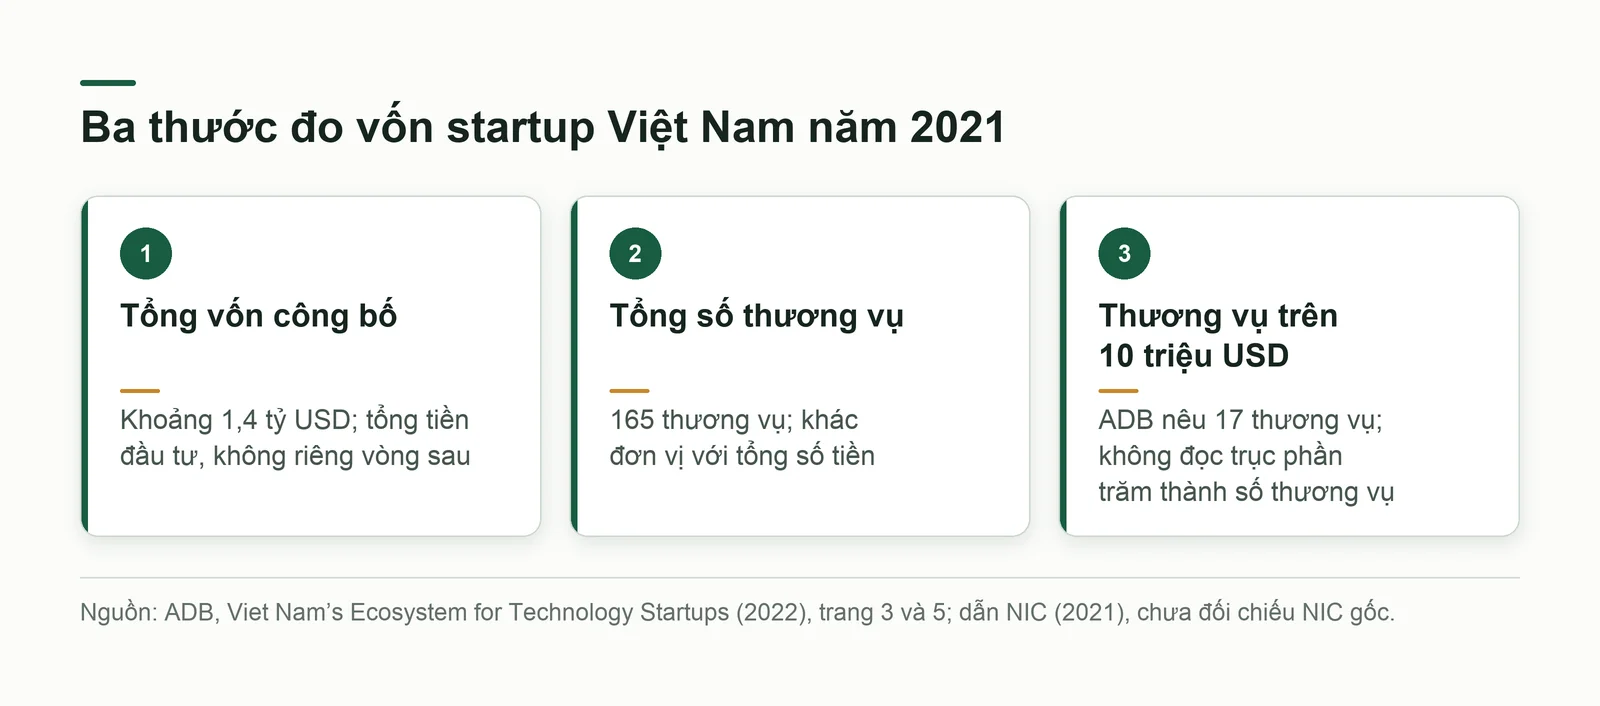
Dòng vốn tăng nhưng phải đọc đúng đơn vị. Bài của Báo Điện tử Chính phủ năm 2022 nêu vốn vào startup Việt Nam từ 874 triệu USD năm 2019 lên 1,4 tỷ USD năm 2021, với 165 thương vụ, cao nhất từ trước đến nay. Bản ADB gốc nêu năm 2021 có 17 thương vụ trên 10 triệu USD và tổng cộng 165 thương vụ. Hình 1 của ADB dùng trục phần trăm, nên không được đọc các số 31, 89, 79, 74, 82 trong hình thành số thương vụ lớn như bản tin đã thuật lại [19].
Khoảng trống vốn giai đoạn sau không phải phát hiện mới: năm 2021, ông Quất đã nêu các vòng Series A, B, C rất ít và cơ chế bảo toàn vốn của doanh nghiệp nhà nước không hợp với đầu tư dài hạn nhiều rủi ro, nơi vài thành công bù nhiều thất bại [8]. Số của Startup Genome cho thấy khoảng cách còn ở cả vòng sớm: vốn seed cộng Series A của TP.HCM bằng khoảng 21% mức trung bình toàn cầu và 24% mức trung bình khu vực (bài tự tính) [1].
Vốn mạo hiểm đi qua nhà đầu tư góp vốn vào quỹ, nên câu hỏi chính sách thực chất là ai góp vốn. Một bài Startups.com đăng lại năm 2023 (Victor Grau Serrat) nêu rằng ở Mỹ, quy tắc năm 1979 cho quỹ hưu trí đầu tư vào vốn mạo hiểm đã làm dòng tiền vào ngành tăng hơn mười lần [15]. Đó là đòn bẩy quy định ở nước khác; bài chưa có bằng chứng về quy định tương tự tại Việt Nam.
Nhân lực, thử nghiệm và dòng người sáng lập đi về
Nhân lực là khoảng trống thứ hai. Bản tin tiếng Việt của ADB ngày 27/7/2022 coi tài chính là hạn chế chung của startup, nói nhà đầu tư thiên thần và mạo hiểm rất háo hức đầu tư, và nêu việc chưa đủ vốn nhân lực [13]. Đến năm 2030, Nghị quyết 57-NQ/TW muốn có 12 nhân lực nghiên cứu, phát triển công nghệ và đổi mới sáng tạo trên một vạn dân [6]; bài chưa có số hiện tại để so.
Khoảng trống thứ ba là quyền thử nghiệm. Năm 2021, ông Quất nhận định startup phải xé rào hoặc ra nước ngoài để thử nghiệm, và còn thiếu văn bản hướng dẫn triển khai các quy định [8]. Luật 93/2025/QH15 sau đó lập khuôn khổ thử nghiệm có kiểm soát [7]; hiệu lực thực tế phụ thuộc vào văn bản hướng dẫn và việc cơ quan quản lý thật sự cấp quyền thử nghiệm, mà bài chưa có dữ liệu.
Câu hỏi mở thứ tư là dòng người sáng lập đi và về. Trong bài nói tại YC Stockholm, đăng ngày 13/5/2026, Paul Graham khuyên đến Thung lũng Silicon một thời gian rồi về, vì người về làm startup tốt hơn, mang vốn về và nhập văn hoá nơi đó; dữ liệu YC cho thấy startup về nước sau YC chỉ bằng khoảng một nửa nhóm ở lại về khả năng thành kỳ lân, và ông nêu ba lý do không nên bi quan, trong đó có thiên lệch chọn mẫu [16]. Với Việt Nam, câu hỏi này cần dữ liệu riêng.
Cách áp dụng từng bước
Danh sách này dành cho người sáng lập, người làm quỹ hoặc nhà trường muốn dùng bức tranh trên để ra quyết định. Đây là cách đọc dữ liệu và sắp việc; nó không thay cho tư vấn đầu tư hoặc pháp lý riêng cho từng trường hợp.
- Bước 1: Chọn đơn vị phân tích (TP.HCM, Hà Nội hay cả nước), lập bảng ba thước đo cho nơi bạn hoạt động và hai nơi so sánh, ghi cho từng ô khoảng thời gian và loại bằng chứng: số nhà cung cấp dữ liệu, số cơ quan nhà nước hay kế hoạch.
- Bước 2: Với startup, vẽ chuỗi vốn riêng: ai có thể dẫn vòng tiếp theo và cần điều kiện gì; chưa có nhà dẫn vòng trong nước thì ghi là rủi ro.
- Bước 3: Với quỹ và nhà trường, chọn một mắt xích để làm sâu, ví dụ chương trình nối seed lên Series A hoặc bộ dữ liệu thoát vốn công khai.
- Bước 4: Đọc văn bản gốc của chính sách bạn dựa vào, kiểm tra hiệu lực, và nhờ tư vấn pháp lý cho quyết định cụ thể.
- Bước 5: Mỗi sáu tháng theo dõi số vòng từ Series A trở lên, số thương vụ thoát vốn được công bố, số văn bản hướng dẫn luật đã ban hành.
Góc nhìn AI: vốn, hạ tầng và nhân lực trong làn sóng mới
AI đổi trước hết nơi vốn tập trung. Theo thông cáo của Temasek ngày 21/10/2026, trong mảng ứng dụng số của khu vực, các công ty có sản phẩm AI cốt lõi chiếm 80% giá trị thương vụ trong sáu tháng gần nhất, so với 30% ở nửa cuối 2024, và phần lớn vốn cho hạ tầng AI vào các nền tảng đặt trụ sở tại Singapore [9]. Với hệ sinh thái đã mỏng vốn, mức tập trung này làm khoảng cách đắt hơn.
Báo cáo e-Conomy SEA 2025, qua Báo Công Thương ngày 27/11/2025, ghi Việt Nam thu hút 123 triệu USD đầu tư AI trong năm trước, bằng 5% khu vực [3]. Việt Nam chiếm dưới 13% giá trị giao dịch số của khu vực (39 trên hơn 300 tỷ USD, bài tự tính) nhưng khoảng 5% vốn AI; hai số có thể không cùng kỳ nên chỉ đọc như thứ tự độ lớn [3][4].
Hạ tầng tính toán là mảng số tiền lớn, còn dự án Việt Nam mà bài đọc được mới là kế hoạch. Giá trị thương vụ hạ tầng tính toán AI và hạ tầng số của khu vực là 20 tỷ USD trong 12 tháng; thông cáo nêu thương vụ lớn nhất là khoản mua lại ST Telemedia Global Data Centres, 11 tỷ USD, nên số tổng có thể do một thương vụ chi phối [9]. Báo cáo e-Conomy SEA 2026 nêu dự án trung tâm dữ liệu AI 2 tỷ USD, 200 MW của đơn vị viết tắt AIC cùng KBC, đã ký biên bản ghi nhớ với Sở Khoa học và Công nghệ TP.HCM, giai đoạn đầu dự kiến cuối 2027 [17].
Về nhân lực, Komdigi của Indonesia công bố chương trình AI Talent Factory nhằm đào tạo 100.000 nhân lực số mỗi năm [17]; Việt Nam đặt mục tiêu nhóm ba nước đứng đầu Đông Nam Á về nghiên cứu và phát triển AI năm 2030 [6]. Bài chưa đọc nguồn gốc nào về kho dữ liệu tiếng Việt hay số nhân lực AI hiện có nên không nhận định hai điểm này; chúng thuộc bài riêng về AI tại Việt Nam.
Điều AI có thể đổi là vị trí của người sáng lập. Tại Startup School India (bản đăng thư viện YC ngày 27/6/2026), Puneet Kumar, nhà sáng lập từng làm ở YC rồi đầu tư tại Ấn Độ, cho rằng làn sóng AI khác làn sóng giao hàng siêu địa phương trước đó vì mang tính toàn cầu, nên nhóm sáng lập có thể bán cho khách nước ngoài mà không cần từng sống ở San Francisco [18]. Đó là ý kiến người thực hành, không phải bằng chứng nghiên cứu; điều AI không đổi, theo nhận định của bài, là nhu cầu vốn vòng sau, nhân lực và khuôn khổ pháp lý. Các số AI trên là ước lượng của Google, Temasek và Bain.
Bằng chứng và ví dụ tại Việt Nam
Ví dụ thứ nhất là kỳ lân. Theo ông Quất năm 2022, Việt Nam có bốn kỳ lân công nghệ, xếp thứ ba khu vực sau Singapore và Indonesia: VNG (2014), VNPAY (2019), MoMo (định giá 2 tỷ USD) và Sky Mavis (3 tỷ USD), hai doanh nghiệp sau lên hàng kỳ lân năm 2021 [5]. Vì giá trị hệ sinh thái của Startup Genome tính mọi kỳ lân đang hoạt động [1], vài kỳ lân đủ làm thước đo thay đổi nhiều; số năm 2022 cần cập nhật.
Ví dụ thứ hai là cơ cấu vốn. Theo số liệu ADB qua Báo Điện tử Chính phủ năm 2022, năm 2021 fintech chiếm 26,6% vốn đầu tư, thương mại điện tử 20,3%, công nghệ giáo dục 17,2%, công nghệ y tế 7,8% và phần mềm dịch vụ 6,3% [13][5]. Năm lĩnh vực này cộng lại là 78,2% (bài tự cộng) và AI không nằm trong số đó; đây là bức tranh năm 2021, không phải hiện nay.
Ví dụ thứ ba là khoảng cách mục tiêu và kết quả. Theo ước tính của Bộ Khoa học và Công nghệ, giá trị tăng thêm của kinh tế số năm 2025 bằng 14,02% GDP, khoảng 72,1 tỷ USD [12], trong khi Nghị quyết 57-NQ/TW đặt mức tối thiểu 30% GDP vào năm 2030 [6]: tỷ trọng phải hơn gấp đôi trong khoảng năm năm. Hai số cùng tính theo GDP nhưng bài chưa đối chiếu định nghĩa, nên đây là so sánh gần đúng.
Sai lầm thường gặp và giới hạn của bằng chứng
Sai lầm thứ nhất là đồng nhất các loại số đếm: 963 doanh nghiệp khoa học và công nghệ không phải số startup [12]; giá trị hệ sinh thái của một thành phố không phải số của cả nước; giá trị giao dịch của thị trường không phải doanh thu của startup. Sai lầm thứ hai là so số khác thước: số ADB dừng ở năm 2021, số Startup Genome đo từ nửa cuối 2023, thứ hạng StartupBlink là thước thứ ba, nên không ghép được thành một xu hướng [5][1][12].
Sai lầm thứ ba là coi mục tiêu và kế hoạch như kết quả: mục tiêu của Nghị quyết 57-NQ/TW vẫn là mục tiêu, trung tâm dữ liệu 2 tỷ USD mới là biên bản ghi nhớ, khuôn khổ thử nghiệm mới được luật lập, chưa có dữ liệu vận hành [6][17][7]. Sai lầm thứ tư là nghĩ rằng một quyết định hành chính đủ lập ra trung tâm: theo Paul Graham, cần một nơi sáng lập viên muốn sống và khối lượng tới hạn, và không biết ngưỡng ở đâu cho tới khi chạm tới [16].
Giới hạn của bài: số theo thành phố đến từ một nhà cung cấp dữ liệu; số startup đang hoạt động, vai trò của NIC (National Innovation Center) và chuỗi vốn Việt Nam 2022–2025 chưa đọc được từ nguồn gốc; nhiều số Việt Nam đọc qua bản thuật lại của báo; phát biểu của ông Quất năm 2021–2022 có thể đã lỗi thời; bài không có nguồn học thuật bình duyệt về hệ sinh thái Việt Nam và chỉ đối chiếu một số đoạn báo cáo ADB gốc, chưa đánh giá toàn bộ phương pháp.
Câu hỏi tự kiểm và kế hoạch thử nghiệm 2–4 tuần
Kế hoạch này dùng được cho nhóm sáng lập, quỹ nhỏ hoặc bộ phận nghiên cứu chính sách; mỗi tuần có một sản phẩm kiểm tra được, và tuần cuối có ba câu hỏi tự kiểm để rà kết luận trước khi dựa vào nó quyết định.
- Tuần 1: Dựng bảng ba thước đo cho hai nơi bạn quan tâm, mỗi ô ghi nguồn, thời gian và loại bằng chứng.
- Tuần 2: Phỏng vấn ít nhất năm người ở các mắt xích khác nhau (người đã gọi vòng A, nhà đầu tư, luật sư, vườn ươm, cán bộ quản lý) về chỗ nghẽn thật.
- Tuần 3: Đọc toàn văn hai văn bản chính sách liên quan quyết định của bạn và ghi ba điều khoản cần văn bản hướng dẫn.
- Tuần 4: Viết một trang trả lời ba câu: số nào là số đo, số nào chỉ là mục tiêu; kế hoạch còn đứng được không nếu vốn vòng sau trong nước vắng; dấu hiệu nào sẽ khiến bạn đổi kết luận.
Kết luận
Hệ sinh thái khởi nghiệp Việt Nam có thị trường lớn, và chính sách đã chuyển trọng tâm sang luật chơi, trong đó có điểm nghẽn thử nghiệm mà năm 2021 đã nêu; nhưng bằng chứng còn thiếu ở các mắt xích quyết định: vốn vòng sau, thoát vốn và việc vận hành thật của các khuôn khổ mới. Với AI, độ vênh giữa tỷ trọng thị trường và tỷ trọng vốn là tín hiệu nên theo dõi. Bài kế tiếp chuyển sang câu hỏi ý tưởng khởi nghiệp đến từ đâu.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Nguồn chính gồm Startups.com (từ điển và một bài đăng lại năm 2023), thư viện Y Combinator (hai bài năm 2026), các trang hệ sinh thái của Startup Genome, báo cáo e-Conomy SEA 2025 và 2026 qua thông cáo của Temasek, bản PDF của Google và Báo Công Thương, tin của Báo Điện tử Chính phủ, cổng văn bản Chính phủ và tin của ADB; được mở khi soạn ngày 23/10/2026.
Ngày 24/10/2026, bài đối chiếu thêm một số đoạn ADB gốc và báo cáo Google năm 2026. Điều chưa kiểm chứng gồm toàn văn các luật và nghị quyết, phương pháp toàn bộ báo cáo ADB và số đầu tư AI của Việt Nam trong báo cáo e-Conomy SEA 2025. Nên đọc nguồn gốc trước khi dùng.