
Hệ sinh thái khởi nghiệp: các thành tố, mô hình Isenberg và bài học từ những vùng đổi mới
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Bài là phần 7 trong 10 phần của giai đoạn nền tảng, trước bài về đại học và bài về hệ sinh thái Việt Nam. Bài hỏi một vùng cần những gì để startup mọc lên liên tục, người ngoài Thung lũng Silicon học được gì từ những vùng đã làm được, và AI cùng làm việc từ xa thay đổi mức tập trung địa lý ra sao.
- Hệ sinh thái là tập hợp tác nhân và yếu tố phụ thuộc nhau; ở Hà Lan, chất lượng của nó đi cùng mức phổ biến của công ty tăng trưởng cao, nhưng chưa chứng minh được nhân quả [1].
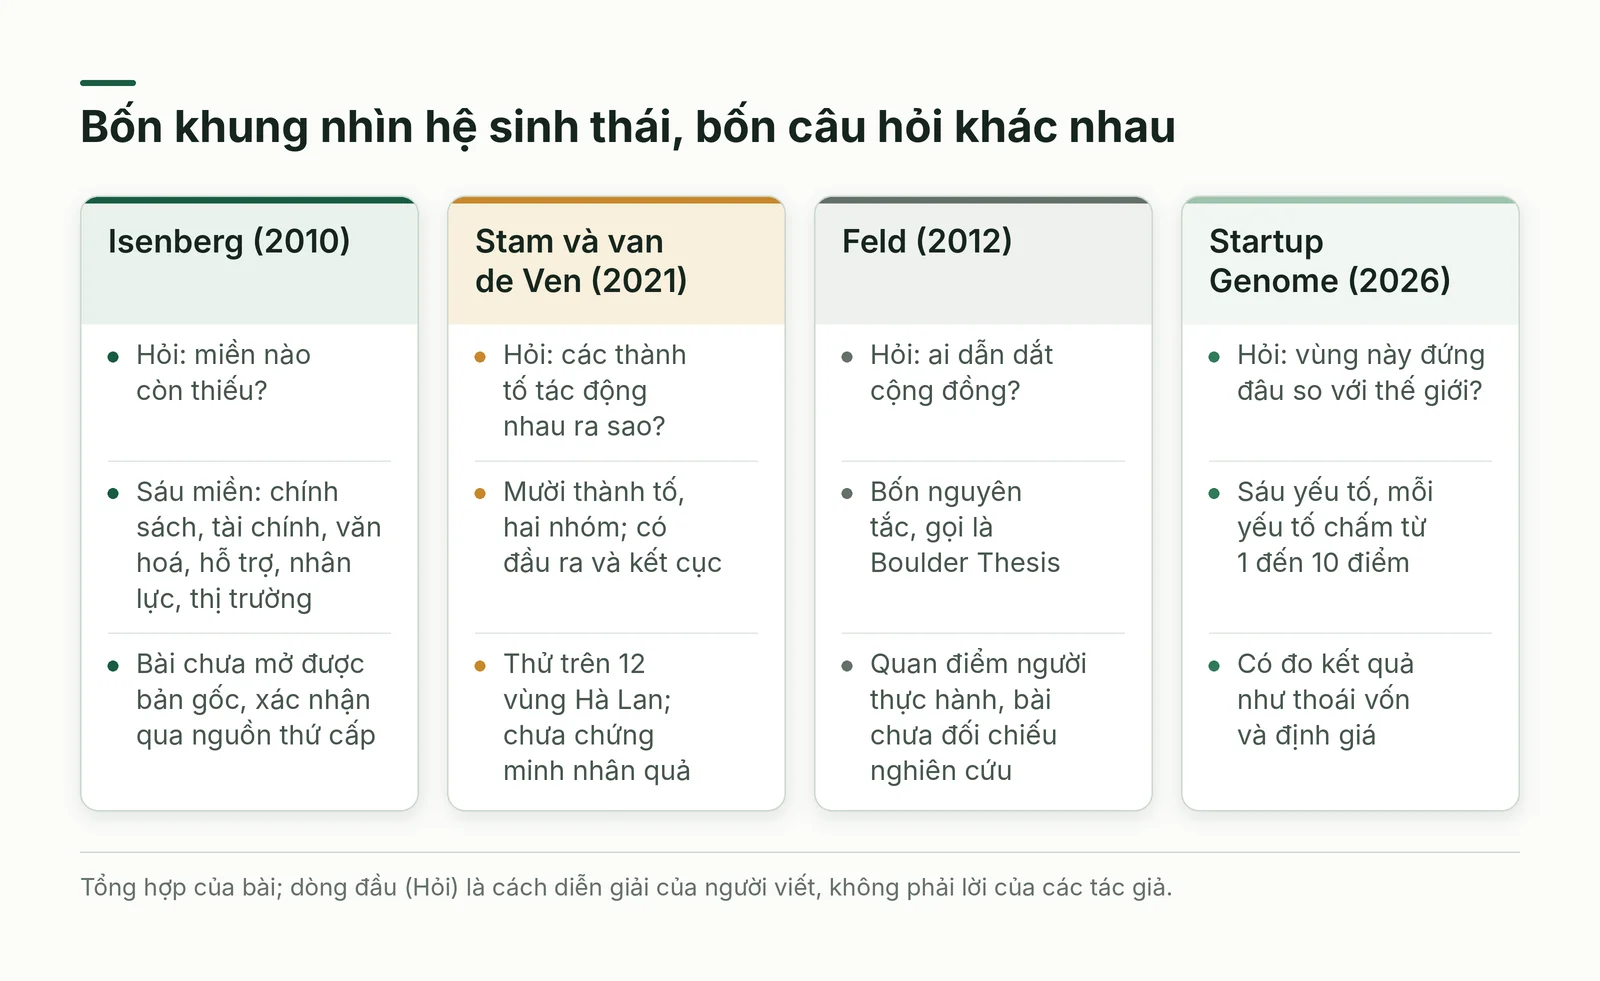
- Bốn khung nhìn (Isenberg, Stam và van de Ven, Feld, Startup Genome) đọc được như bốn câu hỏi: thiếu gì, móc nối ra sao, ai dẫn dắt, đứng đâu.
- Theo Y Combinator, mạng lưới con người là lý do founder tụ về một chỗ; đó là ý kiến người thực hành, chưa phải kiểm định, và theo người viết cũng là phần khó chép nhất.
- Nhà nước có dấu ấn ở nhiều trung tâm lớn, nhưng chương trình công thất bại nhiều hơn thành công; Yozma của Israel được mô tả là thành công trên nền công nghệ cao sẵn có [2][3].
- Vốn AI tập trung mạnh và bằng chứng đã đọc chưa cho thấy làm việc từ xa xoá được điều đó; với Việt Nam, câu hỏi thực tế là điểm nghẽn nào đang kìm từng thành phố.
Bối cảnh: mọi địa phương đều muốn một thung lũng của mình
Câu hỏi về hệ sinh thái đến từ hai phía: lãnh đạo thành phố muốn biết cần đầu tư gì để startup bản địa lớn lên và ở lại; founder muốn biết có nên chuyển đến nơi người làm nghề tụ đông. Theo nhận xét của người viết, cả hai dễ coi hệ sinh thái như món hàng mua được, trong khi các khung dưới đây mô tả nó là hệ thống gồm người, vốn, thể chế và văn hoá phụ thuộc nhau.
Cuộc tranh luận năm 2023 của hai đối tác Y Combinator cho thấy chủ đề này dễ bị nhiễu bởi sở thích cá nhân: Michael Seibel thích sống giữa thành phố, Dalton Caldwell thích một nơi thưa dân hơn, nhưng cả hai đồng ý startup nên đặt ở vùng Vịnh San Francisco (Bay Area) [4]. Caldwell còn nhận xét rằng chính trị gia mời startup về thành phố mình thực ra muốn việc làm công nghệ, thứ một văn phòng Google mới mang lại, chứ văn hoá khởi nghiệp thì không [4].
Khái niệm: hệ sinh thái khởi nghiệp gồm những gì
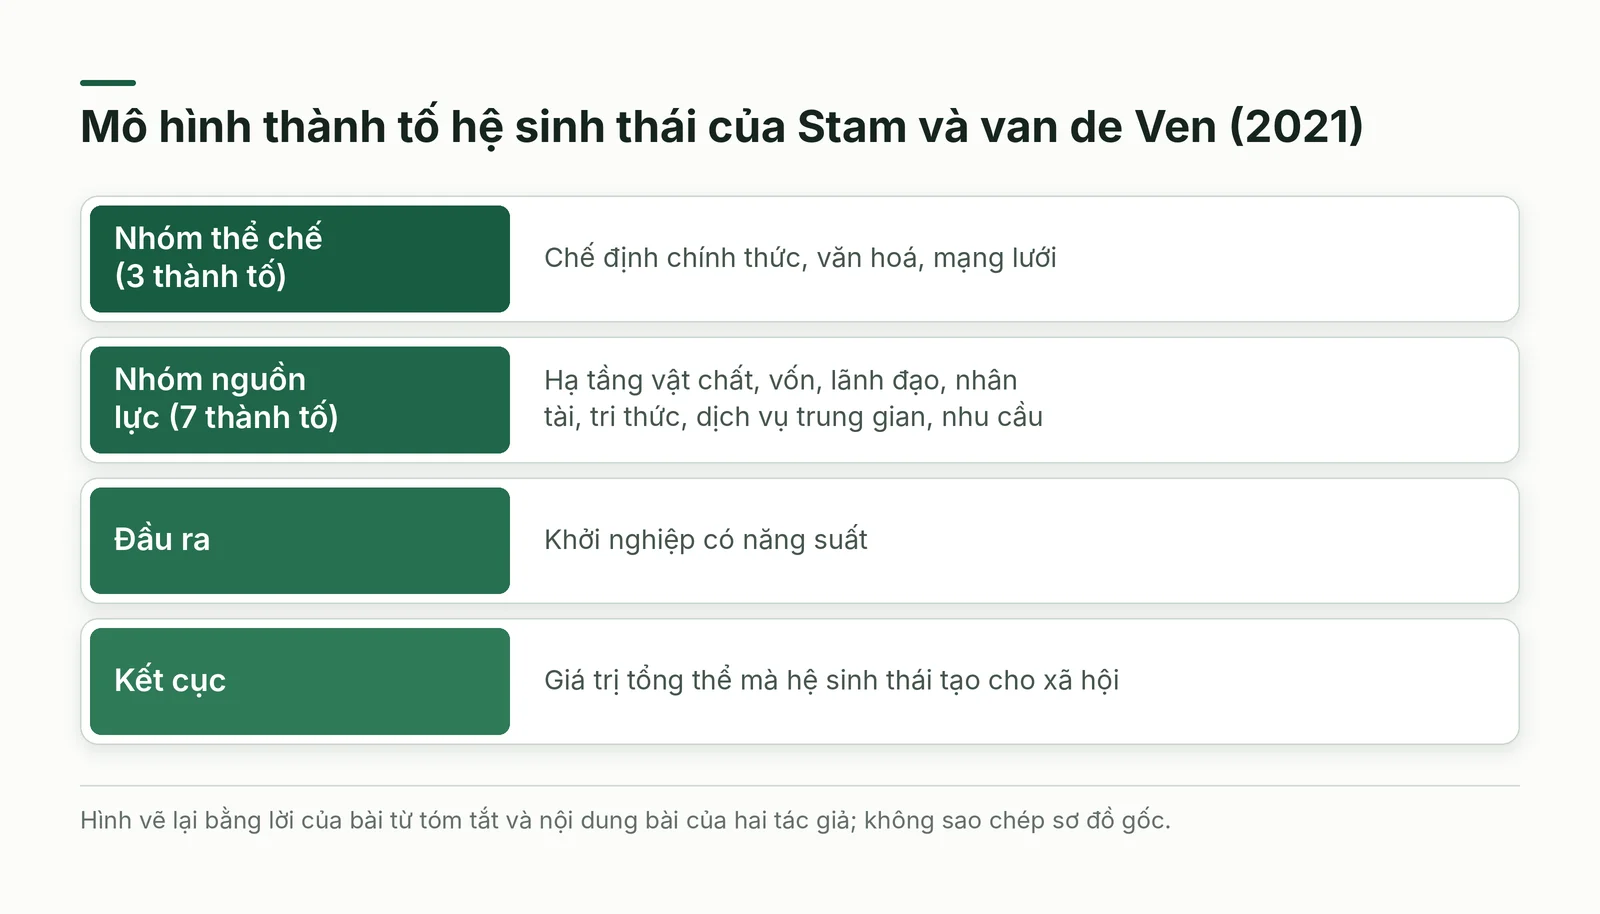
Theo Erik Stam và Andrew van de Ven, hệ sinh thái khởi nghiệp (entrepreneurial ecosystem) là tập hợp tác nhân và yếu tố phụ thuộc lẫn nhau, vận hành sao cho khởi nghiệp có năng suất xuất hiện được trong một lãnh thổ [1]. Khởi nghiệp có năng suất là đầu ra của hệ sinh thái; kết cục cuối cùng là giá trị tổng thể mà nó tạo cho xã hội (Hình 1) [1].
Bài năm 2021 trên Small Business Economics chia mười thành tố làm hai nhóm. Nhóm thể chế gồm chế định chính thức (formal institutions), văn hoá và mạng lưới. Nhóm nguồn lực gồm hạ tầng vật chất, vốn, lãnh đạo, nhân tài, tri thức, dịch vụ trung gian và nhu cầu [1]. Theo cách đọc của người viết, trong hai nhóm có cả thứ mua được tương đối nhanh (hạ tầng, một phần vốn) lẫn thứ phải tích luỹ lâu (văn hoá, mạng lưới). Isenberg, trong mô hình năm 2010, nêu một cách chia khác với sáu miền: chính sách, tài chính, văn hoá, hỗ trợ, nhân lực và thị trường [5].
Bốn khung nhìn, bốn câu hỏi khác nhau
Theo cách đọc của người viết, bốn khung không cạnh tranh nhau mà trả lời bốn câu hỏi (Hình 2). Sáu miền của Isenberg giúp rà soát miền còn trống; mười thành tố cho thấy đổi một thành tố kéo theo gì; bốn nguyên tắc của Feld giúp chọn ai dẫn dắt; bảng của Startup Genome giúp so một vùng với thế giới.
Brad Feld, tác giả cuốn Startup Communities (2012), gọi bốn nguyên tắc của mình là Boulder Thesis: doanh nhân phải dẫn dắt; người dẫn dắt phải cam kết dài hạn; cộng đồng phải cởi mở với bất kỳ ai muốn tham gia; phải có hoạt động liên tục chạm tới toàn bộ tầng người làm khởi nghiệp [6].
Startup Genome năm 2026 chấm sáu yếu tố cho mỗi vùng, từ 1 đến 10 điểm: hiệu quả hoạt động (Performance), vốn, tiếp cận thị trường, nhân tài và kinh nghiệm, cụm AI (AI-Native Cluster) và động cơ nghiên cứu phát triển (R&D Engine) [7]. Giá trị hệ sinh thái (Ecosystem Value) nằm trong yếu tố hiệu quả hoạt động, tính từ giá trị thoái vốn và định giá startup trong hai năm rưỡi [7]; đó là thước đo kết quả, không phải nguyên nhân.
Bằng chứng nghiên cứu: hệ sinh thái và công ty tăng trưởng cao
Công trình dễ kiểm tra nhất là của Stam và van de Ven: bộ chỉ số chất lượng hệ sinh thái cho 12 vùng cấp tỉnh (NUTS-2) của Hà Lan ở ba năm 2009, 2012 và 2015, đối chiếu với mức phổ biến của công ty tăng trưởng cao (high-growth firms) [1]. Vùng có hệ sinh thái chất lượng hơn thường có nhiều công ty tăng trưởng cao hơn; hệ số R bình phương, tức phần chênh lệch giữa các vùng mà mô hình giải thích được, khoảng 0,44 năm 2009, 0,62 năm 2012 và 0,53 năm 2015 [1].
Chính các tác giả nhắc đừng đọc đó là bằng chứng nhân quả đầy đủ, vì có thể có vấn đề nội sinh (endogeneity), chẳng hạn vùng thành công sinh ra nhiều thành tố tốt chứ không chỉ ngược lại [1]. Người viết thêm hai lý do thận trọng: mẫu chỉ có 12 vùng của một quốc gia, nên chưa chắc áp dụng được cho nơi có thể chế khác; và các thành tố liên hệ chặt, điều chính các tác giả ghi nhận, nên khó tách tác động riêng của từng thứ [1].
Hệ quả: bằng chứng đủ để nói các thành tố thường đi cùng nhau, chưa đủ để hứa rằng đầu tư thêm vào một thành tố sẽ sinh thêm công ty tăng trưởng cao. Bảng của Startup Genome có điểm yếu tương tự: yếu tố hiệu quả hoạt động đã chứa giá trị thoái vốn và định giá [7], nên theo nhận xét của người viết, vùng đứng cao một phần nhờ chính kết quả mà hệ sinh thái được cho là tạo ra.
Hiệu ứng mạng: điều người thực hành của Y Combinator nói
Một lập luận thường gặp giải thích vì sao startup tụ về một chỗ là hiệu ứng mạng (network effect). Seibel và Caldwell nói ai chưa hưởng hiệu ứng ấy thì không biết mình thiếu gì: người chưa gặp, cuộc chạm mặt tình cờ, nhân viên chưa tuyển được [4]. Seibel cho rằng ai muốn vào nhóm đỉnh cao nhất nên ở cạnh những người cũng nhắm tới đó, như cầu thủ bóng rổ muốn lên giải nhà nghề không thể chỉ nhắm tới đội trường [4].
Trong podcast Lightcone của YC năm 2024, một host cho rằng lý do nặng ký nhất không phải gần nhà đầu tư hay nguồn nhân lực, vốn là yếu tố nhỏ hơn, mà là con người dần giống những người quanh mình: ở nơi ai cũng dựng công ty đầy tham vọng, bạn khó hạ tham vọng của chính mình [8]. Trong cùng tập, một người kể rằng nhà đầu tư họ gặp ngoài phố đã gửi hàng loạt lời giới thiệu khách hàng trước khi họ về tới văn phòng; đó là giai thoại, không phải số đo [8].
Seibel còn lập luận về nhà đầu tư (video năm 2019): người lâu năm ở vùng Vịnh từng bỏ lỡ công ty thành công nên tìm hiểu kỹ trước khi từ chối; nơi ít giao dịch tốt thì mỗi lần nói không thường vẫn đúng, nên dễ bác bỏ nhanh, và bị từ chối ở địa phương chưa chắc là ý tưởng kém [9]. Trong video tháng 6 năm 2022, ông nói khảo sát cuối đợt của YC cho thấy gần như toàn bộ founder đợt trước sẽ chuyển đến vùng Vịnh nếu biết có hoạt động ở đó [10].
Cần đọc những phát biểu này thận trọng: người nói làm việc ngay trong trung tâm họ mô tả; khảo sát chỉ hỏi founder đã tham gia YC [10]; video năm 2023 nói dựa vào số liệu nhưng không trình bày số nào [4]. Đây là giả thuyết mạnh; bài chưa đọc được kiểm định độc lập cho nó.
Mặt còn lại là người đứng ra kết nối. Lisa Besserman kể rằng khi đến Buenos Aires tháng 11 năm 2012, cô thấy nhiều startup nhưng chưa có cộng đồng thực sự, nên lập Startup Buenos Aires với ban lãnh đạo toàn tình nguyện, tự báo khoảng 5.000 thành viên [11].
Những vùng đổi mới: xếp hạng cho thấy gì
Bảng 2026 của Startup Genome, dựa trên hơn 350 hệ sinh thái, giữ Thung lũng Silicon, New York và London ở ba hạng đầu [12][7]. Tel Aviv đứng thứ tư hai năm liên tiếp với giá trị hệ sinh thái 250,3 tỷ USD, tăng 162% so với báo cáo 2021, theo dữ liệu từ giữa năm 2023 đến cuối năm 2025 [13].
Phần chữ của bảng nêu Bắc Kinh hạng 6, Thượng Hải hạng 11, Thâm Quyến hạng 19 (giảm hai bậc); ở Bắc Mỹ, Seattle lên hạng 10 và Austin tăng 12 bậc lên hạng 18 [7]. Thứ hạng không đóng băng, dù phần chữ đã đọc không nói vì sao.
Các nguồn đã đọc nhấn những động lực khác nhau. Với Thung lũng Silicon, người của YC nhấn mật độ người làm nghề sẵn lòng giúp nhau [8]. Với Israel, Avnimelech và Teubal mô tả chương trình công Yozma là thành công trong giai đoạn 1993 đến 1997 [3]. Bài chưa mở được nguồn nào để kể về Kendall Square (phần đại học nằm ở bài kế tiếp) và Thâm Quyến, ngoài thứ hạng trên. Bảng xếp hạng cho thấy nhiều trung tâm, không cho công thức.
Nhà nước làm được và không làm được gì
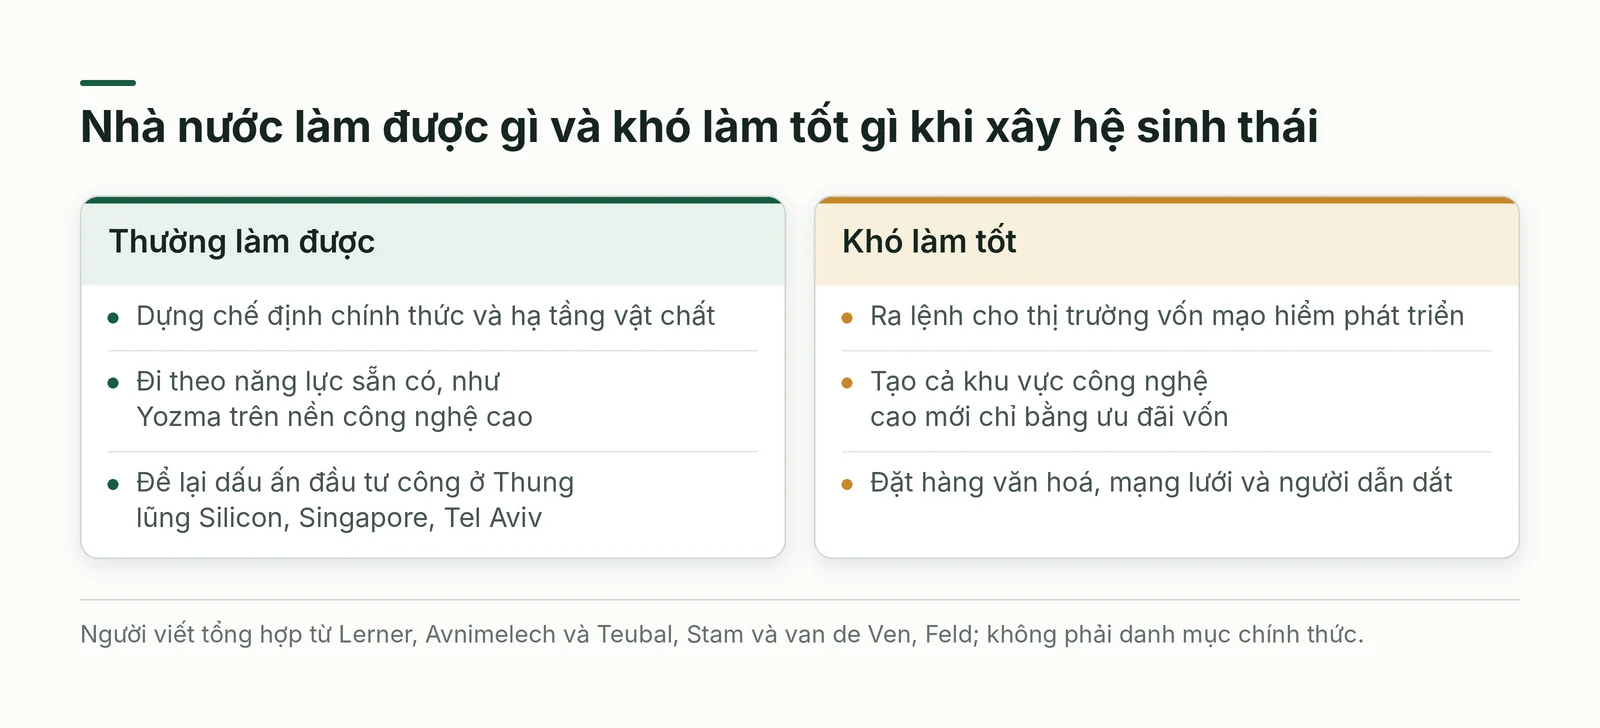
Theo phần giới thiệu của Princeton University Press, cuốn Boulevard of Broken Dreams của Josh Lerner (Trường Kinh doanh Harvard) nêu hai nhận xét nghe như trái nhau: các trung tâm như Thung lũng Silicon, Singapore, Tel Aviv đều mang dấu ấn đầu tư nhà nước; nhưng với mỗi can thiệp công thành công có nhiều nỗ lực thất bại làm lãng phí hàng tỷ đô la tiền thuế, và chính phủ không thể ra lệnh cho thị trường vốn mạo hiểm phát triển [2].
Với Yozma, Avnimelech và Teubal (chương sách 2004) nhấn mạnh ngành vốn mạo hiểm Israel không mọc lên từ chỗ trống mà tiến hoá từ nền công nghệ cao và năng lực nghiên cứu sẵn có; theo họ, ưu đãi hướng vào vốn mạo hiểm không nên là trọng tâm chính sách khi muốn tạo cả một khu vực công nghệ cao mới [3]. Người viết tóm lại: vốn công đi theo năng lực sẵn có, chưa chắc tạo ra được năng lực mới.
Trong mười thành tố của Stam và van de Ven, chế định chính thức và hạ tầng vật chất là hai thứ nhà nước tác động trực tiếp nhất, còn mạng lưới, văn hoá và vai trò lãnh đạo khó đặt hàng bằng quyết định hành chính; đó là cách đọc của người viết dựa trên danh sách thành tố của hai tác giả [1]. Hình 3 gom các nguồn thành hai cột.
Cách áp dụng từng bước
Các bước dành cho người điều hành chương trình ở thành phố, trường hay khu công nghệ; founder dùng bước 1, 2 và 5 để cân nhắc nơi đặt công ty. Đây là đề xuất của người viết, chưa phải quy trình đã kiểm chứng ở nơi nào.
- Bước 1: Lập bản đồ theo mười thành tố; mỗi thành tố ghi hai dữ kiện kiểm chứng được [1].
- Bước 2: Tìm điểm nghẽn: thành tố yếu nhất đang chặn các thành tố khác.
- Bước 3: Chọn một lĩnh vực hẹp nơi địa phương đã có nền năng lực, theo bài học Yozma [3].
- Bước 4: Giao quyền dẫn dắt cho doanh nhân từng xây công ty, cam kết nhiều năm, mở cửa cho mọi người, giữ lịch hoạt động đều [6].
- Bước 5: Nối cộng đồng với nhà đầu tư và khách hàng ở nơi có nhiều giao dịch hơn; theo Seibel, nhà đầu tư ít thấy giao dịch tốt thường từ chối nhanh hơn [9].
- Bước 6: Theo dõi chỉ số kết quả (công ty tăng trưởng cao, vốn, thoái vốn) và chỉ số quá trình (số buổi gặp, lời giới thiệu thành công); đừng đuổi theo thứ hạng.
Góc nhìn AI: tập trung địa lý và làm việc từ xa
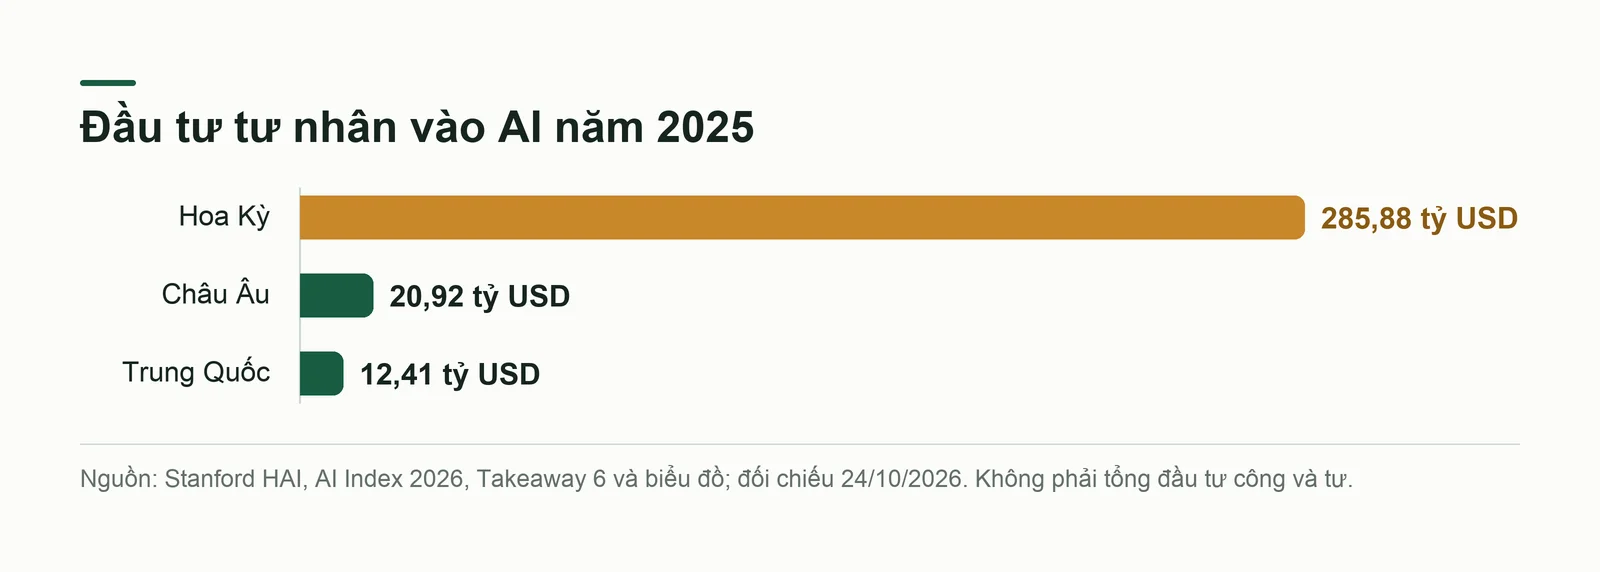
Phần về vốn AI-native của GSER 2026 (Startup Genome) viết rằng vốn này vẫn tập trung mạnh: startup Bắc Mỹ nhận 73% tổng vốn giai đoạn đầu và 86% tổng vốn giai đoạn muộn toàn cầu, còn Thung lũng Silicon và Bắc Kinh tiếp tục chi phối; trang không nêu năm [12]. Văn bản mô tả biểu đồ trên trang AI Index 2026 (Stanford HAI) nói đầu tư tư nhân vào AI của Hoa Kỳ năm 2025 là 285,88 tỷ USD, so với 20,92 tỷ ở châu Âu và 12,41 tỷ ở Trung Quốc (Hình 4); phần diễn giải cùng trang xác định đây là đầu tư tư nhân, không bao gồm mọi khoản đầu tư công [14].
Một host Lightcone nêu hai lý do riêng của AI, đều gắn với vùng Vịnh: những kỹ sư giỏi nhất, vốn là người dùng đầu tiên của công cụ cho nhà phát triển, ở đó; và khách hàng doanh nghiệp dám cược vào mô hình chưa kiểm chứng cũng ở đó [8]. Theo cách đọc của người viết, hai lý do ấy thuộc các thành tố sẵn có của Stam và van de Ven, tức nhân tài và nhu cầu [1], nên AI không đổi khung mà làm hai thành tố này nặng ký hơn.
Về làm việc từ xa, các nguồn đã đọc đều đến từ YC và phần lớn nghiêng về trực tiếp: năm 2022 YC đưa đợt Hè trở lại hình thức trực tiếp [10]; cuối năm 2024 các host kể Demo Day trực tiếp có khoảng 1.200 nhà đầu tư trong một phòng, và Garry Tan nhận định startup giai đoạn muộn đang đưa nhân viên về văn phòng [15]. Ngược lại, tại Startup School India (video YC đăng tháng 6 năm 2026), Puneet Kumar, cựu nhân viên YC, nói làn sóng AI không cục bộ như làn sóng di động; ông dẫn Giga và Emergent, hai công ty có founder chưa từng sống ở San Francisco trước khi lập, nhưng vẫn khuyên đi qua YC vì không khí San Francisco nâng tham vọng [16].
Theo cách đọc của người viết, hai quan điểm không loại trừ nhau: bán hàng xuyên biên giới dễ hơn, còn mạng lưới sâu và vốn lớn vẫn tập trung. Giới hạn: các phát biểu đến từ bên có lợi ích; bài chưa đọc được nghiên cứu độc lập nào tách riêng tác động của làm việc từ xa lên địa lý startup AI; số vốn cho thấy mức tập trung chứ không cho thấy nguyên nhân.
Bằng chứng và ví dụ tại Việt Nam
Theo chỉ số hệ sinh thái khởi nghiệp toàn cầu 2026 của StartupBlink, công bố ngày 19/5/2026, Việt Nam xếp hạng 50 thế giới, tăng 5 bậc, và TP.HCM lần đầu vào nhóm 100 với hạng 98, tăng 12 bậc [17][18][19]. Bài của Mekong ASEAN, dựa vào tin của Chính phủ và thành phố, cho biết thành phố đạt mục tiêu sớm bốn năm so với kế hoạch cho năm 2030 và đứng thứ năm Đông Nam Á [17]. Đây là bảng của tổ chức khác với Startup Genome, và bài chưa mở được phương pháp của StartupBlink, nên không đặt hai bảng cạnh nhau.
Cũng theo bài đó, TP.HCM tập trung gần một nửa số startup cả nước, hệ sinh thái định giá khoảng 7,4 tỷ USD và thu hút hơn 260 triệu USD vốn mạo hiểm, bài không nêu kỳ tính [17]; đây là số của cơ quan thành phố qua một bài báo, chưa có kiểm chứng độc lập.
Về chính sách, thành phố nêu Trung tâm khởi nghiệp sáng tạo TP.HCM theo mô hình đối tác công tư và kế hoạch nghiên cứu cơ chế thử nghiệm chính sách cho kinh tế số; người đứng đầu Sở Khoa học và Công nghệ, ông Lâm Đình Thắng, nói kết quả mở cơ hội rà soát chính sách [17]. Câu hỏi cần theo dõi là phía doanh nhân có dẫn dắt trung tâm công tư, như nguyên tắc đầu của Feld đòi hỏi, hay không [6]; bài báo không trả lời được. Bài chưa xác nhận được thứ hạng của Hà Nội nên không nêu.
Sai lầm thường gặp và giới hạn của bằng chứng
Bốn sai lầm dưới đây lặp lại ở cả chính sách lẫn quyết định cá nhân; chúng rút từ các nguồn đã đọc và từ cách đọc của người viết. Phần cuối mục nêu những hạn chế của riêng bài này để bạn cân nhắc mức tin cậy.
- Sao chép hình mẫu: coi Thung lũng Silicon là công thức, trong khi chương trình công thất bại nhiều hơn thành công [2].
- Đuổi theo thứ hạng: bảng của Startup Genome xếp theo sáu yếu tố do chính tổ chức này chọn và chấm [7], còn StartupBlink là bảng khác, nên không so thứ hạng giữa hai bảng.
- Nhầm tương quan với nhân quả: R bình phương 0,44 đến 0,62 ở Hà Lan chưa chứng minh cải thiện thành tố sinh ra công ty tăng trưởng cao [1].
- Cải thiện một thành tố đơn lẻ: các thành tố liên hệ chặt nên tăng một thứ có thể không đủ [1].
Giới hạn lớn nhất của bài: lý do khiến hoạt động tụ lại phần lớn đến từ lời người thực hành, còn nghiên cứu định lượng đã đọc chỉ có mẫu 12 vùng của Hà Lan. Bài chưa có nguồn đã mở để kể lịch sử Kendall Square và Thâm Quyến nên không kết luận về hai nơi này.
Kế hoạch thử nghiệm bốn tuần và câu hỏi tự kiểm
Kế hoạch dưới đây nhỏ và rẻ, nhằm kiểm tra bản đồ thành tố của bạn bằng dữ kiện thay vì cảm giác. Đây là đề xuất của người viết, chưa phải quy trình đã được kiểm chứng; hãy điều chỉnh theo nguồn lực và ngành của bạn.
- Tuần 1: Lập bản đồ mười thành tố cho địa phương hoặc ngành của bạn, mỗi thành tố một dữ kiện và một người biết rõ.
- Tuần 2: Phỏng vấn 8 đến 10 người về điều đang chặn họ; chọn điểm nghẽn lặp lại nhiều nhất.
- Tuần 3: Thiết kế một thử nghiệm nhỏ cho điểm nghẽn đó, như buổi gặp hằng tháng hay đợt giới thiệu khách hàng.
- Tuần 4: Chạy thử, đo, rồi quyết định giữ, sửa hay bỏ; ghi lại ai dẫn dắt và ai cam kết tiếp tục.
Bốn câu hỏi tự kiểm sau tuần thứ tư: ai thực sự dẫn dắt, doanh nhân hay cơ quan? Điểm nghẽn có nằm ở thành tố bạn đang đầu tư không? Chỉ số bạn theo dõi đo kết quả hay chỉ đo hoạt động? Nếu ngân sách công dừng, cộng đồng còn họp không?
Kết luận
Hệ sinh thái khởi nghiệp là hệ thống, không phải danh mục: các thành tố đi cùng nhau, nhưng bằng chứng hiện có mới cho thấy sự đi cùng, chưa cho thấy nguyên nhân. Theo cách đọc của người viết, mạng lưới, văn hoá và vai trò lãnh đạo là phần khó chép nhất; với nhà nước, các nguồn đã đọc gợi ý hướng khả thi hơn là dựng nền và đi theo năng lực sẵn có. Vốn AI đang tập trung mạnh, và các nguồn đã đọc chưa cho thấy làm việc từ xa xoá được điều đó. Việc đáng làm trước là tìm điểm nghẽn thật rồi thử nhỏ.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Nguồn gồm thư viện Y Combinator và Startups.com, bài của Stam và van de Ven (2021), trang nhà xuất bản sách của Josh Lerner, chương sách của Avnimelech và Teubal (2004), bài của Brad Feld (2014), báo cáo GSER 2026, trang AI Index 2026 và các bài báo Việt Nam về chỉ số StartupBlink 2026, mở ngày 23/10/2026 và đối chiếu chọn lọc lại ngày 24/10/2026. Đã đọc toàn văn công khai bài Stam–van de Ven để kiểm mô hình và R bình phương.
Chưa kiểm chứng: bản gốc của Isenberg (2010) chưa mở được nên sáu miền chỉ xác nhận qua nguồn thứ cấp; Lerner và chương Yozma chỉ đọc tóm tắt hoặc mô tả; thứ hạng StartupBlink lấy từ báo Việt Nam; số vốn AI lấy từ văn bản mô tả biểu đồ. Bạn nên mở nguồn gốc để đối chiếu.