
Làn sóng AI tạo sinh và khởi nghiệp: dữ liệu về vốn, đội ngũ nhỏ và tốc độ tăng trưởng
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Bài trả lời một câu hỏi: những con số về vốn, đội ngũ nhỏ và tốc độ tăng trưởng của startup trong làn sóng AI tạo sinh đáng tin đến đâu, và nên đọc thế nào. Đây là bài thứ chín của giai đoạn nền tảng; bài kế tiếp chuyển sang hệ sinh thái Việt Nam.
- Vốn dồn về AI và về ít thương vụ: nửa đầu 2026, AI chiếm 86% số đô la đầu tư mạo hiểm tại Mỹ, thương vụ từ 100 triệu USD trở lên chiếm 87,5%[1].
- Mốc doanh thu đầu đến sớm hơn theo YC, Stripe và Bessemer, nhưng cả ba đều có lợi ích trong thị trường[2][3][4].
- Đội nhỏ là xu hướng thật, nhưng công ty lập năm 2024 do một người sáng lập chỉ nhận 14,7% tiền huy động vòng định giá dù chiếm 30% số công ty[5].
- Con số đẹp nhất đến từ nhóm chọn lọc và có giá: Supernova của Bessemer đạt 1,13 triệu USD doanh thu định kỳ quy năm (ARR) trên mỗi nhân viên, biên gộp chỉ khoảng 25%[4].
- Khung năm phép thử xếp mỗi con số vào đúng mức bằng chứng: gợi ý, so sánh hay làm chuẩn.
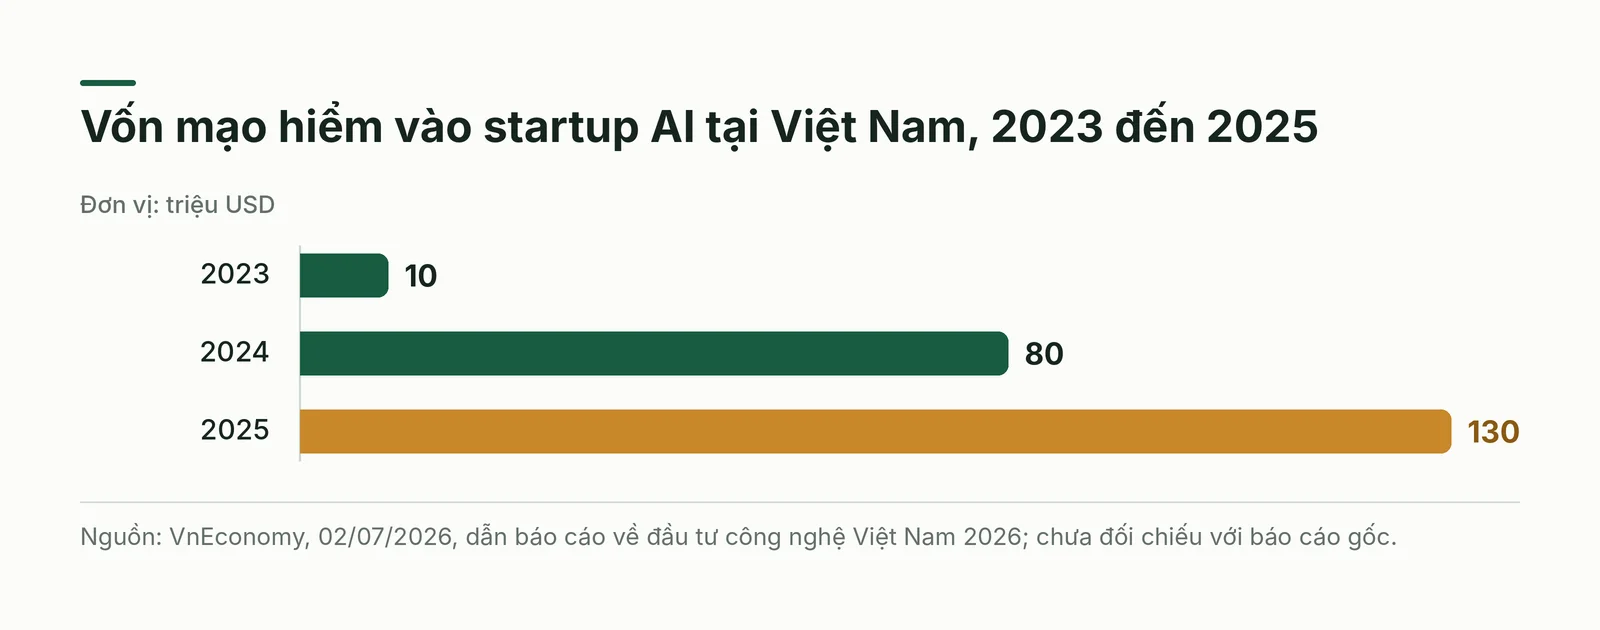
- Tại Việt Nam, vốn mạo hiểm vào startup AI đạt 130 triệu USD năm 2025, gấp 13 lần năm 2023, từ nền rất thấp[6].
Bối cảnh: vì sao cần đọc số liệu thay vì đọc tiêu đề
Một nhà sáng lập cân nhắc nghỉ việc, một sinh viên chọn đề tài, một người làm chính sách: cả ba đọc những tiêu đề kiểu AI chiếm gần hết vốn mạo hiểm hay doanh thu bảy chữ số trong ba tháng. Tiêu đề thường đúng với tập dữ liệu bên công bố nhìn thấy; vấn đề là tập đó là tập nào, và có giống trường hợp của người đọc không.
Ví dụ gần nhất là nhà sáng lập đơn độc. YC cho biết tỷ lệ công ty chỉ có một nhà sáng lập trong số được nhận tăng từ khoảng 5% lên 18 đến 19%[2]; Carta ghi 36,3% công ty mới lập tại Mỹ nửa đầu 2025 có một nhà sáng lập, so với 23,7% năm 2019[5]. Hai số không mâu thuẫn: một đo tập chọn kỹ, một đo công ty mới lập trên nền tảng của Carta.
Khái niệm: startup xây từ đầu trên mô hình, ba tầng và cách đếm
AI-native là cách gọi của giới đầu tư, chưa phải phạm trù thống kê chuẩn. Trong mảng dịch vụ, YC mô tả đó là công ty dựng lại từ đầu để mô hình làm phần lớn công việc và bán kết quả cuối cùng, không phải công cụ để khách tự dùng[7]. Bài dùng ba câu hỏi làm việc: bỏ mô hình đi thì sản phẩm còn giá trị không; mô hình có làm phần lớn các bước, còn người chỉ xử lý ngoại lệ không; chi phí biên có tăng theo tính toán hơn là theo nhân sự không.
Startups.com chia startup AI thành ba tầng: phòng thí nghiệm mô hình nền, công ty hạ tầng và công ty ứng dụng; nhu cầu vốn và hào phòng thủ của mỗi tầng rất khác nhau[8]. Cũng cần biết bộ dữ liệu gọi ai là công ty AI: AI Index 2026 của Stanford dựa trên cơ sở dữ liệu Quid và chỉ tính công ty AI đã nhận hơn 1,5 triệu USD từ năm 2013[9]. Đó là định nghĩa về dòng tiền, nên tổng đầu tư AI không tự động nói về startup AI-native.
Khung năm phép thử khi đọc một con số về làn sóng này
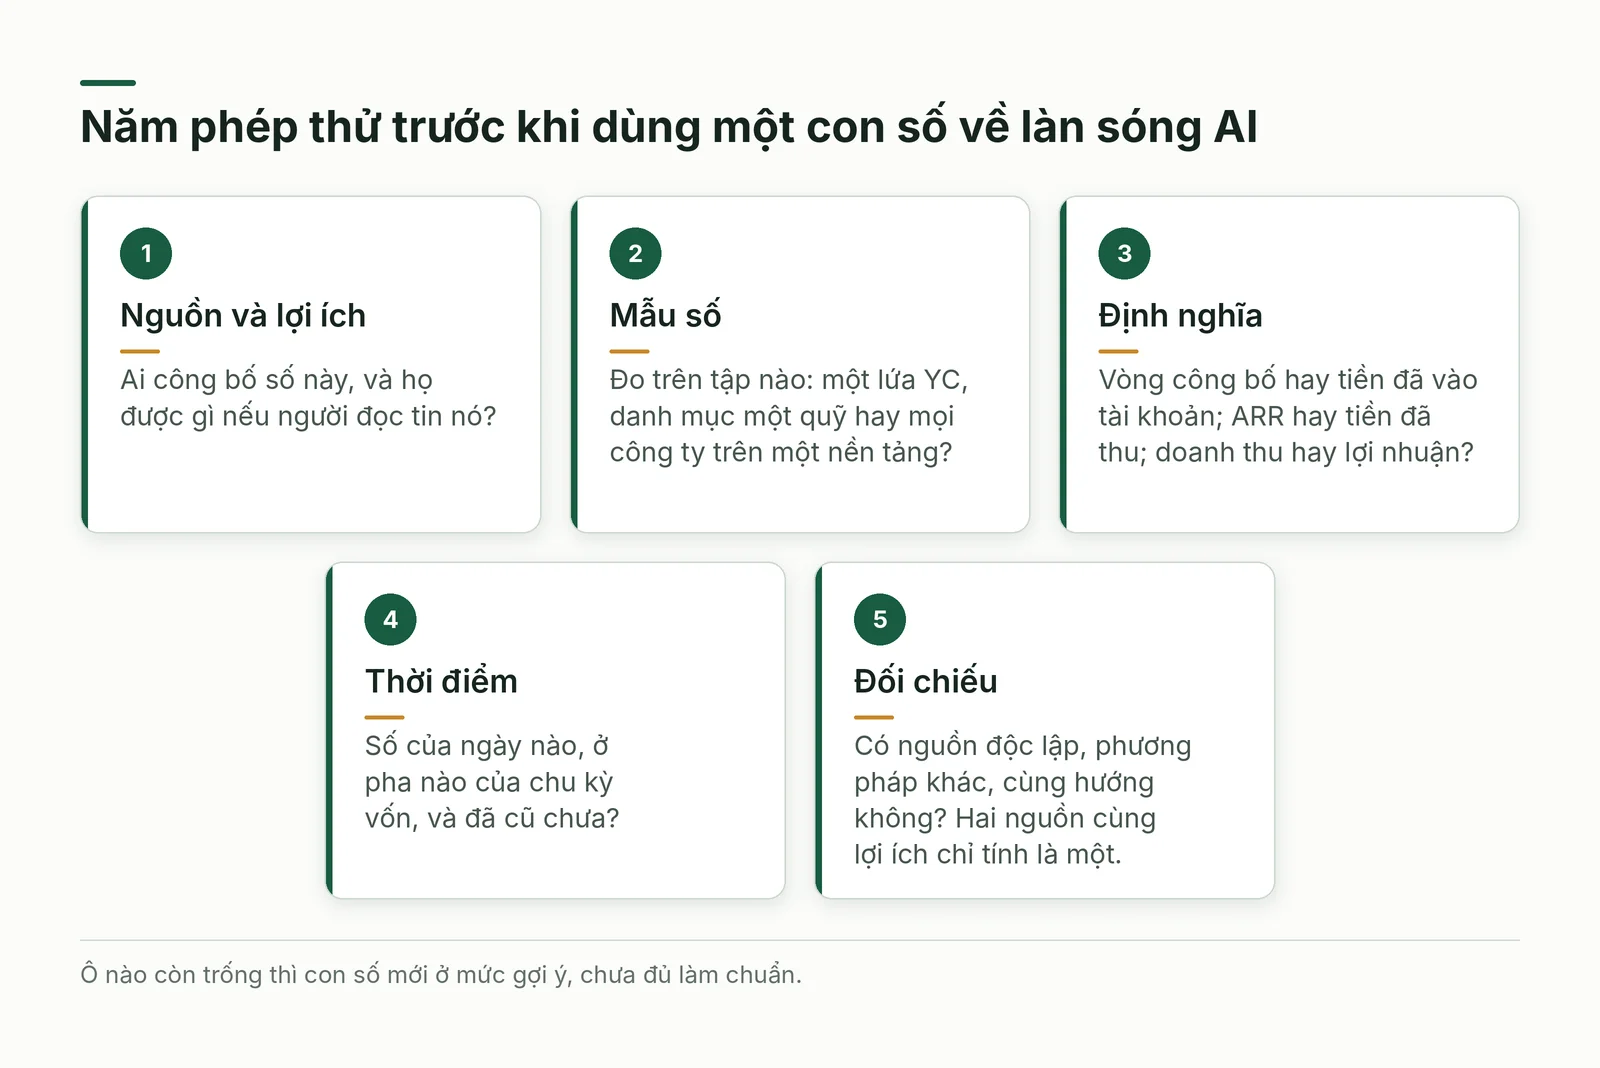
Khung này không hỏi con số đúng hay sai mà hỏi con số đủ mạnh để làm gì: minh hoạ một khả năng, so với dự án của bạn, hay làm cơ sở phân bổ nguồn lực. Hình 1 gói năm phép thử thành thẻ kiểm tra; ô nào trống nghĩa là con số mới ở mức gợi ý.
- Phép thử 1, nguồn và lợi ích: ai công bố, và họ được gì nếu người đọc tin con số?
- Phép thử 2, mẫu số: đo trên tập nào, chọn ra sao: một lứa YC, danh mục một quỹ, hay mọi công ty đăng ký qua một nền tảng?
- Phép thử 3, định nghĩa: vòng gọi vốn công bố hay tiền đã giải ngân; ARR hay tiền đã thu; doanh thu hay lợi nhuận gộp?
- Phép thử 4, thời điểm: số của ngày nào, ở pha nào của chu kỳ, đã cũ chưa?
- Phép thử 5, đối chiếu: có nguồn độc lập, phương pháp khác, cùng hướng không? Hai nguồn cùng một bên lợi ích chỉ tính là một.
Dòng vốn: tổng số kỷ lục, nhưng tập trung ở đỉnh
Theo AI Index 2026 của Stanford, đầu tư tư nhân toàn cầu vào AI năm 2025 đạt 344,7 tỷ USD, tăng 127,5%; riêng công ty AI tạo sinh nhận 170,9 tỷ USD, gần một nửa tổng số[9]. Số công ty AI mới được rót vốn tăng 70,8%, nhưng phần lớn số đô la đi qua rất ít thương vụ: 28 thương vụ trên 1 tỷ USD, so với 15 năm 2024[9].
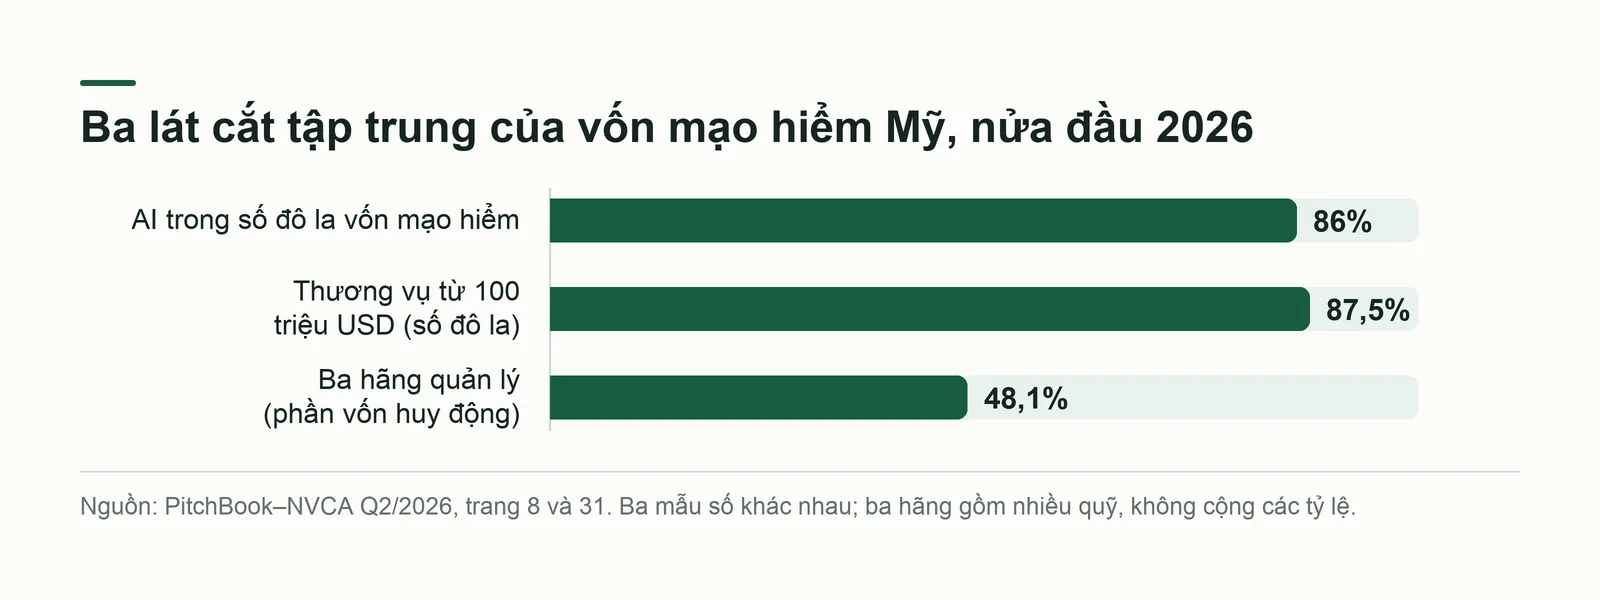
Báo cáo PitchBook-NVCA Venture Monitor quý II/2026, đăng ngày 09/07/2026, cho thấy bức tranh cực đoan hơn tại Mỹ: nửa đầu 2026 vốn đầu tư mạo hiểm đạt 412,7 tỷ USD, vượt cả năm 2025; AI chiếm 86% số đô la; thương vụ từ 100 triệu USD trở lên chiếm 87,5%; ba hãng quản lý quỹ thu 48,1% vốn huy động, qua nhiều quỹ[1]. PitchBook tự mô tả thị trường là kỷ lục ở đỉnh, co lại ở hầu hết phân khúc bên dưới[1]. Hình 2 xếp ba tỷ lệ cạnh nhau; mẫu số khác nhau nên không cộng được.
Cần tách ba thứ hay bị gộp: số đô la với số công ty, như mức tăng 127,5% so với 70,8% ở trên[9]; vòng công bố với tiền mới vào tài khoản, vì SiliconANGLE, tường thuật báo cáo PitchBook, lưu ý vòng 65 tỷ USD của Anthropic gồm khoảng 15 tỷ USD đã cam kết từ trước[10]; và tổng số với mức vốn một startup giai đoạn đầu gọi được, vì vài thương vụ khổng lồ kéo tổng lên.
Tốc độ tăng trưởng: các mốc doanh thu đầu đang đến sớm hơn
Trong podcast đăng ngày 17/09/2026, các đối tác YC cho biết doanh thu hằng tháng trung vị của công ty cuối lứa tăng từ khoảng 8 nghìn lên khoảng 20 nghìn USD (lúc nhận vào là không); tỷ lệ công ty làm trọn một việc đầu-cuối thay vì phần mềm điểm tăng từ 10% lên hơn 25%; có công ty đi từ không lên doanh thu bảy chữ số trong ba tháng, điều trước đây cần từ 18 tháng[2]. Làm mốc so, tháng 12/2024 YC nói các lứa hè và thu 2024 gộp lại tăng khoảng 10% mỗi tuần[11].
Một đối tác YC thừa nhận phần nào doanh thu có thể là chi tiêu theo phong trào, nhưng lập luận rằng sản phẩm làm trọn việc đáng giá hơn công cụ chỉ ghi chép[2]. YC không công bố mẫu số hay cách tính trung vị. Stripe cho góc nhìn từ dữ liệu nền tảng: năm 2025, 20% công ty lập qua Atlas thu tiền khách đầu tiên trong 30 ngày, so với 8% năm 2020; số công ty đạt 10 triệu USD ARR trong ba tháng sau ra mắt gấp đôi năm 2024, nhưng đó là số đếm không kèm số gốc[3].
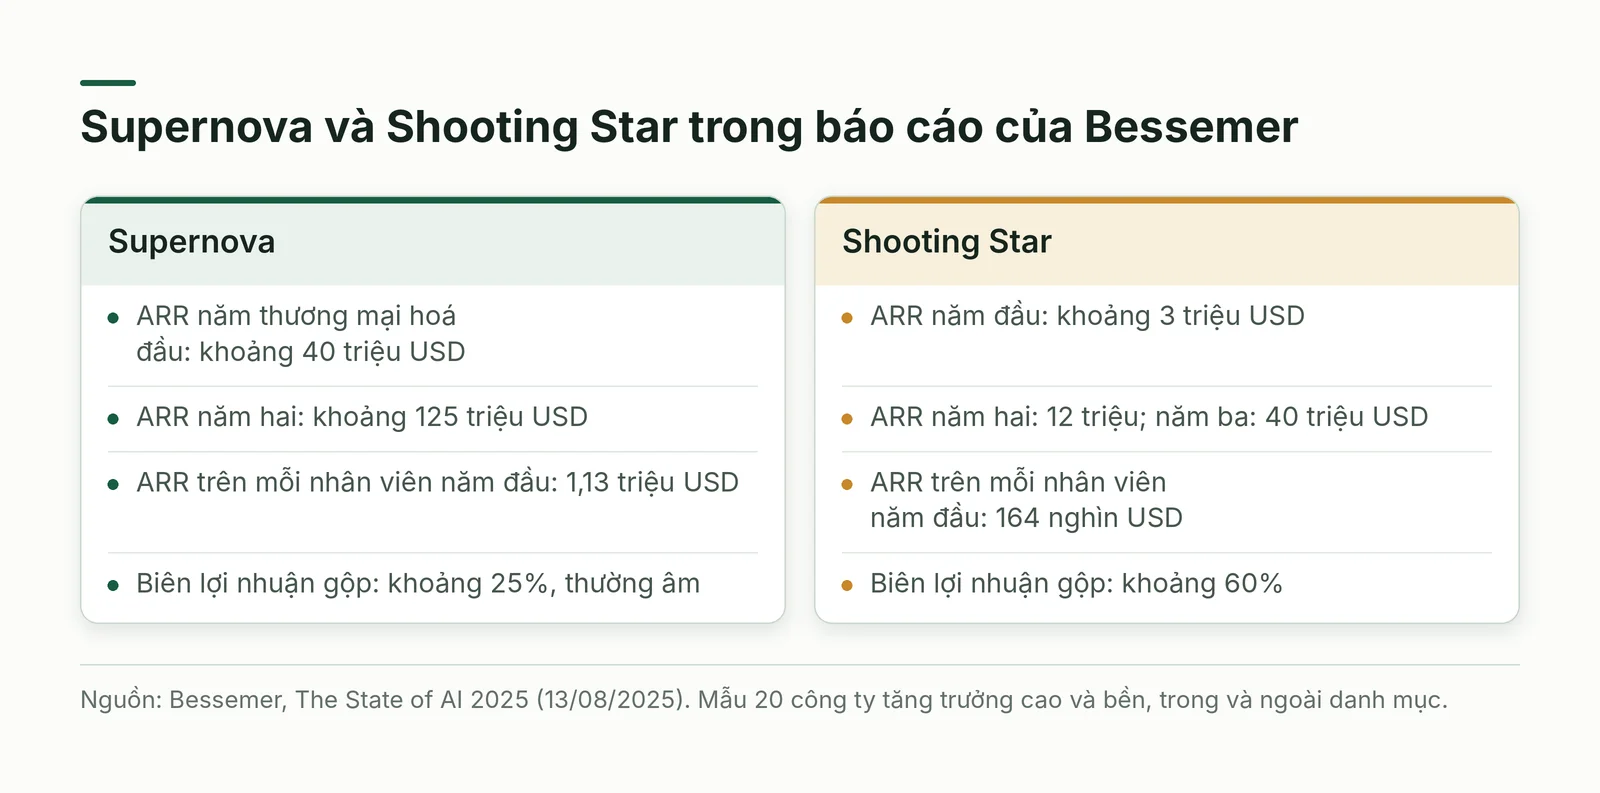
Ở đuôi trên, Bessemer mô tả nhóm Supernova đạt trung bình khoảng 40 triệu USD ARR năm thương mại hoá đầu và khoảng 125 triệu USD năm hai, nhóm Shooting Star khoảng 3 triệu USD năm đầu, 12 triệu năm hai và 40 triệu năm ba[4]. Nhưng mẫu chỉ có 20 công ty tăng trưởng cao và bền, chọn trong và ngoài danh mục của quỹ[4]: những người sống sót tốt nhất, không phải startup AI điển hình.
Đội nhỏ và doanh thu trên mỗi nhân viên
Đội nhỏ có hai lớp bằng chứng. Lớp thứ nhất là cơ cấu người sáng lập: YC và Carta cùng cho thấy tỷ lệ nhà sáng lập đơn độc tăng[2][5]. Carta ghi công ty một nhà sáng lập mất trung vị 399 ngày từ lúc lập đến lúc tuyển người đầu tiên, so với 480 ngày ở công ty nhiều nhà sáng lập, cả hai đang dài ra[5].
Lớp thứ hai là doanh thu trên mỗi nhân viên. Bessemer ghi nhóm Supernova đạt 1,13 triệu USD ARR trên mỗi nhân viên toàn thời gian năm đầu, còn Shooting Star khoảng 164 nghìn USD[4]. Cùng báo cáo, biên lợi nhuận gộp của Supernova khoảng 25% và thường âm, so với khoảng 60% ở Shooting Star[4]. Suy luận của bài: với công ty AI, chi phí tính toán như một khoản lương thứ hai, nên doanh thu trên đầu người cao chưa cho biết tiền thật còn lại bao nhiêu. Hình 3 đặt hai nhóm cạnh nhau.
ARR là doanh thu định kỳ quy năm tại một thời điểm, không phải tiền đã thu. Mẫu số là nhân viên, còn chi phí mô hình nằm ngoài. Supernova là đuôi trên của một nhóm đã được chọn vì bền. Với đội năm người, điều rút ra hợp lý là đội nhỏ khả thi hơn trước, không phải doanh thu triệu USD trên đầu người là chuẩn.
Tín hiệu thật và nhiễu: bốn chỗ con số dễ đánh lừa
Nhiễu thứ nhất là doanh thu chất lượng thấp: Bessemer tự cảnh báo ARR đỉnh không bảo đảm doanh nghiệp lành mạnh và khách dễ bỏ khi chi phí chuyển đổi thấp[4]. Nhiễu thứ hai là doanh thu từ thử nghiệm. Báo cáo sơ bộ Project NANDA tháng 7/2025 nêu 95% tổ chức trong nghiên cứu chưa có lợi tức đo được từ AI tạo sinh, không phải tỷ lệ đại diện mọi doanh nghiệp. Báo cáo dùng phỏng vấn 52 tổ chức và khảo sát 153 lãnh đạo, với thành công hiểu là vượt giai đoạn thử và có chỉ số đo được; lợi tức được đo sau sáu tháng, đồng thời ghi nhận một số startup ký thử nghiệm trong vài ngày rồi đạt doanh thu định kỳ bảy chữ số[12].
Mẫu gồm 52 tổ chức phỏng vấn, 153 lãnh đạo khảo sát và hơn 300 sáng kiến công khai; báo cáo tự nhận số liệu đúng về xu hướng, có thể lệch do chọn mẫu và sáu tháng có thể chưa đủ[12]. Đây là tín hiệu về cầu doanh nghiệp, không phải phán quyết cho mọi startup.
Nhiễu thứ ba là vòng khổng lồ: khi thương vụ từ 100 triệu USD chiếm 87,5% số đô la[1], tổng số phản ánh vài thương vụ hơn là hàng nghìn startup. Nhiễu thứ tư là doanh thu vòng tròn nội ngành: YC cho biết trong hai năm qua họ rót vốn cho hơn một chục công ty, mỗi công ty trên 10 triệu USD một năm, bán dữ liệu hoặc môi trường huấn luyện cho các phòng thí nghiệm AI[2]. Đó là doanh thu thật nhưng phụ thuộc ngân sách của vài khách cùng ngành; phần nối với các vòng gọi vốn lớn là suy luận của bài.
Điểm khác các làn sóng trước
So sánh lịch sử đầy đủ nằm ở bài thứ hai của giai đoạn; ở đây chỉ giữ ba điểm khác rõ nhất. Thứ nhất, tốc độ chấp nhận: nghiên cứu của Bick, Blandin và Deming (NBER, 09/2024, sửa 02/2025)[13], dựa trên khảo sát đại diện tại Mỹ, cho thấy cuối 2024 gần 40% người từ 18 đến 64 tuổi dùng AI tạo sinh; hai năm sau ChatGPT, 27% người đi làm dùng cho việc, so với 25% dùng máy tính sau ba năm. Mức chấp nhận chung nhanh hơn cả máy tính cá nhân và internet, phần nhanh hơn chủ yếu do dùng ngoài công việc[14].
Thứ hai, cấu trúc vốn: theo lập luận của YC, đợt đổ vốn vào trung tâm dữ liệu giống đợt dư băng thông viễn thông thập niên 1990, vốn tạo điều kiện cho YouTube ra đời, và người dựng ứng dụng giống YouTube hơn là nhà thầu hạ tầng[15]. Lập luận có sức nặng nhưng đến từ một nhà đầu tư cần nhà sáng lập.
Thứ ba, hành vi bên mua: Collison giải thích tốc độ ký hợp đồng bằng việc doanh nghiệp sợ bị bỏ lại hơn sợ startup chưa kiểm chứng[16]. Điều không đổi là rủi ro chu kỳ, thiên kiến người sống sót và việc bên công bố số liệu thường có lợi ích.
Cách áp dụng từng bước
Quy trình dành cho nhà sáng lập, sinh viên hoặc người làm chính sách muốn dùng số liệu về làn sóng AI mà không bị cuốn theo tiêu đề; mỗi bước cần để lại một kết quả viết ra giấy, để người khác kiểm lại được.
- Bước 1: Xác định tầng (mô hình nền, hạ tầng, ứng dụng) và trả lời ba câu hỏi nhận diện AI-native cho đối tượng bạn xem.
- Bước 2: Chọn ba chỉ số của riêng bạn và định nghĩa bằng chữ: thời gian tới khoản thu thực đầu tiên, tỷ số nhanh SaaS theo quý (ARR thêm vào chia ARR mất đi)[17], biên gộp sau chi phí mô hình.
- Bước 3: Với mỗi con số ngoài định dùng làm chuẩn, điền thẻ ở Hình 1; ô nào trống thì hạ con số xuống mức gợi ý.
- Bước 4: Ưu tiên số trung vị và số có mẫu số rõ; đặt số nhóm đỉnh như Supernova vào cột trần có thể, không vào cột kế hoạch.
- Bước 5: Chạy một kiểm chứng nhỏ: theo dõi một thử nghiệm của khách có thành hợp đồng trả tiền và triển khai thường xuyên hay không.
- Bước 6: Ghi ngày của mọi số liệu và rà lại sau 90 ngày.
Góc nhìn AI: AI đổi gì, không đổi gì và bằng chứng đến đâu
AI đổi chi phí và thời gian dựng sản phẩm, và dữ liệu YC ngày 17/09/2026 phản ánh điều đó ở nhiều chỗ: tỷ trọng công ty công nghệ cứng trong lứa tăng từ 8% lên 20%, công ty làm trọn việc đầu-cuối từ 10% lên hơn 25%, nhà sáng lập đơn độc lên 18 đến 19%[2]. Các đối tác YC lý giải rằng viết mã không còn là rào cản chính; biết cần làm gì mới là phần khó và đáng giá[2]. Làm mốc, YC từng nói gần một nửa lứa hè 2023 làm việc với mô hình ngôn ngữ lớn[18]; bản ghi tháng 9/2026 không nêu tỷ trọng AI của lứa mới.
Điều AI không đổi cũng có bằng chứng. Charlie Warren của YC nhấn mạnh với công ty dịch vụ AI-native ba việc: tạo uy tín với bên mua hoài nghi, hiểu mô hình làm được gì, giữ kỷ luật vận hành; ông còn cảnh báo đừng dùng người để che lỗ hổng sản phẩm[7]. Collison lập luận rằng năng lực nhận thức vẫn được các công ty như Stripe trả giá rất cao, nên bỏ qua nó khi chưa có bằng chứng là quá sớm[16]. Vốn vẫn dồn về đỉnh[1], biên gộp của nhóm tăng nhanh nhất vẫn mỏng[4], và bán cho doanh nghiệp vẫn phụ thuộc chuyện thử nghiệm có thành triển khai hay không[12].
Có ba rủi ro riêng của loại dữ liệu này. Một: gần như mọi bên công bố đều có lợi ích, và AI giúp tạo ra nhiều bảng số trông thuyết phục, nên nhiễu có thể tăng nhanh hơn tín hiệu. Hai: lớp ứng dụng thuê mô hình của bên khác; một đối tác YC kể các công ty cỡ vòng B đang dựng lớp điều phối để thay mô hình theo từng loại tác vụ[15]. Ba: bài này có hỗ trợ của AI, nên số quan trọng được mở lại từ nguồn gốc, chỗ chỉ đọc một lượt được ghi ở mục cuối.
Bằng chứng và ví dụ tại Việt Nam
Tại Việt Nam, vốn đầu tư mạo hiểm rót vào startup trong năm 2025 là 509 triệu USD, cao hơn 28% so với 398 triệu USD của năm 2024, nhưng số thương vụ giảm từ 118 xuống 103 (Viet Nam News ghi 104)[6][19]. Số liệu dẫn từ báo cáo công bố cuối tháng 5/2026 của NIC, VPCA, Do Ventures và BCG, mỗi báo liệt kê đơn vị hơi khác; bài chưa mở báo cáo gốc.
Vốn vào startup AI đi từ 10 triệu USD năm 2023 lên 80 triệu năm 2024 và 130 triệu năm 2025, tăng 13 lần; thương vụ AI từ 12 lên 23[6]. Lấy 130 triệu chia 509 triệu, AI chiếm khoảng 26% vốn mạo hiểm năm 2025 (phép tính của bài, các báo không nêu tỷ lệ). Con số này thấp xa mức 86% ở Mỹ, nhưng hai số khác kỳ, khác nhà cung cấp và khác quy mô: tổng vốn mạo hiểm cả năm của Việt Nam chưa bằng một thương vụ 1 tỷ USD, loại thương vụ toàn cầu có 28 lần năm 2025[9].
Chính các nguồn tin cũng nêu giới hạn: e27 lưu ý tăng 13 lần từ nền nhỏ dễ hơn từ nền lớn và đà tăng có thể phản ánh tâm lý toàn cầu hơn nền tảng trong nước[20]. Viet Nam News nêu chênh lệch định giá vẫn là trở ngại, và đại diện VPCA nói thị trường cần thêm vốn kiên nhẫn[19]. Các báo cáo đã đọc chưa có thời gian tới doanh thu hay doanh thu trên đầu người của startup Việt Nam, nên mốc của Mỹ chưa thể so trực tiếp.
Sai lầm thường gặp và giới hạn của bằng chứng
Giới hạn lớn nhất của cả bài: các nguồn đọc được chủ yếu là mô tả, chưa có bằng chứng nhân quả rằng AI gây ra mức tăng tốc. Nguồn về tốc độ tăng trưởng đều là nhà đầu tư hoặc nền tảng có lợi ích; nguồn học thuật như NBER chỉ đo mức chấp nhận, không đo kết quả của startup[14]. Vì vậy kết luận nên đọc là phù hợp với, chứ không phải chứng minh. Năm sai lầm thường lặp lại:
- Đọc tỷ trọng đô la như tỷ trọng công ty: AI chiếm 86% số đô la không có nghĩa 86% startup là startup AI[1].
- Lấy đuôi trên làm trung vị: Supernova là mẫu chọn lọc, còn trung vị cuối lứa YC chỉ khoảng 20 nghìn USD một tháng[4][2].
- Đọc ARR như tiền đã thu, hoặc doanh thu như lợi nhuận.
- So hai số khác mẫu số, như 18 đến 19% của YC với 36,3% của Carta[2][5].
- Chỉ nhìn công ty còn sống: mẫu bền của Bessemer không cho biết bao nhiêu công ty cùng nhóm đã dừng[4].
Kế hoạch thử nghiệm trong hai đến bốn tuần
Kế hoạch biến khung thành việc cụ thể, mỗi tuần khép lại bằng một kết quả nhìn thấy được; bạn có thể dừng sau tuần hai nếu chỉ cần đánh giá một bản chào hàng hay một báo cáo thị trường. Tuần nào cũng nên ghi lại ngày làm và nguồn đã mở.
- Tuần 1: chọn năm con số bạn đang dựa vào và điền thẻ năm phép thử cho từng số.
- Tuần 2: tính ba chỉ số của riêng bạn bằng đúng định nghĩa ở Bước 2, kể cả khi chỉ có vài khách.
- Tuần 3: tìm một nguồn đối chiếu độc lập cho mỗi con số; số nào không có thì hạ xuống mức gợi ý.
- Tuần 4: viết một trang kết luận: quyết định nào vẫn đứng vững, quyết định nào cần thêm dữ liệu, và ngày rà lại.
Kết luận
Làn sóng AI tạo sinh để lại dấu vết thật trong số liệu: vốn dồn về AI, mốc doanh thu đầu ngắn lại, đội nhỏ phổ biến hơn. Nhưng mỗi dấu vết đều đi qua tay bên có lợi ích và qua mẫu chọn lọc, nên giá trị của chúng là gợi hướng hơn là đặt chuẩn. Người đọc vững hơn khi hỏi năm câu trước khi tin, ưu tiên số trung vị và đo bằng số của chính mình. Bài kế tiếp chuyển sang hệ sinh thái Việt Nam, nơi dữ liệu còn ít nhưng quyết định vẫn phải đưa ra.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Nguồn chính gồm các bài và bản ghi trong thư viện Y Combinator, hai mục từ điển của Startups.com, báo cáo AI Index 2026 của Stanford, bài NBER của Bick, Blandin và Deming, báo cáo của PitchBook-NVCA, Stripe, Carta, Bessemer và MIT NANDA, cùng ba bài báo về vốn mạo hiểm Việt Nam; ngày truy cập khi soạn 23/10/2026, rà mẫu nguồn nhạy cảm ngày 24/10/2026. Điều chưa kiểm chứng: số liệu YC là lời của đối tác YC, MIT NANDA đọc qua bản sao, báo cáo gốc về Việt Nam chưa mở, một chi tiết của SiliconANGLE chỉ đọc một lượt. Hãy đọc nguồn gốc.