
Năm làn sóng khởi nghiệp công nghệ: từ bán dẫn đến AI tạo sinh và những bài học lặp lại
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Bài này hỏi: lịch sử khởi nghiệp công nghệ lặp lại ở điểm nào, và nhà sáng lập năm 2026 dùng được gì từ đó? Đứng ở chặng nền tảng của loạt bài, nó đặt startup lên một dòng thời gian: dựng năm làn sóng từ các nguồn đã mở đọc, rồi tách điều lặp lại khỏi điều thật sự mới.
- Mô hình lặp gồm bốn nhịp: chi phí thử nghiệm giảm, người nhập cuộc tăng, vốn đổ vào, rồi thanh lọc. Cách chia năm làn sóng là của bài, không phải phân loại học thuật chuẩn.
- Sau khi Amazon Web Services ra mắt năm 2006, khoản đầu tư đầu tiên ở các ngành chịu tác động giảm khoảng 20% và số khoản đầu tư đầu tiên mỗi năm gần gấp đôi [1].
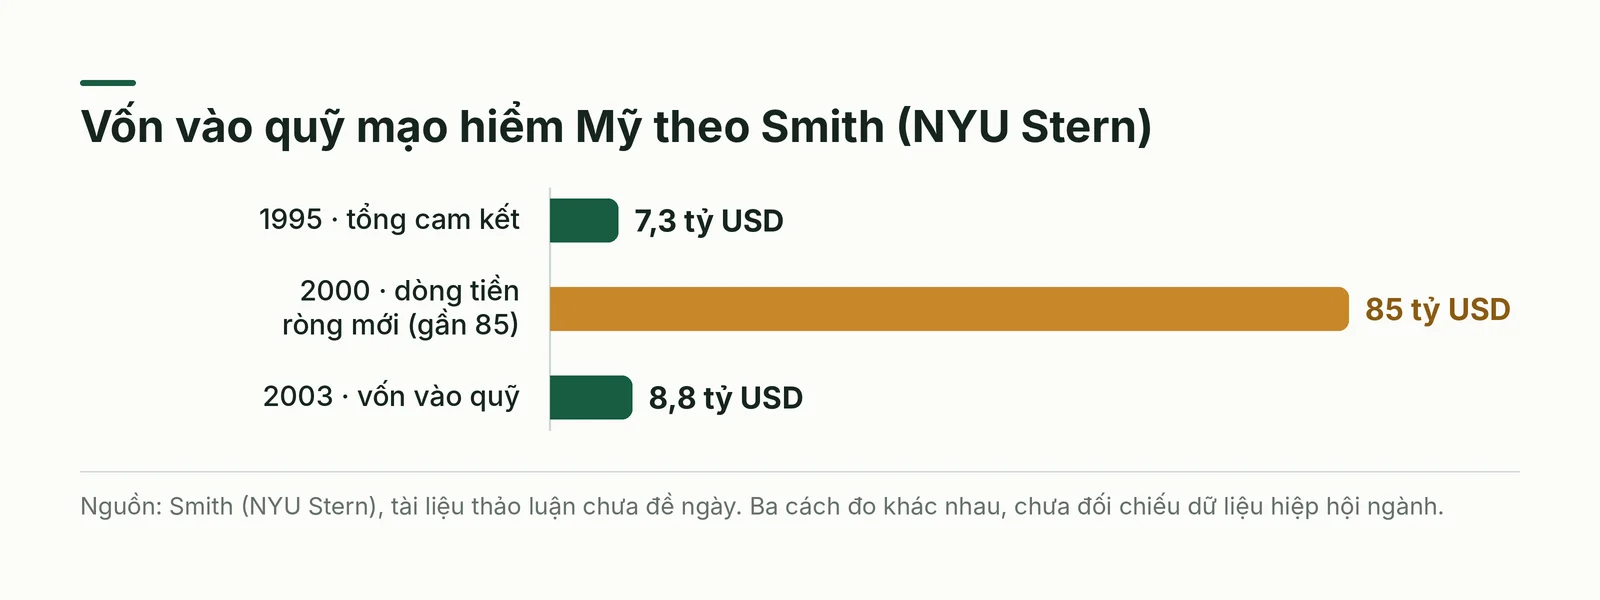
- Một tài liệu của NYU Stern ghi vốn vào quỹ mạo hiểm Mỹ từ 7,3 tỷ USD (1995) lên gần 85 tỷ (2000) rồi còn 8,8 tỷ (2003), với cách đo khác nhau theo năm [2].
- Làn sóng AI lặp lại hai nhịp đầu nhưng khác ở mức tập trung vốn: quý III/2025, một phần ba vốn mạo hiểm toàn cầu đổ vào đúng 18 công ty [3].
- Ở Việt Nam, từ mốc nối mạng toàn cầu 19/11/1997 đến các dịch vụ đại chúng trong nước, thứ tự vẫn là hạ tầng, rồi nội dung và ứng dụng [4][5].
Bối cảnh: vì sao cần nhìn lại các làn sóng trước
Cuối năm 2025, câu hỏi quen thuộc là liệu AI có phải bong bóng. Trong chương trình Lightcone của Y Combinator (YC) đăng ngày 22/12/2025, Jared Friedman cho biết ông thường gặp câu hỏi đó khi nói chuyện với sinh viên đại học [6]. Người đang cân nhắc khởi nghiệp cần một cách trả lời không dựa vào cảm tính: xem điều gì từng lặp lại ở các làn sóng trước, rồi mới kết luận điều gì đang khác.
Cần đọc lịch sử thận trọng, vì nhiều nhận định mạnh nhất đến từ người có lợi ích trong câu chuyện: trong buổi trò chuyện đăng ngày 28/07/2026, Sam Altman nói startup thường thắng khi chi phí giảm và chu kỳ làm việc ngắn lại, và nay đúng là như vậy [7]. Mỗi làn sóng còn có bộ số liệu riêng, không cùng định nghĩa, nên bài tách lời khuyên của người thực hành khỏi kết quả nghiên cứu.
Khái niệm: làn sóng, chi phí thử nghiệm và bốn nhịp lặp
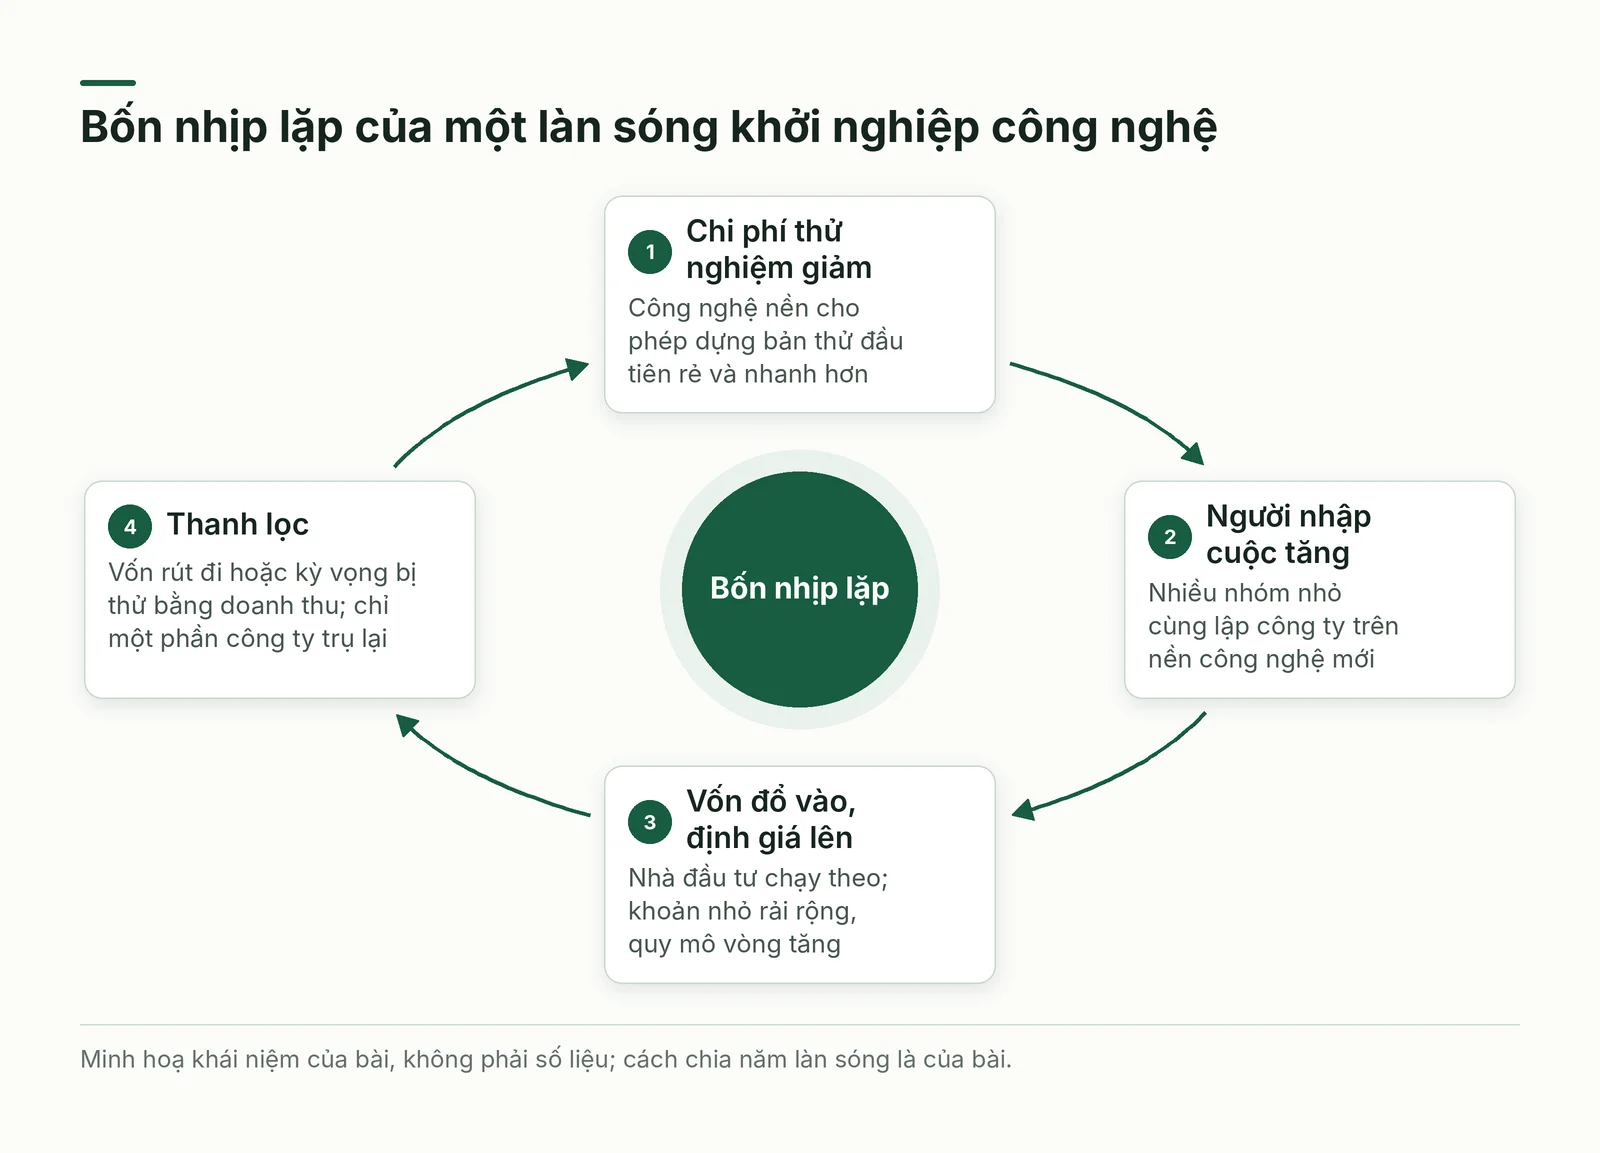
Trong bài này, một làn sóng là giai đoạn công nghệ nền làm giảm chi phí dựng một lớp sản phẩm đủ mạnh để nhiều người cùng lập công ty. Năm làn sóng gồm: bán dẫn cùng những quỹ vốn mạo hiểm (venture capital, VC) đầu tiên; máy tính cá nhân; internet và bong bóng dot-com; web 2.0, di động và đám mây; AI tạo sinh.
Khái niệm then chốt là chi phí thử nghiệm (cost of experimentation): số tiền một nhóm nhỏ cần để biết ý tưởng có đứng được không. Ewens, Nanda và Rhodes-Kropf dùng khái niệm này khi nghiên cứu điện toán đám mây (cloud computing); theo họ, tác động thể hiện ở vốn ban đầu hơn là ở tổng nhu cầu vốn [1].
Từ đó có bốn nhịp lặp: chi phí thử nghiệm giảm; nhiều người nhập cuộc hơn; vốn chạy theo và đẩy định giá lên; thanh lọc khi vốn rút đi hoặc kỳ vọng bị thử bằng doanh thu. Một cách nhìn khác, được một đối tác YC nhắc lại theo một nhà kinh tế tên Perez, chia mỗi cuộc cách mạng công nghệ thành giai đoạn lắp đặt nặng vốn và nhiều hưng phấn, rồi giai đoạn triển khai khi ứng dụng lan rộng [6].
Bán dẫn, quỹ mạo hiểm đầu tiên và máy tính cá nhân
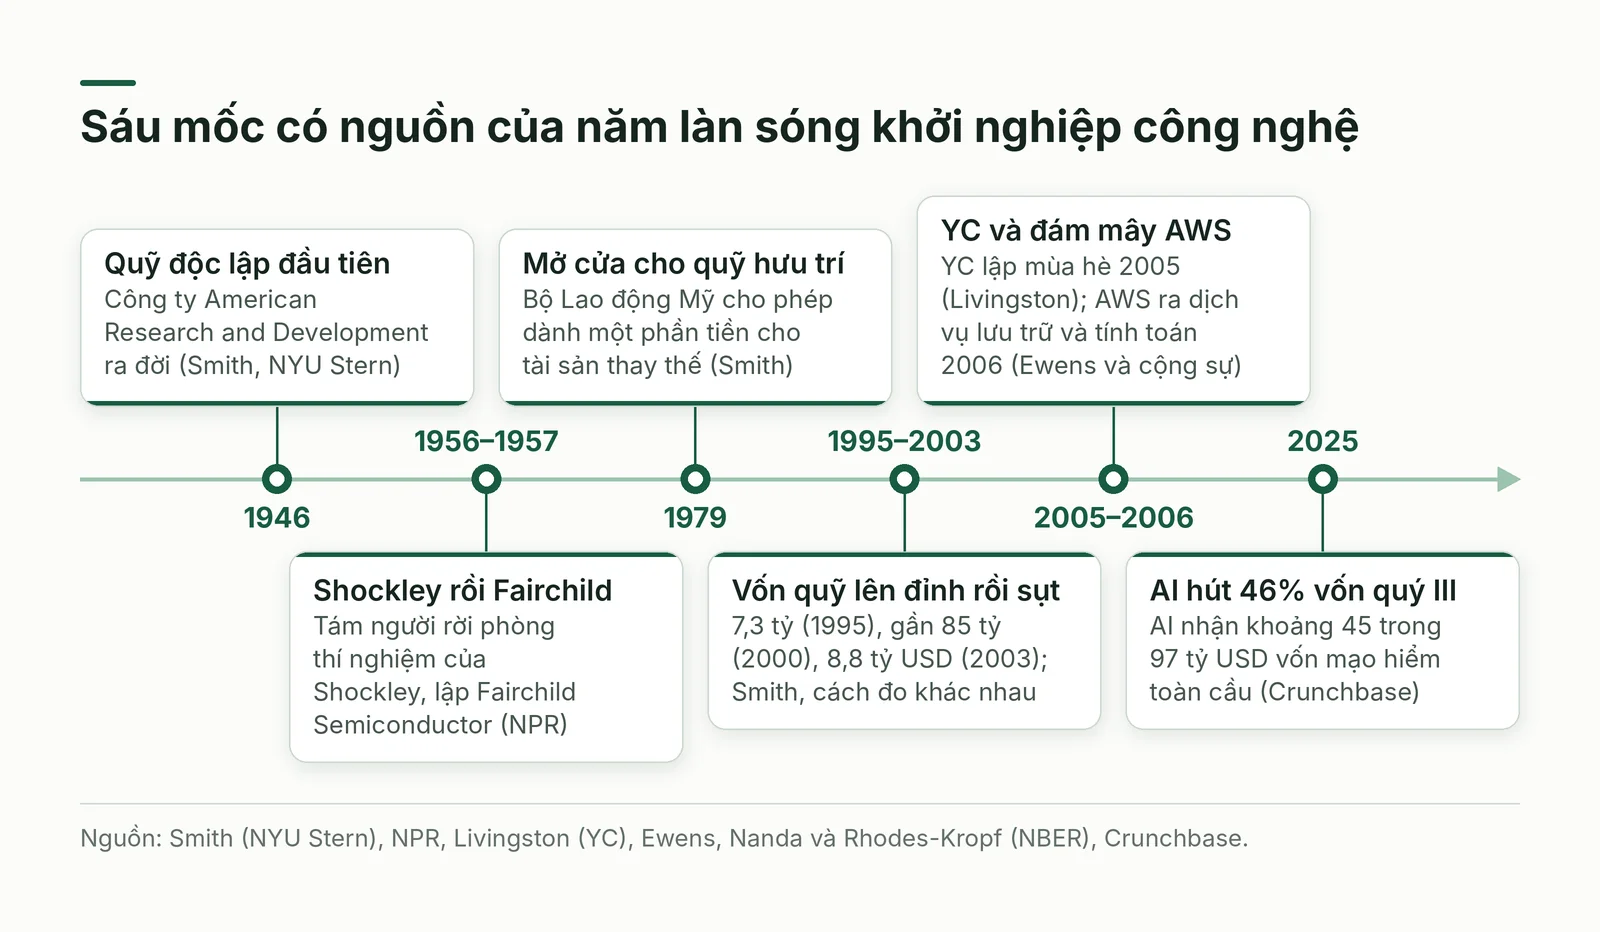
Làn sóng đầu gắn với một vụ ra đi nổi tiếng. Theo Laura Sydell của NPR (2012), William Shockley, người đồng phát minh transistor, lập phòng thí nghiệm ở Mountain View năm 1956; tám người, về sau gọi là Traitorous Eight, rời đi và lập Fairchild Semiconductor năm 1957 [8]. Bài kể Arthur Rock đã hỏi hơn 40 công ty để gọi 1,5 triệu USD cho nhóm này mà không ai nhận, cho đến khi Sherman Fairchild, chủ Fairchild Camera and Instrument, đồng ý [8].
Phần tài chính được đặt nền sớm hơn. Theo Roy Smith của NYU Stern, năm 1946 chủ tịch MIT Karl Compton, giáo sư Georges Doriot của Harvard Business School và vài nhà kinh doanh Boston lập American Research and Development, công ty độc lập đầu tiên bước vào nghề đầu tư mạo hiểm; trước đó vốn đến từ thiên thần đầu tư và quỹ gia đình [2]. Làn sóng bán dẫn vì vậy khớp chưa trọn với nhịp chi phí giảm: ngành vốn còn đang hình thành và tiền cho Fairchild đến từ một công ty công nghiệp (nhận xét của bài).
Làn sóng máy tính cá nhân chỉ hiện ra qua mặt tài chính, vì các nguồn đã đọc không kể về sản phẩm hay thị trường của nó. Năm 1979 Bộ Lao động Mỹ cho phép người ủy thác quỹ hưu trí dành một phần tiền cho tài sản thay thế, còn vốn mới vào ngành trong thập niên 1970 chưa bao giờ vượt vài trăm triệu USD, theo Smith [2]. Nicholas, qua bài điểm sách, gắn thay đổi này với việc cắt thuế lãi vốn và cho rằng cam kết hằng năm vào quỹ mạo hiểm tăng hai mươi lần trong thập niên 1980; bài điểm sách cũng nhắc khoản đầu tư của Venrock vào Apple năm 1978 [9].
Internet: bong bóng dot-com và nhịp thanh lọc
Làn sóng internet cho thấy rõ nhất nhịp vốn và nhịp thanh lọc. Theo Smith, năm 1995 ngành có khoảng 100 quỹ với 4.000 nhân sự và tổng cam kết 7,3 tỷ USD; số quỹ và nhân sự sau đó tăng gấp đôi, dòng tiền ròng mới năm 2000 gần chạm 85 tỷ USD, rồi vốn đổ vào quỹ năm 2003 chỉ còn 8,8 tỷ USD [2]. Ba số này đo khác nhau và chưa được đối chiếu với bộ dữ liệu của hiệp hội ngành, nên chỉ nên đọc như hình dạng của chu kỳ.
Ở thị trường chứng khoán, Ofek và Richardson nghiên cứu giá cổ phiếu internet từ tháng 1/1998 đến tháng 11/2000; theo họ, tháng 2/2000 ngành internet bằng 6% vốn hoá của mọi công ty niêm yết ở Mỹ và chiếm khoảng một phần năm khối lượng giao dịch [10]. Giải thích của họ: khi nhà đầu tư có niềm tin khác nhau và việc bán khống bị hạn chế, người lạc quan có thể đẩy giá xa giá trị cơ bản; bong bóng vỡ khi các thoả thuận khoá bán (lockup) hết hạn, khiến số người bán tăng [10].
Bong bóng vốn không đồng nghĩa với công nghệ biến mất. Cuối năm 2025, Friedman lập luận rằng việc xây dư công suất viễn thông thập niên 1990 để lại băng thông rẻ, và nếu không có lượng dư ấy thì YouTube có thể ra đời muộn hơn [6]. Đó là lập luận chưa được kiểm định; nó gợi ý rằng người trả giá cho hạ tầng xây dư và người hưởng lợi có thể là hai nhóm khác nhau.
Web 2.0, di động, đám mây và sự ra đời của Y Combinator
Làn sóng thứ tư bắt đầu từ một thay đổi chi phí mà người trong cuộc nhận ra sớm. Jessica Livingston, đồng sáng lập YC, kể rằng khoảng cuối 2004 đầu 2005 lập startup rẻ hơn rõ rệt: lưu trữ web rẻ hơn, một chiếc laptop là đủ; còn ở phía vốn, theo bà năm 2005 chưa có quỹ hạt giống nhỏ đúng nghĩa [11]. YC khởi đầu như quỹ đầu tư ở Harvard Square rồi thành chương trình mùa hè 2005 với tám công ty, kèm bộ giấy tờ chuẩn hoá theo mẫu điền chỗ trống mà bà gọi là chưa từng có thời đó [11].
Bằng chứng định lượng rõ nhất về cú sốc chi phí đến từ đám mây. Ewens, Nanda và Rhodes-Kropf lấy việc Amazon Web Services ra mắt dịch vụ lưu trữ vào mùa xuân 2006 và dịch vụ tính toán vào mùa thu 2006 làm cú sốc, rồi so sánh các khoản đầu tư hạt giống và Series A tại Mỹ giai đoạn 2002–2010 (8.961 công ty) [1]. Ở các ngành chịu tác động như phần mềm dạng dịch vụ, mạng xã hội và thương mại điện tử, số khoản đầu tư đầu tiên mỗi năm gần gấp đôi và khoản đầu tiên giảm khoảng 20%; theo các tác giả, công ty cũng thất bại nhiều hơn và ít nhận vòng sau hơn, khớp với lối đầu tư rải nhiều khoản nhỏ mà họ gọi là spray and pray [1].
Nhịp vốn về sau được lãi suất gần 0 (ZIRP) khuếch đại. Caldwell và Seibel của YC mô tả giai đoạn tiền đổ vào quỹ mạo hiểm và vào những nhà đầu tư chưa từng làm startup, có người áp quy tắc định giá cổ phiếu niêm yết cho công ty còn nhỏ; hai ông tự nhận không phải nhà kinh tế, nên đây là quan sát của người trong cuộc [12].
Altman đưa ra một quy luật cụm: startup xuất sắc thường tụ lại khi công nghệ chuyển nhanh, chi phí giảm và chu kỳ làm việc ngắn lại, như trong cơn sốt internet 1998–1999, thời các ứng dụng chạy trên Facebook và lúc App Store của iPhone mở cửa [7]. Đây là quan điểm của người trong nghề, chưa phải kết quả kiểm định.
Ba tác nhân: đại học, quỹ mạo hiểm và Y Combinator
Đại học hiện diện từ những làn sóng đầu, qua con người và nghiên cứu hơn là qua tiền. Chủ tịch MIT và một giáo sư Harvard Business School nằm trong nhóm lập quỹ mạo hiểm độc lập đầu tiên [2]; theo NPR, Stanford có nghiên cứu điện tử do liên bang tài trợ ngay gần nơi Fairchild ra đời [8]. Ở làn sóng gần đây, hai đối tác YC cho rằng nhà trường dạy kiến thức cũ mười đến hai mươi năm, còn công nghệ mới thì học từ cộng đồng mạng [13]. Các nguồn đã đọc không đo được mức đóng góp của đại học.
Quỹ mạo hiểm đổi vai theo từng làn sóng. Theo bài điểm sách về Nicholas, hãng VC sàng lọc và trực tiếp quản trị công ty được rót vốn, còn lợi nhuận lệch về ít vụ thắng [9]; Gompers và Lerner mô tả VC là trung gian tài chính cấp vốn cho công ty trẻ thiên về công nghệ, một ngành cũng có lúc đổ vỡ [14]. Bài primer của Startups.com (đăng lại năm 2023) nói tương tự: mỗi vụ thắng lớn đi kèm hàng trăm khoản hỏng, và nhà đầu tư kỳ vọng thu về nhiều lần số vốn [15].
YC đổi đơn vị đầu tư: thay vì từng công ty, họ nhận cả một đợt. Theo Livingston, YC tổ chức bữa tối hằng tuần và demo day, điều các quỹ truyền thống thời đó thường không làm, và dần thành một cộng đồng cựu thành viên [11]. Cần cảnh báo: các nguồn YC là lời kể của chính họ, và chưa nghiên cứu nào trong số đã đọc tách được tác động của YC khỏi hiệu ứng chọn lọc.
Cách áp dụng: đọc làn sóng đang diễn ra bằng năm bước
Từ năm làn sóng có thể rút ra một quy trình đọc làn sóng đang diễn ra, dùng được cho AI hay công nghệ nền nào xuất hiện sau. Quy trình không dự báo thời điểm bong bóng vỡ; nó giúp bạn quyết định nên đứng ở tầng nào và cần đệm vốn bao nhiêu.
- Bước 1: Xác định chi phí nào đang giảm. Đo bằng giờ công và tiền để dựng bản thử đầu tiên, so với ba năm trước, thay vì tin lời quảng cáo.
- Bước 2: Đếm người nhập cuộc và dòng vốn. Nếu số công ty cùng lĩnh vực và quy mô vòng gọi vốn của họ cùng tăng nhanh, bạn đang ở nhịp hai hoặc nhịp ba.
- Bước 3: Chọn tầng. Các đối tác YC xếp mô hình nền và GPU vào tầng hạ tầng nặng vốn, còn họ kỳ vọng nhà sáng lập trẻ xây ở tầng ứng dụng [6]; hãy xét nhóm bạn đủ vốn và thời gian cho tầng nào.
- Bước 4: Lập kịch bản vốn khô. Nếu vòng sau chậm mười hai tháng, công ty sống bao lâu; YC từng khuyên xây doanh nghiệp chạy được cả trong thị trường xấu [12].
- Bước 5: Tìm lợi thế không mất khi chi phí giảm. Một công ty trong ví dụ của YC đổi mô hình nền mỗi khi có bản mới nhờ bộ dữ liệu và bộ kiểm riêng, gợi ý rằng lợi thế bền nằm ở dữ liệu hơn là ở mô hình [6].
Góc nhìn AI: điểm lặp lại và điểm thật sự khác
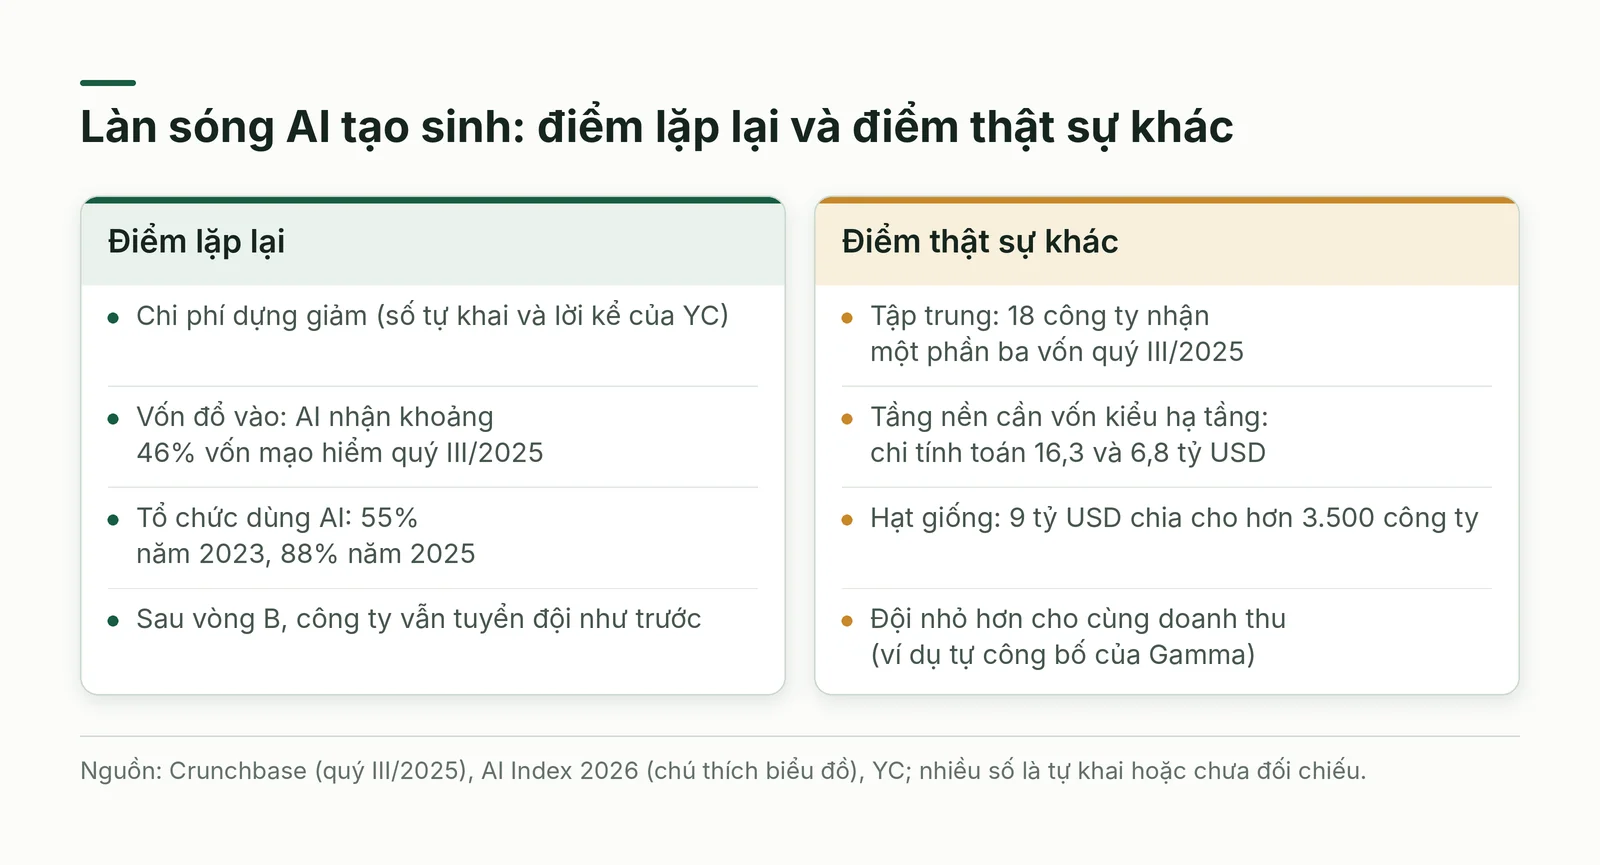
AI tạo sinh lặp lại hai nhịp đầu của mô hình. Về chi phí dựng, bản ghi YC đăng ngày 05/03/2025 cho biết một phần tư nhà sáng lập trong đợt đang chạy tự ước tính hơn 95% mã nguồn do AI sinh ra; đó là số tự khai, và một người tham gia lưu ý các mô hình suy luận đời đầu còn yếu ở khâu gỡ lỗi [16]. Altman nói việc mỗi công ty trong đợt YC đầu tiên mất ba tháng để dựng nay một tác tử lập trình làm được trong chừng bảy phút [7]; đó là lời nói, không phải phép đo.
Về vốn và mức chấp nhận, số liệu năm 2025 rất lớn, nhưng hai bộ số dưới đây khác phạm vi nên không so trực tiếp được. Crunchbase ghi nhận quý III/2025 vốn mạo hiểm toàn cầu đạt 97 tỷ USD, tăng 38% so với cùng kỳ, trong đó AI nhận khoảng 45 tỷ, tức khoảng 46% [3]. Trong phần kinh tế của AI Index 2026 (Stanford), các chú thích biểu đồ cho biết năm 2025 vốn doanh nghiệp đổ vào AI trên thế giới đạt mức cao nhất của chuỗi 2013–2025, 581,69 tỷ USD, và tỷ lệ tổ chức có dùng AI tăng từ 55% (2023) lên 88% (2025) [17].
Điểm khác nằm ở mức tập trung và ở tầng hạ tầng. Cũng theo Crunchbase, một phần ba vốn mạo hiểm quý III/2025 đi vào đúng 18 công ty có vòng gọi vốn từ 500 triệu USD; riêng Anthropic nhận 13 tỷ, khoảng 29% vốn AI của quý, trong khi giai đoạn hạt giống toàn cầu nhận 9 tỷ cho hơn 3.500 công ty [3]. Cũng theo AI Index 2026, năm 2025 OpenAI chi 16,3 tỷ USD cho tính toán còn Anthropic chi 6,8 tỷ USD [17]. Ở đám mây năm 2006, khoản đầu tiên nhỏ lại và số công ty được rót vốn tăng [1]; ở tầng nền của AI, những khoản vốn lớn gợi hạ tầng hơn là phần mềm, theo suy luận của bài.
Điều không đổi cũng đáng ghi. Các đối tác YC kể rằng cuối năm 2024 nhiều công ty đạt một triệu USD doanh thu định kỳ mà gần như không tuyển ai, nhưng một năm sau họ lại dựng đội ngũ thật; một người cho rằng sau vòng B công ty nhỏ hơn cho cùng doanh thu chủ yếu vì doanh thu đến quá nhanh trong khi tuyển người chậm, người khác thấy hiệu ứng vẫn có nhưng chưa dứt khoát [6]. Họ cũng nhắc Gamma, công ty tự nói đạt 100 triệu USD doanh thu định kỳ với 50 nhân viên [6].
Một đối tác khác nói AI đang ở quãng chuyển từ giai đoạn lắp đặt sang triển khai, và những ứng dụng lớn của thế hệ này chưa ra đời [6]. Đó là suy đoán: khung lịch sử cho biết thứ tự, không cho biết thời điểm.
Bằng chứng và ví dụ tại Việt Nam
Tại Việt Nam, làn sóng internet bắt đầu từ hạ tầng. Theo Znews (2022), Việt Nam nối mạng Internet toàn cầu ngày 19/11/1997; cuối năm đó có bốn nhà cung cấp là VNPT, FPT Telecom, Saigon Postel và Netnam, và bài ghi khoảng 300 người dùng trên đường truyền quốc tế 64 kb/s, một con số chưa đối chiếu được với nguồn khác [4]. Cũng theo bài, Hiệp hội Internet Việt Nam (VIA) ước tính 16,1 triệu người dùng hằng tháng năm 2013 và khoảng 70 triệu vào thời điểm viết bài [4].
Giai đoạn kế tiếp là giải trí đại chúng. Zing News (đăng lại trên Brands Vietnam, 2017) mô tả các trò chơi trực tuyến như MU, Võ Lâm Truyền Kỳ, Gunbound, Audition và Boom ra mắt rồi thành công trong khoảng 2004–2010, biến nhiều tiệm internet thành phòng chơi game; đến tháng 8/2017 Zalo có hơn 80 triệu thành viên, tức hai mươi năm sau mốc nối mạng [5]. Hai nguồn cùng thuộc Zing News nên không độc lập với nhau, và số thành viên chưa phải số người dùng thường xuyên.
Hai nguồn cho thấy thứ tự quen thuộc: hạ tầng, rồi nội dung giải trí, rồi ứng dụng trên điện thoại. Chúng cũng không cho mốc thành lập của các công ty internet trong nước như VNG, và bài cũng chưa có số liệu đã kiểm chứng về làn sóng AI tại Việt Nam; hai khoảng trống đó cần nguồn khác.
Sai lầm thường gặp và giới hạn của bằng chứng
Đọc lịch sử làn sóng dễ sinh kết luận quá tay. Các sai lầm dưới đây dễ gặp khi đem lịch sử ra bàn về AI, và mỗi sai lầm đi kèm một giới hạn của bằng chứng mà bài này đã dùng.
- Thiên lệch người sống sót: chuyện Fairchild hay những đợt YC đầu tiên là chuyện của người thắng; các nguồn không cho biết bao nhiêu nhóm tương tự đã biến mất [8][11].
- Nhầm bong bóng vốn với bong bóng công nghệ: dòng vốn vào quỹ Mỹ sụt mạnh sau năm 2000 [2], nhưng đó là dòng tiền của nhà đầu tư, không phải mức dùng công nghệ.
- Nhầm loại suy với dự báo: cơ chế dot-com giải thích vì sao giá xa giá trị cơ bản [10], không cho biết thời điểm hay mức độ của một chu kỳ khác.
- Suy rộng từ một mẫu: kết quả về đám mây dựa trên khoản hạt giống và Series A tại Mỹ giai đoạn 2002–2010 [1]; chưa có cơ sở áp nguyên cho AI hay cho Việt Nam.
- Tin số tự khai hoặc số từ chú thích biểu đồ: khảo sát mã do AI sinh ra là tự ước tính [16], còn số AI Index 2026 chưa đối chiếu với toàn văn [17].
- Coi cách chia năm làn sóng là chuẩn: ranh giới là lựa chọn của bài, và máy tính cá nhân chỉ được kể qua mặt tài chính.
Câu hỏi tự kiểm và kế hoạch bốn tuần
Mục này biến năm bước ở trên thành một thử nghiệm bốn tuần cho nhóm sáng lập đang cân nhắc xây sản phẩm trên một công nghệ nền mới. Trước khi bắt đầu, hãy tự hỏi: chi phí nào của tôi vừa giảm, ai khác cũng được lợi từ mức giảm đó, và nếu vòng vốn sau chậm một năm thì tôi còn lại gì?
- Tuần 1: Ghi giờ công và chi phí dựng bản thử đầu tiên hiện nay, rồi ước lượng con số đó của ba năm trước; chỉ rõ phần giảm đến từ công nghệ nào.
- Tuần 2: Lập danh sách mười công ty cùng lĩnh vực, ghi ngày và quy mô vòng vốn gần nhất; đánh dấu công ty ở tầng hạ tầng hay tầng ứng dụng.
- Tuần 3: Dựng kịch bản vốn khô: giả định (minh hoạ) vòng sau chậm mười hai tháng, tính số tháng còn sống và khoản chi cắt trước.
- Tuần 4: Viết một trang trả lời hai câu: lợi thế nào của nhóm không mất đi khi chi phí giảm, và tín hiệu nào sẽ khiến nhóm đổi hướng.
Kết luận
Năm làn sóng khác nhau về công nghệ nhưng giống nhau về nhịp: chi phí thử nghiệm giảm, người nhập cuộc và vốn tăng, rồi thanh lọc. Bằng chứng chắc nhất trong bài là của đám mây và bong bóng dot-com; phần bán dẫn và máy tính cá nhân mới dừng ở dữ kiện về định chế. AI tạo sinh lặp lại hai nhịp đầu, nhưng vốn tập trung nặng ở tầng nền; theo cách đọc của bài, rủi ro thanh lọc vì thế cũng dồn về đó hơn là về tầng ứng dụng. Việc đáng làm là giữ kỷ luật vốn đủ để sống qua nhịp thứ tư, dù nó đến sớm hay muộn.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Các nguồn chính gồm thư viện Y Combinator, một bài của Startups.com, tài liệu học thuật (NBER, Journal of Economic Perspectives, NYU Stern, Stanford AI Index), bài điểm sách của Richmond Fed, bài của NPR, dữ liệu của Crunchbase và hai bài báo tiếng Việt, tất cả được mở đọc ngày 23/10/2026. Điều chưa kiểm chứng: số của Smith và của Crunchbase chưa đối chiếu bộ dữ liệu gốc, số AI Index lấy từ chú thích biểu đồ, khung của Perez chưa đối chiếu sách gốc, và hai bài báo Việt Nam cùng gốc Zing News. Bạn nên mở các nguồn gốc để tự kiểm tra.