
Tỷ lệ thất bại của startup: đọc số liệu đúng cách và gỡ năm hiểu lầm phổ biến
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Bài này trả lời một câu hỏi nghe đơn giản: bao nhiêu startup thất bại, và con số ấy nên tác động thế nào đến quyết định của bạn. Trong Giai đoạn 1, bài đứng giữa phần về vai trò kinh tế của khởi nghiệp và bản đồ vòng đời, và dạy cách đọc số liệu về cái chết của startup. Sáu ý cần nhớ:
- Không có một tỷ lệ thất bại duy nhất: mỗi con số đo một quần thể và một sự kiện khác nhau, nên không thể lấy trung bình.
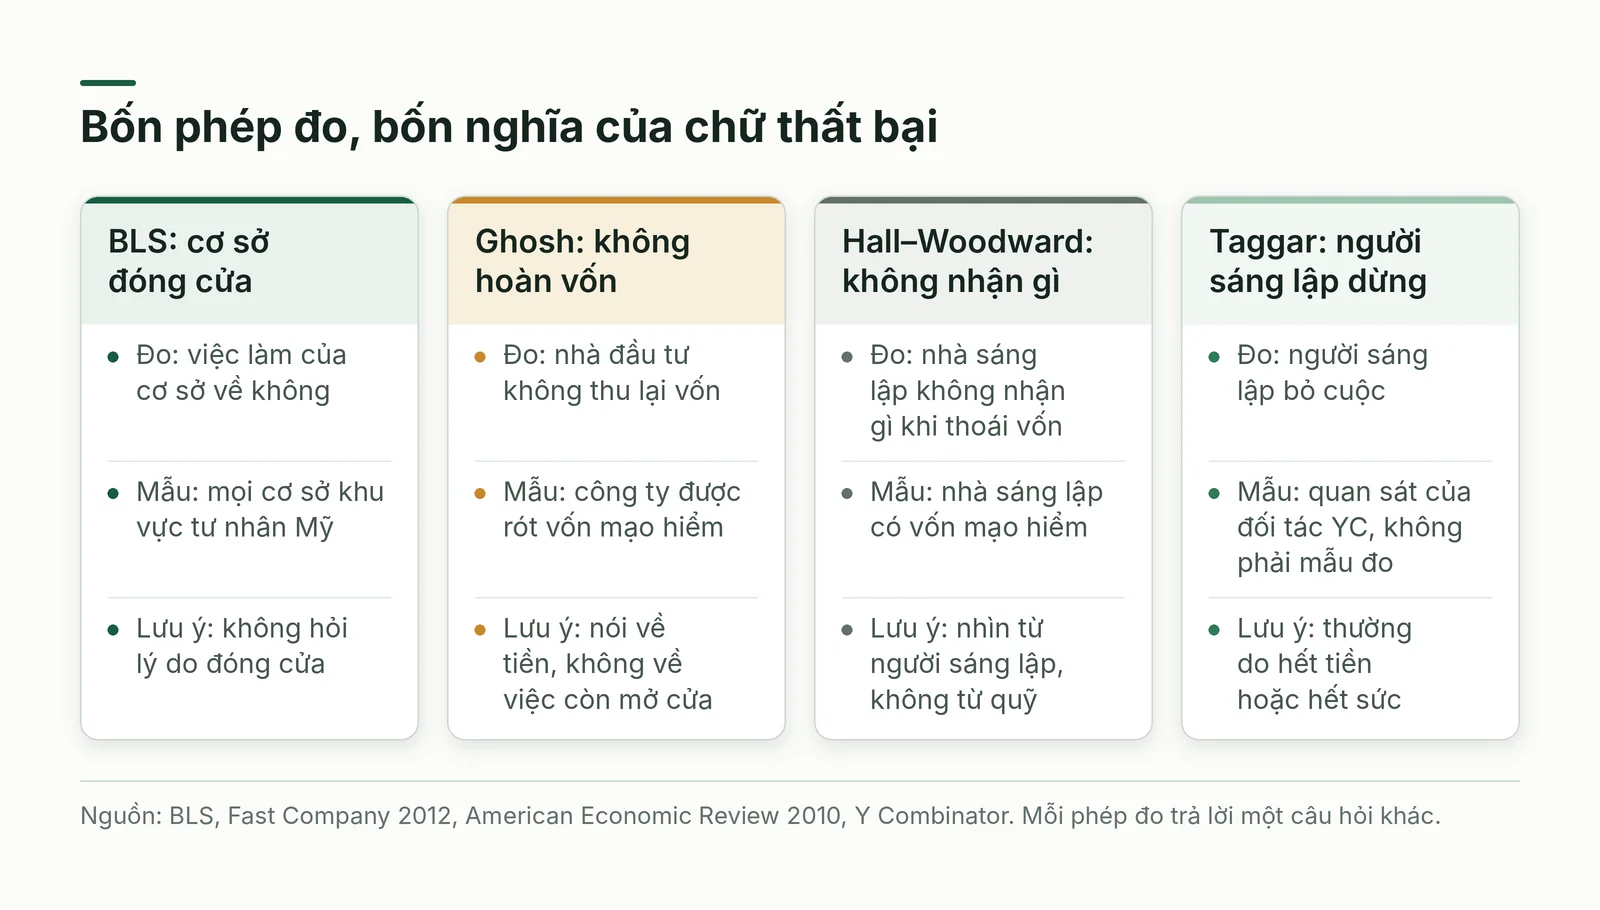
- Thất bại có ít nhất bốn nghĩa: cơ sở đóng cửa, không hoàn vốn cho nhà đầu tư, nhà sáng lập không nhận được gì, người sáng lập tự dừng.
- Tỷ lệ chung của một quần thể không phải xác suất của riêng bạn; hãy hỏi mẫu số gồm những ai.
- Những vụ thất bại ta nghe nhắc chỉ là phần nổi; loại phổ biến nhất lặng lẽ biến mất.
- Startup thường chết theo một chuỗi nhân quả; quản trị rủi ro là cắt chuỗi ấy sớm bằng vài con số tự đo.
- Với startup AI, rủi ro bổ sung là phụ thuộc nhà cung cấp mô hình và lớp vỏ mỏng; chưa có số liệu công khai đo chuẩn tỷ lệ chết của nhóm này.
Vì sao một con số duy nhất làm hỏng quyết định
Người mới khởi nghiệp thường nghe ba kiểu phát biểu: chín trên mười startup thất bại, ba phần tư công ty có vốn mạo hiểm không hoàn vốn, và khoảng một nửa doanh nghiệp mới đóng cửa trong vài năm đầu. Ba phát biểu này không đặt cạnh nhau được, vì mỗi cái đo một thứ khác và cái đầu còn không nêu mình đo gì. Một bài trên Startups.com (ngày hiển thị 29/8/2023) gọi 90% là con số hay được nhắc, dẫn Shikhar Ghosh ở Trường Kinh doanh Harvard cho khoảng 75%, rồi kết luận số thật nằm đâu đó giữa hai mức [1].
Cách kết luận ấy là một lỗi đọc số liệu điển hình: coi mọi tỷ lệ như thước đo của cùng một thứ. Trước khi tin một tỷ lệ, hãy hỏi bốn điều: ai nằm trong mẫu, sự kiện nào được tính là thất bại, theo dõi trong bao lâu, dữ liệu đến từ đâu.
Khái niệm: bốn nghĩa của chữ thất bại
Nghĩa thứ nhất là đóng cửa. Chương trình Business Employment Dynamics của Cục Thống kê Lao động Hoa Kỳ (BLS) theo dõi việc làm ở cấp cơ sở và coi một cơ sở là đóng cửa khi quý trước còn việc làm dương mà quý này không còn [2]. Định nghĩa không hỏi lý do: chủ nghỉ hưu hay công ty thua lỗ, miễn việc làm về không, đều tính là đóng cửa.
Nghĩa thứ hai gắn với nhà đầu tư. Theo Fast Company năm 2012, nghiên cứu của Ghosh tính một công ty có vốn mạo hiểm là thất bại khi không hoàn tiền cho nhà đầu tư [3]. Thước đo này nói về dòng tiền, không nói công ty còn mở cửa hay không.
Nghĩa thứ ba nhìn từ nhà sáng lập: nghiên cứu của Robert Hall và Susan Woodward trên American Economic Review năm 2010 ghi nhận gần ba phần tư nhà sáng lập có vốn mạo hiểm không nhận được gì khi thoái vốn [4]. Nghĩa thứ tư là người sáng lập tự dừng: Harj Taggar, đối tác của Y Combinator (YC), mô tả startup chết khi người sáng lập bỏ cuộc [5].
Hai họ số liệu: cơ sở mới của BLS và công ty có vốn mạo hiểm
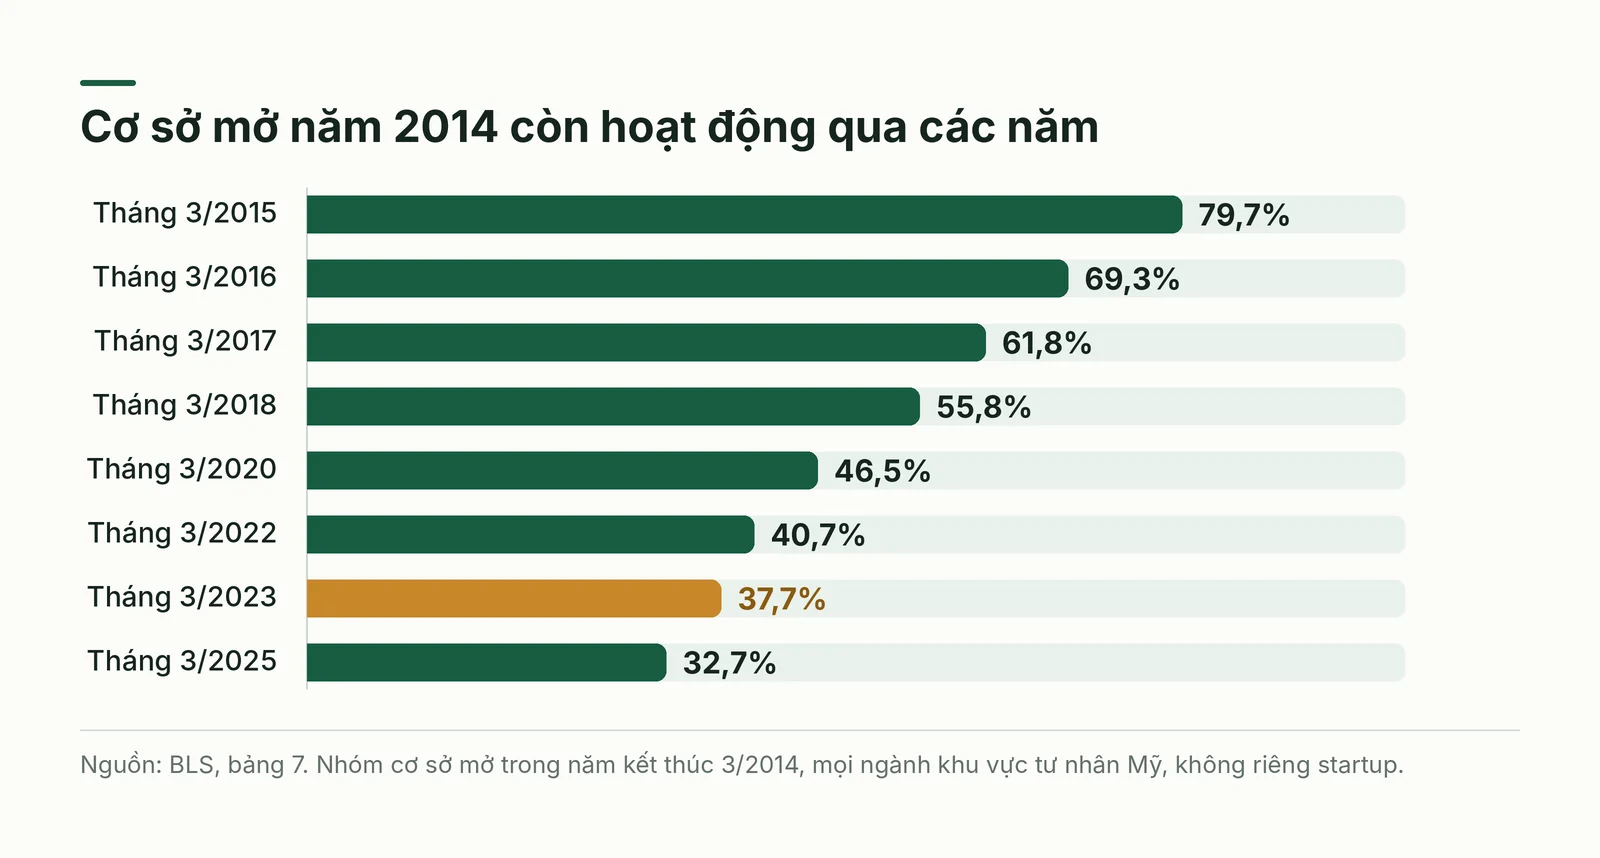
Họ thứ nhất là bảng 7 của BLS, theo dõi từng nhóm cơ sở theo năm mở cửa. Nhóm mở trong năm kết thúc tháng 3/1994 còn 79,6% vào tháng 3/1995, 54,3% vào tháng 3/1998 và 35,7% vào tháng 3/2003. Nhóm mở năm kết thúc tháng 3/2014 gần như trùng đường ấy: 79,7% vào tháng 3/2015, 55,8% vào tháng 3/2018, 37,7% vào tháng 3/2023 và 32,7% vào tháng 3/2025 [6]. Khoảng một phần năm cơ sở mới biến mất trong năm đầu, gần hai phần ba sau chừng một thập niên.
Cần đọc kỹ hai điểm. Thứ nhất, đơn vị đếm là cơ sở chứ không phải công ty khởi nghiệp, và bảng gộp toàn khu vực tư nhân, tức mọi ngành chứ không riêng công nghệ [6]. Thứ hai, cột việc làm cho thấy nhóm 2014, từ 652.518 cơ sở ở mốc đầu xuống 245.949 vào tháng 3/2023, vẫn giữ khoảng 92% việc làm ban đầu theo phép tính từ bảng, vì cơ sở sống sót lớn lên [6].
Họ thứ hai gồm công ty có vốn mạo hiểm; con số 75% quen thuộc bắt nguồn từ Ghosh. Theo Fast Company ngày 10/12/2012, nghiên cứu của ông phủ hơn 2.000 công ty được rót ít nhất 1 triệu đô la trong giai đoạn 2004–2010; tới 75% không hoàn tiền cho nhà đầu tư, khoảng 30–40% thanh lý tài sản khiến nhà đầu tư mất hết [3]. Bản gốc trên The Wall Street Journal không mở được, nên số liệu dẫn qua bản thuật lại này.
Hai nguồn học thuật cho kết quả cùng cỡ bằng cách đo khác. Hall và Woodward cho biết nhà sáng lập có vốn mạo hiểm nhận trung bình khoảng 5,8 triệu đô la khi thoái vốn, nhưng gần ba phần tư không nhận được gì [4]. Tom Eisenmann, giáo sư Harvard, viết trên Harvard Business Review năm 2021 rằng hơn hai phần ba startup không đem lại lợi nhuận dương cho nhà đầu tư [7]. Độ tin cậy tăng khi ba phép đo hội tụ, nhưng chỉ cho nhóm đã được nhà đầu tư chọn.
Hiểu lầm 1 và 2: một con số duy nhất, và thất bại là đóng cửa
Hiểu lầm thứ nhất cho rằng có một tỷ lệ chuẩn nằm giữa hai mức hay được nhắc. Bài Startups.com nói trên không dẫn nguồn cho mức 90%; mức 75% thuộc quần thể có vốn mạo hiểm; còn BLS đo cơ sở của mọi ngành [1][6]. Lấy trung bình ba thứ ấy giống như lấy trung bình chiều cao của trẻ lớp một và của cầu thủ bóng rổ để suy ra chiều cao con người.
Hiểu lầm thứ hai cho rằng thất bại là đóng cửa, và đếm đóng cửa thì khách quan. Theo TechCrunch ngày 26/1/2025, Carta ghi 966 startup đóng cửa năm 2024 so với 769 năm 2023, chỉ tính công ty Mỹ từng là khách hàng Carta rồi rời đi vì phá sản hoặc giải thể; AngelList đếm 364 so với 233; Layoffs.fyi, chỉ tính vụ đóng cửa của công ty công nghệ được công bố, đếm 85 so với 109 [8]. Đại diện Carta thừa nhận nhiều công ty rời nền tảng mà không nêu lý do. Ba bộ đếm cho ba con số vì mỗi bộ có định nghĩa và phạm vi riêng.
Hiểu lầm 3 và 4: tỷ lệ nền và thiên kiến người sống sót
Hiểu lầm thứ ba cho rằng tỷ lệ chung chính là cơ hội của mình. Erik Hurst và Benjamin Pugsley (NBER, 2011) dùng dữ liệu về người sắp mở doanh nghiệp và thấy đa số chủ doanh nghiệp nhỏ không có ý định đưa ý tưởng mới ra thị trường, ít muốn lớn hay đổi mới, còn những lợi ích ngoài tiền như tự làm chủ và chủ động thời gian nằm trong số lý do chính của quyết định mở doanh nghiệp [9]. Nếu mẫu số trộn nhóm này với nhà sáng lập nhắm tăng trưởng nhanh, đường sống sót chung không mô tả nhóm nào.
Hiểu lầm thứ tư cho rằng những vụ thất bại ta nghe tới là điển hình. Paul Graham (bài viết tháng 10/2006) coi các vụ sụp đổ ồn ào là tầng ưu tú của thất bại; loại phổ biến nhất là dự án làm thêm, chẳng đi đến đâu rồi bị bỏ dần mà không ai biết [10]. Dữ liệu từ bài tự thuật lệch tương tự: CB Insights, theo Startups.com, phân tích 101 bài tự thuật của người sáng lập, tức chỉ gồm những người chịu viết công khai [1]. Báo cáo Startup Genome khảo sát hơn 3.200 startup nhưng tự nhận chưa có dữ liệu theo dõi dọc thời gian, nên mọi câu về thất bại trong đó chỉ là khẳng định của nhóm tác giả [11].
Hiểu lầm 5: cái chết là một chuỗi, không phải một nguyên nhân
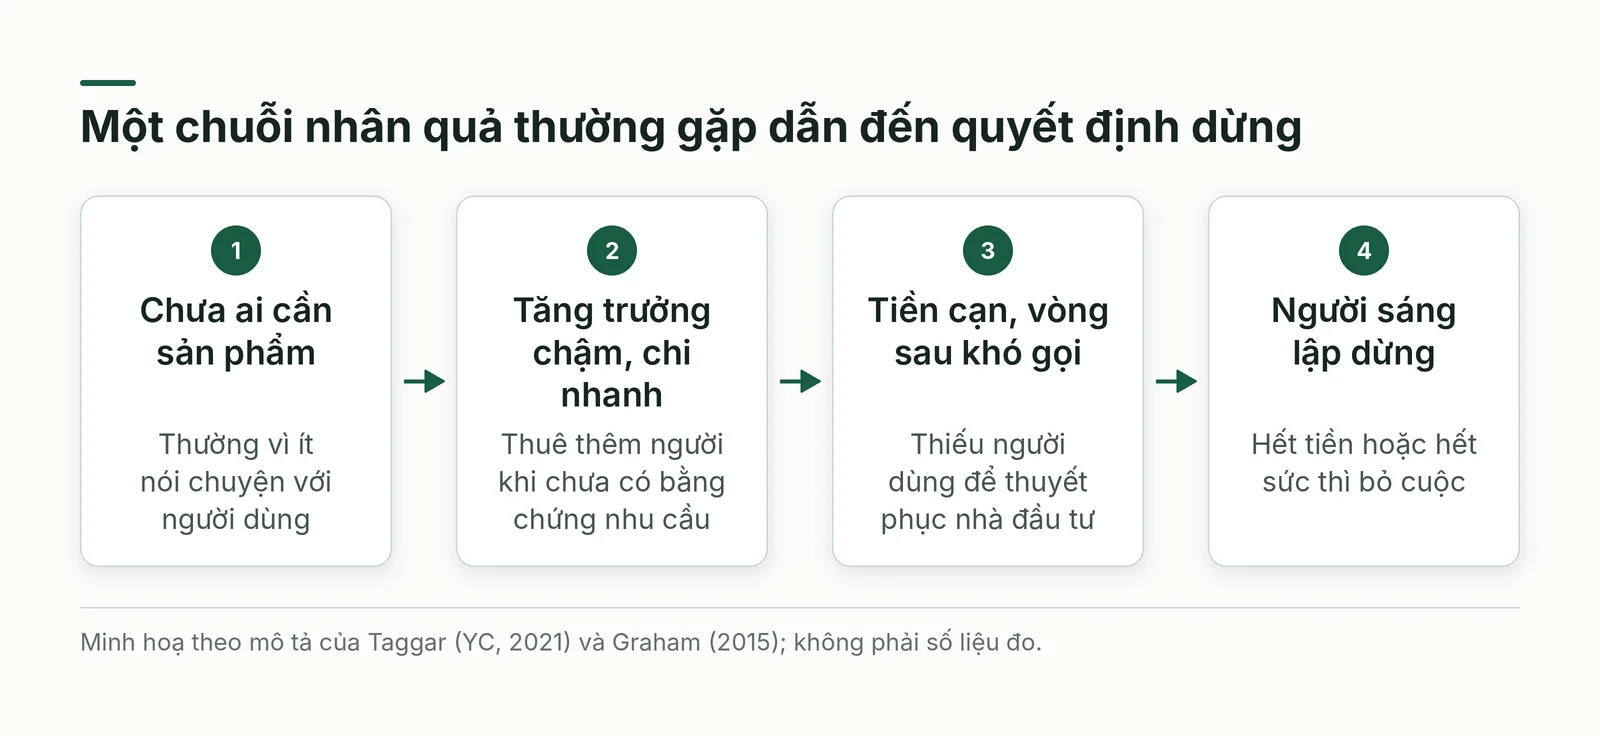
Hiểu lầm thứ năm cho rằng startup chết vì một nguyên nhân, thường là hết tiền hoặc đối thủ. Harj Taggar (YC, 2021) lần ngược chuỗi: startup chết khi người sáng lập bỏ cuộc; họ bỏ cuộc vì hết tiền hoặc hết sức; hai thứ ấy cạn vì thiếu người dùng đủ để thuyết phục nhà đầu tư hoặc chính họ; thiếu người dùng thường do chưa làm ra thứ người ta cần, hay gặp nhất là không nói chuyện với người dùng [5].
Đoạn giữa của chuỗi được Graham mô tả năm 2015: sản phẩm chỉ hấp dẫn vừa phải, vòng đầu dễ gọi, nhà sáng lập tin thuê thêm người sẽ tăng tốc, nhưng tăng trưởng không đến, tiền cạn nhanh và vòng sau không gọi được. Ông cho rằng thuê quá nhanh là kẻ giết lớn nhất của startup đã gọi vốn, và đề xuất câu hỏi kiểm tra: nếu chi phí giữ nguyên và doanh thu tăng như mấy tháng gần đây, công ty có hoà vốn trước khi hết tiền không. Có là default alive, không là default dead; một nửa nhà sáng lập ông gặp không biết mình thuộc nhóm nào [12].
Các cách phân loại khác nhau đều mô tả cùng một bức tranh nhiều lớp. Phân tích 101 bài tự thuật của CB Insights, theo Startups.com, xếp thiếu nhu cầu thị trường đầu bảng với 42%, hết tiền 29%, đội ngũ không phù hợp 23%, bị đối thủ vượt 19%; bốn tỷ lệ này cộng lại đã là 113%, nên một startup được tính vào nhiều lý do [1]. Eisenmann gom thất bại thành sáu mẫu, gồm bad bedfellows, khi nhân viên, đối tác hay nhà đầu tư góp phần làm công ty sụp đổ, và false starts, khi lao vào xây trước khi hiểu nhu cầu khách [7]. Startup Genome gọi là mở rộng quá sớm khi ít nhất một chiều hoạt động đi trước giai đoạn thật; báo cáo ước khoảng 70% startup trong mẫu mắc lỗi này [11].
Khung quản trị rủi ro cho nhà sáng lập
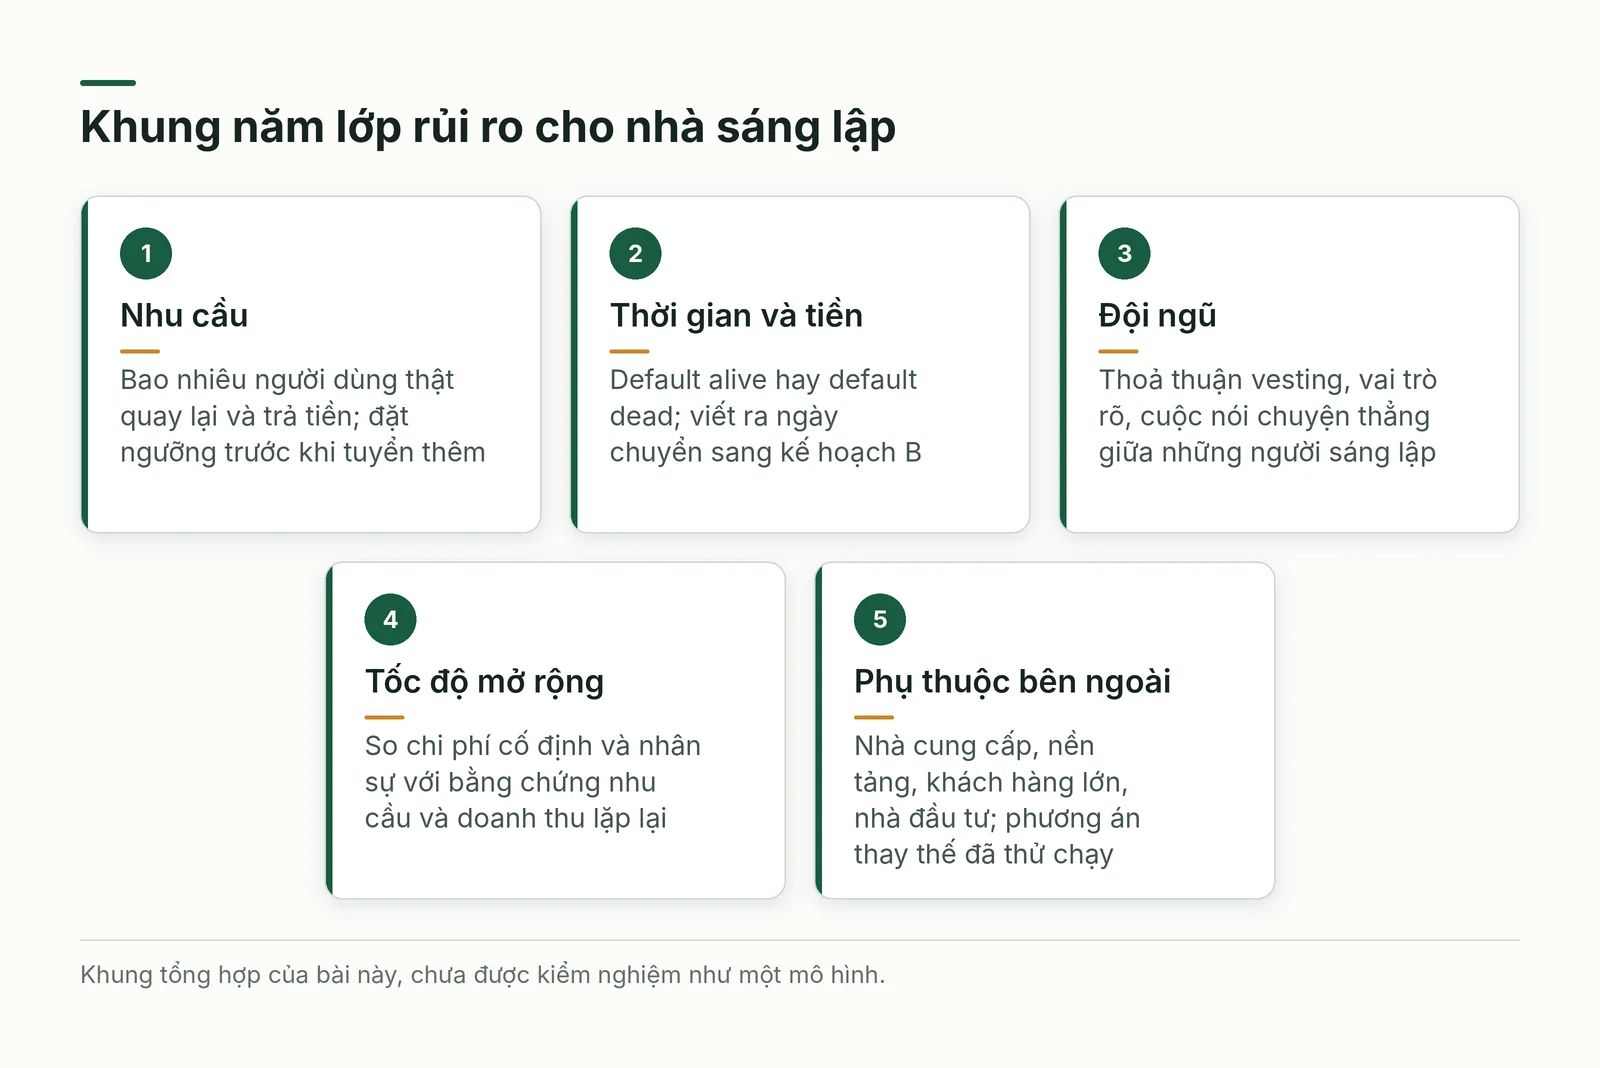
Từ các cơ chế trên có thể dựng một khung năm lớp rủi ro. Mỗi lớp cần một câu hỏi, một chỉ báo đo được hàng tuần và một ngưỡng hành động đặt trước khi cảm xúc xen vào. Đây là khung tự dựng từ các nguồn trên, chưa qua kiểm nghiệm độc lập. Năm lớp:
- Nhu cầu: bao nhiêu người dùng thật quay lại và trả tiền; ngưỡng là số cuộc trò chuyện và số người dùng cần có trước khi tuyển thêm người.
- Thời gian và tiền: default alive hay default dead; viết ra ngày chuyển sang kế hoạch B, tính cả quỹ thời gian cá nhân của người sáng lập.
- Đội ngũ: thoả thuận vesting, cuộc nói chuyện thẳng về vai trò; Graham ghi nhận khoảng 20% startup YC tài trợ tính đến 2006 có sáng lập viên rời đi [10].
- Tốc độ mở rộng: so mức tăng nhân sự và chi tiêu với bằng chứng nhu cầu; chỉ báo là chi phí cố định chia cho doanh thu lặp lại.
- Phụ thuộc bên ngoài: nhà cung cấp, nền tảng, một khách hàng lớn, một nhà đầu tư; ngưỡng là kế hoạch thay thế đã được thử chạy.
Cách áp dụng từng bước
Mục tiêu của quy trình dưới đây không phải dự đoán xác suất sống sót, mà là buộc bản thân nhìn thẳng vào chỉ báo sớm, đúng tinh thần tách sự thật khỏi hy vọng mà Paul Graham nêu trong bài về default alive [12]. Năm bước:
- Bước 1: Viết định nghĩa thất bại của riêng bạn trước khi đọc con số nào, ví dụ hết tiền khi chưa có khách trả tiền lặp lại.
- Bước 2: Chọn quần thể so sánh gần nhất về ngành, nguồn vốn, mục tiêu tăng trưởng, và ghi nguồn, năm, mẫu, định nghĩa thất bại của mọi số liệu dùng.
- Bước 3: Tính trạng thái default alive từ tiền còn lại, chi phí cố định, tốc độ tăng trưởng gần đây và ngày cạn tiền.
- Bước 4: Đặt ba ngưỡng hành động bằng văn bản về người dùng, tăng trưởng, thời gian còn lại, kèm việc sẽ làm khi trượt ngưỡng.
- Bước 5: Lập sổ rủi ro năm lớp, mỗi lớp một chỉ báo, cập nhật hàng tuần và ghi giả định nào đã sai.
Góc nhìn AI: lớp vỏ, nhà cung cấp mô hình và chi phí suy luận
AI làm đổi cấu trúc rủi ro nhiều hơn là xoá rủi ro. Về chi phí, Stanford AI Index 2025 (công bố tháng 4/2025) ghi nhận chi phí suy luận của hệ thống ngang GPT-3.5 giảm hơn 280 lần trong gần hai năm, tính từ tháng 11/2022 tới tháng 10/2024 [13]. Đó là tin tốt cho biên lợi nhuận ở một mức năng lực cố định, nhưng theo suy luận của bài, nó cũng hạ rào cản cho người đến sau.
Về phụ thuộc nhà cung cấp và lớp vỏ, trước hết là quan điểm của người thực hành. Trong tập Lightcone ngày 3/10/2025, Jared Friedman kể sinh viên hỏi làm sao công ty agent AI có hào phòng thủ khi dễ bị sao chép, rồi cho rằng nỗi lo đó không đúng; một người dẫn khác nêu nỗi lo lớn nhất là bị phòng thí nghiệm mô hình lớn nuốt, và nhóm dẫn đồng tình rằng giai đoạn đầu hào duy nhất là tốc độ, hào bền đến sau [14]. Đây là ý kiến của người đang làm trong ngành, chứ không phải dữ liệu về tỷ lệ chết.
Bằng chứng gần dữ liệu hơn đến từ SimpleClosure, một dịch vụ giúp công ty đóng cửa. Báo cáo ngày 3/12/2025 nhận định AI không bị đại diện quá mức trong các vụ đóng cửa nhưng bị đại diện quá mức ở một kiểu: ứng dụng và lớp vỏ xây nhanh trên mô hình đã thành hàng hoá, nơi người dùng đến sớm nhưng khó thành kinh tế bền [15]. Báo cáo ngày 20/8/2026, về công ty họ xử lý nửa đầu năm 2026, ghi AI chiếm 14,4% so với 17,7% hai năm trước và tuổi trung vị khi đóng cửa 2,30 năm so với 3,78 năm ở nhóm đối chiếu [16].
Giới hạn rất rõ. Báo cáo 2026 nói mẫu là các công ty SimpleClosure đã xử lý đóng cửa [16], còn báo cáo 2025 chỉ nêu hàng trăm vụ mà không giải thích cách chọn mẫu [15]. Tỷ trọng trong số vụ đóng cửa cũng không phải tỷ lệ chết vì thiếu mẫu số, tức số công ty AI đang tồn tại; chính SimpleClosure cho rằng lứa AI 2023–2025 còn rất non [16]. Chưa tìm thấy số liệu công khai đo chuẩn tỷ lệ chết của startup AI. Điều không đổi là chuỗi nhân quả của Taggar: nếu không ai cần sản phẩm thì chi phí suy luận thấp cũng không cứu được, và câu hỏi default alive vẫn đứng đầu [5][12].
Bằng chứng và ví dụ tại Việt Nam
Cục Thống kê (Bộ Tài chính) cho biết năm 2025 Việt Nam có gần 297,5 nghìn doanh nghiệp đăng ký thành lập mới và quay trở lại hoạt động, tăng 27,4%, trong khi số doanh nghiệp rút lui khỏi thị trường là 227,2 nghìn, tăng 14,8% so với năm 2024, theo báo cáo đăng ngày 6/1/2026 [17]. Báo cáo ngày 3/10/2026 cho 9 tháng 2026: hơn 223,9 nghìn doanh nghiệp mới và quay lại, giảm 3,2%; 172,0 nghìn doanh nghiệp rút lui, giảm 1,7% so với cùng kỳ [18].
Số này là dòng chảy trong kỳ của mọi doanh nghiệp, không phải tỷ lệ thất bại của startup: các báo cáo đã đọc chỉ nêu số lượng theo kỳ, không theo dõi từng nhóm thành lập như bảng BLS. Báo cáo cũng không giải thích cụm rút lui gồm trường hợp nào; ngay trước con số tổng, nó nêu ba trạng thái của tháng 9/2026: 3.671 doanh nghiệp tạm ngừng kinh doanh có thời hạn, 9.371 ngừng hoạt động chờ giải thể và 7.918 đã hoàn tất giải thể [18]. Tạm ngừng có thời hạn thì có thể quay lại, nên rút lui không đồng nghĩa phá sản.
VnEconomy ngày 10/2/2025 kể hai ca startup Việt Nam huy động nhiều triệu đô la rồi đóng cửa. Theo bài, Telio, thương mại điện tử B2B lập năm 2019, ngừng hoạt động cuối tháng 11/2024 và giải thể pháp nhân tháng 12/2024, hơn 400 nhân viên mất việc, sau khi huy động khoảng 65 triệu đô la; Propzy, công nghệ bất động sản lập năm 2015, cắt hơn 50% nhân sự tháng 9/2021 rồi giải thể công ty dịch vụ Propzy Việt Nam tháng 5/2022 [19]. Nguyên nhân Telio được nêu là không huy động thêm vốn hoặc tìm được bên mua, kèm ý kiến cho rằng công ty mở rộng quá nhanh; đó là lời thuật lại của báo, không phải kết luận độc lập.
Cũng trong bài ấy, danh sách nguyên nhân với 38% hết vốn và 35% thiếu nhu cầu được dẫn từ phát biểu của một giám đốc quỹ mà không nêu khảo sát gốc, khác bản 42% và 29% của CB Insights qua Startups.com [19][1]. Số liệu dễ trôi khi mất nguồn, nên bài không dùng danh sách thứ hai.
Sai lầm thường gặp và giới hạn của bằng chứng
Bốn sai lầm lặp lại nhiều nhất khi đọc số liệu về thất bại đều bắt nguồn từ việc bỏ qua bốn câu hỏi ở đầu bài về mẫu, sự kiện được đếm, thời gian theo dõi và nguồn dữ liệu. Dạng cụ thể của chúng là:
- Lấy trung bình hoặc chọn mức giữa của những tỷ lệ thuộc quần thể khác nhau.
- Dùng đường sống sót của cơ sở mọi ngành để dọa hoặc trấn an một startup công nghệ.
- Coi danh sách nguyên nhân từ bài tự thuật là tần suất thật của toàn bộ startup.
- Dùng tỷ lệ nền để biện hộ cho việc không làm gì, hoặc để tự nhủ mình là ngoại lệ.
Bằng chứng của chính bài này cũng có giới hạn: dữ liệu về công ty có vốn mạo hiểm thuộc giai đoạn 2004–2010 hoặc đến từ báo chí thuật lại; dữ liệu BLS là của Mỹ; bài của YC và Startups.com là quan điểm của người thực hành; nghiên cứu về nhóm AI chưa đủ dài; báo cáo Việt Nam đã đọc chưa có đường sống sót theo nhóm thành lập.
Câu hỏi tự kiểm và kế hoạch thử nghiệm trong 2 đến 4 tuần
Kế hoạch này biến khung thành một thử nghiệm nhỏ, kéo dài tối đa bốn tuần. Kết quả mong đợi là một sổ rủi ro có chỉ báo, ngưỡng và quyết định đã ghi sẵn, kèm câu trả lời cho bốn câu hỏi tự kiểm:
- Tuần 1: định nghĩa thất bại của tôi là gì, và con số tôi hay nhắc đo quần thể nào?
- Tuần 2: ít nhất 10 người dùng hoặc khách tiềm năng đã làm gì, chứ không chỉ nói gì?
- Tuần 3: tôi đang default alive hay default dead, và lớp rủi ro nào có chỉ báo xấu đi?
- Tuần 4: nếu một người ngoài đội đọc sổ rủi ro, họ khuyên tiếp tục, đổi hướng, thu nhỏ hay dừng?
Kết luận
Tỷ lệ thất bại của startup không phải một con số mà là một họ số liệu, mỗi số đo một quần thể, một sự kiện và một khoảng thời gian. Đọc đúng giúp tránh hai cực đoan: xem nhẹ rủi ro và bỏ cuộc vì sợ. Điều kiểm soát được nằm ở chuỗi nhân quả: có ai cần sản phẩm không, còn bao nhiêu thời gian, đội ngũ có bền không, mở rộng có khớp nhu cầu không, và mình phụ thuộc vào ai.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch. Nguồn chính gồm các bài trong thư viện Y Combinator, một bài của Startups.com, dữ liệu BLS, nghiên cứu của Hall và Woodward, Hurst và Pugsley, Eisenmann, báo cáo Startup Genome, Stanford AI Index 2025, báo cáo của SimpleClosure, Cục Thống kê Việt Nam và VnEconomy; tất cả được mở ngày 23/10/2026. Điều chưa kiểm chứng: bản gốc The Wall Street Journal của Ghosh và trang gốc CB Insights không mở được nên số liệu dẫn qua bên thứ hai; phần Eisenmann chỉ đọc phần hiển thị. Bạn nên đọc nguồn gốc trước khi dùng số liệu.