
Vì sao bây giờ? Thời điểm, thay đổi công nghệ và sức ép hành vi
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Bài này là phần hai của giai đoạn “Ý tưởng và cơ hội”. Câu hỏi của bài: làm sao biến cảm giác “bây giờ là lúc thích hợp” thành nhận định viết được, đo được và bác bỏ được. Bài đối chiếu lời khuyên của Y Combinator với bằng chứng về người đi đầu, rồi xét AI và Việt Nam.
- Thời điểm là một biến số: câu “vì sao bây giờ” chỉ có giá trị khi nêu được điều gì đã đổi, đổi bao nhiêu và vì sao ý tưởng nhờ đó khả thi hơn.
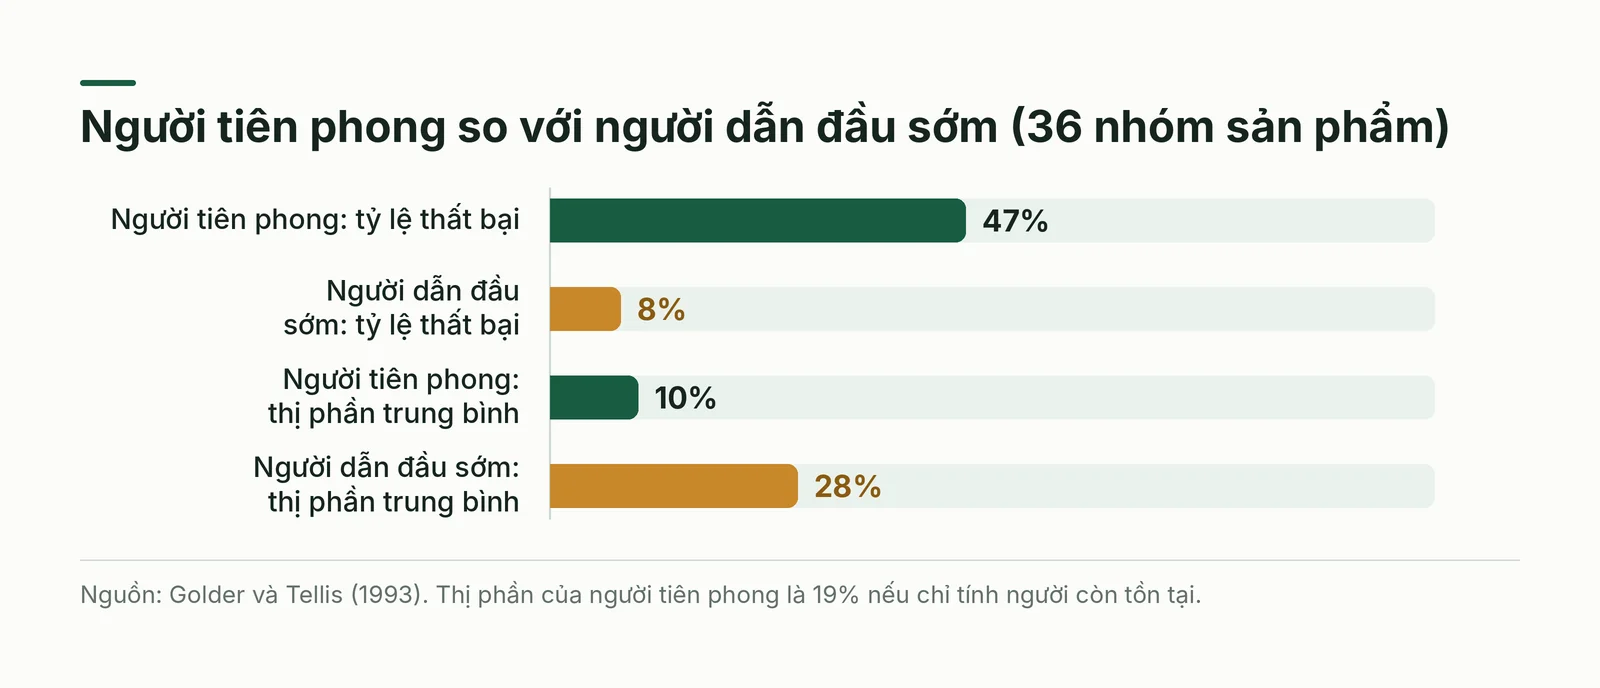
- Đi đầu không bảo đảm thắng: trong mẫu của Golder và Tellis, 47% người tiên phong thất bại và giữ thị phần trung bình 10%, còn nhóm dẫn đầu sớm giữ 28% [1].
- Câu trả lời tốt có ngưỡng và hạn kiểm chứng: giá trị cũ, giá trị mới, lý do người đi trước thất bại, mốc mà chưa đạt thì giả thuyết sai.
- Với AI, chi phí suy luận giảm hơn 280 lần trong hai năm [2], nhưng ai cũng hưởng; tỷ lệ dùng tác tử ở quy mô lớn mới ở mức một chữ số phần trăm [3].
- Tại Việt Nam, hoá đơn điện tử từ 1/7/2022 và Luật Trí tuệ nhân tạo từ 1/3/2026 là hai mốc quy định đo được; mức sẵn sàng của khách hàng vẫn phải tự kiểm tra [4][5].
Vì sao câu hỏi này hay bị trả lời bằng cảm giác
Bản trình bày gọi vốn nào cũng có dòng kiểu “thị trường đang tăng nhanh, đây là thời điểm vàng”. Câu ấy khó sai vì nó mô tả một mức chứ không chỉ ra một thay đổi. Trong mẫu kế hoạch của Sequoia, mục “Why now?” đứng thứ tư trong mười phần; hướng dẫn nói công ty giỏi hầu như luôn có câu trả lời rõ [6].
Cần tách hai nghĩa của chữ “bây giờ”. Một bài trên Startups.com (Kayla Medica, trang ghi ngày đăng năm 2023) kể chuyện cá nhân về lúc nên rời việc làm công để theo dự án riêng, và kết luận không có bài học chung [7]. Đó là thời điểm của người sáng lập. Bài này bàn thời điểm của thị trường: điều gì ngoài kia đã đổi để một giải pháp trước đây không chạy nay có thể chạy.
Định nghĩa: thời điểm là một biến số có thể đo
Trong bài này, “vì sao bây giờ” là nhận định về thay đổi: một biến số của môi trường đã dịch chuyển, nhờ đó giải pháp trước đây không khả thi hoặc không có lãi nay khả thi với một nhóm khách hàng cụ thể. Nó khác “thị trường đang lớn”: thị trường lớn nói về cầu, còn thay đổi mới giải thích vì sao người khác chưa làm trước bạn.
Garry Tan (Y Combinator, 2022) chia lý do “vì sao bây giờ” thành ba kiểu: công nghệ, thay đổi hành vi hàng loạt và quy định [8]. Bài này thêm kiểu thứ tư là hạ tầng, vì Jared Friedman nhắc rằng băng thông viễn thông dư thừa từ thập niên 1990 về sau làm YouTube khả thi [9]. Cách chia bốn nhóm là của riêng bài, chưa phải phân loại chuẩn.
Mỗi nhóm có một đại lượng cần đo. Công nghệ và chi phí: giá hoặc độ chính xác của một tác vụ. Hành vi: tỷ lệ khách hàng đã làm sẵn việc điều kiện, như dùng điện thoại thông minh. Quy định: ngày hiệu lực, phạm vi và thời gian chuyển tiếp. Hạ tầng: độ phủ và giá của đường ray do người khác xây. Không gọi tên được đại lượng thì thứ bạn có mới là một cảm giác.
Ý tưởng cũ sống lại: ràng buộc nào đã biến mất
Dùng đúng, “vì sao bây giờ” thường giải thích một ý tưởng đã có người thử và chết. Garry Tan (2022) đặt Webvan, startup đã thất bại, cạnh Instacart, startup giao hàng tạp hoá thành công sau khi điện thoại thông minh phổ biến [8]. Người đi trước chết chưa chứng minh ý tưởng sai; có thể chỉ là một ràng buộc chưa được gỡ.
Harj Taggar (2025) kể lại kinh nghiệm điều hành một startup tuyển dụng khoảng năm 2015: đánh giá ứng viên đòi nhiều năm tự dựng dữ liệu gán nhãn, nay mô hình ngôn ngữ lớn làm được từ ngày đầu; theo ông, cả hạng mục nhận hàng trăm triệu đô la vốn mà nhìn chung làm không tốt [10]. Về quy định, Tan nêu Zenefits với luật y tế Obamacare và Uber ở Washington DC [8].
Dalton Caldwell và Michael Seibel (2024) mô tả “tarpit” (hố nhựa đường) là ý tưởng mà nhiều nhà sáng lập cứ lặp lại và thường không thành. Theo họ, hai dạng phổ biến nhất là đòi cả thế giới cùng đổi cách làm, và ăn may một cửa sổ ngắn kiểu chênh lệch giá. Seibel còn nói ông sẵn lòng xem lại cả tarpit cổ điển nếu công nghệ mới đã đổi điều kiện [11].
Từ đó có một động tác: khám nghiệm người đi trước. Với mỗi nỗ lực tương tự đã thất bại, gọi tên ràng buộc đã chặn họ và chỉ ra ràng buộc ấy dịch chuyển thế nào. Không thấy người đi trước nào thì hãy nghi ngờ.
Bằng chứng nghiên cứu về lợi thế của người đi đầu
Lieberman và Montgomery (1988) đặt nền lý thuyết. Theo tóm tắt, lợi thế của người đi đầu đến từ ba nguồn: dẫn đầu công nghệ, chiếm trước nguồn lực khan hiếm, và chi phí chuyển đổi đối với người mua. Người vào sau cũng có lợi thế riêng, như đi nhờ khoản đầu tư của người đi trước, đợi bất định được giải toả, hoặc lợi khi người chiếm chỗ khó thích nghi lúc môi trường đổi [12].
Golder và Tellis (1993) kiểm tra niềm tin “đi đầu thì thắng” bằng phân tích lịch sử khoảng 500 thương hiệu trong 50 nhóm sản phẩm, kể cả công ty đã biến mất; số liệu thất bại và thị phần tính trên 36 nhóm. Người tiên phong, tức công ty đầu tiên bán trong nhóm mới, thất bại 47% và có thị phần trung bình 10% (19% nếu chỉ tính người còn tồn tại). “Người dẫn đầu sớm”, tức công ty dẫn đầu thị phần ở giai đoạn tăng trưởng đầu, thất bại 8%, giữ thị phần 28% và vào thị trường trung bình 13 năm sau người tiên phong [1].
Điểm đáng chú ý là phương pháp: theo hai tác giả, các cơ sở dữ liệu trước đó chỉ gồm công ty còn tồn tại và dựa vào lời tự khai của một người trả lời, nên có thể thổi phồng lợi thế người đi đầu. Họ cũng nêu giới hạn: chưa tính quảng cáo, giá, chất lượng, phân phối và năng lực quản lý [1]. Cách đọc hợp lý, của bài này chứ không phải của họ: điều tách thắng khỏi thua không phải ai bước vào trước mà là ai có mặt khi công nghệ, khách hàng và nguồn lực đã đủ chín.
Theo bài tổng thuật của Anderson Review (2026), trước năm 1988 giới nghiên cứu mặc định đi đầu thì thắng; về sau nhiều mẫu bị chỉ ra là thiên lệch, và Gomez, Lanzolla và Maicas (2016) ghi lợi thế của người đi đầu trong di động châu Âu mất khi 3G tới [13]. Đây là thông tin thứ cấp, bài chưa mở công trình gốc.
Vào sớm, vào muộn và cửa sổ cơ hội
Suarez, Grodal và Gotsopoulos (2015) đề xuất “cửa sổ cơ hội” để gia nhập thị trường: cửa sổ mở khi một nhóm sản phẩm thống trị xuất hiện và đóng khi một thiết kế thống trị hình thành [14]. Đây là đề xuất lý thuyết, bài đọc qua bản tóm tắt; điều rút ra là vào sớm và vào muộn đều có giá.
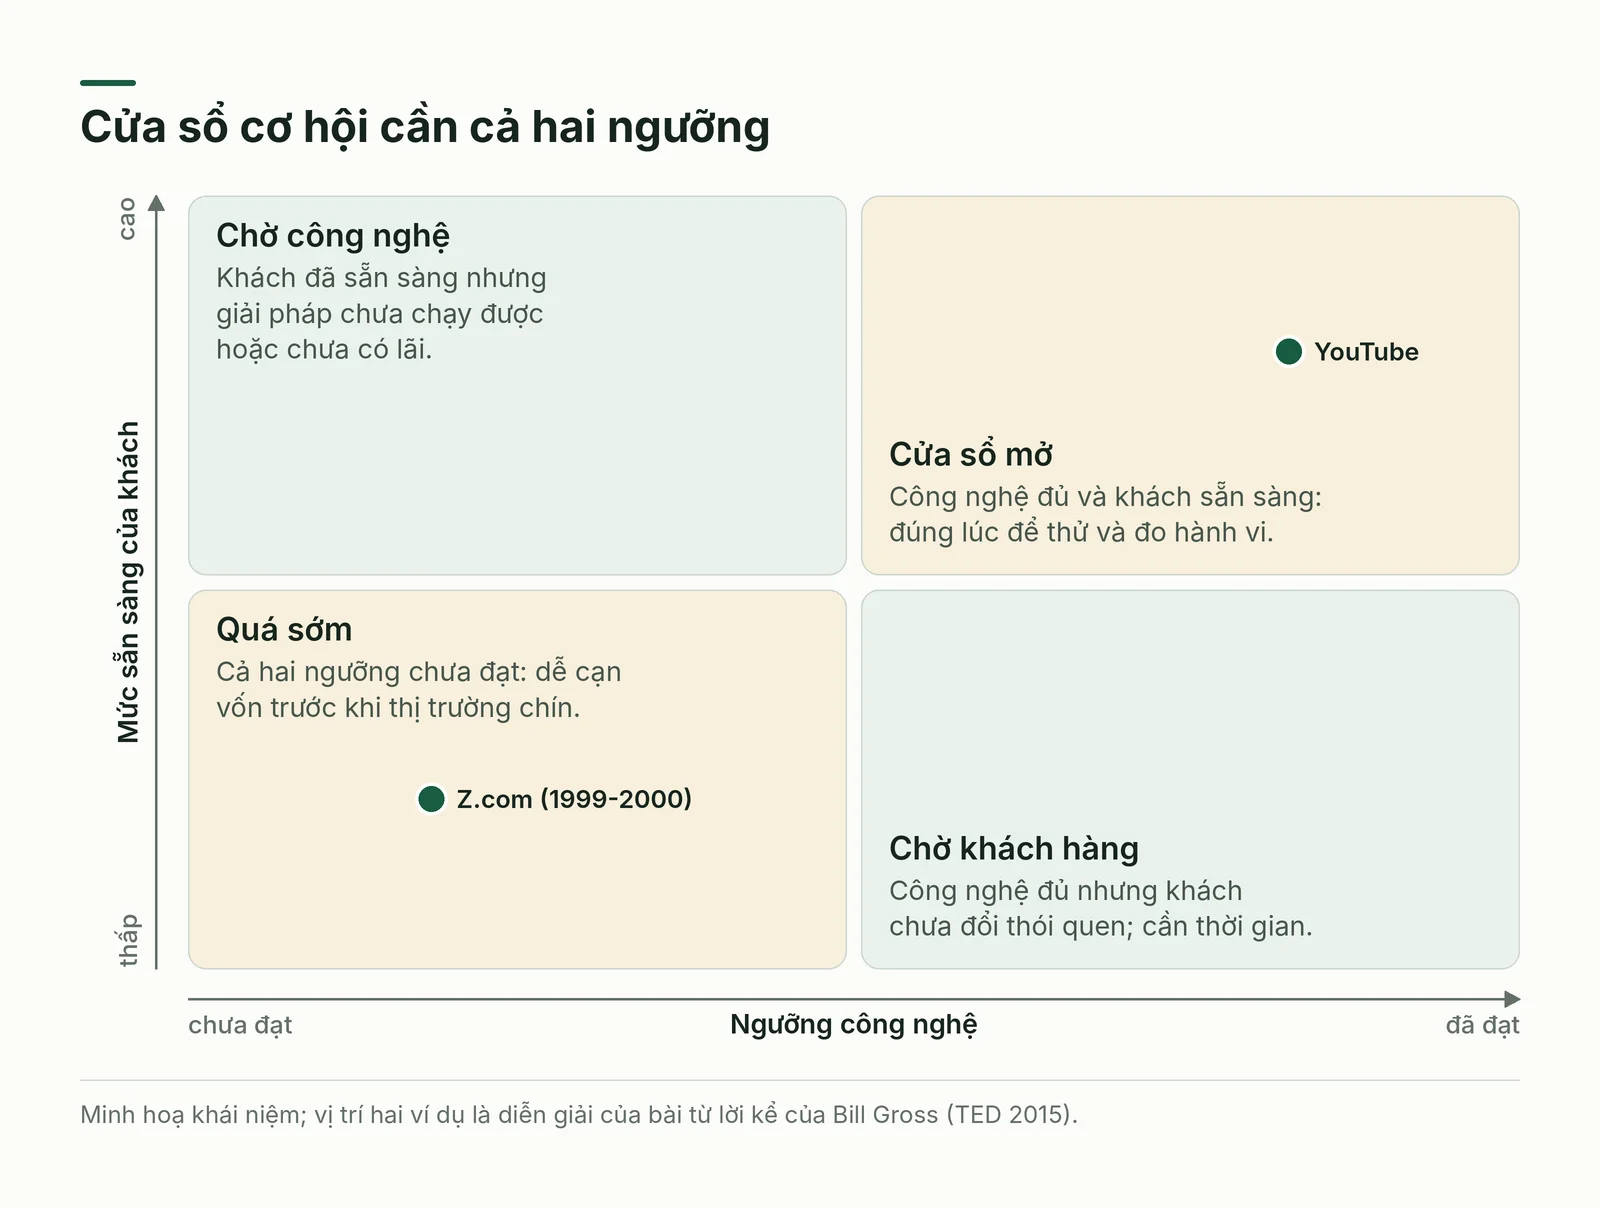
Bill Gross, nhà sáng lập Idealab, trình bày tại TED năm 2015 phép so sánh 200 công ty: 100 công ty của Idealab và 100 công ty khác. Ông tự chấm năm yếu tố (ý tưởng, đội ngũ, mô hình kinh doanh, vốn, thời điểm) theo cảm nhận, rồi kết luận thời điểm chiếm 42% khác biệt giữa thành và bại, trên cả đội ngũ và ý tưởng; chính ông nói đây chưa phải kết luận dứt khoát [15].
Ví dụ của ông là Z.com, dịch vụ giải trí trực tuyến của Idealab: băng thông rộng còn thấp năm 1999 đến 2000, xem video còn phải cài codec, công ty đóng cửa năm 2003. YouTube đúng thời điểm khi Adobe Flash giải xong bài toán codec và băng thông rộng ở Mỹ vượt 50% [15]. Nhận xét của bài: mẫu chọn ở hai cực, điểm tự chấm, đánh giá sau khi biết kết quả, nên 42% là giả thuyết thực hành chứ không phải phương sai được giải thích.
Gross khuyên hỏi người tiêu dùng đã sẵn sàng chưa và thật thà với câu trả lời [15]. Hình 2 gộp ý ấy với ngưỡng công nghệ: cửa sổ chỉ mở khi cả ngưỡng công nghệ lẫn mức sẵn sàng của khách hàng cùng được vượt qua.
Viết câu trả lời có thể kiểm chứng, từng bước
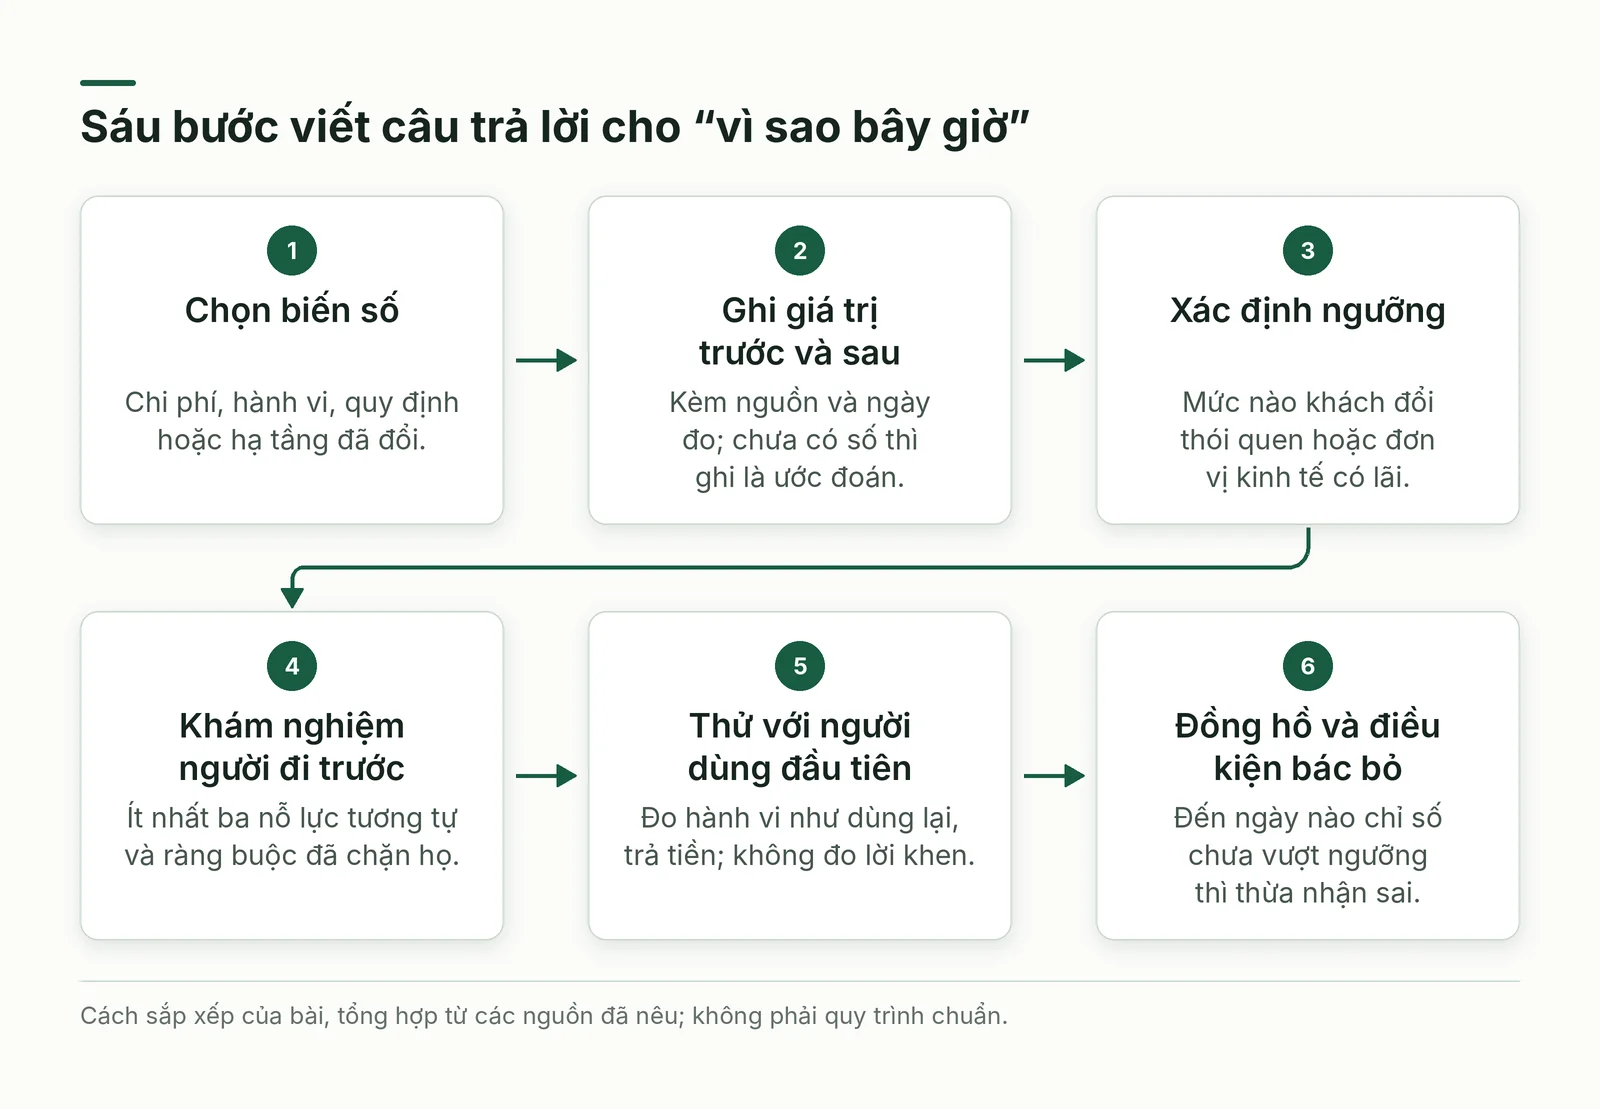
Một câu “vì sao bây giờ” tốt giống giả thuyết khoa học hơn khẩu hiệu: có biến số, ngưỡng, người đã thử và điều kiện để bị bác bỏ. Sáu bước dưới đây do bài tự đề xuất, không phải quy trình chuẩn của nguồn nào.
- Bước 1: Chọn một biến số đã đổi (chi phí, hành vi, quy định hoặc hạ tầng); bỏ câu chỉ nói thị trường đang lớn.
- Bước 2: Ghi giá trị trước và sau, kèm nguồn và ngày đo; chưa có số thì ghi là ước đoán.
- Bước 3: Xác định ngưỡng: mức nào thì khách hàng đổi thói quen hoặc đơn vị kinh tế bắt đầu có lãi.
- Bước 4: Khám nghiệm người đi trước: ít nhất ba nỗ lực tương tự và ràng buộc đã chặn họ.
- Bước 5: Tìm người dùng đầu tiên chịu thử trong vài tuần; đo hành vi (dùng lại, trả tiền), không đo lời khen.
- Bước 6: Đặt đồng hồ và điều kiện bác bỏ: đến ngày nào, chỉ số nào chưa vượt ngưỡng thì thừa nhận giả thuyết sai.
Ví dụ giả định, không phải công ty có thật: một nhóm làm công cụ soạn hồ sơ thầu cho doanh nghiệp nhỏ. Biến số là chi phí soạn một hồ sơ bằng mô hình ngôn ngữ; ngưỡng là rẻ hơn một phần năm công của một nhân viên; mốc kiểm là sáu tuần, cần năm khách trả tiền. Chỉ có hai khách thì “bây giờ” chưa tới.
Nhà đầu tư dùng câu hỏi này để làm gì
Cần dè dặt với cách nói rằng đây là câu hỏi đầu tiên nhà đầu tư hỏi. Trong mẫu kế hoạch của Sequoia nó là mục thứ tư [6]; chỉ có Garry Tan, một người thực hành, nói nhà đầu tư giỏi hay hỏi câu này [8]. Không nguồn nào trong bài đo thứ tự hay tần suất. Theo cách đọc của bài, câu hỏi có ba chức năng: lọc ý tưởng, đo mức hiểu về người đi trước, và định cỡ vốn đặt ra trước khi có dữ liệu.
Chức năng định cỡ vốn gắn với chi phí thử nghiệm. Ewens, Nanda và Rhodes-Kropf (2018) cho rằng cú sốc công nghệ làm giảm chi phí lập doanh nghiệp đã đẩy đầu tư mạo hiểm sang rải nhiều khoản nhỏ rồi chọn lọc: nhiều startup hơn, mỗi nơi ít vốn và ít giám sát hơn, bỏ nhiều hơn [16]. Theo cách đọc của bài, câu trả lời dự đoán được điều quan sát trong vài tuần hợp logic ấy hơn câu chỉ có bằng chứng sau nhiều năm.
Góc nhìn AI: thay đổi thật và cơn sốt vốn
Với AI, hai thay đổi hay được nêu là chi phí suy luận và mô hình mở. AI Index 2025 của Stanford ghi chi phí suy luận của hệ thống đạt mức GPT-3.5 giảm hơn 280 lần từ tháng 11/2022 đến tháng 10/2024, còn khoảng cách giữa mô hình mở và đóng trên một số bài đo thu hẹp từ 8% xuống 1,7% trong một năm [2]. Đây là kiểu ràng buộc biến mất mà Taggar mô tả [10].
Nhưng ai cũng hưởng thay đổi ấy, nên nó trả lời “khi nào danh mục này mở” chứ chưa trả lời “vì sao đội này”. AI Index 2026 ghi mô hình đóng tốt nhất dẫn mô hình mở tốt nhất 3,3% vào tháng 3/2026, so với 0,5% vào tháng 8/2024; báo cáo cũng nhận xét các hãng đứng đầu xích lại gần nhau, nên sức ép cạnh tranh chuyển sang chi phí, độ tin cậy và hiệu năng theo miền [3]. Nếu “vì sao bây giờ” của bạn chỉ là “mô hình đã rẻ và đủ tốt”, đối thủ nào cũng viết được câu đó.
Về cầu, cùng báo cáo ghi AI sinh tạo đạt tỷ lệ dùng 53% trong ba năm, nhanh hơn máy tính cá nhân hay internet, và 88% tổ chức được khảo sát đã áp dụng AI. Nhưng tỷ lệ dùng tác tử ở quy mô lớn chỉ ở mức một chữ số phần trăm trong hầu hết chức năng; trên bài đo OSWorld, điểm của tác tử tăng từ khoảng 12% lên 66,3% mà tác tử vẫn hỏng chừng một phần ba số lần trên các bài đo có cấu trúc [3]. Vì thế “tác tử đã đủ tin cậy” cần được đo, không phải được tin.
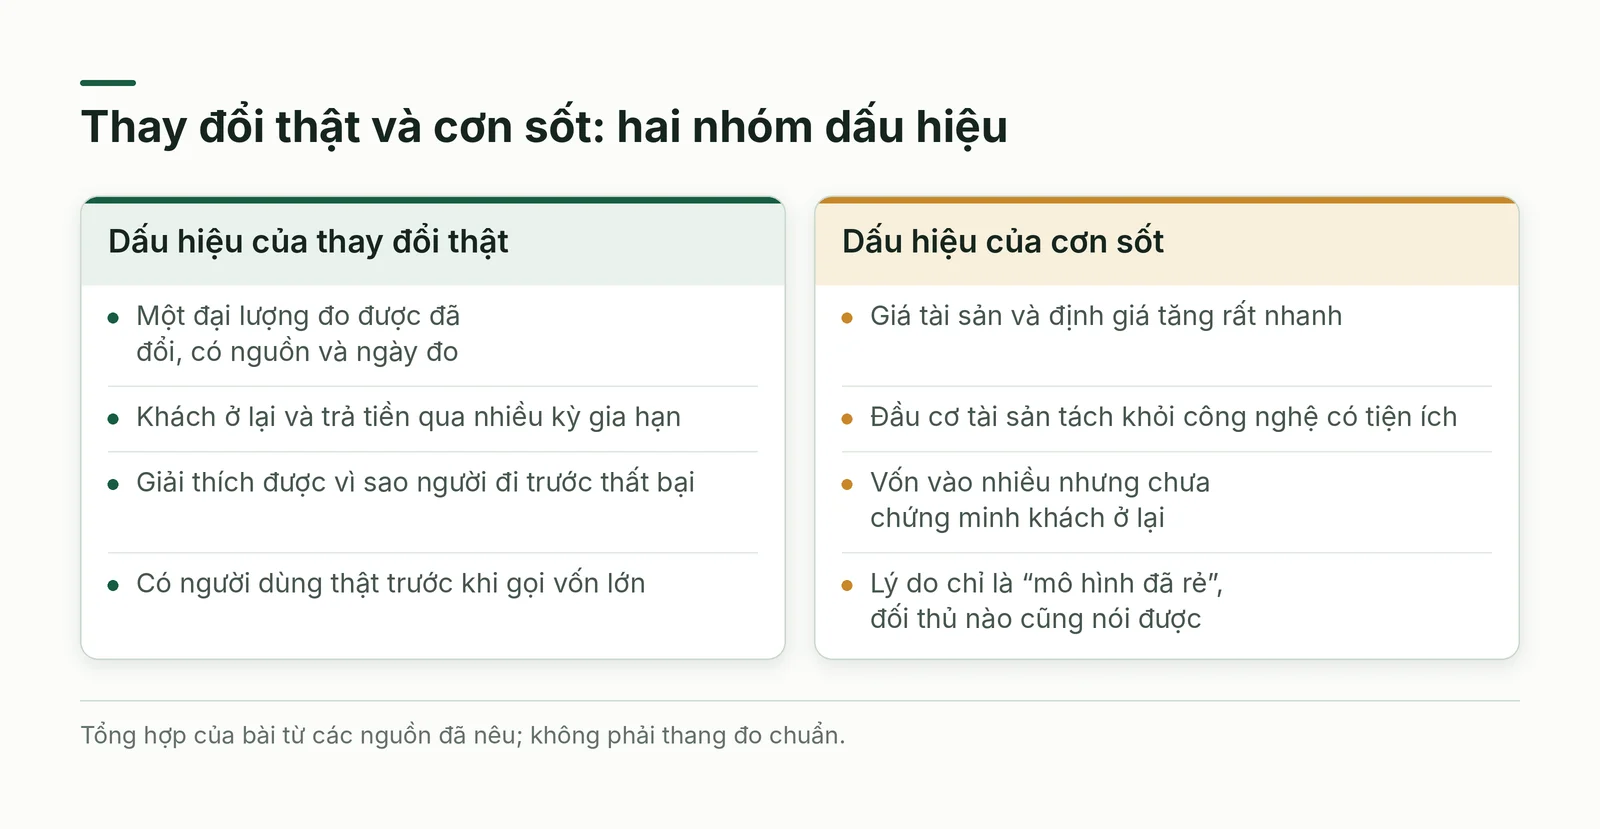
Còn cơn sốt? Trong một cuộc trò chuyện năm 2024 của Y Combinator, Jared Friedman mô tả cơn sốt là lúc giá trị công ty tăng nhanh đến mức không bền, như định giá các đợt token tiền mã hoá gấp đôi, gấp ba chỉ sau vài tháng; ông cũng nói giá trị doanh nghiệp chỉ có khi khách ở lại qua mọi kỳ gia hạn [17]. Vốn là tín hiệu phía cung: tổng đầu tư doanh nghiệp vào AI năm 2025 đạt 581,69 tỷ đô la, tăng 129,9% [3], nhưng vốn vào chưa chứng minh khách ở lại.
Một người dẫn chương trình của Y Combinator nhắc khung của Carlota Perez: giai đoạn lắp đặt dồn vốn hạ tầng và có cảm giác bong bóng, còn những Facebook hay Google tương lai thuộc giai đoạn triển khai [9]. Mục lục sách của bà chia thời kỳ lắp đặt với thời kỳ triển khai, và có pha cuồng nhiệt khi vốn tài chính tự quyết [18]. Hình 4 tóm tắt hai nhóm dấu hiệu, theo cách đọc của bài.
Bằng chứng và ví dụ tại Việt Nam
Hoá đơn điện tử là ví dụ về thay đổi quy định áp lên cả tập khách hàng. Theo Thời báo Tài chính Việt Nam, Nghị định 123/2020/NĐ-CP buộc từ 1/7/2022 mọi doanh nghiệp, hộ và cá nhân kinh doanh có dùng hoá đơn theo phương pháp kê khai chuyển sang hoá đơn điện tử; đến trưa 30/6/2022, theo Tổng cục trưởng Tổng cục Thuế, 99,98% doanh nghiệp, tổ chức đang hoạt động và có dùng hoá đơn đã chuyển [4]. Ví dụ chỉ minh hoạ cấu trúc của một thay đổi; số 99,98% do một quan chức nêu.
Luật Trí tuệ nhân tạo là thay đổi mới hơn. Theo VnEconomy, luật có hiệu lực từ 1/3/2026 (Quốc hội biểu quyết thông qua ngày 10/12/2025) và nêu Quỹ Phát triển AI quốc gia, AI Voucher, sandbox thử nghiệm có kiểm soát, phân loại hệ thống theo mức rủi ro. Bài nói các công cụ ấy giúp hạ chi phí thử nghiệm của startup nhưng không nêu thời hạn hay mức hỗ trợ, nên đó mới là kỳ vọng [5].
Cổng phổ biến pháp luật Cần Thơ cho biết hệ thống AI đã vận hành trước ngày luật có hiệu lực thì nhà cung cấp và bên triển khai có 12 tháng để tuân thủ, riêng y tế, giáo dục, tài chính là 18 tháng; bài cũng nêu nguyên tắc người dùng AI phải phát hiện, ngăn ngừa sai lệch và giải trình được quyết định của hệ thống [19]. Với nhóm làm AI cho các ngành ấy, mốc này vừa là đồng hồ đếm ngược vừa là yêu cầu sản phẩm. Đây không phải ý kiến pháp lý.
AI Index 2026, dựa trên dữ liệu của Microsoft, ghi mức dùng AI khác nhau nhiều giữa các nước và tương quan mạnh với GDP bình quân đầu người, nhưng có ngoại lệ: Singapore 61% vượt xa mức dự báo, còn Mỹ hạng 24 với 28,3% [3]. Phần chữ của báo cáo không có số riêng của Việt Nam, nên nhóm trong nước cần tự đo mức sẵn sàng của khách hàng mục tiêu.
Sai lầm thường gặp và giới hạn của bằng chứng
Phần lớn sai lầm đến từ việc viết câu “vì sao bây giờ” quá muộn hoặc quá dễ chịu: viết sau khi đã quyết định làm, rồi chọn thay đổi nào tiện nhất để biện minh. Dưới đây là bốn kiểu sai bài rút ra từ các nguồn đã đọc, không phải thống kê về tần suất:
- Kể ngược sau khi đã biết kết quả, thay vì ghi dự đoán và mốc kiểm từ trước; hoặc trộn thời điểm của người sáng lập với của thị trường.
- Coi “AI đã có” là lý do: thay đổi mà mọi đối thủ cùng hưởng chưa nói được vì sao đội này.
- Bỏ qua người đi trước, hoặc nhầm cửa sổ ăn may ngắn với thay đổi bền, đúng dạng tarpit Caldwell mô tả [11].
- Dùng biểu đồ chu kỳ cường điệu như đồng hồ báo ngày, dù Dedehayir và Steinert (2016) thấy các chu kỳ lệch với chính báo cáo của Gartner [20].
Cũng cần nói thẳng về giới hạn của bằng chứng. Mẫu của Golder và Tellis gồm các nhóm sản phẩm như lò vi sóng, đầu video, tã giấy, nên chưa chắc áp nguyên vẹn cho phần mềm và AI [1]. Số 42% của Gross là điểm tự chấm trên mẫu hai cực [15]. Lời của Y Combinator là lời khuyên của người thực hành, không phải thống kê. Số liệu AI đổi theo quý, cần cập nhật trước khi dùng.
Thử nghiệm trong bốn tuần
Kế hoạch dưới đây dành cho nhóm đã có câu “vì sao bây giờ” dạng nháp và muốn biết nó đứng vững không trước khi nhận thêm vốn hay thêm việc. Tuần nào cũng để lại một sản phẩm nhìn thấy được, và tuần cuối chốt bằng một quyết định.
- Tuần 1: Viết câu trả lời theo sáu bước, kèm bảng người đi trước; nhờ hai người ngoài nhóm chỉ ra chỗ còn là cảm giác.
- Tuần 2: Đo biến số đã chọn bằng dữ liệu công khai hoặc phép thử nhỏ; ghi giá trị và ngày đo.
- Tuần 3: Cho nhóm người dùng đầu tiên dùng thử hoặc đặt cọc; ghi ai quay lại, ai trả tiền, ai bỏ và vì sao.
- Tuần 4: So kết quả với điều kiện bác bỏ viết từ tuần 1, rồi quyết định tiếp tục, đổi biến số hoặc dừng.
Kết luận
Thời điểm không phải may rủi thuần tuý cũng không phải khẩu hiệu: nó là giả thuyết về thay đổi, cần biến số, ngưỡng, người đã thử trước và điều kiện để bị bác. Đi đầu không tự động thắng; điều giúp thắng thường là có mặt khi công nghệ, khách hàng và nguồn lực cùng chín. Với AI, hãy tách thay đổi thật khỏi cơn sốt vốn bằng hành vi khách hàng; ở Việt Nam, lấy mốc quy định làm đồng hồ nhưng đo mức sẵn sàng bằng chính người mua trong nước.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng, không phải bản dịch của nguồn nào. Nguồn chính gồm thư viện Y Combinator (5 video, từ 2022 đến 2025), một bài trên Startups.com, bài gốc của Golder và Tellis (qua bản PDF lưu trên trang môn học của Duke), phần tóm tắt của Lieberman và Montgomery, Ewens cùng cộng sự, Dedehayir và Steinert, báo cáo AI Index 2025 và 2026 của Stanford, cùng các trang tin và trang pháp luật Việt Nam. Ngày truy cập tất cả nguồn là 23/10/2026.
Điều chưa kiểm chứng: các kết quả nghiên cứu sau năm 1993 về lợi thế người đi đầu đến qua bài tổng thuật của Anderson Review và một bản tóm tắt học thuật, chưa đọc bài gốc; trang Anderson Review trả lỗi 403 khi mở lại, nên phần này dựa vào hai lần đọc trước đó; khung của Perez chỉ đọc qua mục lục sách; luật và số liệu Việt Nam theo báo và cổng pháp luật, chưa đối chiếu toàn văn; số liệu AI theo báo cáo, chưa mở từng nghiên cứu gốc. Đây không phải tư vấn đầu tư hay pháp lý. Bạn nên đọc nguồn gốc trước khi dựa vào bất kỳ con số nào.