
Term sheet và pha loãng: đọc quyền trước khi ký
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt điều cần nhớ
- Định giá không nói hết ai nhận tiền hoặc ai có quyền quyết định.
- Bảng sở hữu phải ghi rõ cổ phần đã phát hành và các quyền còn chờ thực hiện.
- Pha loãng qua nhiều vòng phải tính nối tiếp, không cộng tỷ lệ đơn giản.
- Ưu tiên nhận tiền và điều kiện chuyển nhượng có thể đổi kết quả thoát vốn.
- Mẫu nước ngoài chỉ giúp đặt câu hỏi; không tự xác nhận hiệu lực tại Việt Nam.
Trước con số định giá là bản đồ quyền
Một bản term sheet thường được đọc đầu tiên ở dòng định giá và số tiền. Nhưng điều khoản kiểm soát, quyền nhận tiền và điều kiện hoàn tất cũng có thể thay đổi giá trị giao dịch đối với đội sáng lập. Nội dung YC về một mẫu Series A nhấn mạnh sự khác nhau giữa giá và cấu trúc thỏa thuận, đồng thời nêu rõ đó là mẫu do YC soạn theo bối cảnh họ quan sát [1]. Bài này dùng nguồn ấy để đặt câu hỏi, không xem mẫu là chuẩn bắt buộc của mọi thị trường.
Ở Việt Nam, cần phân biệt ba việc: hiểu cơ chế kinh tế, mô phỏng các kết quả và kiểm tra pháp lý cho giao dịch cụ thể. Một bảng tính đúng chưa xác nhận quyền có thể thực hiện; một văn bản có tên quen thuộc cũng chưa cho biết nghĩa vụ của từng bên. Phân tích dưới đây dùng phép tính giả định và nguồn công khai để giải thích cách đọc. Bài không soạn hợp đồng, không xác định điều khoản nào có hiệu lực trong một thương vụ và không thay việc tư vấn chuyên môn phù hợp.
Quyền kinh tế và quyền kiểm soát có thể tách nhau
Kaplan và Strömberg nghiên cứu hợp đồng đầu tư thực tế, phân biệt quyền dòng tiền, ghế hội đồng, biểu quyết, thanh lý và những quyền kiểm soát khác. Bản tác giả được liên kết từ trang nghiên cứu Chicago Booth mô tả việc phân bổ các quyền này có thể gắn với kết quả hoạt động [2]. Vì vậy, sở hữu một tỷ lệ cổ phần chưa đủ để biết ai có thể thông qua ngân sách, thay người điều hành hoặc chấp thuận vòng vốn tiếp. Nghiên cứu là dữ liệu lịch sử, không phải mô tả mọi hợp đồng hiện tại.
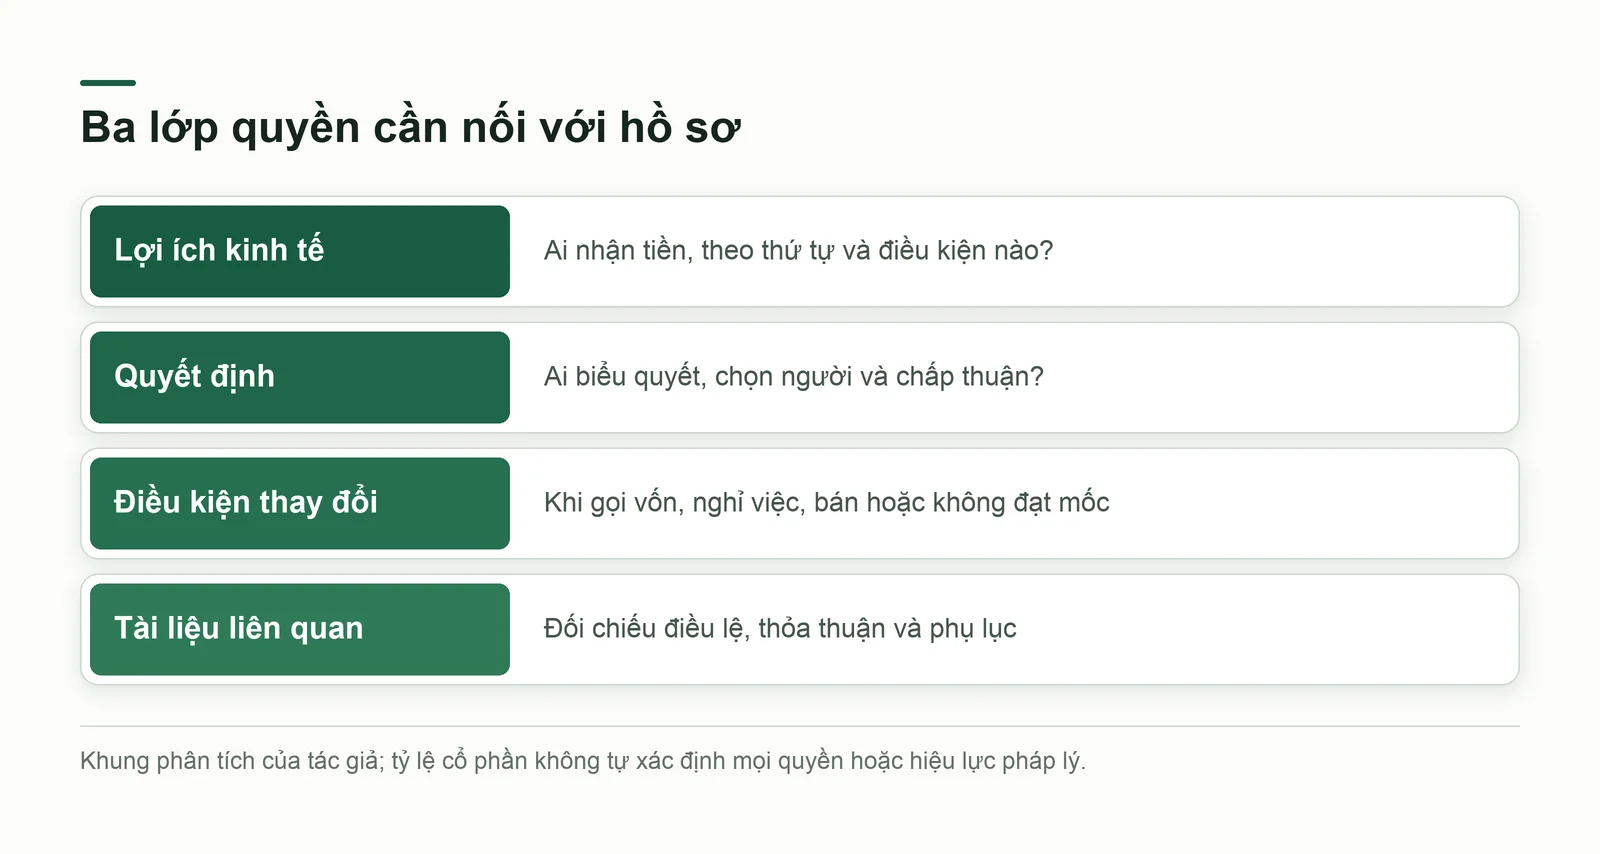
Một bản đọc sơ bộ có thể chia thành ba lớp: ai hưởng lợi ích, ai quyết định và điều gì làm quyền thay đổi. Với mỗi lớp, ghi tài liệu nào quy định, điều kiện nào kích hoạt và người nào cần đồng ý. Chẳng hạn, ghế trong hội đồng không đồng nghĩa có quyền phủ quyết mọi quyết định; ngược lại, một quyền chấp thuận riêng có thể quan trọng dù người nắm giữ không có đa số cổ phần. Đây là cách tổ chức câu hỏi của tác giả, chưa phải kết luận pháp lý về một cấu trúc cụ thể.
Một bộ giao dịch có thể nằm trong nhiều tài liệu
Trang Model Legal Documents của NVCA liệt kê các mẫu riêng cho điều lệ, mua cổ phần, quyền nhà đầu tư, biểu quyết và quyền ưu tiên mua cùng bán theo. Trang hiện đọc ghi các phiên bản cập nhật khác nhau, trong đó một số mẫu được cập nhật năm 2026; đồng thời lưu ý tài liệu chỉ là điểm bắt đầu cần điều chỉnh [3]. Bài không khẳng định đã đọc toàn bộ từng mẫu. Giá trị của danh mục ở đây là nhắc rằng điều khoản có thể nằm rải trong nhiều văn bản, không chỉ trang tóm tắt.
Tên term sheet cũng không tự quyết định mọi phần có ràng buộc hay không. Cần hỏi cụ thể điều khoản bảo mật, độc quyền đàm phán, chi phí, điều kiện hoàn tất và cơ chế chấm dứt được viết thế nào. Không nên suy từ việc chưa nhận tiền rằng chưa có nghĩa vụ nào, hoặc từ một chữ ký rằng toàn bộ vốn đã chắc chắn. Trước khi ký, người chịu trách nhiệm pháp lý cần giải thích các trường hợp có thể xảy ra bằng chính tài liệu dự kiến áp dụng, kể cả trường hợp hai bên không hoàn tất giao dịch.
Bảng sở hữu cần một ngày chốt và một mẫu số
Trong bài YC năm 2018, Kirsty Nathoo nhấn mạnh nhà sáng lập phải hiểu phần công ty đã bán qua các công cụ tài trợ, kể cả những công cụ chưa chuyển thành cổ phần [4]. Một bảng sở hữu chỉ ghi cổ phần đã phát hành có thể hữu ích cho một mục đích nhưng thiếu cho việc mô phỏng vòng vốn. Vì vậy, phải ghi rõ bảng đang mô tả hiện trạng pháp lý hay cơ sở tính toán sau khi các quyền giả định được thực hiện. Hai cách nhìn không nên trộn trong một cột tỷ lệ.
Một cấu trúc dữ liệu đề xuất gồm người nắm giữ, loại chứng khoán, số lượng, giá hoặc điều kiện chuyển đổi, quyền chưa thực hiện và nguồn tài liệu. Phần dành cho nhân viên cần tách đã cấp, chưa cấp và phần còn dự kiến bổ sung. Các công cụ chuyển đổi phải được lập thành danh sách riêng, không xóa khỏi mô hình chỉ vì chưa có cổ phần. Mọi lần sửa cần ghi phiên bản, ngày chốt và người kiểm; bảng đẹp nhưng không tìm được tài liệu gốc vẫn là một điểm yếu khi thẩm định.
Tính pha loãng bằng phép nhân qua từng vòng
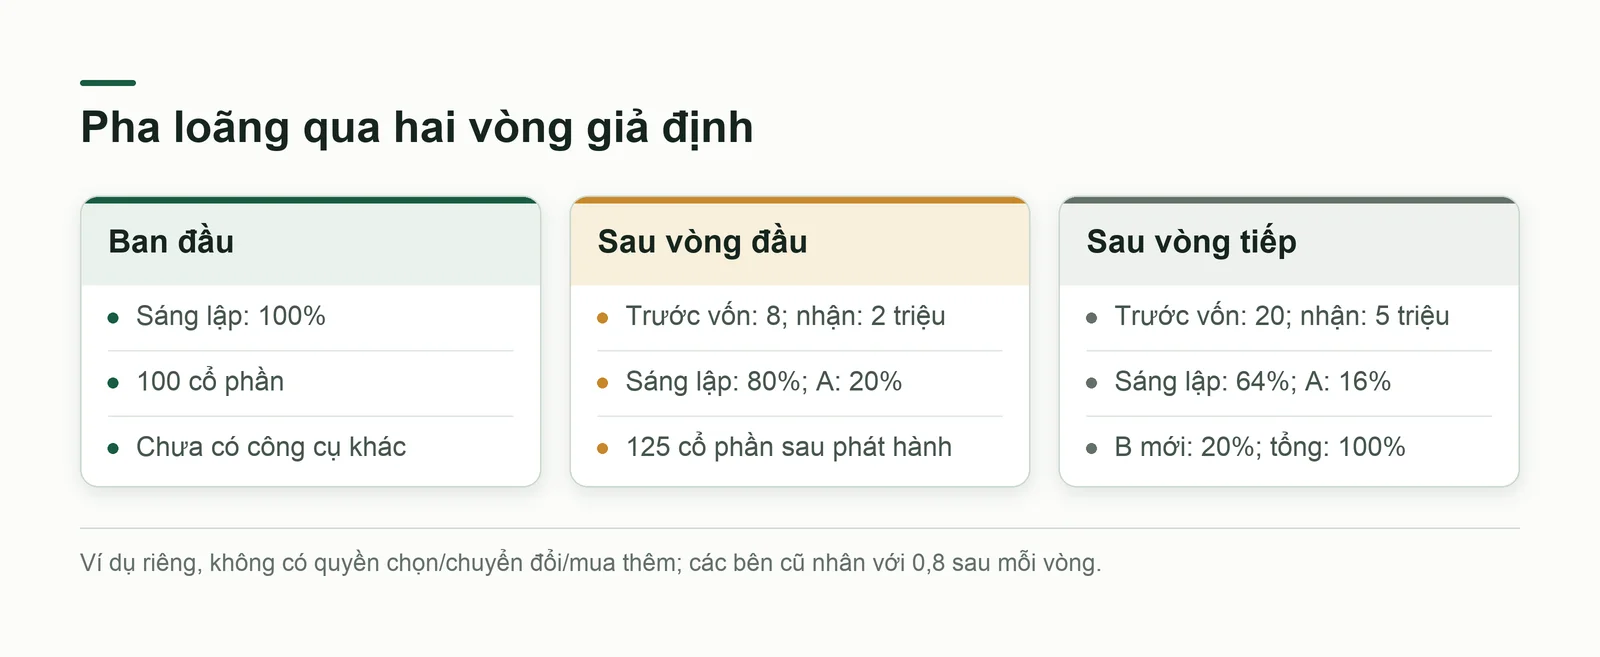
Ví dụ giả định, ban đầu nhóm sáng lập có một trăm cổ phần. Một vòng vốn đặt giá trị trước đầu tư là tám triệu và nhận thêm hai triệu, không có công cụ chuyển đổi hay phần quyền chọn trong mô hình. Giá trị sau đầu tư là mười triệu; người mới nhận hai phần mười, tức hai mươi phần trăm. Để đạt tỷ lệ ấy trên cơ sở số lượng, phát hành thêm hai mươi lăm cổ phần cho nhà đầu tư, đưa tổng lên một trăm hai mươi lăm. Nhóm sáng lập còn tám mươi phần trăm.
Tiếp tục giả định một vòng sau có giá trị trước đầu tư hai mươi triệu và nhận thêm năm triệu. Người mới của vòng sau có hai mươi phần trăm; các bên cũ cùng bị nhân với tám phần mười nếu không mua thêm. Nhóm sáng lập từ tám mươi còn sáu mươi tư phần trăm, nhà đầu tư đầu từ hai mươi còn mười sáu, người mới hai mươi. Tổng vẫn đủ một trăm phần trăm. Không lấy hai lần giảm hai mươi phần trăm rồi trừ thẳng bốn mươi điểm khỏi tỷ lệ ban đầu.
Phần dành cho nhân viên có thể làm đổi người chịu pha loãng
Xét một ví dụ khác, độc lập với chuỗi tính vừa nêu. Nếu vòng mới cần hai mươi phần trăm và phần dành cho nhân viên phải đạt mười phần trăm sau vòng, nhóm sáng lập còn bảy mươi phần trăm trong một mô hình đơn giản mà phần dành cho nhân viên được tạo trước vòng. Nhà đầu tư mới không cùng chịu việc hình thành phần ấy theo giả định. Đây chỉ là cách đặt bài toán số học, không phải khuyến nghị mức phân bổ hoặc mô tả điều khoản tiêu chuẩn.
Nếu thay bằng cách tạo phần mười phần trăm sau khi vòng đầu đã hoàn tất, cả nhóm sáng lập lẫn nhà đầu tư cũ có thể bị pha loãng trong mô hình. Từ tỷ lệ tám mươi và hai mươi, nhân cùng chín phần mười sẽ thành bảy mươi hai và mười tám, cộng phần nhân viên mười. Hai cách đều có một ô mười phần trăm cho nhân viên nhưng phân bổ chi phí khác nhau. Muốn so đề nghị, phải giữ cùng định nghĩa về thời điểm và phần đã nằm trong mẫu số, không chỉ nhìn tên gọi.
Giá mỗi cổ phần không tự giống nhau về giá trị quyền
Gornall và Strebulaev, trong bản công bố Journal of Financial Economics năm 2020 được Stanford giới thiệu, định giá theo quyền của từng nhóm cổ phần trong mẫu doanh nghiệp unicorn Mỹ. Bản tóm tắt giải thích rằng dùng giá cổ phần ưu đãi mới nhất cho mọi cổ phần sẽ bỏ qua các bảo vệ khác nhau [5]. Bài này sử dụng cơ chế ấy, không lấy kết quả định lượng của mẫu làm mức giảm giá áp dụng cho mọi startup. Giá của một giao dịch và giá trị mô hình của những quyền khác nhau là hai khái niệm cần phân biệt.
Trong một tình huống giả định, hai đề nghị có cùng định giá trên giấy nhưng một đề nghị cho người mới thêm quyền nhận tiền trước và quyền quyết định đặc biệt. Không thể kết luận chúng tương đương chỉ bằng tỷ lệ sở hữu. Đội nên mô phỏng ít nhất các tình huống bán giá thấp, bán giá cao, gọi thêm vốn và không hoàn tất vòng tiếp theo. Khi thay điều khoản, phải xem cả người được bảo vệ và người chịu phần thay đổi. Phần trăm trong bảng sở hữu chỉ là điểm bắt đầu của phép so sánh.
Ưu tiên nhận tiền cần được mô phỏng theo từng trường hợp
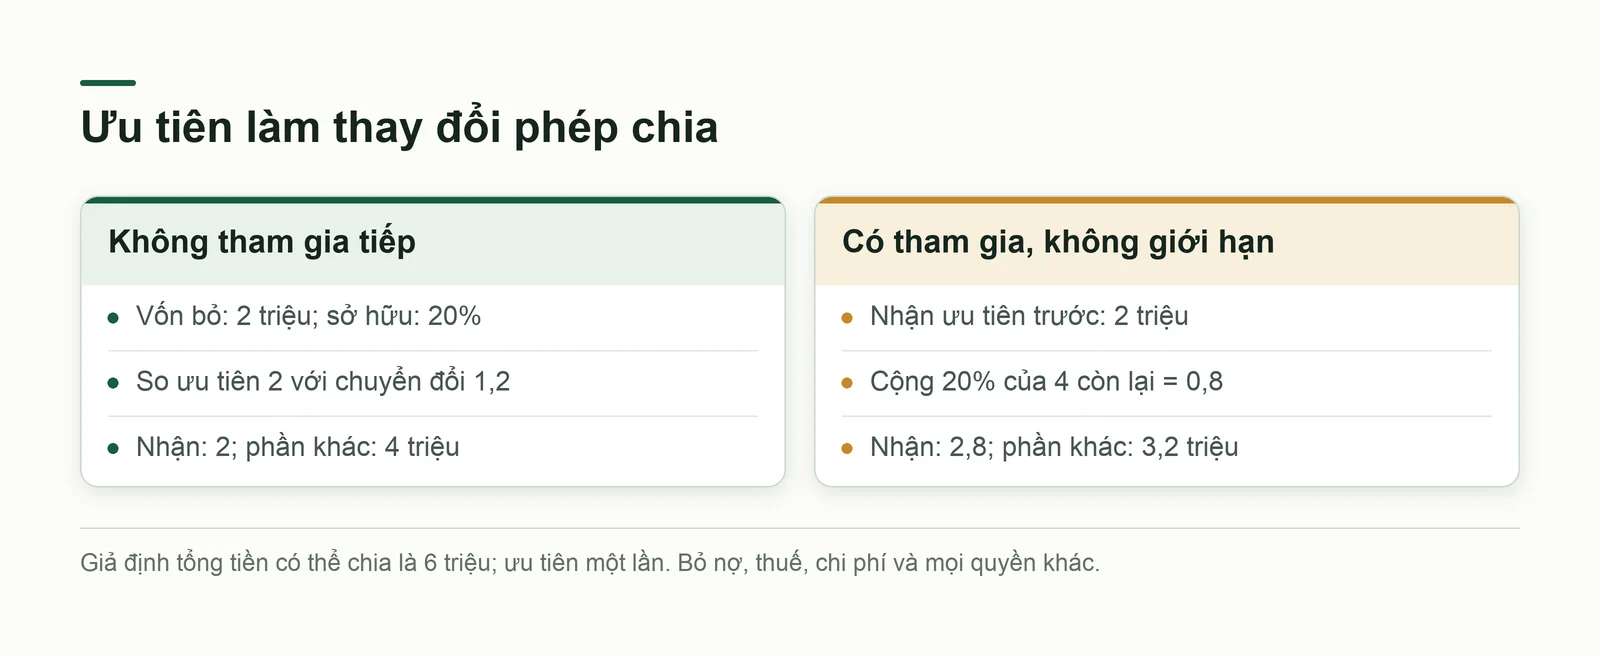
Giả định người đầu tư bỏ hai triệu để nhận hai mươi phần trăm, có quyền ưu tiên một lần và không tham gia chia tiếp sau khi nhận ưu tiên. Nếu tổng tiền có thể chia là sáu triệu, bỏ qua nợ, thuế, chi phí và các quyền khác, người ấy so hai triệu theo ưu tiên với một phẩy hai triệu nếu chuyển sang chia theo tỷ lệ, rồi chọn hai triệu. Phần còn lại là bốn triệu. Cách tính này chỉ đúng với những giả định đã nêu, không phải công thức cho mọi loại cổ phần [1].
Đổi riêng giả định thành quyền ưu tiên một lần có tham gia tiếp không giới hạn, người đầu tư nhận hai triệu trước rồi hai mươi phần trăm của bốn triệu còn lại, tổng hai phẩy tám triệu. Phần khác còn ba phẩy hai triệu. Cùng một tỷ lệ hai mươi phần trăm nhưng tiền nhận khác. Phải hỏi cả giới hạn tham gia, thứ tự giữa các vòng và sự kiện nào được xem như thanh lý. Một bảng mô phỏng nên ghi rõ đang chia tiền cho cổ đông sau những nghĩa vụ nào, không dùng giá mua cả doanh nghiệp làm số tiền sẵn để chia.
Chống pha loãng khác với quyền mua thêm
Trong phần mô tả hợp đồng của Kaplan và Strömberg, bảo vệ chống pha loãng có thể điều chỉnh điều kiện chuyển đổi khi một vòng sau được phát hành với giá thấp hơn; cơ chế full ratchet và bình quân gia quyền không giống nhau [2]. Không nên hiểu tên bảo vệ là nhà đầu tư sẽ không bao giờ giảm tỷ lệ sở hữu hoặc không bao giờ mất giá trị. Điều cần yêu cầu là một phép tính dựa trên chính công thức, trường hợp ngoại lệ và định nghĩa chứng khoán mới trong tài liệu, không dựa vào tên điều khoản.
Quyền mua thêm để duy trì tỷ lệ cũng cần tách khỏi quyền điều chỉnh giá. Mua thêm thường kéo theo nhu cầu bỏ thêm tiền theo điều kiện giao dịch; có quyền chưa có nghĩa người nắm giữ sẽ thực hiện. Với nhóm sáng lập, cần hỏi tác động lên người không được bảo vệ, phần nhân viên và những công cụ đã ký trước. Mô hình chỉ tính vòng tăng giá sẽ bỏ sót tình huống dễ phát sinh bất đồng nhất. Không dùng một ví dụ đơn giản để xác nhận công thức phức tạp đã được triển khai đúng.
Ghế hội đồng, quyền phủ quyết và chuyển nhượng
Một bản rà soát đề xuất nên viết rõ ai chọn người vào hội đồng, ai có quyền biểu quyết ở cấp cổ đông và quyết định nào cần chấp thuận riêng. Cần kiểm tra điều gì xảy ra khi một người nghỉ việc, không dự họp hoặc hai bên bất đồng. Quyền thông tin cũng phải đi cùng phạm vi tài liệu, người được nhận và cách bảo mật. Đây là các câu hỏi chuẩn bị trao đổi với chuyên môn, không phải quy định rằng tỷ lệ sở hữu nào tự động tạo ra một quyền kiểm soát nhất định.
Với điều khoản bán cùng hoặc kéo theo, cần hỏi ai được yêu cầu tham gia bán, ngưỡng đồng ý, điều kiện giá, bảo đảm và trách nhiệm của từng người. Broughman và Fried, trong nghiên cứu năm 2010 về các vụ bán doanh nghiệp tại Silicon Valley, ghi nhận có trường hợp thương lượng lại dòng tiền; cơ cấu quản trị liên quan tới khả năng thương lượng ấy [6]. Nguồn không bảo đảm cổ đông phổ thông sẽ được nhường tiền, cũng không chứng minh có thể bỏ qua điều khoản đã ký. Kỳ vọng sẽ đàm phán lại sau là một giả thuyết rủi ro.
Việt Nam cần đối chiếu loại công ty và tài liệu thực tế
Văn bản hợp nhất số 67/VBHN-VPQH năm 2025 phân biệt cổ phần phổ thông và các loại ưu đãi tại Điều 114; Điều 122 quy định về sổ đăng ký cổ đông [7]. Những phần đã đọc cho thấy không thể chỉ thay tên tiếng Anh trên một bảng tính rồi coi đã hoàn thành việc ghi nhận quyền. Bài không rà toàn bộ khung pháp luật hiện hành hoặc xác nhận một mẫu Mỹ phù hợp tại Việt Nam. Cần kiểm tra loại doanh nghiệp, cơ quan có thẩm quyền, điều lệ, hồ sơ phát hành và các quy định liên quan đến chính giao dịch.
Một ví dụ tài liệu công khai là tờ trình tăng vốn trong hồ sơ SeABank chuẩn bị cho đại hội cổ đông thường niên 2026: phương án nhân viên tách điều kiện, đối tượng, hạn chế chuyển nhượng và thẩm quyền triển khai [8]. Đây là ngân hàng có bối cảnh riêng, không phải hợp đồng startup hay bằng chứng phương án đã thực hiện xong. Ví dụ chỉ nhắc rằng một nhãn ESOP không nói đủ quyền lợi. Đội cần rà văn bản cụ thể và trạng thái phê duyệt, không sao chép điều kiện của một đơn vị khác thành chính sách cho mình.
Đàm phán bằng kịch bản, không bằng cảm giác thắng
Nội dung YC năm 2021 về điều khoản và động lực nhắc nhà sáng lập xem cả quyền đi kèm con số huy động [9]. Khi đối chiếu các đề nghị, đội có thể yêu cầu cùng một bảng đầu vào và cùng các kịch bản để hiểu khác biệt. Chẳng hạn, một khoản đầu tư cao hơn nhưng chia thành nhiều đợt có thể có rủi ro tiền mặt khác khoản được hoàn tất ngay. Không kết luận điều nào tốt hơn nếu chưa biết mốc giải ngân, khả năng đạt mốc và hậu quả khi chậm.
Bản tổng hợp nên ghi vấn đề đã thống nhất, vấn đề cần giải thích và ai có trách nhiệm trả lời. Không để từ ngữ được cho là thông lệ thay cho một con số hoặc hành vi có thể kiểm tra. Đồng thời, không kéo dài đàm phán chỉ để tối ưu một tỷ lệ nhỏ trong khi đội không còn nguồn lực phục vụ khách. Cân bằng này cần thông tin về doanh nghiệp, không có đáp án chung. Nếu còn một điều khoản không hiểu tác động, bước tiếp theo là làm rõ, không ký chỉ vì sợ bỏ lỡ.
Công ty AI cần kiểm cả quyền sử dụng tài sản
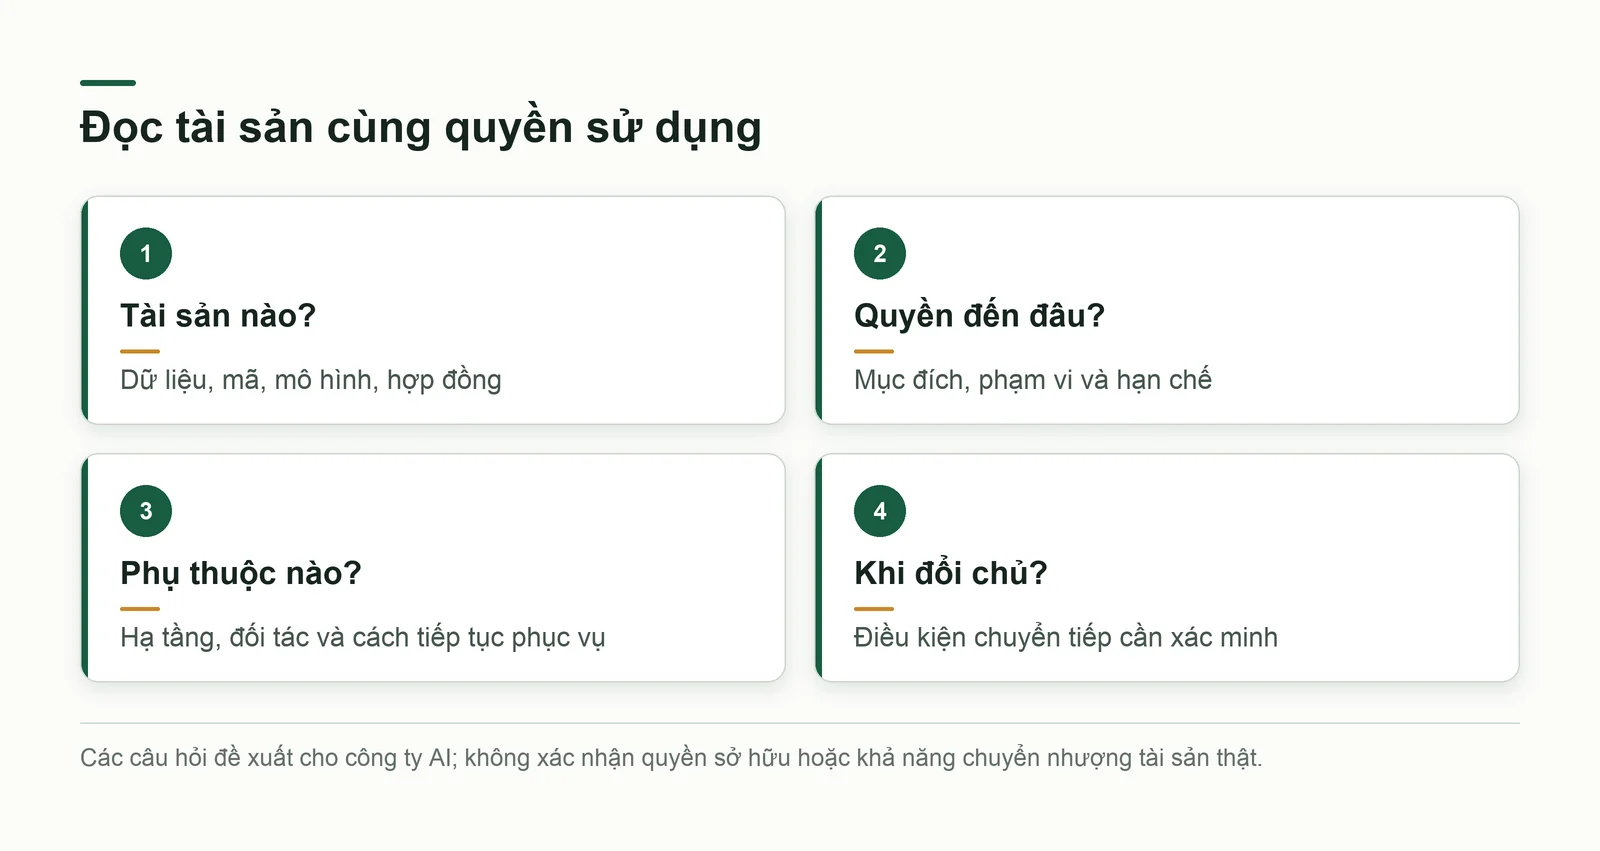
Một bảng cổ phần không thể cho biết doanh nghiệp có quyền dùng dữ liệu, mã, trọng số mô hình hay kết quả do nhà cung cấp tạo ra đến đâu. NIST giới thiệu AI RMF như một khung tự nguyện đưa yếu tố đáng tin cậy vào phát triển và đánh giá hệ thống [10]. Nguồn này không phải mẫu hợp đồng đầu tư. Từ yêu cầu nhìn toàn bộ hệ thống, bài đề xuất thêm một lớp thẩm định tài sản và phụ thuộc vận hành, thay vì chỉ hỏi đội sở hữu bao nhiêu cổ phần của công ty.
Lớp thứ nhất là nguồn gốc: dữ liệu do ai cung cấp, cho phép dùng vào việc gì và có hạn chế khi chuyển cho bên khác hay không. Lớp thứ hai là khả năng tiếp tục phục vụ: hợp đồng hạ tầng, mô hình hoặc đối tác có điều kiện thay đổi khi công ty đổi chủ không. Không thể suy quyền thương mại từ việc tải được một tệp hoặc gọi được một giao diện. Những câu hỏi này phải được đối chiếu tài liệu gốc; bài không xác nhận giấy phép hoặc quyền sở hữu cho bất kỳ tài sản thật nào.
Một tình huống giả định là công ty được đề nghị bán cổ phần với định giá hấp dẫn, nhưng dịch vụ cốt lõi phụ thuộc hợp đồng chưa rõ khả năng chuyển tiếp. Nếu bỏ qua điểm ấy, bên mua và đội có thể hiểu rất khác nhau về thứ đang được mua. Bảng thẩm định nên tách quyền đã xác minh, quyền còn chờ giải thích và tài sản không thuộc doanh nghiệp. Giải quyết sự không chắc chắn ấy trước khi hứa kết quả có ích hơn việc để công cụ tự điền một câu xác nhận sở hữu chung chung.
Có thể dùng công cụ ngôn ngữ để chỉ ra chỗ hai tài liệu dùng tên khác nhau hoặc thiếu phụ lục, nhưng mọi trích dẫn phải quay về đúng đoạn nguồn. Không đưa hợp đồng mật lên dịch vụ chưa được phép, không để bản tóm tắt tự động thay việc kiểm điều khoản. Phần này là quy trình câu hỏi do tác giả đề nghị, chưa được kiểm chứng như chuẩn thẩm định công ty AI. Người có chuyên môn và thẩm quyền vẫn phải kết luận về quyền, nghĩa vụ và tác động của từng giao dịch.
Kết luận: một chữ ký cần đi cùng sự hiểu biết
Đọc điều khoản đầu tư là nối tỷ lệ sở hữu với quyền, dòng tiền và những điều kiện có thể thay đổi chúng. Bảng sở hữu, mô phỏng kịch bản và hồ sơ pháp lý phải kể cùng một câu chuyện. Khi có chỗ chưa khớp, cần chỉ ra dữ liệu hoặc quyết định còn thiếu thay vì lấp bằng giả định thuận lợi. Bài học không phải mọi điều khoản bảo vệ nhà đầu tư đều xấu, mà là mỗi bảo vệ đều cần được hiểu cùng chi phí và trách nhiệm của các bên khác.
Nguồn và phương pháp
Bài viết gốc có AI hỗ trợ biên tập, không phải bản dịch; đối chiếu nguồn ngày 24/10/2026. Nguồn gồm Y Combinator, bản nghiên cứu tác giả, tóm tắt công bố và tài liệu chính thức; phạm vi đọc chi tiết được ghi riêng. Không tuyên bố đã đọc toàn bộ mẫu NVCA hay rà đầy đủ pháp luật Việt Nam. Các phép tính và bốn hình là minh họa riêng, chưa kiểm chứng như công cụ áp dụng chung. Không dùng phần Startups.com bị giới hạn truy cập, không cung cấp tư vấn pháp lý hoặc lời mời giao dịch.