
Chu kỳ vốn AI và bong bóng: đọc bằng chứng, chuẩn bị hai kịch bản
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt những phân biệt quan trọng
- Công nghệ có ích vẫn có thể đi cùng mức giá đầu tư quá cao.
- Dòng vốn lớn không tự chứng minh doanh thu hay hiệu quả của một sản phẩm.
- Bài học dot-com cần đọc đúng cơ chế và giới hạn mẫu lịch sử.
- Chu kỳ thuận lợi có thể tài trợ thử nghiệm mới, đồng thời làm rủi ro tăng.
- Đội sáng lập cần chuẩn bị cho cả cơ hội mở rộng lẫn tình huống vốn chậm lại.
Một câu hỏi lớn thường che nhiều quyết định khác nhau
Trang kinh tế của AI Index 2026 tại Stanford HAI ghi quy mô vốn doanh nghiệp dành cho AI trên toàn cầu trong năm 2025 khoảng 581,69 tỷ USD, trong đó đầu tư tư nhân 344,66 tỷ USD [1]. Hai số khác nhau về phạm vi, không thể dùng thay cho nhau. Quy mô ấy cho thấy nguồn lực được huy động rất lớn; nó chưa trả lời một sản phẩm có khách trả tiền bền vững hay mức giá của từng công ty đã hợp lý. Báo cáo năm 2026 cũng không có nghĩa mọi dữ liệu đều thuộc cả năm 2026.
Khi hỏi AI có bong bóng hay không, nhà sáng lập thường đang lo ba việc: liệu nên xây sản phẩm, có thể tiếp cận vốn hay không và có nên tăng chi phí ngay lúc này. Ba quyết định cần những bằng chứng khác nhau. Bài viết không định thời điểm thị trường hoặc khuyến nghị mua bán tài sản. Mục tiêu là đọc lập luận, giới hạn dữ liệu và đề xuất cách tổ chức quyết định vận hành khi cả tiềm năng công nghệ lẫn rủi ro tài chính đều hiện hữu.
Giá trị công nghệ không giống giá của một khoản đầu tư
Trong phiên Lightcone năm 2024 về chu kỳ hưng phấn, các đối tác YC phân biệt cơ hội ứng dụng với câu hỏi giá trị sẽ thuộc nhà sản xuất chip, nhà cung cấp mô hình hay doanh nghiệp ứng dụng [2]. Đây là ý kiến của người đang đầu tư trong ngành, không phải kiểm định độc lập rằng mọi mức giá đều hợp lý. Sự phân biệt hữu ích là một công nghệ có thể tạo lợi ích rộng nhưng không bảo đảm phần lợi ích ấy trở thành lợi nhuận của bất kỳ doanh nghiệp cụ thể nào.
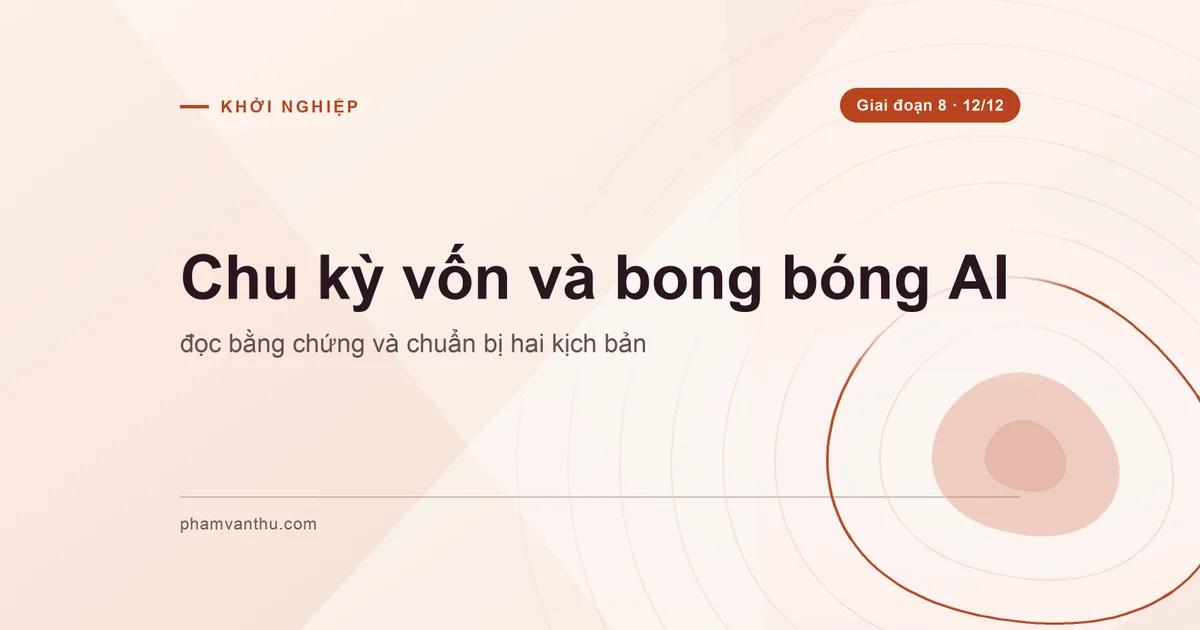
Một công cụ giúp khách tiết kiệm công việc có thể phải chia phần giá trị đó với nhà cung cấp hạ tầng, đơn vị phân phối và chính khách hàng qua cạnh tranh về giá. Người dùng hưởng lợi chưa đồng nghĩa cổ đông hưởng cùng một tỷ lệ. Vì thế, tranh luận nên chỉ rõ đang đánh giá năng lực kỹ thuật, ích lợi kinh tế, khả năng thu tiền hay giá giao dịch. Kết luận ở một tầng không tự động chuyển sang tầng khác, dù tất cả cùng được gọi bằng một nhãn công nghệ.
Từ dot-com cần học cơ chế chứ không sao chép lịch
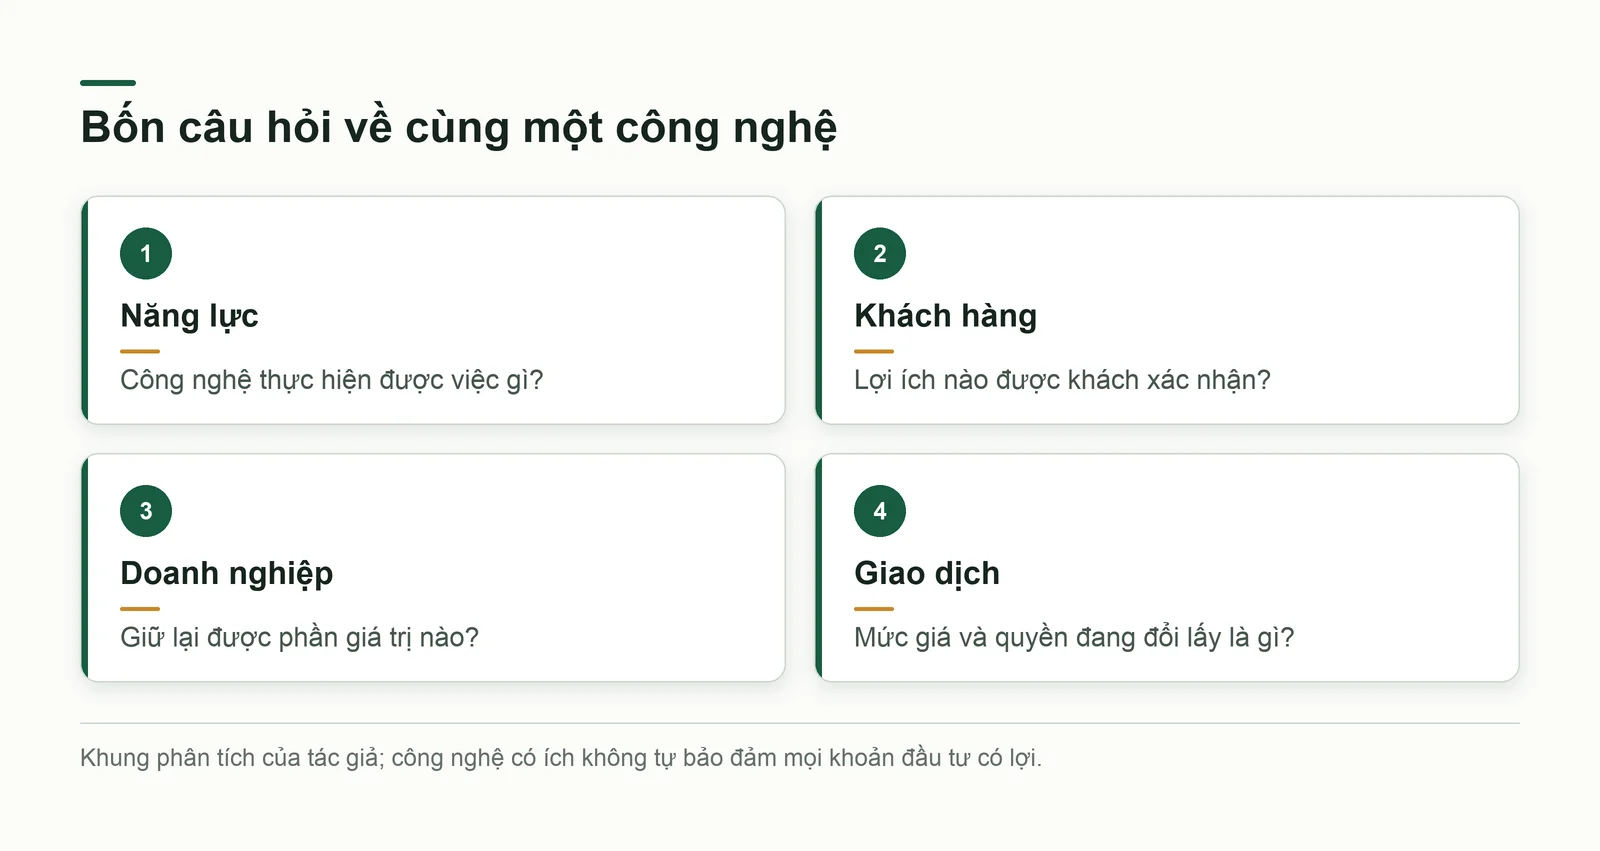
Bản tóm tắt công bố năm 2003 của Ofek và Richardson xem xét cổ phiếu Internet thông qua khác biệt niềm tin và hạn chế bán khống. Tác giả liên hệ việc hết thời hạn hạn chế bán cùng giao dịch của người nội bộ với diễn biến giá trong mẫu lịch sử [3]. Bài chỉ đọc bản tóm tắt chính thức, không tái kiểm dữ liệu của nghiên cứu. Đây là cơ chế thị trường chứng khoán cụ thể; không phải phép chứng minh rằng mọi công ty AI tư nhân hôm nay sẽ lặp lại cùng một đường giá hoặc cùng thời điểm suy giảm.
Điều có thể chuyển thành câu hỏi quản trị là thông tin nào đang đỡ cho mức kỳ vọng và điều gì sẽ thay đổi khi người tham gia có thêm lựa chọn. Với startup, sự kiện thay đổi có thể là khách hết ngân sách thử nghiệm, đối thủ đưa tính năng tương tự hoặc nhà đầu tư yêu cầu bằng chứng khác. Đó là các kịch bản đề xuất, không phải kết quả của nghiên cứu dot-com. Gọi mọi giao dịch cao giá là phi lý sẽ bỏ qua khác biệt về quyền, giai đoạn và thông tin tại thời điểm quyết định.
Thị trường thuận lợi không chỉ thu hút người thiếu kinh nghiệm
Bản tóm tắt NBER của Gompers và cộng sự, phát hành tháng 5/2005 và có phiên bản đăng năm 2008, nghiên cứu phản ứng đầu tư giai đoạn 1975–1998. Những nhà đầu tư có nhiều kinh nghiệm đúng ngành tăng hoạt động mạnh hơn khi tín hiệu thị trường công khai thuận lợi; kết quả không cho thấy mức tăng đó làm thành công của giao dịch xấu đi đáng kể [4]. Phạm vi này không cho phép kết luận dòng vốn nóng luôn thông minh, nhưng phản bác cách giải thích đơn giản rằng chỉ người thiếu kinh nghiệm chạy theo giá.
Với đội sáng lập, một thị trường thuận lợi có thể mang cả thông tin mới lẫn áp lực bắt chước. Cần hỏi người cấp vốn đang hiểu điều gì về nhu cầu, năng lực hoặc cửa sổ triển khai mà mình chưa nhìn thấy. Đồng thời phải giữ phép thử độc lập: khách có tiếp tục dùng khi khuyến mại hết hay không, chi phí phục vụ có nằm trong khả năng thu tiền và quá trình bán có lặp lại được không. Số cuộc gặp tăng giúp mở đối thoại, chưa thay cho các bằng chứng ấy.
Thử nghiệm nhiều hơn có thể tạo cả thất bại và đột phá
Bản dự thảo HBS tháng 12/2012 của Nanda và Rhodes-Kropf, đọc phần tóm tắt và mở đầu, nghiên cứu các công ty nhận vốn sớm giai đoạn 1985–2004. Nhóm được tài trợ trong thời kỳ sôi động dễ thất bại hơn, nhưng trong các kết quả thành công lại có dấu hiệu giá trị và đổi mới cao hơn [5]. Bài không dùng kết quả ấy để bảo đảm lợi nhuận cho nhà đầu tư hiện tại. Nó gợi cách đọc phân tán kết quả: thêm thất bại chưa đủ chứng minh mọi khoản đầu tư ban đầu đều kém chất lượng.
Điều quan trọng với một doanh nghiệp đơn lẻ là rủi ro có thể chịu được khác với rủi ro của cả danh mục. Một quỹ có thể tài trợ nhiều phép thử độc lập, còn đội sáng lập thường dồn thời gian và thu nhập vào một công ty. Vì vậy, cơ hội công nghệ mới không phải lý do tự động nhận mọi nghĩa vụ dài hạn. Có thể thiết kế thử nghiệm nhỏ với điều kiện tiếp tục rõ ràng, thay vì coi việc được thị trường khuyến khích là bằng chứng rằng mở rộng ngay luôn tốt.
Chậm thấy năng suất chưa đủ kết luận công nghệ vô ích
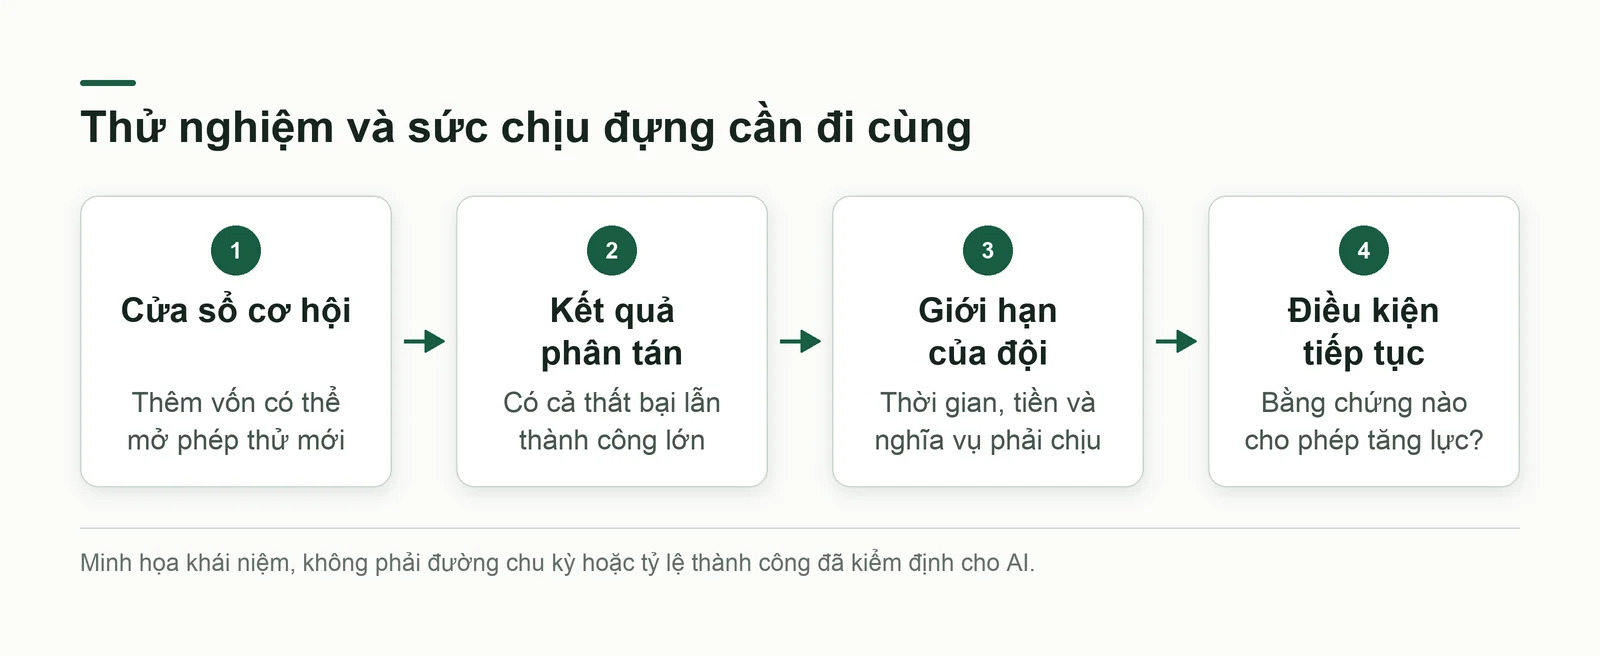
Bản tóm tắt bài Productivity J-Curve của Brynjolfsson, Rock và Syverson trên AEJ: Macroeconomics năm 2021 giải thích vai trò của đầu tư bổ sung vô hình. Mô hình chỉ ra đo lường có thể đánh giá thiếu tăng năng suất ban đầu rồi đánh giá quá mức khi lợi ích của tài sản vô hình được thu hoạch [6]. Bài chỉ dùng cơ chế trong bản tóm tắt, không lấy kết quả của dữ liệu máy tính Mỹ làm mức tăng năng suất AI hiện tại. Đường cong này không phải lời hứa mọi công ty kiên trì đều sẽ có lãi.
Ở cấp sản phẩm, có thể hỏi liệu thời gian tích hợp, làm sạch dữ liệu và thay đổi quy trình là đầu tư tạo năng lực dùng lại hay chỉ công việc phải làm lại cho từng khách. Hai loại có thể trông giống nhau trong bảng chi phí nhưng dẫn đến khả năng mở rộng khác nhau. Cần theo dõi đầu ra có thể xác minh: lỗi giảm, thời gian hoàn tất, mức sử dụng sau triển khai và phần việc khách vẫn phải tự làm. Không nên dùng sự chậm trễ như bằng chứng tự động rằng thành quả lớn đang chờ phía trước.
Cảnh báo tài chính là một kịch bản cần chuẩn bị
Trang giới thiệu Global Financial Stability Report tháng 10/2026 của IMF nêu rủi ro giá tài sản liên quan AI điều chỉnh nếu đầu tư hoặc lợi nhuận kém bền vững hơn kỳ vọng; đòn bẩy và mức độ tập trung có thể khuếch đại tác động [7]. Đây là cảnh báo có điều kiện ở cấp hệ thống. Bài không tuyên bố đã đọc toàn bộ các chương báo cáo hoặc rằng IMF xác định ngày bong bóng vỡ. Không thể biến một kịch bản rủi ro thành xác suất chính xác khi nguồn được đọc chưa cung cấp xác suất đó.
Startup có thể chịu ảnh hưởng gián tiếp qua ngân sách khách hàng, thời gian thẩm định hoặc sự thay đổi của nhà cung cấp. Vì vậy, việc chuẩn bị không cần đợi kết luận toàn thị trường. Có thể ghi hợp đồng nào dễ bị giảm, doanh thu nào phụ thuộc cùng một nhóm khách và khoản chi nào khó đảo ngược. Một lời hứa về nguồn vốn sắp tới cũng nên được phân biệt với tiền đã có thể sử dụng. Cách làm này giảm phụ thuộc vào dự báo đúng hơn là tạo một dự báo thay thế.
Lập luận lạc quan cần được đọc cùng lợi ích của người nói
Trong nội dung YC cuối năm 2025 có tiêu đề The Truth About The AI Bubble, các đối tác nhìn khả năng hạ tầng được đầu tư mạnh tạo cơ hội cho lớp ứng dụng [8]. Bài dùng đây như một lập luận ngành và phép so sánh lịch sử của diễn giả, không xác nhận độc lập mọi quan hệ nhân quả trong câu chuyện. Hạ tầng dư thừa có thể có ích cho người xây sản phẩm sau, nhưng không bảo đảm công ty đã đầu tư trước sẽ thu lại đủ tiền, hoặc ưu đãi hiện tại sẽ tồn tại lâu dài.
Hai bên tranh luận có thể đang đúng về những đối tượng khác nhau. Người lạc quan nói về cơ hội sử dụng công nghệ; người thận trọng nói về giá mua và điều kiện tài trợ. Một kế hoạch tốt cần cho thấy điều gì phải đúng để công ty có lợi, chứ không chỉ chọn phe. Nếu lợi thế đòi hỏi một nhà cung cấp giữ giá thấp vĩnh viễn hoặc khách thay đổi quy trình ngay, đó là giả định cần kiểm. Tên tuổi của diễn giả không làm các điều kiện ấy tự trở thành sự thật.
Việt Nam cần một bức tranh có đúng đơn vị so sánh
Bản giới thiệu báo cáo BCG công bố năm 2026 ghi vốn tư nhân Việt Nam năm 2025 khoảng 4,5 tỷ USD, trong đó VC 509 triệu USD [9]. Số này không phải toàn bộ vốn vào AI và không phải kết quả cả năm 2026. Ở cấp khu vực, trang e-Conomy SEA 2026 ghi riêng dòng vốn cho ứng dụng AI trong nửa đầu năm, với chú thích bao gồm nhiều dạng sản phẩm nhưng không tính các công ty AI vật lý, bán dẫn hoặc trung tâm dữ liệu [10]. Hai nguồn không tạo thành phép so trực tiếp thị phần của Việt Nam.
Đội ở Việt Nam nên bắt đầu bằng câu hỏi khách đang trả cho kết quả gì, thay vì lấy dòng tiền toàn cầu làm ước lượng thị trường có thể bán ngay. Một sản phẩm hỗ trợ tiếng Việt còn cần kiểm dữ liệu, quy trình khách và mức hỗ trợ thực tế. Khả năng gọi vốn từ bên ngoài không thay được khả năng thu tiền trong nước; ngược lại, chưa gọi được vốn cũng chưa chứng minh sản phẩm vô ích. Những phân biệt ấy giúp kế hoạch giữ được nội dung kinh doanh khi câu chuyện công nghệ đổi hướng.
AI: biến tranh luận thành những phép kiểm có thể làm
Cơ chế đầu tư bổ sung được nghiên cứu về năng suất đề cập [6] nhắc rằng cần nhìn rộng hơn một công cụ. Với sản phẩm AI, tác giả đề xuất bốn nhóm bằng chứng: khách quay lại, đầu ra đạt yêu cầu, chi phí phục vụ và mức độ phụ thuộc. Đây là khung của tác giả, chưa kiểm chứng như mô hình dự báo thành công. Mỗi nhóm phải có câu hỏi và điều kiện phản bác. Khách dùng lại do nhu cầu thật hay do gói miễn phí? Kết quả đã qua kiểm trên dữ liệu phù hợp chưa? Khi cần người sửa, thời gian ấy có nằm trong giá bán? Một bản demo thuận lợi chưa trả lời trọn các câu hỏi đó.
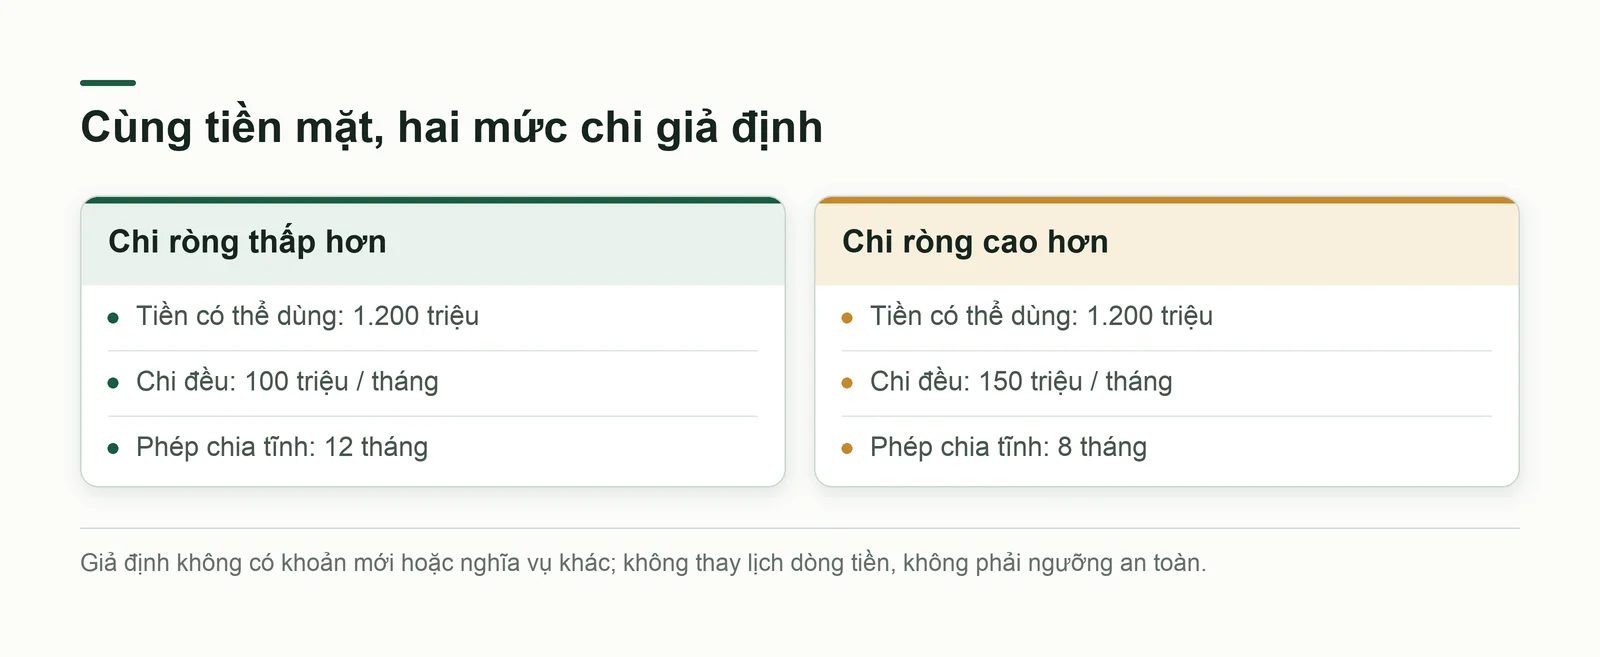
Ví dụ giả định một công ty còn một tỷ hai trăm triệu tiền có thể dùng, chi ròng đều một trăm triệu mỗi tháng, không có khoản mới hay nghĩa vụ khác. Phép chia tĩnh cho khoảng mười hai tháng. Nếu chi ròng thành một trăm năm mươi triệu, cùng số tiền chỉ còn tám tháng. Đây không phải dự báo dòng tiền thật hoặc ngưỡng an toàn cho mọi đội. Doanh thu chậm, khoản thuế hay thời hạn thanh toán khác sẽ làm kết quả thay đổi; cần lập lịch tiền vào ra thay vì chỉ dùng số bình quân.
Nên kiểm cả chất lượng ở mức sử dụng cao và điều kiện nhà cung cấp thay đổi. Chi phí mỗi yêu cầu thấp không có nghĩa chi phí mỗi việc hoàn tất thấp, nếu hệ thống thử lại nhiều hoặc thường cần xử lý thủ công. Đội có thể đặt một nhóm tác vụ đại diện rồi ghi kết quả, công sức sửa và chi phí tổng. Khi thay mô hình, cần chạy lại phép kiểm phù hợp, không xem tên phiên bản mới là bằng chứng chất lượng. Phạm vi thông tin và quyền sử dụng trong thử nghiệm cần được giới hạn theo mục đích.
Cuối cùng, gắn quyết định mở rộng với bằng chứng của sản phẩm. Nếu khách trả tiền và chi phí ổn định, có thể cân nhắc tăng nguồn lực theo nhu cầu; nếu chưa rõ, ưu tiên phép thử còn thiếu. Một thị trường thuận lợi có thể tạo thời gian để học, nhưng cũng khiến đội dễ bỏ qua kiểm chứng. Phần này không lựa chọn cổ phiếu, quỹ hay khoản đầu tư, không khuyên vay để đặt cược vào chu kỳ và không dùng một công thức đơn giản thay thẩm định tài chính cho doanh nghiệp cụ thể.
Chuẩn bị hai phương án thay vì đặt cược vào một mốc đảo chiều
Trong trao đổi năm 2022, Dalton Caldwell và Michael Seibel dùng khái niệm default alive để hỏi liệu công ty có thể đi tới khả năng tự duy trì trước khi hết tiền, nếu không nhận thêm vốn [11]. Đây là cách đặt câu hỏi vận hành, không đồng nghĩa hiện tại đã có lãi hoặc bảo đảm doanh nghiệp sống sót. Bài không lấy các phát biểu mạnh của diễn giả về xác suất gọi vốn làm thống kê cho mọi startup. Điều cần giữ là kế hoạch không nên mặc định vòng tiếp theo giống vòng trước.
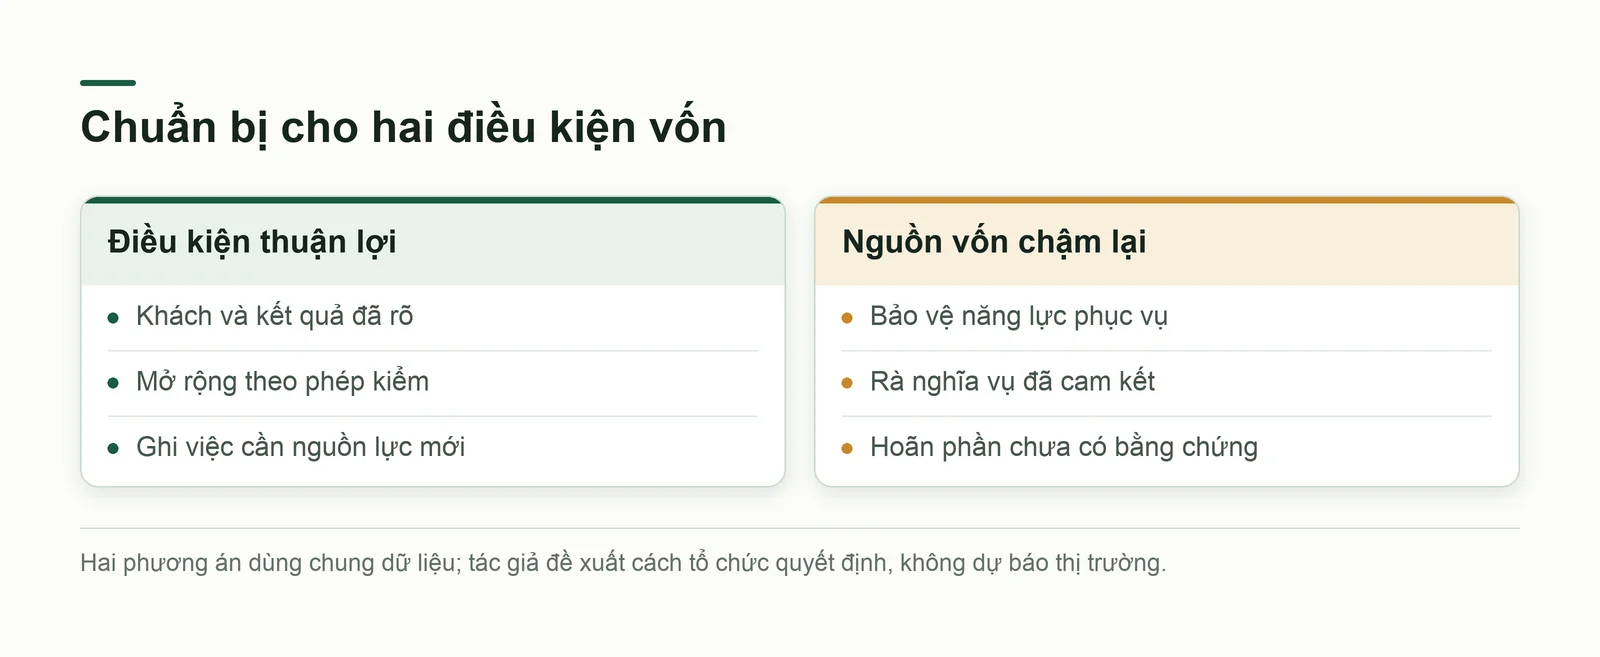
Phương án thuận lợi nên nêu điều kiện tăng tốc: nhóm khách đã rõ, sản phẩm đáp ứng và việc bổ sung nguồn lực có thể tạo kết quả gì. Phương án khó khăn nên nêu phần lõi cần bảo vệ, nghĩa vụ phải thực hiện và các khoản chưa cam kết có thể hoãn. Hai phương án cùng dùng một bộ dữ liệu, khác nhau ở giả định. Không nên lập một kế hoạch đẹp cho nhà đầu tư và một kế hoạch khác không ai chịu trách nhiệm; khi dữ liệu đổi, cần cập nhật cả lý do lẫn người quyết định.
Kết luận: bền vững hơn nhờ câu hỏi cụ thể
Không thể kết luận một ngành hết tiềm năng chỉ vì giá có thể điều chỉnh, cũng không thể bảo vệ mọi mức giá chỉ bằng tầm quan trọng của công nghệ. Nghiên cứu lịch sử cho thấy nhiều cơ chế cùng tồn tại: thông tin, khả năng thử nghiệm, tài sản bổ sung và điều kiện tài trợ. Chúng giúp đặt câu hỏi tốt hơn, không đưa ra đồng hồ đếm ngược cho AI. Với doanh nghiệp, kết quả cần bảo vệ vẫn là khả năng phục vụ khách và thực hiện nghĩa vụ trong những điều kiện có thể thay đổi.
Một việc có thể làm ngay là tách danh sách giả định công nghệ, khách hàng, chi phí và tài trợ. Với từng giả định, ghi bằng chứng hiện có, điều chưa biết và hành động nếu sai. Cách chuẩn bị ấy vẫn có ích dù dòng vốn tiếp tục tăng hay chậm lại. Đội không cần thắng một cuộc tranh luận rộng để bắt đầu sửa một rủi ro cụ thể; đồng thời không nên dùng sự thận trọng làm lý do trì hoãn mọi phép thử có chi phí và phạm vi đã kiểm soát.
Nguồn và phương pháp
Bài phân tích gốc có AI hỗ trợ, không phải bản dịch; đối chiếu nguồn ngày 24/10/2026. Dùng trang chính thức Stanford HAI, IMF, BCG và báo cáo khu vực; không nhận đã đọc trọn mọi báo cáo. Nghiên cứu đọc bản tóm tắt hoặc phần mở đầu được ghi riêng; nội dung Y Combinator là quan điểm ngành. Bốn hình và kịch bản do tác giả xây dựng, chưa kiểm chứng như khung dự báo. Không dùng nguồn Startups.com đã bị giới hạn truy cập, không đưa khuyến nghị giao dịch tài sản hoặc tư vấn pháp lý cho từng trường hợp.