
Vốn mạo hiểm Việt Nam và Đông Nam Á: đọc đúng dòng tiền
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt điều cần nhớ
- Vốn tư nhân, vốn mạo hiểm và giá trị giao dịch số là các đại lượng khác nhau.
- So báo cáo phải giữ đúng kỳ dữ liệu, phạm vi thị trường và cách phân loại.
- Vốn toàn thị trường tăng không bảo đảm cơ hội vòng đầu tăng tương ứng.
- Địa lý và thể chế tác động tới cách tiếp cận, thẩm định và tổ chức giao dịch.
- Chọn quỹ từ sự phù hợp và bằng chứng, không chỉ từ dòng tin phục hồi.
Một thị trường hồi phục chưa nói hết cơ hội của từng đội
Bản giới thiệu Vietnam Innovation and Private Capital Report 2026 do BCG công bố ngày 29/5/2026 ghi nhận vốn tư nhân Việt Nam năm 2025 đạt 4,5 tỷ USD qua 149 giao dịch; phần PE khoảng 4 tỷ USD và VC 509 triệu USD [1]. Đó là số của năm dữ liệu, không phải dòng vốn đã hoàn tất cả năm 2026. Cũng không nên đọc tổng vốn tư nhân như toàn bộ tiền dành cho startup vòng đầu. Sự khác nhau về loại giao dịch là điểm phải giữ lại ngay từ dòng đầu.
Với người đang xây doanh nghiệp, con số toàn thị trường chỉ là bối cảnh. Cơ hội thực tế còn phụ thuộc giai đoạn, thị trường khách hàng, quy mô vốn cần, quyền đi kèm và khả năng giải ngân của đối tác. Bài này đọc nguồn công khai rồi đề xuất một cách chuẩn bị hồ sơ cho đội ở Việt Nam. Không lập bảng xếp hạng quỹ, không giới thiệu sản phẩm đầu tư và không dự đoán một công ty cụ thể sẽ nhận vốn nhờ sự hồi phục chung.
Đọc đúng đại lượng trước khi so các nước
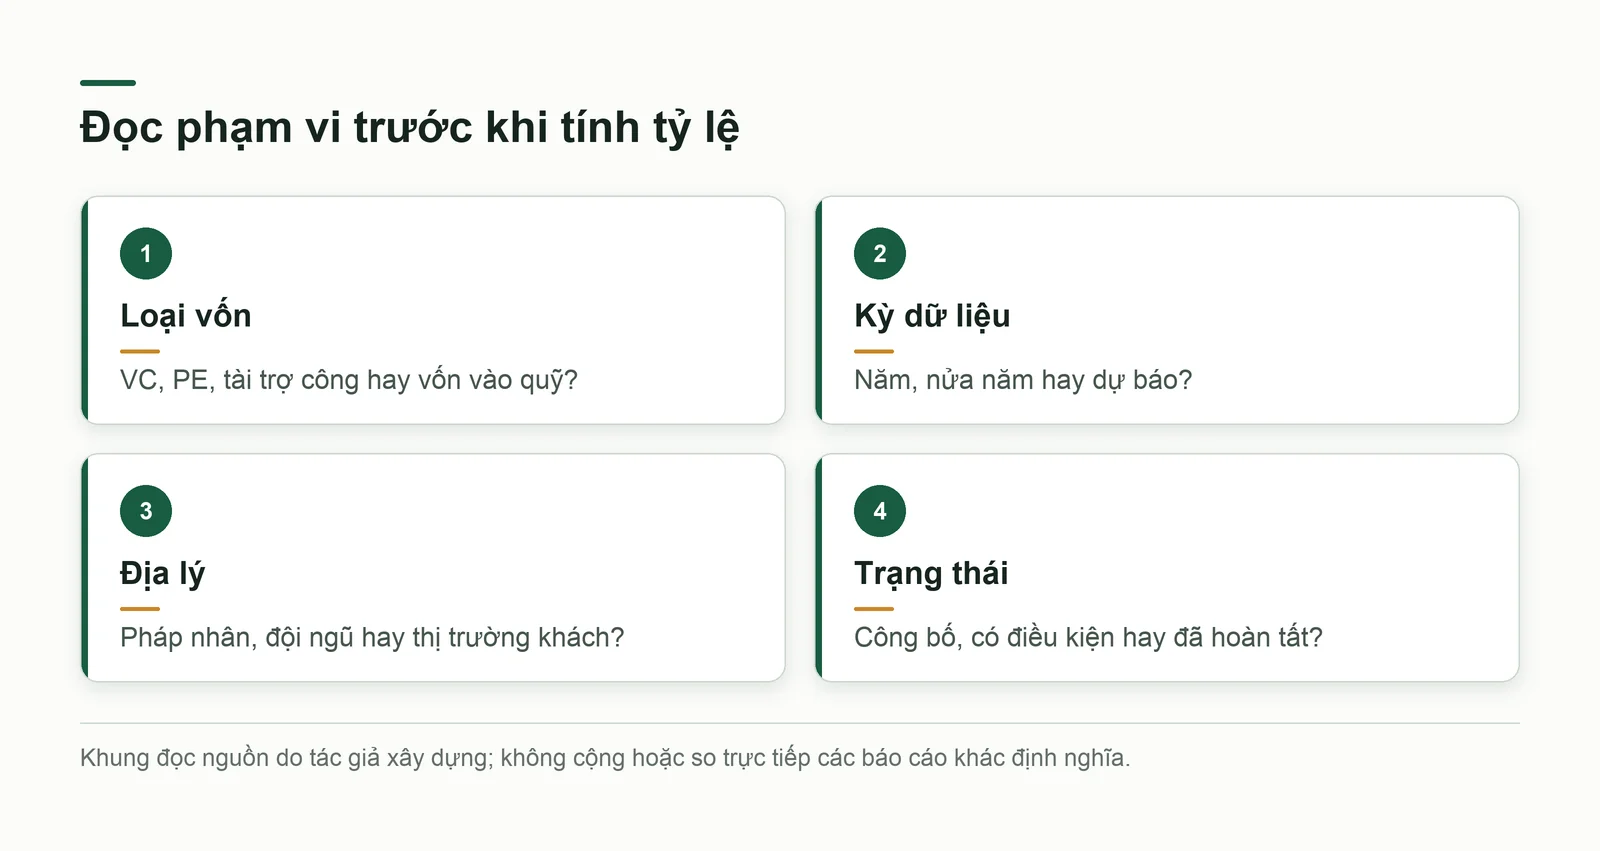
Trang e-Conomy SEA hiện giới thiệu báo cáo 2026 với dữ liệu ứng dụng công nghệ, kinh tế số và tài trợ theo những định nghĩa riêng. Chẳng hạn, phần vốn cho ứng dụng trí tuệ nhân tạo phân biệt kỳ nửa năm và loại trừ trung tâm dữ liệu, bán dẫn cùng công ty AI vật lý trong chú thích [2]. Điều này nhắc rằng không thể đặt mọi con số có nhãn công nghệ vào cùng một bảng. Cần đọc chú thích trước khi tính tỷ trọng của Việt Nam hoặc so tốc độ giữa các thị trường.
Một hồ sơ so sánh nên ghi nguồn, ngày công bố, kỳ dữ liệu, loại vốn, thị trường bao phủ và cách gán quốc gia. Nơi đặt pháp nhân, nơi đội làm việc và nơi có doanh thu có thể là những thông tin khác nhau. Nếu báo cáo chưa giải thích được tiêu chí phân loại cần dùng, ghi rõ chưa xác minh thay vì tự chọn cách có lợi cho câu chuyện. Cộng số từ các báo cáo khác phạm vi có thể tạo một tổng rất chính xác về số học nhưng không còn ý nghĩa kinh tế.
Tổng tiền và số thương vụ có thể đi ngược nhau
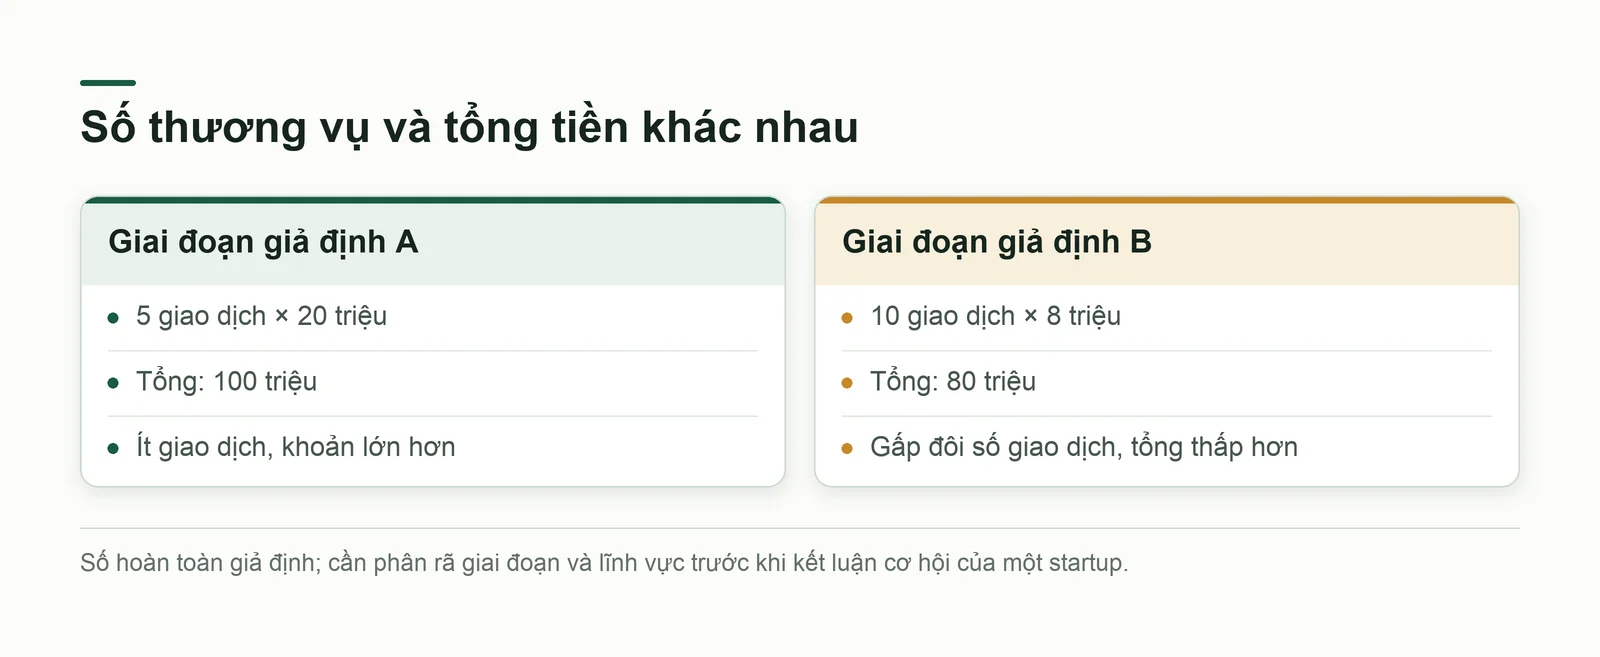
Ví dụ giả định, một giai đoạn có năm giao dịch, mỗi giao dịch hai mươi triệu, tổng một trăm triệu. Giai đoạn sau có mười giao dịch, mỗi giao dịch tám triệu, tổng tám mươi triệu. Số thương vụ tăng gấp đôi nhưng tổng tiền giảm. Nếu chỉ nhìn tổng tiền, người đọc có thể tưởng số cơ hội ít đi; nếu chỉ nhìn số thương vụ, lại có thể tưởng nguồn lực dồi dào hơn. Hai nhận định đều cần kiểm thêm giai đoạn, lĩnh vực và cách phân bổ của từng khoản đầu tư.
Cũng có trường hợp một giao dịch rất lớn làm tổng năm tăng trong khi nhiều đội nhỏ vẫn gặp khó. Vì vậy, báo cáo dùng cho quyết định của nhà sáng lập nên tách quy mô khoản đầu tư, giai đoạn và số doanh nghiệp nhận vốn nếu có dữ liệu. Không có phân rã ấy thì chỉ nên nói thị trường ghi nhận bao nhiêu theo nguồn, chưa kết luận tiền đang dễ tiếp cận. Số công bố trên báo cũng cần phân biệt khoản đã cam kết, khoản có điều kiện và khoản thực sự đã hoàn tất.
Chọn đúng cộng đồng đối thoại trước khi đổi sản phẩm
Trong nội dung YC năm 2019, Michael Seibel lưu ý sự tập trung không đồng đều của nhà đầu tư; nhận xét trong cộng đồng địa phương chưa đủ kết luận chất lượng ý tưởng [3]. Đây là kinh nghiệm của người trong ngành, không phải phép kiểm chứng rằng mọi quỹ ở một thành phố đều tốt hơn. Đội có thể dùng lời nhắc ấy để kiểm lại đối tượng tiếp cận: người nhận hồ sơ có hiểu thị trường và loại sản phẩm hay không, hay đang áp tiêu chí của một loại doanh nghiệp khác.
Mở rộng mạng lưới không nhất thiết đồng nghĩa chuyển toàn bộ đội sang nơi khác. Có thể bắt đầu bằng tài liệu đủ rõ, khách hàng có thể xác minh và các cuộc trao đổi đúng chuyên môn. Chi phí di chuyển hoặc đặt văn phòng cần được so với ích lợi thực tế, không lấy hình ảnh của một trung tâm vốn làm mục tiêu tự thân. Một nhà đầu tư ở xa nhưng hiểu đúng vấn đề có thể đáng trao đổi; khoảng cách vẫn đặt thêm công việc xây lòng tin và kiểm chứng, chứ không tự biến mất.
Pháp luật tác động tới cấu trúc, không chỉ giấy tờ cuối cùng
Working paper NBER tháng 3/2004 của Lerner và Schoar xem xét 210 giao dịch private equity tại các nước đang phát triển. Bản tóm tắt mô tả khác biệt về loại chứng khoán và bảo vệ hợp đồng gắn với bối cảnh pháp lý, kinh tế và bên đầu tư [4]. Đây là mẫu lịch sử và bao gồm private equity, không chỉ startup vốn mạo hiểm. Không được suy từ kết quả rằng một quốc gia hiện tại có mức bảo vệ cụ thể, hoặc một hợp đồng nước ngoài chắc chắn xử lý được mọi vấn đề thực thi.
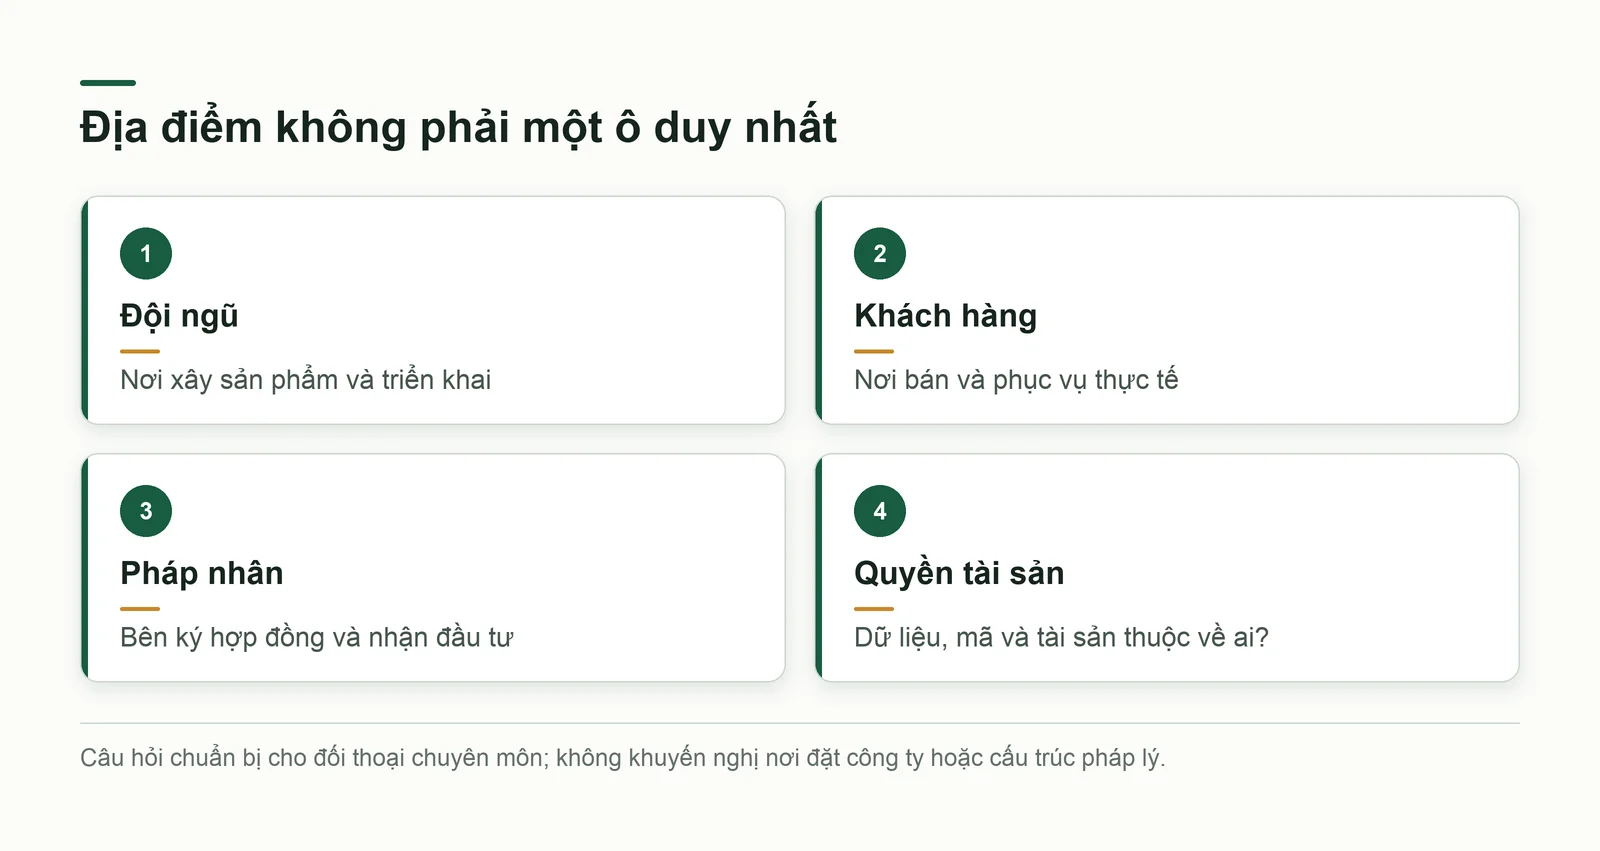
Đối với đội ở Việt Nam, câu hỏi cần chuẩn bị là ai đầu tư vào pháp nhân nào, tài sản và doanh thu thuộc đâu, quyền được ghi trong tài liệu nào và xử lý tranh chấp bằng cơ chế gì. Việc có một công ty mẹ ở nước ngoài không tự xóa nghĩa vụ của hoạt động trong nước hoặc tạo ra lối thoát vốn chắc chắn. Bài không chọn cấu trúc pháp nhân, thuế hay ngoại hối cho người đọc. Những quyết định ấy cần rà luật hiện hành và hoàn cảnh giao dịch với người có chuyên môn, thay vì dùng một mô hình được truyền miệng.
Thể chế là một hệ thống nhiều phần liên quan
Phần giới thiệu nghiên cứu Institutions and Venture Capital tại Harvard, ghi tháng 2/2013, nêu các mối liên hệ giữa hoạt động vốn mạo hiểm với môi trường pháp lý, thị trường tài chính, thuế, lao động và đầu tư công cho nghiên cứu. Phần được đọc còn nhắc so sánh lịch sử Mỹ và Thụy Điển [5]. Bài chỉ dùng phạm vi giới thiệu ấy, không tuyên bố đọc trọn nghiên cứu. Đó là lời nhắc tránh giải thích mọi biến động vốn bằng một chính sách đơn lẻ hoặc bằng tâm lý của nhà đầu tư.
Từ góc nhìn quản trị doanh nghiệp, có thể chuyển bối cảnh rộng thành một danh sách việc cụ thể: hồ sơ quyền sở hữu, dữ liệu tài chính, hợp đồng khách, quyền sử dụng công nghệ và khả năng báo cáo. Danh sách không thay cải cách thể chế, nhưng giúp đội biết phần nào mình có thể chủ động cải thiện. Không nên hứa với nhà đầu tư rằng một vấn đề thuộc thủ tục hoặc thị trường vốn đã được giải quyết chỉ vì dự án có đối tác hỗ trợ. Cần chỉ ra trạng thái, điều kiện và phần còn phụ thuộc bên khác.
Mạng lưới giúp chuyển thông tin qua ranh giới
Sorenson và Stuart, trong bài năm 2001 về thị trường Mỹ với dữ liệu 1986–1998, mô tả vai trò của mạng đồng đầu tư trong việc đưa thông tin vượt ranh giới ngành và địa lý [6]. Cơ chế thông tin này khác với lập luận rằng mọi cơ hội tốt đều chỉ đến qua người quen. Nghiên cứu lịch sử không cho phép yêu cầu nhà sáng lập mua quyền tiếp cận mạng lưới hoặc bỏ kênh công khai. Nó gợi câu hỏi người giới thiệu giúp xác minh thông tin gì, thay vì chỉ xem họ quen ai.
Một lời giới thiệu hiệu quả về mặt chuẩn bị nên có lý do phù hợp với quỹ và một đầu việc tiếp theo rõ ràng. Hồ sơ cần có thông tin để đối tác khác có thể tự kiểm, không phụ thuộc mãi vào uy tín người kết nối. Với chương trình hỗ trợ, nên hỏi ai đọc hồ sơ và sau sự kiện có quy trình phản hồi nào. Đây là đề xuất của tác giả; không có bằng chứng trong bài rằng thêm một cuộc gặp hoặc một người giới thiệu sẽ tạo ra một mức tăng xác suất gọi vốn chung cho mọi đội.
Việt Nam: đọc luận điểm quỹ theo nhu cầu của đội
Theo phần chiến lược trên website Do Ventures, Fund II hướng tới công nghệ tiêu dùng và công nghệ sản xuất gắn với nền tảng khí hậu hoặc AI [7]. Đó là một ví dụ về phạm vi được quỹ công khai, không xác nhận mọi công ty cùng ngành sẽ được tài trợ. Một doanh nghiệp cần giải thích sản phẩm tạo giá trị gì trong phạm vi ấy, giai đoạn đã đến đâu và khoản vốn dùng làm gì. Gắn thêm từ công nghệ vào bản giới thiệu không thay được bằng chứng về khách hàng hoặc khả năng vận hành.
AVV công bố hướng tiếp cận các doanh nghiệp Việt Nam từ giai đoạn đầu, đồng thời mô tả kinh nghiệm vận hành và phát triển xuyên biên giới của thành viên [8]. Bài không xác minh độc lập thành tích hay xếp hạng chất lượng các quỹ. Hai nguồn chỉ cho thấy việc đọc tài liệu chính thức giúp đặt câu hỏi sát hơn. Đội vẫn cần kiểm ngân sách, người phụ trách, điều kiện và hồ sơ thực tế; không lấy lời giới thiệu công khai làm bảo đảm cho hỗ trợ tương lai hoặc một mức định giá.
Dòng vốn phục hồi không thay được đường thu hồi vốn
Nguồn VPCA đồng công bố báo cáo Việt Nam 2026 đề cập cả thị trường vốn và đường thoát vốn, bên cạnh thay đổi trong phân bổ đầu tư [9]. Bài chỉ xem đó là nhận định của bên công bố, không xác nhận các dự báo hoặc kế hoạch sẽ hoàn thành. Một quỹ không chỉ cần cơ hội vào vốn mà còn cần hiểu khả năng chuyển lợi ích thành tiền sau này. Tuy vậy, mong muốn thoát vốn của nhà đầu tư không tự tạo ra người mua, thanh khoản hay cơ chế giao dịch phù hợp cho công ty.
Nhà sáng lập có thể chuẩn bị câu hỏi về đối tượng mua tiềm năng, khả năng phát triển độc lập và những điều kiện có thể giới hạn việc chuyển giao. Không nên viết kế hoạch chỉ có một con đường bán lại cho một tên tuổi lớn mà chưa có quan hệ hoặc nhu cầu được kiểm chứng. Khi chưa đủ dữ liệu, nêu các khả năng và điều kiện của từng khả năng trung thực hơn ghi một mốc thoát vốn như lịch đã chắc chắn. Bài không hướng dẫn niêm yết, chào bán hoặc thực hiện một giao dịch chuyển nhượng.
So với Ấn Độ cần tách kinh nghiệm và dự báo
Trong một phiên Startup School India được YC đưa lên thư viện tháng 6/2026, các diễn giả trao đổi về khả năng đội kỹ thuật Ấn Độ xây sản phẩm cho thị trường toàn cầu [10]. Đây là lập luận và kỳ vọng của người tham gia, không phải nghiên cứu xác nhận Ấn Độ hay Việt Nam sẽ tạo ra doanh nghiệp lớn nhất. Bài không lấy số doanh thu tự thuật hoặc nhận định ưu thế tuyệt đối về nhân tài làm dữ kiện so sánh. Điểm hữu ích là câu hỏi đội có thể phục vụ khách ngoài thị trường ban đầu bằng cách nào.
Với một startup Việt Nam, câu trả lời cần đi qua sản phẩm, ngôn ngữ phục vụ, kênh tiếp cận, tiêu chuẩn của khách và chi phí duy trì. Quy mô dân số của một nước khác không tự trở thành thị trường có thể bán của mình. Tương tự, gọi vốn ở một trung tâm quốc tế chưa đồng nghĩa đã có khách quốc tế. Mở rộng địa lý cần một giả thuyết có thể kiểm: nhóm khách nào có cùng vấn đề, tại sao họ cân nhắc sản phẩm và đội có thể đáp ứng yêu cầu nào ngay lúc này.
Gọi vốn khu vực là bài toán chuẩn bị nhiều lớp
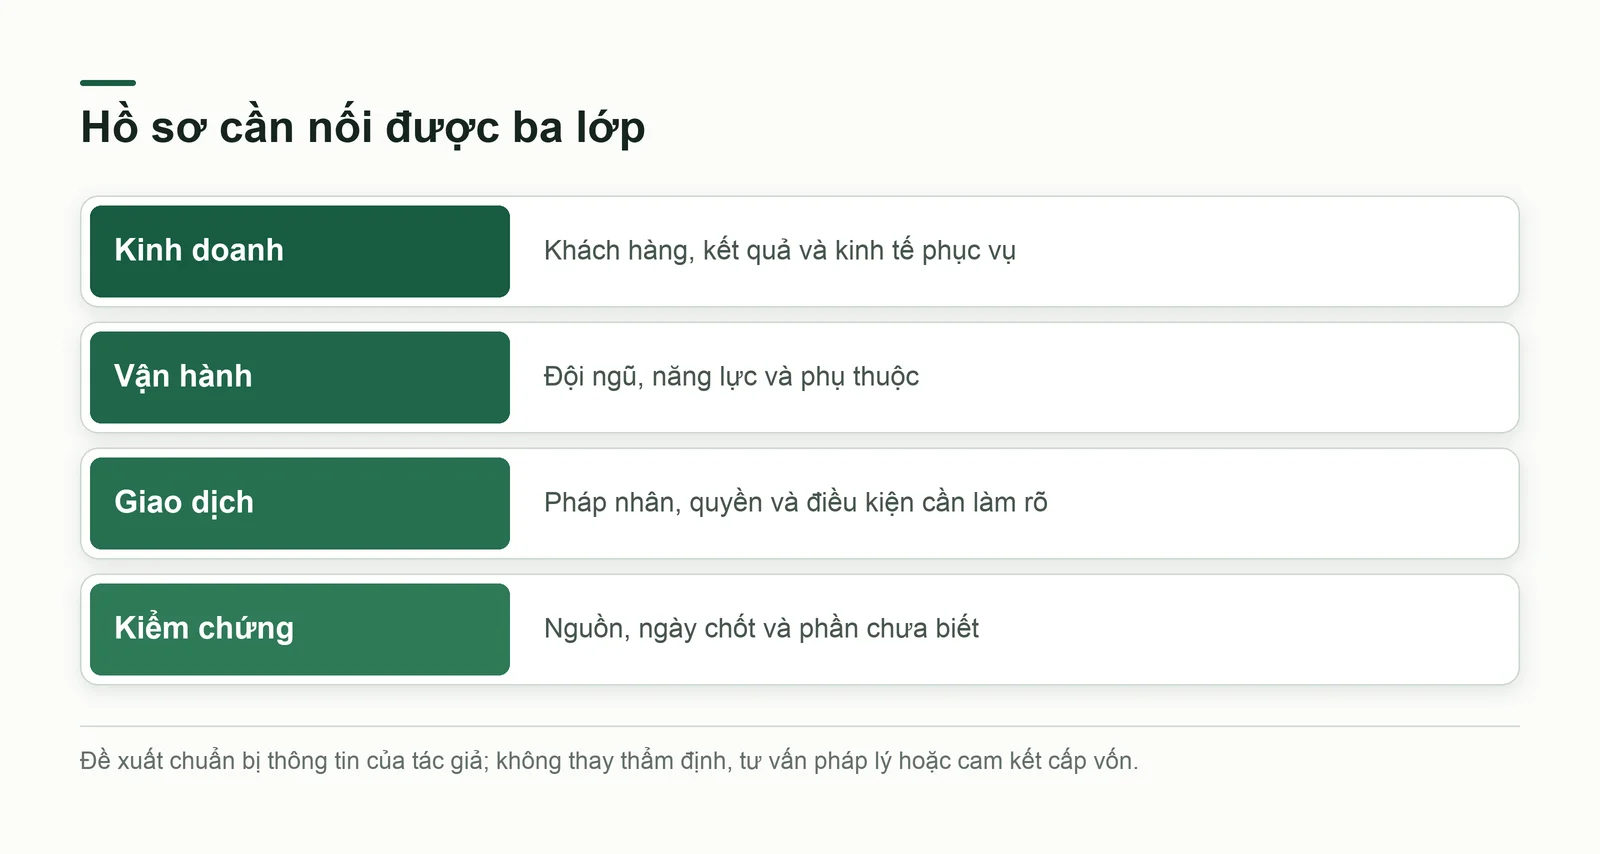
Một đề xuất làm việc là chuẩn bị hồ sơ theo ba lớp. Lớp kinh doanh giải thích khách, kết quả sử dụng và kinh tế phục vụ. Lớp vận hành giải thích đội ngũ, năng lực triển khai và phụ thuộc quan trọng. Lớp giao dịch ghi pháp nhân, quyền tài sản, trạng thái tài liệu và các câu hỏi cần chuyên môn trả lời. Không nên biến hồ sơ thành một kho dữ liệu mở cho mọi người; quyền truy cập cần phù hợp mục đích và được quản lý theo giai đoạn trao đổi.
Khi được yêu cầu thêm tài liệu, cần xác định nó giúp giải quyết câu hỏi nào và ai sẽ nhận. Gửi dữ liệu nhạy cảm sớm không bảo đảm có lợi thế, còn chậm trả lời mọi thứ cũng có thể khiến đối tác không thẩm định được. Đội nên thống nhất người chịu trách nhiệm, bản nào đang có hiệu lực và cách xử lý khi câu trả lời chưa rõ. Đây là khung tổ chức thông tin của tác giả, chưa phải danh mục pháp lý đầy đủ cho Việt Nam hoặc bất kỳ nước Đông Nam Á nào.
Vốn AI cần được đọc đúng tầng và đúng kỳ
Phần dữ liệu trên trang e-Conomy SEA 2026 hiện đọc cho nửa đầu 2026 ghi khoảng 3,2 tỷ USD vào nhóm ứng dụng AI, qua 101 giao dịch, chiếm khoảng 80% vốn tư nhân trong phạm vi phân tích. Chú thích bao gồm công cụ phát triển, mô hình và sản phẩm có AI như tính năng, nhưng loại trừ trung tâm dữ liệu, bán dẫn và công ty AI vật lý [2]. Không nên dùng tỷ trọng đó cho toàn bộ doanh nghiệp Đông Nam Á hoặc suy thành mức cơ hội gọi vốn của một đội Việt Nam.
Một nhóm xây ứng dụng vì vậy cần nói rõ mình nằm ở tầng nào: cung cấp công nghệ, giải quyết một quy trình hay phân phối một dịch vụ có bổ sung tính năng. Nhu cầu vốn, cách chứng minh lợi thế và rủi ro phụ thuộc có thể khác nhau. Không nên dùng dòng vốn hạ tầng làm bằng chứng rằng khách sẽ trả tiền cho ứng dụng, hoặc dùng việc nhiều công ty gắn tính năng mới để kết luận mọi mô hình đều giống nhau. Đó là sự khác biệt cần giữ khi lập danh sách nhà đầu tư và giải thích mục đích sử dụng vốn.
Tài liệu giới thiệu NIST AI RMF mô tả khung được sử dụng tự nguyện, nhằm tích hợp yêu cầu về sự đáng tin cậy trong suốt hoạt động phát triển, khai thác lẫn xem xét hệ thống [11]. Bài không xem đây là giấy chứng nhận cho sản phẩm hoặc điều kiện pháp lý gọi vốn. Từ góc quản trị, đội có thể chuẩn bị bằng chứng về giới hạn xử lý, quyền dữ liệu, cách kiểm kết quả và quy trình khi hệ thống không đáp ứng. Các câu hỏi ấy giúp đối thoại về khả năng vận hành, thay vì chỉ trình bày công nghệ trong một buổi demo thuận lợi.
Kế hoạch tài trợ còn cần tách chi phí xây dựng năng lực với chi phí phục vụ từng khách, đồng thời chỉ rõ ưu đãi hạ tầng nào có thời hạn. Một vòng vốn không làm chi phí lặp lại biến mất. Phần phân tích trong mục này là đề xuất riêng, chưa được kiểm chứng như mô hình dự báo dòng vốn AI. Bài không ước lượng tỷ trọng vốn riêng của Việt Nam khi chưa có bảng cùng định nghĩa, không dự đoán thắng thua công nghệ và không biến dự báo nhân tài thành cam kết lợi nhuận.
Kết luận: dùng bức tranh vốn để đặt câu hỏi đúng
Thị trường vốn Việt Nam và Đông Nam Á có nhiều lớp: tiền vào quỹ khác tiền vào doanh nghiệp, vốn tư nhân khác vốn mạo hiểm, còn một thị trường số lớn chưa đồng nghĩa có nhiều giao dịch đầu tư phù hợp. Người sáng lập có thể dùng báo cáo để tìm hướng đối thoại, nhưng cần giữ nguyên giới hạn của nguồn. Khi so được đúng đại lượng và đúng kỳ, đội sẽ bớt bị cuốn theo thông báo lớn mà bỏ quên nhu cầu khách hàng và năng lực thực hiện của mình.
Một bước chuẩn bị có thể làm ngay là viết rõ mình đang cần vốn để chứng minh điều gì và loại đối tác nào có khả năng hiểu phép thử đó. Sau mỗi cuộc trao đổi, cập nhật phần còn thiếu bằng chứng thay vì chỉ đếm lời quan tâm. Bức tranh thị trường có thể thay đổi, nhưng hồ sơ nhất quán và khả năng giải thích dữ liệu vẫn hữu ích. Chưa biết một yếu tố thể chế hoặc giao dịch thì ghi chưa biết; không dùng câu chuyện quốc tế để che khoảng trống cần được xác minh tại địa phương.
Nguồn và phương pháp
Bài viết gốc có AI hỗ trợ biên tập, không phải bản dịch; nguồn được đối chiếu ngày 24/10/2026. Dữ liệu thị trường được ghi đúng năm và phạm vi từ trang của bên công bố; không tuyên bố đã đọc trọn mọi báo cáo. Nghiên cứu chỉ đọc bản tóm tắt hoặc phần được ghi riêng trong nhật ký. Bốn hình cùng ví dụ số là phân tích của tác giả, chưa kiểm chứng như mô hình chung. Không dùng nội dung Startups.com bị giới hạn truy cập, không cung cấp tư vấn đầu tư, thuế, cấu trúc pháp nhân hay pháp lý cho giao dịch cụ thể.