
Wealthtech: bản đồ vị thế, logic kiếm tiền và giới hạn của quản lý tài sản bằng công nghệ (Phần 1/2)
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Wealthtech (wealth management technology, công nghệ quản lý tài sản) là nhóm doanh nghiệp dùng thuật toán, dữ liệu và ứng dụng di động để tư vấn, quản lý hoặc phân phối dịch vụ đầu tư với chi phí thấp. Đây là phần một của chuỗi hai phần: phần này vẽ bản đồ vị thế, logic kiếm tiền và giới hạn; phần hai đọc từng nền tảng qua dòng doanh thu, rồi bàn về xu hướng.
- Wealthtech bán lời khuyên, danh mục và quy trình đầu tư, không chỉ bán ứng dụng giao dịch.
- Ba câu hỏi phân loại mô hình: phục vụ ai, công nghệ làm thay con người đến đâu, tiền đến từ đâu.
- Bốn logic kiếm tiền chính, mỗi logic kéo theo một xung đột lợi ích riêng.
- Chi phí phục vụ thấp chỉ thành lợi nhuận khi tài sản đủ lớn; các thương vụ hợp nhất từ 2020 cho thấy điều đó không dễ.
- Tại Việt Nam, tài khoản chứng khoán vượt 11,7 triệu đến giữa tháng 12/2025 [1], nhưng ứng dụng đầu tư số từng bị cảnh báo về giấy phép [2].
Vì sao quản lý tài sản cần được làm lại
Quản lý tài sản truyền thống tốn nhân công: cố vấn nghe mục tiêu, dựng kế hoạch, theo dõi và điều chỉnh từng danh mục. Chi phí mỗi khách cao nên các hãng đặt mức tài sản tối thiểu và ưu tiên nhóm giàu; phần đông còn lại gửi tiết kiệm, mua vàng hoặc tự giao dịch. Khảo sát Statista năm 2023 với hơn 1.000 người trưởng thành tại Việt Nam cho thấy tiết kiệm ngân hàng và vàng phổ biến nhất, khoảng 25% từng đầu tư tiền mã hoá [3].
Nhu cầu hướng dẫn đang tăng nhanh. Chiến lược phát triển thị trường chứng khoán đặt mục tiêu 9 triệu tài khoản năm 2025 và 11 triệu năm 2030 [3]; VSDC (Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam) ghi hơn 11,7 triệu tài khoản giữa tháng 12/2025 [1]. Đó là tài khoản chứ không phải số người, nhưng quy mô vẫn cho thấy thuê cố vấn riêng cho từng người là bài toán chi phí không giải được. Wealthtech nhắm đúng chỗ này: hạ chi phí phục vụ để tài sản nhỏ vẫn có lãi.
Wealthtech là gì và khác fintech ở điểm nào
Quản lý tài sản (wealth management) là dịch vụ tư vấn đầu tư giúp khách giữ, tăng và bảo vệ tài sản. Wealthtech đưa công nghệ vào chính dịch vụ đó: thuật toán dựng danh mục, dữ liệu lớn chấm điểm rủi ro, trí tuệ nhân tạo hỗ trợ quyết định, ứng dụng di động để mở tài khoản. Dạng đơn giản nhất là robo-advisor (cố vấn tự động): chương trình hỏi khách về mục tiêu, thời hạn, thu nhập và mức chấp nhận rủi ro qua bảng câu hỏi trực tuyến, rồi tạo và quản lý danh mục [4].
Fintech là ô lớn gồm thanh toán, cho vay, bảo hiểm số; wealthtech là nhánh phục vụ đầu tư. Cả hai cùng chịu khung định danh khách hàng (KYC, Know Your Customer) và chống rửa tiền (AML, Anti-Money Laundering). Khác biệt nằm ở lời hứa thương mại: nền tảng giao dịch trao công cụ để khách tự mua bán, còn nền tảng cố vấn bắt đầu từ mục tiêu, thời hạn, mức chịu lỗ rồi dựng danh mục chủ yếu bằng quỹ thụ động.
Scalable Capital (Đức) minh hoạ sự pha trộn: quản lý tài sản tự động từ đầu năm 2016, môi giới cổ phiếu, ETF, quỹ, tiền mã hoá và phái sinh, cùng ngân hàng cho tiết kiệm và vay [5]. Vì vậy nên xem wealthtech như một dải vị thế mà một doanh nghiệp có thể đứng ở nhiều chỗ cùng lúc.
Ba giai đoạn: từ phần mềm cho cố vấn đến hợp nhất thị trường
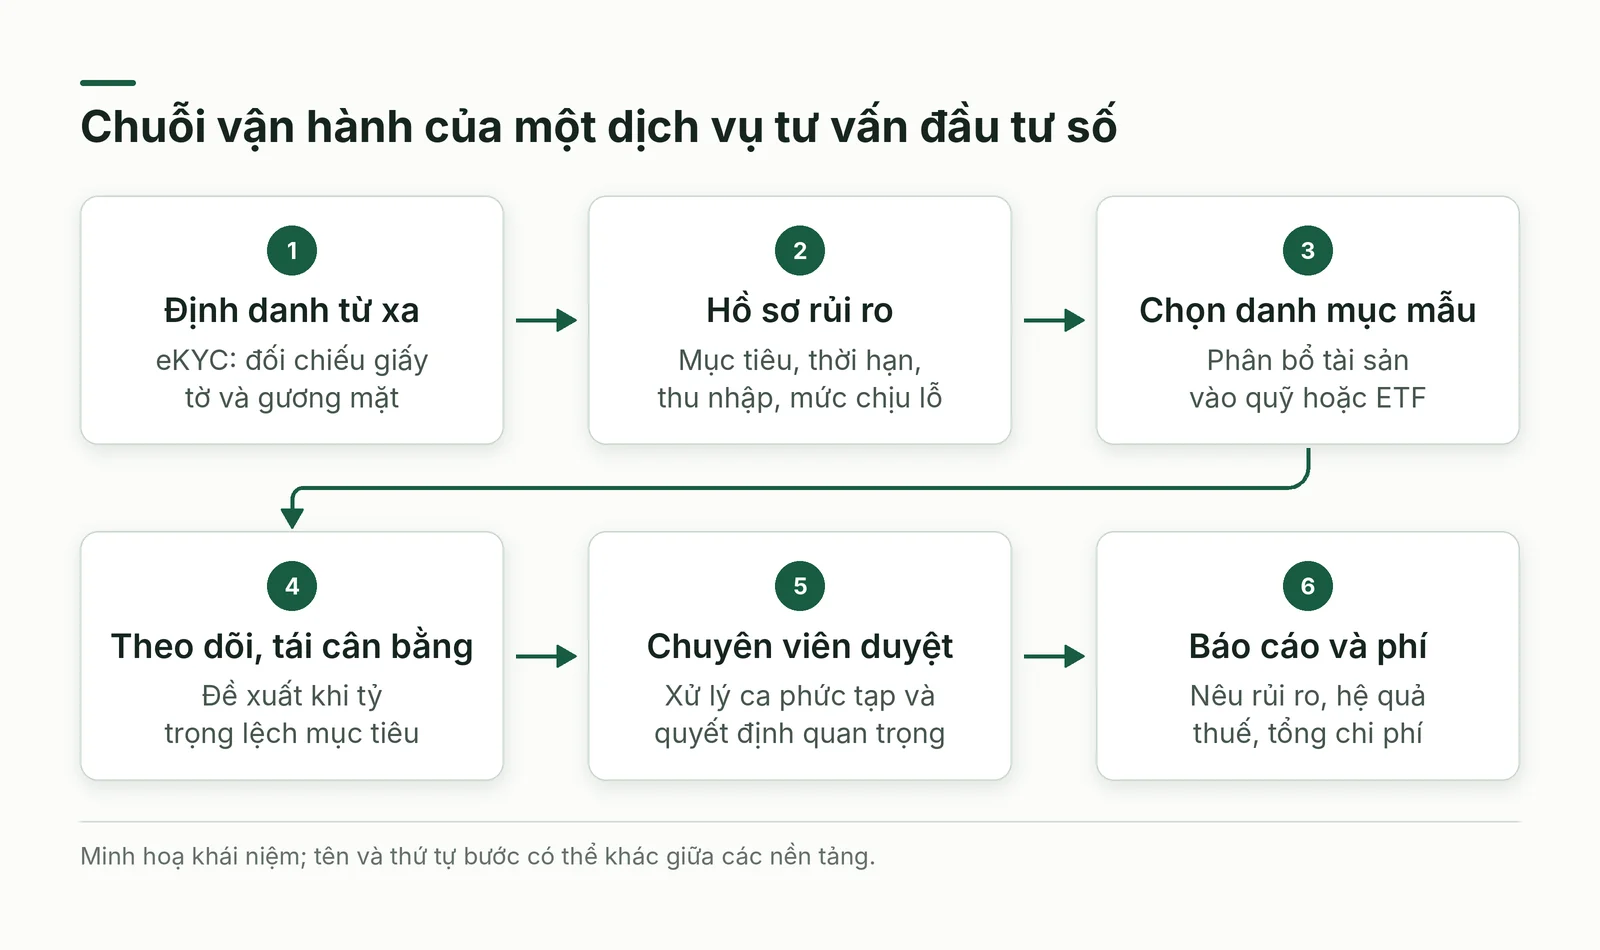
Giai đoạn đầu, trước khi ứng dụng di động phổ biến, công nghệ chỉ nằm trong phần mềm hỗ trợ cố vấn như lập kế hoạch hưu trí hay gợi ý quỹ. Giai đoạn hai là làn sóng ứng dụng, thường gắn với niềm tin vào tổ chức tài chính truyền thống sụt giảm sau khủng hoảng 2008 và điện thoại thông minh biến việc mở tài khoản, chọn danh mục thành vài lần chạm. Betterment (Mỹ) ghi hoạt động từ năm 2010 [6]; Scalable Capital thành lập năm 2014 và ra dịch vụ quản lý tự động đầu năm 2016 [5].
Giai đoạn ba, từ khoảng 2020, là hợp nhất và đa dạng hoá: hãng lớn mua startup có sẵn khách và công nghệ, còn startup mở rộng sang môi giới, ngân hàng để bớt phụ thuộc một dòng phí. Bài học: lợi thế của tư vấn tự động không tự thành lợi nhuận; ai nắm khách hàng và kênh phân phối sẽ định đoạt giá trị.
Bản đồ bốn vị thế: ai phục vụ ai và công nghệ làm thay đến đâu
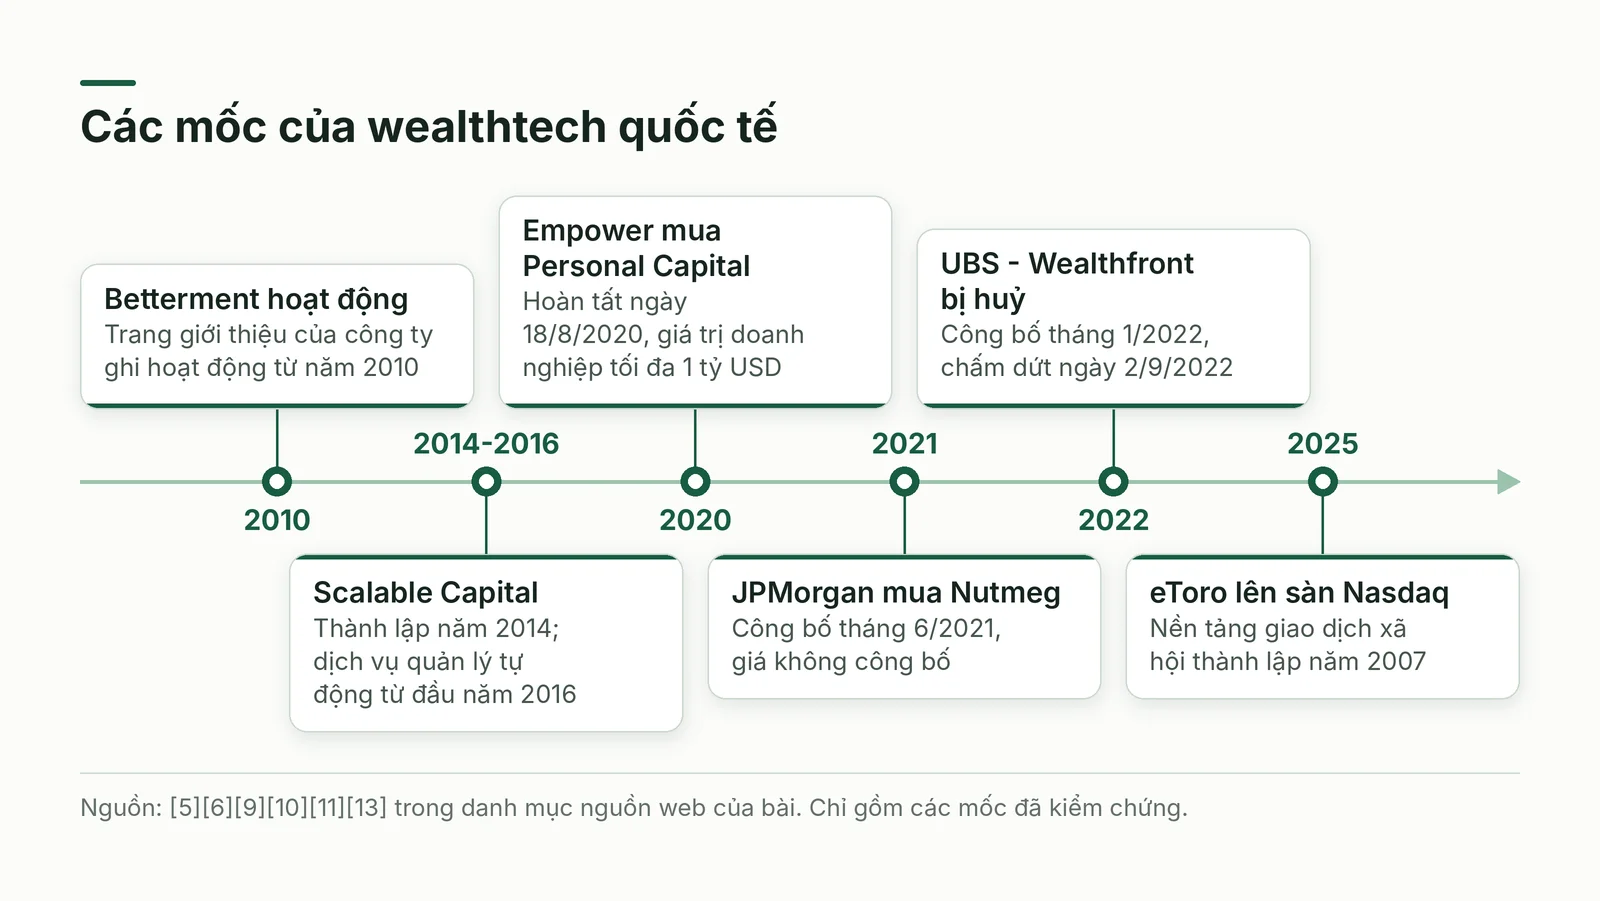
Thị trường có hàng chục tên gọi, từ nhà cung cấp định danh đến sàn tiền mã hoá. Gom theo hai câu hỏi, khách hàng chính là cá nhân hay tổ chức và công nghệ làm thay con người đến đâu, sẽ ra bốn vị thế; vị thế thứ ba trải trên hai ô phía tổ chức, vị thế thứ tư đi xuyên nhiều ô.
Vị thế thứ nhất là cố vấn số cho cá nhân: robo-advisor quản lý danh mục tự động, robo-retirement chuyên tiết kiệm hưu trí, mô hình lai giữ cố vấn người cho khách nhiều tài sản, quant-advisor dùng học máy tự điều chỉnh thiết lập. Khách đưa mục tiêu, hệ thống quyết phần còn lại. Doanh thu thường là phần trăm tài sản quản lý (AUM, assets under management), nên cần quy mô.
Vị thế thứ hai là giao dịch và đầu tư tự chủ: môi giới số, giao dịch xã hội cho phép sao chép danh mục người khác, sàn tiền mã hoá, ứng dụng tích luỹ từ khoản nhỏ (micro-investing), cho vay và gọi vốn cộng đồng. Người dùng tự quyết; doanh thu gắn với hoạt động giao dịch, chênh lệch giá, phí phụ và lãi trên tiền nhàn rỗi.
Vị thế thứ ba là hạ tầng cho tổ chức tài chính (B2B, business-to-business). Nhóm làm thay gồm định danh, chống gian lận, chữ ký điện tử, tuân thủ (RegTech) và tái cân bằng; nhóm hỗ trợ chuyên viên tự quyết gồm mô phỏng kế hoạch tài chính, phân tích dữ liệu, sàn so sánh sản phẩm. Chu kỳ bán dài, hợp đồng ít nhưng lớn. InvestSuite (Bỉ) tự giới thiệu hoạt động từ năm 2018, có từ 50 nhân sự và từ 30 khách hàng hoặc thương vụ trở lên [7].
Vị thế thứ tư là ngân hàng, công ty chứng khoán và hãng truyền thống tự số hoá: thêm sản phẩm wealthtech vào ứng dụng sẵn có hoặc mua của bên thứ ba. Họ có sẵn khách và giấy phép nhưng thiếu tốc độ, nên vừa là đối thủ vừa là khách hàng lớn nhất của nhóm B2B.
Một dịch vụ tư vấn số vận hành thế nào, và vì sao người mới cần nó
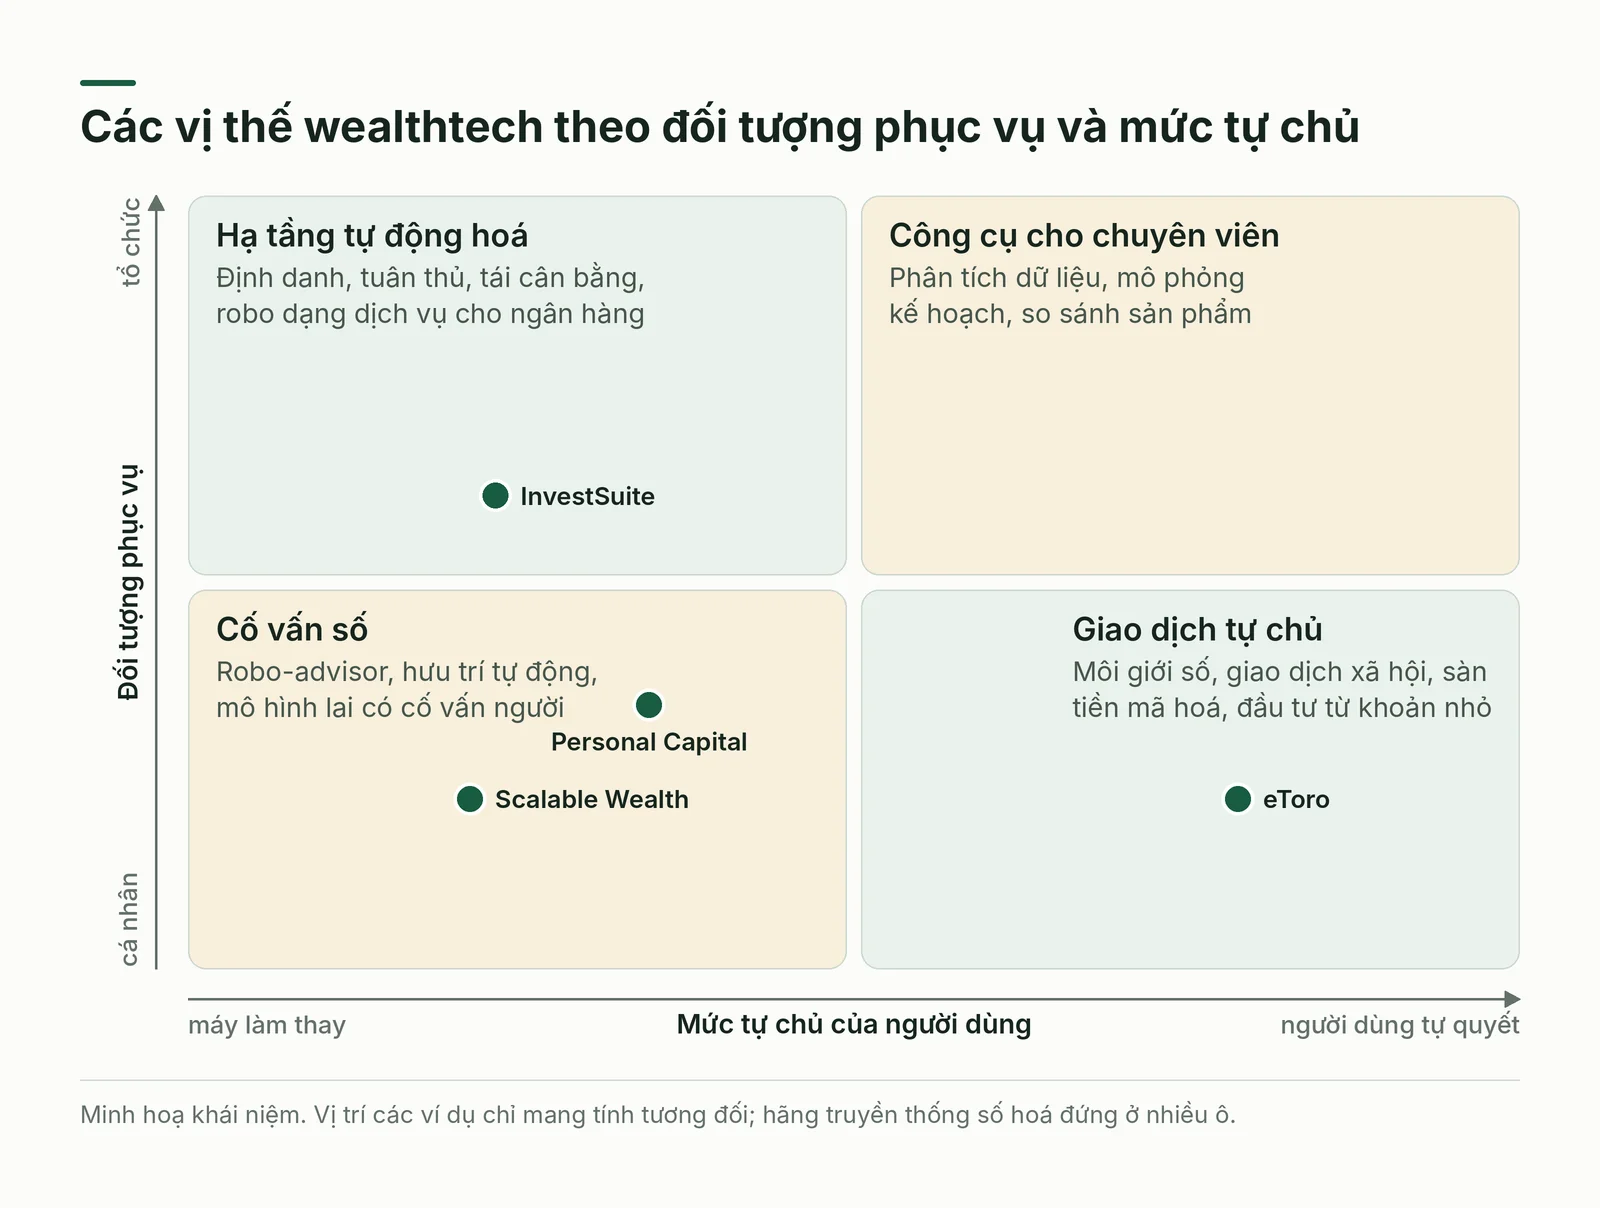
Dù đứng ở vị thế nào, dịch vụ tư vấn số đều chạy qua một chuỗi giống nhau: định danh khách từ xa (eKYC), thu thông tin bằng bảng câu hỏi, chọn danh mục mẫu thường gồm vài quỹ hoán đổi danh mục (ETF, exchange-traded fund) hoặc quỹ mở, theo dõi độ lệch so với tỷ trọng mục tiêu, rồi báo cáo, tính phí và chuyển cho người khi vượt khả năng thuật toán.
Hai khái niệm quyết định chất lượng chuỗi. Phân bổ tài sản (asset allocation) là chia tiền vào cổ phiếu, trái phiếu, vàng, tiền mặt theo mục tiêu, thời hạn và mức chịu rủi ro; đa dạng hoá làm một cú sốc đơn lẻ ít gây hại hơn. Tái cân bằng (rebalancing) là đưa tỷ trọng về lại mục tiêu khi giá làm nó lệch: bán bớt phần đã tăng mạnh, mua thêm phần tụt lại. Nhiều công cụ chỉ đề xuất, chuyên viên duyệt rồi mới thực hiện.
Với nhà đầu tư lần đầu, chuỗi này lấp khoảng trống hiểu biết. Người mới dễ quyết định theo cảm xúc: dồn tiền vào vài mã nóng hoặc bán tháo khi giá giảm. Bảng câu hỏi buộc họ nói rõ mục tiêu và mức lỗ chấp nhận; danh mục mẫu cho điểm xuất phát đa dạng. Nhưng SEC (Ủy ban Chứng khoán và Giao dịch Mỹ) lưu ý khuyến nghị của robo-adviser bị giới hạn bởi thông tin hệ thống hỏi và nhận được, và việc cập nhật thường thuộc về nhà đầu tư [4].
Lợi ích cho hai phía và cái giá phải trả
Với khách hàng, lợi ích rõ nhất là chi phí và mức tối thiểu thấp hơn tư vấn truyền thống, dù SEC nhấn mạnh dịch vụ và cách đầu tư khác nhau rất nhiều giữa các nền tảng [4]; thêm vào là minh bạch về danh mục và kỷ luật nhờ quy tắc cố định. Với doanh nghiệp, tự động hoá khâu hậu trường (kết nối dữ liệu qua giao diện lập trình API) giải phóng thời gian cho khách, và mở tài khoản từ xa nhanh hơn hẳn: năm 2020 VNDIRECT giới thiệu eKYC cho phép có tài khoản sau khoảng 5 phút [8].
Cái giá có ba lớp. Tổng chi phí thường nhiều tầng (phí nền tảng, phí quỹ nền, phí rút hoặc đóng tài khoản) và SEC khuyên xem cả xung đột lợi ích lẫn khả năng đổi biểu phí [4]. Một số nền tảng chưa được thử qua thị trường căng thẳng, còn tái cân bằng có thể kéo theo hệ quả thuế [4]. Dữ liệu tài chính tập trung khiến an ninh mạng thành điều kiện sống còn.
Nỗi lo công nghệ thay cố vấn cần đặt trong bối cảnh. Khi UBS và Wealthfront chấm dứt thương vụ năm 2022, báo chí ghi nhận Wealthfront trước đó không chủ trương có cố vấn người, trong khi UBS có khoảng 6.000 cố vấn tại Mỹ [9]; Personal Capital chọn đường giữa, kết hợp công cụ số với cố vấn [10]. Mô hình lai chia việc: máy lo khối lượng và giám sát, người lo thừa kế, thuế và giữ lòng tin lúc thị trường xấu; nhờ vậy mỗi cố vấn phục vụ được nhiều khách hơn.
Bốn logic kiếm tiền qua bốn ca điển hình
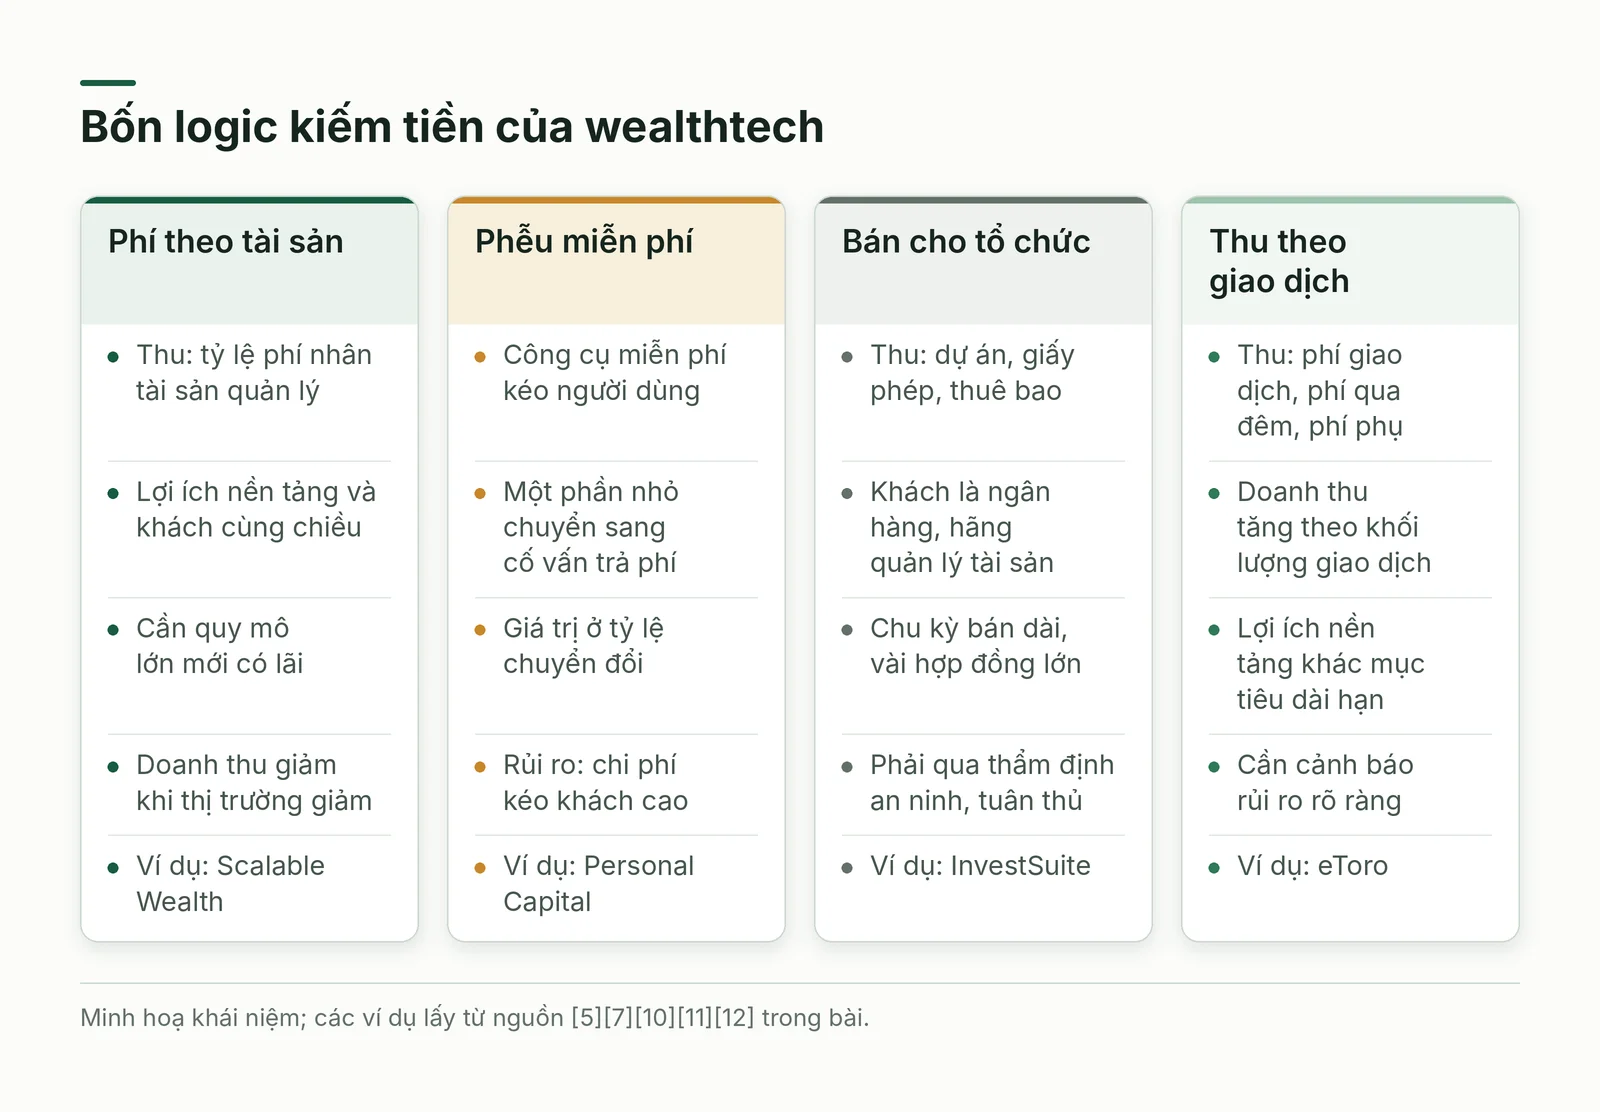
Cùng gọi là wealthtech, bốn doanh nghiệp sau kiếm tiền theo bốn cách, và cách kiếm tiền quyết định xung đột lợi ích, độ nhạy với thị trường và điều kiện sống còn. Logic thứ nhất là phí theo tài sản quản lý: doanh thu bằng tỷ lệ phí nhân với tài sản khách giao. Lợi ích hai bên cùng chiều, nhưng nền tảng chỉ có lãi khi quy mô đủ lớn và doanh thu giảm theo giá thị trường. Scalable Capital, hiện làm cả quản lý tự động, môi giới và ngân hàng, ghi đã huy động tổng cộng 470 triệu euro vốn cổ phần qua năm vòng [5].
Logic thứ hai là phễu miễn phí dẫn tới dịch vụ trả phí (freemium). Khi Empower hoàn tất việc mua Personal Capital tháng 8/2020, thông cáo nói công ty có hàng chục nghìn khách hàng và hàng triệu người dùng, quản lý hơn 13 tỷ USD tính đến 31/7/2020 [10]. Chênh lệch ấy cho thấy chỉ một phần nhỏ người dùng công cụ thành khách trả phí: công cụ miễn phí là chi phí tiếp thị, giá trị nằm ở tỷ lệ chuyển đổi và quy mô tài sản của nhóm chuyển đổi.
Logic thứ ba là bán công nghệ cho tổ chức theo dự án, giấy phép hoặc thuê bao. Ngân hàng và hãng quản lý tài sản mua chậm vì phải thẩm định công nghệ, an ninh, tuân thủ; đổi lại hợp đồng thành công mang doanh thu ổn định. InvestSuite ghi có từ 50 nhân sự và từ 30 khách hàng hoặc thương vụ trở lên [7]. Trang công ty không nêu giá hay thời gian triển khai; tài liệu nguồn, dựa trên lời nhà cung cấp, mô tả ba bước: trao đổi tiếp nhận không ràng buộc, thiết kế tối đa ba tháng, triển khai từ vài ngày đến chín tháng tuỳ hạ tầng của khách.
Logic thứ tư là thu theo hoạt động giao dịch. eToro, thành lập năm 2007 và niêm yết trên Nasdaq năm 2025, giới thiệu sao chép giao dịch (CopyTrader) từ năm 2010 [11]. Biểu phí hiện nay liệt kê hoa hồng cổ phiếu tuỳ sàn, phí CFD (contract for difference, hợp đồng chênh lệch giá) tính theo giá trị vị thế, phí qua đêm, phí quy đổi tiền tệ và phí rút tiền [12]. Doanh thu tăng theo khối lượng giao dịch nên lợi ích nền tảng không hoàn toàn trùng mục tiêu dài hạn của nhà đầu tư.
Câu hỏi quyết định không phải dùng công nghệ gì, mà là ai trả tiền, trả cho việc gì, và ai chịu trách nhiệm khi sai.
Cách áp dụng từng bước khi dựng dịch vụ đầu tư số
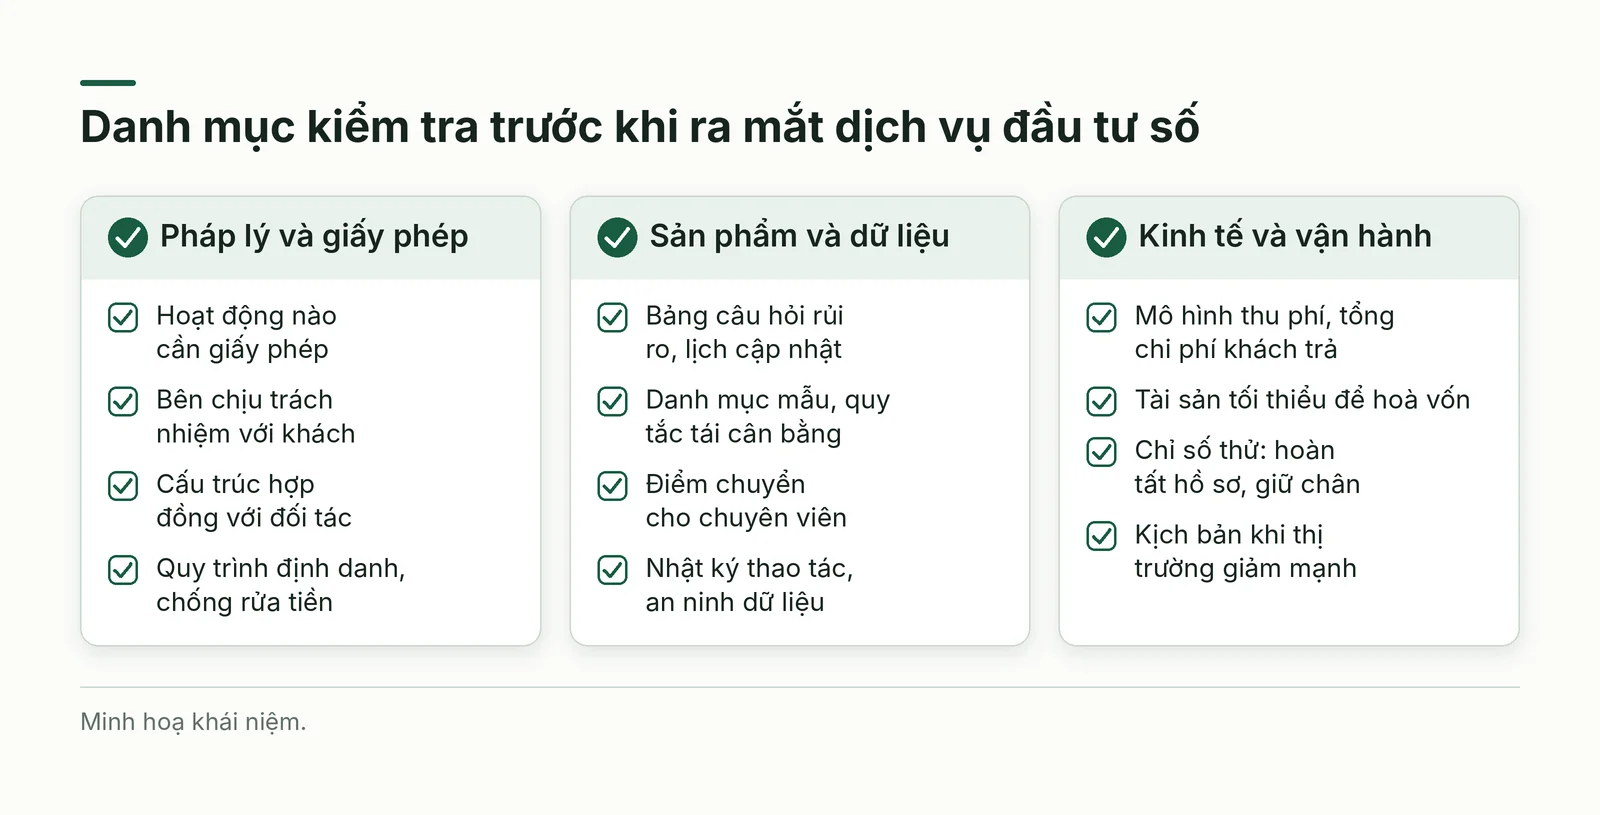
Chuỗi bước sau dành cho công ty chứng khoán, quản lý quỹ, ngân hàng hoặc nhóm khởi nghiệp muốn ra mắt dịch vụ đầu tư số, và cho doanh nghiệp muốn gắn dịch vụ này vào sản phẩm của mình qua đối tác có giấy phép.
- Bước 1: Chọn vị thế trên bản đồ và nhóm khách đầu tiên, gồm mức tiền tối thiểu và mức hiểu biết.
- Bước 2: Xác định giấy phép cần có và bên chịu trách nhiệm với khách; không dùng hợp đồng hợp tác mập mờ để làm thay hoạt động cần phép.
- Bước 3: Thiết kế bảng câu hỏi hồ sơ rủi ro ngắn nhưng đủ ý và lịch cập nhật định kỳ.
- Bước 4: Chọn ba đến năm danh mục mẫu từ sản phẩm nền có sẵn, quy tắc tái cân bằng và điểm bắt buộc có người duyệt.
- Bước 5: Chọn mô hình thu phí, tính tổng chi phí khách thực trả và công bố rõ trước khi khách đồng ý.
- Bước 6: Dựng mở tài khoản từ xa, nhật ký thao tác và an ninh dữ liệu trước khi nhận tiền thật.
- Bước 7: Chạy thử với nhóm nhỏ, đo tỷ lệ hoàn tất hồ sơ, giữ chân và chi phí phục vụ, rồi mới mở rộng.
Ví dụ quốc tế: hai thương vụ cho thấy giá trị và giới hạn của hợp nhất
Empower, doanh nghiệp hưu trí của Mỹ, hoàn tất việc mua Personal Capital ngày 18/8/2020 với giá trị doanh nghiệp tối đa 1 tỷ USD, gồm 825 triệu USD lúc đóng thương vụ và tối đa 175 triệu USD cho tăng trưởng theo kế hoạch [10]. Năm sau, JPMorgan công bố mua Nutmeg của Anh, giá không công bố, khi Nutmeg quản lý hơn 3,5 tỷ bảng [13].
Ngược lại, UBS công bố mua Wealthfront khoảng 1,4 tỷ USD tháng 1/2022, rồi hai bên đồng ý chấm dứt ngày 2/9/2022; UBS chỉ mua khoản trái phiếu chuyển đổi 69,7 triệu USD [9]. Nguồn không nêu lý do, nên chỉ kết luận được rằng hợp nhất không bảo đảm thành công.
Tình huống áp dụng tại Việt Nam
Định danh từ xa là mảnh ghép hạ tầng đầu tiên. Tháng 8/2020, Tin nhanh chứng khoán mô tả eKYC của VNDIRECT cho phép mở tài khoản trong khoảng 5 phút trên ứng dụng, dùng nhận dạng ký tự (OCR) và trí tuệ nhân tạo để đối chiếu giấy tờ, ảnh, video; bài nhắc Nghị định 87/2019/NĐ-CP về định danh khách hàng, ban hành cuối năm 2019, và cho rằng khi đó ngoài VNDIRECT chỉ có một hai công ty chứng khoán khác triển khai [8].
Cố vấn tự động đã được thử tại Việt Nam. Một bài trong đặc san doanh nghiệp niêm yết năm 2019 lấy TCWealth của Techcom Securities (TCBS) và BSC i-Invest của Công ty Chứng khoán BIDV làm ví dụ cho các công ty đón đầu xu hướng công nghệ, và cho rằng ở một mức độ nhất định robo có thể thay, thậm chí làm tốt hơn, con người ở các việc lặp đi lặp lại nhưng khó thay hoàn toàn vai trò của con người [14]. Bài chưa cho biết hai sản phẩm còn vận hành ra sao, nên chỉ nên xem đây là một mốc lịch sử.
Vị thế ứng dụng đầu tư cho người mới từng bị thử thách về pháp lý. Ngày 5/10/2022, Ủy ban Chứng khoán Nhà nước thông báo cảnh báo nhà đầu tư về các ứng dụng như Finhay, Tikop, Infina; theo VietnamFinance tóm tắt thông báo đó, một số doanh nghiệp huy động qua hợp đồng hợp tác kinh doanh và có dấu hiệu hoạt động quản lý quỹ, quản lý danh mục đầu tư chứng khoán mà chưa được cấp phép; luật sư Nguyễn Thanh Hà, được bài phỏng vấn, nêu vài ứng dụng cho đầu tư chỉ từ 50.000 đồng [2]. Cùng năm đó, Finhay mua Vina Securities và được Fintech News ghi nhận là nền tảng đầu tư số đầu tiên tại Việt Nam có giấy phép, không nêu rõ loại giấy phép [3].
Ghép ba mảnh lại: nhu cầu lớn [1], hạ tầng định danh đã sẵn [8], còn khuôn khổ cho tư vấn tự động và đầu tư vi mô phụ thuộc vào việc hoạt động được xếp vào loại nào theo luật chứng khoán và luật về quản lý quỹ. Doanh nghiệp nên làm việc với đơn vị đã có giấy phép phù hợp hoặc hỏi luật sư trước khi ra mắt.
Sai lầm thường gặp, giới hạn và khi nào không nên dùng
- Coi bảng câu hỏi là đủ để hiểu khách, trong khi khuyến nghị chỉ tốt bằng thông tin nhận vào [4].
- Chọn mô hình thu phí làm lợi ích nền tảng lệch khỏi lợi ích khách mà không công bố.
- Đánh giá thấp quy mô cần có: phí theo tài sản chỉ nuôi được doanh nghiệp khi tài sản đủ lớn và chi phí kéo khách được kiểm soát.
- Bỏ qua giấy phép và trách nhiệm pháp lý khi dựng sản phẩm bằng hợp đồng hợp tác [2].
- Chưa thử sản phẩm khi thị trường giảm mạnh [4].
Không nên thay tư vấn người bằng nền tảng số khi khách có cấu trúc tài sản phức tạp như thừa kế, cổ phần doanh nghiệp, thuế nhiều nước; khi khách không quen kênh số; hoặc khi doanh nghiệp chưa có giấy phép và nguồn lực tuân thủ.
Kế hoạch thử nghiệm hai đến bốn tuần và câu hỏi tự kiểm
- Tuần 1: Viết một trang về vị thế, nhóm khách đầu tiên, nguồn thu và giấy phép cần có; hỏi luật sư hoặc đối tác có phép.
- Tuần 2: Soạn bảng câu hỏi hồ sơ rủi ro tám đến mười câu và ba danh mục mẫu; cho mười người thật làm thử và ghi chỗ họ hiểu sai.
- Tuần 3: Mô phỏng trên bảng tính: doanh thu bằng tỷ lệ phí nhân với tài sản, trừ chi phí vận hành và chi phí kéo khách; tìm mức tài sản để hoà vốn.
- Tuần 4: Họp quyết định tiếp tục, đổi vị thế hoặc dừng theo ngưỡng đặt từ tuần 1.
Bốn câu hỏi tự kiểm: Khi khách thắng, doanh thu của mình tăng hay giảm? Nếu thị trường giảm mạnh theo một kịch bản giả định, doanh thu và chi phí đổi thế nào? Ai chịu trách nhiệm pháp lý với khách ở từng bước? Khách rời đi và mang dữ liệu theo dễ đến mức nào?
Kết luận
Wealthtech là cách đóng gói dịch vụ quản lý tài sản bằng công nghệ để phục vụ nhiều khách hơn với chi phí thấp hơn; sức mạnh và rủi ro của mỗi nền tảng nằm ở vị thế nó chọn và cách nó kiếm tiền. Phần hai của chuỗi đi vào từng nền tảng cụ thể, gồm giao dịch xã hội, quản lý tự động kèm tiền mặt, môi giới không hoa hồng và đầu tư vi mô, rồi bàn về xu hướng và công nghệ sắp tới.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ trí tuệ nhân tạo (AI), diễn đạt lại bằng lời riêng, không phải bản dịch. Bài dựa trên tài liệu "Wealthtech Business Model" (Super Guide của Daniel Pereira, bản PDF 125 trang), phần đầu, trang 1 đến 65, đối chiếu và bổ sung bằng các nguồn web liệt kê trong mục nguồn, truy cập ngày 20/10/2026. Số liệu cũ hoặc không kiểm chứng được trong tài liệu gốc không được dùng; biểu phí và số liệu công ty được kiểm lại trên trang chính thức hoặc báo chí.
Điều chưa kiểm chứng: tình trạng hiện nay của TCWealth và BSC i-Invest; nội dung Nghị định 87/2019/NĐ-CP chỉ lấy qua bài báo, chưa đối chiếu văn bản gốc; biểu phí các nền tảng thay đổi theo thời gian và khu vực. Bài không phải tư vấn đầu tư hay tư vấn pháp lý. Người đọc nên tìm tài liệu gốc để đọc đầy đủ.