
Wealthtech: đọc dòng doanh thu của năm nền tảng đầu tư số và các xu hướng tiếp theo (Phần 2/2)
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Đây là phần hai, phần cuối của chuỗi hai phần về mô hình kinh doanh wealthtech (công nghệ quản lý tài sản). Phần này đọc dòng doanh thu của năm nền tảng, là eToro, Betterment, Wealthfront, Schwab và Acorns, rồi xét xu hướng và tình huống tại Việt Nam.
- Nền tảng bán thứ khách thấy, nhưng ở Wealthfront và Schwab khoản thu lớn nhất gắn với tiền của khách, không phải phí thấy rõ.
- Sáu tháng đến 31/7/2026, quản lý tiền mặt chiếm khoảng 69% doanh thu của Wealthfront [1]; lãi ròng chiếm khoảng 49% doanh thu ròng năm 2025 của Schwab [2].
- Với tài khoản nhỏ, phí cố định nuôi được nền tảng nhưng đẩy chi phí hiệu dụng của khách lên rất cao; phí theo tài sản thì ngược lại.
- Các công ty con của Schwab trả 187 triệu USD để dàn xếp cáo buộc công bố sai về tiền mặt trong dịch vụ cố vấn tự động [3].
- Tại Việt Nam, thu từ cho vay khách thường chiếm khoảng 30% doanh thu ngành chứng khoán [4], còn tài sản mã hoá mới ở giai đoạn thí điểm [5].
Cách đọc một nền tảng đầu tư số qua dòng doanh thu
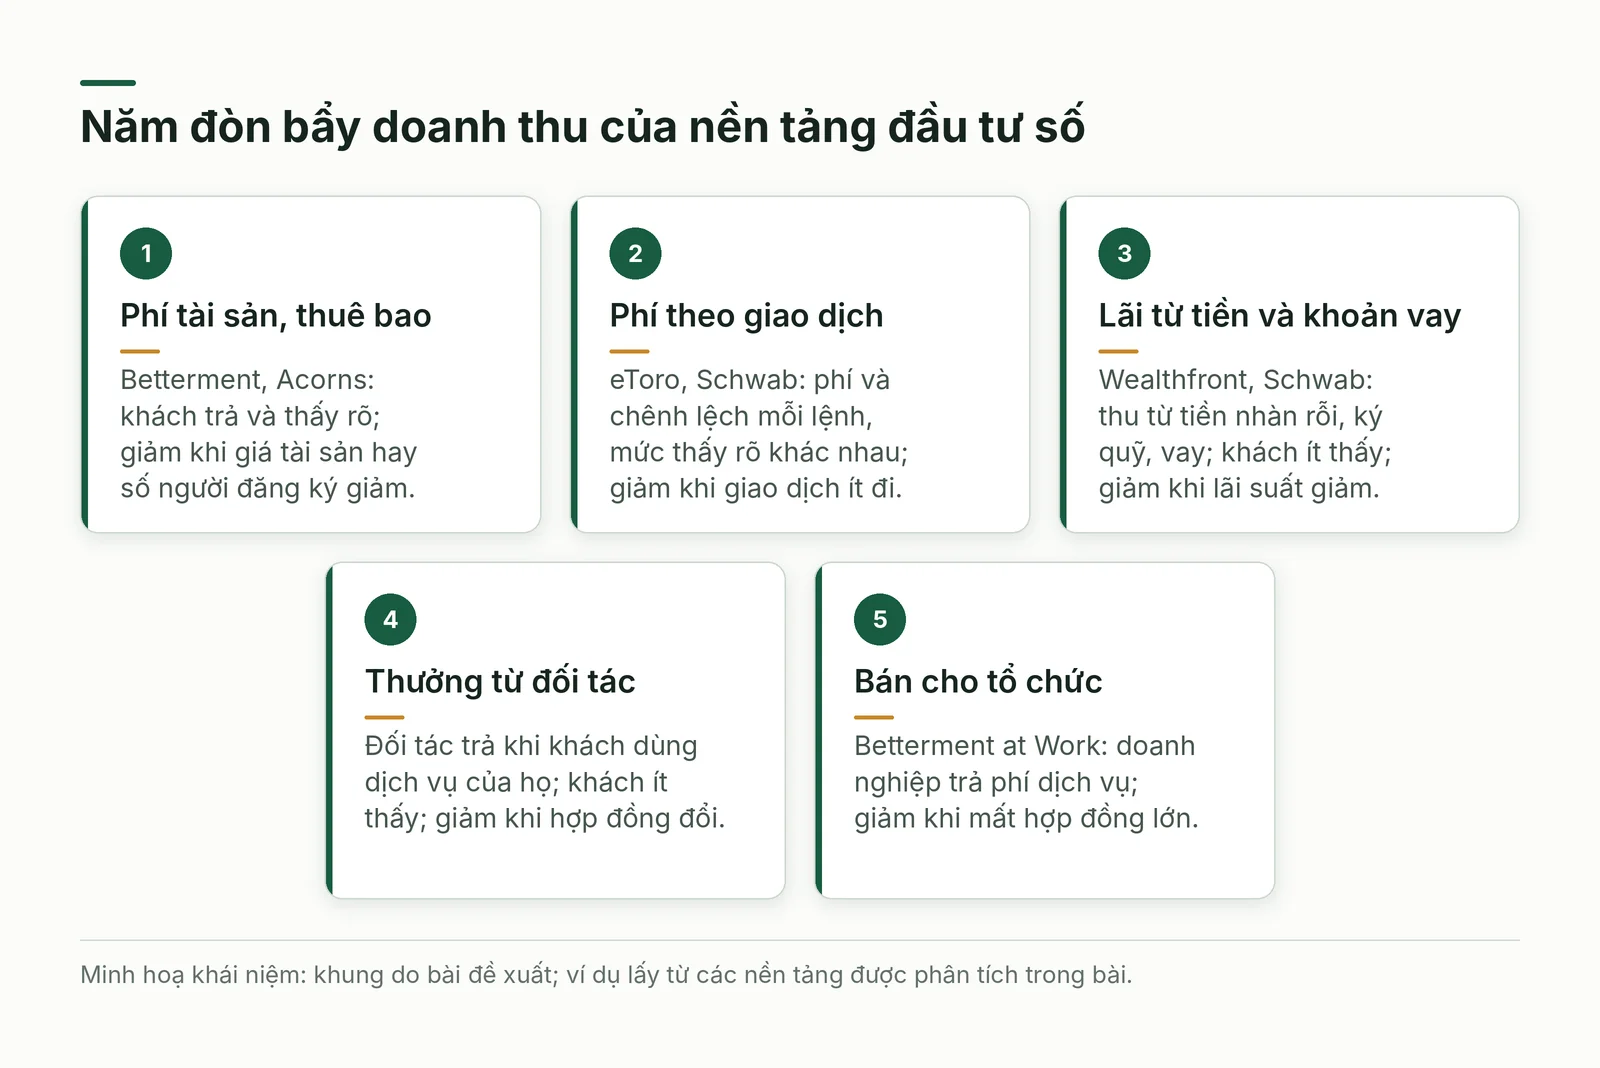
Trang giá nói về sản phẩm, còn báo cáo tài chính nói về nơi tiền thật sự chảy vào; khoảng cách giữa hai thứ ấy quyết định xung đột lợi ích, độ nhạy với thị trường và rủi ro pháp lý. Bài dùng khung năm đòn bẩy doanh thu để đọc từng nền tảng.
Đòn bẩy thứ nhất là phí theo tài sản hoặc thuê bao: khách trả và thấy rõ, doanh thu nhạy với giá tài sản hoặc số người đăng ký. Thứ hai là phí và chênh lệch theo giao dịch, mức thấy rõ khác nhau, nhạy với khối lượng. Thứ ba là lãi từ tiền và khoản vay của khách, gồm tiền mặt nhàn rỗi, cho vay ký quỹ, vay thế chấp danh mục; khách ít thấy, doanh thu nhạy với lãi suất.
Thứ tư là thưởng do đối tác trả khi khách dùng dịch vụ của họ; khách ít thấy, doanh thu nhạy với hợp đồng đối tác. Thứ năm là bán dịch vụ cho tổ chức, nhạy với việc mất hợp đồng lớn. Với mỗi đòn bẩy, hỏi ba câu: ai trả, khách có thấy không, doanh thu giảm khi biến số nào xấu đi.
eToro: cộng đồng kéo khách, tiền đến từ giao dịch và lãi
eToro nổi tiếng nhờ giao dịch xã hội, nơi người dùng sao chép danh mục của người khác, nhưng báo cáo năm 2025 cho thấy tiền đến từ chỗ khác. Doanh thu và thu nhập ghi khoảng 13,84 tỷ USD, phần lớn là bán tài sản mã hoá với giá vốn khoảng 12,93 tỷ USD; công ty công bố thêm thước đo Net Contribution, bằng tổng doanh thu và thu nhập trừ giá vốn đó và chi phí lãi ký quỹ: 868 triệu USD, tăng 10% [6].
Các dòng thu chính gồm thu nhập giao dịch ròng từ cổ phiếu, hàng hoá và ngoại tệ khoảng 399 triệu USD, lãi ròng thu từ người dùng khoảng 213 triệu USD, phái sinh tài sản mã hoá khoảng 124 triệu USD, chuyển đổi tiền tệ và thu nhập khác khoảng 96 triệu USD [6]. Lãi ròng từ người dùng, thuộc đòn bẩy thứ ba, chiếm khoảng một phần tư Net Contribution theo cách bài tự tính.
Cộng đồng giống chi phí tăng trưởng hơn nguồn thu: theo trang Popular Investor, chính eToro trả cho nhà đầu tư được sao chép một khoản tới 1,5% giá trị tài sản được sao chép, chi hằng tháng từ bậc Champion trở lên; bảng bậc ghi 1,5% theo năm ở bậc Elite, còn bậc Champion không ghi kỳ tính [7]. Với khách, biểu phí nói hoa hồng 1 hoặc 2 USD có thể áp cho cổ phiếu thật; CFD cổ phiếu không có hoa hồng nhưng mục CFD ghi 0,15% mỗi lệnh; phí qua đêm tính từ thứ Hai đến thứ Sáu và phí cuối tuần gấp ba [8].
Betterment: bậc thang giá và bài toán tài khoản nhỏ
Trang giá của Betterment là bậc thang: gói đầu tư tự động tính 5 USD mỗi tháng cho số dư dưới 24.000 USD; từ 24.000 đến 1 triệu USD, hoặc khi nạp định kỳ từ 200 USD mỗi tháng, phí là 0,25% mỗi năm; gói Premium tính 0,65% mỗi năm [9]. Hai mức đầu khớp nhau: 5 USD nhân 12 tháng là 60 USD, đúng bằng 0,25% của 24.000 USD; nghĩa là với người không nạp định kỳ, phí thực chất là 0,25% nhưng không dưới 60 USD mỗi năm.
Mức sàn ấy đắt với tài khoản nhỏ: với số dư giả định 1.000 USD và không nạp định kỳ, 60 USD mỗi năm là 6%; với 10.000 USD là 0,6%. Nền tảng khó sống bằng 0,25% của vài trăm USD, nên phí sàn có thể bù chi phí phục vụ cố định, còn lối nạp định kỳ thưởng cho hành vi làm tài sản tăng đều; đó là suy luận của bài.
Quanh lõi đầu tư có tài khoản tiền mặt Cash Reserve với lãi suất cơ sở biến đổi 3,50% tại ngày 21/9/2026, không phí quản lý hằng tháng, gửi tối thiểu 10 USD; đầu tư tự quản không hoa hồng; Betterment at Work, dịch vụ quản trị kế hoạch hưu trí 401(k) cho doanh nghiệp [9]. Trang giá không nói Betterment thu gì từ phần tiền mặt, nên bài không kết luận về dòng thu này.
Wealthfront: thương hiệu cố vấn số, doanh thu nằm ở tiền mặt
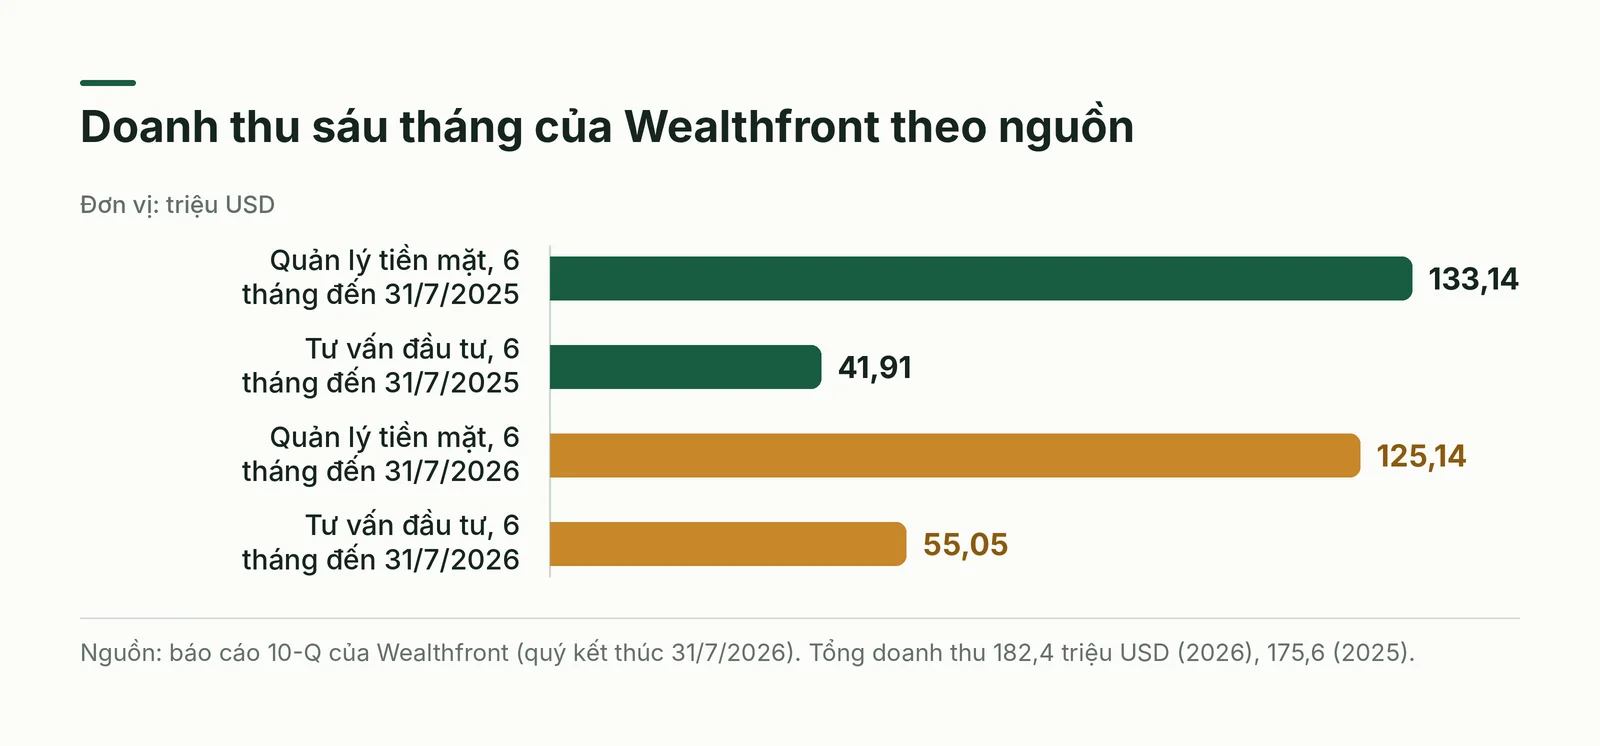
Wealthfront quảng cáo phí tư vấn đầu tư 0,25% mỗi năm và tài khoản môi giới không phí [10]. Nhưng báo cáo 10-Q cho quý kết thúc 31/7/2026 cho thấy trong sáu tháng đó, trên 182,4 triệu USD doanh thu, quản lý tiền mặt đem về 125,1 triệu USD (khoảng 69%, bài tự tính) và tư vấn đầu tư 55,0 triệu USD (khoảng 30%); cùng kỳ năm trước, trên 175,6 triệu USD, tỷ trọng là khoảng 76% và 24% [1].
Tài khoản tiền mặt có lãi suất cơ sở 3,55% tại ngày 1/10/2026 và không phí tài khoản; tiền được chuyển tới tối đa 32 ngân hàng đối tác [11]. Khoản vay thế chấp danh mục cho mượn tới 30% giá trị danh mục, lãi suất biến đổi 4,96% [12].
Điểm đáng học là độ nhạy: trong sáu tháng đến 31/7/2026, doanh thu quản lý tiền mặt giảm khoảng 6% (từ 133,1 xuống 125,1 triệu USD) còn doanh thu tư vấn tăng khoảng 31% (từ 41,9 lên 55,0 triệu USD) [1]. Phần báo cáo bài đọc được không nêu bên trả tiền, cách tính hay lý do thay đổi, nên bài không gán nguyên nhân và xếp khoản tiền mặt vào đòn bẩy thứ ba vì nó gắn với tiền khách.
Schwab: "không hoa hồng" không có nghĩa là không thu phí
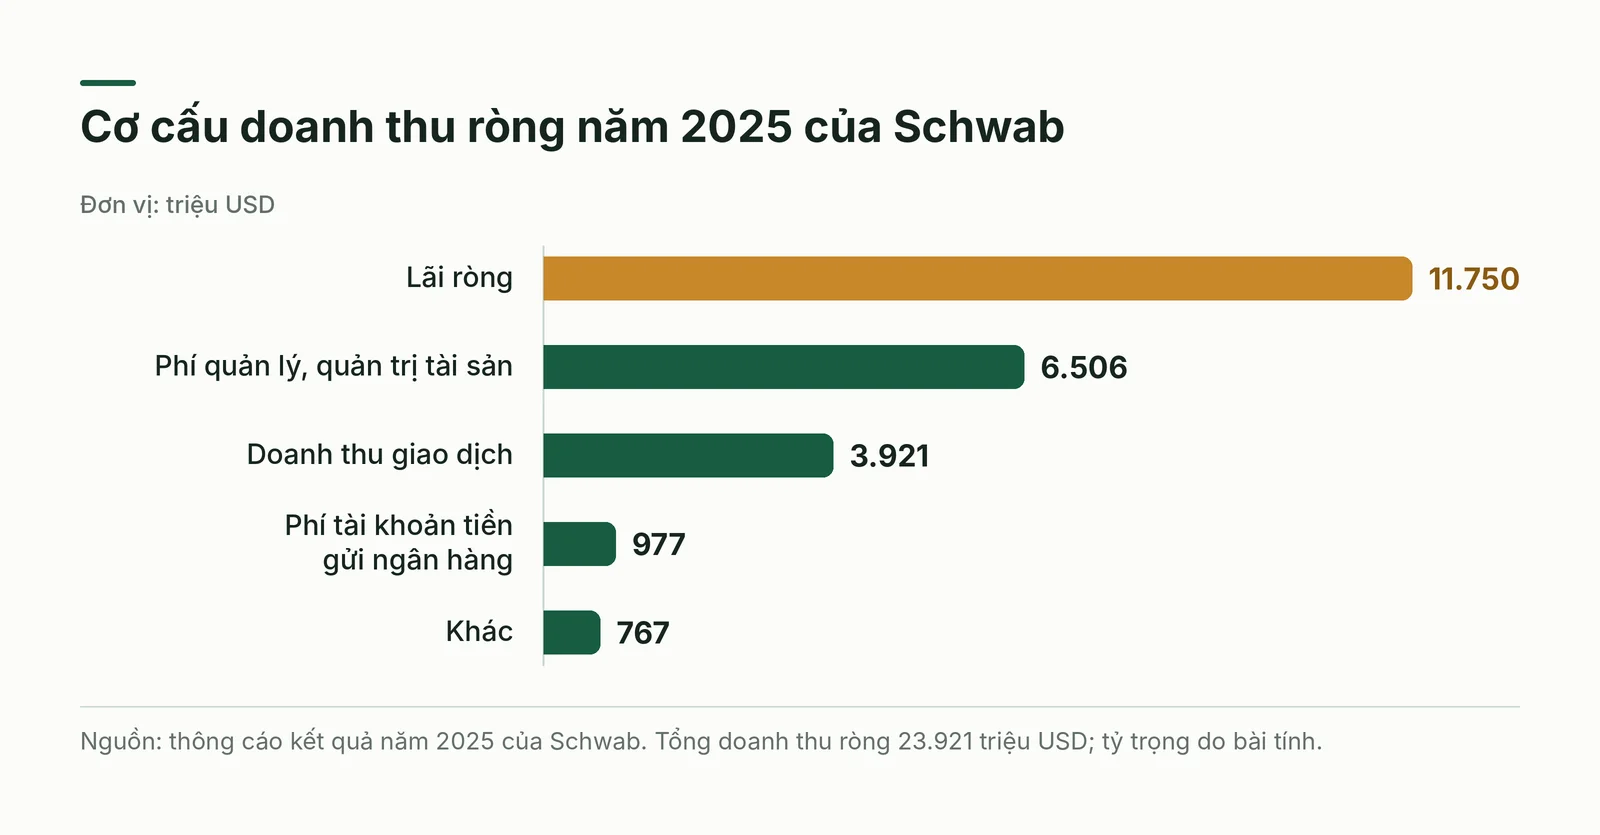
Schwab ghi hoa hồng giao dịch trực tuyến 0 USD cho cổ phiếu và ETF niêm yết, trừ một số ngoại lệ như cổ phiếu OTC và trái phiếu [13]. Vậy tiền ở đâu? Trên 23,92 tỷ USD doanh thu ròng năm 2025, lãi ròng đạt 11,75 tỷ USD (khoảng 49%), phí quản lý và quản trị tài sản 6,51 tỷ USD (27%), doanh thu giao dịch 3,92 tỷ USD (16%); phần còn lại là phí tài khoản tiền gửi ngân hàng và khoản khác [2]. Các tỷ trọng do bài tự tính.
Báo cáo thường niên (mẫu 10-K) giải thích lãi ròng là chênh lệch giữa lãi từ tài sản sinh lãi và lãi trả cho nguồn vốn; tài sản sinh lãi chủ yếu gồm chứng khoán thu nhập cố định chất lượng cao, cho vay ký quỹ và cho vay ngân hàng, còn nguồn vốn chính là tiền nhàn rỗi của khách [14]. Đây là đòn bẩy thứ ba, và là khoản lớn nhất trong doanh thu của Schwab.
Vì vậy, so phí môi giới giữa hai nền tảng mà bỏ qua nơi tiền nằm sẽ cho kết luận lệch. Nền tảng ít thu phí trực tiếp thường phụ thuộc hơn vào lãi suất và quy mô tiền khách; đó là suy luận của bài.
Vụ Schwab và bài học về công bố tiền mặt
Dịch vụ cố vấn tự động Schwab Intelligent Portfolios quảng cáo không phí tư vấn và không hoa hồng. Cũng trên trang đó, Schwab nói một phần danh mục là tiền gửi có bảo hiểm tại Charles Schwab Bank, ngân hàng này có thu nhập càng lớn khi tỷ lệ tiền mặt càng cao; bảng mẫu nêu tỷ lệ tiền mặt 6,9%, 10,5% và 15,0% [15].
Năm 2022, các công ty con của Schwab đồng ý trả 187 triệu USD, gồm 135 triệu USD tiền phạt và 52 triệu USD nộp lại khoản lợi thu được cùng lãi, để giải quyết cáo buộc của SEC cho giai đoạn 2015 đến tháng 11/2018. SEC cho rằng tỷ lệ tiền mặt do ban lãnh đạo định sẵn chứ không theo phương pháp xây dựng danh mục, và gửi tiền ở Schwab Bank thay vì tài sản rủi ro thấp khác, khi các tài sản khác như cổ phiếu vượt tiền mặt, làm giảm lợi suất của khách xấp xỉ một khoản phí tư vấn; các công ty không thừa nhận cũng không phủ nhận [3].
Bài học cho người làm sản phẩm nằm ở công bố: nếu thu nhập từ tiền mặt của khách, cần nói rõ cách định tỷ lệ tiền mặt và tính tác động của nó vào chi phí khách chịu; đây là cách đọc của bài, không phải kết luận của SEC. Ưu tiên kiểm tra năm tài khóa 2026 của SEC cũng nêu việc đánh giá chương trình quét tiền mặt, nhưng trong phần rủi ro tập trung, thanh khoản và đối tác của công ty môi giới, không phải phần về công bố [16].
Acorns: đầu tư vi mô sống bằng thuê bao
Acorns xây trên ý tưởng làm tròn giao dịch (Round-Ups) để đưa tiền lẻ vào đầu tư. Trang giá ghi ba gói: Bronze 4 USD mỗi tháng, Silver 8 USD, Gold 12 USD. Gói thấp nhất gồm tài khoản đầu tư, Round-Ups, tài khoản hưu trí Later và tài khoản thanh toán; gói cao hơn thêm khoản bù cho đóng góp hưu trí mới và các tính năng khác [17].
Vì sao thuê bao? Trang giá không giải thích; theo suy luận của bài, với số dư rất nhỏ, phí theo phần trăm khó đủ nuôi nền tảng. Ví dụ giả định, không phải số liệu của Acorns: thuê bao 4 USD mỗi tháng, tức 48 USD mỗi năm, là 9,6% của số dư 500 USD nhưng chỉ 0,96% của số dư 5.000 USD. Thuê bao cho doanh thu dễ dự báo, nhưng chi phí hiệu dụng của khách nhỏ rất cao nếu họ không dùng các tính năng còn lại.
Trang giá nêu hơn 16 triệu khách tích luỹ và hơn 33 tỷ USD đã đầu tư từ khi thành lập, tính đến 26/8/2026 [17]. Đó là số tích luỹ, không phải số khách đang hoạt động hay tài sản đang quản lý, nên không suy ra được doanh thu.
Đặt năm nền tảng lên cùng một bản đồ
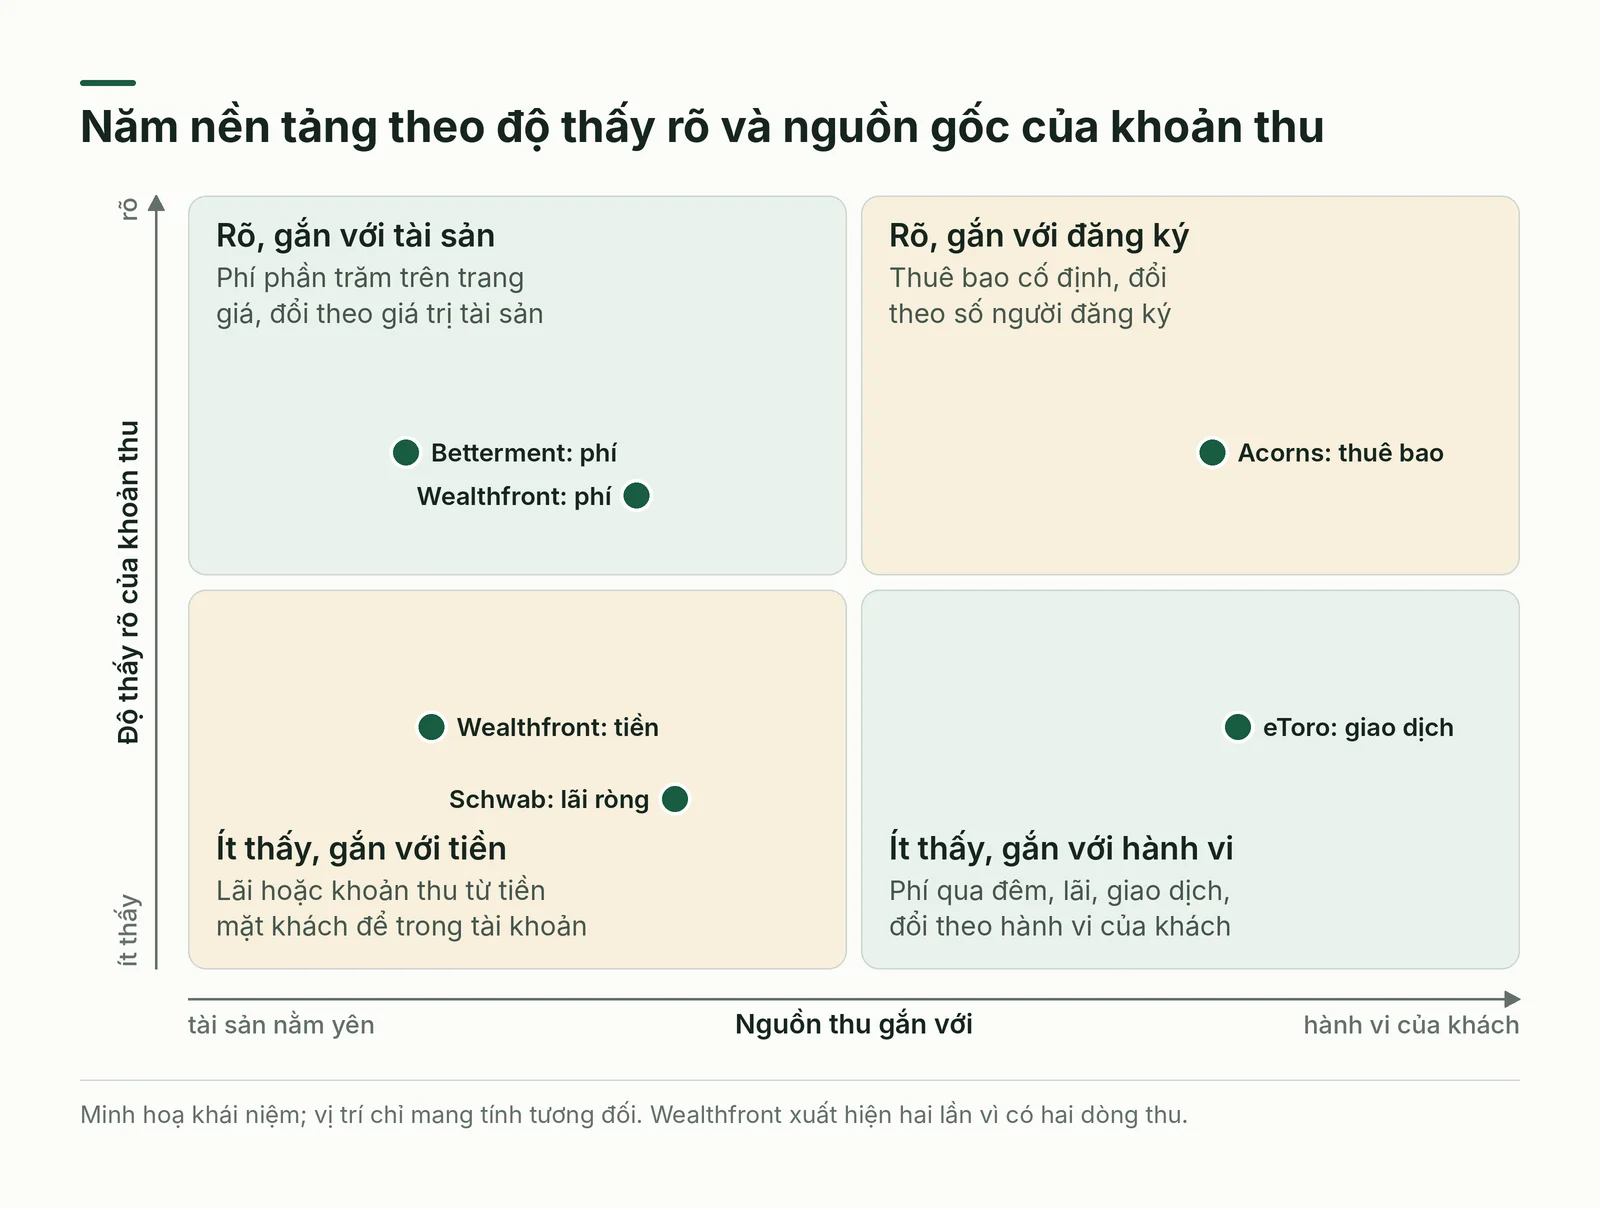
Trục ngang hỏi nguồn thu gắn với tài sản nằm yên hay với hành vi của khách; trục dọc hỏi khách thấy khoản thu rõ hay ít. Phí tư vấn của Betterment và Wealthfront rõ và gắn với tài sản; thuê bao Acorns rõ nhưng gắn với đăng ký; khoản thu từ tiền mặt của Wealthfront và lãi ròng của Schwab ít thấy trên trang giá; phí qua đêm và lãi của eToro gắn với hành vi giao dịch và ít nổi bật hơn hoa hồng.
Vị trí chỉ tương đối, là minh hoạ khái niệm của bài. Theo suy luận của bài, nền tảng càng dựa vào nửa dưới của bản đồ, nơi khách ít thấy, càng cần công bố rõ, như bài học từ vụ Schwab ở trên.
Cách áp dụng từng bước: đọc dòng doanh thu của một nền tảng
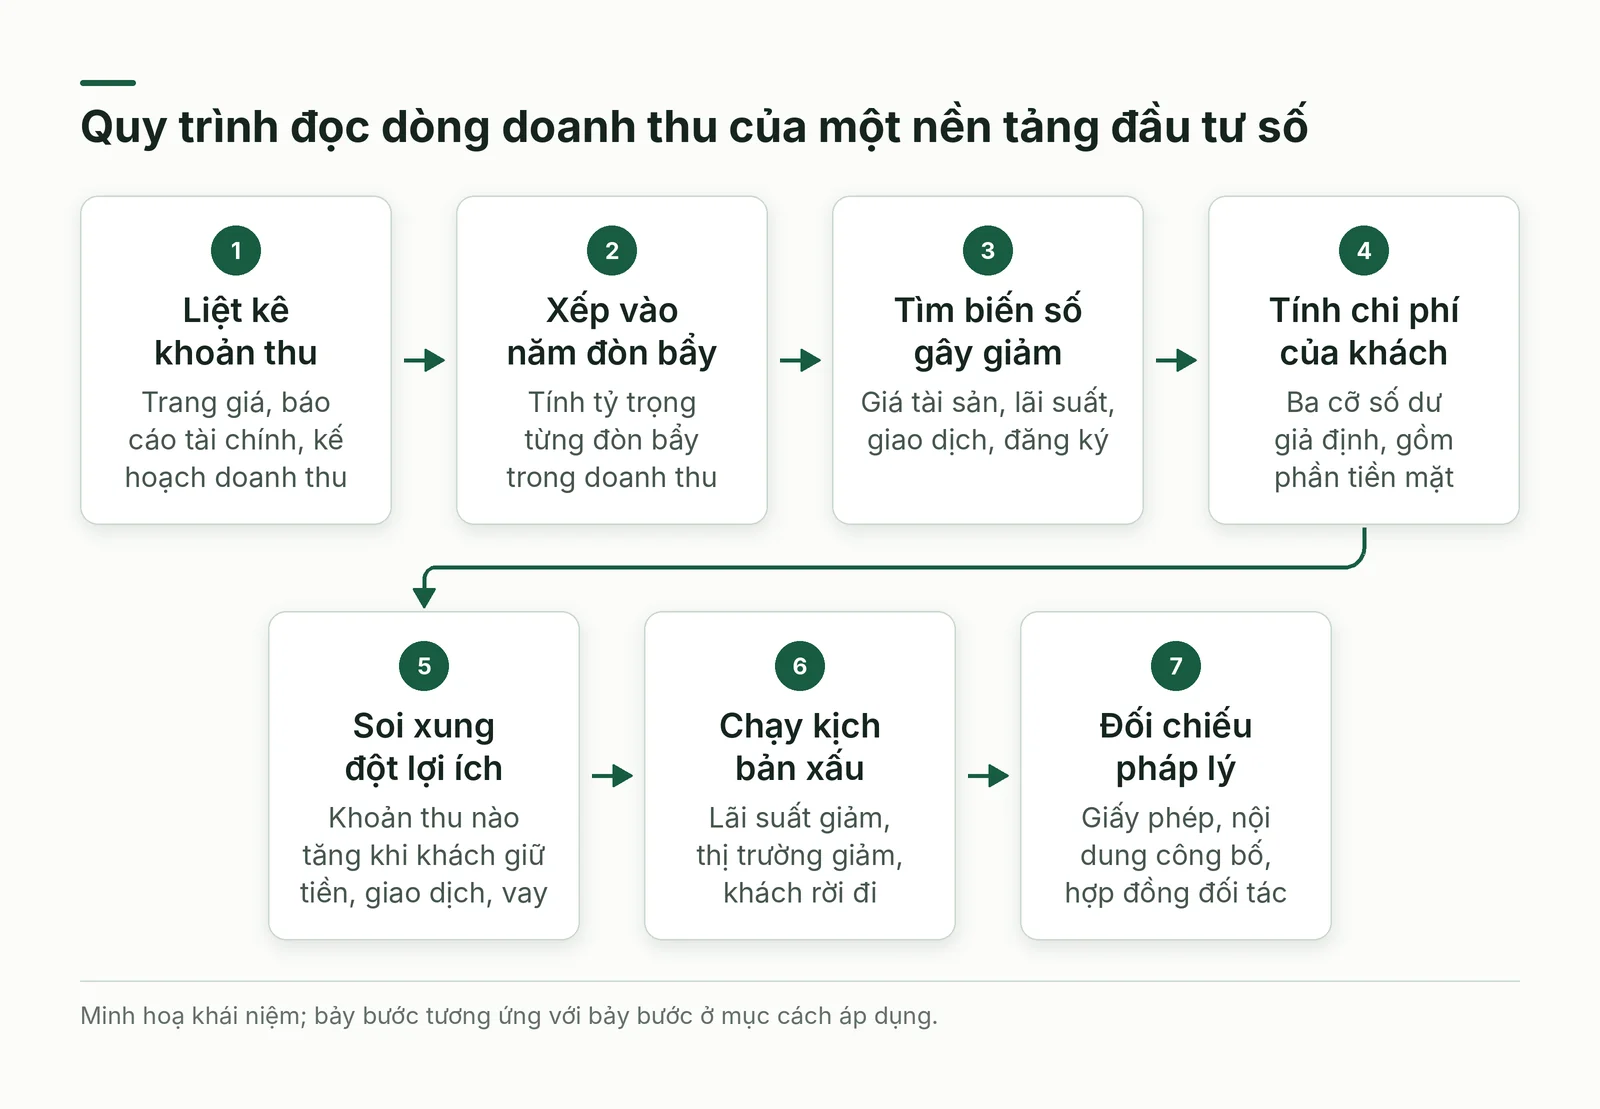
Chuỗi bước sau dùng khi bạn đánh giá đối thủ, chọn đối tác công nghệ hay thiết kế bảng giá cho dịch vụ đầu tư số của mình. Mỗi bước cho ra một bảng nhỏ điền được trong một buổi làm việc.
- Bước 1: Lấy trang giá và báo cáo tài chính hoặc kế hoạch doanh thu, liệt kê mọi khoản thu, kể cả khoản không có trên trang giá.
- Bước 2: Xếp từng khoản vào một trong năm đòn bẩy và tính tỷ trọng trong tổng doanh thu.
- Bước 3: Ghi biến số làm mỗi đòn bẩy giảm: giá tài sản, lãi suất, khối lượng giao dịch hoặc số người đăng ký.
- Bước 4: Tính chi phí hiệu dụng cho khách ở ba cỡ số dư giả định, gồm cả phần tiền mặt.
- Bước 5: Tìm xung đột lợi ích: khoản thu nào tăng khi khách giữ nhiều tiền mặt, giao dịch nhiều hoặc vay nhiều.
- Bước 6: Chạy ba kịch bản giả định (lãi suất giảm, thị trường giảm, khách rời đi) và xem khoản thu nào gãy trước.
- Bước 7: Đối chiếu từng khoản thu với giấy phép, nội dung công bố và hợp đồng đối tác trước khi chốt bảng giá.
Xu hướng sau năm 2022: điều đã thành hiện thực và điều còn bỏ ngỏ
Tài liệu nguồn, viết năm 2022, liệt kê bảy dự đoán và năm công nghệ tương lai. Bài chỉ đánh giá điều đối chiếu được bằng nguồn đã mở vào tháng 10/2026, nêu rõ phần chưa kiểm chứng được, để danh sách cũ không thành lời khuyên kinh doanh.
- Cộng đồng thành khoản chi có tính toán: eToro có 3,81 triệu tài khoản có tiền cuối năm 2025 [6] và trả nhà đầu tư nổi bật tới 1,5% tài sản được sao chép [7], nhưng thu nhập vẫn chủ yếu từ giao dịch và lãi.
- Tài sản mã hoá cho doanh thu gộp lớn nhưng biên mỏng: doanh thu bán 12,98 tỷ USD trừ giá vốn 12,93 tỷ USD còn khoảng 43 triệu USD theo cách bài tự tính, cộng 124 triệu USD thu nhập ròng từ phái sinh [6].
- Tư vấn tự động, AI và an ninh mạng nằm trong diện kiểm tra: ưu tiên năm tài khóa 2026 của SEC nêu các hãng tư vấn đầu tư tự động, lời công bố về năng lực AI, an ninh mạng và Regulation S-P [16].
- Lãi trên tiền của khách vẫn lớn: lãi ròng của Schwab tăng từ 9,14 tỷ USD năm 2024 lên 11,75 tỷ USD năm 2025, hơn 28% theo cách bài tự tính [2].
Chưa kiểm chứng được bằng nguồn đã mở: đầu tư tác động, nền tảng cho nhóm bạn bè hoặc cặp đôi, NFT, điện toán lượng tử và blockchain trong quản lý tài sản. Không nên xây kế hoạch kinh doanh trên các dự đoán này khi chưa có bằng chứng riêng.
Tình huống áp dụng tại Việt Nam
Dòng thu từ lãi trên khoản vay của khách thể hiện rõ ở thị trường chứng khoán Việt Nam. Một bài báo đầu năm 2026 tổng hợp báo cáo tài chính của hơn 70 công ty chứng khoán cho biết cuối năm 2025 tổng khoản cho vay khách hàng, gồm ký quỹ và ứng trước tiền bán, gần 412.600 tỷ đồng; thu từ cho vay khách hàng thường chiếm khoảng 30% doanh thu toàn ngành trong nhiều năm gần đây [4].
Bài của VietnamFinance ngày 22/7/2026 ước dư nợ cho vay ký quỹ khoảng 435.000 tỷ đồng cuối tháng 6/2026 và ghi TCBS thu khoảng 1.380 tỷ đồng thu nhập thuần quý II từ cho vay và ứng trước tiền bán, đóng góp 42% tổng thu nhập thuần; bài không nêu nguồn số liệu nên chỉ là chỉ dẫn quy mô [18]. Đây là lãi trên khoản vay của khách, cùng loại với phần lãi cho vay ký quỹ trong lãi ròng của Schwab; theo suy luận của bài, lợi nhuận vì thế nhạy với lãi suất và thị trường chứng khoán.
Thị trường tài sản mã hoá cho thấy một dòng thu mới bị khuôn khổ pháp lý định hình trước khi có doanh thu. Theo VietnamFinance, Nghị quyết 5/2025/NQ-CP ngày 9/9/2025 cho thí điểm 5 năm. Doanh nghiệp xin giấy phép tổ chức thị trường giao dịch tài sản mã hoá, do Bộ Tài chính cấp, phải là doanh nghiệp Việt Nam có vốn điều lệ đã góp tối thiểu 10.000 tỷ đồng; phát hành, giao dịch, thanh toán bằng đồng Việt Nam; tổng vốn nhà đầu tư nước ngoài không quá 49% vốn điều lệ [5].
Theo bài báo ngày 6/5/2026, Công ty cổ phần Sàn giao dịch Tài sản mã hoá Techcom (TCEX), có TCBS tham gia sáng lập và góp vốn, mới được Bộ Tài chính chấp thuận vòng 1 và còn phải nộp bổ sung hồ sơ vòng 2; trong bảy hồ sơ Bộ đã tiếp nhận, năm hồ sơ đáp ứng đầy đủ, hợp lệ [19]. Bài không cho biết đã có tổ chức nào được cấp giấy phép chính thức hay chưa. Với doanh nghiệp muốn thêm sản phẩm này, mức vốn nói trên gợi ý hợp tác với đơn vị được cấp phép khi có; đó là suy luận của bài.
Mọi dịch vụ cá nhân hoá đều cần dữ liệu. Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15, có hiệu lực từ 1/1/2026, đòi hỏi sự đồng ý tự nguyện và biết rõ thông tin, coi im lặng không phải đồng ý (Điều 9); yêu cầu thông báo khi lộ hoặc mất thông tin tài khoản ngân hàng, tài chính, tín dụng, và cấm dùng thông tin tín dụng để chấm điểm, xếp hạng khi chưa có đồng ý (Điều 27) [20]. Doanh nghiệp nên thiết kế khâu đồng ý và thông báo sự cố ngay từ đầu.
Sai lầm thường gặp, giới hạn và khi nào không nên dùng
- Đọc trang giá mà bỏ qua báo cáo tài chính, nên không thấy khoản thu gắn với tiền khách có thể chiếm phần lớn doanh thu, như ở Wealthfront [1].
- So phí phần trăm giữa các nền tảng mà bỏ qua phần tiền mặt, vốn bị SEC cho là làm giảm lợi suất của khách ở Schwab xấp xỉ một khoản phí tư vấn khi tài sản khác như cổ phiếu vượt tiền mặt [3].
- Dựa vào một đòn bẩy nhạy lãi suất mà không có kịch bản lãi suất giảm.
Khung năm đòn bẩy chỉ là công cụ đọc, không thay cho phân tích tài chính đầy đủ và không đủ để kết luận một nền tảng tốt hay xấu. Số liệu trong bài chủ yếu của các công ty Mỹ vào những ngày ghi kèm; biểu phí đổi liên tục và khác nhau theo nước.
Kế hoạch thử nghiệm hai đến bốn tuần và câu hỏi tự kiểm
- Tuần 1: Chọn một đối thủ hoặc đối tác, lấy trang giá và báo cáo tài chính, lập bảng nguồn thu theo năm đòn bẩy.
- Tuần 2: Tính chi phí hiệu dụng cho ba cỡ số dư giả định và ghi các điểm xung đột lợi ích.
- Tuần 3: Dựng kịch bản lãi suất giảm, thị trường giảm và khách rời đi trên bảng tính.
- Tuần 4: Họp quyết định điều chỉnh bảng giá, nội dung công bố hoặc đối tác, rồi đặt hai ba chỉ số theo dõi.
Bốn câu hỏi tự kiểm: Khoản thu nào khách không nhìn thấy? Nếu lãi suất giảm mạnh theo một kịch bản giả định, dòng thu nào gãy trước? Khoản thu nào tăng khi khách giữ nhiều tiền mặt hơn mức cần? Mình có giải thích được từng khoản bằng văn bản công bố cho khách không?
Kết luận
Hai phần của chuỗi dẫn tới một thói quen: đừng hỏi nền tảng bán gì, hãy hỏi tiền đến từ đâu, ai thấy khoản đó và điều gì làm nó giảm. Ở Wealthfront và Schwab, khoản thu gắn với tiền của khách lớn mà trang giá ít nhắc tới. Với doanh nghiệp Việt Nam, bước đầu là lập bảng nguồn thu của chính mình và của đối thủ. Đến đây chuỗi hai phần khép lại.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ trí tuệ nhân tạo (AI), diễn đạt lại bằng lời riêng, không phải bản dịch. Bài dựa trên tài liệu "Wealthtech Business Model" (Super Guide của Daniel Pereira, bản PDF 125 trang), phần sau, trang 66 đến 125, đối chiếu và thay thế số liệu cũ bằng các nguồn web liệt kê trong mục nguồn, truy cập ngày 20/10/2026. Số liệu doanh thu, phí và định giá trong tài liệu gốc đã cũ nên không được dùng; số liệu hiện hành lấy từ trang công ty, báo cáo gửi cơ quan quản lý và báo chí, rồi kiểm chứng lại bằng cách đọc nguyên văn.
Điều chưa kiểm chứng: các tỷ trọng và mức thay đổi do bài tự tính từ bảng số liệu; bên trả tiền, cách tính và lý do thay đổi của doanh thu quản lý tiền mặt tại Wealthfront; cách Betterment thu tiền từ phần tiền mặt; tình trạng cấp phép tài sản mã hoá sau ngày 6/5/2026; nội dung Nghị quyết 5/2025/NQ-CP và Luật 91/2025/QH15 lấy qua bài báo hoặc trang tóm tắt, chưa đối chiếu toàn văn hay hiệu lực hiện nay. Bài không phải tư vấn đầu tư hay tư vấn pháp lý.