
Dòng tiền, tỷ số tài chính và thương lượng: hai bảng điều khiển của người quản lý (Phần 6/6)
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Phần này là phần sáu, cũng là phần cuối của chuỗi về quản trị cấp cao tập hai. Nó bàn hai việc mà quản lý nào cũng chạm tới dù không làm tài chính: đọc dòng tiền cùng tỷ số tài chính, và làm việc với những người có lợi ích khác mình. Bài gọi đó là hai bảng điều khiển cần xem mỗi tuần.
- Lợi nhuận cho biết mô hình có sinh lời không, dòng tiền cho biết doanh nghiệp có sống được đến kỳ lương sau; bộ phận nào cũng có quyết định làm dòng tiền đổi hướng.
- Tỷ số tài chính nên đọc theo cặp và theo xu hướng: ROE cao đứng một mình chưa nói gì về chất lượng, vì đòn bẩy có thể là nguồn gốc của nó.
- Bản đồ bên liên quan chấm quyền lực theo khả năng làm chậm việc; thương lượng tốt bắt đầu từ phương án thay thế và lợi ích sau lời đòi.
- Khác biệt văn hoá là giả thuyết cần kiểm chứng; xung đột nên xử lý sớm, và người quản lý chỉ nên làm trung gian khi không phải một bên.
- Tại Việt Nam, báo cáo lưu chuyển tiền tệ không bắt buộc với doanh nghiệp nhỏ và vừa, một khảo sát cho thấy gần nửa doanh số giữa doanh nghiệp bị trả chậm, và luật cho bên bán quyền đòi lãi chậm trả.
Bối cảnh: vì sao cuối chuỗi quay về tiền và con người
Các phần trước đã đi qua nhiều kỹ năng điều hành, nhưng mọi quyết định đều phải qua hai cửa trước khi thành kết quả: cửa tiền, tức có đủ tiền đúng lúc để làm hay không, và cửa người, tức ai phải đồng ý, phối hợp hoặc chịu hệ quả. Hai cửa này dính vào nhau: điều khoản thanh toán nằm trên bảng cân đối nhưng được chốt ở bàn thương lượng, còn chiến dịch khuyến mãi là ngân sách của marketing nhưng rút tiền mặt của cả công ty.
Khái niệm và thuật ngữ
Tám khái niệm sau được dùng xuyên suốt: bốn khái niệm đầu thuộc về tiền, bốn khái niệm cuối thuộc về quan hệ. Mỗi mục chỉ nêu nghĩa thực hành cho người quản lý, không thay thế định nghĩa kế toán đầy đủ.
- Dòng tiền hoạt động (operating cash flow): tiền thật vào và ra từ kinh doanh hằng ngày.
- Vốn lưu động (working capital): tài sản ngắn hạn trừ nợ ngắn hạn, phần đệm trả nợ gần hạn.
- Chu kỳ chuyển đổi tiền (cash conversion cycle): số ngày từ bỏ tiền mua hàng đến thu tiền bán hàng.
- Đòn bẩy (leverage): mức dùng nợ so với vốn chủ.
- Bên liên quan (stakeholder): ai chịu tác động của quyết định hoặc có thể tác động đến kết quả.
- BATNA và ZOPA: phương án thay thế tốt nhất nếu không đạt thoả thuận, và vùng thoả thuận khả dĩ.
- Lợi ích và lập trường (interest, position): lý do đằng sau so với điều người ta đòi.
- Văn hoá ngữ cảnh cao và thấp (high-context, low-context): nói dựa vào hàm ý và quan hệ so với nói rõ lời.
Lợi nhuận không phải tiền: ai trong công ty đang tiêu dòng tiền
Giả sử một xưởng mây tre đan nhận đơn xuất khẩu bằng hai tháng doanh thu thường lệ, khách hẹn trả sau ba tháng, trong khi nhà cung cấp nguyên liệu đòi tiền sau một tháng và thợ nhận lương hằng tháng. Trên giấy xưởng có lãi, nhưng phải ứng tiền nhiều tháng liền: lợi nhuận cho biết mô hình có sinh lời không, còn dòng tiền cho biết xưởng có sống nổi đến ngày khách trả hay không.
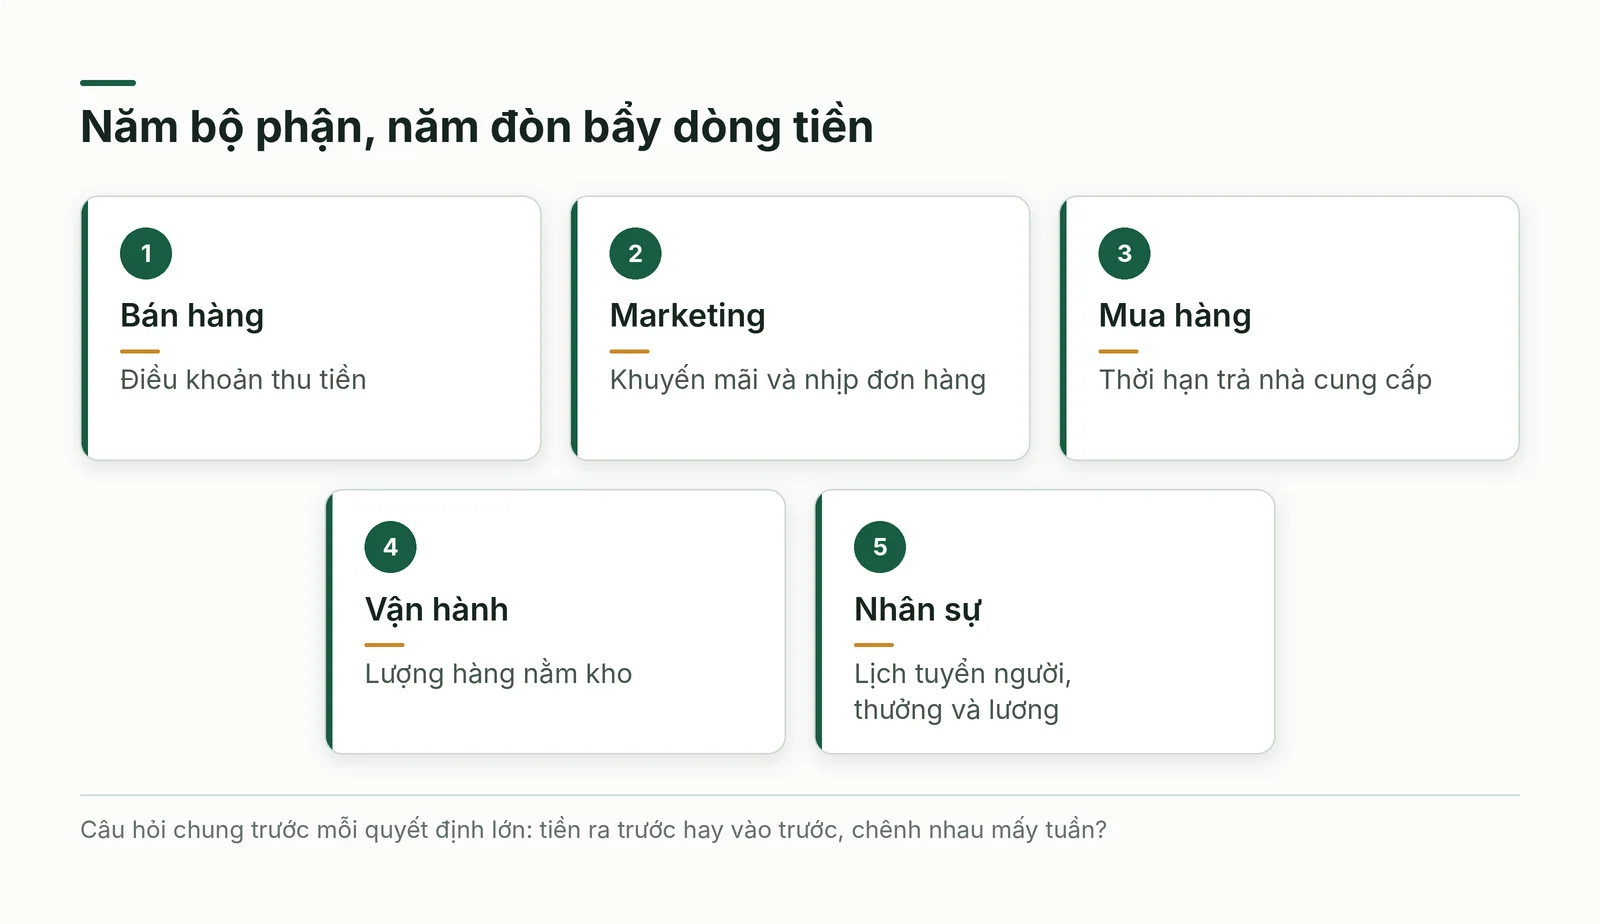
Dòng tiền không nằm riêng trong tay phòng tài chính. Bán hàng quyết định điều khoản thu tiền; marketing quyết định khuyến mãi và nhịp đơn hàng; mua hàng quyết định thời hạn trả nhà cung cấp; vận hành quyết định lượng hàng nằm kho; nhân sự quyết định lịch tuyển người, thưởng và lương (Hình 1). Câu hỏi chung trước mỗi quyết định lớn là việc này khiến tiền ra trước hay vào trước, và chênh nhau mấy tuần.
Chu kỳ chuyển đổi tiền gom các đòn bẩy ấy vào một dãy ngày: ngày hàng nằm kho, cộng ngày chờ khách trả, trừ ngày được nhà cung cấp cho chậm. Kéo dài đoạn cuối thì tiền ra muộn hơn, nhưng đoạn này có giá: nhà cung cấp có thể tăng giá, giảm ưu tiên giao hàng hoặc tính lãi chậm trả. Công cụ đơn giản nhất là bảng dự báo tiền theo tuần cho ba tháng tới, mỗi trưởng bộ phận tự ghi thu chi và cập nhật hằng tuần; dấu hiệu tiền đang căng là nhà cung cấp nhắc nhiều hơn, khoản phải thu tăng mà tiền về không tăng, hàng tồn nằm lâu.
Tỷ số tài chính: đọc theo cặp, theo xu hướng và gắn với một quyết định
Danh mục tỷ số trong giáo trình rất dài, nhưng người quản lý chỉ cần bốn câu hỏi. Lãi có thật không: lãi gộp, lãi hoạt động, lãi ròng trên doanh thu. Tài sản có được dùng tốt không: vòng quay hàng tồn và khoản phải thu, hai chỉ số nối thẳng với dòng tiền. Trả được nợ gần hạn không: tỷ số thanh toán hiện hành và nhanh. Vay đến mức nào: nợ trên vốn chủ và khả năng trả lãi.
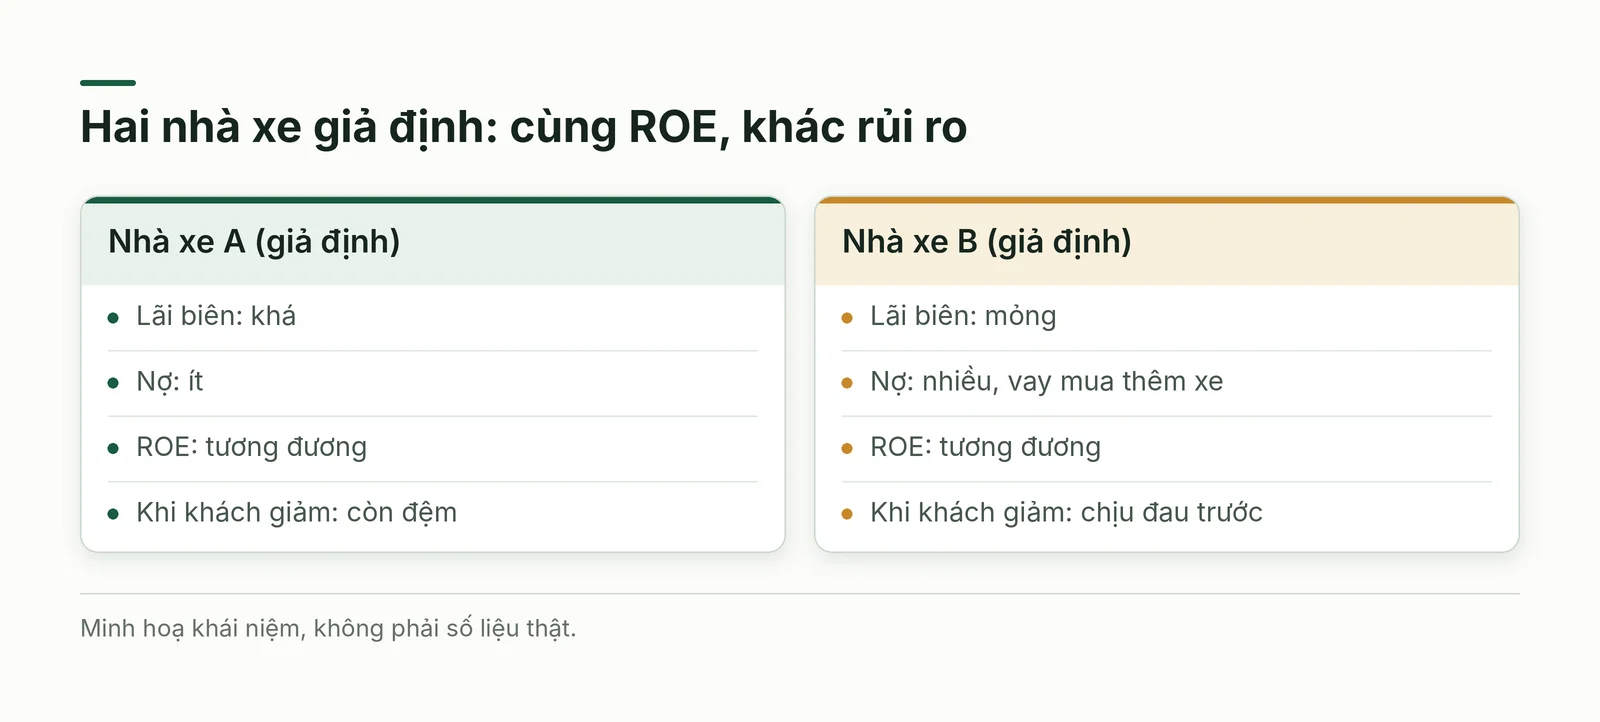
ROE, tức lãi ròng chia vốn chủ, được quý nhất và cũng dễ ngộ nhận nhất, vì nó bằng tích của ba thừa số: lãi biên, vòng quay tài sản và đòn bẩy. Giả sử hai nhà xe tuyến ngắn có ROE tương đương: nhà xe A nhờ lãi biên khá và ít nợ, nhà xe B nhờ vay nhiều để mua thêm xe dù lãi biên mỏng. Khi lượng khách giảm, B chịu đau trước vì tiền trả ngân hàng không giảm theo (Hình 2). Hãy đọc ROE cạnh tỷ số nợ trên vốn chủ, đừng đọc một mình.
Ba thói quen giúp tỷ số hữu ích hơn: xem xu hướng nhiều kỳ thay vì một con số; so với chính mình và doanh nghiệp cùng ngành, vì lãi biên của bán lẻ và phần mềm khác nhau xa; gắn mỗi chỉ số với một quyết định, chẳng hạn lãi gộp giảm thì rà giá bán và giá mua. Các ngưỡng chuẩn lưu hành trong sách vở chỉ là quy ước tham khảo.
Giao tiếp rõ, biết lắng nghe và bản đồ bên liên quan
Giao tiếp công việc hay hỏng vì thiếu bốn thứ: ai làm, việc gì, hạn nào, tới mức nào. Câu “ai hoàn thiện bản trình bày giúp với” thường chỉ sinh ra im lặng; gọi tên người, nêu hạn chót và phần việc thì có người nhận. Văn bản hợp với ghi nhận, cuộc gọi hợp với phản hồi khó vì chữ viết làm mất giọng điệu. Lắng nghe chủ động là để người kia nói xong, diễn đạt lại điều vừa nghe rồi hỏi câu mở; đồng cảm không phải đồng ý mà là cách lấy thông tin chính xác hơn.
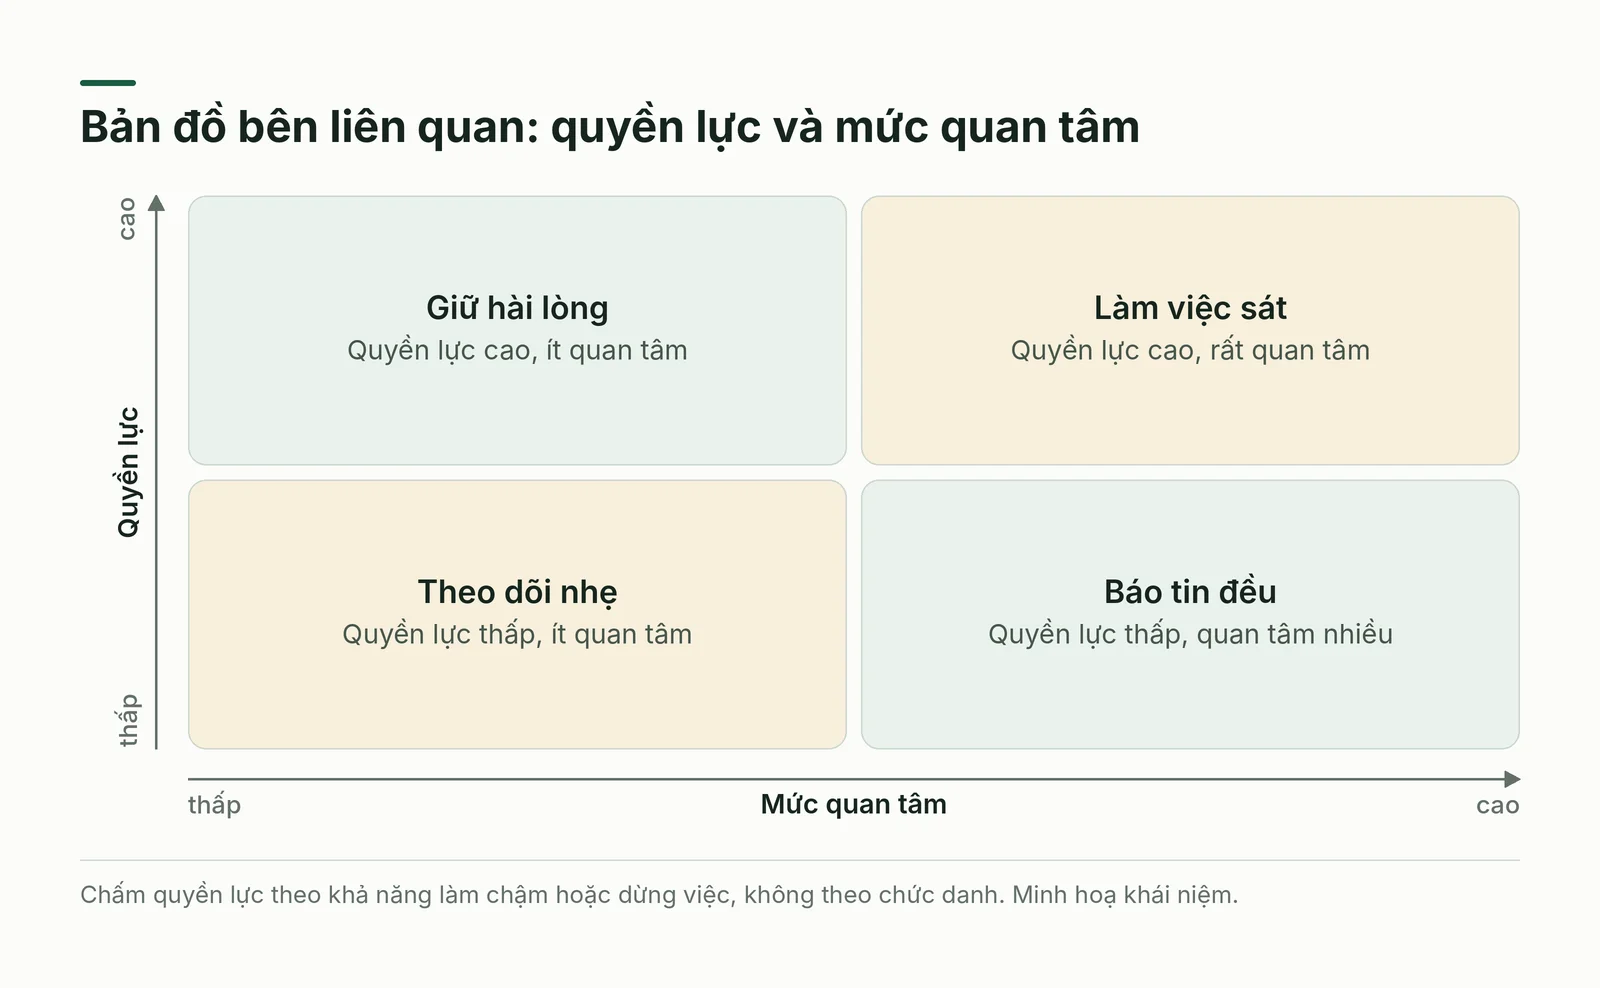
Bản đồ bên liên quan xếp người theo quyền lực và mức quan tâm để quyết định công sức: quyền lực cao và rất quan tâm thì làm việc sát; quyền lực cao nhưng ít quan tâm thì giữ hài lòng; quyền lực thấp mà quan tâm nhiều thì báo tin đều; số còn lại theo dõi nhẹ (Hình 3). Điểm yếu là coi quyền lực như chức danh. Người dùng hệ thống mới, kỹ sư giỏi hay nhà cung cấp độc quyền có thể tự nâng quyền bằng cách không dùng, nghỉ việc hoặc ngừng giao; hãy chấm quyền lực theo khả năng làm chậm hoặc dừng việc của bạn.
Hãy hỏi trước khi suy diễn: mối lo lớn nhất của họ là gì, thành công trông thế nào, họ muốn nhận tin dưới dạng nào. Có báo cáo tuần hoá ra chỉ cần một cuộc gọi năm phút hai tuần một lần. Rồi vẽ lại bản đồ ở mỗi giai đoạn dự án.
Thương lượng theo lợi ích: từ chuẩn bị đến chốt bằng văn bản
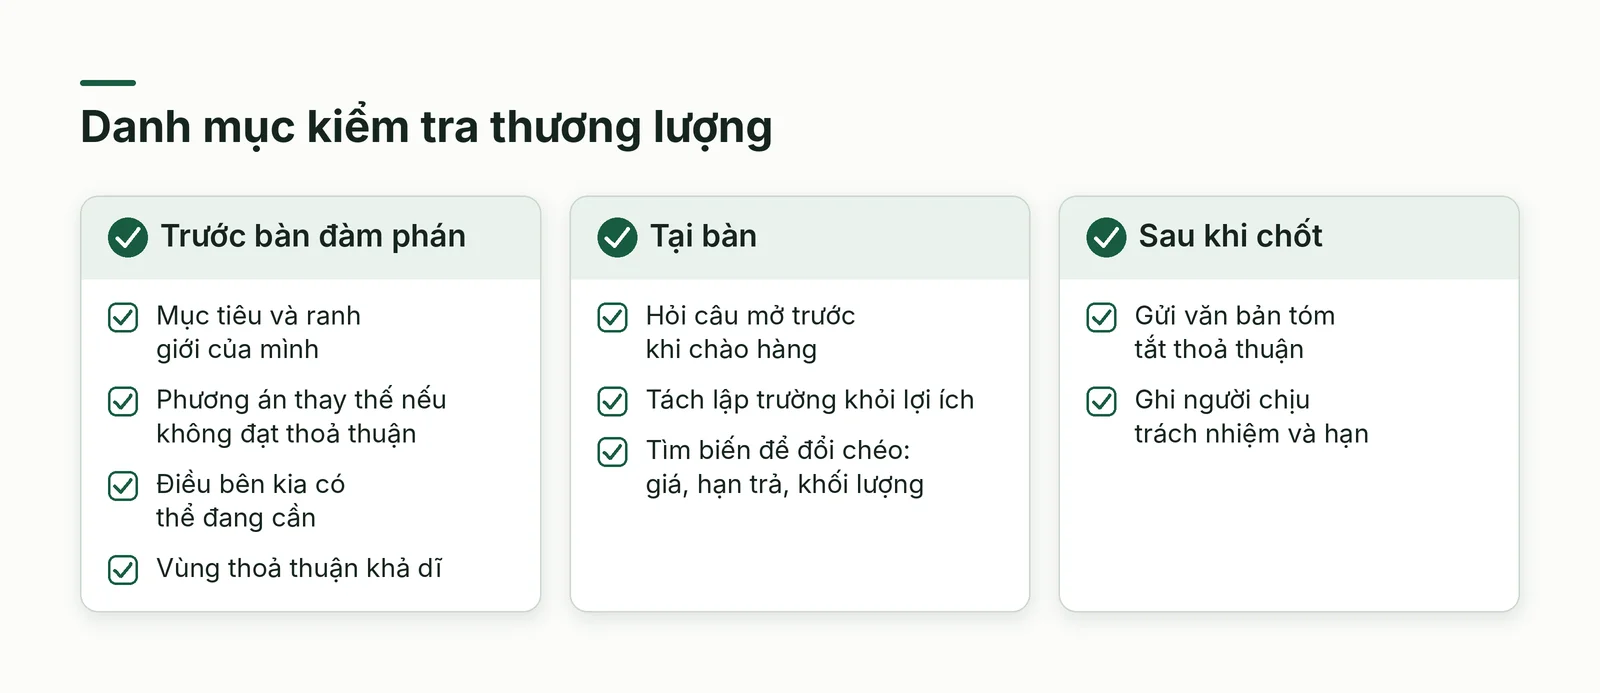
Thương lượng hợp tác không có nghĩa là chia đôi chênh lệch: chia đôi chỉ là cách chia một chiếc bánh cố định, còn thương lượng theo lợi ích tìm xem mỗi bên coi trọng điều gì để đổi chéo. Chuẩn bị quyết định phần lớn kết quả: mục tiêu và ranh giới của mình, phương án thay thế nếu không đạt thoả thuận, điều bên kia có thể đang cần, và vùng thoả thuận khả dĩ. Không có phương án thay thế thì mọi lời từ chối chỉ là canh bạc.
Lập trường là điều người ta đòi, lợi ích là lý do đằng sau. Giả sử một cửa hàng cá cảnh đòi trại cung cấp giảm giá, còn trại đang cần bán đều trong mùa thấp điểm để giữ thợ. Cãi về giá có thể kẹt, nhưng cửa hàng có thể hứa lịch đặt cố định theo tuần để đổi lấy giá thấp hơn hoặc thời hạn trả dài hơn. Giá, thời hạn thanh toán, khối lượng, lịch giao, bảo hành đều là biến; biến bên này coi nhẹ mà bên kia coi nặng là chất liệu để đổi chéo.
Câu hỏi mở như “điều gì quan trọng nhất với anh trong thương vụ này” đáng giá hơn một bài chào hàng dài. Nếu lợi ích cốt lõi không được đáp ứng và bạn có phương án thay thế, hãy từ chối lịch sự và để ngỏ cửa. Khi sắp đồng ý, gửi văn bản tóm tắt thoả thuận, người chịu trách nhiệm và hạn, để chỗ hai bên hiểu khác nhau lộ ra ngay chứ không phải ba tháng sau (Hình 4).
Khác biệt văn hoá, xung đột và ảnh hưởng: giả thuyết thay cho khuôn rập
Khi đàm phán xuyên biên giới, người ta hay dùng cặp văn hoá ngữ cảnh cao và thấp: một bên nói trực tiếp, rõ lời; bên kia nói vòng, dựa vào hàm ý. Khái niệm này do nhà nhân học Edward T. Hall nêu trong sách The Silent Language năm 1959, không phải một chiều văn hoá của Geert Hofstede như một số tài liệu xếp lẫn; trang Wikipedia về chủ đề còn dẫn nhận xét rằng mô hình chưa được kiểm chứng thực nghiệm đầy đủ và không thể gán khuôn rập cho từng cá nhân [1]. Vì vậy hãy coi khác biệt văn hoá là giả thuyết cần kiểm, và xác nhận điểm quan trọng bằng cả lời lẫn chữ.
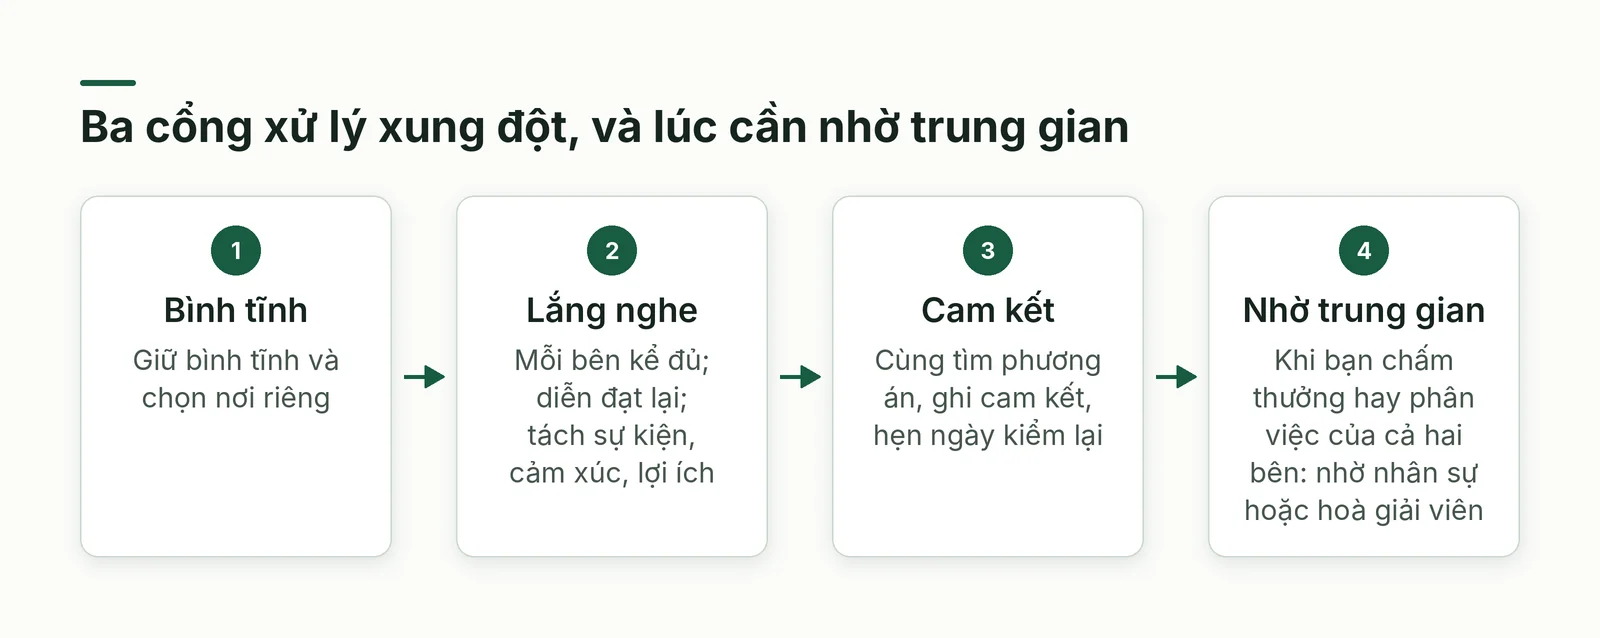
Xung đột thường báo hiệu mục tiêu, vai trò hoặc nguồn lực đang va nhau. Quy trình bảy bước trong nhiều giáo trình có thể gọn thành ba cổng: giữ bình tĩnh và chọn nơi riêng; để mỗi bên kể đủ, diễn đạt lại để xác nhận, tách sự kiện, cảm xúc và lợi ích; cùng tìm phương án, ghi cam kết và hẹn ngày kiểm lại (Hình 5). Một giới hạn ít được nói tới là người quản lý khó làm trung gian trung lập khi chính mình quyết định thưởng hay phân việc của hai người đang tranh chấp; khi đó hãy nhờ nhân sự hoặc hoà giải viên độc lập.
Ảnh hưởng khác quyền hạn: quyền hạn khiến người ta làm, ảnh hưởng khiến họ muốn làm. Sáu nguyên tắc thuyết phục của Robert Cialdini (có đi có lại, khan hiếm, uy tín, nhất quán, được yêu mến, bằng chứng xã hội) mô tả phản xạ có thật, nhưng thành thao túng khi dựng lên điều không thật như khan hiếm giả. Phép thử: nếu đối phương biết vì sao bạn trình bày như vậy, họ có còn đồng ý không?
Ví dụ quốc tế: Disney mua Pixar và cách biến lời hứa thành cam kết
Ngày 24/01/2006, Disney và Pixar công bố thương vụ toàn bằng cổ phiếu: một cổ phiếu Pixar đổi 2,3 cổ phiếu Disney, giá trị 7,4 tỷ USD, theo thông cáo chung đính kèm hồ sơ gửi cơ quan quản lý chứng khoán Mỹ (SEC) [2]. Thông cáo nêu Steve Jobs, người nắm khoảng 50,6% cổ phiếu Pixar, vào hội đồng quản trị Disney với tư cách thành viên không độc lập; Ed Catmull giữ chức President của các hãng hoạt hình; John Lasseter làm Chief Creative Officer; hai đơn vị giữ nguyên hoạt động và địa điểm [2].
Đọc như một văn bản thương lượng, thông cáo có ba điểm đáng chú ý. Trả bằng cổ phiếu biến người nắm hơn nửa cổ phần Pixar thành cổ đông Disney, nên lợi ích hai bên buộc vào nhau. Các điều về chức danh, hoạt động và địa điểm biến lời tôn trọng văn hoá thành cam kết kiểm đếm được. Còn bộ phim đang sản xuất, Cars, là phim cuối theo thoả thuận hợp tác cũ [2]; theo nhận định của người viết, hợp đồng cũ sắp hết nên cả hai bên có phương án thay thế. Thông cáo chỉ nói về dự định, nên thành tích về sau chưa được bài này kiểm.
Tình huống Việt Nam: báo cáo dòng tiền, hoá đơn quá hạn và lãi chậm trả
Với doanh nghiệp nhỏ và vừa ở Việt Nam áp dụng Thông tư 133/2016/TT-BTC, báo cáo lưu chuyển tiền tệ (mẫu B03-DNN) không thuộc nhóm báo cáo tài chính năm bắt buộc mà chỉ được khuyến khích lập, theo trang giải đáp của Kế toán Thuận Thiên và bản tổng hợp của MISA SME [3][4]. Hệ quả là chủ doanh nghiệp có thể nộp đủ báo cáo bắt buộc mà chưa từng thấy bảng cho biết tiền vào và ra từ đâu, nên bảng tiền quản trị phải do chính nhà quản lý dựng. Quy định còn có thể đổi: MISA AMIS ngày 23/09/2026 nói có dự thảo thông tư thay thế Thông tư 133, nhưng đây mới là dự thảo [5].
Tiền vào chậm không chỉ là lý thuyết. Bà Vũ Thị Đức Hạnh, giám đốc quốc gia của Atradius Việt Nam, dẫn khảo sát năm 2025 của công ty về thực tiễn thanh toán trong bài ngày 03/09/2025: gần một nửa doanh số bán giữa các doanh nghiệp không được trả đúng hạn, và nợ xấu lên tới 4% ở một số ngành [6]. Bài không nêu cỡ mẫu, không nói rõ 4% tính trên đâu, và tác giả đại diện một hãng bảo hiểm tín dụng, nên hãy đọc như tín hiệu rủi ro hơn là thước đo chính xác. Khuyến nghị thì dễ làm: phân loại khách theo lịch sử thanh toán, đàm phán điều khoản như chiết khấu trả sớm, ưu tiên thương lượng trước khi dùng biện pháp pháp lý [6].
Điều 306 Luật Thương mại 2005 cho bên bị chậm thanh toán tiền hàng hay thù lao dịch vụ quyền yêu cầu trả lãi trên số tiền chậm, theo lãi suất nợ quá hạn trung bình trên thị trường tại thời điểm thanh toán, trừ khi có thoả thuận khác hoặc luật có quy định khác; nếu hai bên tự thoả thuận mức lãi thì phải theo Bộ luật Dân sự 2015 [7]. Với người bán, điều khoản chậm trả nên viết rõ trong hợp đồng; với người mua, trả chậm lặng lẽ không miễn phí. Hai điều trên gặp nhau ở bàn thương lượng: kỳ hạn và lãi chậm trả là biến đổi chéo được, chẳng hạn chiết khấu trả sớm đổi lấy kỳ hạn ngắn hơn (nhận định của người viết).
Cách áp dụng từng bước
Năm bước dưới đây đi từ việc dễ đo nhất là dòng tiền sang việc cần kiên nhẫn hơn là quan hệ. Bạn có thể làm với một nhóm nhỏ; bước nào cũng cho ra một sản phẩm cụ thể để người khác kiểm lại.
- Bước 1: Dựng bảng dự báo tiền theo tuần cho ba tháng tới; mỗi trưởng bộ phận ghi thu chi của mình, kèm điều khoản thanh toán của các khoản lớn, rồi mỗi thứ Hai đối chiếu thực tế.
- Bước 2: Chọn năm tỷ số hợp ngành, ghi ba kỳ gần nhất, viết sẵn câu “nếu chỉ số này xấu đi, ta làm gì”.
- Bước 3: Vẽ bản đồ bên liên quan cho một dự án sắp chạy, chấm quyền lực theo khả năng làm chậm việc, ghi mỗi người cần tin gì qua kênh nào.
- Bước 4: Trước cuộc thương lượng lớn tới, viết một trang: mục tiêu, ranh giới, phương án thay thế, giả thuyết về lợi ích của bên kia, ba biến đổi chéo được.
- Bước 5: Sau mỗi cuộc họp hay thoả thuận, gửi bản tóm tắt trong ngày; gặp xung đột thì đi qua ba cổng và hẹn ngày kiểm lại.
Sai lầm thường gặp và giới hạn của bài
Năm sai lầm sau lặp lại nhiều nhất khi người quản lý ngoài ngành tài chính bắt đầu để ý đến tiền, và khi người vốn quen ra lệnh thử thương lượng. Phần lớn thấy trước được nếu đặt đúng câu hỏi ngay từ đầu, thay vì đợi đến khi sổ sách hoặc quan hệ đã tổn thương.
- Chỉ nhìn doanh thu và lợi nhuận mà bỏ qua ngày thu tiền; lúc tăng trưởng nhanh nhất cũng là lúc dễ cạn tiền nhất.
- Đọc một tỷ số riêng lẻ, một kỳ duy nhất, hoặc so với ngành khác.
- Kéo dài khoản phải trả như nguồn vốn rẻ mà không báo trước, để rồi mất ưu tiên giao hàng hoặc bị tính lãi.
- Quản lý bên liên quan theo chức danh và quên người có quyền phủ quyết âm thầm.
- Áp khuôn văn hoá lên cá nhân, hoặc làm trung gian cho xung đột mà chính mình là một bên.
Giới hạn của bài: đây là tổng hợp có phân tích, không thay cho tư vấn tài chính, kế toán hay pháp lý. Bài bỏ các ca Lehman Brothers, Apple và Renault–Nissan của tài liệu nguồn, cùng số liệu khảo sát về giao tiếp và đồng cảm, vì không truy được gốc hoặc được kể một chiều.
Kế hoạch thử nghiệm trong bốn tuần
Bốn tuần đủ để dựng nền cho cả hai bảng điều khiển ở quy mô một công ty nhỏ hoặc một đơn vị kinh doanh. Hãy giao mỗi tuần cho một người chịu trách nhiệm và thống nhất trước dấu hiệu nào được coi là xong.
- Tuần 1: Dựng bảng tiền theo tuần với ba trưởng bộ phận chính; cuối tuần đối chiếu số dư thực tế.
- Tuần 2: Chọn năm tỷ số, ghi ba kỳ gần nhất, và liệt kê ba khoản thu, ba khoản chi có thể đổi điều khoản.
- Tuần 3: Vẽ bản đồ bên liên quan cho một dự án; hỏi mỗi người quyền lực cao: lo gì, thành công trông thế nào, muốn nhận tin ra sao.
- Tuần 4: Thương lượng lại một điều khoản bằng bản chuẩn bị một trang, gửi tóm tắt, rồi họp ba mươi phút nhìn lại.
Cuối tuần bốn, hãy tự hỏi ba câu: nếu doanh thu quý tới tụt một phần ba, bảng tiền cho thấy đến tuần nào thì hết tiền; ai trong bản đồ có thể làm chậm việc mà ta chưa từng gặp; ta đã đổi chéo được điều gì mà không phải nhượng bộ về giá.
Kết luận
Tiền và con người là hai cửa mọi quyết định phải đi qua; người quản lý không cần thành chuyên gia tài chính hay nhà đàm phán chuyên nghiệp, chỉ cần hai thói quen: nhìn bảng tiền mỗi tuần và nhìn bản đồ bên liên quan mỗi khi khởi động việc lớn. Phần này khép lại chuỗi sáu phần về quản trị cấp cao tập hai; cách làm đáng mang theo là chọn việc nhỏ, đo được, thử vài tuần rồi mới mở rộng. Tập ba của bộ sách chuyển sang thiết kế tổ chức ở tầm lớn, bắt đầu từ dẫn dắt thay đổi.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ trí tuệ nhân tạo (AI), diễn đạt lại bằng lời riêng, không phải bản dịch hay tóm tắt theo từng chương. Tài liệu nguồn là sách điện tử Top-Tier Management của Business Explained, tập hai (tệp Top-Tier-Management-by-Business-Explained-Volume-2-v2.pdf), phần sáu trong sáu phần, tương ứng các trang 470 đến 567. Cách gom tỷ số thành bốn câu hỏi, phép tách ROE thành ba thừa số, ba cổng xử lý xung đột, các ví dụ giả định (xưởng mây tre, nhà xe, cửa hàng cá cảnh) và kế hoạch bốn tuần là của người viết.
Các nguồn web được truy cập ngày 23/10/2026 theo giờ Việt Nam; mốc dữ liệu của đợt nghiên cứu này là ngày 20/10/2026. Mỗi số trong ngoặc vuông ở thân bài tương ứng với một trang dưới đây, theo thứ tự trích dẫn, và bài chỉ dùng đúng những gì các trang ấy nêu.
- [1] Wikipedia tiếng Anh, trang “High-context and low-context cultures”.
- [2] The Walt Disney Company và Pixar, thông cáo báo chí chung ngày 24/01/2006 (Exhibit 99.1 nộp cho Ủy ban Chứng khoán Hoa Kỳ).
- [3] Kế toán Thuận Thiên, trang giải đáp về báo cáo lưu chuyển tiền tệ của doanh nghiệp nhỏ (cập nhật 02/06/2026).
- [4] MISA SME, bài tổng hợp quy định về báo cáo tài chính theo Thông tư 133/2016/TT-BTC (đăng 20/01/2021).
- [5] MISA AMIS, bài về dự thảo thông tư thay thế Thông tư 133 (23/09/2026).
- [6] Trang thitruongtaichinhtiente.vn, bài của bà Vũ Thị Đức Hạnh (Atradius Việt Nam) về quản lý khoản phải thu, đăng 03/09/2025.
- [7] Thư Viện Pháp Luật, trang giải đáp về lãi suất chậm thanh toán trong thương mại (đăng 07/04/2021, cập nhật 16/03/2023).
Điều chưa kiểm chứng về pháp lý: Thông tư 133/2016/TT-BTC chỉ được đối chiếu qua hai trang giải đáp và tổng hợp thứ cấp, chưa đọc văn bản gốc, còn dự thảo thay thế mới đọc qua một bài viết; Điều 306 Luật Thương mại 2005 chỉ đọc qua trang giải đáp của Thư Viện Pháp Luật, chưa đọc toàn văn và chưa xác nhận bản hiện hành.
Điều chưa kiểm chứng về số liệu và nhận định: số liệu thanh toán chậm là của khảo sát Atradius, đọc qua bài của chính giám đốc quốc gia công ty này, chưa đọc báo cáo gốc và không rõ cỡ mẫu. Nhận xét về ngữ cảnh văn hoá lấy từ một trang Wikipedia; mô tả thương vụ Disney và Pixar chỉ dựa trên thông cáo ngày công bố, chưa kiểm kết quả về sau; sáu nguyên tắc của Cialdini là kiến thức chung của người viết, chưa kiểm bằng nguồn web.