
Mô hình kinh doanh insurtech: năm vị thế trong chuỗi giá trị bảo hiểm và cách chọn hướng đi
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
Insurtech (insurance technology, công nghệ bảo hiểm) là việc dùng dữ liệu, ứng dụng di động và tự động hoá để làm lại một hay nhiều khâu của chuỗi giá trị bảo hiểm. Bài này xếp doanh nghiệp insurtech vào năm vị thế, so sánh cách kiếm tiền và gánh rủi ro, rồi đối chiếu với thị trường Việt Nam.
- Insurtech gồm nhiều vị thế; điểm phân biệt then chốt là tự nắm rủi ro bồi thường hay chỉ làm kênh bán và công cụ.
- Lợi thế lặp lại: dữ liệu hành vi để định giá sát từng người và chi phí phân phối thấp hơn.
- Tại Việt Nam, insurtech còn nhỏ và phụ thuộc nhiều vào hãng bảo hiểm truyền thống về sản phẩm [1].
- Rủi ro lớn nằm ở chất lượng định giá, dữ liệu cá nhân và sự lệ thuộc đối tác hơn là ở công nghệ.
- Nên thử một khâu nhỏ trong hai đến bốn tuần, với chỉ số đo được, trước khi đầu tư lớn.
Vì sao bảo hiểm cần được làm lại: ba điểm nghẽn
Bảo hiểm truyền thống vướng ba điểm nghẽn. Khách bị gom vào nhóm rủi ro rộng nên người cẩn thận trả thay người liều; khi họ bỏ đi, phí lại tăng, gọi là chọn lọc ngược (adverse selection). Phân phối qua đại lý và hồ sơ giấy vừa chậm vừa tốn hoa hồng. Bồi thường chậm hoặc thiếu minh bạch làm mất niềm tin, vì khách chỉ thật sự dùng sản phẩm lúc khó khăn nhất.
Việt Nam còn nhiều dư địa. Phí bảo hiểm trên GDP bình quân khoảng 2% giai đoạn 2020–2025, tụt từ 2,67% (2022) xuống 2,31% (cuối 2023) [2]; một bài trên VnEconomy dẫn Malaysia 5,4%, Thái Lan 5,3%, Ấn Độ 4,2%, không nêu năm [1]. VietnamFinance gắn đà sụt giảm với biến cố lớn ở kênh bancassurance (bán bảo hiểm qua ngân hàng) [2], gợi ý rằng rào cản còn là niềm tin, không chỉ sự tiện lợi.
Insurtech là gì và nằm ở đâu trong chuỗi giá trị
Insurtech là công nghệ do hãng bảo hiểm hoặc startup dùng để làm một khâu bảo hiểm rẻ hơn, nhanh hơn hoặc chính xác hơn. Khác fintech nói chung, sản phẩm ở đây là cam kết bồi thường cho sự kiện bất định, nên bài toán trung tâm luôn là rủi ro và giá. Có bên cạnh tranh với hãng truyền thống (incumbent), có bên bán công cụ cho chính các hãng đó.
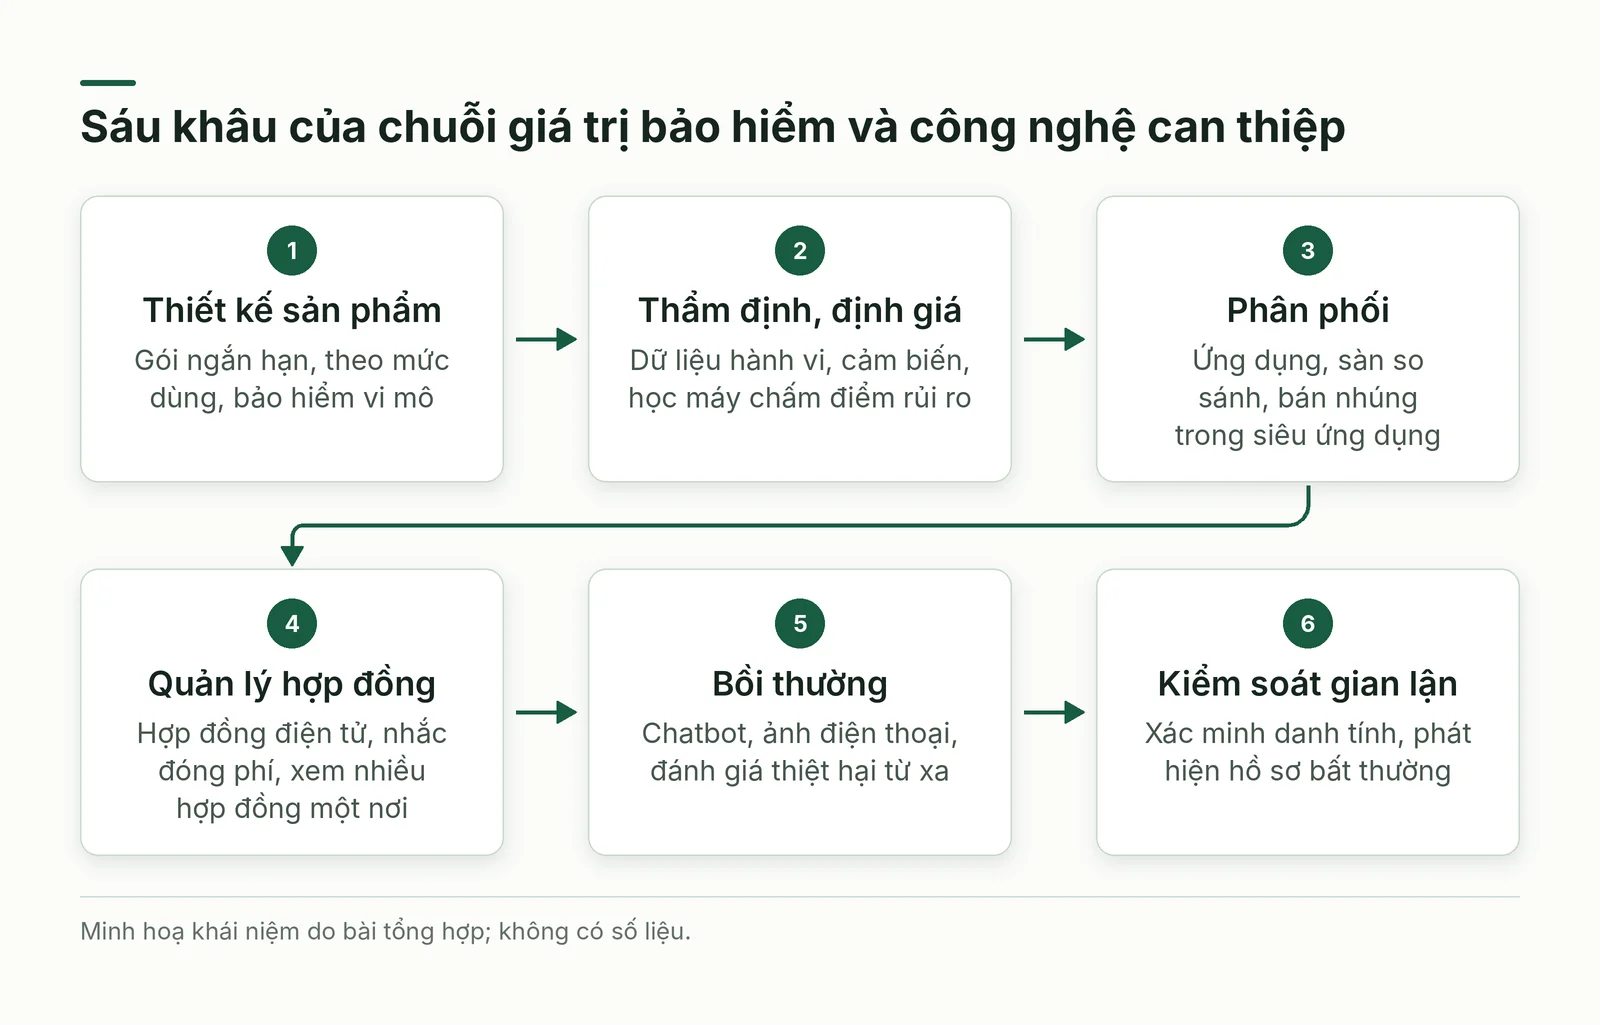
Chuỗi giá trị gồm sáu khâu: thiết kế sản phẩm, thẩm định và định giá rủi ro (underwriting), phân phối, quản lý hợp đồng, bồi thường (claims), kiểm soát gian lận. Hãng tự nhận rủi ro còn mua tái bảo hiểm (reinsurance) để chuyển bớt rủi ro lớn, chi phí mà bên chỉ làm phần mềm không gánh.
Telematics là việc thu dữ liệu từ thiết bị gắn xe hoặc cảm biến điện thoại. UBI (usage-based insurance, bảo hiểm theo mức sử dụng) tính phí theo dữ liệu đó, chẳng hạn theo quãng đường hay cách lái xe, thay vì theo nhóm tuổi hoặc khu vực.
Nhóm một: bán trực tiếp và chia sẻ rủi ro, tự gánh bồi thường
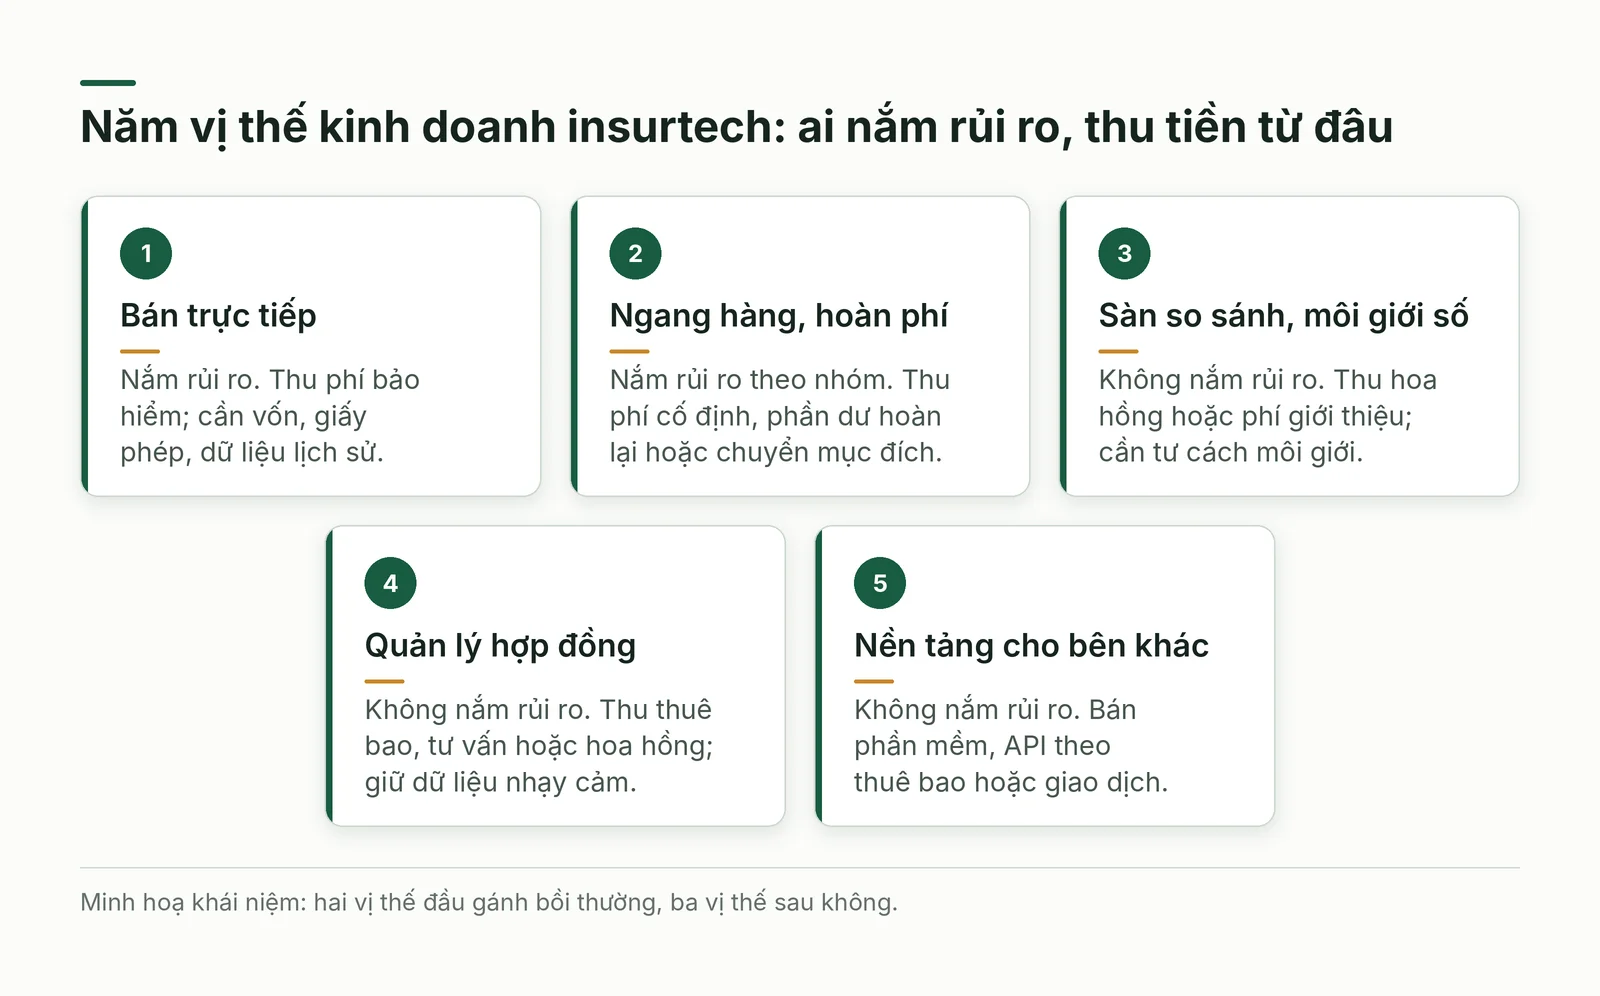
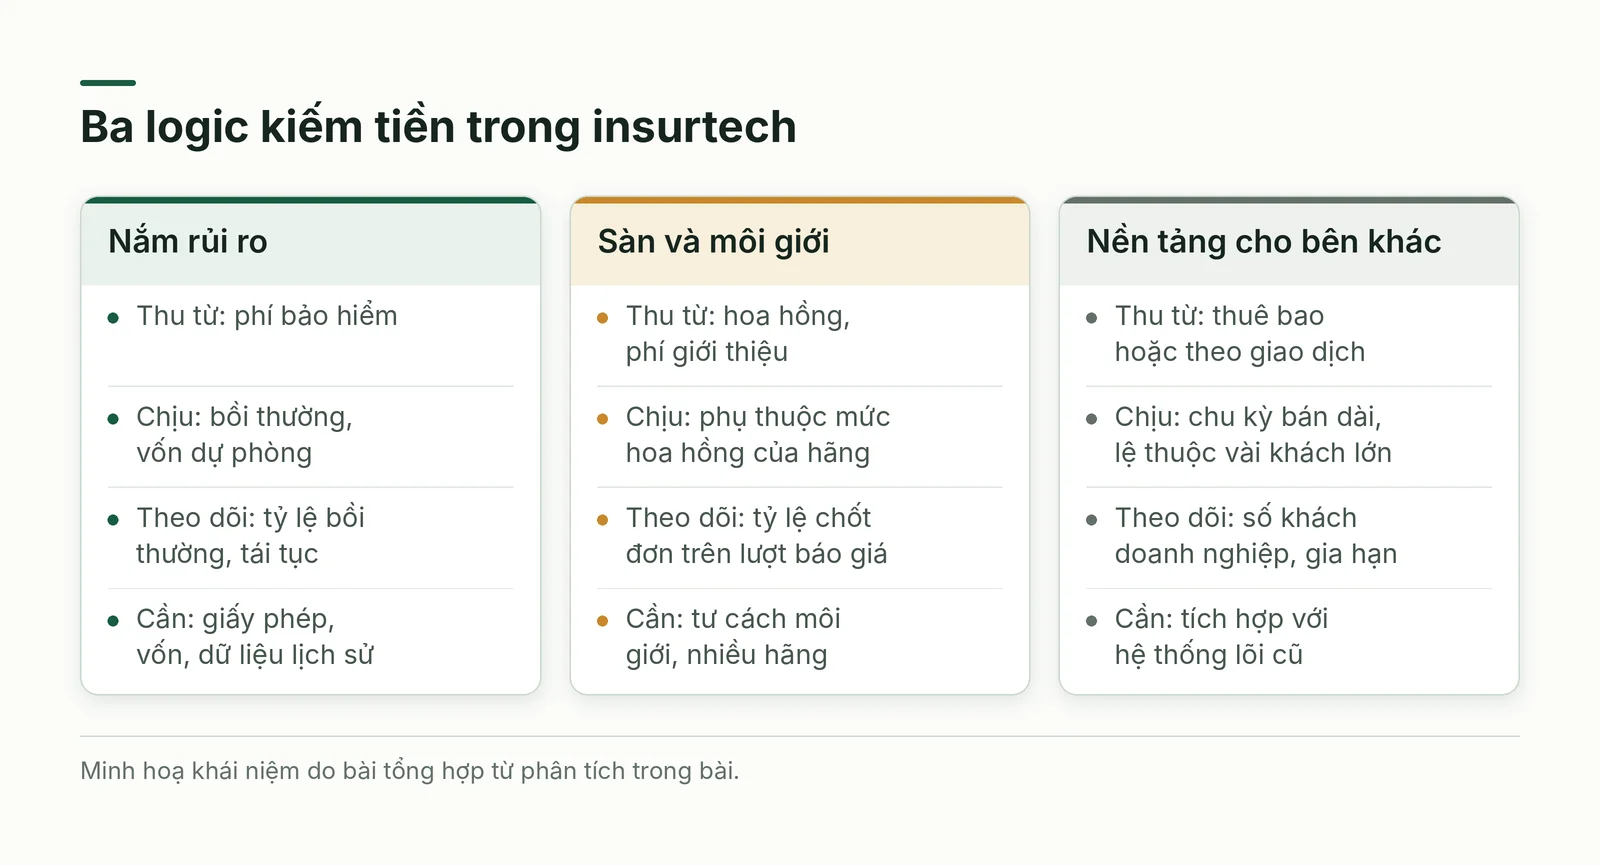
Vị thế thứ nhất là nhà bảo hiểm số bán thẳng cho khách hoặc qua đại lý độc quyền của hãng. Bỏ môi giới giúp tiết kiệm hoa hồng và hạ phí, nhưng doanh nghiệp phải tự chọn lọc rủi ro, tự xây mô hình giá và giữ đủ vốn bồi thường. Sản phẩm đặc trưng khai thác chỗ hợp đồng truyền thống quá thô: bảo hiểm xe theo quãng đường hay cách lái, gói ngắn hạn chỉ bật khi dùng, bảo hiểm vi mô (micro-insurance) cho người thu nhập thấp lần đầu mua bảo hiểm.
Vị thế thứ hai là mô hình ngang hàng hoặc hoàn phí (peer-to-peer, cashback): nhóm người góp phí, phần không dùng đến bồi thường được trả lại thành viên hoặc chuyển cho mục đích định trước. Mô hình nhắm vào xung đột lợi ích cố hữu, vì hãng truyền thống có lợi khi chi trả ít còn khách muốn được chi trả đủ; phí cố định cộng phần dư không thuộc về hãng làm động cơ từ chối bồi thường yếu đi.
Cả hai vị thế sống nhờ chất lượng định giá. Bán rẻ để tăng trưởng mà chọn sai khách thì tỷ lệ bồi thường vượt phí thu; mô hình hoàn phí chỉ ổn khi nhóm đủ lớn để chia nhỏ rủi ro. Chúng cần vốn, giấy phép và dữ liệu lịch sử nhiều nhất, nên khó với doanh nghiệp ngoài ngành nếu không hợp tác với hãng đã có giấy phép.
Nhóm hai: sàn so sánh, công cụ quản lý và nền tảng không nắm rủi ro
Ba vị thế còn lại không nhận rủi ro bồi thường nên giống doanh nghiệp dịch vụ hoặc phần mềm hơn. Sàn so sánh và môi giới số (marketplace, aggregator) cho khách nhập thông tin một lần rồi nhận báo giá nhiều hãng. Họ thu hoa hồng hoặc phí giới thiệu, thường cần tư cách pháp lý của môi giới hoặc đại lý nên cấp phép là việc kiểm tra đầu tiên. Biên lợi nhuận phụ thuộc mức hoa hồng do hãng quyết định, và khi sản phẩm na ná nhau, khách chỉ so trên giá.
Ứng dụng quản lý hợp đồng gom các hợp đồng rải rác ở nhiều hãng về một nơi, nhắc đóng phí, theo dõi hồ sơ bồi thường. Thu phí thuê bao, tư vấn hoặc hoa hồng khi khách đổi hợp đồng; tài sản bền nhất là sự tin cậy vì ứng dụng giữ dữ liệu nhạy cảm.
Nhà cung cấp công nghệ cho bên khác (B2B) bán phần mềm hoặc API (giao diện lập trình, cho hệ thống này gọi chức năng của hệ thống kia) cho hãng, môi giới và doanh nghiệp mua bảo hiểm cho nhân viên: quản lý bán hàng, phát hành sản phẩm nhanh, phân tích tuân thủ, chăm sóc khách, kết nối ứng dụng với hệ thống lõi cũ. Doanh thu theo thuê bao hoặc giao dịch; rủi ro là chu kỳ bán dài và lệ thuộc vài khách lớn.
Dữ liệu và công nghệ nền: dùng ở khâu nào thì có lời
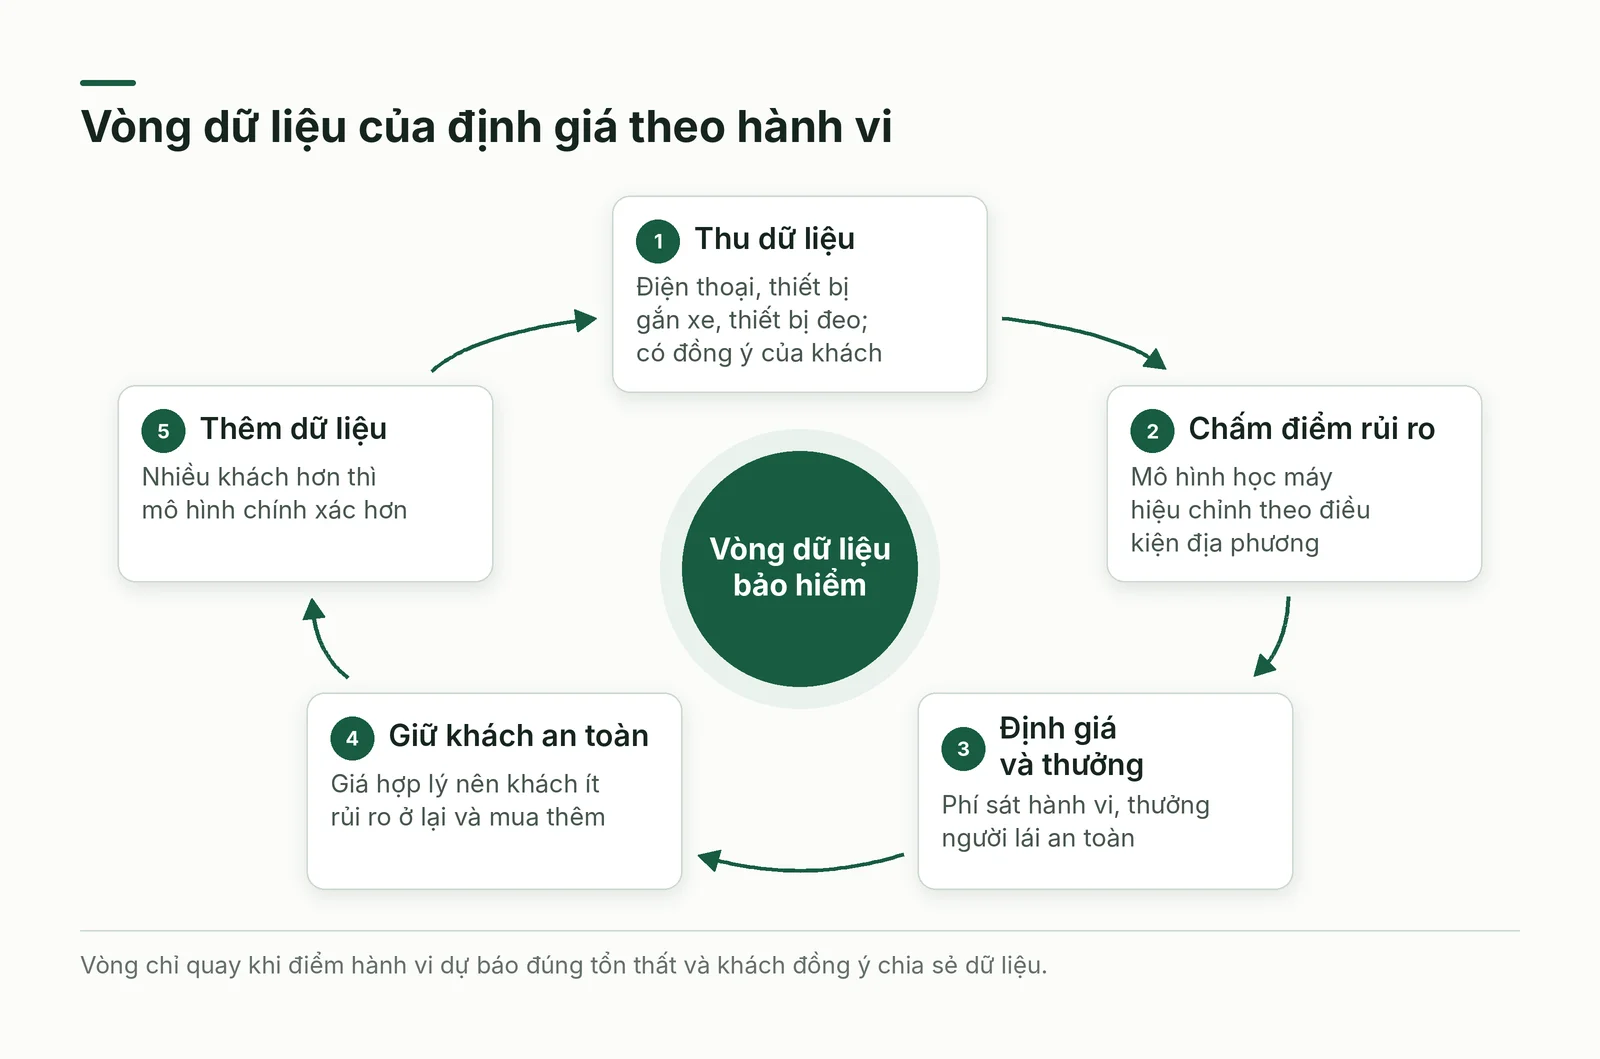
Công nghệ chỉ có giá trị khi gắn vào một khâu đo được. Ở khâu định giá, cảm biến điện thoại, thiết bị gắn xe hay thiết bị đeo cho phép tính phí theo hành vi thật, và hãng thưởng cho người an toàn. Mô hình phải hiệu chỉnh theo điều kiện địa phương: OPES và IMS xây hệ chấm điểm lái xe riêng cho giao thông Việt Nam đông và chậm, thử với hơn 60.000 chuyến đi [3].
Ở khâu vận hành và phân phối, chatbot trả lời ngoài giờ, phần mềm tự động hoá quy trình (robotic process automation, RPA) làm việc lặp lại như nhập hồ sơ và đối chiếu, nền tảng no-code hay low-code dựng quy trình nhanh, API gắn việc mua bảo hiểm vào ứng dụng khác. Thành quả đo bằng thời gian cấp hợp đồng và chi phí mỗi hồ sơ.
Ở khâu bồi thường và chống gian lận, học máy phân loại hồ sơ, ảnh điện thoại hoặc thiết bị bay không người lái (drone) giúp đánh giá thiệt hại, và đối chiếu danh tính lúc mở hợp đồng chặn hồ sơ bất thường. Dữ liệu mạng xã hội nhạy cảm về pháp lý. Blockchain (sổ cái chia sẻ, khó sửa) chỉ đáng cân nhắc khi nhiều bên cùng ghi một bộ dữ liệu. Khi các mảnh ghép khớp sẽ có vòng tự củng cố như hình dưới, nhưng vòng chỉ quay khi điểm hành vi dự báo đúng tổn thất và khách đồng ý chia sẻ dữ liệu.
Giá trị cho hai phía và bài toán kinh tế: tiết kiệm chảy về đâu
Với khách hàng, lợi ích rõ nhất là chủ động: tự so sánh, mua và theo dõi hồ sơ trên điện thoại; giá sát rủi ro hơn nếu mình ít rủi ro; gói nhỏ, ngắn hạn mở cửa cho nhóm ít được phục vụ như doanh nghiệp nhỏ, người nuôi thú cưng, người thu nhập thấp. Bảo mật tốt và bồi thường công khai làm tăng mức sẵn sàng mua.
Với hãng bảo hiểm, lợi ích đến từ chi phí hành chính giảm nhờ số hoá, tổn thất gian lận giảm nhờ xác minh danh tính và chống rửa tiền lúc mở hợp đồng, và kênh phân phối mới như ví điện tử, thương mại điện tử, xe. Giữ khách cũ rẻ hơn giành khách mới, nên tỷ lệ tái tục (renewal rate) là chỉ số sống còn.
Hai điểm cần phân tích kỹ. Một, khoản tiết kiệm không tự chảy về khách: chi phí quảng cáo số có thể ngang hoa hồng đại lý, và cạnh tranh quyết định phần tiết kiệm rơi vào túi ai. Hai, định giá sát và bao phủ nhóm bị bỏ sót có thể kéo ngược nhau: người ít rủi ro được giảm giá, người nhiều rủi ro có thể bị đẩy giá hoặc từ chối, nên doanh nghiệp cần quyết sớm mình phục vụ ai.
Cách áp dụng từng bước cho doanh nghiệp muốn làm insurtech
Chuỗi bước sau dùng được cho chủ đại lý, môi giới, doanh nghiệp bán lẻ hay dịch vụ muốn gắn bảo hiểm vào hành trình khách hàng, và cho nhóm khởi nghiệp. Thứ tự quan trọng: chọn vị thế và khâu trước, chọn công nghệ sau.
- Bước 1: Chọn vị thế: nắm rủi ro, làm kênh bán hay làm công cụ; doanh nghiệp ngoài ngành nên bắt đầu ở vị thế không nắm rủi ro.
- Bước 2: Chọn một khâu và một nhóm khách, ví dụ chủ xe hoặc người mua điện thoại, và nêu rõ điểm đau cần giải.
- Bước 3: Chốt với đối tác bảo hiểm trên giấy: sản phẩm, hoa hồng, quyền sở hữu dữ liệu khách, thời hạn bồi thường, đầu mối khiếu nại.
- Bước 4: Vẽ hành trình mua và bồi thường đúng như khách thấy, cắt mọi bước không bắt buộc.
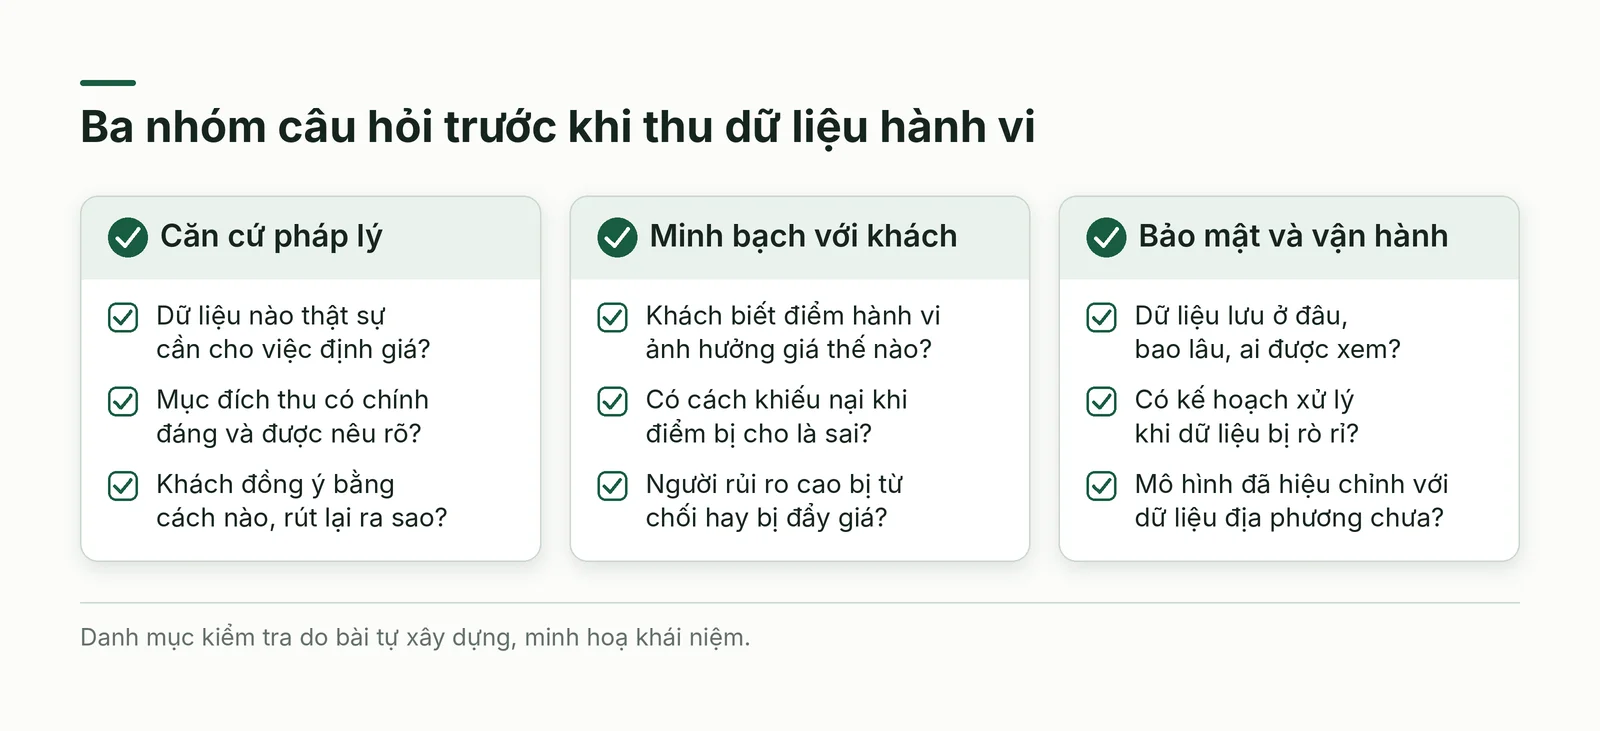
- Bước 5: Xác định dữ liệu tối thiểu cần thu, mục đích, thời gian lưu và cách xin đồng ý.
- Bước 6: Chạy thử nhóm nhỏ với ngưỡng đo đặt trước, rồi mở rộng, chỉnh hoặc dừng theo ngưỡng.
Ví dụ quốc tế: từ bảo hiểm xe dựa trên dữ liệu đến cuộc mua lại
Tháng 7/2022, Lemonade (Mỹ) hoàn tất việc mua Metromile, hãng bảo hiểm ô tô xây quanh dữ liệu cảm biến, với giá thông báo dưới 145 triệu USD bằng cổ phiếu; thông cáo nhấn mạnh kho dữ liệu từ 500 triệu chuyến xe [4]. Bài học: dữ liệu hành vi đủ giá trị để định giá như tài sản riêng, và startup chuyên biệt có thể thành mảnh ghép của tập đoàn lớn.
Tình huống áp dụng tại Việt Nam
Tình huống 1: sàn so sánh và môi giới số. FiinGroup, trích trong bài VnEconomy ngày 04/03/2024, đếm 20 công ty insurtech đang hoạt động, chiếm 0,75% tổng phí bảo hiểm nhân thọ và phi nhân thọ năm 2022 [1]. Các nền tảng so sánh như EZChoice, IZIon24, INSO, Savemoney đã bắt tay với hãng, như INSO với AAA, Bolttech với PTI [1]. Trở ngại nêu trong bài: thiếu cơ sở dữ liệu bảo hiểm quốc gia thống nhất, khung pháp lý còn ở mức hướng dẫn cơ bản, khách lớn tuổi chưa tin dịch vụ trực tuyến [1].
Tình huống 2: phân phối nhúng trong siêu ứng dụng. Tháng 6/2022, Manulife Việt Nam bán sản phẩm sức khoẻ Max – Sống Khỏe trên MoMo theo ba bước đăng ký, thanh toán, phát hành hợp đồng, phí định kỳ từ 560.000 đồng mỗi năm; hơn 31 triệu người dùng MoMo có thể tiếp cận [5]. Bài báo không nêu số hợp đồng đã bán. Theo bài, sản phẩm là của Manulife còn MoMo là nền tảng giúp hãng tiếp cận khách; bài không nêu bên chi trả quyền lợi, điểm cần hỏi rõ nếu muốn làm theo.
Tình huống 3: định giá theo cách lái xe. Đầu tháng 11/2022, OPES và IMS ra mắt O-Car, bảo hiểm ô tô dùng telematics điện thoại, hướng tới khoảng ba triệu người lái ô tô và dự kiến thưởng hành vi lái tốt bằng các chiến dịch ngoài ứng dụng [3]. Bài viết không công bố kết quả kinh doanh.
Tình huống 4: hành lang pháp lý. Nghị định 67/2023/NĐ-CP về bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới được báo chí mô tả là đặt quy định cụ thể về số hoá, gồm giấy chứng nhận bảo hiểm điện tử; doanh nghiệp phải hướng dẫn trong 1 giờ sau khi nhận thông báo tai nạn và phối hợp giám định trong 24 giờ [6].
Sai lầm thường gặp, giới hạn và khi nào không nên dùng
- Coi insurtech là ứng dụng đẹp: người dùng tăng nhưng giá không phản ánh rủi ro thì tỷ lệ bồi thường vượt phí, càng bán càng lỗ.
- Đánh đồng không trung gian với rẻ hơn: chi phí quảng cáo số và chăm sóc khách có thể bù lại khoản hoa hồng tiết kiệm.
- Thu dữ liệu hành vi quá mức: giám sát liên tục gây cảm giác bị theo dõi và rò rỉ có thể gây hại cho khách; Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15, có hiệu lực từ 01/01/2026, đòi hỏi mục đích chính đáng, sự đồng ý và biện pháp bảo vệ [7].
- Lệ thuộc đối tác: chỉ làm kênh bán thì sản phẩm, hoa hồng và khách nằm trong tay hãng, đúng cảnh báo insurtech dễ thành cánh tay nối dài [1].
- Kỳ vọng tự động hoá thay hết con người: bồi thường phức tạp và tư vấn dài hạn vẫn cần người.
Không nên dùng định giá theo hành vi khi dữ liệu quá ít để hiệu chỉnh, khi chưa có căn cứ pháp lý và đồng ý của khách, hoặc khi đối tượng chủ yếu là nhóm lớn tuổi cần tư vấn trực tiếp. Với sản phẩm dài hạn phức tạp, kênh số nên bổ trợ chứ không thay người tư vấn.
Kế hoạch thử nghiệm 2–4 tuần và câu hỏi tự kiểm
- Tuần 1: Chọn vị thế, một khâu và một nhóm khách; gặp ít nhất hai đối tác bảo hiểm để hỏi điều kiện sản phẩm, hoa hồng, dữ liệu, bồi thường.
- Tuần 2: Dựng hành trình thử đơn giản (biểu mẫu, chatbot hoặc trang đích) và mời 20 đến 50 người dùng thử, ưu tiên khách quen.
- Tuần 3: Đo các chỉ số đã đặt ngưỡng: tỷ lệ hoàn tất mua, thời gian xử lý, số khiếu nại; ghi lý do khách bỏ dở.
- Tuần 4: Họp quyết định mở rộng, chỉnh hoặc dừng; nếu mở rộng, rà lại dữ liệu cần thu và căn cứ pháp lý.
Để tự kiểm, hãy trả lời bốn câu hỏi: doanh nghiệp đứng ở khâu nào và có gánh rủi ro bồi thường không; lợi thế dữ liệu của mình là gì mà đối thủ không có; nếu đối tác đổi hoa hồng hoặc rút sản phẩm thì còn lại gì; khách cần bồi thường lúc nửa đêm thì ai trả lời họ.
Kết luận
Insurtech là tập hợp nhiều vị thế, và cách đọc hữu ích nhất là hỏi ai nắm rủi ro, ai nắm khách hàng, ai nắm dữ liệu. Ở Việt Nam, các tình huống nêu trên gợi ý cơ hội nằm nhiều ở phân phối nhúng và hiệu chỉnh dữ liệu theo điều kiện địa phương, còn quy định dữ liệu cá nhân và niềm tin của khách quyết định tốc độ đi tiếp.
Nguồn và phương pháp
Bài là tổng hợp và phân tích có hỗ trợ AI, được diễn đạt lại bằng lời riêng, không phải bản dịch. Khung kiến thức dựa trên tài liệu "Insurtech Business Models" (Super Guide, tệp Insurtech-Business-Model-2-f5khsw, trang 1–46); cách nhóm theo việc có nắm rủi ro bồi thường hay không, chuỗi giá trị sáu khâu, lập luận so sánh, cấu trúc bài và mọi ví dụ Việt Nam do bài tự xây dựng. Khuyến khích người đọc tìm tài liệu gốc để đọc đầy đủ.
Các nguồn web đánh số từ [1] đến [7] được truy cập ngày 20/10/2026: [1] VnEconomy, 04/03/2024, dẫn FiinGroup; [2] VietnamFinance, 25/02/2026; [3] The Investor, 08/11/2022; [4] thông cáo của Lemonade, 28/07/2022; [5] Doanh nhân Plus, 09/06/2022; [6] Tạp chí Kinh tế - Tài chính, 13/09/2026; [7] Cổng phổ biến pháp luật Cần Thơ, 13/01/2026.
Điều chưa kiểm chứng: tỷ lệ phí bảo hiểm trên GDP của Malaysia, Thái Lan, Ấn Độ trong nguồn [1] không nêu năm; nội dung Nghị định 67/2023/NĐ-CP lấy qua bài báo tóm tắt, chưa đối chiếu văn bản gốc; tình trạng hiện nay của các sản phẩm ra mắt năm 2022 chưa xác minh; chưa có số liệu công bố về hiệu quả kinh doanh của các sản phẩm được nêu tên.