
Năm cấu trúc thu tiền nhiều tầng: nhượng quyền, phí thành viên, nhãn riêng, tài chính và phần cứng (Phần 2/2)
Đăng ngày 23/10/2026
Mục lục bài nghiên cứu
Tóm tắt và điều cần nhớ
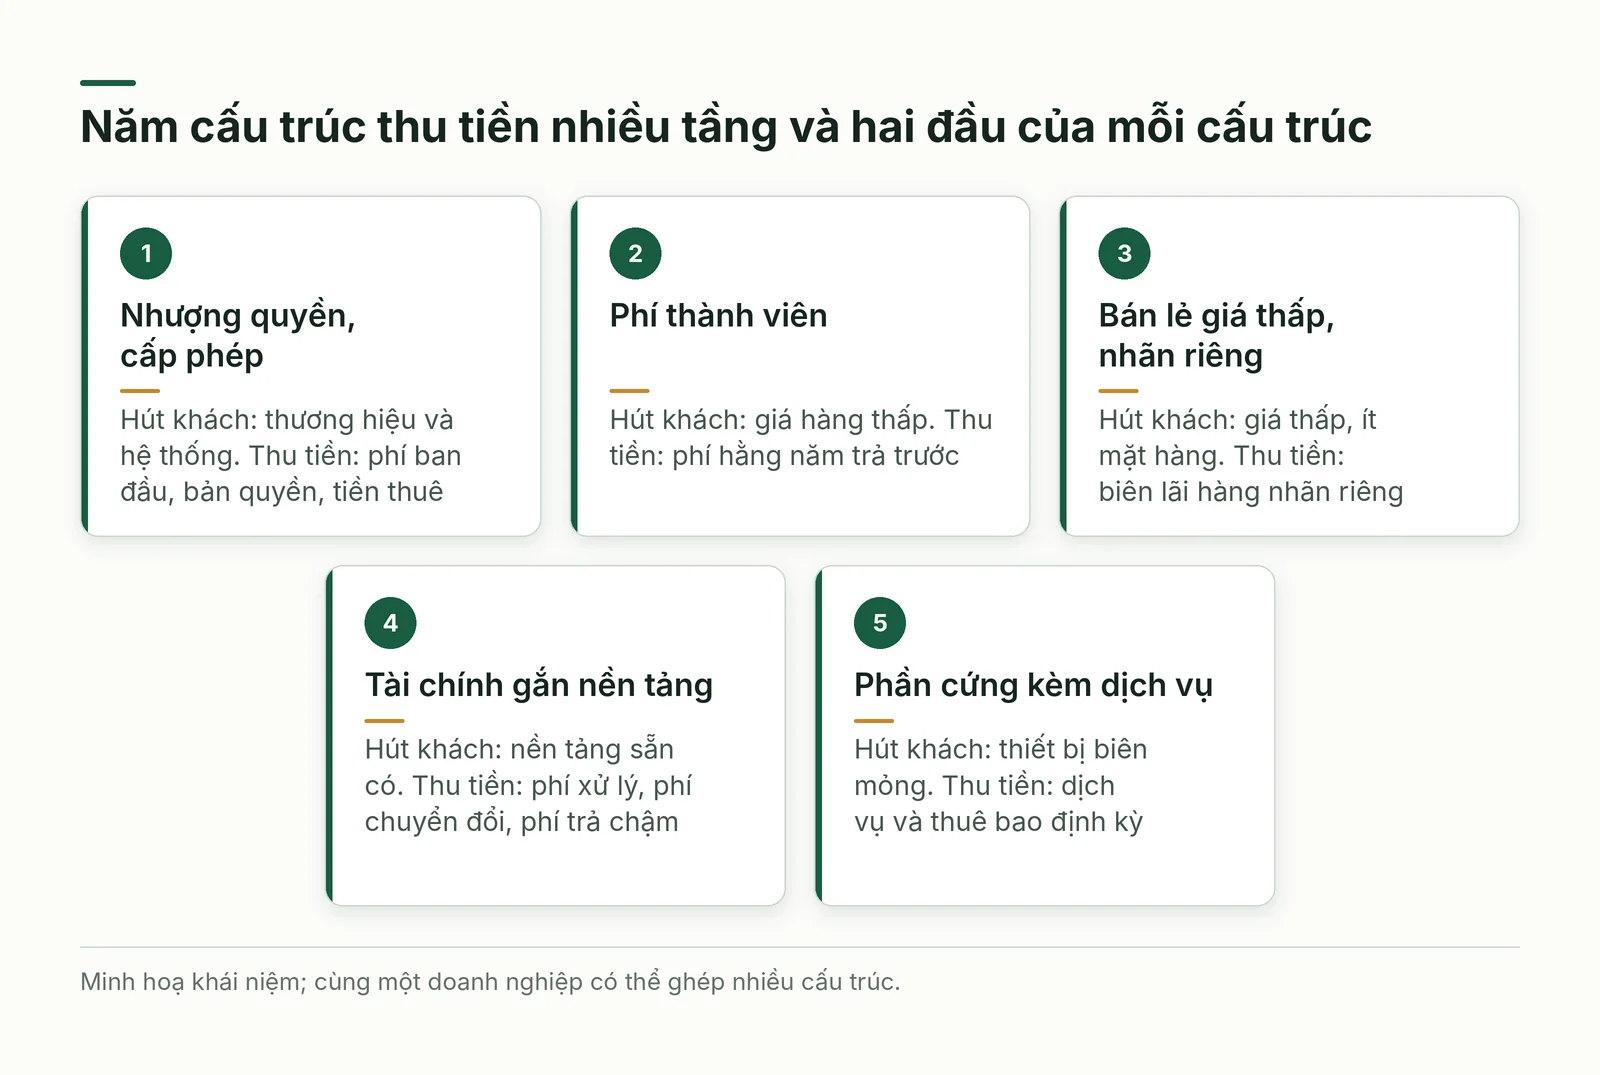
Phần 2 của chuỗi hai phần này nối bản đồ dòng doanh thu ở phần 1 với năm cấu trúc thu tiền nhiều tầng: nhượng quyền và cấp phép, phí thành viên, bán lẻ giá thấp với nhãn riêng, tài chính gắn nền tảng, và phần cứng kèm dịch vụ. Điểm chung là nơi hút khách và nơi thu tiền không trùng nhau, nên giá niêm yết không cho biết doanh nghiệp lãi ở đâu.
- Nhượng quyền bán quyền dùng hệ thống đã chạy tốt; hãng góp càng nhiều vốn thì giữ càng nhiều phần thu và rủi ro.
- Phí thành viên là khoản thu trước, gần như toàn lãi; chỉ số sống còn là tỷ lệ gia hạn.
- Bán lẻ giá thấp bền khi chi phí được thiết kế thấp từ đầu; nhãn riêng nâng biên lãi nhưng đặt cược uy tín cửa hàng.
- Tài chính gắn nền tảng kiếm tiền trên dòng tiền giao dịch, đổi lại là nợ xấu, giấy phép và rủi ro niềm tin.
- Phần cứng kèm dịch vụ để lại nghĩa vụ phục vụ kéo dài, như chính sách thuê pin của VinFast tại Việt Nam.
Vì sao giá niêm yết không cho biết doanh nghiệp lãi ở đâu
Nhiều chủ doanh nghiệp học mô hình của người khác từ phần dễ thấy: bảng giá, số cửa hàng, khẩu hiệu giá rẻ, vốn chỉ là đầu hút khách. Tiền nằm ở chỗ khác: tiền thuê và bản quyền của đối tác, phí hội viên trả trước, chênh lệch giá nhãn riêng, phí trên khoản mua trả sau, dịch vụ chạy trên thiết bị đã bán. Chép đầu hút khách mà thiếu đầu thu tiền là cách nhanh nhất để bán rẻ mà không lãi.
Xét tình huống giả định: chủ chuỗi tám quán cà phê muốn nhượng quyền như một thương hiệu lớn. Thứ thương hiệu lớn bán là hệ thống đã chứng minh có lãi qua nhiều cửa hàng, không chỉ cái tên; chuỗi tám quán chưa có, nên bán quyền là bán lời hứa. Phần 1 có bốn câu hỏi cho mỗi dòng thu; phần này thêm hai câu: ai góp vốn và gánh rủi ro, và nghĩa vụ kéo dài bao lâu sau khi tiền đã vào.
Khái niệm cốt lõi và thuật ngữ
Đầu hút khách (traffic driver) là phần được định giá để kéo khách vào: món giá thấp, thiết bị bán sát giá vốn, tài khoản miễn phí. Đầu thu tiền là phần giữ khách và sinh lãi, tức vùng lợi nhuận ở phần 1: phí, tiền thuê, dịch vụ định kỳ. Hai đầu có thể nằm ở hai sản phẩm, hai nhóm khách hoặc hai thời điểm; tách chúng ra là bước đầu để đọc một mô hình.
Nhượng quyền (franchising) cho đối tác dùng thương hiệu và hệ thống để đổi lấy phí; cấp phép (licensing) rộng hơn, gồm cả quyền phát sóng, nhân vật, dữ liệu. Tiền bản quyền (royalty) là phần trăm doanh số trả định kỳ; nhãn riêng (private label) là hàng nhà bán lẻ đặt sản xuất dưới thương hiệu mình. Mua trước trả sau (buy now, pay later) là tín dụng gắn vào bước thanh toán; dao cạo – lưỡi dao (razor-and-blade) là bán thiết bị biên thấp để thu lãi từ thứ phải mua lặp lại. Hình 1 tóm tắt năm cấu trúc.
Nhượng quyền và cấp phép: bán quyền dùng hệ thống thay vì bán hàng
Nhượng quyền chuyển việc vận hành sang đối tác, đổi lại hãng nhận nhiều dòng thu: phí khi mở điểm, bản quyền theo doanh số, tiền thuê nếu hãng nắm mặt bằng. Trong 45.356 nhà hàng của McDonald's cuối năm 2025, khoảng 95% do bên nhận quyền vận hành; doanh thu từ nhà hàng nhượng quyền là 16.548 triệu USD, khoảng 62% trong tổng 26.885 triệu USD (phép tính của bài) [1].
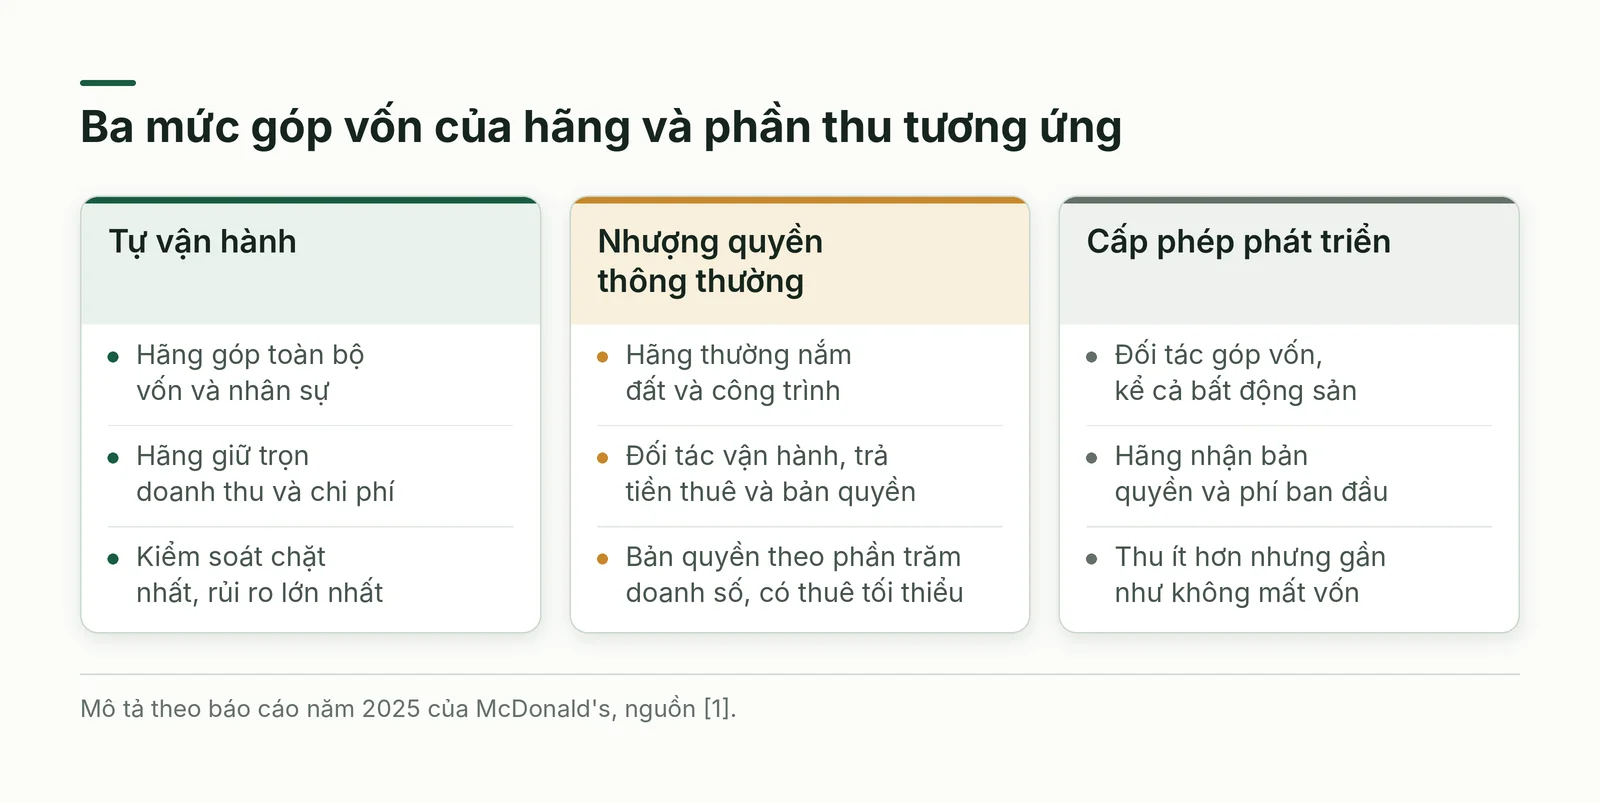
Cách chia vai quyết định phần thu. Tự vận hành, hãng giữ trọn doanh thu lẫn chi phí: nhà hàng do McDonald's điều hành đem về 9.690 triệu USD, khoảng 36% tổng doanh thu (phép tính của bài) [1]. Với nhượng quyền thông thường, hãng thường nắm đất và công trình, còn bên nhận quyền trả tiền thuê và bản quyền theo phần trăm doanh số, có mức thuê tối thiểu [1]. Với cấp phép phát triển, đối tác tự góp vốn, kể cả bất động sản, và hãng nhận bản quyền cùng phí ban đầu [1]. Hãng góp càng nhiều vốn thì đòi phần thu càng lớn và kiểm soát càng chặt; góp càng ít thì thu ít nhưng gần như không mất vốn.
Cấp phép còn gặp ở nhiều lĩnh vực: tổ chức thể thao bán quyền phát sóng và gói tài trợ, hãng giải trí cho thuê nhân vật làm đồ chơi, công ty dữ liệu cấp quyền truy cập. Tài sản vô hình dùng nhiều lần không hao mòn nên thêm đối tác rất rẻ, nhưng chỉ giữ giá trị khi hãng kiểm soát chất lượng ở mọi nơi. Bán hàng đa cấp, nơi người bán nhận thưởng theo doanh số nhóm mình tuyển, bị quản lý riêng; quy định nằm ở phần Việt Nam bên dưới. Hình 2 so ba mức góp vốn của hãng.
Phí thành viên: thu trước để bán rẻ sau
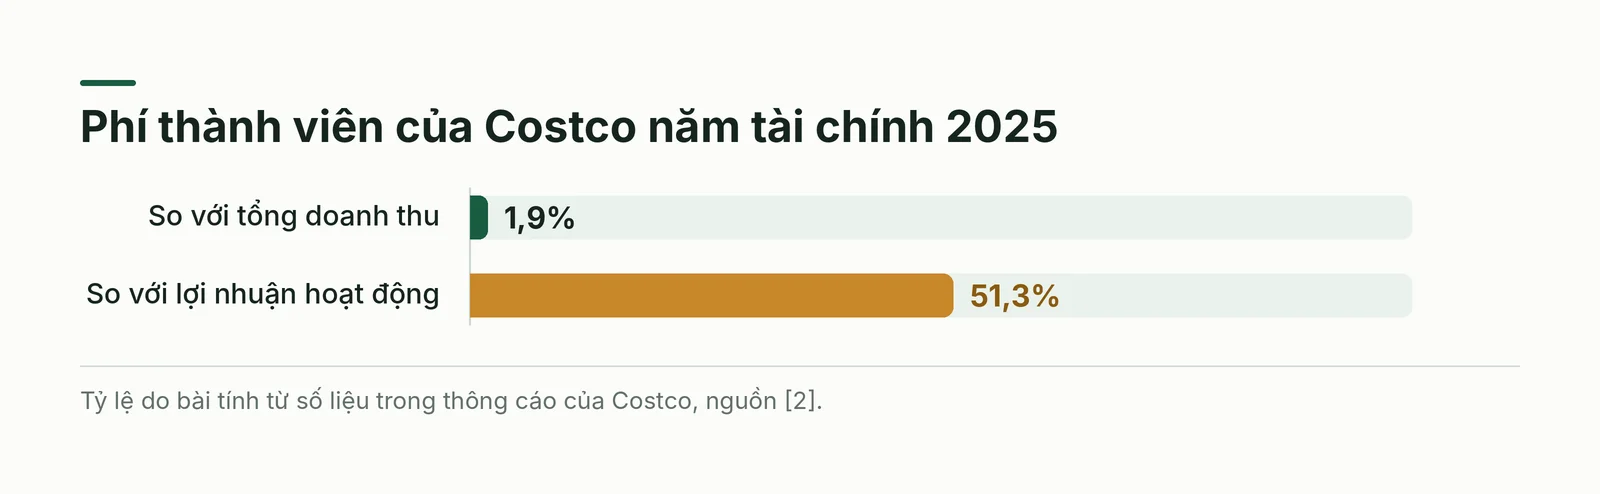
Phí thành viên (membership fee) tách hai việc bán lẻ thường gộp: tiền kiếm từ quyền được mua và tiền kiếm từ hàng hoá. Khách trả trước một khoản hằng năm thì cửa hàng bán biên mỏng vẫn có lãi. Năm tài chính 2025, phí thành viên của Costco là 5.323 triệu USD trên tổng doanh thu 275.235 triệu USD, khoảng 1,9%, nhưng so với lợi nhuận hoạt động 10.383 triệu USD thì tương đương khoảng 51% (phép tính của bài) [2].
Khoản phí chỉ bền khi khách thấy mình được nhiều hơn mất. Năm tài chính 2026, phí thành viên tăng 11% lên 5.907 triệu USD; Costco báo 84,1 triệu thành viên trả phí, tỷ lệ gia hạn 89,8% toàn cầu và 92,3% ở Mỹ và Canada [3]. Tỷ lệ gia hạn đo niềm tin; số thẻ mới chỉ cho biết quảng cáo có hiệu quả.
Điểm hoà vốn của khách bằng phí năm chia cho tỷ lệ tiết kiệm. Giả định phí 1 triệu đồng một năm và mức tiết kiệm 5%, khách phải chi ít nhất 20 triệu đồng một năm mới có lợi; nếu nhóm mục tiêu chỉ chi một nửa, phí là rào cản chứ không phải đặc quyền. Phí cũng xếp bậc được, như không gian làm việc chung đi từ chỗ ngồi tự do đến phòng riêng và cả tầng, giá tăng theo mức riêng tư.
Bán lẻ giá thấp và nhãn riêng: chi phí thấp là phần được thiết kế
Giá thấp bền vững hiếm khi đến từ việc chấp nhận lãi mỏng; nó đến từ các quyết định khiến chi phí thấp hơn đối thủ ngay từ thiết kế: ít mặt hàng nhưng bán nhiều mỗi mặt hàng để có sức đàm phán; cửa hàng nhỏ, thuê chứ không mua, đặt nơi tiền thuê thấp; trang trí đơn giản, ít nhân viên; gói nhỏ để mỗi lần mua tốn ít; hạn chế hàng tươi dễ hỏng. Đổi lại, cửa hàng hy sinh sự đa dạng và dịch vụ.
Nhãn riêng là đòn bẩy biên lãi mạnh vì nhà bán lẻ nắm cả chuỗi quyết định: chọn nhà sản xuất, đặt công thức và bao bì, định giá, chọn vị trí trên kệ. Sản phẩm tương đương thương hiệu quốc gia nhưng rẻ hơn vẫn có thể lãi hơn vì không gánh chi phí quảng cáo và phân phối. Nhãn riêng còn giữ khách; rủi ro là uy tín, vì một lô hàng lỗi làm hỏng niềm tin vào cả cửa hàng.
Dịch vụ tài chính gắn với nền tảng: kiếm tiền trên dòng tiền của giao dịch
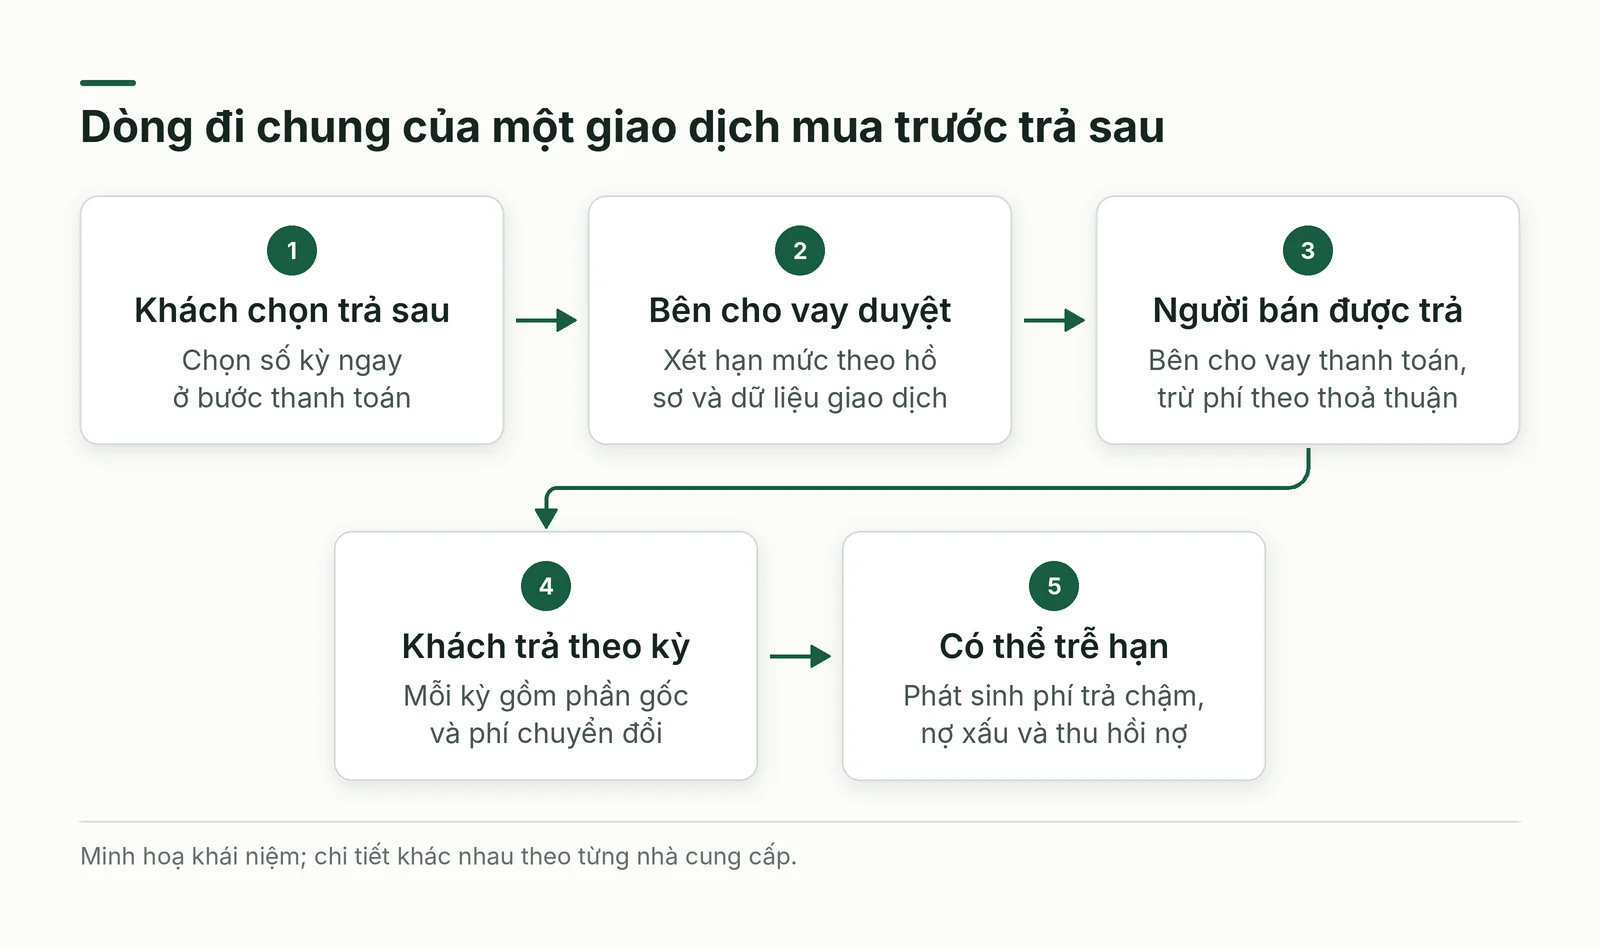
Nền tảng thương mại, thanh toán hay môi giới đứng ngay nơi tiền chuyển động nên thu thêm được ở bốn chỗ: phí xử lý mỗi giao dịch, lãi và phí trên tín dụng, lãi trên số dư nằm chờ, hoa hồng giới thiệu cho bên cho vay hoặc bảo hiểm. Nhà cung cấp thiết bị thanh toán bán đầu đọc thẻ gần giá vốn rồi thu phần trăm cộng phí cố định mỗi lần quẹt. Mua trước trả sau thu từ hai phía, người mua và người bán, đổi lại đơn vị cho vay gánh nợ xấu, kể cả khi người mua không trả.
Nền tảng có lợi thế vì biết người mua đã mua gì, bao lâu một lần và trả đúng hạn ra sao; dữ liệu đó thay một phần việc thẩm định. Lợi thế đi cùng bốn rủi ro: nợ xấu tăng khi kinh tế yếu; giấy phép và quy định tài chính; xung đột lợi ích, như chuyển lệnh của khách tới nơi trả khoản hoàn cao nhất thay vì nơi giá tốt nhất; mất niềm tin nếu khách thấy mình bị dẫn vào nợ. Phí trễ hạn dễ gây phản ứng vì đánh vào nhóm khách yếu nhất. Hình 4 vẽ dòng đi chung.
Phần cứng kèm dịch vụ: thiết bị là cửa vào, dịch vụ là nguồn lãi
Mô hình dao cạo – lưỡi dao bán thiết bị biên rất thấp, đôi khi lỗ, để thu lãi từ thứ khách phải mua lặp lại. Biến thể hiện đại thay vật tư bằng dịch vụ định kỳ: thiết bị tập luyện kèm thuê bao lớp học bắt buộc, đầu đọc thẻ kèm phí xử lý, máy chơi game kèm cửa hàng nội dung thu hoa hồng.
Báo cáo năm tài chính 2025 của Apple cho thấy vì sao dịch vụ đáng giữ: dịch vụ đạt 109.158 triệu USD trong tổng 416.161 triệu USD doanh thu, khoảng 26%, nhưng biên lãi gộp là 75,4% so với 36,8% ở sản phẩm [4]. Từ đó bài tính được dịch vụ đóng góp khoảng 42% lãi gộp, gấp chừng 1,6 lần tỷ trọng doanh thu (phép tính của bài từ số liệu [4]).
Cấu trúc chỉ chạy khi khách ở lại đủ lâu để thu hồi phần thiết bị bán lỗ, dịch vụ có giá trị riêng chứ không chỉ là khoản bắt buộc, và chi phí phục vụ mỗi khách thấp hơn nhiều so với phí thu. Điều thường bị quên là phần đuôi nghĩa vụ: đã hứa dịch vụ định kỳ, bảo hành hay giá cố định thì hãng phải phục vụ suốt vòng đời thiết bị, kể cả khi chi phí tăng; hãy ghi thành khoản phải trả và đặt điều kiện thoát rõ ràng.
Ba biến thể còn lại: nền tảng nội dung, nền tảng giữ tồn kho và hợp đồng đặt riêng
Nền tảng nội dung xếp nguồn thu theo bậc sẵn lòng trả: người dùng miễn phí xem quảng cáo, thuê bao bỏ quảng cáo, rồi khoản trả trực tiếp cho người sáng tạo như tặng tiền hay hội viên kênh, trong đó nền tảng giữ một phần trăm. Mỗi bậc đánh vào một mức gắn bó khác nhau; rủi ro là quảng cáo và dữ liệu phụ thuộc niềm tin.
Nền tảng giữ tồn kho tự mua nhà hay xe cũ để bán lại, lãi từ chênh lệch cộng dịch vụ gắn kèm như cho vay, bảo hiểm, bảo hành; họ chuyển từ người thu hoa hồng sang người đặt cược vào giá. Nền tảng cho thuê xe giữa cá nhân nhẹ hơn: chỉ thu phần trăm giao dịch, tài sản vẫn của chủ xe.
Hợp đồng đặt riêng là cấu trúc của phần mềm phân tích dữ liệu bán cho cơ quan nhà nước và tập đoàn: giá và điều khoản thương lượng từng khách, thường kèm bảo mật. Mỗi hợp đồng giá trị lớn, nhưng chu kỳ bán dài và doanh thu tập trung vào ít khách.
Cách áp dụng từng bước
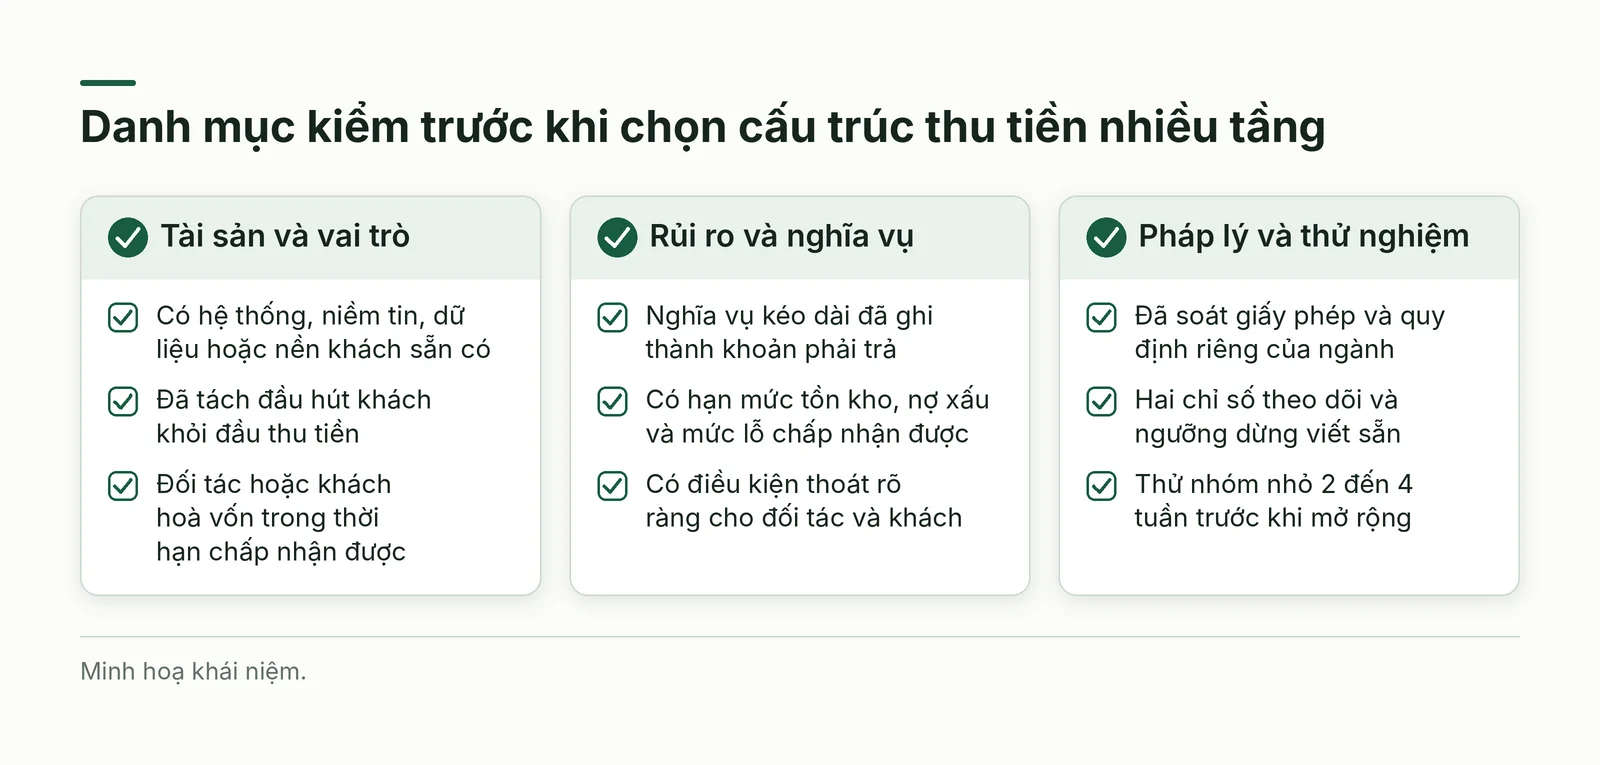
- Bước 1: Viết ra đầu hút khách và đầu thu tiền hiện tại, kèm tỷ trọng doanh thu và lãi gộp của từng đầu.
- Bước 2: Chọn cấu trúc theo tài sản thật sự có: hệ thống lặp lại được, niềm tin và sức mua, chi phí thấp, dữ liệu giao dịch, hoặc nền khách đã mua thiết bị.
- Bước 3: Tính điểm hoà vốn của đối tác: người nhận quyền thu hồi vốn sau bao lâu, khách thành viên phải chi bao nhiêu mới có lợi.
- Bước 4: Liệt kê nghĩa vụ kéo dài như bảo hành, giá cố định, hoàn tiền và ghi thành khoản phải trả.
- Bước 5: Soát giấy phép và quy định riêng (nhượng quyền, đa cấp, tín dụng tiêu dùng) và hỏi chuyên gia.
- Bước 6: Chọn hai chỉ số, thường là tỷ lệ gia hạn hoặc giữ chân và biên lãi của đầu thu tiền, kèm ngưỡng dừng; thử với nhóm nhỏ trong 2 đến 4 tuần.
Ví dụ quốc tế: khi nền tảng đặt cược vào giá nhà
Zillow cho thấy rủi ro của việc giữ tồn kho. Ngày 02/11/2021, hãng công bố đóng dịch vụ Zillow Offers, nơi hãng tự mua nhà rồi bán lại, sau khi ghi giảm khoảng 304 triệu USD giá trị nhà tồn kho quý III/2021 vì mua cao hơn giá bán dự kiến; hãng còn dự kiến lỗ thêm 240 đến 265 triệu USD ở quý IV, cắt khoảng 25% nhân sự, và nói việc dự báo giá nhà khó hơn dự tính nhiều [5].
Bài học là bản chất rủi ro đã đổi: thu hoa hồng thì hưởng lợi từ số giao dịch; giữ tồn kho thì lãi lỗ phụ thuộc dự báo giá, biên độ lớn dần theo quy mô. Trước khi giữ tài sản, hãy đặt hạn mức tồn kho, thời gian giữ tối đa và mức lỗ chấp nhận được.
Tình huống áp dụng tại Việt Nam: luật, siêu thị, trả sau và thuê pin
Luật Thương mại 2005 (Điều 284 đến 289) coi nhượng quyền là hoạt động thương mại: bên nhận quyền kinh doanh theo hệ thống của bên nhượng quyền, trả phí nhượng quyền với mức do hai bên thoả thuận, còn bên nhượng quyền được kiểm tra định kỳ và phải đào tạo, hỗ trợ kỹ thuật [6]. Với bán hàng đa cấp, văn bản hợp nhất năm 2023 của Nghị định 40/2018/NĐ-CP cấm đòi người tham gia đặt cọc, nộp tiền hay mua hàng tối thiểu để được ký hợp đồng, và yêu cầu giấy chứng nhận do Bộ Công Thương cấp [7]. Nói cách khác, ở Việt Nam không thể dùng phí gia nhập hay mức mua tối thiểu làm cổng vào cho mô hình bán hàng đa cấp.
Nhiều chuỗi bán lẻ lớn tại Việt Nam đang phát triển nhãn riêng. Báo Sài Gòn Giải Phóng ngày 09/07/2026 nêu tên ba nhãn của Saigon Co.op và bốn nhãn mang tên WinMart của WinCommerce [8]. Theo Trung tâm BSA mà bài trích, nhãn riêng chiếm khoảng 20 đến 30% thị phần ở một số ngành hàng; theo Saigon Co.op, cứ 10 khách hàng thành viên có 6 người mua ít nhất một sản phẩm nhãn riêng mỗi lần đến siêu thị [8]. Bài báo không nêu doanh thu hay biên lãi của nhãn riêng.
Về độ phủ cửa hàng, WinCommerce có 4.292 điểm bán cuối tháng 9/2025, mở thêm 464 cửa hàng từ đầu năm, gần 75% điểm mới là WinMart+ ở nông thôn, và doanh nghiệp cho biết mọi cửa hàng khai trương trong năm đều có lợi nhuận dương [9]. Đó là lời của doanh nghiệp; báo không nêu biên lãi hay tỷ trọng nhãn riêng nên bài không suy ra mối liên hệ giữa hai điều này.
SPayLater của Shopee là dịch vụ tài chính gắn nền tảng tại Việt Nam. Trang trợ giúp mô tả đây là thẻ tín dụng phi vật lý do TPBank hoặc VPBank cung cấp, hạn mức tối đa 50 triệu đồng, trả theo kỳ; trang nêu không tính lãi suất, nhưng kỳ một mặc định 0% còn các kỳ khác có phí chuyển đổi từ 2,95% mỗi kỳ trên tổng giá trị đơn, và phí trả chậm là 30.000 đồng mỗi kỳ [10]. Theo ví dụ trên trang, đơn 300.000 đồng trả 3 kỳ tốn tổng 326.550 đồng, tức phí 8,85% (phép tính của bài) [10]. Phí tính trên giá trị ban đầu chứ không giảm theo dư nợ, nên chi phí tăng đều theo số kỳ.
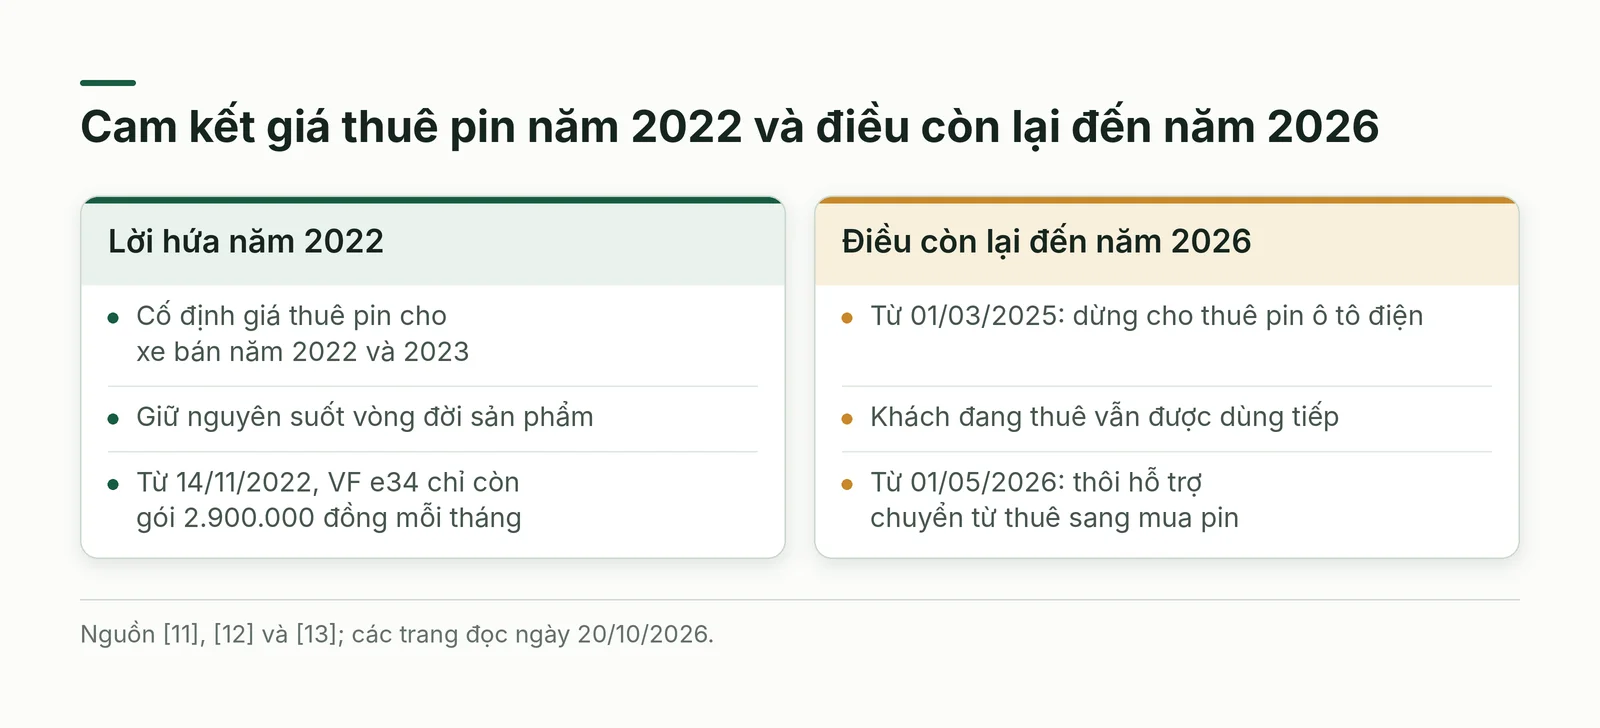
VinFast cho thấy vòng đời của cấu trúc phần cứng kèm dịch vụ. Ngày 10/06/2022, hãng công bố cố định giá thuê pin cho ô tô điện bán trong 2022 và 2023, giữ nguyên suốt vòng đời sản phẩm [11]. Từ 14/11/2022, khách mới thuê pin VF e34 chỉ còn một gói cố định 2.900.000 đồng mỗi tháng, không giới hạn quãng đường [12]. Từ 01/03/2025, hãng dừng dịch vụ cho thuê pin ô tô điện, khách đang thuê vẫn dùng tiếp; từ 01/05/2026, hãng thôi hỗ trợ chuyển từ thuê sang mua pin [13].
Giá cố định trọn đời là nghĩa vụ kéo dài: khi chi phí đầu vào đổi, cam kết với chủ xe vẫn phải thực hiện. Các trang chính thức không nêu lý do dừng nên bài không suy đoán; một cấu trúc có thể đóng với khách mới trong khi nghĩa vụ với khách cũ còn nguyên.
Sai lầm thường gặp, giới hạn và khi nào không nên dùng
- Bán quyền khi hệ thống chưa chứng minh có lãi, khiến đối tác thua lỗ và hỏng thương hiệu.
- Đặt phí thành viên cao hơn mức tiết kiệm thật của khách mục tiêu, nên thẻ mới tăng mà gia hạn thấp.
- Ép biên lãi bằng nhãn riêng nhưng bỏ qua kiểm soát chất lượng.
- Làm tài chính mà thiếu giấy phép, thẩm định và kế hoạch xử lý nợ xấu.
- Bán thiết bị dưới giá vốn mà không giữ được khách, hoặc hứa giá cố định, bảo hành trọn đời mà không ghi thành nghĩa vụ.
Giới hạn: giá, quy định và chính sách ở phần Việt Nam là hiện trạng ngày 20/10/2026 và có thể đổi; số liệu nước ngoài kèm phép tính của bài; bài không phải ý kiến pháp lý hay khuyến nghị đầu tư. Năm cấu trúc ít giúp được khi khách chưa quay lại mua: hãy kiểm nghiệm nhu cầu trước.
Kế hoạch thử nghiệm trong 2 đến 4 tuần
- Tuần 1: Lập bảng đầu hút khách và đầu thu tiền, chọn một cấu trúc để thử, viết giả thuyết kèm chỉ số thành công và ngưỡng dừng.
- Tuần 2: Thiết kế gói thử cho một nhóm nhỏ khách hoặc một điểm bán, soát quy định và nhờ chuyên gia xem hợp đồng mẫu.
- Tuần 3: Chạy thử, ghi doanh thu, chi phí phục vụ, phản hồi và số khách rời đi.
- Tuần 4: So kết quả với ngưỡng, quyết định mở rộng, chỉnh hoặc dừng, và ghi lại nghĩa vụ phát sinh.
Ba câu hỏi tự kiểm: đầu hút khách và đầu thu tiền của bạn có nằm ở hai nơi khác nhau không; nếu đối tác hay khách hoà vốn muộn gấp rưỡi dự kiến thì mô hình còn đứng vững không; sau khi ngừng bán cho khách mới, bạn còn nghĩa vụ gì với khách cũ.
Kết luận
Năm cấu trúc khác nhau ở bề ngoài nhưng chung một logic: tách nơi hút khách khỏi nơi thu tiền, rồi quản lý ba hậu quả của sự tách đó: quan hệ kéo dài, rủi ro dồn về một phía và nghĩa vụ còn lại sau khi tiền đã vào. Bốn câu hỏi ở phần 1 cùng hai câu bổ sung ở phần này đủ để bắt đầu đọc phần lớn mô hình thu tiền. Khi tự thiết kế, hãy ghép ít nguồn thu nhưng hiểu rõ từng nguồn, và thử nhỏ trước khi mở rộng.
Nguồn và phương pháp
Bài này là tổng hợp và phân tích có hỗ trợ AI, diễn đạt lại bằng lời riêng và sắp xếp theo dàn ý của người viết; đây không phải bản dịch hay bản tóm tắt theo chương của bất kỳ tài liệu nào. Nền kiến thức khái niệm dựa trên nửa sau tài liệu “How Companies Make Money” (các trang 87 đến 171). Bài không dùng lại các câu chuyện, số liệu và bảng giá của tài liệu đó: các cơ chế được trình bày ở mức khái niệm, còn mọi số liệu và ví dụ cụ thể do người viết tự nghiên cứu từ nguồn công khai. Người đọc nên tìm tài liệu gốc để đọc đầy đủ.
Các dữ kiện đánh số [1] đến [13] lấy từ báo cáo thường niên của McDonald's, Costco và Apple đăng trên cổng SEC, thông cáo của Costco và Zillow, văn bản và bài viết về pháp luật nhượng quyền và đa cấp, báo chí về nhãn riêng và WinCommerce, trang trợ giúp SPayLater của Shopee, và các trang chính sách thuê pin của VinFast; tất cả truy cập ngày 20/10/2026.
Điều chưa kiểm chứng: các trang được đọc qua công cụ trích xuất tự động và chưa đối chiếu bản gốc; chưa đối chiếu toàn văn pháp luật và chưa xác nhận hiệu lực hiện nay; trang SPayLater không ghi ngày cập nhật; các tỷ lệ phần trăm và phép tính ghi là phép tính của bài; tình huống chuỗi quán cà phê và ví dụ phí thành viên là giả định minh hoạ; cách phân loại các cấu trúc là diễn giải của bài.